
Taille et Part du Marché de la Cire de Montan
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 72.60 kilotonnes |
| Volume du Marché (2031) | 83.51 kilotonnes |
| Taux de croissance (2026 - 2031) | 2.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Cire de Montan par Mordor Intelligence
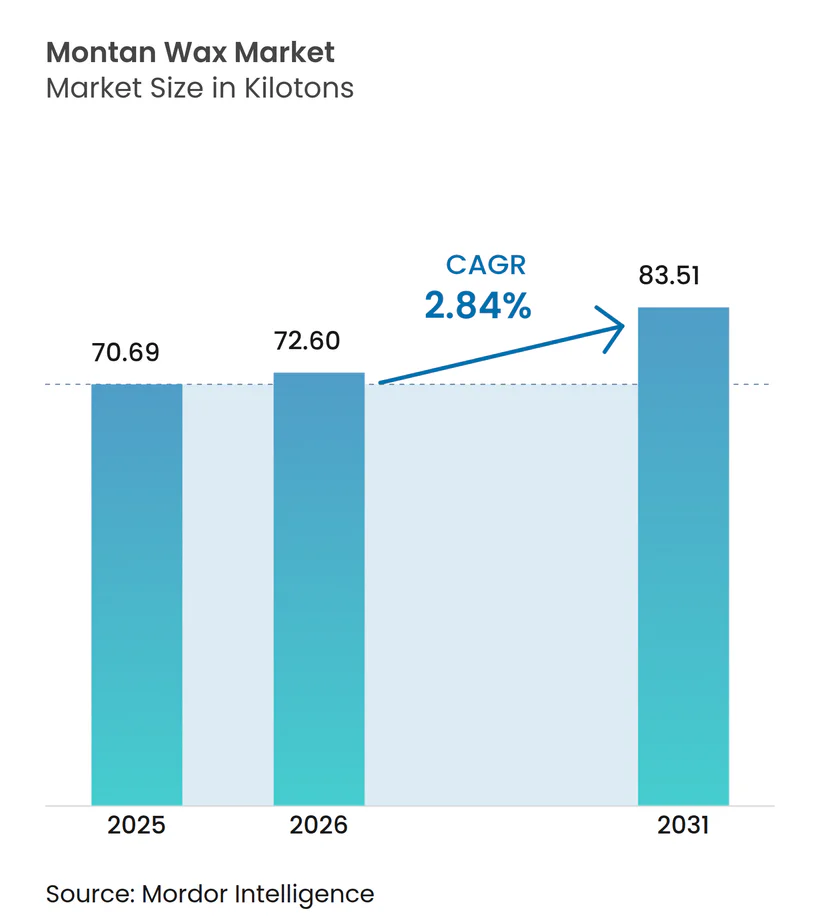
La taille du marché de la cire de montan devrait passer de 70,69 kilotonnes en 2025 à 72,60 kilotonnes en 2026, pour atteindre 83,51 kilotonnes d'ici 2031, avec un CAGR de 2,84 % sur la période 2026-2031. Cette croissance est soutenue par une demande croissante de lubrifiants de spécialité dans les thermoplastiques, une tendance vers le détailing premium dans l'après-vente automobile, et des commandes régulières de la part des formulateurs d'encres d'imprimerie et de revêtements industriels dans les principales régions. Bien qu'il existe une concurrence de la part des cires de son de riz, Fischer-Tropsch et d'autres cires biosourcées, les attributs uniques des grades bruts et modifiés, tels qu'un point de fusion élevé, un excellent glissant et un profil à faible abrasion, garantissent la position dominante de la cire de montan dans les chaînes industrielles sensibles aux coûts. En Europe, le durcissement des réglementations sur les hydrocarbures aromatiques polycycliques (HAP) pousse les producteurs à investir dans des grades raffinés à faible teneur en HAP. Plutôt que de quitter la catégorie, ils réalisent des améliorations techniques telles que le blanchiment, l'oxydation et l'estérification, qui ouvrent des perspectives à plus forte valeur ajoutée dans les cosmétiques et la transformation des biopolymères. La région Asie-Pacifique, avec une part significative de la conversion mondiale des plastiques et une classe moyenne consommatrice en pleine expansion, dépasse les moyennes mondiales. Cette dynamique assure une trajectoire de croissance robuste pour le marché de la cire de montan, même face aux préoccupations liées à la rareté des matières premières.
Points Clés du Rapport
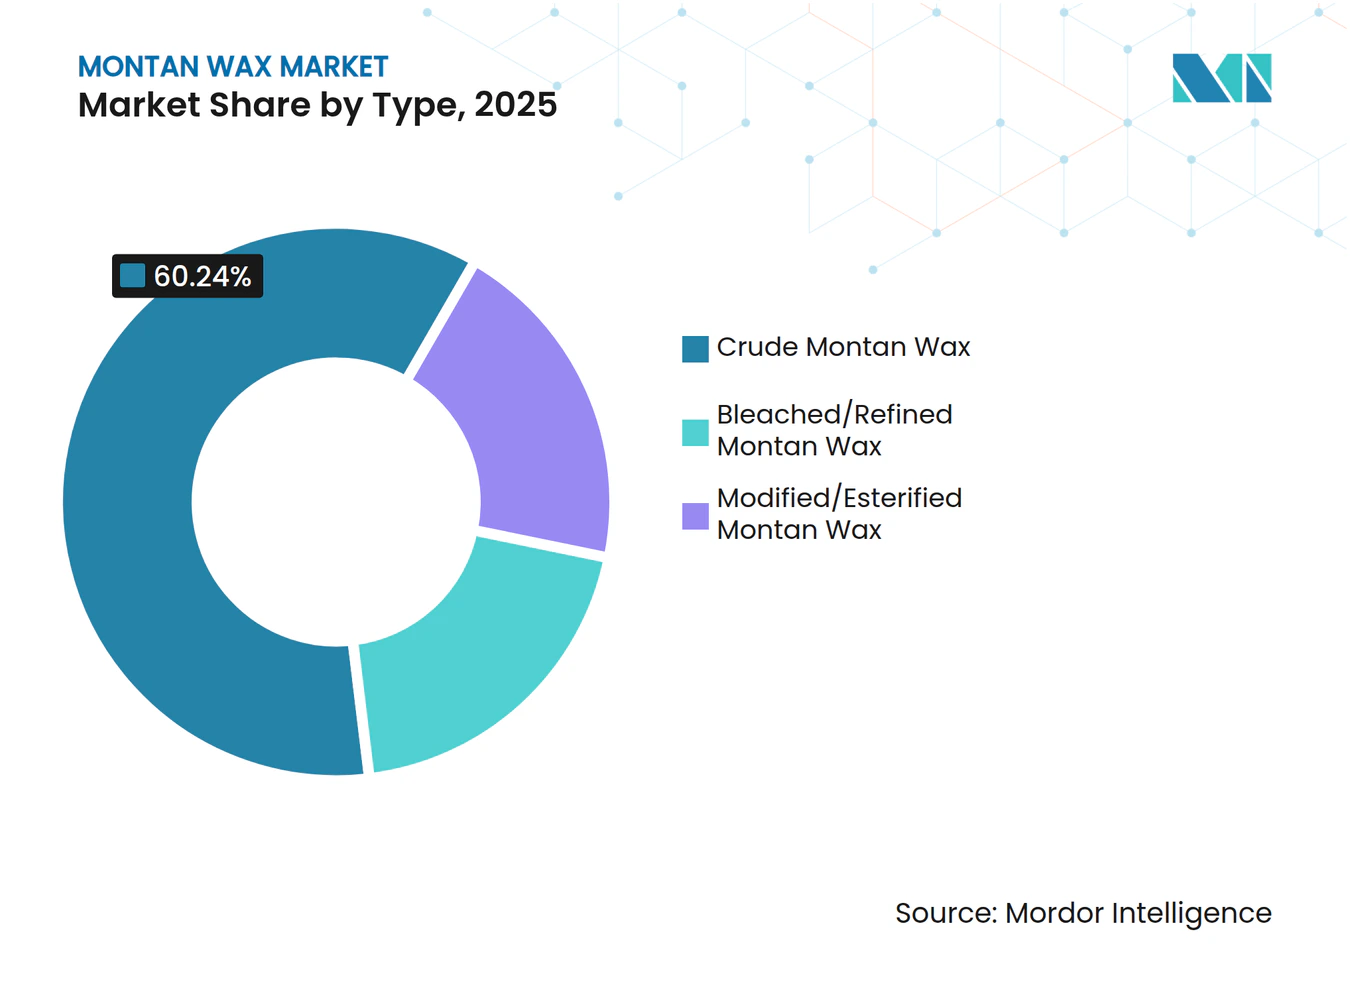
- Par type, les grades bruts ont dominé avec 60,24 % de la part du marché de la cire de montan en 2025, tandis que les variantes modifiées et estérifiées devraient progresser à un CAGR de 3,45 % de 2026 à 2031.
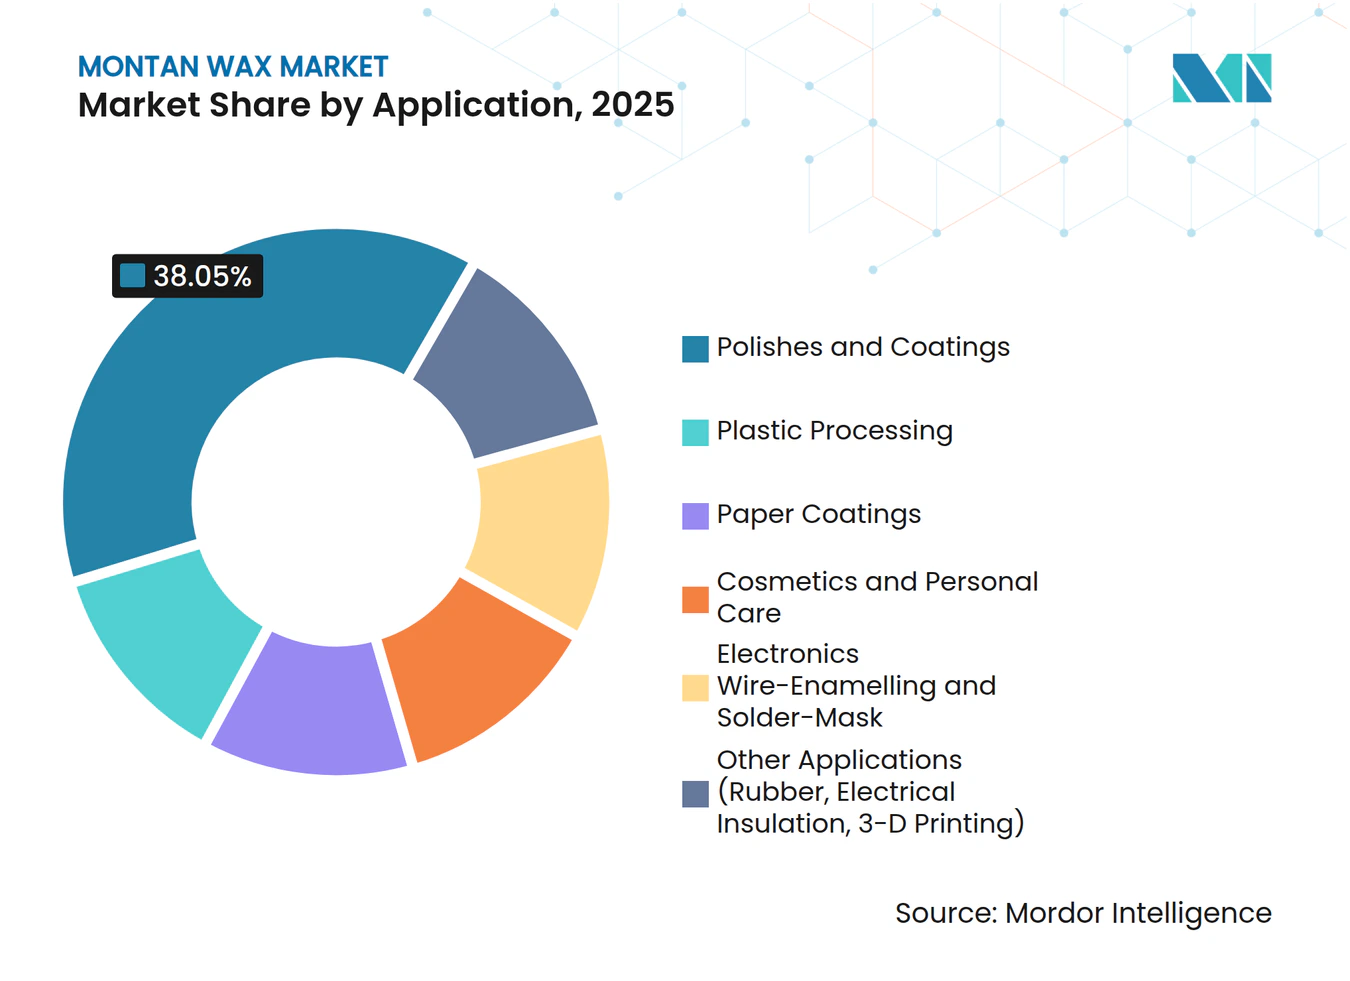
- Par application, les cirages et revêtements ont représenté 38,05 % de la taille du marché de la cire de montan en 2025, tandis que le segment des cosmétiques et soins personnels devrait croître au taux le plus rapide de 3,60 % de 2026 à 2031.
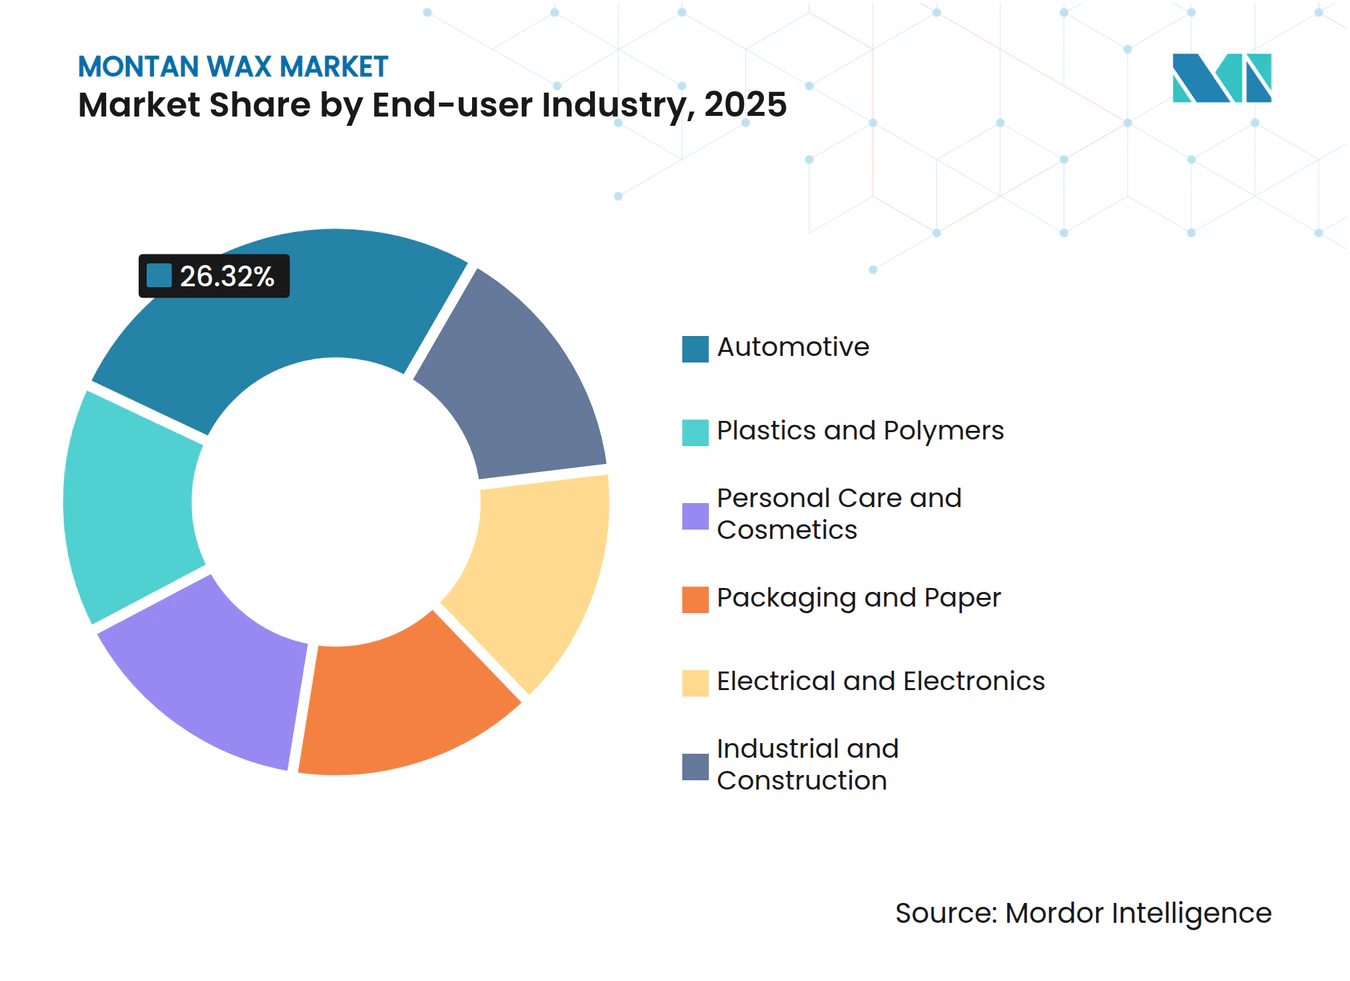
- Par utilisateur final, l'automobile a représenté 26,32 % de la taille du marché de la cire de montan en 2025, tandis que les soins personnels devraient se développer à un CAGR de 3,56 % entre 2026 et 2031.
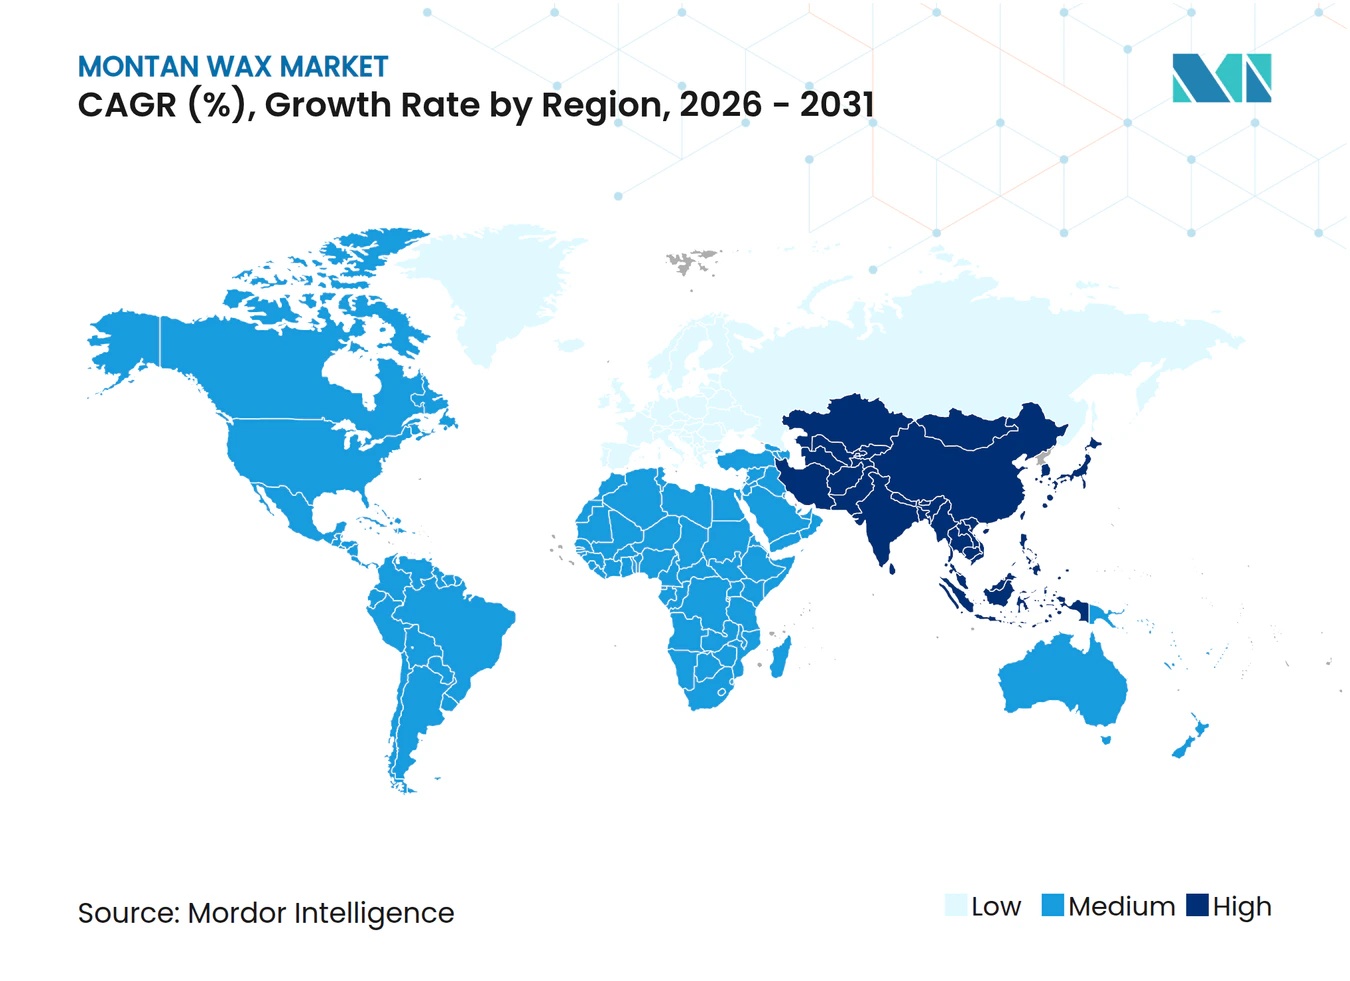
- Par géographie, l'Asie-Pacifique a représenté 42,20 % du volume en 2025 et est en bonne voie pour un CAGR de 3,51 % de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Utilisation croissante dans les cirages automobiles et les formulations de détailing | +0.8% | Mondial, porté par les pôles automobiles d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande croissante en tant que lubrifiant/agent de démoulage dans les thermoplastiques | +0.7% | Mondial, plus élevé dans les pôles de transformation des plastiques en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption croissante dans les émulsions cosmétiques et de soins personnels | +0.6% | Mondial, porté par l'Europe, l'Amérique du Nord et l'Asie-Pacifique émergente | Moyen terme (2 à 4 ans) |
| Adoption rapide dans les modificateurs de surface pour filaments d'impression 3D | +0.2% | Amérique du Nord, Europe et certains centres d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Utilisation dans l'encapsulation de barrières pour déchets dangereux | +0.1% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Utilisation Croissante dans les Cirages Automobiles et les Formulations de Détailing
À mesure que l'esthétique des véhicules gagne en importance, la demande de mélanges de cires premium offrant un brillant profond, une résistance aux UV et une application rapide a fortement augmenté. Dans ce contexte, les formulateurs se tournent de plus en plus vers les grades de cire de montan à point de fusion élevé. Ces grades résistent non seulement aux attaques des détergents, mais maintiennent également les films protecteurs lors des lavages automatisés, ce qui prolonge les intervalles d'entretien et accroît la valeur perçue. Le marché de la cire de montan bénéficie de la technologie de dispersion en phase aqueuse, qui respecte les normes à faible teneur en composés organiques volatils (COV) sans compromettre le brillant. Cela est particulièrement important pour les détaillants en Amérique du Nord et en Europe, où la surveillance réglementaire est stricte. Pendant ce temps, en Chine et en Inde, une classe moyenne en pleine expansion alimente une forte croissance du détailing professionnel, stimulant une croissance à deux chiffres de la consommation dans les centres de mélange régionaux. Par ailleurs, les fabricants de pâtes à polir tirent parti de la synergie de la cire de montan avec la silice, l'alumine et les micro-abrasifs polymères. Cela leur permet de concevoir des composés en une seule étape qui non seulement corrigent mais protègent également les surfaces peintes, entraînant une augmentation des charges en cire par unité.
Demande Croissante en tant que Lubrifiant/Agent de Démoulage dans les Thermoplastiques
Les transformateurs de plastiques à grand volume privilégient un flux de fusion régulier et des temps de cycle rapides. En ajoutant entre 0,5 % et 3 % de cire de montan, ils atteignent ces objectifs et réduisent notablement le dépôt en surface, en particulier dans les applications à fort cisaillement comme les profilés en polychlorure de vinyle et en polyéthylène téréphtalate. Dans la région Asie-Pacifique, les installations d'extrusion et de moulage par injection fonctionnent à pleine capacité pour répondre à la demande croissante de l'emballage et de l'électronique. Ces installations se tournent de plus en plus vers les cires de montan blanchies et oxydées. Ces cires offrent des avantages de lubrification interne sans sacrifier la clarté ni la résistance mécanique. Les grades modifiés, notamment le montanate de calcium, facilitent non seulement la dispersion des pigments, mais renforcent également le marché de la cire de montan, offrant aux producteurs de mélanges-maîtres colorés une plus grande flexibilité de conception. À mesure que les biopolymères comme l'acide polylactique gagnent en popularité, la cire de montan estérifiée se distingue par sa compatibilité polaire, permettant aux transformateurs de maintenir leur productivité sur leurs équipements actuels.
Adoption Croissante dans les Émulsions Cosmétiques et de Soins Personnels
À mesure que les revendications de beauté propre et les tendances d'étiquetage vegan gagnent du terrain, les formulations d'ingrédients favorisent de plus en plus les agents structurants d'origine naturelle et axés sur la performance. Les cires de montan raffinées répondent à ce défi, permettant la création de sticks brillants, de mascaras filmogènes et de rouges à lèvres résistants au transfert, le tout à des niveaux de dosage minimaux. Les formulateurs européens apprécient la capacité de la cire de montan à créer des baumes anhydres stables, résistants aux températures de stockage estivales sans risque de transpiration, ce qui lui confère un avantage sur les cires botaniques plus douces. En Amérique du Nord, les grandes marques mettent en avant l'origine minérale de leurs grades blanchis, les distinguant de leurs homologues dérivés du palmier. Pendant ce temps, les marchés asiatiques montrent une préférence pour les systèmes hybrides, où la cire de montan est co-gélifiée avec de la cire de son de riz, améliorant à la fois le rendu et le glissant. Par conséquent, le marché de la cire de montan sécurise des volumes supplémentaires tout en capturant des prix premium.
Adoption Rapide dans les Modificateurs de Surface pour Filaments d'Impression 3D
Les filaments enrichis en cire propriétaires deviennent importants dans la modélisation par dépôt de matière fondue, car ils contribuent à réduire la viscosité à l'état fondu, à limiter le gauchissement et à obtenir une finition de surface plus lisse pour faciliter le post-traitement. Les grades de cire de montan modifiés, qui offrent une stabilité thermique jusqu'à 90 °C, s'alignent parfaitement avec les fenêtres d'extrusion du PLA et de l'ABS, minimisant ainsi le risque de bouchage des buses. En Europe et aux États-Unis, les fabricants d'imprimantes industrielles intègrent désormais des filaments lubrifiés à la cire de montan avec leurs unités de bureau, ciblant spécifiquement les utilisateurs de prototypes d'ingénierie. Cette stratégie a conduit à l'émergence de niches de demande réduites mais évolutives, garantissant la pertinence technologique du marché de la cire de montan.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réserves limitées de lignite et restrictions minières | –0.5% | Europe (Allemagne en premier lieu), répercussions sur la chaîne d'approvisionnement mondiale | Court terme (≤ 2 ans) |
| Menace de substitution par des cires synthétiques et biosourcées | –0.4% | Mondial, plus fort dans l'Union européenne et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Durcissement des limites EU-REACH sur les traces de HAP dans les cires | –0.2% | Europe, répercussions sur les marchés d'exportation | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réserves Limitées de Lignite et Restrictions Minières
Les gisements de lignite allemands, connus pour leur production de cire de montan brute, font face à l'épuisement des ressources et à un durcissement des réglementations environnementales. Ces défis surviennent à un moment où la demande en aval se diversifie[1]. Bien que ROMONTA opère avec une approche intégrée, sa structure verticalement alignée se heurte aux limites finies du minerai accessible. Par ailleurs, les réglementations européennes sur la tarification du carbone devraient passer de 45 EUR à 55 EUR par tonne de CO₂ d'ici 2025. Cette augmentation des coûts de production fait monter les prix au comptant, suscitant des inquiétudes parmi les transformateurs d'Amérique du Nord et d'Asie qui dépendent des matières premières importées. En conséquence, le marché de la cire de montan connaît des délais de livraison prolongés, entraînant une accumulation de stocks et des achats anticipés dans les réseaux de distribution.
Menace de Substitution par des Cires Synthétiques et Biosourcées
Les propriétaires de marques grand public favorisent de plus en plus les options renouvelables ou à faible empreinte carbone, telles que les cires de son de riz et Fischer-Tropsch, pour les emballages en contact alimentaire, les articles de soins personnels et les produits de grande consommation. L'approbation récente de Clariant à l'échelle de l'Union européenne permet aux transformateurs d'utiliser jusqu'à 0,3 % de cire de son de riz dans les plastiques rigides, offrant une alternative conforme immédiate et réduisant la dépendance aux matériaux dérivés du lignite. En conséquence, le marché de la cire de montan est contraint de se différencier par la valeur, en mettant l'accent sur la rentabilité, les points de fusion élevés et un historique de performance dans des applications industrielles exigeantes couvrant plusieurs décennies.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type :
Les Grades Modifiés Captent la Prime Tandis que le Brut Domine les VolumesEn 2025, le matériau brut a représenté 60,24 % de la part du marché de la cire de montan, tirant parti de sa rentabilité pour sécuriser des contrats dans les modificateurs d'asphalte, l'hydrophobisation des panneaux de plâtre et les agents de démoulage pour fonderie. Cependant, le marché évolue vers les dérivés estérifiés et oxydés. Ces dérivés sont de plus en plus prisés par les secteurs des cosmétiques, des biopolymères et de l'électronique, qui privilégient des attributs tels qu'une couleur plus claire, une odeur réduite et des plages de point de fusion spécifiques. Les grades modifiés, progressant à un CAGR de 3,45 %, stimulent également les avancées dans l'impression 3D et le filage de fibres à haute température, renforçant le marché global de la cire de montan. Grâce à une adaptation chimique telle que l'ajustement de l'indice d'acide et la saponification partielle, les formulateurs peuvent atteindre des cibles rhéologiques de niche inaccessibles avec la cire brute, justifiant des prix premium et, dans certains cas, la conclusion d'accords d'enlèvement à long terme.
Même lorsque la différence de coût peut dépasser 30 %, les utilisateurs finaux, privilégiant la conformité réglementaire et le positionnement de marque, absorbent volontiers la dépense supplémentaire. Cela est particulièrement vrai lorsque l'alternative implique de revoir entièrement une formulation pour s'adapter à un modificateur rhéologique différent. En conséquence, la cire de montan modifiée bénéficie d'une marge bénéficiaire qui dépasse sa contribution en volume, protégeant les fournisseurs des fluctuations des coûts des matières premières et soulignant la justification d'investissements soutenus en R&D sur le marché de la cire de montan.



Par Application :
Les Cosmétiques Dépassent les Cirages Malgré une Base Plus RéduiteEn 2025, les cirages et revêtements ont représenté 38,05 % de la consommation, maintenant leur position de plus grand segment du marché de la cire de montan. Les cires automobiles, les produits d'entretien du bois et les finitions pour sols continuent de privilégier la cire de montan pour sa combinaison de brillant élevé, de résistance aux rayures et de propriétés hydrofuges. Bien qu'il s'agisse actuellement d'un segment plus réduit, le secteur des cosmétiques et des soins personnels devrait croître à un taux annuel de 3,60 % jusqu'en 2031, soutenu par un positionnement à étiquette propre et des initiatives de certification vegan. Cette trajectoire de croissance suggère que le marché de la cire de montan pour les cosmétiques progressera plus rapidement que le marché global, porté par des valeurs unitaires premium et des marges plus élevées par rapport aux applications industrielles.
La cire de montan joue un double rôle de lubrifiant interne et externe dans les plastiques techniques, permettant aux compoundeurs d'obtenir des réductions de temps de cycle allant jusqu'à 20 % sur des équipements plus anciens. Bien que les revêtements barrières pour papier et carton conservent leur importance, ils sont de plus en plus concurrencés par des cires synthétiques sans PFAS qui répondent aux normes de recyclabilité. Cependant, les innovations dans les émulsions hybrides, où la cire de montan confère l'hydrophobicité et les amidons assurent la liaison, garantissent que le marché de la cire de montan reste actif dans ce domaine.

Par Secteur Utilisateur Final :
L'Automobile Domine, l'Électronique Comble l'ÉcartL'automobile a représenté 26,32 % de la taille du marché de la cire de montan en 2025, grâce à l'utilisation de cirages premium lors du détailing des véhicules neufs et de l'entretien du marché secondaire. Les constructeurs automobiles de luxe appliquent des produits d'étanchéité riches en cire dans leurs concessions pour garantir les garanties de finition de peinture, assurant une demande de base indépendamment des fluctuations des ventes de voitures particulières. Le développement à grande échelle des véhicules électriques ajoute de nouveaux sous-segments tels que les films composites céramique et cire conçus pour réduire les coefficients de traînée.
Portés par les tendances de la beauté propre, une demande croissante de certification ECOCERT et des formulations innovantes dans les produits en stick, les émulsions et les cosmétiques de couleur, le secteur des soins personnels et des cosmétiques connaît un taux de croissance robuste de 3,56 % de CAGR. La gamme WARADUR de Völpker répond à un large éventail d'applications de soins personnels, de la cire capillaire et des écrans solaires au mascara, à l'eye-liner et aux gommages. Notamment, WARADUR XE est conçu pour les enrobages de comprimés et de dragées, servant à la fois les industries pharmaceutique et confiserie. La transformation des plastiques et des polymères reste un groupe d'utilisateurs de taille moyenne stable, où la cire de montan soutient les mélanges à contenu recyclé en atténuant les pics de viscosité. Les produits chimiques de construction intègrent également la cire dans les adjuvants hydrofuges pour les surfaces cimentaires exposées aux cycles de gel-dégel.
Analyse Géographique
Marché de la Cire de Montan en Asie-Pacifique
En 2025, l'Asie-Pacifique représentait 42,20 % du volume, portée par une chaîne d'approvisionnement automobile robuste en Chine et au Japon, ainsi que par un secteur de fabrication de produits de soin personnel en plein essor en Inde et en ASEAN[2]. Dans la région, les produits de détailing automobile s'orientent vers des cires en spray premium et des polishes à base de céramique, qui dépendent tous deux de la cire de montan pour leur intégrité de film. Les marques coréennes de K-beauty mélangent la cire de montan avec de la cire de son de riz, trouvant un équilibre entre durabilité et performance, ce qui indique une tendance à la coexistence plutôt qu'à la substitution pure et simple.
Marché de la Cire de Montan en Amérique du Nord
L'Amérique du Nord, avec ses circuits de distribution bien établis et une forte culture du soin automobile en DIY, continue d'afficher une demande soutenue, même avec l'essor des revêtements céramiques. En réponse aux réglementations strictes sur les COV et les PFAS, les formulateurs se tournent vers des dispersions de montan en phase aqueuse, obtenant un brillant similaire sans solvants, ce qui renforce le marché régional de la cire de montan. Par ailleurs, le secteur mexicain en expansion de la transformation des plastiques importe des grades raffinés pour ses biens de consommation moulés par injection, consolidant ainsi la consommation du continent.
Marché de la Cire de Montan en Europe
L'Europe est à la fois le berceau et un terrain d'expérimentation du marché de la cire de montan. Alors que des producteurs allemands comme ROMONTA et Völpker établissent des normes mondiales en matière de qualité et d'expertise, des défis tels que les mécanismes de tarification du carbone et l'épuisement du lignite freinent leur expansion. Parallèlement, les contraintes réglementaires de l'UE stimulent des initiatives de R&D visant à produire des grades à faible teneur en HAP et conformes au contact alimentaire. Un pivot réussi dans ce domaine pourrait ouvrir la voie à de nouvelles opportunités de croissance. À l'avenir, les menaces potentielles de substitution pourraient inciter les entreprises européennes à former des coentreprises en Asie, où les contraintes d'approvisionnement en matières premières sont moins prononcées.
Paysage Concurrentiel
Concentration du Marché
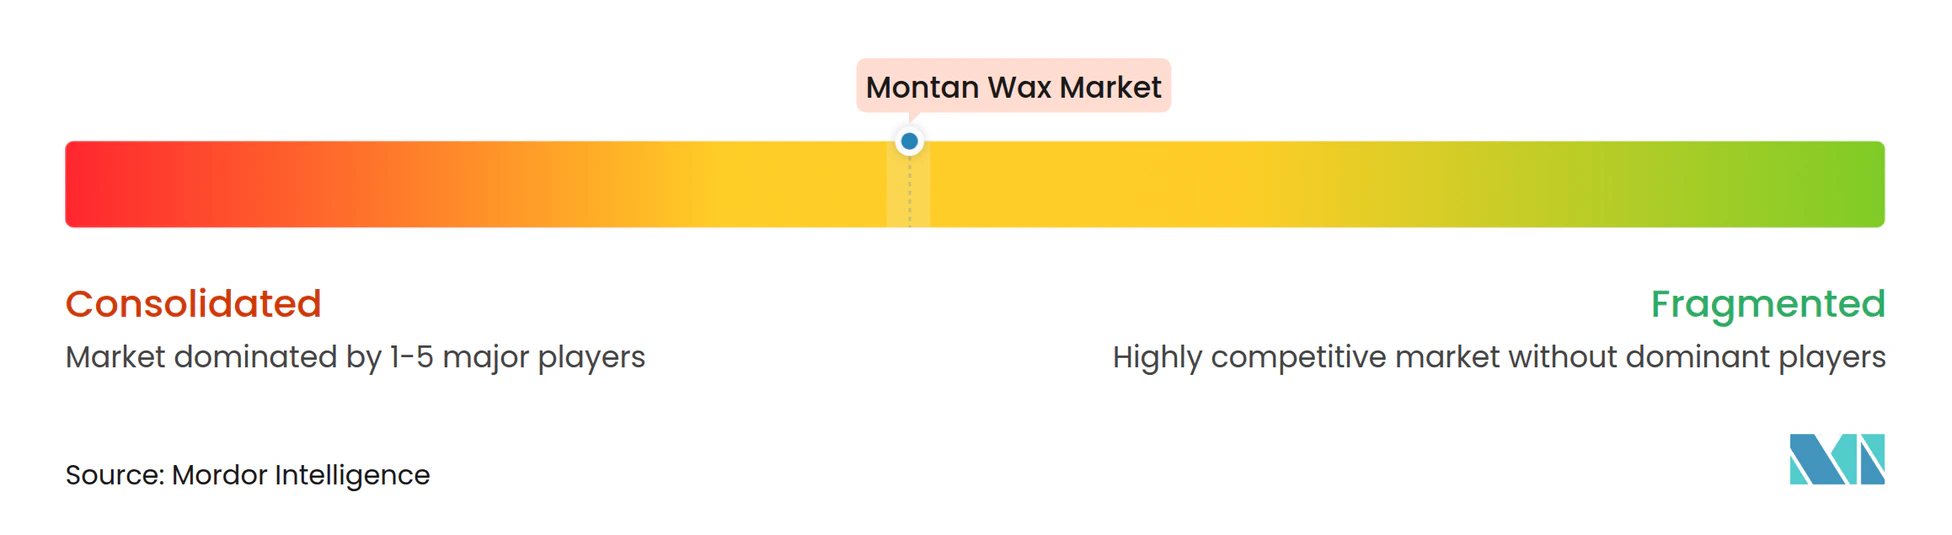
Sur le marché de la cire de montan, quelques acteurs intégrés et spécialisés dominent, bien que le paysage reste modérément consolidé. ROMONTA, le principal producteur mondial de cire brute, a tiré parti d'une concession minière centenaire, exploitant une installation d'extraction dédiée et des unités de formulation en aval qui desservent 23 pays. Clariant, s'appuyant sur son solide réseau mondial d'approvisionnement et une présence continentale étendue, a positionné la cire de montan parmi ses 20 matériaux les plus importants en termes de part de coût, tout en menant les innovations dans les grades modifiés et bio-hybrides.
Des spécialistes comme Völpker, Deurex, Koster Keunen et Poth Hille se concentrent sur la performance spécifique aux applications. Ils fournissent des variantes blanchies, oxydées ou estérifiées adaptées aux cosmétiques, aux encres et à la transformation des polymères. Les nouveaux entrants sur le marché de la cire de montan, notamment les innovateurs en biocires, mélangent de la cire de son de riz ou de tournesol avec des bases de cire de montan pour créer des propriétés hybrides. Cette évolution pousse les acteurs établis à former des alliances stratégiques ou à poursuivre des acquisitions ciblées. L'acquisition par Paramelt d'une participation majoritaire dans Kahl en février 2026 en est un exemple concret, illustrant la tendance à la consolidation et l'ambition d'unifier les cires naturelles sous un seul parapluie technique.
Des institutions de recherche comme le Laboratoire national de Brookhaven et l'Université d'État du Michigan sont à l'avant-garde d'initiatives allant au-delà des applications conventionnelles. Elles explorent des voies telles que l'encapsulation des déchets nucléaires et les revêtements papier sans PFAS. Ces innovations promettent non seulement de diversifier les sources de revenus, mais renforcent également les barrières à l'entrée grâce à une expertise exclusive. Les fournisseurs capables de certifier des caractéristiques telles que la résistance aux rayonnements ou la biodégradabilité sont en mesure de décrocher des contrats lucratifs, assurant la vitalité du marché de la cire de montan à moyen terme, même lorsque les segments traditionnels comme l'automobile et le polissage atteignent leur maturité.
Leaders du Secteur de la Cire de Montan
-
Clariant
-
ROMONTA GmbH
-
TianshiWax
-
VÖLPKER SPEZIALPRODUKTE GMBH
-
Yunphos
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Cire de Montan Entreprises couvertes dans ce rapport
- AmeriLubes LLC
- Blended Waxes Inc.
- Brother ( Japan )
- Carmel Industries
- Clariant
- Deurex AG
- Dhariwal Corp Ltd.
- Excel International
- Huber Engineered Materials
- Koster Keunen
- Paraffinwaxco Inc.
- Poth Hille
- Pramelt B.V.
- ROMONTA Group
- Strahl & Pitsch Inc.
- Ter Hell & Co. GmbH
- TianshiWax
- Völpker Spezialprodukte GmbH
- Volwax (Yunnan Shangcheng)
- Yunphos
Développements industriels récents dans Marché de la Cire de Montan
- Février 2026 : Clariant a reçu l'approbation de l'Union européenne pour les additifs de cire de son de riz Licocare à hauteur de 0,3 % maximum dans les plastiques en contact alimentaire, proposant une alternative renouvelable affichant une empreinte carbone inférieure de 70 % à celle de la cire de montan.
- Février 2026 : Paramelt a acquis une participation majoritaire dans le fabricant allemand de cires naturelles Kahl afin d'approfondir son portefeuille de cires d'origine naturelle pour les secteurs de la beauté, de l'entretien de la maison et de l'alimentation.
Périmètre du Rapport sur le Marché Mondial de la Cire de Montan
La cire de montan est une cire dure d'origine naturelle, extraite par solvant à partir de lignite (charbon brun), appréciée pour son point de fusion élevé, sa stabilité et son brillant élevé. Principalement utilisée dans les cirages, les plastiques et les revêtements, la cire de montan agit comme lubrifiant, agent de démoulage et agent d'amélioration de la consistance.
Le marché de la cire de montan est segmenté par type, application et secteur utilisateur final. Par type, le marché est segmenté en cire de montan brute, cire de montan blanchie/raffinée et cire de montan modifiée/estérifiée. Par application, le marché est segmenté en cirages et revêtements, transformation des plastiques, revêtements papier, cosmétiques et soins personnels, émaillage de fils et masque de soudure pour l'électronique, et autres applications (incluant le caoutchouc, l'isolation électrique et l'impression 3D). Par secteur utilisateur final, le marché de la cire de montan est segmenté en automobile, plastiques et polymères, soins personnels et cosmétiques, emballage et papier, électricité et électronique, et industriel et construction. Le rapport couvre également la taille du marché et les prévisions pour la cire de montan dans 17 pays à travers le monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de volume (tonnes).
Aperçu de la segmentation
| Cire de Montan Brute |
| Cire de Montan Blanchie / Raffinée |
| Cire de Montan Modifiée / Estérifiée |
| Cirages et Revêtements |
| Transformation des Plastiques |
| Revêtements Papier |
| Cosmétiques et Soins Personnels |
| Émaillage de Fils et Masque de Soudure pour l'Électronique |
| Autres Applications (Caoutchouc, Isolation Électrique, Impression 3D) |
| Automobile |
| Plastiques et Polymères |
| Soins Personnels et Cosmétiques |
| Emballage et Papier |
| Électricité et Électronique |
| Industriel et Construction |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays Nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type | Cire de Montan Brute | |
| Cire de Montan Blanchie / Raffinée | ||
| Cire de Montan Modifiée / Estérifiée | ||
| Par Application | Cirages et Revêtements | |
| Transformation des Plastiques | ||
| Revêtements Papier | ||
| Cosmétiques et Soins Personnels | ||
| Émaillage de Fils et Masque de Soudure pour l'Électronique | ||
| Autres Applications (Caoutchouc, Isolation Électrique, Impression 3D) | ||
| Par Secteur Utilisateur Final | Automobile | |
| Plastiques et Polymères | ||
| Soins Personnels et Cosmétiques | ||
| Emballage et Papier | ||
| Électricité et Électronique | ||
| Industriel et Construction | ||
| Par Géographie | Asie-Pacifique | Chine |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays Nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Traitées dans le Rapport
Quel est le volume projeté pour le marché de la cire de montan en 2031 ?
La taille du marché de la cire de montan devrait passer de 70,69 kilotonnes en 2025 à 72,60 kilotonnes en 2026, pour atteindre 83,51 kilotonnes d'ici 2031, avec un CAGR de 2,84 % sur la période 2026-2031.
À quelle vitesse la demande de cire de montan progresse-t-elle en Asie-Pacifique ?
La consommation en Asie-Pacifique progresse à un CAGR de 3,51 % jusqu'en 2031, le taux le plus élevé parmi toutes les régions.
Quel segment d'application connaît la croissance la plus rapide ?
Les cosmétiques et les soins personnels devraient croître à un taux annuel de 3,60 %, dépassant les utilisations traditionnelles de polissage.
Pourquoi les grades de cire de montan modifiée gagnent-ils du terrain ?
Les variantes estérifiées et oxydées offrent une couleur plus claire, une odeur réduite et une meilleure compatibilité avec les polymères polaires, entraînant un CAGR de 3,45 % jusqu'en 2031.