
Taille et part du marché de la cire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 4.72 Millions de tonnes |
| Volume du Marché (2031) | 5.40 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 2.74 % |
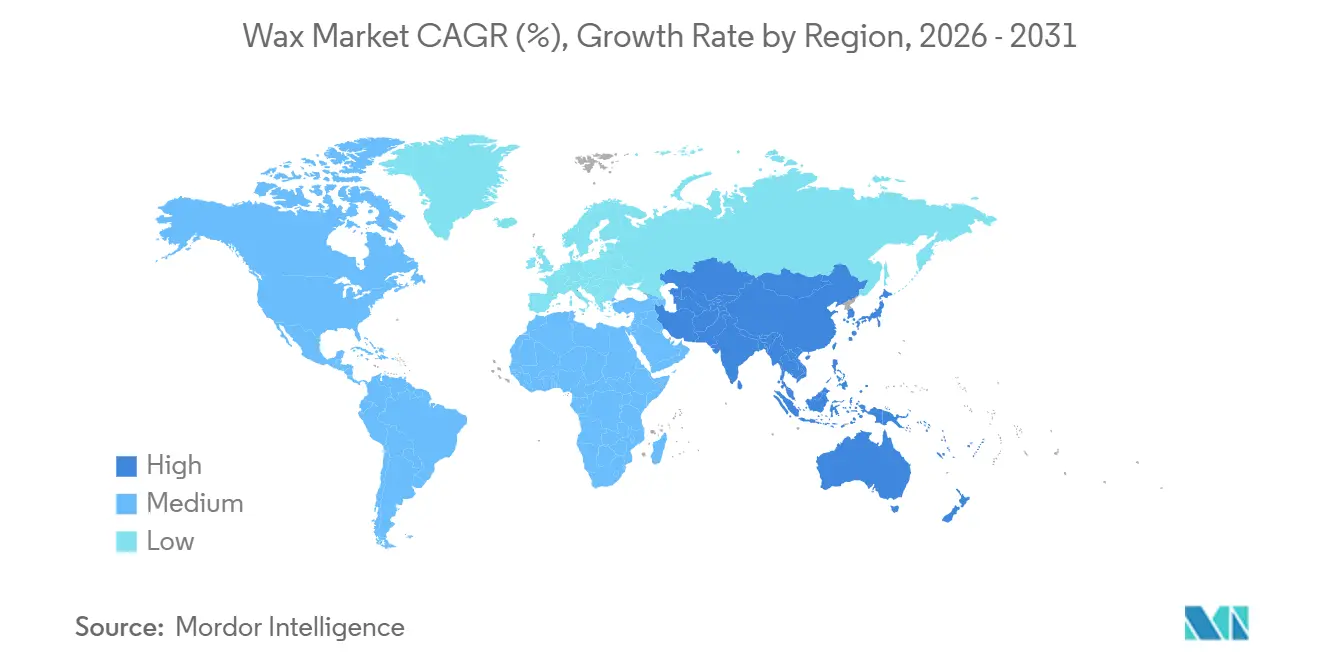
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la cire par Mordor Intelligence
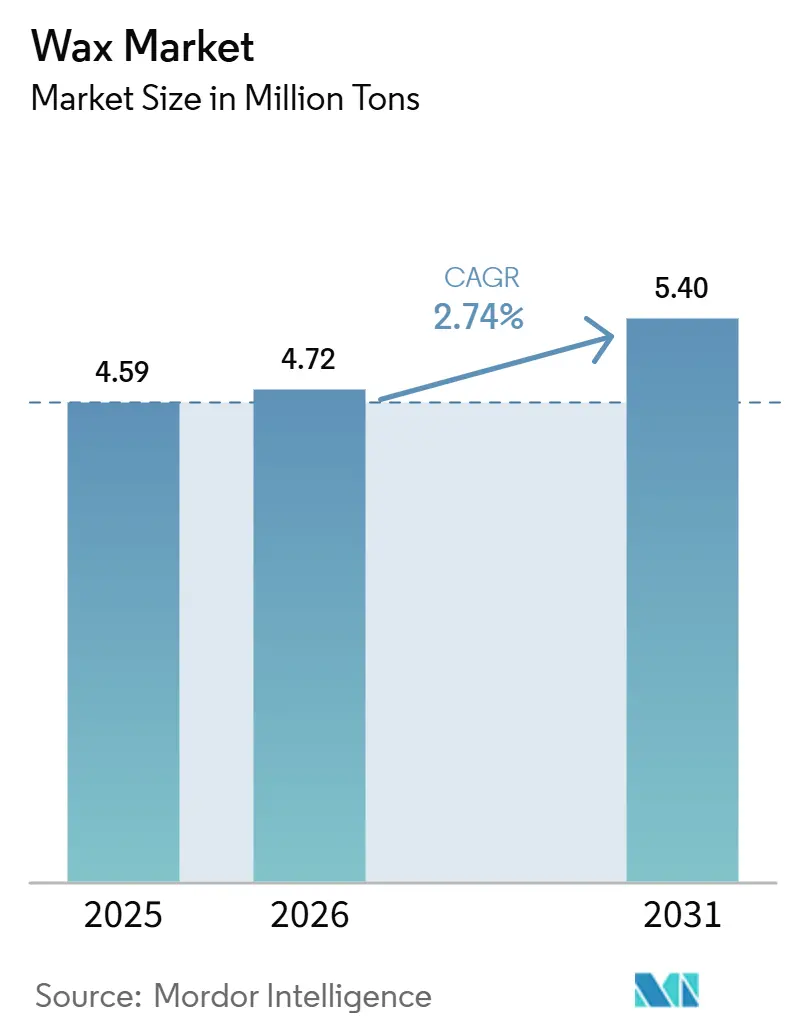
La taille du Marché de la Cire devrait s'étendre de 4,59 millions de tonnes en 2025 et 4,72 millions de tonnes en 2026 à 5,40 millions de tonnes d'ici 2031, à un CAGR de 2,74 % durant la période de prévision (2026-2031). La croissance est ancrée par la grande base de production de l'Asie-Pacifique, l'essor des bougies haut de gamme en Amérique du Nord, et les reformulations à étiquette propre menées par les marques en Europe. Les raffineurs intégrés exploitent les flux de cire brute à faible coût, tandis que les fournisseurs spécialisés accélèrent les innovations Fischer–Tropsch (FT) à faible émission de carbone pour défendre leurs marges. Les équilibres offre-demande dépendent également du développement des craqueurs d'éthane aux États-Unis, qui comprime les coûts de la cire de polyéthylène, ainsi que des limites en HAP de l'Union européenne qui favorisent les grades de plus haute pureté. Les opportunités inexploitées se trouvent dans les séparateurs de batteries lithium-ion et les cires FT biosourcées produites à partir de CO₂ capturé.
Points Clés du Rapport
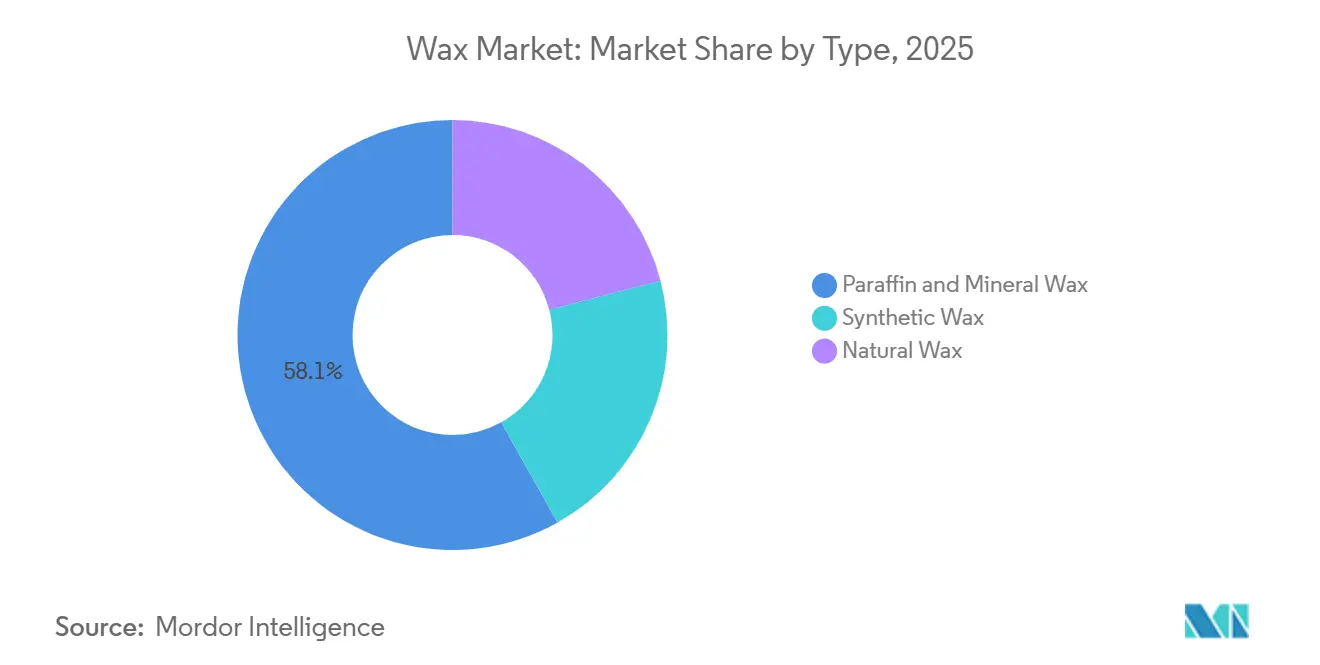
- Les cires de paraffine et minérales ont représenté 58,12 % de la part du marché de la cire en 2025, tandis que les cires naturelles devraient croître à un CAGR de 3,45 % jusqu'en 2031.
- La fabrication de bougies a capté 60,32 % du volume en 2025, mais les cosmétiques progressent au CAGR le plus rapide de 3,68 % jusqu'en 2031.
- Les grades industriels ont représenté 65,24 % du volume en 2025, mais les grades cosmétiques et pharmaceutiques sont en voie d'atteindre un CAGR de 3,39 % jusqu'en 2031.
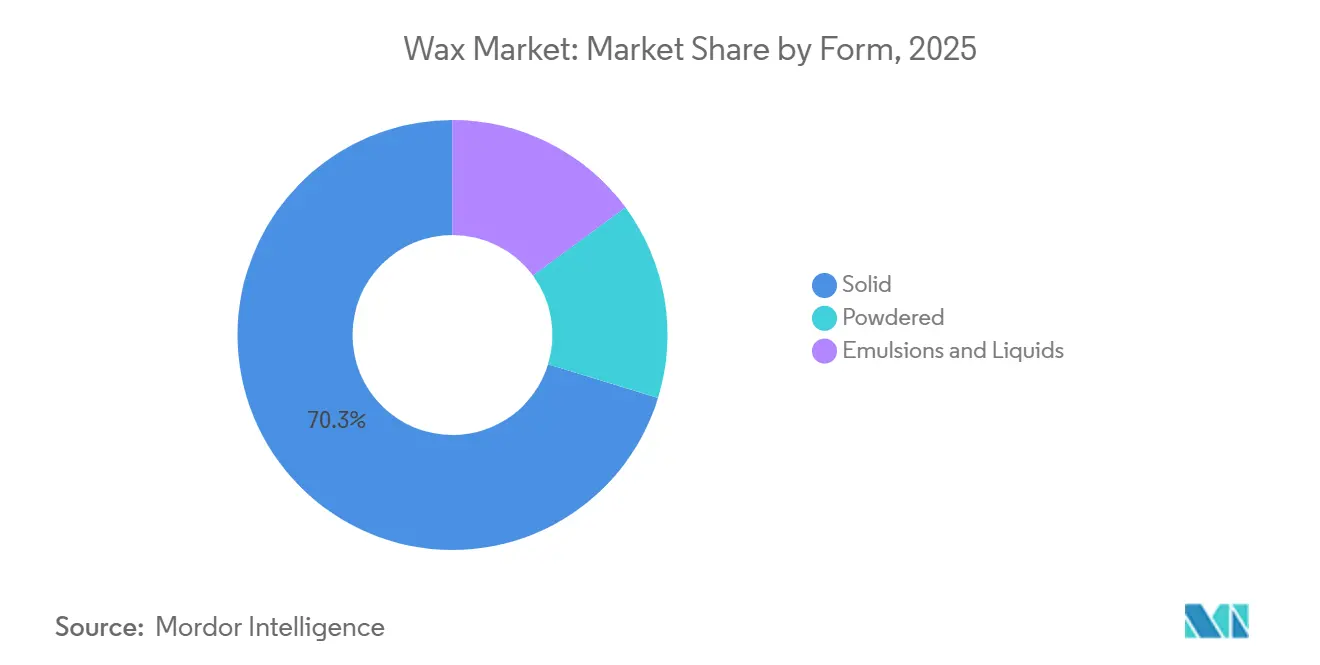
- Les cires solides ont représenté 70,26 % du volume en 2025, tandis que les émulsions et les liquides se développeront à un CAGR de 3,31 % jusqu'en 2031.
- L'Asie-Pacifique a représenté 45,54 % du volume en 2025 et devrait enregistrer le CAGR le plus rapide de 3,27 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor du commerce électronique en Asie-Pacifique stimulant la demande d'emballages thermofusibles et de cires FT | +0.9% | Chine, Inde, ASEAN ; répercussions sur l'Amérique du Nord | Moyen terme (2-4 ans) |
| Cosmétiques à étiquette propre en Europe accélérant le passage aux cires végétales et à base de cire d'abeille | +0.6% | Allemagne, France, Royaume-Uni ; expansion vers l'Amérique du Nord | Long terme (≥4 ans) |
| Développement des craqueurs d'éthane en Amérique du Nord réduisant la courbe de coût de la cire de polyéthylène | +0.5% | États-Unis, Canada ; bénéfice indirect pour les importateurs d'Asie-Pacifique | Court terme (≤2 ans) |
| Premiumisation des bougies et tendance bien-être élargissant la demande mondiale de paraffine | +0.4% | Mondial, gains précoces en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Oléogels biosourcés remplaçant les graisses saturées par des cires naturelles | +0.3% | Europe, Amérique du Nord, Brésil | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
L'essor du commerce électronique en Asie-Pacifique stimule la demande d'emballages thermofusibles et de cires FT
La consommation de cire en Asie-Pacifique croît de manière significative en raison de l'industrialisation rapide de la région. Les exportations chinoises mensuelles de paraffine ont atteint 70 800 tonnes en mai 2025, témoignant d'une forte demande en aval de la part des transformateurs d'emballages[1]. Sasol a lancé SASOLWAX LC100 en août 2024, réduisant l'empreinte carbone du produit de 35 % pour cibler les emballages de commerce électronique haut de gamme. Le Ceridust 1310 à base de son de riz de Clariant, lancé en avril 2025, garantit les performances des encres d'impression avec des indicateurs de durabilité améliorés. En l'absence de réglementation stricte spécifique à la cire, la certification ISO 9001 et les rapports carbone des marques influencent désormais la sélection des fournisseurs.
Les cosmétiques à étiquette propre en Europe accélèrent le passage aux cires végétales et à base de cire d'abeille
Les marques européennes reformulent leurs produits pour exclure les hydrocarbures synthétiques, stimulant la demande d'alternatives à base de cire de candelilla, de carnauba, de son de riz et de tournesol. Licocare RBW Vita réduit l'empreinte carbone de 80 % par rapport à la carnauba tout en reproduisant la dureté et le brillant, aidant les marques haut de gamme à atteindre leurs objectifs de portée 3. La cire d'abeille conserve un attrait multifonctionnel mais fait face à une substitution à mesure que les gammes véganes se multiplient, et la fluctuation de la production de miel complexifie la planification des approvisionnements. L'interdiction des microplastiques dans les cosmétiques à rincer par l'UE, effective en octobre 2028, oriente les choix de formulation vers des texturants naturels. Les coûts de conformité augmentent en vertu du règlement UE 1223/2009 et de REACH, mais ces mêmes règles soutiennent des prix de vente plus élevés pour les grades certifiés.
Le développement des craqueurs d'éthane en Amérique du Nord réduit la courbe de coût de la cire de polyéthylène
La production américaine d'éthane a atteint en moyenne 3,0 millions de barils par jour en mai 2024, soutenant des chaînes d'éthylène et de cire de polyéthylène compétitives[2]. L'expansion de Baytown d'ExxonMobil, prévue pour 2028, mélange des bases du groupe III avec des cires spéciales, dégageant une marge supplémentaire grâce aux opérations intégrées. La cire de polyéthylène à base de canne à sucre de Braskem illustre le potentiel renouvelable mais reste limitée en capacité au Brésil. La baisse des coûts des matières premières aux États-Unis réduit l'écart de prix avec la paraffine, stimulant la pénétration de la cire de polyéthylène dans l'emballage et les bougies. Les raffineurs européens, en revanche, quittent les carburants de base — comme en témoigne la transformation de la raffinerie de Wesseling de Shell — pour se tourner vers des spécialités à plus haute valeur ajoutée.
La premiumisation des bougies et la tendance bien-être élargissent la demande mondiale de paraffine
Les bougies haut de gamme nécessitent de la paraffine à point de fusion élevé pour une combustion prolongée et une diffusion supérieure du parfum, à un coût de matière première de 1,50 à 2,00 USD par kg, bien en deçà de la fourchette de 8 à 12 USD par kg de la cire d'abeille. Le positionnement bien-être maintient les ventes stables tout au long de l'année, avec des importations américaines de bougies parfumées en hausse de 5 % en glissement annuel en 2025. La Chine a produit 123 800 tonnes de paraffine en juillet 2025, dont la majeure partie a été acheminée vers des usines de bougies orientées à l'exportation. Les détaillants exigent de plus en plus des tests HAP par des tiers pour rester dans la limite de 50 mg/kg de l'UE, incitant les fournisseurs à investir dans des mises à niveau d'hydrotraitement. Les cires microcristallines, prisées pour leur capacité de rétention d'huile, gagnent également en popularité à mesure que les marques élargissent leurs gammes de produits pour inclure les fondants de cire.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Limites HAP REACH de l'Union européenne se resserrant sur la paraffine dans les jouets et les cosmétiques | -0.4% | UE-27, Royaume-Uni ; impact indirect sur les exportateurs vers l'UE | Court terme (≤2 ans) |
| Volatilité des prix du pétrole brut et du gaz comprimant les marges des cires synthétiques et de paraffine | -0.3% | Mondial, aigu en Europe et dans les pays importateurs dépendants de l'ASEAN | Court terme (≤2 ans) |
| Reformulations de cosmétiques végans substituant la cire d'abeille par des oléochimiques | -0.2% | Europe, Amérique du Nord, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les limites HAP REACH de l'Union européenne se resserrent sur la paraffine dans les jouets et les cosmétiques
À partir d'avril 2026, l'amendement REACH plafonne les hydrocarbures aromatiques polycycliques dans les cibles en argile, les jouets et les cosmétiques contenant de la paraffine à 50 mg/kg. La paraffine à base de cire brute présente une teneur en HAP intrinsèquement plus élevée, ce qui incite à des investissements dans l'hydrotraitement qui ajoutent 100 à 200 USD par tonne au coût. Le portefeuille d'additifs sans PFAS de Clariant s'inscrit dans ces changements, positionnant favorablement l'entreprise auprès des formulateurs haut de gamme. La restriction s'étend aux encres en contact alimentaire en vertu du règlement UE 1935/2004, où les tests de migration font désormais partie des audits fournisseurs. Les exportateurs asiatiques non soumis à REACH conservent un avantage en termes de coûts, mais les multinationales harmonisent de plus en plus leurs pratiques à l'échelle mondiale pour simplifier la conformité.
La volatilité des prix du pétrole brut et du gaz comprime les marges des cires synthétiques et de paraffine
Les marges de la paraffine chutent lorsque le pétrole brut se renforce plus rapidement que les craquages du fioul, tandis que les cires FT subissent la pression des pics de GNL au comptant. La division cires de Sasol a enregistré des dépréciations de 364 millions de ZAR en 2025, illustrant la sensibilité aux prix du gaz naturel. La disponibilité de la cire brute suit la demande d'huile lubrifiante ; toute baisse du kilométrage automobile resserre l'approvisionnement en matières premières pour les producteurs de paraffine. Les acteurs FT disposant de contrats gaziers à long terme — tels que Pearl GTL au Qatar — atténuent la volatilité mais restent exposés lorsque les ratios Brent/GNL évoluent défavorablement. Les indépendants plus petits se couvrent par le traitement à façon ou des accords de matières premières à prix fixe, bien que ceux-ci réduisent la flexibilité sur les marchés en plein essor.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la domination de la paraffine face à la disruption des cires naturellesLa paraffine représentait 58,12 % du volume de 2025, soutenue par une production chinoise de 2 millions de tonnes et un avantage de coût de 1,50 à 2,00 USD par kg. Les grades naturels, notamment la cire de canne à sucre, progressent à un CAGR de 3,45 %, le plus élevé parmi les types, les marques européennes privilégiant les cires d'origine végétale pour des étiquettes plus propres. Les cires synthétiques FT et polyéthylène occupent des niches haute performance dans les adhésifs thermofusibles et les revêtements. SASOLWAX LC100, dévoilé en 2024, réduit l'empreinte carbone de 35 %, élargissant l'attrait pour les emballages premium. La série Licocare à base de son de riz de Clariant illustre l'innovation bas carbone dans les cires naturelles, soulignant un glissement progressif vers l'abandon des grades purement minéraux.
La part de la Chine dans les exportations de paraffine maintient la liquidité du marché de la cire, mais le durcissement des normes HAP dans l'UE incite à des mélanges avec des fractions microcristallines purifiées. Si la paraffine reste reine dans la fabrication de bougies en raison de sa diffusion de parfum supérieure, les mélanges soja et noix de coco grignotent des parts dans les gammes véganes. Les fractions microcristallines servent les secteurs du caoutchouc de spécialité et des cosmétiques, obtenant des primes pour des points de fusion de 55 à 100 °C. La production brésilienne de carnauba de 17 844 tonnes confère aux fournisseurs de cires naturelles un pouvoir de négociation dans les discussions tarifaires. Collectivement, ces dynamiques présagent une érosion lente mais régulière de la part de marché de la paraffine dans le marché de la cire au cours de la prochaine décennie.



Par application :
les cosmétiques dépassent les bougies en termes de vitesse de croissanceLa fabrication de bougies a absorbé 60,32 % du volume en 2025, mais les cosmétiques se développeront le plus rapidement avec un CAGR de 3,68 % jusqu'en 2031, portés par les reformulations sans PFAS et véganes. L'emballage, porté par le commerce électronique en Asie-Pacifique, bénéficie de systèmes thermofusibles riches en cire. Les applications caoutchouc reposent sur la paraffine à environ 1 phr dans les formules de pneus pour contrer la fissuration par l'ozone. La cire d'abeille, la carnauba et la candelilla de grade cosmétique assurent l'émulsification et le brillant, justifiant des prix de 8 à 12 USD par kg.
La demande thermofusible soutient les fractions de polyéthylène et FT à distribution de poids moléculaire étroite. Les crayons, les produits d'entretien et l'isolation électrique représentent des débouchés de niche mais stables pour les grades microcristallins. Le Ceridust 1310 de Clariant introduit la cire de son de riz dans les encres d'impression, mettant en lumière l'innovation inter-applications. Les bougies d'inspiration bien-être, désormais vendues toute l'année, tirent la paraffine à point de fusion élevé, maintenant la domination des cires solides. La trajectoire de croissance supérieure des cosmétiques signale néanmoins que la taille du marché de la cire liée aux applications beauté captera une valeur incrémentale.
Par grade :
la cire industrielle en tête, les grades cosmétiques s'accélèrentLes grades industriels représentaient 65,24 % du volume en 2025, servant les adhésifs, le caoutchouc et les revêtements textiles. Les grades cosmétiques et pharmaceutiques, cependant, croîtront à un CAGR de 3,39 % jusqu'en 2031, à mesure que les seuils réglementaires pour les HAP et l'absorbance UV se resserrent en vertu de la FDA 21 CFR 172.886 et de l'UE E 903. La conformité au grade alimentaire exige également des contrôles de poids moléculaire en vertu de la FDA 172.888, augmentant les dépenses de contrôle qualité.
Les cires de carnauba et de son de riz obtiennent des primes pour leur statut GRAS, la carnauba se négociant autour de 10 USD par kg FOB Brésil. Les mises à niveau d'hydrotraitement augmentent les coûts de production de la paraffine, réduisant les écarts de prix et incitant les clients à monter en gamme de pureté. Le portefeuille sans PFAS de Clariant aide les formulateurs à réduire les risques avant les interdictions de microplastiques de 2028. Par conséquent, la taille du marché de la cire pour les matériaux de grade supérieur dépassera les volumes en vrac, amplifiant la dynamique valeur sur tonnage.
Par forme :
les cires solides dominent, les émulsions progressent dans l'emballageLes cires solides représentaient 70,26 % de l'offre en 2025, grâce aux normes de traitement des bougies, des cosmétiques et du caoutchouc. Les émulsions et les liquides, cependant, progresseront à un CAGR de 3,31 % car les lignes d'emballage privilégient les systèmes prêts à l'emploi à faible teneur en COV. La série LC Spray de Sasol, lancée en février 2025, réduit l'empreinte carbone de 32 % pour les utilisations de revêtements micronisés, soutenant le passage vers les dispersions aqueuses.
Les cires en poudre assurent le matage dans les revêtements en poudre, tandis que le polyéthylène oxydé liquide aide au traitement du PVC en réduisant le couple de fusion. Les transformateurs d'Asie-Pacifique préfèrent les émulsions pour la production de boîtes en carton ondulé afin de minimiser la consommation d'énergie, renforçant la demande de dispersions spéciales. Dans l'ensemble, la dynamique vers les liquides et les émulsions réduira progressivement la part de marché de la cire solide mais augmentera les marges globales.

Analyse géographique
Marché de la Cire en Asie-Pacifique
L'Asie-Pacifique contrôlait 45,54 % du volume mondial en 2025 et devrait se développer à un CAGR de 3,27 % — le plus élevé de toutes les régions — jusqu'en 2031, porté par la production de 2 millions de tonnes de la Chine et par le dynamisme de l'emballage pour le commerce électronique. Le taux d'utilisation des unités de cire de CNPC atteint en moyenne 90 %, ce qui souligne la fiabilité de l'approvisionnement. Les pôles indiens de bougies et de cosmétiques commencent à se substituer aux importations, mais restent encore tributaires des cargaisons de cire de fond de barril en provenance de Chine et du Moyen-Orient.
Marché de la Cire en Amérique du Nord
L'Amérique du Nord bénéficie d'un avantage concurrentiel lié au gaz de schiste : la parité de l'éthane avec le Henry Hub maintient la compétitivité de la cire de polyéthylène. Les ventes de bougies haut de gamme et les emballages à marque propre soutiennent la demande, tandis que le Mexique se positionne comme un transformateur à faible coût alimentant les circuits automobiles et de commerce électronique américains. La poursuite des expansions des vapocraqueurs d'éthane laisse entrevoir un avantage structurel sur les coûts d'approvisionnement pour le marché de la cire dans la région.
Marché de la Cire en EMEA et en Amérique du Sud
L'Europe fait face à des vents contraires : les limites HAP imposées par le règlement REACH poussent les fournisseurs à investir dans l'hydrotraitement, ce qui relève les seuils de rentabilité de 150 USD par tonne. Les initiatives en faveur des étiquettes propres en Allemagne et en France stimulent l'adoption des cires naturelles, mais les fermetures de raffineries — comme le pivot de Shell à Wesseling — resserrent l'approvisionnement local. L'Amérique du Sud s'appuie fortement sur la récolte de carnauba brésilienne de 17 844 tonnes pour ses recettes d'exportation, tandis que Petrobras valorise la paraffine en sous-produit de son système de raffinage de 1,851 million de barils par jour. Le Moyen-Orient et l'Afrique restent importateurs nets malgré l'abondance du brut : l'Arabie saoudite a importé 2 077 tonnes de cire en 2023, ce qui met en évidence un décalage entre la disponibilité des matières premières et les capacités de traitement spécialisé.
Analyse de la chaîne de valeur
La chaîne de valeur de la cire commence par des matières premières qui se répartissent en trois filières principales : les flux dérivés du pétrole (slack wax et autres sous-produits de raffinerie), les cires synthétiques (notamment les cires Fischer-Tropsch et à base de polyéthylène liées aux chaînes de valeur gas-to-liquids, coal-to-liquids et polymères), et les filières biosourcées (huiles végétales, son de riz et autres intrants agricoles). La disponibilité en amont est façonnée par les changements de configuration des raffineries et les rationalisations du Groupe I qui réduisent la production de cire pétrolière, tandis que les filières de cire agricole font face à la saisonnalité et aux cycles des matières premières (par exemple, les intrants à base de palme) qui peuvent limiter la continuité et compliquer la planification des stocks.
La conversion et la valorisation en milieu de chaîne impliquent le déshuilage, l'hydrotraitement et la purification pour obtenir des paraffines et des cires microcristallines de qualité supérieure, ainsi que la micronisation ou l'émulsification pour les revêtements, les encres et les adhésifs d'emballage. En aval, les formulateurs et transformateurs spécialisés (bougies, emballages, cosmétiques, caoutchouc et revêtements) exigent de plus en plus des spécifications plus strictes et une qualification des fournisseurs, avec des délais de 6 à 12 mois couramment cités pour les nouvelles qualités spécialisées, en particulier lorsque les tests de conformité au contact alimentaire ou cosmétique font partie du processus d'intégration. La distribution repose sur des distributeurs de produits chimiques spécialisés et des partenariats régionaux élargis (par exemple, Biesterfeld élargissant ses droits de distribution avec DEUREX en Europe en janvier 2025), tandis que de nouvelles initiatives de capacité et de localisation (comme Gulbrandsen annonçant une expansion de la capacité de cire de polyéthylène et une installation de polymères fonctionnels à Dahej, en Inde, avec une exploitation prévue pour mi-2026) visent à améliorer la fiabilité de l'approvisionnement et à réduire les délais pour les transformateurs.
Paysage concurrentiel
Concentration du Marché
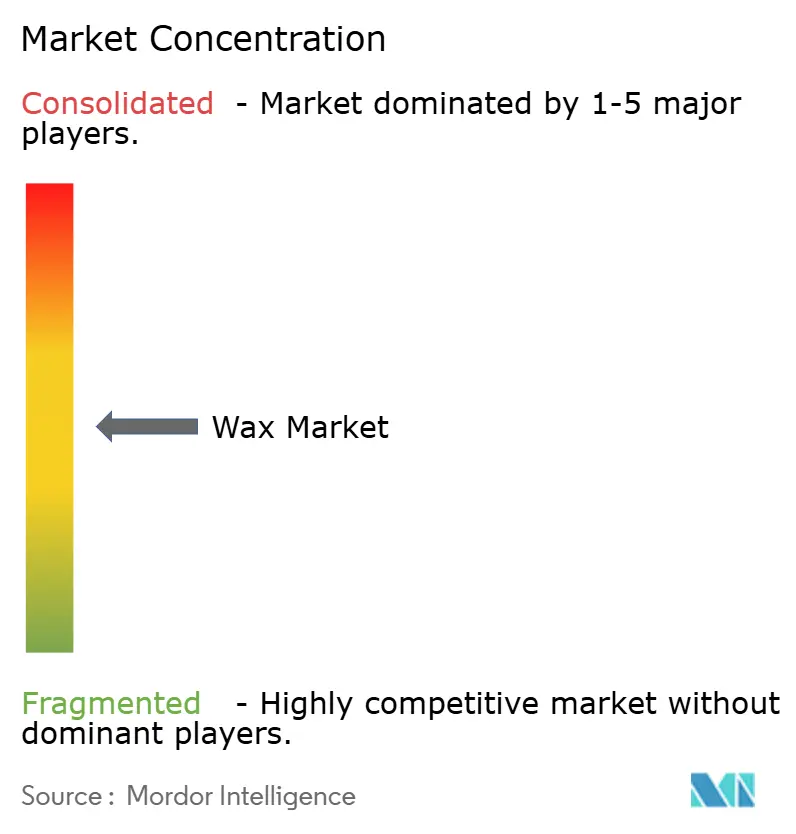
Le marché de la cire est modérément consolidé, les acteurs de premier plan capitalisant sur les matières premières captives pour maintenir leur leadership en termes de coûts. Sasol et Clariant sont à la pointe de l'innovation à faible émission de carbone : SASOLWAX LC100 réduit l'empreinte carbone de 35 % et cible les emballages haut de gamme, tandis que la gamme sans PFAS de Clariant répond aux besoins des cosmétiques et des polymères en contact alimentaire. L'acquisition par AWAX Group de Sasol Wax GmbH en janvier 2025 signale une consolidation européenne et un appétit pour l'élargissement du portefeuille. Les cires pour séparateurs de batteries constituent une frontière lucrative, exigeant une paraffine ultra-pure qui empêche la formation de dendrites. Fraunhofer IKTS pilote des cires FT à partir de biogaz et de CO₂, ouvrant la voie à un approvisionnement vert futur. Les concurrents oléochimiques, s'appuyant sur des matières premières de palmiste et de tournesol, courtisent les cosmétiques véganes et menacent les acteurs établis de la cire d'abeille. La cire de polyéthylène à base de canne à sucre de Braskem prouve que les renouvelables peuvent répondre aux critères de performance, mais l'échelle reste un obstacle. L'intégration verticale, la gestion des produits et les divulgations du cycle de vie émergent comme des différenciateurs décisifs sur le marché de la cire.
Leaders du secteur de la cire
-
Exxon Mobil Corporation
-
China Petrochemical Corporation
-
Shell plc
-
Sasol Ltd.
-
H&R GROUP
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la cire Entreprises couvertes dans ce rapport
- BASF SE
- BP p.l.c.
- Calumet, Inc.
- CALWAX
- China Petrochemical Corporation
- CLARIANT
- Evonik Industries AG
- Exxon Mobil Corporation
- H&R GROUP
- Honeywell International Inc.
- Ilumina Wax d.o.o.
- Koster Keunen
- Moeve
- NIPPON SEIRO CO., LTD.
- Petrobras
- Petro-Canada Lubricants Inc.
- Sasol Ltd.
- Shell plc
- Strahl & Pitsch LLC
- The International Group, Inc.
Opportunités de marché et perspectives d'avenir
Un ensemble d'opportunités clé se concentre sur le remplacement de l'offre traditionnelle de cire contrainte ou en resserrement par des alternatives synthétiques et renouvelables évolutives qui répondent toujours aux spécifications de performance pour l'emballage, les revêtements et les cosmétiques. Les formulateurs ont de plus en plus qualifié des substituts à mesure que l'offre de certaines cires spéciales se resserre ; par exemple, Hydrocarbon Processing (avril 2026) a souligné une attention croissante portée aux alternatives renouvelables dans les applications de lubrifiants et d'additifs polymères, Clariant positionnant Licocare RBW Vita (dérivé du son de riz) comme une option à base de carbone renouvelable liée à l'évolution de la disponibilité de la cire. Parallèlement, les filières de conversion du CO2 en hydrocarbures synthétiques passent du stade pilote à des installations nommées, notamment l'inauguration en juin 2025 de l'installation ERA ONE à Frankfurt Hoechst utilisant la technologie catalytique de Clariant pour convertir 8 000 tonnes de CO2 par an en carburants et cires synthétiques, soutenant la diversification à long terme des matières premières pour les hydrocarbures de type cire spécialisée.
Les ajouts de capacité et les mises à niveau des formats en aval créent également des espaces vacants dans les cires micronisées, les émulsions et les cires de polyéthylène spécialisées pour les systèmes à base aqueuse et à faible teneur en COV utilisés dans l'emballage et les encres. Gulbrandsen, par exemple, a cité une mise en exploitation à mi-2026 pour son expansion de Dahej, en Inde, afin d'augmenter la production de cire de polyéthylène spécialisée et la fiabilité de l'approvisionnement, et TIANSWAX a annoncé l'achèvement de la phase II de son usine de poudre de cire de Nanjing en 2026, ajoutant de la capacité dans les cires micronisées, les émulsions de cire à base aqueuse, la cire PE et la cire PE oxydée. Du côté biosourcé, l'économie de la cire de palme en Asie du Sud-Est est remodelée par les mandats de mélange de biodiesel en Indonésie (mise en œuvre du B50 et proposition de B60 citées dans la couverture commerciale de 2026), resserrant la disponibilité de la stéarine de palme RBD et poussant la demande vers des dérivés oléochimiques à plus forte valeur, ce qui rend les stratégies d'approvisionnement multi-matières premières plus pertinentes pour les marques et transformateurs spécifiant des intrants de cire d'origine végétale.
Développements industriels récents dans Marché de la cire
- Juin 2026 : Bharat Petroleum Corporation Limited (BPCL) a annoncé un partenariat stratégique avec Shell India Private Limited et Tiki Tar pour développer des solutions de bitume à valeur ajoutée et circulaires. Bien que centrée sur les matériaux routiers, cette collaboration renforce l'écosystème aval de Shell en Inde et soutient une montée en échelle plus large des plateformes de liants et d'additifs spécialisés qui rivalisent pour les ressources de raffinerie et d'hydrocarbures synthétiques adjacentes aux chaînes de valeur de la cire.
- Juillet 2025 : Shell MDS Malaysia a lancé la gamme de produits GTL SaraCare, positionnée comme une cire synthétique de haute pureté pour les applications de soins personnels et cosmétiques, lors de l'International Energy Week 2025. L'entreprise a renforcé sa poussée vers des niches de cire premium, axées sur les spécifications, où les exigences de traçabilité et de pureté sont plus strictes que dans la paraffine standard.
- Juillet 2024 : Shell MDS Malaysia a lancé ce qu'elle a décrit comme la première cire microcristalline synthétique gas-to-liquids (GTL) à échelle commerciale au monde, dans son usine de Bintulu, à Sarawak. Cela a ajouté un point de référence commercial pour l'approvisionnement en cire microcristalline à base de GTL et a élargi l'ensemble concurrentiel pour les cires haute performance utilisées dans les formulations spécialisées.
Marché de la cire Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de la cire couvre les matériaux de cire commerciaux vendus aux industries utilisatrices finales. Il est comptabilisé en termes d'offre physique de cire, produite et échangée, puis consommée dans diverses applications.
Exclusions du périmètre : nous ne comptabilisons pas les produits de consommation finis qui ne contiennent qu'une faible teneur en cire, et nous excluons également les additifs chimiques adjacents qui ne sont pas commercialisés en tant que cire.
Aperçu de la segmentation
- Par type
- Cire de paraffine et cire minérale
- Cire synthétique
- Cire naturelle
- Par application
- Fabrication de bougies
- Emballage
- Cosmétiques
- Adhésifs
- Caoutchouc
- Autres applications
- Par grade
- Grade alimentaire
- Grade industriel
- Grade cosmétique et pharmaceutique
- Par forme
- Solide
- En poudre
- Émulsions et liquides
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et ancrer le modèle avec des signaux observables d'offre et de demande. Nous nous référons généralement à des sources publiques telles que les statistiques douanières et commerciales nationales, les agences de statistiques énergétiques et pétrochimiques, les indices de production industrielle, ainsi que les régulateurs environnementaux ou de sécurité chimique qui publient des normes ayant un impact sur les formulations de cire.
En complément, nous avons examin les rapports annuels des entreprises, les présentations aux investisseurs, les communiqués de presse et les sites d'associations pour comprendre les évolutions de capacité, les démarrages d'usines et les tendances applicatives telles que la consommation de bougies et la demande en emballages. Le cas échéant, des abonnements payants couvrant les données financières des entreprises et le renseignement sectoriel, des bases de données de brevets et des enregistrements d'importations et d'exportations au niveau des expéditions ont été utilisés pour recouper les volumes et l'orientation des prix. Cette liste est fournie à titre indicatif uniquement, et de nombreuses autres sources ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Des entretiens primaires et des enquêtes ont été menés auprès de producteurs de cire, de distributeurs, de formulateurs et de grands utilisateurs finaux afin de tester la disponibilité de l'offre, les hypothèses relatives aux flux commerciaux et les répartitions de la demande par application. Ce marché étant mondial, les données ont été vérifiées dans les principales régions productrices et consommatrices, en utilisant des hypothèses cohérentes concernant les volumes livrés et les prix, afin que les signaux ne soient pas surpondérés par une seule zone géographique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 15 % | APAC : 41 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 36 % |
| Acteurs de plus petite taille : 20 % | Managers : 43 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement a reposé sur une approche descendante et ascendante, le cœur du modèle étant construit à partir de la reconstruction des données de production et de commerce par type de cire, ajustées pour les rendements de conversion et les pertes typiques avant d'aboutir à l'offre de cire commercialisable. Ces totaux ont ensuite été réconciliés avec les bassins de demande applicative à l'aide de facteurs de consommation, et nous avons utilisé des agrégations sélectives de fournisseurs et des vérifications ponctuelles du prix par tonne pour maintenir la cohérence du calcul de valeur.
Les principaux paramètres ayant guidé le modèle comprenaient les ajouts de capacité de production de cire et l'orientation du taux d'utilisation, les soldes d'importation et d'exportation par principaux hubs, les indicateurs d'activité dans les bougies et les emballages, le glissement de mix entre cires de paraffine, synthétiques et naturelles, ainsi que l'évolution du prix de vente moyen sous l'effet des coûts des matières premières et de l'énergie. Lorsque le détail ascendant faisait défaut pour les pays de plus petite taille, les lacunes ont été comblées par des proxies commerciaux régionaux et des fourchettes de consommation par habitant validées lors des entretiens.
Pour les prévisions, une analyse de scénarios a été appliquée afin que les calendriers d'expansion de l'offre, les fluctuations des matières premières et les cycles de demande des utilisateurs finaux puissent être reflétés sans imposer une tendance linéaire unique. Les hypothèses n'ont été finalisées qu'après que les retours d'experts ont confirmé si le scénario de base correspondait aux contrats à court terme, au comportement des stocks et aux schémas de substitution attendus entre les types de cire.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par triangulation entre les signaux d'offre, les flux commerciaux et les indicateurs côté demande, puis soumis à des tests de résistance pour détecter les valeurs aberrantes telles qu'une consommation régionale irréaliste ou des hausses de prix ne correspondant pas aux mouvements des matières premières. Si un écart dépassait ce que les entretiens suggéraient comme normal, le facteur sous-jacent était rouvert et l'hypothèse était revérifiée par des contacts supplémentaires.
Avant validation finale, le modèle et les calculs font l'objet d'une révision analytique en plusieurs étapes afin que les unités, les conversions et le calendrier des devises soient cohérents entre les régions. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsqu'un événement significatif survient, tel qu'un changement majeur de capacité ou une forte variation des matières premières. Juste avant la livraison, une dernière vérification est effectuée pour s'assurer que les clients reçoivent la vue la plus récente disponible.
Taille du marché de la cire selon Mordor Intelligence comparée à d'autres estimations publiées
Les différents chiffres publiés sur le marché de la cire peuvent sembler très éloignés les uns des autres, car le marché est mesuré selon des unités et des périmètres différents, puis converti en valeur à l'aide d'hypothèses de prix et de mix différentes. En pratique, une estimation peut suivre le chiffre d'affaires sur de nombreux produits dérivés de la cire, tandis qu'une autre reste plus proche de l'offre primaire de cire et de la consommation des utilisateurs finaux.
Les soldes d'importation et d'exportation, l'orientation du taux d'utilisation des capacités et les vérifications de la demande applicative issues des bougies et des emballages sont les signaux qui permettent à Mordor Intelligence de se connecter à un bassin de demande physique de cire défini avant que la valeur ne soit dérivée des hypothèses de prix par tonne. Les écarts proviennent également du fait que les cires synthétiques et les cires d'origine végétale sont pleinement incluses ou non, de la manière dont les écarts de prix régionaux sont traités, et du fait que l'année de base est mise à jour ou non après de fortes variations des matières premières.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,12 milliards USD (2026) | |
| Éditeur sectoriel A | 9,20 milliards USD (2024) | Utilise une année de base 2024 et un périmètre axé sur le chiffre d'affaires, où les prix et les parts de segments sont mis en avant, mais les vérifications de l'offre physique telles que la disponibilité ajustée aux échanges commerciaux sont moins visibles, ce qui peut augmenter la valeur de départ lorsque les prix sont élevés. |
| Éditeur sectoriel B | 8,68 milliards USD (2024) | Présente des valeurs de départ 2024 contradictoires dans la même publication et semble inclure un reporting de valeur de segments plus large, ce qui peut faire varier les totaux selon la manière dont le chiffre d'affaires des utilisateurs finaux est réalloué à la cire et selon le traitement du calendrier des devises. |
Sur les trois chiffres, l'écart s'explique principalement par le choix de l'année de base, la rigueur avec laquelle le périmètre est limité à l'offre de cire par rapport aux bassins de chiffre d'affaires plus larges, et la manière dont les prix sont appliqués lorsque le mix évolue. En maintenant le modèle traçable jusqu'aux signaux d'offre et de commerce, puis en validant la répartition de la demande par des entretiens, l'estimation reste reproductible et plus facile à auditer d'année en année.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la cire en 2026 ?
La taille du Marché de la Cire devrait s'étendre de 4,59 millions de tonnes en 2025 et 4,72 millions de tonnes en 2026 à 5,40 millions de tonnes d'ici 2031, à un CAGR de 2,74 % durant la période de prévision (2026-2031).
Quelle région connaît la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique est en tête avec un CAGR projeté de 3,27 %, soutenu par la grande production de paraffine de la Chine et la demande d'emballages pour le commerce électronique.
Quel segment affiche la croissance la plus rapide ?
Les applications de cire pour cosmétiques progressent à un CAGR de 3,68 %, surpassant les bougies et l'emballage.
Comment les réglementations de l'UE affectent-elles les fournisseurs de paraffine ?
Les limites REACH de 50 mg/kg de HAP effectives en avril 2026 contraignent les raffineurs à investir dans l'hydrotraitement ou à se tourner vers des alternatives naturelles et synthétiques.
Pourquoi les oléogels biosourcés sont-ils importants ?
Les oléogels structurés avec des cires naturelles réduisent la teneur en graisses trans et saturées dans les aliments, s'alignant sur les directives nutritionnelles et les tendances à l'étiquette propre.
Quelles entreprises sont à la pointe de l'innovation en matière de cires à faible émission de carbone ?
Sasol, avec sa gamme SASOLWAX LC100, et Clariant, avec Licocare RBW Vita et les additifs sans PFAS, sont des pionniers dans les solutions de cires à empreinte carbone réduite.