
Taille et part de marché des appareillages de commutation haute tension au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
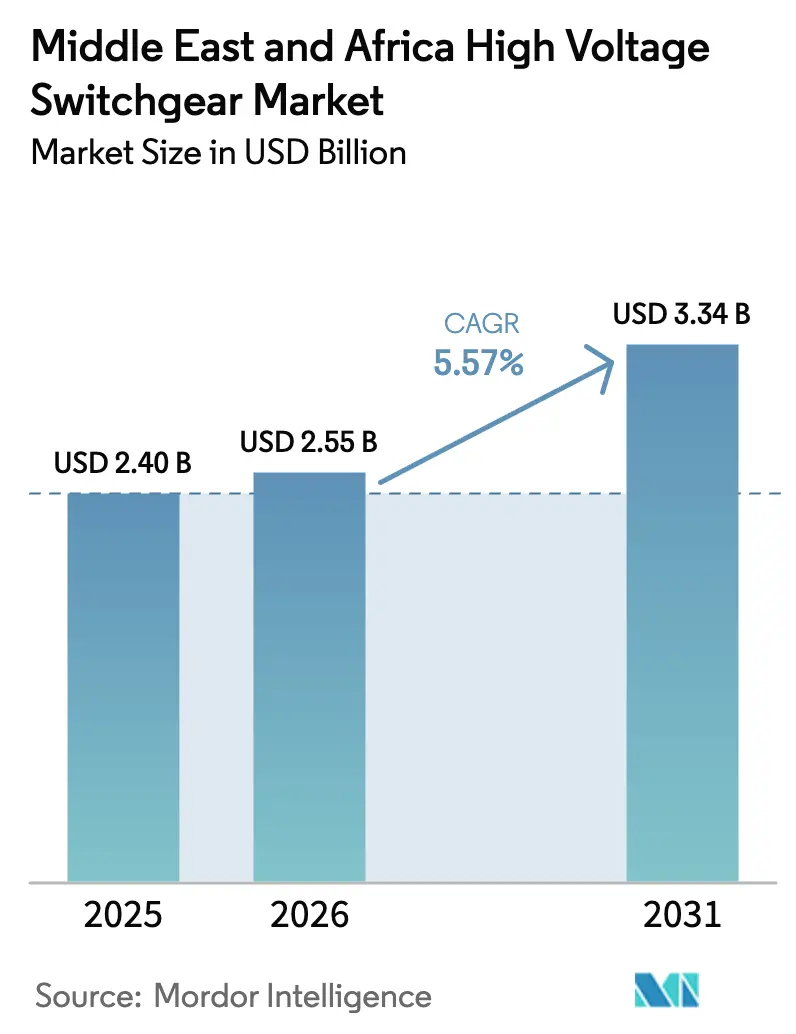
| Taille du marché de l'année de base (2025) | 2.40 Milliards de dollars |
| Taille du Marché (2026) | 2.55 Milliards de dollars |
| Taille du Marché (2031) | 3.34 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.57 % |
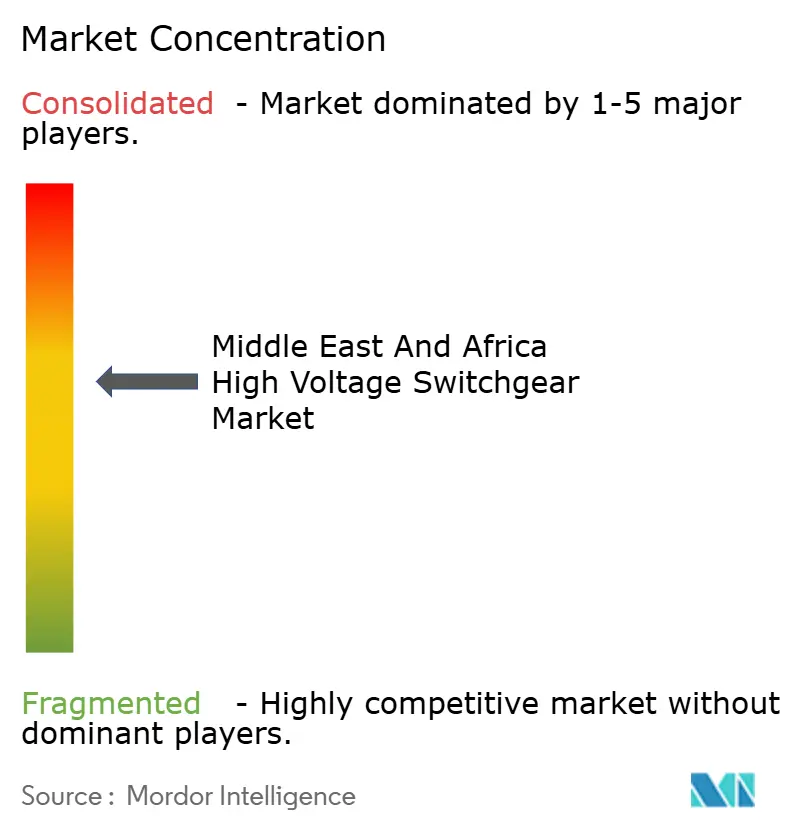
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des appareillages de commutation haute tension au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché des appareillages de commutation haute tension au Moyen-Orient et en Afrique était évaluée à 2,40 milliards USD en 2025 et devrait croître de 2,55 milliards USD en 2026 pour atteindre 3,34 milliards USD d'ici 2031, à un CAGR de 5,57 % durant la période de prévision (2026-2031).
Un pivot structurel vers des corridors d'exportation d'hydrogène vert activés par le CCHT, des dorsales de transmission souveraines contournant les réseaux CA vieillissants et des programmes d'approvisionnement de services publics multi-gigawatts ancrent cette reprise. L'Arabie saoudite a conservé 25,89 % des revenus de 2025 alors que Vision 2030 accélérait le déploiement des postes de transformation, tandis que l'Égypte a enregistré la croissance la plus rapide de la région pour les appareillages de commutation, portée par son interconnexion Égypte-Arabie saoudite de 3 GW et un pipeline d'énergies renouvelables de 14 GW. Les services publics ont représenté 72,68 % de la demande de 2025 et dépasseront la croissance globale, soutenus par les mandats du CCG visant à renforcer les réseaux contre l'intermittence des énergies renouvelables et les besoins de transit transfrontalier. L'appareillage isolé au gaz (AIG) gagne du terrain dans les mégaprojets industriels à espace contraint, même si l'appareillage isolé à l'air (AIA) reste dominant, et l'appareillage CC se développe rapidement à mesure que les corridors CCHT Light remplacent le CA conventionnel. L'intensité concurrentielle est modérée, quatre fournisseurs mondiaux captant plus de la moitié des appels d'offres haut de gamme et des fournisseurs de niche utilisant les règles de contenu local pour pénétrer les niches inférieures à 132 kV.
Principaux enseignements du rapport
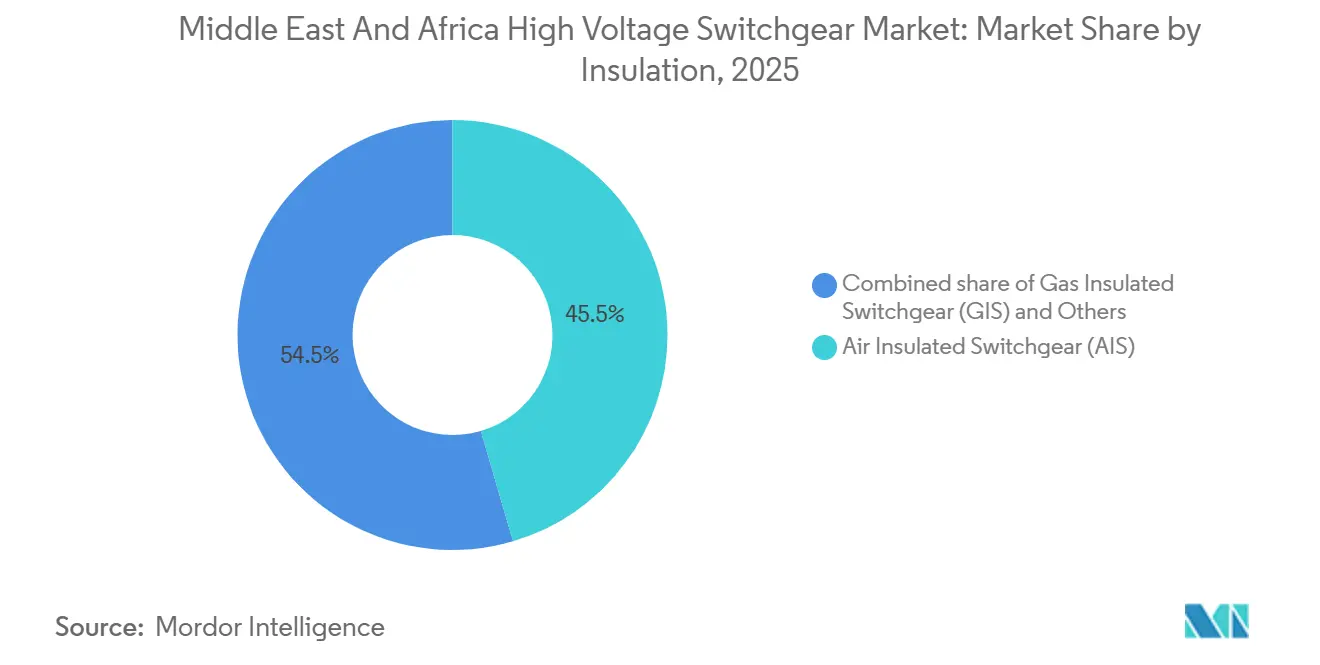
- Par isolation, l'appareillage isolé au gaz a affiché un taux de croissance de 7,23 % jusqu'en 2031, tandis que l'appareillage isolé à l'air a conservé 45,45 % de la part de marché des appareillages de commutation haute tension au Moyen-Orient et en Afrique en 2025.
- Par type de courant, l'appareillage CC s'est développé à un CAGR de 8,85 %, tandis que l'appareillage CA représentait 90,11 % de la taille du marché des appareillages de commutation haute tension au Moyen-Orient et en Afrique en 2025.
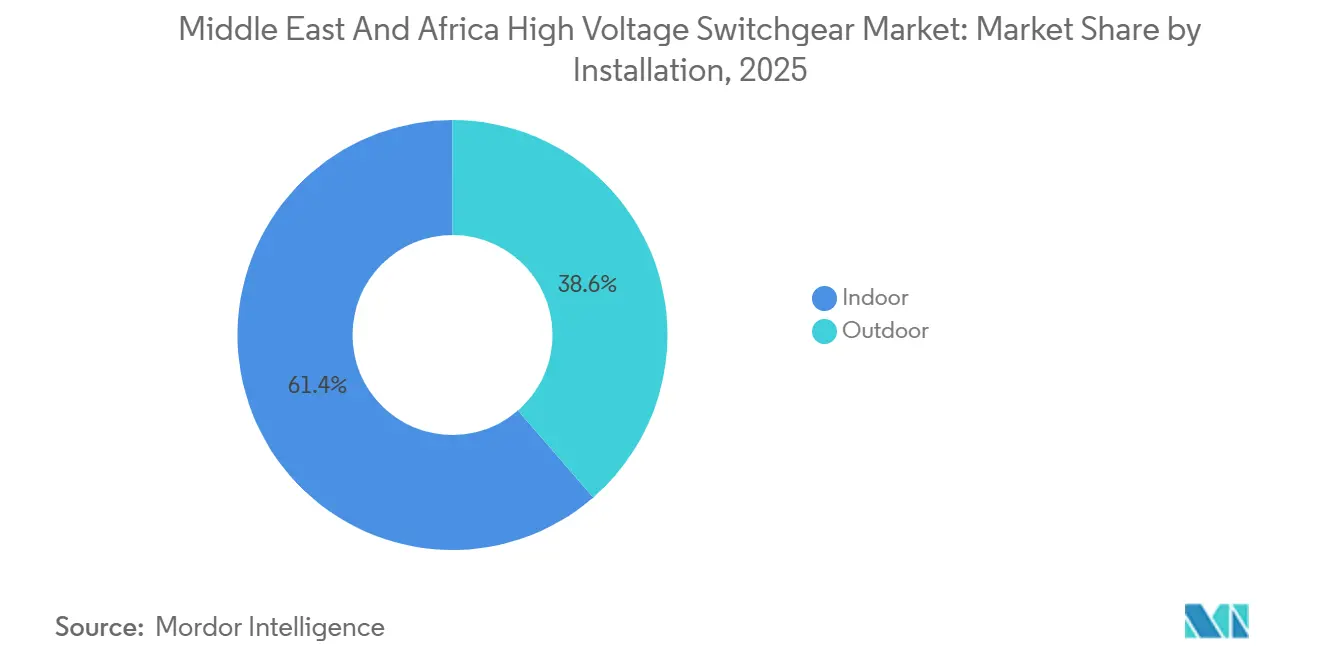
- Par installation, les systèmes extérieurs ont progressé à un CAGR de 8,49 %, et les unités intérieures ont capté 61,36 % de la part de marché des appareillages de commutation haute tension au Moyen-Orient et en Afrique en 2025.
- Par utilisateur final, les services publics détenaient 72,68 % de la taille du marché des appareillages de commutation haute tension au Moyen-Orient et en Afrique en 2025 et devraient se développer à un CAGR de 7,71 % jusqu'en 2031.
- Par géographie, l'Arabie saoudite était en tête avec une part de revenus de 25,89 % en 2025, tandis que l'Égypte enregistrait le CAGR le plus élevé à 9,06 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des appareillages de commutation haute tension au Moyen-Orient et en Afrique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des projets de transmission haute tension | +1.2% | Arabie saoudite, Égypte, Émirats arabes unis, Qatar, Bahreïn | Moyen terme (2-4 ans) |
| Intégration croissante des énergies renouvelables dans le réseau | +1.0% | Maroc, Égypte, Afrique du Sud, Kenya | Long terme (≥ 4 ans) |
| Mégaprojets industriels | +0.9% | Arabie saoudite, Émirats arabes unis, Oman | Moyen terme (2-4 ans) |
| Développement croissant des centres de données | +0.5% | Kenya, Afrique du Sud, Émirats arabes unis, Égypte | Court terme (≤ 2 ans) |
| Électrification des camps de réfugiés | +0.3% | Jordanie, Kenya, Ouganda, Éthiopie | Long terme (≥ 4 ans) |
| Corridors d'exportation d'hydrogène vert | +0.8% | Arabie saoudite, Émirats arabes unis, Égypte, Maroc | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des projets de transmission haute tension
L'interconnexion CCHT Égypte-Arabie saoudite de 3 GW, ±500 kV a atteint 95 % d'achèvement en 2025, créant le premier lien asynchrone entre l'Afrique du Nord et la péninsule arabique.[1]Hitachi Energy, "Interconnexion CCHT Égypte-Arabie saoudite," hitachienergy.com Le corridor NEOM-Yanbu 525 kV d'Arabie saoudite et la ligne Riyad-Kudmi 500 kV illustrent un pivot plus large vers le CCHT longue distance, qui réduit les pertes en ligne et contourne les corridors CA encombrés. La mise à niveau Al-Fadhili de la GCCIA a ajouté 1 800 MW de capacité de transit en 2025, renforçant la résilience du réseau à six nations.[2]Autorité d'interconnexion du CCG, "Statistiques du réseau," gccia.com.sa Ces projets phares accélèrent les commandes de disjoncteurs CC 525 kV, d'AIG pour stations de conversion et de systèmes de relais de protection.
Besoins croissants d'intégration des énergies renouvelables dans le réseau
La ligne ultra-haute tension Boujdour-Tanxift de 1 000 km au Maroc évacuera 2 GW d'énergie solaire et éolienne d'ici 2028 et nécessite des appareillages de commutation tolérant les transitoires de tension rapides.[3]Masen, "Ligne de transmission Boujdour-Tanxift," masen.ma Le réseau du Kenya dépasse désormais 90 % d'énergies renouvelables, ce qui a conduit KETRACO à déployer des postes 400 kV avec des relais isolant les défauts en moins de 20 millisecondes. Le programme REIPPPP d'Afrique du Sud a accéléré les modernisations d'AIG sur les sites 132 kV et 275 kV le long des corridors côtiers. L'AIG 420 kV d'ABB au parc solaire Green Duba en Arabie saoudite montre comment un appareillage compact réduit les travaux de génie civil de 30 % et raccourcit les délais de construction.[4]ABB, "AIG 420 kV Green Duba," abb.com L'adoption harmonisée de la norme IEC 62271-200:2023 dans l'ensemble du Golfe standardise les exigences de performance, encourageant l'approvisionnement transfrontalier en équipements.
Mégaprojets industriels
L'usine d'hydrogène vert de NEOM nécessite 92 travées d'AIG à 380 kV pour synchroniser les électrolyseurs, les unités de dessalement et les boucles de synthèse d'ammoniac, un ensemble fourni par GE Vernova. Le complexe GNL Ruwais d'ADNOC d'une valeur de 5,5 milliards USD et l'expansion de la raffinerie de Duqm à Oman spécifient tous deux des appareillages hybrides extérieurs résistant aux atmosphères marines corrosives. Le plan de transmission AED 7,6 milliards de DEWA comprend 49 nouveaux postes 132 kV et deux postes 400 kV, renforçant l'épine dorsale des Émirats arabes unis.
Essor des corridors d'exportation d'hydrogène vert nécessitant des hubs CCHT
Le lien CCHT Light NEOM-Yanbu de 3 GW intègre des clusters d'électrolyseurs avec des terminaux d'exportation et fournit une capacité de démarrage autonome, des fonctions que les réseaux CA peinent à assurer. L'étude de faisabilité du Maroc pour une interconnexion Afrique du Nord-Europe de 24 GW prévoit des câbles sous-marins ±525 kV associés à des stations de conversion AIG, faisant avancer la vision du royaume de devenir un pont énergétique vers l'UE. L'Égypte et les Émirats arabes unis poursuivent des corridors d'hydrogène similaires alignés sur le Corridor économique Inde-Moyen-Orient-Europe. À mesure que les chaînes d'approvisionnement en électrolyseurs arrivent à maturité et que les règles européennes sur les frontières carbone favorisent l'hydrogène vert après 2028, les nœuds CCHT vont se développer.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Dépenses d'investissement public volatiles | -0.6% | Arabie saoudite, Émirats arabes unis, Qatar, Koweït, Bahreïn, Oman | Court terme (≤ 2 ans) |
| Contrefaçons persistantes et importations parallèles | -0.4% | Égypte, Nigeria, Kenya, Maroc, MEA élargi | Moyen terme (2-4 ans) |
| Retards dans l'harmonisation des codes de transit | -0.3% | États du CCG, corridor Égypte-Arabie saoudite, interconnexions côtières d'Afrique du Nord | Long terme (≥ 4 ans) |
| Pénurie d'expertise en maintenance sans SF₆ | -0.2% | Afrique du Sud, Kenya, Maroc, MEA élargi | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement public volatiles dues aux fluctuations du prix du pétrole
Le Brent a fluctué entre 70 et 90 USD le baril en 2024 et a réduit le financement discrétionnaire saoudien des infrastructures d'environ 10 %. La crise monétaire de l'Égypte a également retardé 400 millions USD de modernisations 220 kV. Les Émirats arabes unis ont maintenu leurs dépenses grâce aux réserves des fonds souverains, mais ADNOC a tout de même réduit ses budgets en amont de 5 % en 2024.
Contrefaçons persistantes et importations parallèles érodant les marges
La SASO a délivré 11 589 certificats IECEE en 2023, mais des disjoncteurs contrefaits provoquent encore des défaillances de postes au Nigeria et en Égypte. Les importations parallèles sous-cotent les prix des fabricants d'équipements d'origine de 15 à 20 % dans la tranche inférieure à 132 kV et compliquent l'application des garanties. L'adoption harmonisée de la norme GSO IEC 60947-1:2024 devrait renforcer les contrôles douaniers après 2027.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par isolation : l'AIG se développe sur les sites industriels contraints
L'appareillage isolé à l'air a conservé 45,45 % des revenus de 2025 au sein de la part de marché des appareillages de commutation haute tension au Moyen-Orient et en Afrique, soutenu par son avantage en termes de coût dans les postes de services publics disposant d'abondantes surfaces foncières. L'appareillage isolé au gaz croît à un CAGR de 7,23 %, soutenu par des mégaprojets tels que le complexe d'hydrogène côtier de NEOM, qui a commandé 92 travées à 380 kV. L'AIG compact réduit l'empreinte d'environ dix fois par rapport à l'AIA, réduisant les dépenses de génie civil et permettant une mise en service plus rapide.
La taille du marché des appareillages de commutation haute tension au Moyen-Orient et en Afrique liée à l'AIG s'élargira davantage à mesure que la densification urbaine favorisera les modernisations intérieures et que les variantes sans SF₆ se conformeront aux réglementations environnementales de plus en plus strictes. Les solutions hybrides utilisant l'isolation à air propre répondent aux besoins offshore et mobiles, tandis que les normes IEC alignées sur le GSO harmonisent les essais de court-circuit, améliorant l'efficacité des achats transfrontaliers. Les services publics préfèrent encore l'AIA pour les parcs de transmission en champ libre où le foncier est bon marché, mais les opérateurs industriels et commerciaux spécifient de plus en plus l'AIG pour valoriser l'immobilier.


Par type de courant : les corridors CCHT propulsent l'adoption du CC
L'appareillage CA a capté 90,11 % des revenus de 2025, reflétant les réseaux hérités 50/60 Hz. L'appareillage CC, bien que représentant seulement 9,89 % du volume, devrait se développer à un CAGR de 8,85 % à mesure que les liens CCHT Light tels que les corridors NEOM-Yanbu de 3 GW et Égypte-Arabie saoudite de 3 GW progressent. Les disjoncteurs CC hybrides mécaniques-semiconducteurs gèrent l'interruption du courant de défaut sans passages naturels par zéro, ouvrant de nouveaux corridors point à point.
La taille du marché des appareillages de commutation haute tension au Moyen-Orient et en Afrique associée aux projets CC augmentera à mesure que les exportateurs d'hydrogène vert relient directement les clusters d'électrolyseurs aux convertisseurs, contournant les étapes répétitives CA-CC-CA. La technologie CA reste l'épine dorsale des réseaux maillés, des alimentateurs de distribution et de la plupart des installations industrielles, mais le CC émerge comme l'architecture privilégiée pour le commerce transfrontalier d'électricité et l'évacuation longue distance à haute capacité.
Par installation : les innovations extérieures s'attaquent aux climats difficiles
Les équipements intérieurs représentaient 61,36 % des dépenses de 2025, grâce à des environnements contrôlés qui protègent contre la poussière et les températures de 50 °C. Les centres de données hyperscale à Nairobi et Dubaï déploient des AIG intérieurs avec surveillance à distance pour atteindre une disponibilité de 99,995 %. Les appareillages extérieurs, cependant, progressent plus rapidement à un CAGR de 8,49 %, portés par des modules préassemblés qui réduisent la main-d'œuvre sur site jusqu'à 35 %.
Les unités extérieures du réseau 400 kV de DEWA résistent aux tempêtes de sable et aux températures extrêmes, aidées par des boîtiers IP65, des revêtements résistants à la corrosion et un refroidissement par convection naturelle. À mesure que les maîtres d'ouvrage compriment les calendriers pour intégrer les énergies renouvelables, les châssis extérieurs testés en usine deviennent attractifs, élargissant le marché des appareillages de commutation haute tension au Moyen-Orient et en Afrique.
Par utilisateur final : les services publics dominent toujours tandis que la demande industrielle se diversifie
Les services publics ont absorbé 72,68 % de la demande de 2025 et devraient croître à un CAGR de 7,71 % alors que Vision 2030 de l'Arabie saoudite, le programme d'énergies renouvelables de 14 GW de l'Égypte et la ligne UHV du Maroc stimulent les achats en gros. La part de marché des appareillages de commutation haute tension au Moyen-Orient et en Afrique liée aux services publics restera au-dessus des deux tiers, mais les complexes industriels, les terminaux GNL et les opérations minières diversifient les sources de revenus.
Les mégaprojets industriels tels que Ruwais GNL, la raffinerie de Duqm et les mines de platine sud-africaines nécessitent des appareillages robustes avec atténuation des arcs électriques. L'immobilier commercial et les communautés intelligentes prêtes pour les véhicules électriques à Riyad et au Caire spécifient des unités de réseau annulaire compactes. Les mini-réseaux des camps de réfugiés, bien que modestes, présentent une croissance à deux chiffres et des marges premium pour les appareillages de commutation de micro-réseaux standardisés.
Analyse géographique
L'Arabie saoudite représentait 25,89 % des revenus de 2025, ancrée par le programme d'infrastructure de 500 milliards USD de Vision 2030 et la mise à niveau du réseau Al-Fadhili qui a augmenté la capacité de transit de 1 800 MW. Les projets CCHT NEOM-Yanbu et Riyad-Kudmi représentent à eux seuls plus de 2 milliards USD d'opportunités pour les appareillages de commutation jusqu'en 2028. L'Égypte, bénéficiant de l'interconnexion Égypte-Arabie saoudite de 3 GW et de plans d'hydrogène orientés vers l'Europe, devrait voir ses dépenses en appareillages de commutation augmenter à un CAGR de 9,06 % jusqu'en 2031.
Les Émirats arabes unis continuent d'investir via le programme AED 7,6 milliards de DEWA, intégrant 5 GW d'énergie solaire d'ici 2030 et soutenant le complexe GNL Ruwais d'ADNOC. Le corridor UHV Boujdour-Tanxift du Maroc et la centrale solaire hybride Noor Midelt renforcent son rôle d'exportateur vers l'Europe. Le Partenariat pour une transition énergétique juste de 8,5 milliards USD d'Afrique du Sud oblige Eskom à déployer des AIG de 132 kV à 400 kV. Le Qatar, Oman et le Kenya contribuent à une croissance à un chiffre moyen grâce aux zones industrielles et aux postes liés à la géothermie.
Le projet d'électrification Siemens au Nigeria vise 25 GW d'ici 2034 et, malgré les obstacles monétaires et réglementaires, positionne le pays comme le deuxième plus grand marché d'Afrique subsaharienne après l'Afrique du Sud. Des nations plus petites telles que la Jordanie, l'Éthiopie et l'Ouganda ajoutent une demande incrémentale via l'électrification des camps de réfugiés et les corridors de transmission liés aux barrages, élargissant la diversification géographique au sein du marché des appareillages de commutation haute tension au Moyen-Orient et en Afrique.

Paysage réglementaire
Les achats d'appareillage haute tension au Moyen-Orient et en Afrique s'alignent de plus en plus sur la conformité technique conforme aux normes CEI, les compagnies d'électricité utilisant les codes de réseau et les références normatives pour présélectionner les fournisseurs et limiter les importations parallèles. En Afrique, le Kenya a publié le National Distribution Grid Code (mars 2024) et la Tanzanie a mis à jour ses Electricity (Generation, Transmission and Distribution Activities) Rules (2024), tous deux renforçant des exigences techniques structurées qui alimentent les spécifications des équipements de postes et les essais de réception. Le Nigéria continue de se référer aux NESIS Regulations (2015) de la NERC comme référence de base pour la conformité en matière d'installation et de sécurité dans l'ensemble de la chaîne de valeur des infrastructures électriques.
Les initiatives régionales d'harmonisation influencent également la qualification des équipements et l'approvisionnement transfrontalier. Le Plan d'action de l'Union africaine pour un cadre réglementaire harmonisé pour le marché de l'électricité en Afrique (2021) soutient des règles de marché plus cohérentes et des objectifs d'interopérabilité pour les systèmes électriques interconnectés, ce qui renforce l'importance de la performance et de la documentation normalisées des appareillages. Dans le Golfe, l'adoption continue des exigences de la série CEI 62271 dans les spécifications des compagnies d'électricité est soutenue par des pratiques de préqualification menées par les compagnies, notamment les directives d'achat de la Saudi Electricity Company (SEC) liées aux exigences GIS associées à NEOM, qui traitent la conformité et la discipline de livraison comme critères déterminants pour les grands programmes.
Paysage concurrentiel
Quatre acteurs mondiaux, Hitachi Energy, Siemens, Schneider Electric et ABB, ont collectivement remporté environ 55 à 60 % des appels d'offres extra-haute tension et CCHT en 2025. Hitachi Energy est en tête sur le CCHT grâce à son portefeuille de stations de conversion utilisé sur les projets Égypte-Arabie saoudite, NEOM-Yanbu et Al-Fadhili. Siemens et Schneider se différencient par des jumeaux numériques et des suites de maintenance prédictive qui réduisent les pannes imprévues jusqu'à 20 %. L'empreinte AIG d'ABB bénéficie de conceptions compactes qui réduisent les coûts de génie civil.
Les fournisseurs de second rang tels que CG Power, Hyosung Heavy Industries et Larsen & Toubro captent les travaux d'automatisation de la distribution aidés par les règles de contenu local. NOJA Power et Ormazabal remportent des marchés de niche dans les réenclencheurs ruraux et les unités de réseau annulaire commerciales. Les entreprises chinoises, dont Chint, poussent des offres EPC clés en main à des remises importantes sous financement de la Ceinture et Route, bien que des lacunes de certification IEC freinent leur entrée dans les appels d'offres de services publics de premier rang.
Les opportunités d'espaces blancs tournent autour des services de maintenance sans SF₆, des appareillages CC pour les corridors d'hydrogène et des panneaux de micro-réseaux standardisés pour les agences humanitaires. Les fournisseurs qui sécurisent la montée en compétences des techniciens et les contrats de services numériques verrouillent les revenus après-vente et contrent la concurrence croissante sur les prix dans les équipements primaires. La conformité aux règles GSO IEC 62271-200:2023 et IEC 62271-1 restera un gardien clé, filtrant les importations du marché gris et façonnant la part de marché à long terme dans le marché des appareillages de commutation haute tension au Moyen-Orient et en Afrique.
Leaders du secteur des appareillages de commutation haute tension au Moyen-Orient et en Afrique
Hitachi Energy
Siemens AG
Schneider Electric
General Electric
Mitsubishi Electric
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'ensemble d'opportunités le plus clair se forme autour des règles d'achat des compagnies d'électricité qui renforcent la conformité technique, compriment les délais de livraison et augmentent la part des options d'isolation à faible GWP dans les postes à espace limité. Les exigences d'achat liées à NEOM via la SEC, faisant référence à la conformité à la série CEI 62271, créent une voie plus définie pour les fournisseurs disposant de portefeuilles GIS qualifiés, d'une documentation d'essais complète et d'une capacité de livraison à cycle court, tandis que le déploiement par Siemens Energy d'un GIS sans SF6 en Arabie saoudite (poste de Jawharat Al Aros, juillet 2025) offre une preuve régionale que les conceptions sans SF6 s'intègrent désormais dans les applications de réseau.
À mesure que l'adoption du GIS se poursuit dans les mégaprojets industriels et les postes urbains, la demande de service après-vente s'élargit à travers les services sur site, la surveillance de l'état des équipements et la formation à la maintenance des isolations alternatives, là où l'expertise locale est plus limitée. La localisation et le développement des capacités ouvrent également des espaces supplémentaires dans la fabrication, l'assemblage et l'approvisionnement en composants. Le programme « Localize it with Voltamp » de Voltamp Energy lancé en mai 2026 à Oman, articulé autour d'un investissement de 130 millions USD et d'un réseau d'usines locales pour la fabrication d'équipements énergétiques, témoigne d'une pression régionale durable en faveur du contenu local et d'une disponibilité plus rapide des pièces détachées. En Arabie saoudite, les actions des fournisseurs pour développer des capacités nationales pour les équipements GIS et liés au HVDC, notamment l'initiative de fabrication de valves HVDC de Hitachi Energy à Dammam avec PCC Arabia (juillet 2026) et l'expansion de l'usine de GE Vernova à Dammam pour soutenir le GIS, renforcent l'ensemble de partenaires pour les grands programmes d'interconnexion et de transport liés à l'hydrogène, y compris des fabricants de tableaux locaux qualifiés, des laboratoires d'essais et des prestataires de services.
Développements récents du secteur
- Juillet 2026 : Schneider Electric a annoncé une collaboration stratégique avec T964 pour fournir l'infrastructure électrique du premier centre de données commercial de niveau Tier III en Irak. L'accord cible la demande croissante d'infrastructures électriques pour centres de données au Moyen-Orient et en Afrique et étend l'empreinte de Schneider Electric sur les marchés critiques. La collaboration soutient des solutions intégrées d'alimentation et de refroidissement pour les charges de travail critiques sur les nouveaux marchés de centres de données.
- Juin 2026 : Schneider Electric a accéléré le déploiement de son appareillage pur air (sans SF6) SM AirSeT en Afrique de l'Est, couvrant plusieurs pays. Cela soutient l'adoption d'appareillages sans SF6 en Afrique de l'Est et renforce l'adoption d'équipements à faible GWP alignés sur les critères ESG parmi les compagnies d'électricité régionales. Cela renforce également la différenciation concurrentielle des compagnies régionales et des grands projets en démontrant une technologie durable.
- Mai 2026 : Siemens a annoncé la localisation de la fabrication d'appareillages moyenne tension isolés au gaz 8DA en Afrique du Sud en partenariat avec Private National Grid PNG. Cela réduit les délais de la chaîne d'approvisionnement et renforce le contenu local dans les appels d'offres régionaux des compagnies d'électricité. Cette expansion positionne Siemens pour tirer parti de la fabrication locale afin de remporter des appels d'offres régionaux des compagnies d'électricité et de soutenir la transition énergétique.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les revenus générés par l'appareillage haute tension vendu et installé au Moyen-Orient et en Afrique pour le contrôle du flux d'énergie, la protection et l'isolation dans les réseaux électriques et les grands réseaux d'utilisateurs finaux.
Exclusions du périmètre : l'appareillage basse et moyenne tension, ainsi que les composants électriques courants qui n'assurent pas de fonctions d'appareillage, sont exclus de ce dimensionnement.
Aperçu de la segmentation
- Par isolation
- Appareillage isolé au gaz (AIG)
- Appareillage isolé à l'air (AIA)
- Autres
- Par type de courant
- Appareillage CA
- Appareillage CC
- Par installation
- Intérieur
- Extérieur
- Par utilisateur final
- Services publics
- Résidentiel
- Commercial
- Industriel
- Par géographie
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Afrique du Sud
- Égypte
- Maroc
- Reste du Moyen-Orient et de l'Afrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a constitué la couche de base pour le contexte électrique au niveau national et pour les signaux de projets, nécessaires avant de modéliser la demande. Nous avons utilisé des documents publics, notamment les ministères de l'énergie et les régulateurs nationaux, les offices nationaux de statistiques et les documents de planification des compagnies d'électricité, pour cartographier les priorités d'expansion et de rénovation des réseaux.
Nous avons également consulté des sources telles que les publications de l'AIE sur l'électricité et les réseaux, les indicateurs de développement de la Banque mondiale, et les statistiques commerciales et douanières pour les flux d'équipements électriques lorsqu'elles étaient disponibles. Ces éléments nous ont aidés à effectuer des vérifications croisées directionnelles avec les conditions du marché local. Pour affiner le contexte des entreprises et des projets, nous avons examiné les rapports annuels, les présentations aux investisseurs, la couverture de presse fiable et les divulgations d'appels d'offres, puis avons utilisé de manière sélective des abonnements payants pour les données financières et de veille des entreprises, des vérifications au niveau des expéditions d'import-export, et les brevets. Les sources énumérées ci-dessus sont illustratives, et des références publiques et payantes supplémentaires ont été utilisées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour vérifier les schémas d'adoption du GIS par rapport à l'AIS, les cycles de remplacement typiques, et la manière dont les décisions d'achat diffèrent entre les compagnies d'électricité et les grands acheteurs industriels. Des entretiens et des enquêtes ont été menés avec un panel de fabricants, d'acteurs des canaux EPC, de parties prenantes des compagnies d'électricité et d'experts indépendants dans les principales sous-régions MEA, afin que les hypothèses issues de la recherche documentaire puissent être testées et ajustées.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Direction générale (CXO) : 20 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/unités : 38 % |
| Petits acteurs : 20 % | Managers : 42 % |
Dimensionnement du marché et prévisions
Notre dimensionnement démarre avec une approche descendante où les besoins d'expansion et de rénovation du réseau électrique sont reconstitués à partir des plans d'investissement des compagnies d'électricité, des ajouts de connexions au réseau et de l'activité de construction de nouveaux postes et lignes de transport dans les pays couverts, puis traduits en pools de demande d'appareillage. Une fois cette base établie, nous utilisons des approximations ascendantes sélectives pour corroborer les totaux, telles que l'échantillonnage des attributions de projets au niveau national, la vérification des ensembles d'équipements typiques pour les postes, et l'application de fourchettes de PMV raisonnables aux besoins unitaires estimés.
Les principaux facteurs qui façonnent le modèle incluent le rythme des ajouts de capacité de transport et de distribution, la part du GIS par rapport à l'AIS choisie pour des besoins d'espace, d'environnement et de sécurité, la répartition entre installations intérieures et extérieures, et le mix de demande entre compagnies d'électricité et industrie. La demande de remplacement est également reflétée par le vieillissement du parc installé et les programmes de gestion des coupures et de fiabilité, qui deviennent plus visibles lorsque l'activité de nouvelle construction ralentit. Pour les prévisions, une analyse de scénarios est appliquée autour du calendrier d'exécution des projets, des cycles d'achat et de la sensibilité aux dépenses publiques, puis la trajectoire est alignée sur le consensus des experts concernant les flux de commandes à court terme. Lorsque les signaux ascendants manquent pour les pays plus petits, les lacunes sont traitées en utilisant des ratios de substitution liés aux indicateurs de construction de réseau, puis revérifiés avec les retours d'entretiens.
Validation des données et cycle de mise à jour
La validation se fait en comparant les résultats du modèle à des vérifications indépendantes telles que les dépenses d'investissement déclarées des compagnies d'électricité, les pipelines d'appels d'offres visibles et les tendances commerciales pour les catégories d'équipements électriques pertinentes, puis en examinant les écarts qui semblent incohérents. Lorsqu'une divergence persiste, nous revoyons les hypothèses et pouvons recontacter les répondants afin que le facteur à l'origine de la différence soit correctement expliqué.
Avant validation finale, le modèle et les hypothèses écrites font l'objet d'examens internes en plusieurs étapes. Les résultats nationaux inhabituels sont contestés à l'aide de références comparatives entre pays. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus actuelle possible.
Comparaison du dimensionnement du marché de l'appareillage haute tension au Moyen-Orient et en Afrique par Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour l'appareillage haute tension MEA peuvent varier car le périmètre n'est pas défini de la même manière, et parce que différentes équipes utilisent des hypothèses de calendrier de projet et des trajectoires de prix différentes. Des différences apparaissent également lorsque certaines études s'appuient fortement sur des projets annoncés qui sont ensuite retardés, ce qui peut faire augmenter une estimation pour une année donnée.
L'appareillage moyenne tension et les tableaux de distribution hybrides sont les ajouts les plus courants qui modifient les totaux, et ces éléments se situent hors du périmètre de Mordor Intelligence pour ce rapport. Cela maintient la valeur liée à l'ensemble d'équipements haute tension décrit dans l'étude. L'écart peut également provenir de la manière dont l'évolution des prix du GIS par rapport à l'AIS est modélisée dans le temps, de la manière dont le calendrier de conversion des devises locales est traité, et de la question de savoir si les estimations sont actualisées après que les attributions d'appels d'offres passent de l'annonce à l'exécution.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,40 milliards USD (2025) | |
| Cabinet de conseil régional A | 2,95 milliards USD (2025) | Élargit souvent le panier d'équipements pour inclure des ensembles moyenne tension adjacents pour les postes et les grandes installations, et peut comptabiliser des projets annoncés plus tôt dans le cycle sans filtrer selon le calendrier d'exécution. |
| Association industrielle B | 2,10 milliards USD (2025) | S'appuie généralement sur une couverture des ventes déclarée par les membres, qui peut manquer les importations non membres et la demande ponctuelle liée aux projets, et peut appliquer une progression de PMV conservatrice qui sous-estime les commandes fortement orientées vers le GIS. |
Le tableau montre que les principales différences sont liées à ce qui est comptabilisé comme appareillage en premier lieu et à la manière dont le calendrier des projets est traité dans le modèle. En maintenant explicites les inclusions et exclusions, puis en vérifiant les totaux par rapport à des signaux de demande concrets tels que les appels d'offres et l'activité de construction de réseau, l'estimation reste traçable selon des étapes claires et reproductibles d'année en année.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des appareillages de commutation haute tension au Moyen-Orient et en Afrique en 2026 ?
Il est projeté à environ 2,55 milliards USD, suivant la trajectoire de CAGR de 5,57 % quantifiée dans ce rapport.
Quel pays connaît la croissance la plus rapide de la demande en appareillages de commutation haute tension ?
L'Égypte est en tête avec un CAGR de 9,06 % jusqu'en 2031, portée par le lien CCHT Égypte-Arabie saoudite et un pipeline d'énergies renouvelables de 14 GW.
Quel segment technologique se développe le plus rapidement, l'AIG ou l'AIA ?
L'appareillage isolé au gaz progresse à un CAGR de 7,23 %, dépassant les alternatives isolées à l'air en raison des avantages d'empreinte dans les mégaprojets industriels.
Pourquoi l'appareillage CC gagne-t-il du terrain dans la région ?
Les corridors CCHT tels que NEOM-Yanbu et Égypte-Arabie saoudite favorisent les disjoncteurs CC qui éliminent les conversions CA-CC-CA et réduisent les pertes de transmission.
Comment les fluctuations du prix du pétrole affectent-elles les achats d'appareillages de commutation ?
Les prix volatils du brut réduisent les marges de manœuvre budgétaires du Golfe et retardent certains appels d'offres de services publics, réduisant la croissance du marché à court terme d'environ 0,6 point de pourcentage.
Quels fournisseurs dominent les projets CCHT dans la région ?
Hitachi Energy, Siemens, Schneider Electric et ABB contrôlent collectivement environ 55 à 60 % des attributions d'appareillages de commutation extra-haute tension et CCHT.
Dernière mise à jour de la page le:



