
Taille et part du marché des systèmes de gestion des bagages dans les aéroports du Moyen-Orient et de l'Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
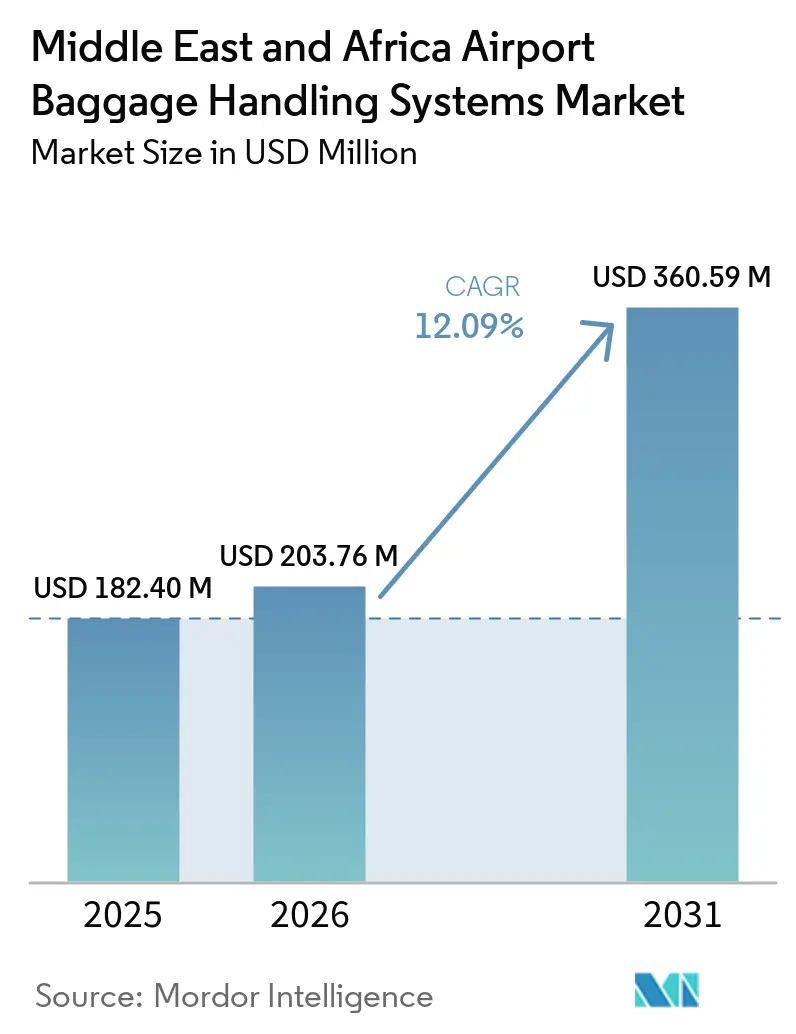
| Taille du Marché (2026) | 203.76 Millions de dollars américains |
| Taille du Marché (2031) | 360.59 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 12.09 % |
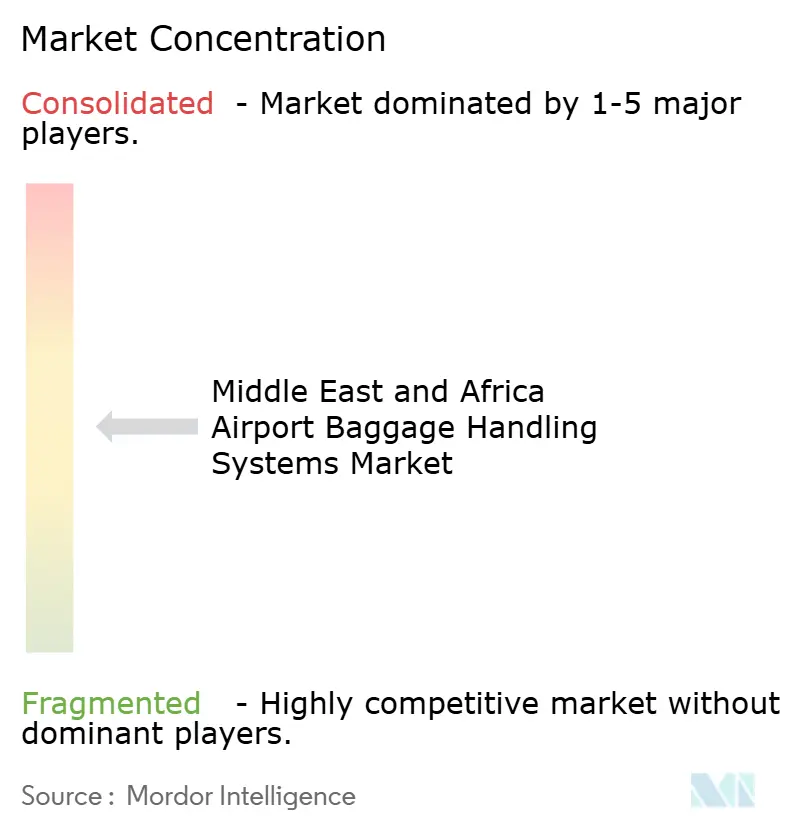
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des systèmes de gestion des bagages dans les aéroports du Moyen-Orient et de l'Afrique par Mordor Intelligence
La taille du marché des systèmes de gestion des bagages dans les aéroports du Moyen-Orient et de l'Afrique était évaluée à 182,40 millions USD en 2025, et devrait croître de 203,76 millions USD en 2026 à 360,59 millions USD d'ici 2031, à un CAGR de 12,09 % entre 2026 et 2031. Les programmes d'expansion aéroportuaire dans le Golfe concentrent la demande dans les grands terminaux qui nécessitent des systèmes intégrés de convoyage, de contrôle, de stockage, de suivi et de contrôle. Les terminaux greenfield peuvent intégrer l'automatisation dès la phase de conception, tandis que les aéroports existants doivent intégrer de nouveaux équipements dans leurs opérations en cours. Les programmes gouvernementaux d'aviation et de tourisme façonnent les calendriers d'approvisionnement en Arabie Saoudite, aux Émirats Arabes Unis, au Qatar, en Égypte et en Turquie. Cela crée des opportunités pour les fournisseurs capables de combiner matériel, logiciel, mise en service et support de service à long terme.
Principaux enseignements du rapport
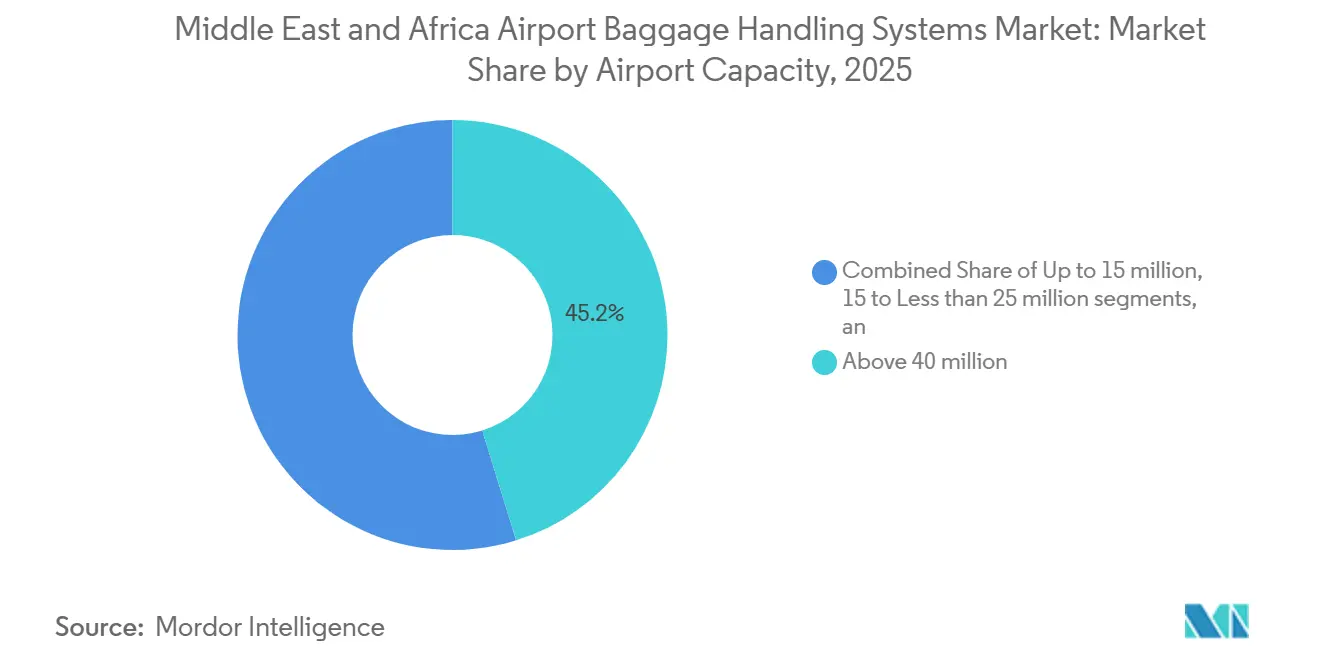
- Par capacité aéroportuaire, les aéroports traitant plus de 40 millions de passagers représentaient 45,20 % de la part de marché en 2025, tandis que ce segment est prévu de croître à un CAGR de 12,57 % jusqu'en 2031.
- Par solution, le convoyage et le tri détenaient 31,93 % de la part de marché en 2025, tandis que le suivi et la traçabilité est prévu de croître à un CAGR de 13,03 % jusqu'en 2031.
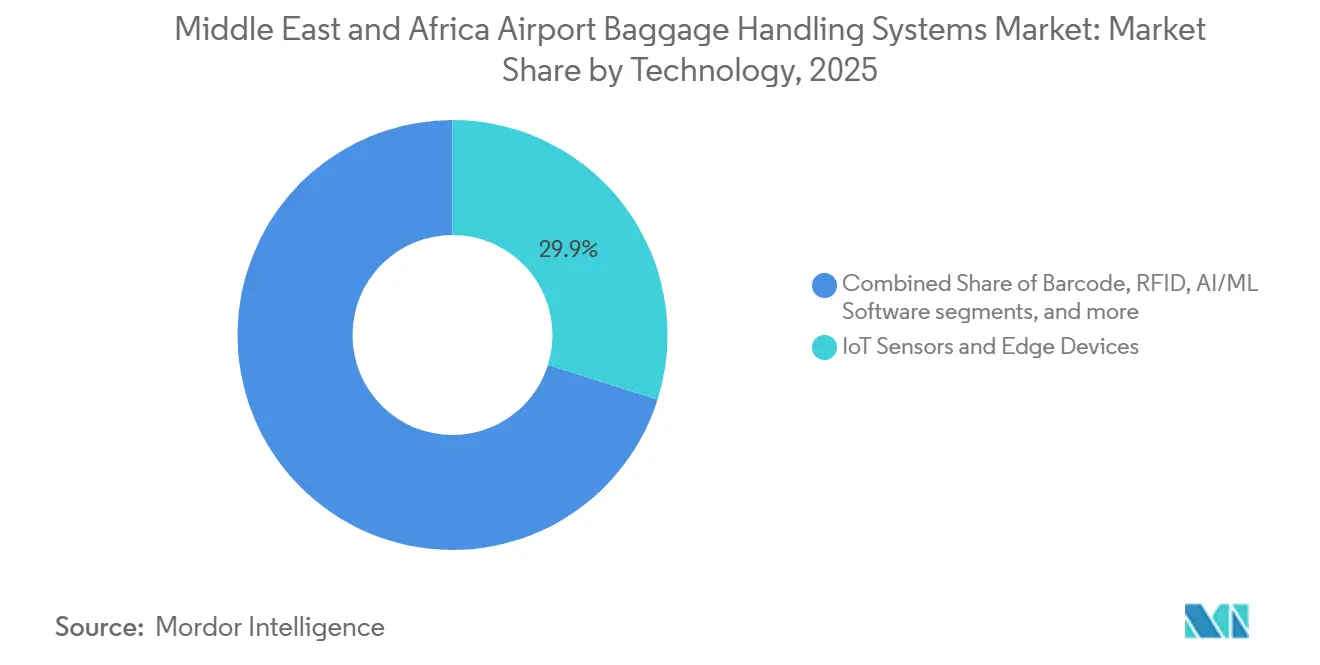
- Par technologie, les capteurs IoT et les dispositifs périphériques détenaient 29,85 % de la part en 2025, tandis que les logiciels IA/ML sont prévus de croître à un CAGR de 17,86 % jusqu'en 2031.
- Par type de système, les systèmes à tapis roulant détenaient 44,15 % de la part en 2025, tandis que les systèmes hybrides et autres systèmes émergents sont prévus de croître à un CAGR de 14,47 % jusqu'en 2031.
- Par géographie, l'Arabie Saoudite détenait 24,15 % de la part en 2025 et est prévue de croître à un CAGR de 13,83 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des systèmes de gestion des bagages dans les aéroports du Moyen-Orient et de l'Afrique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansions rapides de la capacité aéroportuaire dans le Conseil de Coopération du Golfe (CCG) | +2.80% | À l'échelle du CCG : Arabie Saoudite, Émirats Arabes Unis, Qatar, Koweït, Oman et Turquie | Long terme (≥ 4 ans) |
| Programmes de diversification touristique soutenus par les gouvernements | +2.10% | Arabie Saoudite, Émirats Arabes Unis, Qatar et Égypte | Moyen terme (2 à 4 ans) |
| Maintenance prédictive alimentée par l'IA pour réduire les temps d'arrêt | +1.90% | Dubaï, Djeddah, Doha, Istanbul, Afrique du Sud et Égypte | Long terme (≥ 4 ans) |
| Mises à niveau obligatoires de conformité à la sécurité de l'Annexe 17 de l'OACI | +1.60% | CCG et Afrique du Nord, avec répercussions sur l'Afrique subsaharienne | Court terme (≤ 2 ans) |
| Transition vers des parcours passagers en libre-service de bout en bout | +1.40% | Émirats Arabes Unis, Qatar, Arabie Saoudite, Afrique du Sud et Égypte | Moyen terme (2-4 ans) |
| Mandats d'aéroports verts favorisant les convoyeurs à faible consommation d'énergie | +1.20% | Émirats Arabes Unis, Qatar, Égypte, Maroc et Turquie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansions rapides de la capacité aéroportuaire dans le CCG
Dubai Aviation Engineering Projects a confirmé en 2025 que des contrats dépassant 55 milliards AED (14,97 milliards USD) pour l'aéroport international Al Maktoum devaient être attribués en 2026. Les lots dédiés à la gestion des bagages figurent parmi les premiers à être approvisionnés pour le projet. Al Maktoum et l'aéroport international King Salman visent ensemble une capacité de plus de 445 millions de passagers par an. Un tel débit nécessite des trieurs capables de traiter 15 000 à 20 000 bagages par heure. Le marché favorise donc les conceptions de tri automatisé plutôt que les systèmes conventionnels à convoyeurs uniquement. L'accord conclu en mai 2025 par Bechtel pour gérer 3 lots de terminaux à l'aéroport international King Salman indique que la livraison entre dans une phase d'approvisionnement actif.[1]Bechtel Corporation, "Bechtel to Lead Expansion of Saudi Arabia's King Salman International Airport," Bechtel, bechtel.co Parsons a également reçu des contrats de partenaire de livraison pour les infrastructures côté piste et côté ville de l'aéroport en mai 2025. Matarat Holding gère 22 aéroports régionaux et fait également avancer des projets de capacité à Hail, Abha, Taif et Qassim. Cela élargit la demande au-delà des hubs phares. Les attributions liées à la mise en service du premier terminal de King Salman et de la première phase d'Al Maktoum soutiennent un pipeline soutenu pour le marché.
Programmes de diversification touristique soutenus par les gouvernements
L'Arabie Saoudite a enregistré 123 millions de touristes et 81 milliards USD de revenus touristiques en 2025, selon le rapport annuel officiel de la Vision 2030.[2]General Authority of Civil Aviation, "National Aviation Programme," General Authority of Civil Aviation, gaca.gov.sa Le pays a révisé son objectif de visiteurs pour 2030 à 150 millions après avoir atteint l'objectif initial de 100 millions avant le calendrier prévu. Les infrastructures passagers doivent se développer parallèlement à ce programme touristique. La gestion automatisée des bagages soutient l'expérience passager requise dans les aéroports de correspondance et les portes d'entrée touristiques. Par conséquent, la politique touristique est devenue un facteur amont de la demande du marché. Elle raccourcit également l'intervalle entre les plans de capacité annoncés et les appels d'offres pour les systèmes. L'Égypte fait avancer le Terminal 4 de l'aéroport international du Caire, conçu pour accueillir au moins 30 millions de passagers par an et intégrer l'intelligence artificielle, les technologies numériques et les systèmes d'exploitation d'aéroports intelligents. Par ailleurs, en mars 2025, la Société Financière Internationale a conseillé l'Égypte sur la participation du secteur privé dans 11 aéroports, l'aéroport international de Hurghada servant de transaction PPP pilote. Le programme pourrait créer une voie pour que les capitaux privés et l'expertise opérationnelle soutiennent les infrastructures aéroportuaires, améliorent l'efficacité opérationnelle et modernisent les services aux passagers dans les aéroports participants. SITA a également discuté d'un programme national de transformation numérique des aéroports avec l'Égypte. Ces programmes relient l'expansion du tourisme à la modernisation opérationnelle. Ils créent une demande pour des fournisseurs flexibles sur le marché.
Mises à niveau obligatoires de la conformité à la sécurité de l'Annexe 17 de l'OACI
Les exigences en matière de sûreté aérienne et de suivi des bagages accroissent l'importance des infrastructures de contrôle et de gestion des bagages conformes. La réglementation CAR Partie VII Édition 05 de la GCAA des Émirats arabes unis, publiée en mai 2025 et révisée en février 2026, imposera aux exploitants d'aéroports de prendre en compte des équipements de sûreté avancés, d'intégrer les exigences de sûreté dans la conception des aéroports et d'assurer un contrôle approprié des bagages de soute. L'Amendement 18 de l'OACI à l'Annexe 14 Volume I a également introduit des dispositions actualisées couvrant la conception des aérodromes et, à partir de novembre 2026, la gestion au sol. La Résolution 753 de l'IATA exige des compagnies aériennes membres qu'elles suivent les bagages à l'acceptation, au chargement, au transfert et à l'arrivée, tandis que sa Feuille de route mondiale sur les bagages, lancée en mai 2025, a fixé une orientation sur 10 ans vers une meilleure visibilité des bagages, une automatisation accrue et un échange de données standardisé. La lecture de codes-barres reste largement utilisée, tandis que l'adoption de la RFID continue de se développer dans les grands aéroports. En mai 2025, Dubai Aviation Engineering Projects a attribué un contrat pour des systèmes avancés de contrôle par tomodensitométrie aux points de contrôle, incluant des unités HI-SCAN 6040 CTiX Model-S, dans les terminaux de l'aéroport international de Dubaï. Ensemble, ces exigences et investissements devraient soutenir la modernisation continue du suivi des bagages, de l'intégration du contrôle et des infrastructures de gestion dans les aéroports régionaux.
Évolution vers des parcours passagers en libre-service de bout en bout
En juillet 2026, l'aéroport international Hamad, Qatar Airways et SITA ont lancé Fast Pass sur plus de 700 points de contact biométriques, permettant aux passagers enregistrés d'effectuer leur enregistrement, de déposer leurs bagages, de passer les contrôles de sûreté et d'embarquer grâce à la reconnaissance faciale. Les unités de dépôt de bagages en libre-service de SITA effectuent également une vérification biométrique, intégrant directement le traitement biométrique des passagers à l'acceptation des bagages. En novembre 2025, Emirates a investi 85 millions AED (environ 23,11 millions USD) pour installer plus de 200 caméras biométriques dans le Terminal 3 de l'aéroport international de Dubaï, étendant la reconnaissance faciale aux principales étapes du traitement des passagers. Ces déploiements reflètent une évolution plus large vers un traitement terminal plus rapide et de plus en plus en libre-service au Moyen-Orient. L'enregistrement automatisé et le dépôt de bagages peuvent réduire les files d'attente et augmenter le débit de passagers, tout en modifiant le rythme et le schéma d'entrée des bagages dans les systèmes de gestion aéroportuaire. Cette évolution accroît la nécessité de coordonner l'acceptation des bagages avec le suivi, le contrôle, le tri et les commandes des convoyeurs, en particulier pendant les périodes de pointe. Pour les fournisseurs de systèmes de gestion des bagages, l'opportunité s'étend au-delà des bornes autonomes vers des plateformes intégrées capables de maintenir l'identification des bagages, la visibilité du routage et un traitement fiable à mesure que les flux de passagers deviennent plus automatisés.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Contraintes de dépenses d'investissement en Afrique subsaharienne après la COVID-19 | -1.80% | Afrique subsaharienne, Nigeria, Kenya, Tanzanie et Éthiopie avant Bishoftu | Long terme (≥ 4 ans) |
| Complexité élevée d'intégration avec les systèmes d'information (SI) et les technologies opérationnelles (TO) existants | -1.30% | Hubs existants en Égypte, en Turquie et en Afrique du Sud, avec répercussions sur l'ensemble du Moyen-Orient et de l'Afrique | Moyen terme (2-4 ans) |
| Chaîne d'approvisionnement régionale volatile pour les pièces électromécaniques | -0.90% | Chaînes d'approvisionnement du CCG et Afrique subsaharienne | Court terme (≤ 2 ans) |
| Renforcement de la législation sur la cybersécurité et la souveraineté des données | -0.70% | Émirats Arabes Unis, Arabie Saoudite, Égypte et projets CCG au sens large | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de dépenses d'investissement en Afrique subsaharienne après la COVID-19
L'Union Africaine a déclaré en octobre 2025 que l'Afrique nécessitait entre 25 et 30 milliards USD au cours de la prochaine décennie pour combler les lacunes en matière d'infrastructures aéronautiques. Elle a identifié 10 milliards USD pour les infrastructures aéroportuaires et aérodromiques.[3]African Union, "AUC Outlines USD 30 Billion Infrastructure Investment Plan at Luanda Summit," African Union, au.int De nombreuses modernisations aéroportuaires dépendent donc de financements multilatéraux ou concessionnels. Cela peut retarder la conversion des contrats après la publication des appels d'offres. Le projet de terminal greenfield du Kenya reste lié à la confirmation du financement. Le marché présente une fracture de financement distincte entre les méga-projets du Golfe et les programmes aéroportuaires d'Afrique subsaharienne. Les appels d'offres des aéroports sud-africains montrent que les besoins opérationnels restent forts malgré les pressions financières. ACSA a lancé des sollicitations de maintenance pour la gestion des bagages à Bram Fischer, King Shaka et aux aéroports internationaux du Cap pendant 2025 et 2026. Ces marchés peuvent maintenir les systèmes existants, mais ils ne financent pas toujours des remplacements complets. Les fournisseurs doivent évaluer la certitude du financement parallèlement à la portée technique. Les pipelines d'appels d'offres peuvent être plus larges que le pipeline de contrats attribués. Cela ralentit les calendriers de déploiement dans certaines parties de l'Afrique. Cela rend également les projets modulaires plus pertinents pour le marché des systèmes de gestion des bagages dans les aéroports du Moyen-Orient et de l'Afrique.
Complexité d'intégration élevée avec les systèmes informatiques et opérationnels existants
Les systèmes de gestion des bagages aéroportuaires intègrent des automates programmables, des contrôles de supervision, la réconciliation des bagages et des logiciels de tri propriétaires, créant un environnement technologique opérationnel complexe qui doit rester disponible en permanence. Les équipements anciens et les protocoles spécifiques aux fournisseurs peuvent rendre les mises à niveau de cybersécurité difficiles à mettre en œuvre sans perturber les opérations en cours. En juillet 2025, ACI EUROPE a publié des directives dédiées aux tests de pénétration des technologies opérationnelles et des systèmes de contrôle industriel couvrant les systèmes de gestion des bagages, soulignant la planification supplémentaire, la coordination avec les fournisseurs et les tests spécialisés requis pour les systèmes aéroportuaires anciens et propriétaires. Les directives ont noté que les tests des technologies opérationnelles peuvent créer des risques opérationnels et que la dépendance vis-à-vis des fournisseurs d'équipements peut retarder les évaluations de sécurité. L'environnement réglementaire devient également plus exigeant. La réglementation EASA Part-IS est devenue applicable aux exploitants d'aérodromes dans son périmètre européen en octobre 2025, tandis que les contrôles de cybersécurité des technologies opérationnelles de l'Arabie Saoudite et le cadre d'assurance de l'information des Émirats arabes unis renforcent les exigences de cybersécurité pour les systèmes critiques et opérationnels concernés. Dans le même temps, les règles des Émirats arabes unis ont introduit des considérations relatives à la souveraineté des données et aux transferts transfrontaliers de données plutôt qu'une exigence de localisation générale. Pour les intégrateurs de systèmes de gestion des bagages, l'intégration de la segmentation réseau, des interfaces sécurisées, de la surveillance et des tests de sécurité dans les équipements existants peut accroître la complexité d'ingénierie et prolonger les calendriers de mise à niveau et de mise en service. Ces défis peuvent ralentir la conversion de la demande de modernisation en projets achevés sur le marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par capacité aéroportuaire : les méga-hubs donnent le rythme, les clusters régionaux suivent
Les aéroports traitant plus de 40 millions de passagers représentaient 45,20 % de la part de marché en 2025. Dubaï, Doha, Riyad, Istanbul et Djeddah sont des centres de demande clés pour les infrastructures de gestion des bagages à haute capacité, alors que les grands aéroports hubs élargissent leur capacité passagers et leurs opérations de terminaux. À l'aéroport international Al Maktoum, le développement prévu comprend un système automatisé de gestion des bagages souterrain conçu pour soutenir une expansion passagers à grande échelle. En février 2025, l'aéroport international Hamad a ouvert la Concourse E, ajoutant 51 000 m2 et huit portes d'embarquement en contact. L'achèvement ultérieur des Concourses D et E a porté la capacité globale de l'aéroport à plus de 65 millions de passagers par an. Ces grands hubs nécessitent d'importantes infrastructures de convoyage, de tri, de stockage, d'interfaces de contrôle, de commandes et de suivi des bagages.
Les aéroports traitant plus de 40 millions de passagers constituent également le segment de capacité à la croissance la plus rapide, avec un CAGR prévisionnel de 12,57 % jusqu'en 2031. Les logiciels, la surveillance, la maintenance prédictive et les contrôles de haut niveau deviennent également de plus en plus importants à mesure que les exploitants cherchent à améliorer les performances des infrastructures de gestion des bagages installées. L'aéroport d'Istanbul illustre cette exigence à travers son système de gestion des bagages à grande échelle, qui combine la technologie de transport individuel, le stockage anticipé des bagages, un logiciel intégré et un suivi continu. Les aéroports de taille petite et moyenne préfèrent généralement des approches de modernisation évolutives. Cependant, le choix technologique dépend des volumes de bagages, de l'intensité des correspondances, de la configuration des terminaux, des exigences de contrôle et des investissements disponibles, plutôt que de la seule capacité passagers.


Par solution : le convoyage et le tri comme couche portante
Les systèmes de convoyage et de tri représentaient 31,93 % du marché en 2025. Cette part reflète l'infrastructure principale nécessaire aux grands projets de terminaux. Les triés à plateau inclinable et à courroie croisée à haute capacité peuvent atteindre jusqu'à 2 400 décharges par heure. Ces systèmes déplacent les bagages entre les zones d'enregistrement, de contrôle, de stockage, de transfert et de récupération. Leur importance est la plus grande là où les grands aéroports nécessitent un flux de bagages continu à haut volume. Le segment reste la base physique pour les opérations de gestion des bagages intégrées.
Le suivi et la traçabilité constituent le segment de solution à la croissance la plus rapide, avec un CAGR prévu de 13,03 % jusqu'en 2031. Le suivi et la traçabilité gagnent en importance à mesure que les aéroports cherchent à améliorer la visibilité des bagages et à fournir aux passagers des mises à jour en temps opportun. En mai 2025, l'IATA a signalé que 81 % des voyageurs souhaitaient un meilleur suivi des bagages, tandis que 74 % attendaient des mises à jour mobiles en temps réel. SITA a également signalé une baisse de 23 % des taux de bagages mal acheminés en 2025. À l'aéroport international Hamad, le système CrisBag de BEUMER offre plus de 10 000 positions de stockage et permet un suivi continu des bagages à toutes les étapes clés de la manutention.
Par technologie : l'IoT comme base de données, l'IA comme moteur de performance
Les capteurs IoT et les dispositifs de périphérie ont dominé le segment technologique avec une part de 29,85 % en 2025. Les capteurs fournissent des données provenant des moteurs, des convoyeurs, des trieurs et des équipements de contrôle. Ces informations soutiennent la maintenance prédictive et la surveillance opérationnelle. Le marché des systèmes de gestion des bagages aéroportuaires au Moyen-Orient et en Afrique utilise l'IoT comme fondement du contrôle opérationnel numérique. La collecte de données liée au matériel reste importante car les autres outils logiciels reposent sur des données de terrain cohérentes. Cela confère aux dispositifs connectés un rôle étendu dans l'ensemble des systèmes de gestion des bagages installés.
Les logiciels d'intelligence artificielle et d'apprentissage automatique constituent le segment technologique à la croissance la plus rapide, avec un CAGR prévisionnel de 17,86 % jusqu'en 2031. Leurs cas d'usage comprennent la prédiction des pannes, l'optimisation des flux, les mises à jour de routage et la détection d'anomalies. Une étude de 2025 publiée dans Scientific Reports a démontré le potentiel de la vision par ordinateur dans la détection des dommages aux bagages et des anomalies opérationnelles. Cependant, l'approche est restée validée à titre expérimental plutôt que déployée à l'échelle d'un aéroport. L'IATA a rapporté que 27 % des aéroports interrogés utilisaient la RFID en 2024, avec un taux d'adoption atteignant 54 % parmi les méga-aéroports, tandis que la lecture de codes-barres restait la technologie de suivi dominante. La robotique et les véhicules autonomes progressent également, mais les aéroports continuent de les adopter de manière sélective dans les opérations de gestion des bagages.
Par type de système : les tapis roulants ancrent les opérations, les modèles hybrides progressent
Les systèmes à tapis roulant détenaient 44,15 % de la part en 2025, reflétant leur utilisation comme infrastructure de base dans les projets neufs et de rénovation. La conception modulaire, les exigences de maintenance établies et l'exploitation rentable continuent de soutenir l'utilisation de ces systèmes dans les nouveaux terminaux et les projets de rénovation. BEUMER indique que les systèmes de transport individuel modernes peuvent réduire la consommation d'énergie jusqu'à 60 % par rapport aux convoyeurs de bagages traditionnels, faisant de l'efficacité énergétique un facteur clé dans les décisions d'investissement sur le cycle de vie.
Les systèmes hybrides et autres systèmes émergents constituent le type de système à la croissance la plus rapide, avec un CAGR prévu de 14,47 % de 2026 à 2031. Les systèmes hybrides et émergents utilisent des architectures combinant des convoyeurs conventionnels avec des véhicules à destination codée (VDC), des transporteurs autonomes et d'autres technologies automatisées. Les systèmes de transport individuel à bacs permettent un suivi continu des bagages et peuvent améliorer l'efficacité énergétique et le contrôle opérationnel. L'aéroport d'Istanbul illustre cette approche grâce au système TUBTRAX de Vanderlande, qui offre un suivi des bagages à 100 %, des contrôles intégrés et plus de 10 000 positions de stockage anticipé des bagages.
Analyse géographique
L'Arabie Saoudite détenait 24,15 % de la part de marché en 2025 et devrait croître à un CAGR de 13,83 % jusqu'en 2031. La GACA vise 330 millions de passagers annuels, 4,50 millions de tonnes de fret et des connexions vers 250 destinations d'ici 2030. Le pays a traité 140,90 millions de passagers en 2025, dont 76 millions de voyageurs internationaux. L'aéroport international King Salman et le portefeuille aéroportuaire saoudien plus large de MATARAT Holding devraient stimuler la demande dans les infrastructures des méga-hubs et des aéroports régionaux. L'aéroport international Al Maktoum des Émirats arabes unis représente également un programme majeur d'expansion de capacité à long terme. Au Qatar, l'aéroport international Hamad a abordé 2026 avec un accent renforcé sur l'optimisation et les performances des systèmes à la suite de sa récente expansion de terminal.
La Türkiye reste un centre de demande majeur, l'aéroport d'Istanbul ayant traité environ 84,5 millions de passagers en 2025. L'aéroport exploite actuellement trois pistes principales et deux pistes de réserve, sa quatrième piste principale devant entrer en service au quatrième trimestre 2026. En juillet 2026, Lödige Industries a été sélectionné pour l'expansion SMARTIST 2.0 de Turkish Cargo, qui portera la capacité annuelle de gestion automatisée du fret de 2,0 millions de tonnes à 4,5 millions de tonnes. L'Égypte présente des opportunités supplémentaires à travers le Terminal 4 du Caire et, séparément, le programme PPP aéroportuaire soutenu par la Société Financière Internationale.
L'Afrique du Sud fait avancer le programme d'investissement en capital à l'échelle du réseau de l'ACSA d'un montant de 21,70 milliards ZAR (1,14 milliard USD), ainsi qu'un programme de modernisation des infrastructures sur cinq ans de 14,50 milliards ZAR (0,90 milliard USD) à l'aéroport international O.R. Tambo. L'Éthiopie est également entrée dans la phase d'exécution du projet lorsque la construction de l'aéroport international de Bishoftu a officiellement débuté en janvier 2026, avec le soutien financier de la Banque africaine de développement. Ensemble, l'Arabie Saoudite, les Émirats arabes unis, le Qatar, la Türkiye, l'Égypte, l'Afrique du Sud et l'Éthiopie représentent des centres régionaux clés pour l'investissement dans les infrastructures aéroportuaires et les systèmes de gestion.
Paysage réglementaire
La réglementation des marchés publics de systèmes de gestion des bagages aéroportuaires au Moyen-Orient et en Afrique est ancrée dans la certification des aérodromes et la conformité à la sécurité aérienne. De nombreuses autorités nationales de l'aviation civile alignent leurs exigences sur l'Annexe 14 de l'OACI (Aérodromes), qui couvre la supervision certifiée des aérodromes et les bases opérationnelles. Aux Émirats Arabes Unis, le cadre de l'Autorité Générale de l'Aviation Civile (AGAC), incluant les Réglementations de l'Aviation Civile (CAR) Partie VII (Sécurité Aérienne) et les directives connexes relatives aux opérations au sol (AMC/CAAP 46), intègre des contrôles obligatoires de sécurité des bagages en soute tels que le contrôle avant chargement et la protection des bagages contre toute interférence non autorisée tout au long de la chaîne de manutention.
Les cycles de révision réglementaire influencent également le calendrier des mises à niveau et les choix de spécifications. L'OACI a publié le Corrigendum n° 2 de l'Annexe 14 Volume I en mars 2026, renforçant la base de référence régionale pour la conception et les opérations des aérodromes, utilisée par des autorités telles que l'Autorité de l'Aviation Civile d'Oman (CAR-139) et l'Autorité de l'Aviation Civile de Tanzanie (Réglementations sur la Conception et les Opérations des Aérodromes, 2024). Parallèlement, le Programme National de Facilitation du Transport Aérien des Émirats Arabes Unis (NATFP) Édition 3 (mars 2026) coordonne les actions des exploitants d'aéroports et des agences gouvernementales affectant les processus de gestion des bagages et du fret, accroissant la nécessité d'une intégration conforme des systèmes pour le contrôle, la réconciliation et le traitement des données opérationnelles.
Analyse de la chaîne de valeur
La chaîne de valeur des systèmes de gestion des bagages aéroportuaires au Moyen-Orient et en Afrique commence généralement par la conception et l'ingénierie des systèmes, couvrant la conception conceptuelle et détaillée pour les nouveaux terminaux et les rénovations. Elle passe ensuite par la fourniture d'équipements, comprenant les convoyeurs, les triés, les véhicules à destination codée (VDC)/bacs, le stockage anticipé des bagages et les interfaces de contrôle en ligne, suivie des logiciels et des contrôles tels que les plateformes de contrôle de haut niveau, de suivi et de réconciliation. La chaîne se poursuit avec l'intégration dans les systèmes informatiques et opérationnels de l'aéroport, suivie de la mise en service et des services sur le cycle de vie.
Pour les méga-hubs, la passation de marchés est souvent organisée dans le cadre de programmes de terminaux de type EPC dirigés par des organismes de développement aéroportuaire et des entrepreneurs principaux. Les intégrateurs spécialisés en systèmes de gestion des bagages fournissent des garanties de performance et des accords d'exploitation et de maintenance pluriannuels. Les dépendances en amont comprennent les composants électromécaniques, les capteurs et les contrôles, tandis que la valeur en aval s'accumule de plus en plus dans les services, les pièces de rechange et les opérations numériques telles que la maintenance prédictive, les diagnostics et les opérations cybersécurisées. La passation de marchés à l'échelle du programme fournit des signaux de demande clairs pour les intégrateurs et les sous-traitants : Dubai Aviation Engineering Projects a souligné que plus de 55 milliards AED (14,97 milliards USD) de contrats prévus pour attribution en 2026 pour le développement de l'aéroport international Al Maktoum incluent un lot dédié au système de gestion des bagages. En Afrique, les grands programmes de modernisation et les constructions greenfield s'appuient davantage sur des financements extérieurs et de grands entrepreneurs civils, comme en témoignent le contrat de modernisation du JKIA au Kenya et le projet d'aéroport greenfield de Bishoftu en Éthiopie, qui stimulent tous deux la demande pour une intégration clé en main et une capacité de support à long terme.
Paysage concurrentiel
Le marché des systèmes de gestion des bagages aéroportuaires au Moyen-Orient et en Afrique est modérément concentré, BEUMER Group GmbH & Co. KG, Vanderlande Industries B.V., Smiths Group plc et Alstef Group SAS occupant des positions solides dans les méga-projets du CCG. Leurs offres combinent la conception de systèmes, l'automatisation, les commandes, la mise en service et le soutien à la performance à long terme. L'acquisition prévue en 2025 par Vanderlande des activités de Siemens Logistics en Europe, en Asie et au Moyen-Orient a élargi ses capacités en matière de bagages, de fret, de logiciels et de services, renforçant sa position dans l'automatisation aéroportuaire intégrée. SITA se distingue par ses plateformes de réconciliation des bagages, de suivi et de gestion des données, tandis que Smiths Detection et Rapiscan Systems restent des fournisseurs clés de technologies de contrôle. Leonardo, Alstef Group et Pteris Global offrent des capacités plus larges en matière de gestion des bagages et d'automatisation.
En décembre 2024, SITA s'apprête à s'associer à l'aéroport international de la mer Rouge pour déployer Bag Manager pour la réconciliation et le suivi des bagages en temps réel. En juillet 2026, Lödige Industries a été sélectionné pour l'expansion d'automatisation SMARTIST 2.0 de Turkish Cargo. Par conséquent, l'intégration des systèmes, les logiciels, l'automatisation et le soutien au cycle de vie façonnent de plus en plus la concurrence entre fournisseurs.
La localisation saoudienne devient également plus pertinente. METCO et Smiths Detection ont établi des capacités d'assemblage et de fabrication locales pour les solutions de contrôle, tandis que le portefeuille d'aéroports régionaux de MATARAT offre un pipeline plus large pour la modernisation future des aéroports. Le transport autonome des bagages constitue une autre opportunité émergente, dnata exploitant déjà six tracteurs à bagages électriques autonomes à Dubai World Central et utilisant l'aéroport comme banc d'essai pour un déploiement plus large.
Leaders de l'industrie des systèmes de gestion des bagages dans les aéroports du Moyen-Orient et de l'Afrique
-
BEUMER Group GmbH & Co. KG
-
Vanderlande Industries B.V.
-
Smiths Group plc
-
Rapiscan Systems, Inc.
-
Alstef Group SAS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans l'industrie
Les programmes de mega-hubs sur sites vierges et les initiatives de modernisation multi-aéroports élargissent les pipelines d'appels d'offres pour le transport et le tri à haut débit, le stockage anticipé des bagages, et le suivi et la réconciliation pilotés par logiciel. Aux Émirats arabes unis, la planification du développement de l'aéroport international Al Maktoum est entrée dans une phase active de signalement des appels d'offres, Dubai Aviation Engineering Projects indiquant que les attributions de contrats prévues pour 2026 dépassent 55 milliards d'AED et incluent explicitement le lot du système de traitement des bagages. Ce profil d'achats favorise les opportunités pour les intégrateurs capables de fournir un périmètre de bout en bout, depuis les interfaces de contrôle en ligne jusqu'aux systèmes de contrôle de haut niveau, ainsi que des engagements pluriannuels de disponibilité et de temps de fonctionnement.
En Afrique, les opportunités se concentrent sur les redéveloppements de terminaux visant à débloquer la capacité et les mises à niveau de suivi motivées par la conformité, où les systèmes peuvent être déployés de manière modulaire et financés par phases. La cérémonie de pose de la première pierre de l'aéroport sur site vierge de Bishoftu en Éthiopie, en janvier 2026, constitue un point d'ancrage pour des conceptions de systèmes de nouvelle construction pouvant intégrer dès le premier jour le suivi, la réconciliation et la maintenabilité. Airports Company South Africa a lancé en juillet 2026 un programme d'investissement de 20 milliards de rands pour l'aéroport international OR Tambo, incluant des mises à niveau des infrastructures de traitement des bagages jusqu'en 2031. Une seconde poche d'opportunités provient de l'automatisation au niveau des transferts côté piste, où des essais autorisés par les régulateurs, tels que le cadre d'essai de tracteurs à bagages autonomes approuvé par la GCAA à Dubai World Central, soutiennent les fournisseurs de véhicules autonomes, de gestion de flotte et d'interfaces certifiées de sécurité entre les systèmes de bagages et les opérations de piste.
Développements récents du secteur
- Juillet 2026 : Airports Company South Africa (ACSA) a lancé un programme d'investissement de 20 milliards de rands pour l'aéroport international OR Tambo, incluant des mises à niveau des installations de traitement des bagages et du terminal de fret jusqu'en 2031. Cette démarche officialise une enveloppe de financement pluriannuelle susceptible de se traduire par un renouvellement échelonné des systèmes BHS, une modernisation des systèmes de contrôle et des contrats élargis de maintenance et de pièces de rechange pour les fournisseurs actifs en Afrique du Sud.
- Décembre 2025 : Vanderlande a achevé une mise à niveau du contrôle de haut niveau (HLC) pour les systèmes de traitement des bagages dans tous les terminaux de l'aéroport international de Dubaï (DXB). Une mise à niveau de cette envergure au niveau de la couche de contrôle renforce le rôle des logiciels, des données et de l'orchestration des systèmes dans les garanties de performance, et crée une demande additionnelle pour la cybersécurité, l'analytique et les services de cycle de vie liés au temps de fonctionnement.
- Décembre 2024 : SITA a établi un partenariat stratégique avec l'aéroport international de Red Sea pour mettre en œuvre des solutions technologiques aéroportuaires, notamment SITA Bag Manager pour la réconciliation des bagages et le suivi en temps réel des bagages, des ULD et des chariots. Ce déploiement souligne le passage vers un suivi basé sur des plateformes et une intégration via API dans les aéroports sur sites vierges, ce qui accroît la demande d'abonnements logiciels et d'intégration de systèmes, en complément des équipements physiques de traitement.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les systèmes de gestion des bagages utilisés dans les aéroports du Moyen-Orient et de l'Afrique pour déplacer, contrôler, trier, suivre, stocker et livrer les bagages des passagers de l'enregistrement à la récupération, y compris les contrôles d'automatisation et les logiciels qui gèrent le système de bout en bout.
Exclusions du périmètre : Les outils de manutention des bagages exclusivement manuels et les systèmes de manutention exclusivement dédiés au fret ne sont pas comptabilisés dans ce dimensionnement du marché.
Aperçu de la segmentation
-
Par capacité aéroportuaire
- Jusqu'à 15 millions
- 15 à 25 millions
- 25 à 40 millions
- Plus de 40 millions
-
Par solution
- Systèmes d'enregistrement et de billetterie
- Systèmes de contrôle de sécurité
- Systèmes de convoyage et de tri
- Stockage anticipé des bagages
- Récupération/déchargement des bagages
- Suivi et traçabilité
-
Par technologie
- Code-barres
- RFID
- Capteurs IoT et dispositifs de périphérie
- Systèmes robotiques et véhicules autonomes
- Logiciels IA/ML
-
Par type de système
- Systèmes à tapis roulant
- Trieuses à plateau basculant et à courroie transversale
- Véhicule à destination codée (DCV)
- Systèmes à bacs/transporteurs individuels
- Systèmes hybrides et autres systèmes émergents
-
Par géographie
-
Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Koweït
- Oman
- Qatar
- Turquie
- Reste du Moyen-Orient
-
Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
-
Moyen-Orient
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'élaboration d'une vue simple de l'activité aéroportuaire et des infrastructures planifiées dans la région, car les systèmes de gestion des bagages sont principalement liés aux expansions de terminaux et aux cycles de rénovation. Nous avons référencé des sources publiques telles que les statistiques de trafic de l'OACI, les publications de l'IATA sur les aéroports et les compagnies aériennes, les jeux de données et les notes d'information du Conseil International des Aéroports (ACI), les communiqués des autorités nationales de l'aviation civile et les annonces de budgets ou de projets gouvernementaux lorsqu'ils étaient disponibles.
Ensuite, la demande de systèmes a été façonnée à l'aide des plans de développement aéroportuaire, des avis d'appels d'offres et des mises à jour publiques des projets, suivis de recoupements avec les dépôts des entreprises, les présentations aux investisseurs et la presse aéronautique réputée. Lorsque cela a contribué à la cohérence, nous avons également utilisé des abonnements payants pour les données financières des entreprises et les renseignements commerciaux, les bases de données de brevets, et les contrats et appels d'offres mondiaux. La liste des sources documentaires présentée ici est uniquement illustrative, et de nombreuses autres sources publiques et payantes ont été examinées pour collecter des données, valider les données d'entrée et clarifier les hypothèses.
Entretiens primaires et enquêtes
Les travaux primaires ont utilisé des entretiens d'experts et des enquêtes structurées auprès des équipes d'ingénierie et d'exploitation aéroportuaires, des intégrateurs de systèmes, des fournisseurs de composants et des prestataires de services de maintenance actifs au Moyen-Orient et en Afrique. Nos questions visaient à confirmer les déclencheurs typiques de mise à niveau, les délais d'attribution à installation et les fourchettes de prix pour les couches de convoyage, de tri, d'interfaces de contrôle et de suivi.
Pour maintenir les hypothèses ancrées dans la réalité, les retours ont été comparés entre les aéroports hub et les aéroports secondaires, puis revérifiés lorsque les signaux documentaires suggéraient un changement dans le calendrier des appels d'offres ou les priorités de dépenses d'investissement.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXOs) : 16 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 28 % |
| Petits acteurs : 22 % | Responsables : 56 % |
Dimensionnement du marché et prévisions
La logique de dimensionnement utilise une approche descendante où les ajouts de capacité aéroportuaire et les pipelines de modernisation sont reconstitués en un bassin de demande pour les systèmes de gestion des bagages, puis convertis en dépenses annuelles en utilisant le mix type de systèmes et les fourchettes de prix. Pour maintenir des totaux réalistes, nous avons également effectué des vérifications ascendantes sélectives en utilisant des valeurs de projets échantillonnés provenant d'appels d'offres publics, des retours des canaux sur le mouvement du prix de vente moyen et une vérification de raisonnabilité de l'intensité de rénovation dans les grands aéroports hub.
Les principales données utilisées dans le modèle comprennent les tendances de débit passagers dans les grandes plates-formes régionales, les calendriers d'expansion des terminaux planifiés, la part des projets nécessitant une automatisation plus poussée (comme le tri par courroie croisée ou plateau inclinable et le stockage anticipé des bagages), les besoins de conformité au contrôle de sécurité liés aux modernisations aéroportuaires, et le calendrier de conversion des devises pour les valeurs de contrats. Lorsque les détails du projet étaient limités, les dépenses ont été estimées à l'aide de proxys de taille d'aéroport et du coût type par capacité de manutention, puis ajustées après les retours des entretiens.
Pour les prévisions, une analyse de scénarios a été appliquée car la demande est irrégulière et liée au calendrier d'attribution, aux retards de passation de marchés et à la mise en service progressive. Le scénario de base a combiné les pipelines de projets confirmés avec les cycles de rénovation attendus, et les scénarios de sensibilité reflétaient des attributions plus lentes ou une expansion plus rapide des hubs là où les retours des entretiens indiquaient une plus grande confiance.
Validation des données et cycle de mise à jour
La validation est effectuée par étapes afin que les grands écarts soient détectés tôt et réexaminés avant la validation finale. Les résultats du modèle sont comparés à des signaux indépendants tels que les annonces de dépenses d'investissement aéroportuaires, l'activité des appels d'offres et les calendriers de mise en service observés, puis vérifiés pour détecter les sauts inhabituels ne correspondant pas à la progression connue des projets.
Lorsque des écarts sont constatés, les hypothèses sont réexaminées et des re-contacts ciblés sont déclenchés avec les personnes interrogées pour confirmer si le changement provient du périmètre, des prix ou du calendrier. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs tels que les attributions de grands projets, les annulations ou les changements importants de périmètre dans les expansions aéroportuaires. Avant la livraison, nous effectuons un nouvel examen des principaux éléments d'entrée afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison de la taille du marché des systèmes de gestion des bagages dans les aéroports du Moyen-Orient et de l'Afrique selon Mordor Intelligence par rapport aux autres estimations publiées
Les valeurs de marché publiées pour ce secteur semblent souvent très éloignées les unes des autres car chaque éditeur fait des choix différents sur ce qui est comptabilisé comme système de gestion des bagages, quelles années sont utilisées comme base, et comment le calendrier des projets est converti en revenus annuels. Les différences dans le calendrier de conversion des devises et dans la façon dont les travaux de rénovation sont traités peuvent encore élargir l'écart.
Un facteur d'écart courant est la question de savoir si les outils de manutention manuelle ou les systèmes exclusivement dédiés au fret sont inclus, car ceux-ci peuvent gonfler les totaux sans refléter les dépenses en automatisation des bagages des passagers. Un autre facteur est le niveau de dépendance aux pipelines à long terme, où certaines estimations lissent trop uniformément les projets pluriannuels ou appliquent une escalade de prix agressive, ce qui peut augmenter la valeur du marché pour une seule année.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 203,76 millions USD (2026) | |
| Journal Professionnel A | 800,00 millions USD (2023) | Utilise un libellé plus large qui semble mélanger les systèmes de bagages des passagers avec les dépenses adjacentes de manutention et d'automatisation aéroportuaires, et ne sépare pas clairement la manutention exclusivement dédiée au fret des systèmes de bagages de terminal. |
| Cabinet Conseil Régional B | 90,71 millions USD (2022) | Semble conservateur car de nombreuses expansions de hubs annoncées et les rénovations liées aux contrôles ne sont pas visiblement traduites en dépenses, et le calendrier de reconnaissance des revenus après attribution n'est pas expliqué. |
Le tableau indique que le périmètre et le calendrier sont les principales raisons de l'écart, en particulier lorsque les équipements exclusivement dédiés au fret ou les outils de manutention manuelle sont intégrés dans les totaux. En ne comptant que l'automatisation des bagages des passagers fonctionnant de l'enregistrement à la récupération, et en liant le calendrier des revenus aux attributions d'appels d'offres et aux phases de mise en service, l'estimation reste traçable, ce qui correspond à la méthode appliquée par Mordor Intelligence.


Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les systèmes de gestion des bagages dans les aéroports du Moyen-Orient et de l'Afrique ?
Le secteur devrait croître à un CAGR de 12,09 % entre 2026 et 2031, passant de 203,76 millions USD en 2026 à 360,59 millions USD d'ici 2031.
Quel pays est en tête de la demande en systèmes de gestion des bagages dans la région ?
L'Arabie Saoudite était en tête avec une part de 24,15 % en 2025 et devrait croître à un CAGR de 13,83 % jusqu'en 2031.
Quelle solution connaît la croissance la plus rapide dans la gestion des bagages aéroportuaires ?
Le suivi et la traçabilité constituent le segment de solution à la croissance la plus rapide, avec un CAGR prévu de 13,03 % jusqu'en 2031.
Pourquoi les aéroports investissent-ils dans la technologie de suivi des bagages ?
La feuille de route bagages de l'IATA soutient le suivi de bout en bout, tandis que les voyageurs s'attendent à des mises à jour précises et en temps réel sur leurs bagages.
Quelle technologie affiche la prévision de croissance la plus élevée ?
Les logiciels IA/ML devraient croître à un CAGR de 17,86 % jusqu'en 2031, soutenus par la maintenance prédictive et les usages d'optimisation des flux.
Qui sont les principaux fournisseurs dans ce domaine ?
Les principaux fournisseurs comprennent BEUMER Group, Vanderlande, Daifuku, SITA, Smiths Group, Leonardo, Rapiscan Systems, Alstef Group et Pteris Global.
Dernière mise à jour de la page le:



