
Taille et Part du Marché des Micro pompes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.71 Milliards de dollars |
| Taille du Marché (2032) | 8.68 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Micro pompes par Mordor Intelligence
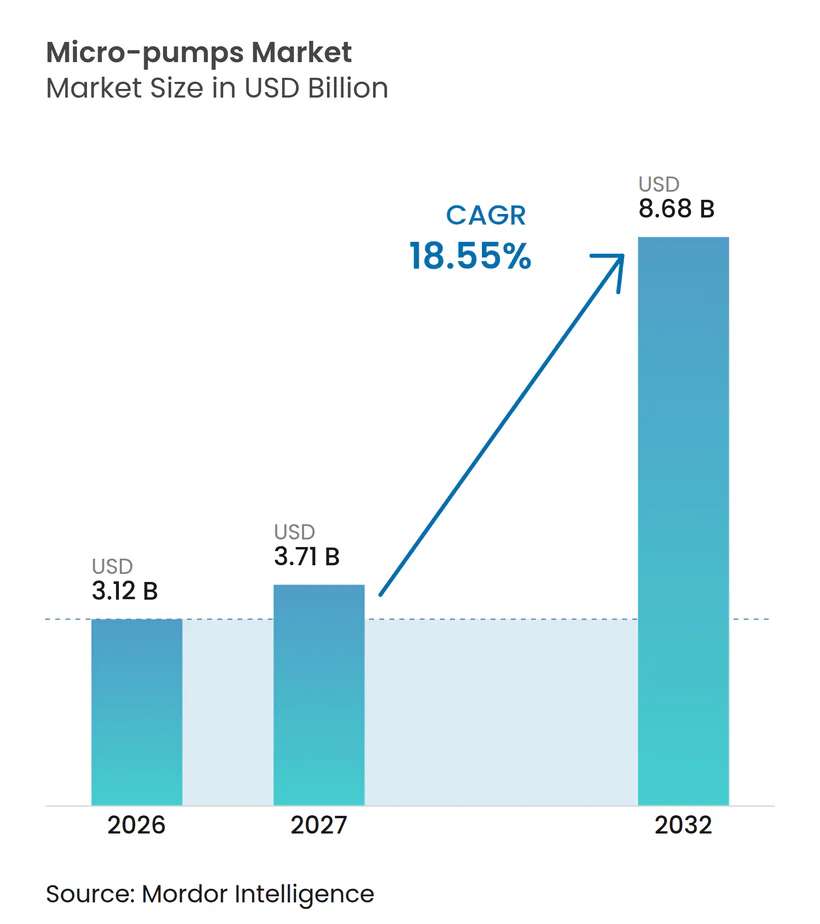
La taille du marché des micro-pompes était évaluée à 3,12 milliards USD en 2026 et devrait croître de 3,71 milliards USD en 2027 pour atteindre 8,68 milliards USD d'ici 2032, à un CAGR de 18,55 % durant la période de prévision (2027-2032).
Cette progression repose sur la poussée simultanée vers la miniaturisation dans les secteurs de la santé, de l'électronique et des procédés industriels de précision, qui dépendent tous de tolérances de gestion des fluides plus strictes que celles que les pompes à l'échelle macroscopique peuvent atteindre. La Food and Drug Administration (FDA) des États-Unis a clarifié en 2024 les voies de développement pour le matériel de délivrance de médicaments, réduisant l'incertitude réglementaire pour les systèmes de perfusion implantables actifs et portables. Parallèlement, la chaîne d'approvisionnement plus large des systèmes micro-électromécaniques (MEMS) maintient l'intégration au niveau des puces sur une trajectoire de réduction des coûts prononcée, même si le conditionnement absorbe encore plus de 80 % des budgets de production des dispositifs. Le secteur de la santé conserve le leadership en termes de chiffre d'affaires grâce aux programmes de gestion des maladies chroniques qui intègrent de plus en plus des réservoirs microfluidiques de médicaments. En revanche, les usages liés à la gestion thermique dans l'informatique haute performance représentent désormais l'opportunité à la croissance la plus rapide, à mesure que les processeurs franchissent le seuil de conception thermique de 700 W. Sur le plan régional, l'Amérique du Nord capte la plus grande part des revenus grâce à une infrastructure d'essais cliniques approfondie et à des cadres de remboursement solides, tandis que l'Asie-Pacifique connaît la croissance la plus rapide en raison du financement souverain pour l'autosuffisance en semi-conducteurs et de la fabrication sous contrat à grande échelle.
Points Clés du Rapport
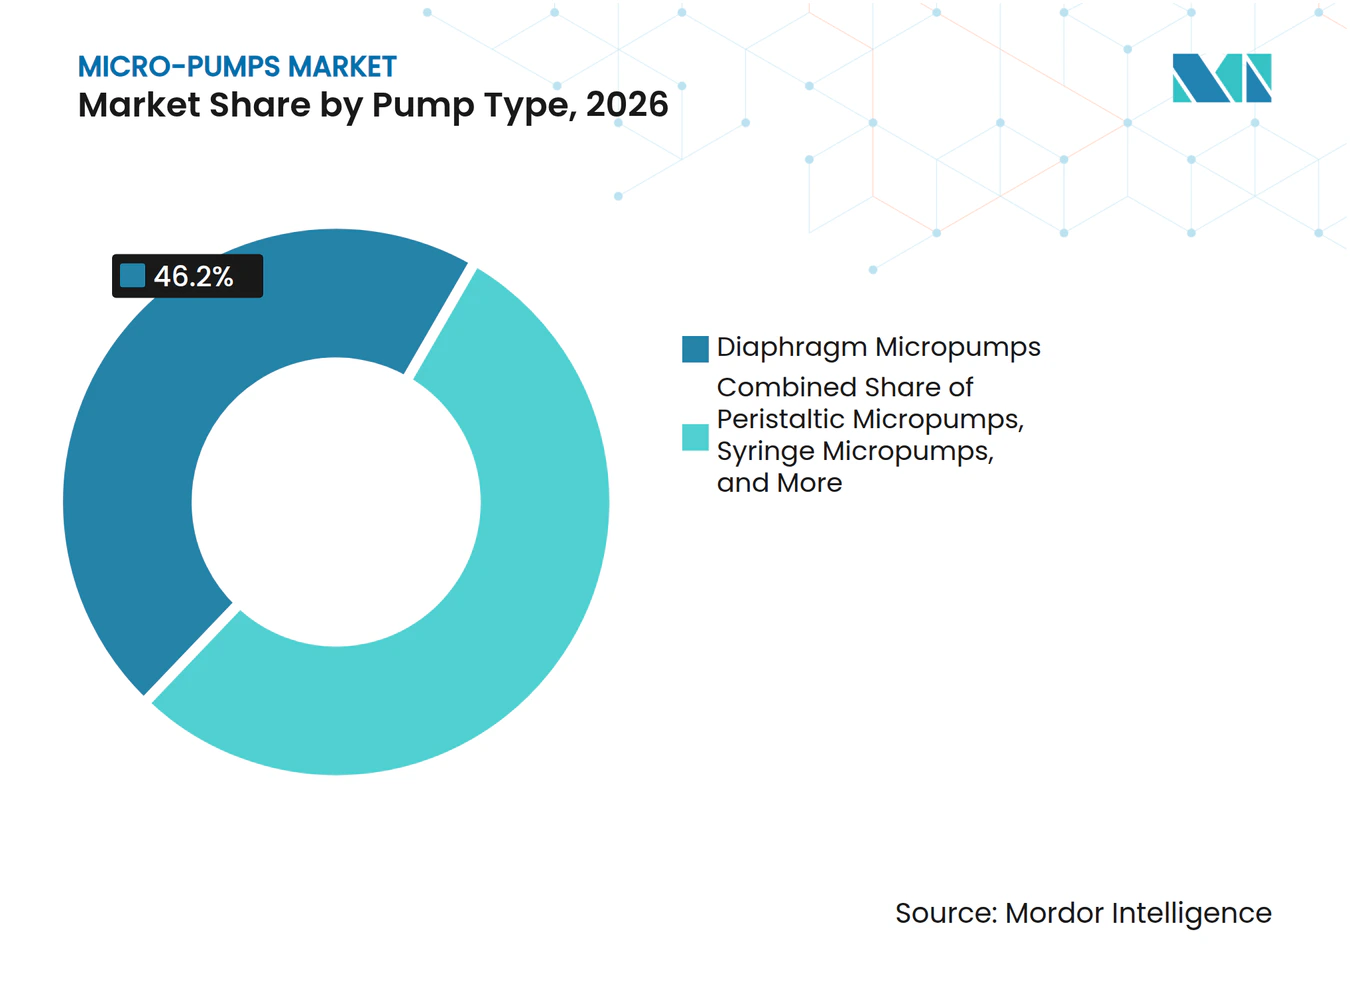
- Par type de pompe, les micro-pompes à membrane ont capté 46,2 % de la part de marché des micro-pompes en 2026 ; les micro-pompes piézoélectriques devraient mener la croissance avec un CAGR de 19,2 % jusqu'en 2032.
- Par principe d'actionnement, les dispositifs à entraînement mécanique ont détenu 52,4 % de la part des revenus en 2026, tandis que les variantes électrostatiques devraient progresser à un CAGR de 20,2 % jusqu'en 2032.
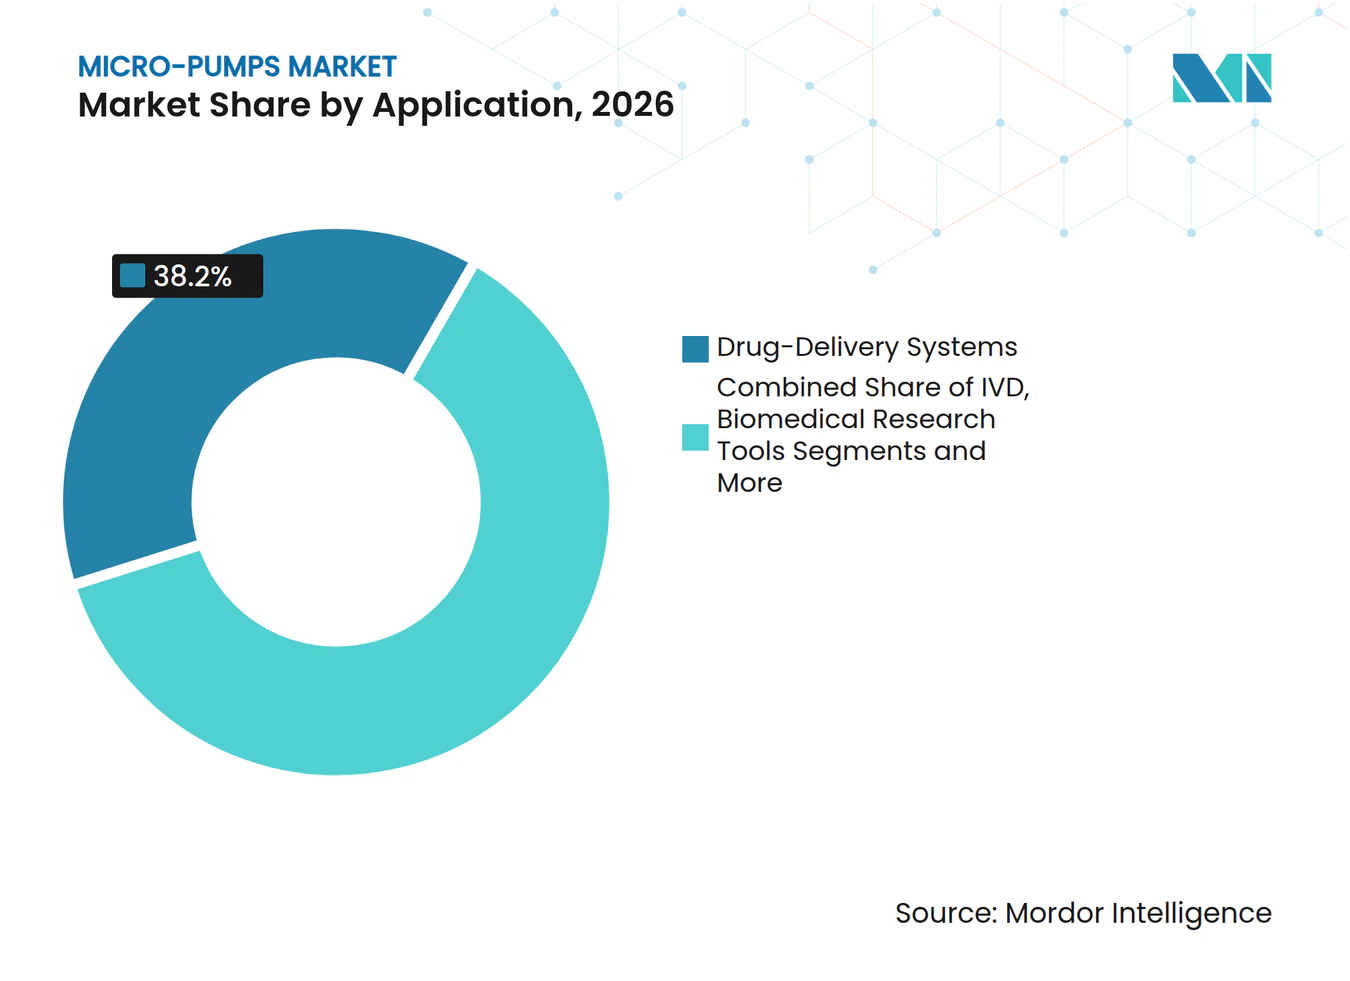
- Par application, les systèmes de délivrance de médicaments ont représenté 38,2 % de la taille du marché des micro-pompes en 2026 et se développent à un CAGR de 21,4 % jusqu'en 2032, portés par les plateformes de perfusion d'insuline et d'oncologie.
- Par secteur d'utilisation final, la santé et les sciences de la vie ont dominé avec 42,7 % de la part de marché des micro-pompes en 2026 ; l'électronique et les semi-conducteurs sont en passe d'enregistrer le CAGR de segment le plus élevé, à 22,3 %, jusqu'en 2032.
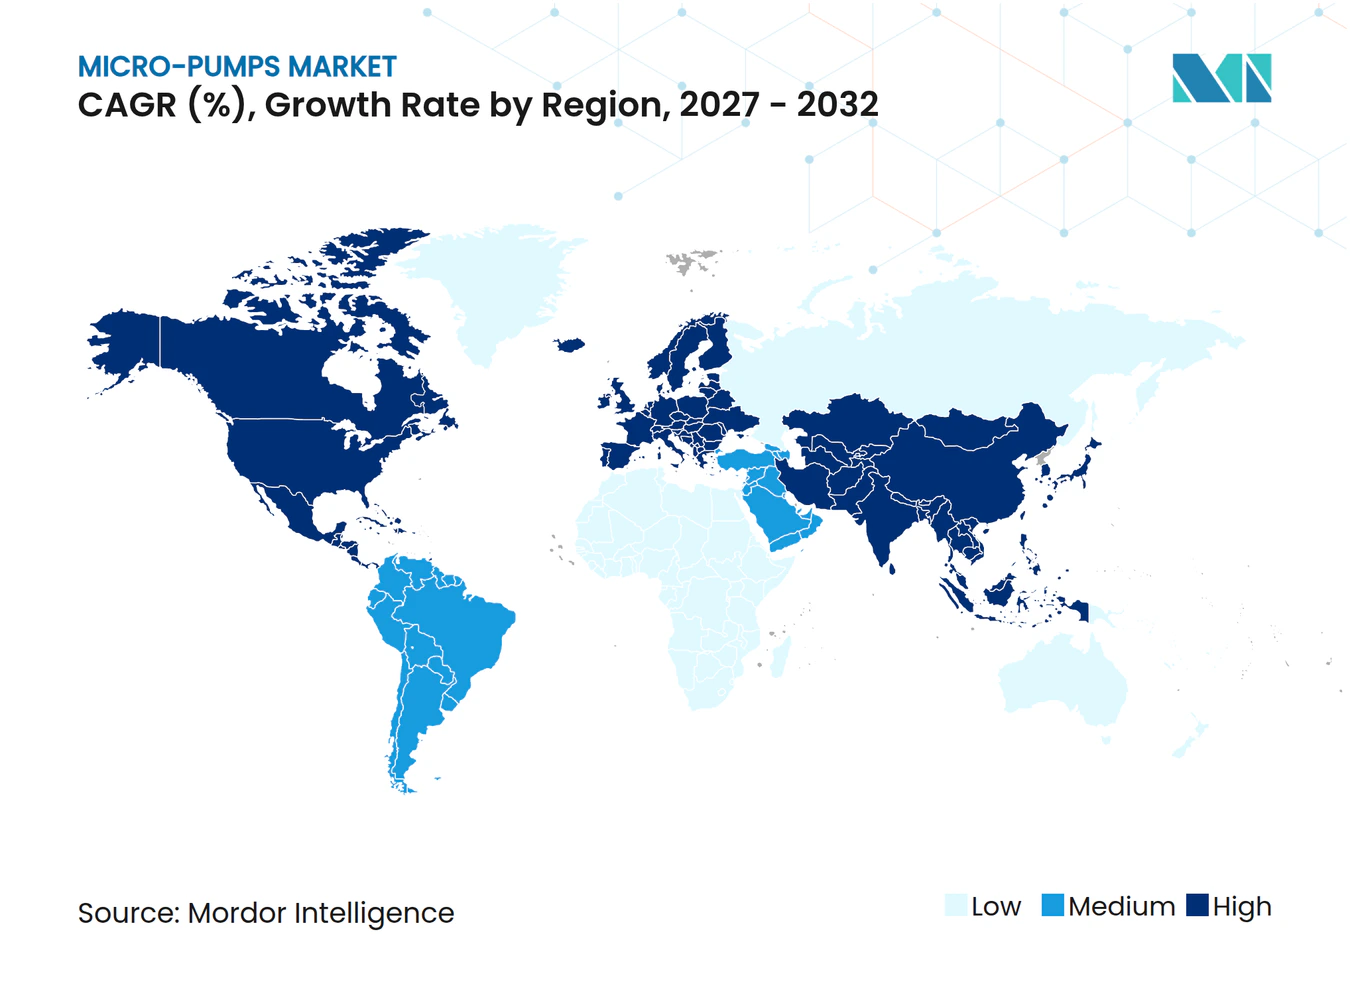
- Par zone géographique, l'Amérique du Nord a contrôlé 35,8 % des revenus de 2026, tandis que l'Asie-Pacifique devrait afficher le CAGR régional le plus fort, à 19,9 %, sur la période de prévision.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Miniaturisation des Dispositifs Portables et Implantables | +3.20% | Mondial, avec adoption précoce en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Demande Croissante de Microfluidique pour les Diagnostics au Point de Soin et le Diagnostic In Vitro | +2.80% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption de l'Administration Précise de Médicaments Portée par les Maladies Chroniques | +2.10% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Financement Public de la R&D pour les Plateformes Laboratoire sur Puce | +1.90% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord et l'UE | Moyen terme (2 à 4 ans) |
| Gestion Thermique à Base de MEMS dans les Semi-conducteurs | +2.40% | Centres de fabrication Asie-Pacifique, déploiement mondial | Court terme (≤ 2 ans) |
| Adoption de Moniteurs de Pression Artérielle sans Brassard avec Micro pompes Intégrées | +1.80% | Mondial, porté par les marchés grand public d'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Miniaturisation des Dispositifs Portables et Implantables
Le chiffre d'affaires des BioMEMS devrait atteindre 24,5 milliards USD d'ici 2030, les micro-pompes à actionnement piézoélectrique servant de pilotes de fluides de référence pour les algorithmes d'insuline sous-cutanée, les stimulateurs cardiaques sans sonde et les capteurs de pression pulmonaire.[1] Les polymères conducteurs et les substrats biodégradables réduisent la surface des cartes et ouvrent de nouveaux facteurs de forme, tandis que les radios Bluetooth Low Energy intégrées transmettent les données de dosage vers des tableaux de bord en nuage à destination des cliniciens. Les plateformes de stimulation sans sonde telles que Micra ont rapporté de faibles scores de complications et éliminent le risque d'extraction de sonde observé dans les stimulateurs cardiaques conventionnels. Les moniteurs d'artère pulmonaire sans fil comme CardioMEMS démontrent en outre comment la télémétrie sans batterie s'associe bien aux chambres à fluide passives, réduisant les réadmissions pour insuffisance cardiaque chez les patients éligibles. Les obstacles restants incluent la récupération d'énergie pour les implants chroniques et les audits réglementaires multi-juridictions. Pourtant, le calcul global coût-bénéfice favorise l'adoption des micro-pompes à mesure que les hôpitaux migrent des modèles de soins épisodiques vers des modèles de soins continus.
Demande Croissante de Microfluidique pour les Diagnostics au Point de Soin et le Diagnostic In Vitro
Les marques de diagnostic au point de soin commercialisées pendant l'urgence liée à la COVID-19 ont établi de nouvelles références en matière d'attentes des utilisateurs concernant la vitesse des dosages, le volume d'échantillon et la portabilité.[2] Les micro-chambres capables de déplacer des échantillons de volume inférieur au microlitre via des diaphragmes piézoélectriques atteignent désormais une parité de sensibilité avec les immunodosages de laboratoire central, réduisant l'identification de la septicémie à moins de 60 minutes. En Asie-Pacifique, les programmes d'approvisionnement gouvernementaux pour les cliniques communautaires privilégient les dispositifs dotés de routines d'étalonnage intégrées tolérant les variations locales d'humidité. Les leaders du secteur Abbott et Siemens proposent désormais des tableaux de bord en nuage, permettant aux responsables de l'épidémiologie de cartographier les épidémies en quasi-temps réel. Des obstacles subsistent concernant la durée de conservation des réactifs et les flux de déchets des cartouches. Néanmoins, les données de terrain montrent que le pompage à micro-échelle peut doubler les taux de détection des analytes en réduisant le volume mort par rapport aux bandelettes à entraînement capillaire.
Adoption de l'Administration Précise de Médicaments Portée par les Maladies Chroniques
Les cartouches à déclenchement osmotique et les raccords en T à pompage piézoélectrique convergent dans le patch modulaire SUSTAIN, offrant des perfusions basales d'une semaine suivies d'événements bolus déclenchés par le clinicien pour les protocoles d'oncologie et d'endocrinologie.[3] L'alliance de Gerresheimer avec Adamant Health superpose des scores de tremblement par apprentissage automatique aux profils de perfusion pour la maladie de Parkinson, créant un système en boucle fermée qui modifie les doses d'apomorphine toutes les 30 minutes, une amélioration par rapport aux calendriers de titration statiques. En diabétologie, la convergence pompe-capteur a réduit les métriques de temps dans la plage en dessous du seuil hypoglycémique de 70 mg/dL dans des essais multinationaux, incitant les payeurs à financer l'administration automatisée d'insuline. Les problèmes de biocompatibilité et d'encapsulation immunitaire remettent encore en cause la longévité des dispositifs, mais les premières approches de conception pour le démontage laissent entrevoir des schémas de reprise en économie circulaire qui pourraient débloquer des crédits de remboursement.
Financement Public de la R&D pour les Plateformes Laboratoire sur Puce
Les ministères chinois et sud-coréens ont collectivement alloué plus de 1,9 milliard USD aux consortiums laboratoire sur puce entre 2024 et 2025, stimulant des essaimages universitaires axés sur la génération de gradients gazeux par SlipChip et la fabrication de nanoparticules lipidiques. Les passages sur tranches subventionnés dans des lignes MEMS de 200 mm permettent aux jeunes entreprises d'itérer sur les canaux et les chambres de pompe sans s'engager dans des lots pilotes à six chiffres. En Inde et à Singapour, les appels à financement mettent l'accent sur les analyseurs environnementaux à source ponctuelle pouvant être fixés à des drones ou à des sondes d'eau jetables. L'afflux de capitaux publics réduit les délais de mise au point de prototypes fonctionnels et crée des opportunités de licence à risque réduit pour les entreprises multinationales de dispositifs qui préfèrent les acquisitions en phase avancée à la R&D interne exploratoire.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés de Fabrication et de Conditionnement | -2.90% | Mondial, plus aigu en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Cycles de Validation Réglementaire pour les Implants Actifs | -1.70% | Juridictions réglementaires d'Amérique du Nord et de l'UE | Long terme (≥ 4 ans) |
| Volatilité de la Chaîne d'Approvisionnement en Céramiques Piézoélectriques Spécialisées | -1.40% | Mondial, avec une exposition critique dans les centres de fabrication Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Limites de Dissipation Thermique dans le Pompage Micro-visqueux à Haut Débit | -0.80% | Mondial, affectant particulièrement les applications haute performance | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de Fabrication et de Conditionnement
Le conditionnement reste le principal facteur de coût car les structures MEMS divergent de la logique silicium pure, imposant des étapes de liaison de capot sur mesure et d'alignement des ports fluidiques que les lignes CMOS standard ne peuvent pas prendre en charge. Le risque de rendement en salle blanche augmente chaque fois que des revêtements biocompatibles entrent dans l'empilement, poussant les budgets de densité de défauts au-delà des tolérances typiques des circuits intégrés. En conséquence, les courbes de coûts ne s'aplatissent que lorsque la production annualisée dépasse 5 millions d'unités — un niveau de production que moins de dix fournisseurs atteignent actuellement. Les alliances industrielles explorent des capots en fritte de verre et des vias traversant le silicium pour réduire le nombre de postes d'assemblage, mais les percées économiques attendront probablement les cellules d'encapsulation hybride au niveau de la tranche actuellement en cours d'essai à Taïwan.
Cycles de Validation Réglementaire pour les Implants Actifs
Les bases de données de surveillance post-commercialisation ont enregistré 1,7 million de blessures liées aux dispositifs médicaux aux États-Unis, incitant la FDA à intensifier le suivi de la sécurité au niveau des échantillons.[4] Les implants actifs nécessitent des preuves rigoureuses de biocompatibilité du banc d'essai à l'humain, allongeant les délais des procédures 510(k) et PMA. Le parcours du neuro-stimulateur VIVISTIM, de la soumission du dossier à l'approbation de mise sur le marché, a duré 2 719 jours, mettant en évidence les obstacles auxquels les implants fluidiques sont également confrontés. Le projet de guide sur les résultats essentiels de l'administration de médicaments de 2024 exige désormais une documentation du fichier d'historique de conception qui suit la précision de la pompe sur la durée de vie de la batterie, ajoutant du temps de laboratoire en amont mais promettant des inspections plus fluides par la suite. Les innovateurs de plus petite taille manquent souvent du coussin de capital nécessaire pour de tels cycles prolongés, ralentissant l'entrée sur le marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Pompe :
Le Leadership Piézoélectrique Maintient son ÉlanLes micro-pompes à membrane ont contribué à hauteur de 46,2 % des revenus de 2026, en faisant la composante unique la plus importante de la taille du marché des micro-pompes. Les variantes sans soupape à effet Coriolis dépassent désormais 1,7 mL/min sous des formes d'onde de tension optimisées, validant leur transfert vers des stylos de perfusion ambulatoire. Les architectures à membrane restent pertinentes lorsque la contre-pression est imprévisible, notamment dans les vaporisateurs d'anesthésie vétérinaire. Les pompes au format seringue demeurent un élément incontournable des laboratoires en raison de leur précision volumétrique absolue, mais leur encombrement discret les disqualifie pour les dispositifs portables au poignet. Les recherches émergentes qui couplent des empilements piézoélectriques à des micro-aiguilles creuses promettent une vaccination intradermique de haute précision avec des transitoires inférieurs à la seconde, renforçant les campagnes de santé publique qui doivent vacciner dans des environnements non cliniques.
La science des matériaux piézoélectriques évolue parallèlement aux facteurs de forme. Les céramiques PZT commerciales bénéficient désormais de traitements de polarisation en courant continu qui augmentent les coefficients d₃₃ de 12 % et élèvent les points de Curie, permettant un fonctionnement en continu à 150 °C — essentiel pour les modules de refroidissement de semi-conducteurs. Les cassettes de pompe à usage unique, telles que la Quattroflow QB2-SD de Dover, répondent aux préoccupations de contamination des Bonnes Pratiques de Fabrication actuelles (cGMP) dans la production de produits biologiques et accélèrent les changements de lots dans les usines de thérapie cellulaire. Des études sur la lubrification active montrent que les micro-pompes piézoélectriques peuvent doser des doses de 0,8 μL d'huile dans des micro-engrenages, ouvrant un flux de revenus adjacent dans les sous-ensembles mécaniques de précision.



Par Principe d'Actionnement :
Fiabilité Mécanique vs. Précision ÉlectrostatiqueLes schémas mécaniques, incluant les membranes piézoélectriques et les micro-moteurs à engrenages, ont fourni 52,4 % de la valeur totale en 2026, renforçant leur rôle dans les applications à coût modéré et à forte usure telles que les pompes à médicaments ambulatoires. L'actionnement électrostatique, bien qu'il représente une base installée plus réduite, devrait se développer à un CAGR de 20,2 % grâce à sa faible consommation d'énergie et à sa fabrication compatible CMOS. Les puces microfluidiques en silicium utilisant des actionneurs électrothermiques en forme de V démontrent des temps de réponse inférieurs à 40 ms, illustrant l'avantage en termes de vitesse par rapport aux vannes solénoïdes.
Les approches magnéto-hydrodynamiques et électro-osmotiques se taillent des opportunités de niche là où des flux sans ions ou des chambres non mécaniques sont obligatoires, comme dans la perfusion en optogénétique. Cependant, elles font face à des exigences de tension d'alimentation plus élevées et à des contraintes de conductivité des fluides. Parallèlement, les recherches sur les résonateurs MEMS empilés ouvrent la voie à des réseaux hybrides électrostatiques-piézoélectriques qui pourraient combiner la densité de force avec une précision en nanolitres. La répartition technologique suggère une stratégie de coexistence : les pompes mécaniques s'attaquent au macrodosage à haut débit, tandis que les modules électrostatiques affinent les étapes de microdosage dans le même dispositif.
Par Application :
Dominance de l'Administration de Médicaments, Accélération du Refroidissement ÉlectroniqueLes systèmes de délivrance de médicaments représentaient 38,2 % de la part du marché des micro-pompes en 2026, ancrés par les perfusions d'insuline, d'oncologie et de neuro-stimulation. La clarté réglementaire apportée par le guide sur les résultats essentiels de délivrance de médicaments a fourni aux fabricants d'équipements d'origine (OEM) une liste de contrôle de vérification de conception prévisible, accélérant le délai d'obtention des autorisations pour les auto-injecteurs connectés. Les pompes patch stockent désormais des cartouches multi-médicaments et effectuent des changements automatiques en fonction des retours des capteurs de glucose portables, réduisant l'intervention de l'utilisateur.
Le refroidissement de l'électronique progresse le plus rapidement à un CAGR de 21,4 %, à mesure que les plaques froides à base de liquide migrent des salles de données hyperscale vers l'électronique grand public mince et légère. Les chambres à vapeur en carbure de silicium (SiC) associées à des micro-pompes ont réduit les valeurs de résistance thermique à un tiers de celles des équivalents à ailettes, maintenant des gradients de 4 K entre la puce et le couvercle lors des tests sur le terrain. Un élan parallèle est visible dans les cassettes de détection bactérienne rapide pour le diagnostic in vitro (DIV). Les puces microfluidiques en spirale génèrent des bibliothèques de nanoparticules lipidiques à 960 mL/h, une échelle adéquate pour les campagnes de vaccination saisonnières. Les applications de surveillance environnementale exploitent des mélangeurs à ondes acoustiques de surface pour détecter les pics de nitrates dans les eaux de ruissellement d'irrigation en 90 secondes, promettant une nouvelle source de revenus liée à la conformité réglementaire climatique.

Par Secteur d'Utilisation Final :
Primauté de la Santé, Essor de l'ÉlectroniqueLa santé et les sciences de la vie ont conservé 42,7 % du chiffre d'affaires de 2026, reflétant la demande continue d'outils de gestion des maladies chroniques qui privilégient la commodité pour le patient. Les kits de surveillance à distance des patients intègrent désormais des micro-réservoirs qui distribuent de manière autonome des médicaments de secours lorsque l'intelligence artificielle détecte une arythmie ou une crise d'asthme. La fabrication continue pharmaceutique utilise des réseaux de pompes pour moduler la stœchiométrie des réactifs, garantissant une qualité de libération en temps réel.
Le segment de l'électronique et des semi-conducteurs prévoit la trajectoire la plus prononcée avec un CAGR de 22,3 % jusqu'en 2032, à mesure que les appareils mobiles intègrent l'intelligence artificielle générative embarquée et nécessitent des solutions d'évacuation de chaleur supérieures. Les empilements de mémoire à haute bande passante dans les cartes graphiques s'appuient sur des micro-boucles à dominante piézoélectrique pour plafonner les températures de jonction. Les secteurs des procédés chimiques adoptent des microsystèmes péristaltiques robustes pour la correction du pH en ligne, tandis que les ingénieurs aérospatiaux testent des pompes ultralégers dans le conditionnement de carburant cryogénique. Les projets pilotes en technologie agricole montent des pompes piézoélectriques sur des drones équipés de capteurs pour distribuer des doses en microlitres de solutions nutritives, illustrant l'innovation intersectorielle.
Analyse Géographique
Marché des micro-pompes en Amérique du Nord
L'Amérique du Nord a détenu 35,8 % des revenus de 2026 grâce à la solidité des systèmes qualité alignés sur la FDA, des pipelines de recherche académique et des remboursements qui encouragent les thérapies à domicile. L'accès au capital-risque accélère le passage de la preuve de concept aux essais pivots, mais la tension sur le marché du travail et les coûts de location des salles blanches plus élevés font monter le coût par puce. Des initiatives gouvernementales telles qu'ARPA-H financent des prototypes de dépistage microfluidique du cancer, alignant les objectifs de santé publique avec les intérêts commerciaux.
Marché des micro-pompes en Asie-Pacifique
L'Asie-Pacifique devrait afficher un CAGR de 19,9 %, le plus rapide de toutes les régions, soutenu par les politiques souveraines en matière de semi-conducteurs en Chine, au Japon et en Corée du Sud. Les fabricants sous contrat tirent parti des fabs MEMS existantes pour lancer des lignes microfluidiques avec un investissement minimal en capital. Les ministères régionaux cofinancent des projets SlipChip et de nanoparticules lipidiques qui répondent à la fois aux agendas biopharma et de bio-protection de la défense. La hausse des revenus et le vieillissement démographique élargissent la base adressable pour les diagnostics au point de soin. Les chocs de la chaîne d'approvisionnement persistent dans les céramiques de spécialité et les pâtes d'argent, mais des cadres multi-sources atténuent partiellement les risques de concentration.
Marché des micro-pompes en EMEA et en Amérique du Sud
L'Europe maintient une adoption régulière, soutenue par l'harmonisation du RDM et des dépenses de santé élevées par habitant. Les acteurs établis de l'automobile et de l'aérospatiale sont pionniers dans le refroidissement des avioniques par micro-pompes, en mobilisant les fonds Horizon de l'UE. Les réglementations en matière de durabilité incitent à l'intégration de micro-pompes dans les sondes de qualité de l'eau pour les déploiements de villes intelligentes. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud enregistrent une demande naissante mais croissante, notamment à mesure que les centres régionaux d'oncologie adoptent des dispositifs de perfusion portables pour desservir les populations rurales. La volatilité des devises et la divergence des régimes réglementaires allongent les délais de mise sur le marché, bien que les programmes de santé multilatéraux améliorent progressivement la transparence des achats.
Paysage Concurrentiel
Concentration du Marché
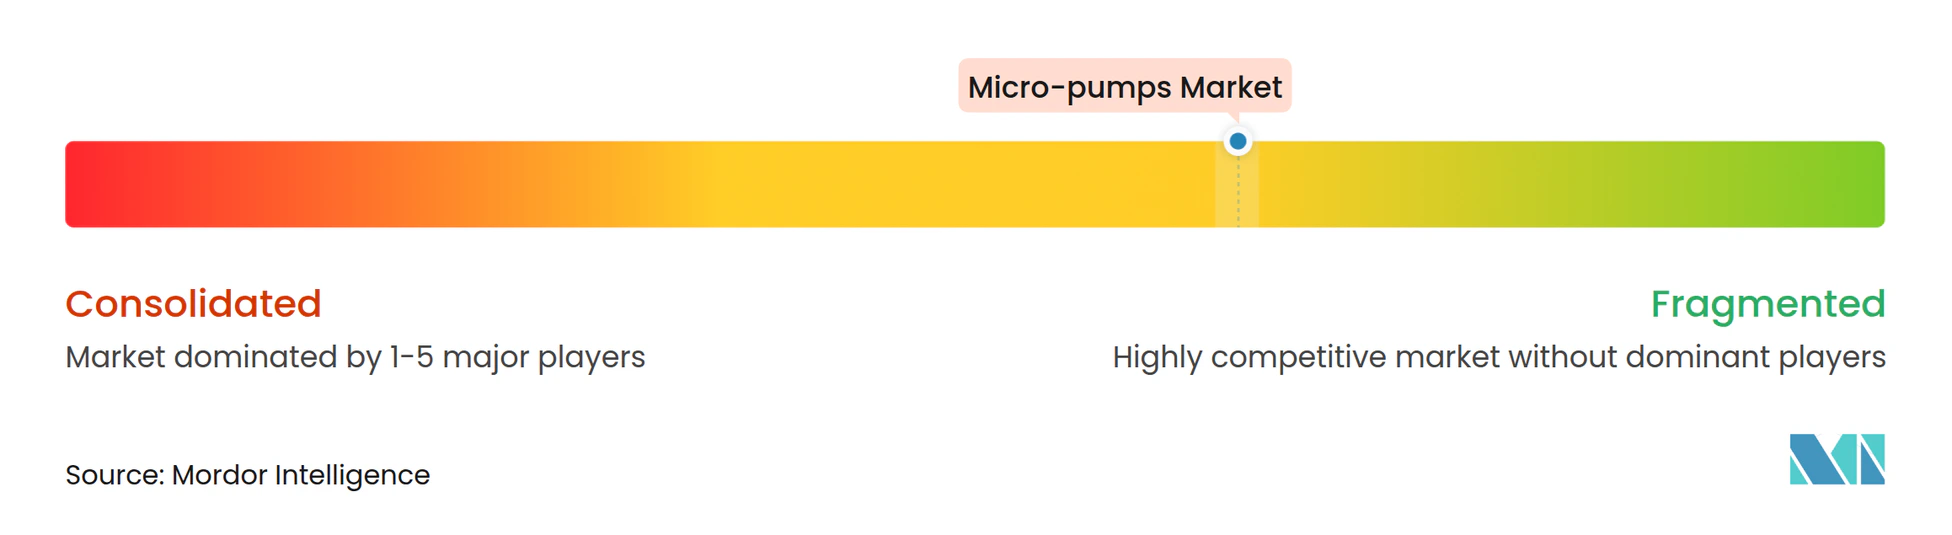
L'arène des micro-pompes est modérément fragmentée. Les cinq premiers fournisseurs représentent ensemble environ 38 % des revenus mondiaux, laissant de la place aux entrants spécialisés ciblant des sous-niches à forte marge. Les acteurs se différencient par la physique d'actionnement propriétaire, les kits stériles à usage unique et l'intégration de capteurs embarqués. La collaboration de Sensirion en février 2025 avec TTP Ventus associe des pompes à très faible débit à des capteurs de débit CMOS pour créer des pilotes en boucle fermée capables d'une précision de débit de ±2 % à 100 μL/min, une spécification appréciée dans les échanges de milieux de thérapie cellulaire. La cession de Micropump Inc. par IDEX en 2024 signale un virage vers la rationalisation des plateformes, concentrant les ressources sur les vannes de dosage haute pression.
L'appétit pour les fusions et acquisitions reste élevé. L'acquisition de Kern Microtechnik par AMETEK apporte un usinage sub-micronique qui se traduit directement par des géométries de chambre de pompe plus précises, donnant à AMETEK un avantage côté offre. Dover, via sa gamme Quattroflow, capitalise sur l'essor du bioprocédé à usage unique en proposant des cassettes prêtes à l'emploi validées à une contre-pression de 50 psi. Pendant ce temps, des jeunes entreprises à base de céramique vantent des empilements en couches minces sans PZT pour attirer des clients préoccupés par les réglementations sur la toxicité. Les pompes prêtes pour le nuage équipées de modules Wi-Fi/BLE accumulent des données de cycle de service réelles, permettant aux fournisseurs de pivoter vers des modèles d'abonnement logiciel en tant que service qui ajoutent des revenus récurrents.
Des opportunités d'espaces blancs subsistent dans la détection environnementale, l'utilisation in situ des ressources lunaires et la micro-propulsion pour les CubeSats. Les obstacles se concentrent sur le financement de longs cycles de validation et la certification des pompes pour des températures extrêmes ou des rayonnements. Les fournisseurs qui maîtrisent les collaborations interdisciplinaires avec les maisons d'algorithmes d'IA et les laboratoires de bio-polymères sont positionnés pour dépasser les concurrents axés sur l'intégration mécanique.
Leaders du Secteur des Micro pompes
-
Takasago Electric Inc.
-
TTP Ventus (The Lee Company)
-
KNF Neuberger
-
Bartels Mikrotechnik
-
Fluigent SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des micro-pompes Entreprises couvertes dans ce rapport
- Takasago Electric Inc.
- TTP Ventus (The Lee Co.)
- KNF Neuberger
- Bartels Mikrotechnik
- Fluigent
- Schwarzer Precision
- TOPSFLO
- HNP Mikrosysteme
- Dolomite Microfluidics
- Advanced Microfluidics SA
- Xavitech AB
- Sensirion
- Servoflo Corp.
- Micropump (IDEX)
- Parker Hannifin -Precision Fluidics
- Elveflow
- Alldoo Micropump
- Yuanwang Fluid Tech
- HENG Micro
- Cellix Ltd
Développements industriels récents dans Marché des micro-pompes
- Février 2025 : Sensirion AG s'est associé à TTP Ventus pour intégrer le capteur de débit liquide SLF3x aux kits Disc Pump, permettant une régulation du débit en boucle fermée pour la microfluidique de R&D.
- Février 2025 : PSG Biotech de Dover Corporation a dévoilé la micro-pompe à usage unique Quattroflow QB2-SD ciblant les lots biopharma sensibles à la contamination.
- Août 2024 : IDEX Corporation a finalisé la vente de Micropump Inc., affinant sa concentration sur les technologies de dosage de base.
Portée du Rapport sur le Marché Mondial des Micro pompes
Aperçu de la segmentation
| Micro pompes à Diaphragme |
| Micro pompes Péristaltiques |
| Micro pompes à Seringue |
| Micro pompes Piézoélectriques |
| Autres |
| Mécanique |
| Piézoélectrique |
| Électrostatique |
| Magnéto/Électro-hydrodynamique |
| Autres |
| Systèmes d'Administration de Médicaments |
| Diagnostic In Vitro |
| Outils de Recherche Biomédicale |
| Refroidissement de la Micro-électronique |
| Impression à Jet d'Encre Industrielle |
| Santé et Sciences de la Vie |
| Électronique et Semi-conducteurs |
| Chimie et Procédés |
| Surveillance Environnementale |
| Automobile et Aérospatiale |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Pompe | Micro pompes à Diaphragme | |
| Micro pompes Péristaltiques | ||
| Micro pompes à Seringue | ||
| Micro pompes Piézoélectriques | ||
| Autres | ||
| Par Principe d'Actionnement | Mécanique | |
| Piézoélectrique | ||
| Électrostatique | ||
| Magnéto/Électro-hydrodynamique | ||
| Autres | ||
| Par Application | Systèmes d'Administration de Médicaments | |
| Diagnostic In Vitro | ||
| Outils de Recherche Biomédicale | ||
| Refroidissement de la Micro-électronique | ||
| Impression à Jet d'Encre Industrielle | ||
| Par Secteur d'Utilisation Final | Santé et Sciences de la Vie | |
| Électronique et Semi-conducteurs | ||
| Chimie et Procédés | ||
| Surveillance Environnementale | ||
| Automobile et Aérospatiale | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Traitées dans le Rapport
Quelle est la valeur projetée du marché des micro-pompes en 2032 ?
Le secteur devrait atteindre 8,68 milliards USD en 2032 sur la base d'un CAGR de 18,55 %.
Pourquoi l'Asie-Pacifique devrait-elle croître plus vite que les autres régions ?
Les politiques souveraines en matière de semi-conducteurs, la grande capacité de fabrication et l'élargissement de l'accès aux soins de santé se combinent pour produire un CAGR régional de 19,9 %.
Comment les cycles réglementaires affectent-ils les micro-pompes implantables actives ?
Des périodes de validation prolongées, dépassant parfois 2 700 jours, augmentent les coûts de développement et retardent la mise sur le marché, bien que les nouvelles directives de la FDA visent à rationaliser les étapes de vérification.
Quels défis liés aux matériaux les producteurs de micro-pompes piézoélectriques doivent-ils relever ?
La volatilité de l'approvisionnement en poudres de titanate zirconate de plomb incite à la double source d'approvisionnement et à la recherche de matériaux alternatifs en couches minces présentant des densités d'énergie comparables.
Comment les cycles réglementaires affectent-ils les micro-pompes implantables actives ?
Les périodes de validation prolongées, dépassant parfois 2 700 jours, augmentent les coûts de développement et retardent la mise sur le marché, bien que les nouveaux guides de la FDA visent à rationaliser les étapes de vérification.
Quels défis liés aux matériaux font face aux producteurs de micro-pompes piézoélectriques ?
La volatilité de l'approvisionnement en poudres de titanate zirconate de plomb incite à la double source d'approvisionnement et à la recherche de matériaux alternatifs en couches minces présentant des densités d'énergie comparables.