
Taille et Part du Marché de l'Énergie Éolienne au Mexique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 7.62 gigawatt |
| Volume du Marché (2026) | 7.73 gigawatt |
| Volume du Marché (2031) | 8.32 gigawatt |
| Taux de croissance (2026 - 2031) | 1.45 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Énergie Éolienne au Mexique par Mordor Intelligence
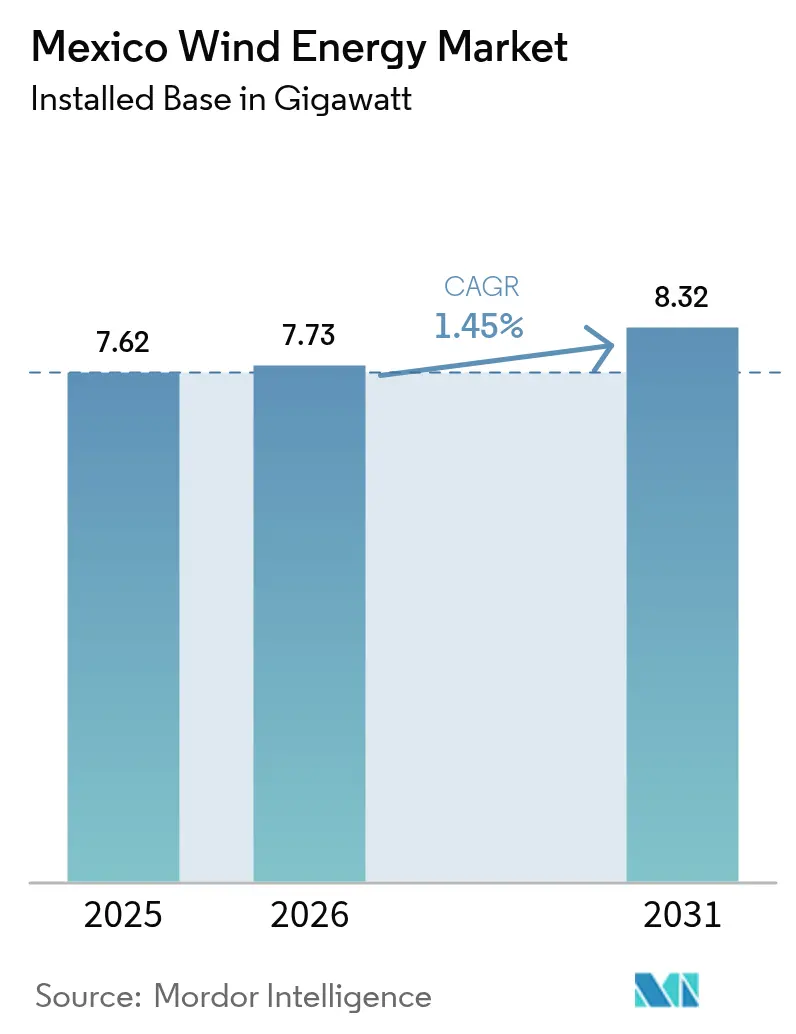
La taille du Marché de l'Énergie Éolienne au Mexique en 2026 est estimée à 7,73 gigawatts, en hausse par rapport à la valeur de 2025 de 7,62 gigawatts, avec des projections pour 2031 indiquant 8,32 gigawatts, croissant à un CAGR de 1,45 % sur la période 2026-2031.
- Des facteurs tels que la baisse des coûts des technologies éoliennes et les subventions supplémentaires accordées aux systèmes d'énergie éolienne, la demande d'une énergie plus propre et les politiques gouvernementales favorables devraient stimuler le marché de l'énergie éolienne.
- En revanche, en l'absence de nouvelles initiatives, un réseau électrique sous-développé au Mexique devrait freiner la croissance du marché de l'énergie éolienne dans les années à venir.
- Le Mexique se concentre sur l'énergie éolienne terrestre, qui pourrait dominer le marché en raison des investissements élevés et de meilleurs courants de vent, offrant une viabilité économique pour les grands projets. Cela devrait, à son tour, offrir de meilleures opportunités pour le marché mexicain de l'énergie éolienne à l'avenir.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
L'Énergie Éolienne Terrestre devrait Dominer le Marché Mexicain de l'Énergie Éolienne
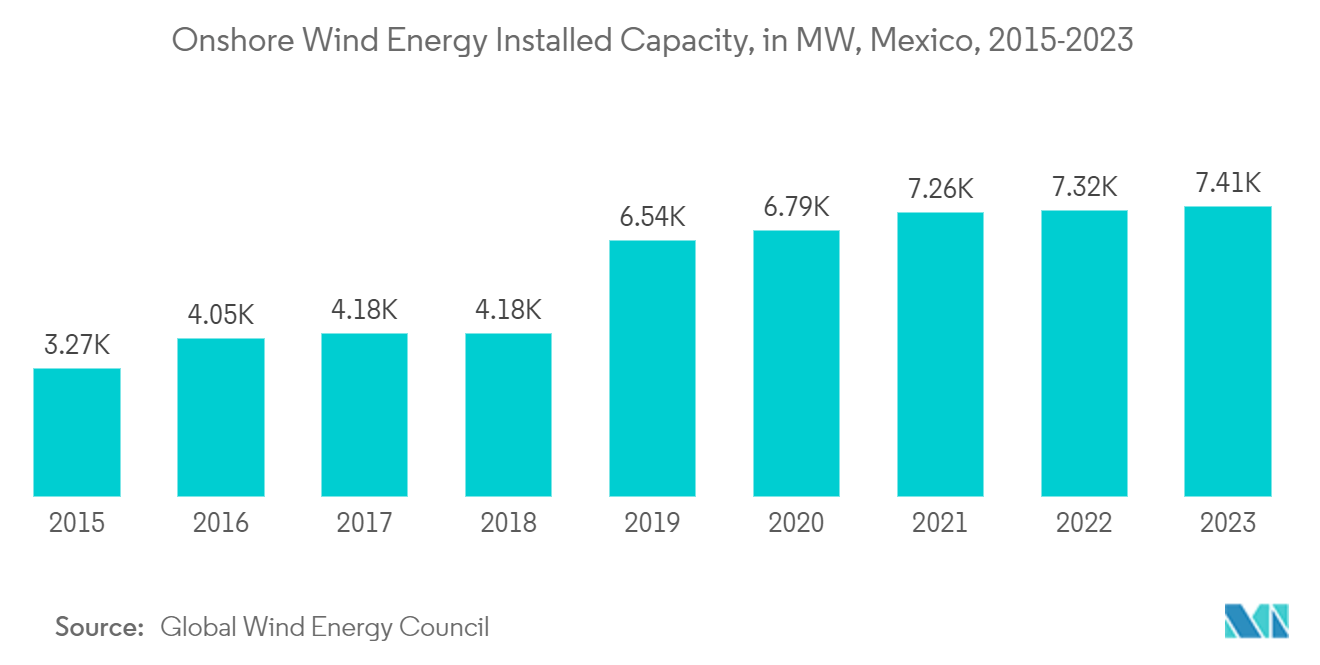
- En 2023, le Mexique a enregistré une augmentation d'environ 1,3 % de sa capacité installée en énergie éolienne terrestre. Le pays a installé 96 MW de nouvelle capacité éolienne, ce qui a porté la capacité totale installée en énergie éolienne à 7 413 MW.
- Dans le cadre de sa Loi sur la Transition Énergétique, le pays vise à produire la moitié de son électricité à partir de sources d'énergie propres d'ici 2034. Cet objectif est soutenu par les exigences du Certificat d'Énergie Propre (CEP) et les enchères d'électricité à long terme. Le gouvernement mexicain se concentrait principalement sur la libéralisation du marché de l'électricité.
- En mars 2024, Sempra Infrastructure, une filiale de Sempra, a passé une commande de 319 MW pour le parc éolien Cimarron à Tecate, dans l'État de Baja California, au Mexique. Il s'agit de la troisième phase du Complexe Éolien Energia Sierra Juarez, qui aura une capacité totale installée de 582 MW. La commande comprend la fourniture et l'installation de 46 turbines V163-4,5 MW et de 18 turbines V162-6,2 MW. À l'achèvement, Vestas Wind Systems devrait fournir un accord de service de 10 ans qui optimisera la production d'énergie tout en offrant une certitude commerciale à long terme pour les opérations du parc éolien.
- En outre, l'ouverture du secteur aux investissements privés et étrangers pourrait stimuler le marché de l'énergie éolienne terrestre au cours de la période de prévision. Par ailleurs, la production d'énergie éolienne dans le pays était initialement motivée par des préoccupations environnementales. Cependant, ces préoccupations ont été supplantées par des intérêts commerciaux.
- De plus, la fiabilité accrue a convaincu de grandes entreprises d'investir dans les énergies renouvelables, telles que l'éolien, pour répondre à la demande croissante d'électricité. En janvier 2023, le gouvernement du Mexique a annoncé le plan Sonora, qui vise des investissements de 48 milliards USD dans des parcs solaires dans l'État de Sonora et des parcs éoliens à Oaxaca d'ici 2030.
- Ainsi, avec plusieurs projets d'énergie éolienne terrestre en exploitation et d'autres en phase de planification et de construction, grâce aux investissements et aux politiques gouvernementales, le marché mexicain de l'énergie éolienne devrait continuer à croître au cours de la période de prévision.
L'Augmentation des Investissements dans l'Énergie Éolienne est Susceptible de Stimuler le Marché
- Le Mexique s'est fixé des objectifs ambitieux d'expansion des capacités en énergies renouvelables, visant 35 % d'énergie propre d'ici 2024. Cela est conforme à ses engagements internationaux en matière de lutte contre le changement climatique et cohérent avec ses lois locales, qui comprennent la Loi Générale sur le Changement Climatique et la Loi sur la Transition Énergétique. Bien que le pays ait lancé la production d'énergie éolienne en raison de préoccupations environnementales croissantes, le marché est largement porté par des intérêts commerciaux.
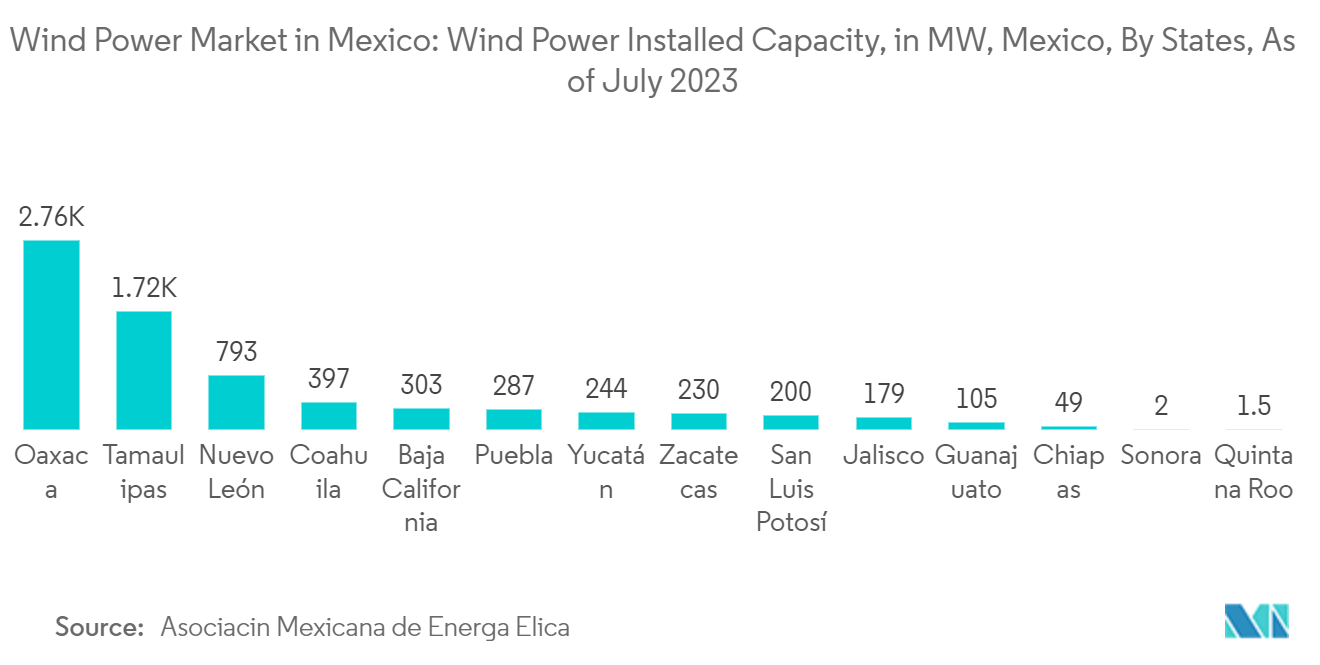
- De plus, des facteurs tels que la demande croissante d'énergie renouvelable, des politiques gouvernementales favorables et la baisse des coûts des équipements attirent les investisseurs étrangers pour des investissements plus importants sur le marché mexicain de l'énergie éolienne. En juillet 2023, le Mexique disposait d'infrastructures d'énergie éolienne installées dans 14 États du pays. Oaxaca était l'État avec la capacité installée la plus élevée à cette date, avec plus de 2,7 gigawatts. Il était suivi par Tamaulipas et Nuevo León. Au cours de la dernière décennie
- Cependant, en février 2024, l'Association Mexicaine de l'Énergie Éolienne a annoncé 5,8 milliards USD d'investissements bloqués en raison d'obstacles réglementaires affectant 35 parcs de production d'énergie éolienne au Mexique. L'association révèle également que la CRE a retenu les permis pour sept centrales achevées, totalisant 800 MW de capacité installée, ainsi que 28 parcs à divers stades de développement, représentant collectivement 5 000 MW.
- À Tamaulipas, seuls 2,3 MW sont en exploitation avec un potentiel éolien de 22 558 MW. La Commission Étatique de l'Énergie a également suspendu au moins 30 projets éoliens en raison d'un manque de lignes de transmission de la CFE. Ainsi, pour stimuler la production, la SENER a annoncé un investissement d'environ 8 milliards MXN pour développer l'infrastructure nécessaire.
- Ainsi, les facteurs susmentionnés, tels que les investissements et les politiques, sont susceptibles de stimuler le marché étudié au cours de la période de prévision.
Paysage réglementaire
La réglementation de l'énergie éolienne au Mexique s'inscrit dans le cadre juridique du secteur électrique administré par SENER, l'exploitation du système et l'interconnexion étant supervisées par le CENACE et les autorisations relevant du régulateur national de l'énergie (CNE). Un point d'ancrage majeur est la publication du Règlement de la loi sur le secteur électrique au Journal officiel de la fédération (DOF) le 3 octobre 2025, qui a renforcé une approche pilotée par la planification liant les nouvelles capacités de production à des priorités de planification contraignantes axées sur la stabilité, la fiabilité et la sécurité du réseau.
En 2026, la voie d'autorisation s'est encore resserrée grâce aux actions de SENER alignant les ajouts d'énergies renouvelables sur l'agenda de planification contraignant. SENER a publié en avril 2026 des lignes directrices pour la migration volontaire des anciens permis de production d'électricité indépendante vers le cadre actuel, et a lancé en mai 2026 un second appel pour un traitement prioritaire des demandes de permis de production et d'interconnexion. Parallèlement, de nouvelles règles d'intégration ont accru la charge de conformité pour les énergies renouvelables variables en intégrant des exigences de stockage d'énergie dans le processus d'approbation, obligeant les développeurs à associer un stockage par batteries à toute nouvelle capacité éolienne pour répondre aux critères d'interconnexion et de fiabilité.
Analyse de la chaîne de valeur
La chaîne de valeur éolienne au Mexique couvre l'origination de projets et l'évaluation des ressources, l'acquisition de terrains et l'engagement communautaire, les autorisations environnementales et sociales, l'approvisionnement en équipements (turbines, mâts, pales, postes et systèmes de contrôle), les travaux civils et le balance-of-plant, l'interconnexion au réseau avec CFE et la coordination du système via CENACE, ainsi que l'exploitation et la maintenance (O&M) à long terme. Les équipementiers (OEM) et les entreprises d'EPC constituent le socle des couches d'approvisionnement en équipements et de construction, tandis que la participation locale est plus concentrée dans les services de construction et l'O&M, les composants à plus forte valeur (comme les principaux systèmes d'électronique de puissance et systèmes spécialisés) demeurant dépendants des importations.
L'interconnexion et les autorisations constituent les points de blocage les plus critiques en termes de délais, déterminant la manière dont la chaîne s'exécute. Cela se traduit en 2026 par des activités où les régulateurs ont approuvé des jalons d'interconnexion au réseau et des avancées d'interconnexion de CFE, tandis que le calendrier des autorisations et l'appel prioritaire de SENER de mai 2026 ont poussé les projets à s'aligner sur la planification contraignante et les nouvelles exigences techniques. La chaîne s'adapte également à l'hybridation, les systèmes de stockage d'énergie par batteries étant de plus en plus traités comme un poste standard de conception et d'approvisionnement pour les nouvelles constructions éoliennes. Cela modifie les périmètres contractuels, les montages financiers et les capacités d'O&M pour les actifs éoliens s'inscrivant dans des schémas mixtes et des structures d'écoulement orientées vers les services publics.
Paysage Concurrentiel
Le marché mexicain de l'énergie éolienne est modérément fragmenté. Les principales entreprises comprennent (sans ordre particulier) Siemens Gamesa Renewable Energy SA, General Electric Company, Vestas Wind Systems, Acciona SA, EDF Renewables Inc. et Enel SpA.
Leaders du Secteur de l'Énergie Éolienne au Mexique
-
Siemens Gamesa Renewable Energy SA
-
General Electric Company
-
Vestas Wind Systems
-
Acciona SA
-
EDF Renewables Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'énergie éolienne au Mexique Entreprises couvertes dans ce rapport
- Siemens Gamesa Renewable Energy SA
- General Electric Company
- Xinjiang Goldwind Science & Technology Co. Ltd
- Vestas Wind Systems
- Acciona SA
- EDF Renewables Inc.
- DNV GL AS
- Suzlon Energy Ltd
- Enel SpA
- Senvion SA
Lire l’analyse des entreprises de marché de l'énergie éolienne au Mexique
Opportunités de marché et perspectives d'avenir
Les opportunités à court terme sur le marché éolien mexicain se concentrent sur les projets progressant dans le cadre actualisé des autorisations et du développement mixte, ainsi que sur la nécessité opérationnelle de résoudre les contraintes de réseau à l'aide de configurations hybrides. Un ensemble d'opportunités concret est le pipeline de projets actifs, rapporté à 2 159 MW, en cours de traitement réglementaire et d'autorisation, et directement lié aux nouveaux calendriers d'appels d'offres et d'évaluation. Avec des instruments réglementaires mettant l'accent sur la planification contraignante et la préparation à l'interconnexion, les développeurs qui associent l'éolien au stockage et sécurisent des voies d'interconnexion avec CFE peuvent passer du stade de l'autorisation à celui de l'exécution.
L'intégration des batteries est passée d'un facteur de différenciation de projet à une exigence courante et un levier commercial dans les discussions d'appels d'offres et d'accès au réseau. Cela se vérifie avec les attributions éoliennes dans le cadre de schémas mixtes associant de grands blocs éoliens à des BESS de taille importante (par exemple, un projet éolien de 705 MW couplé à un système de batteries de 317 MW à Tamaulipas), ainsi que par l'orientation politique liant la croissance des renouvelables à la fiabilité et à la sécurité du système. En conséquence, les opportunités s'étendent au-delà de la simple production vers l'approvisionnement en stockage, la conception de centrales hybrides, les capacités de services réseau, et des modèles d'O&M à long terme adaptés aux actifs éolien-plus-stockage exploités dans des structures liées à CFE.
Développements industriels récents dans Marché de l'énergie éolienne au Mexique
- Juillet 2026 : Polaris Renewable Energy Inc. a conclu un contrat d'investissement mixte (Contrato de Inversion Mixta) avec Banca Mifel, agissant au nom de CFE, couvrant trois projets d'énergie renouvelable dans le cadre du programme de développement mixte du Mexique. Cet accord formalise une voie d'accès au marché liée aux services publics pour les développeurs privés et reflète une évolution vers des partenariats structurés plutôt que des constructions purement marchandes. Il souligne également la nécessité de cadres contractuels finançables et d'une répartition standardisée des risques dans la réalisation de nouveaux projets renouvelables.
- Juin 2026 : Terralia Energia y Campo a obtenu un contrat dans le cadre du schéma mixte de CFE pour le projet éolien El Chorro de 705 MW à Tamaulipas, intégrant un système de stockage d'énergie par batteries de 317 MW. Cette attribution illustre comment les configurations éolien-plus-stockage sont utilisées pour répondre aux besoins d'intégration au réseau et de pilotabilité dans le cadre des appels d'offres. Elle souligne aussi l'importance du dimensionnement du stockage, du périmètre EPC et des capacités d'O&M hybrides comme facteurs de succès pour l'obtention de nouvelles capacités éoliennes.
- Avril 2026 : Acciona Energia a obtenu du régulateur national de l'énergie (CNE) l'approbation de modifier le permis de production du parc éolien de San Carlos (198 MW) à Tamaulipas, permettant l'approvisionnement en électricité du marché de gros de l'électricité. Cette modification de permis améliore la flexibilité commerciale d'un actif en exploitation et témoigne d'un traitement réglementaire actif pour les parcs éoliens dans le cadre réglementaire en évolution. Elle indique également que l'optimisation de portefeuille par des ajustements de permis et d'écoulement fait partie des leviers utilisés par les acteurs établis pour gérer la valeur du parc éolien mexicain.
Marché de l'énergie éolienne au Mexique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de l'énergie éolienne au Mexique est défini comme la capacité éolienne installée au niveau national, raccordée au réseau et opérationnelle, suivie en gigawatts sur la période indiquée.
Exclusions du périmètre : sont exclus les activités de construction à court terme, les projets isolés hors réseau, ainsi que les actifs d'énergie renouvelable plus larges qui ne sont pas basés sur l'éolien.
Aperçu de la segmentation
- Emplacement de Déploiement
- Terrestre
- Offshore
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire établit les données de base d'un modèle de capacité qui reste reproductible même lorsque les annonces de projets évoluent. Nous ancrons la base installée historique et les dates de mise en service à l'aide de sources publiques telles que les publications du régulateur énergétique mexicain, les mises à jour de planification du réseau émanant de l'opérateur du système national, ainsi que les statistiques énergétiques internationales publiées par l'AIE et l'IRENA.
Afin de maintenir des hypothèses pratiques, nous examinons également les informations disponibles au niveau des turbines et des projets, issues des communiqués de presse des développeurs, des dossiers environnementaux et de la couverture presse fiable, puis nous les recoupons avec les statistiques douanières relatives aux composants éoliens clés, lorsque cela permet d'expliquer des retards ou des pics d'activité. Des abonnements payants aux bases de données financières des entreprises et aux bases de données de brevets sont utilisés de manière sélective pour confirmer les changements de propriété, les évolutions technologiques et les calendriers de mise en service qui ne sont pas systématiquement recensés dans les synthèses publiques. Ces sources documentaires sont fournies à titre illustratif uniquement, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire vise à vérifier ce qui est opérationnel par rapport à ce qui est seulement planifié au Mexique, et contribue également à tester les hypothèses de calendrier qui déterminent la base installée. Nous avons échangé avec un panel de développeurs de projets, de participants à l'écosystème EPC et des composants, d'experts en réseau et en politique énergétique, ainsi que de grands acheteurs, afin de valider la maturité du pipeline, le risque de mise en service et les déclencheurs typiques de repowering à travers le Mexique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs de plus petite taille : 16 % | Managers : 49 % |
Dimensionnement et prévision du marché
Le dimensionnement repose principalement sur une approche descendante de comptabilisation des capacités, dans laquelle les totaux officiels de capacité installée sont reconstitués année par année, puis prolongés à l'aide du pipeline de projets vérifiés et des dates de mise en service attendues. Nous utilisons ensuite des approximations ascendantes sélectives — comme l'agrégation d'un échantillon de projets nommés en appliquant des blocs MW typiques et des facteurs de glissement — ce qui permet d'ajuster les totaux lorsque les listes de pipeline publiques sont incomplètes.
Quelques données d'entrée sont particulièrement déterminantes pour le Mexique dans ce modèle, et elles sont maintenues facilement auditables. La base installée par année et les hypothèses de retrait sont suivies parallèlement au statut des projets (annoncé, autorisé, en construction, en exploitation), aux signaux de raccordement au réseau et de disponibilité du réseau, aux ajouts de capacité attendus par corridor de ressource éolienne au niveau des États, ainsi qu'au calendrier de repowering des parcs plus anciens. Lorsque des lacunes apparaissent, des valeurs de substitution conservatrices sont utilisées, puis remplacées après des vérifications complémentaires auprès des acteurs du secteur, afin que le modèle ne surestime pas la capacité encore bloquée au stade de la proposition.
Pour les prévisions, une analyse de scénarios est appliquée autour de deux leviers pratiques — les taux de conversion du pipeline et les retards de calendrier — et les plages sont affinées à partir des informations fournies par les experts concernant le rythme des autorisations et la visibilité des contrats d'achat. La prévision finale est présentée sous la forme d'un scénario central unique, après examen des scénarios pessimiste et optimiste au regard des taux de construction observés et des derniers totaux de capacité opérationnelle.
Cycle de validation des données et de mise à jour
La validation est effectuée par une procédure de triangulation qui compare la capacité modélisée avec plusieurs signaux indépendants, notamment les publications officielles de capacité installée, les instantanés de planification du réseau et les annonces de mise en service confirmées. Les valeurs aberrantes sont signalées lorsqu'un projet apparaît dans plusieurs sources mais que son statut opérationnel ou sa date de mise en service commerciale diffère, puis l'hypothèse est revérifiée avant d'être intégrée à la base installée.
Avant validation finale, le modèle fait l'objet de plusieurs révisions analytiques afin de garantir la cohérence du traitement des unités, des calendriers et de la logique de report d'une année sur l'autre. En cas de changements majeurs de politique, de modifications des règles d'interconnexion ou d'annulations importantes de projets, nous procédons à de nouveaux contacts pour confirmer la manière dont le pipeline doit être repondéré. Les rapports sont actualisés annuellement, et une révision finale est effectuée avant la livraison afin que les clients reçoivent la vue mise à jour la plus récente disponible à ce moment-là.
Estimation du marché de l'énergie éolienne au Mexique par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées concernant l'énergie éolienne au Mexique divergent souvent, car la mesure sous-jacente n'est pas toujours identique, et certaines sources mélangent capacité, production et valeur des investissements dans un seul chiffre de référence. Les différences proviennent également de la façon dont les développeurs comptabilisent les projets en pipeline, et du traitement du repowering et de la prolongation de durée de vie en tant que nouvelles additions.
Certains chiffres publiés s'orientent vers la production d'électricité ou la valeur des équipements, et peuvent également intégrer des calendriers de construction ambitieux issus d'annonces en phase précoce. En revanche, Mordor Intelligence ne comptabilise que la capacité éolienne installée et opérationnelle au Mexique (en GW) et maintient les projets hors de la base jusqu'à ce que la mise en service soit étayée par des signaux datés de mise en service, ce qui réduit l'inflation liée aux projets bloqués ou non autorisés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,62 GW (2025) | |
| Journal professionnel A | 23,20 milliards USD (2025) | Utilise des unités de production d'électricité converties en un chiffre de référence de marché (basé sur les GWh) et peut mélanger la production de la demande avec le stock de capacité, ce qui rend difficile la correspondance avec une vue de la base installée. |
| Fournisseur de données sectorielles B | 7,48 milliards USD (2022) | Rapporte la capacité installée cumulée pour une année de base différente et l'associe à des taux de croissance à long horizon, de sorte que les décalages de calendrier et les retards de mise en service peuvent entraîner des estimations ponctuelles non comparables. |
La comparaison montre que l'écart s'explique principalement par le choix des unités et par ce qui est autorisé dans le décompte avant qu'un projet soit opérationnel. En maintenant le modèle ancré sur le calendrier de mise en service, les retraits et un taux de conversion du pipeline validé, le chiffre final reste traçable selon des étapes claires pouvant être reproduites chaque année.
Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché de l'Énergie Éolienne au Mexique ?
La taille du Marché de l'Énergie Éolienne au Mexique devrait atteindre 7,73 gigawatts en 2026 et croître à un CAGR de 1,45 % pour atteindre 8,32 gigawatts d'ici 2031.
Quelle est la taille actuelle du Marché de l'Énergie Éolienne au Mexique ?
En 2026, la taille du Marché de l'Énergie Éolienne au Mexique devrait atteindre 7,73 gigawatts.
Quels sont les acteurs clés du Marché de l'Énergie Éolienne au Mexique ?
Siemens Gamesa Renewable Energy SA, General Electric Company, Vestas Wind Systems, Acciona SA et EDF Renewables Inc. sont les principales entreprises opérant sur le Marché de l'Énergie Éolienne au Mexique.
Quelles années couvre ce rapport sur le Marché de l'Énergie Éolienne au Mexique, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché de l'énergie éolienne au Mexique était estimée à 7,62 gigawatts. Le rapport couvre la taille historique du marché de l'énergie éolienne au Mexique pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché de l'énergie éolienne au Mexique pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.