
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.62 Gigawatt |
| Marktvolumen (2026) | 7.73 Gigawatt |
| Marktvolumen (2031) | 8.32 Gigawatt |
| Wachstumsrate (2026 - 2031) | 1.45 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Australien
- Belgien
- Brasilien
- Chile
- China
- Dänemark
- Deutschland
- Ecuador
- Frankreich
- Griechenland
- Indien
- Iran
- Irland
- Italien
- Japan
- Kanada
- Neuseeland
- Niederlande
- Norwegen
- Pakistan
- Peru
- Philippinen
- Polen
- Portugal
- Rumänien
- Schweden
- Spanien
- Südafrika
- Südkorea
- Taiwan
- Thailand
- Vereinigte Staaten
- Vereinigtes Königreich
Marktanalyse der Windenergie in Mexiko von Mordor Intelligence
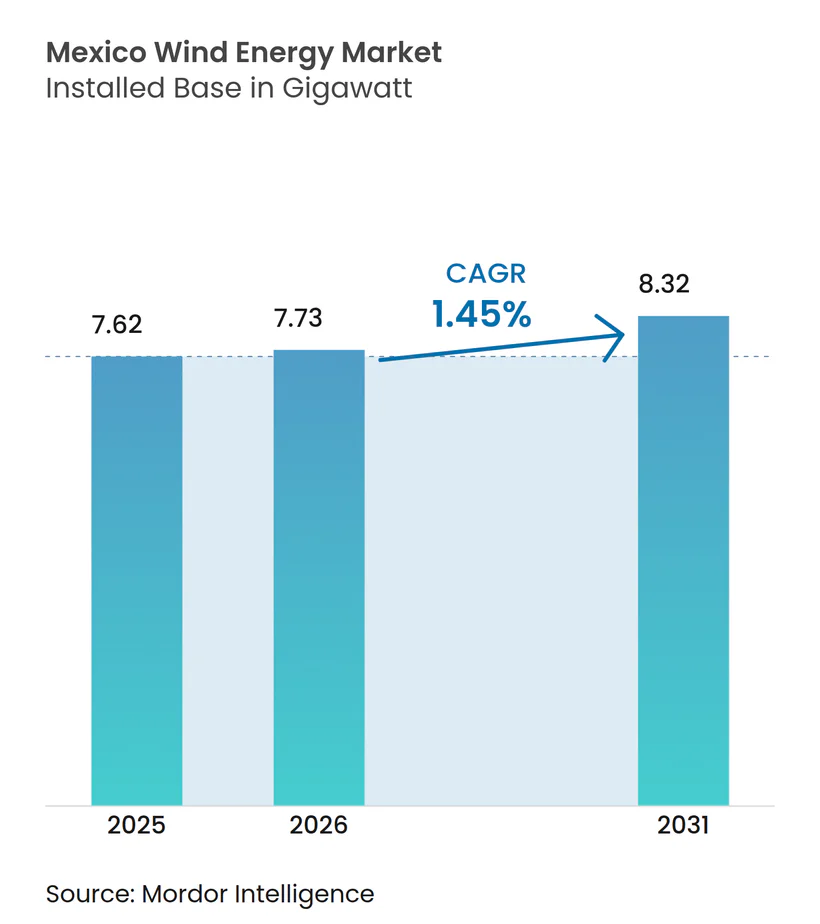
Die Marktgröße der Windenergie in Mexiko wird im Jahr 2026 auf 7,73 Gigawatt geschätzt, ausgehend vom Wert 2025 von 7,62 Gigawatt, mit Prognosen für 2031 von 8,32 Gigawatt, was einem Wachstum von 1,45 % CAGR über 2026–2031 entspricht.
- Faktoren wie die sinkenden Kosten für Windtechnologien und zusätzliche Subventionen für Windenergiesysteme, die Nachfrage nach saubererer Energie und unterstützende Regierungspolitiken werden voraussichtlich den Windenergiemarket antreiben.
- Andererseits wird ein unterentwickeltes Stromnetz in Mexiko in Ermangelung neuer Initiativen voraussichtlich das Wachstum des Windenergiemarktes in den kommenden Jahren hemmen.
- Mexiko konzentriert sich auf Onshore-Windkraft, die aufgrund hoher Investitionen und besserer Windströmungen den Markt dominieren könnte und wirtschaftliche Rentabilität für große Projekte bietet. Dies wiederum soll dem mexikanischen Windenergiemarket in der Zukunft bessere Chancen bieten.
Markttrends und Einblicke
Onshore-Windkraft wird voraussichtlich den mexikanischen Windenergiemarket dominieren
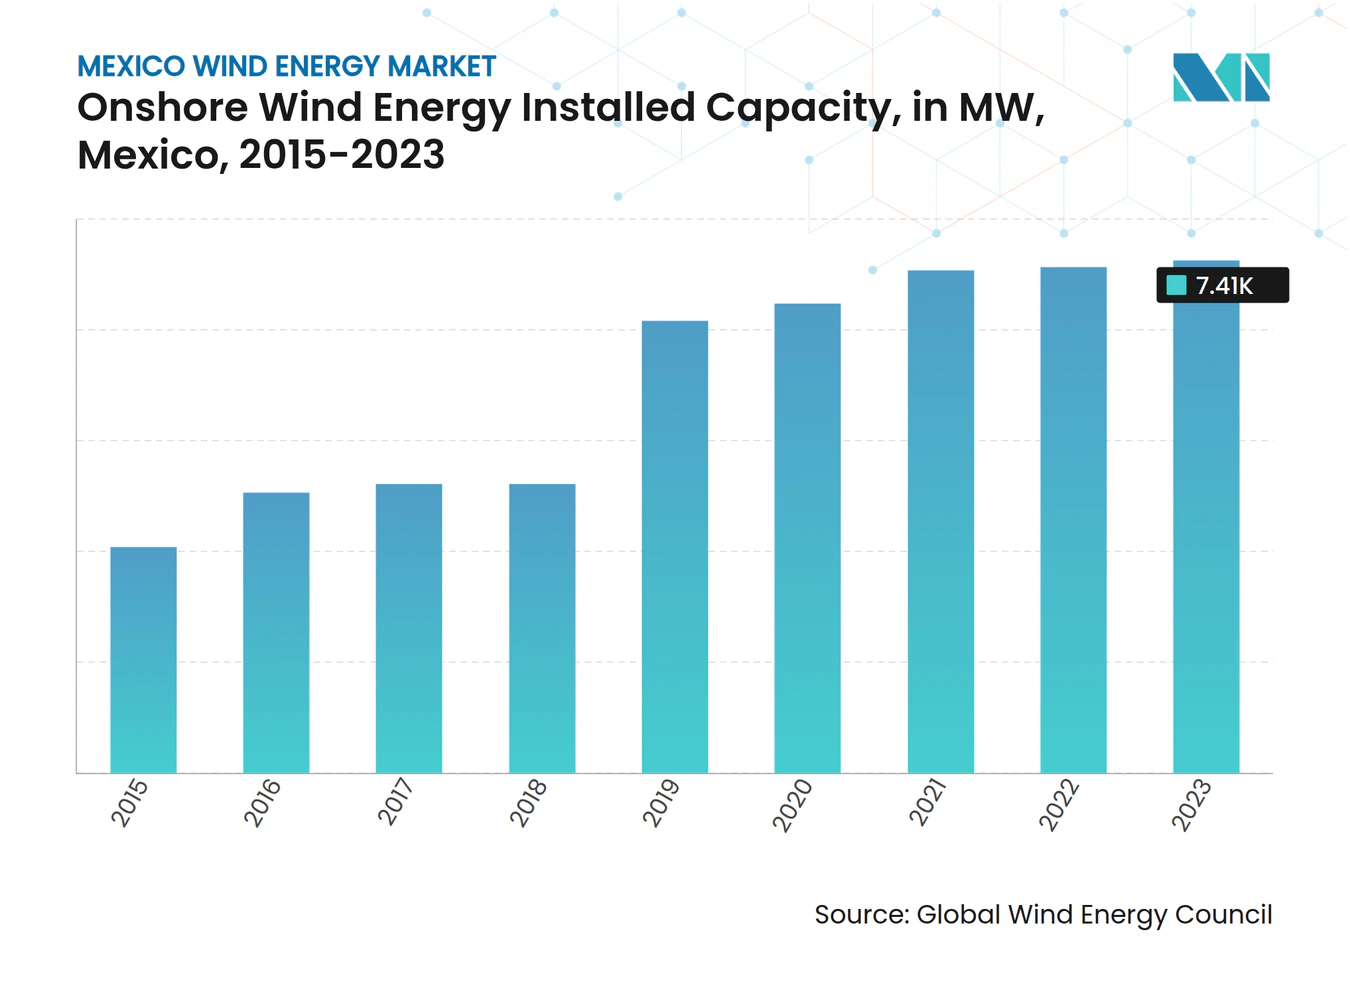
- Im Jahr 2023 verzeichnete Mexiko einen Anstieg von etwa 1,3 % bei seiner installierten Onshore-Windkraftkapazität. Das Land installierte 96 MW neue Windkraftkapazität, wodurch die gesamte installierte Windkraftkapazität auf 7.413 MW stieg.
- Im Rahmen seines Energieübergangsgesetzes strebt das Land an, bis 2034 die Hälfte seines Stroms aus sauberen Energiequellen zu erzeugen. Dieses Ziel wird durch die Anforderungen des Zertifikats für saubere Energie (CEC) und langfristige Stromauktionen unterstützt. Die mexikanische Regierung konzentrierte sich in erster Linie auf die Liberalisierung des Strommarktes.
- Im März 2024 erteilte Sempra Infrastructure, eine Tochtergesellschaft von Sempra, einen Auftrag über 319 MW für den Windpark Cimarron in Tecate im Bundesstaat Baja California, Mexiko. Dies ist die dritte Phase des Windkomplexes Energia Sierra Juarez, der eine Gesamtinstallationskapazität von 582 MW haben wird. Der Auftrag umfasst die Lieferung und Installation von 46 V163-4,5-MW-Turbinen und 18 V162-6,2-MW-Turbinen. Nach Fertigstellung wird Vestas voraussichtlich einen 10-jährigen Servicevertrag liefern, der die Energieproduktion optimiert und gleichzeitig langfristige Geschäftssicherheit für den Windparkbetrieb bietet.
- Darüber hinaus könnte die Öffnung der Branche für private und ausländische Investitionen den Onshore-Windenergiemarket während des Prognosezeitraums antreiben. Darüber hinaus wurde die Windkraftproduktion im Land zunächst durch Umweltbedenken angetrieben. Diese Bedenken wurden jedoch von kommerziellen Interessen abgelöst.
- Darüber hinaus überzeugte die erhöhte Zuverlässigkeit große Unternehmen, in erneuerbare Energien wie Wind zu investieren, um die steigende Stromnachfrage zu decken. Im Januar 2023 kündigte die Regierung Mexikos den Sonora-Plan an, der Investitionen von 48 Milliarden USD in Solarparks im Bundesstaat Sonora und Windparks in Oaxaca bis 2030 anstrebt.
- Daher wird erwartet, dass der mexikanische Windenergiemarket mit mehreren Onshore-Windenergieprojekten im Betrieb und anderen in der Planungs- und Bauphase aufgrund von Investitionen und Regierungspolitiken während des Prognosezeitraums weiter wächst.

Steigende Investitionen in Windenergie werden den Markt voraussichtlich antreiben
- Mexiko hat ehrgeizige Ziele für den Ausbau der erneuerbaren Energiekapazität auf 35 % saubere Energie bis 2024 festgelegt. Dies steht im Einklang mit seinen internationalen Verpflichtungen zur Bekämpfung des Klimawandels und ist konsistent mit seinen lokalen Gesetzen, zu denen das Allgemeine Klimaschutzgesetz und das Energieübergangsgesetz gehören. Obwohl das Land die Windkraftproduktion aufgrund zunehmender Umweltbedenken initiierte, wird der Markt weitgehend von kommerziellen Interessen angetrieben.
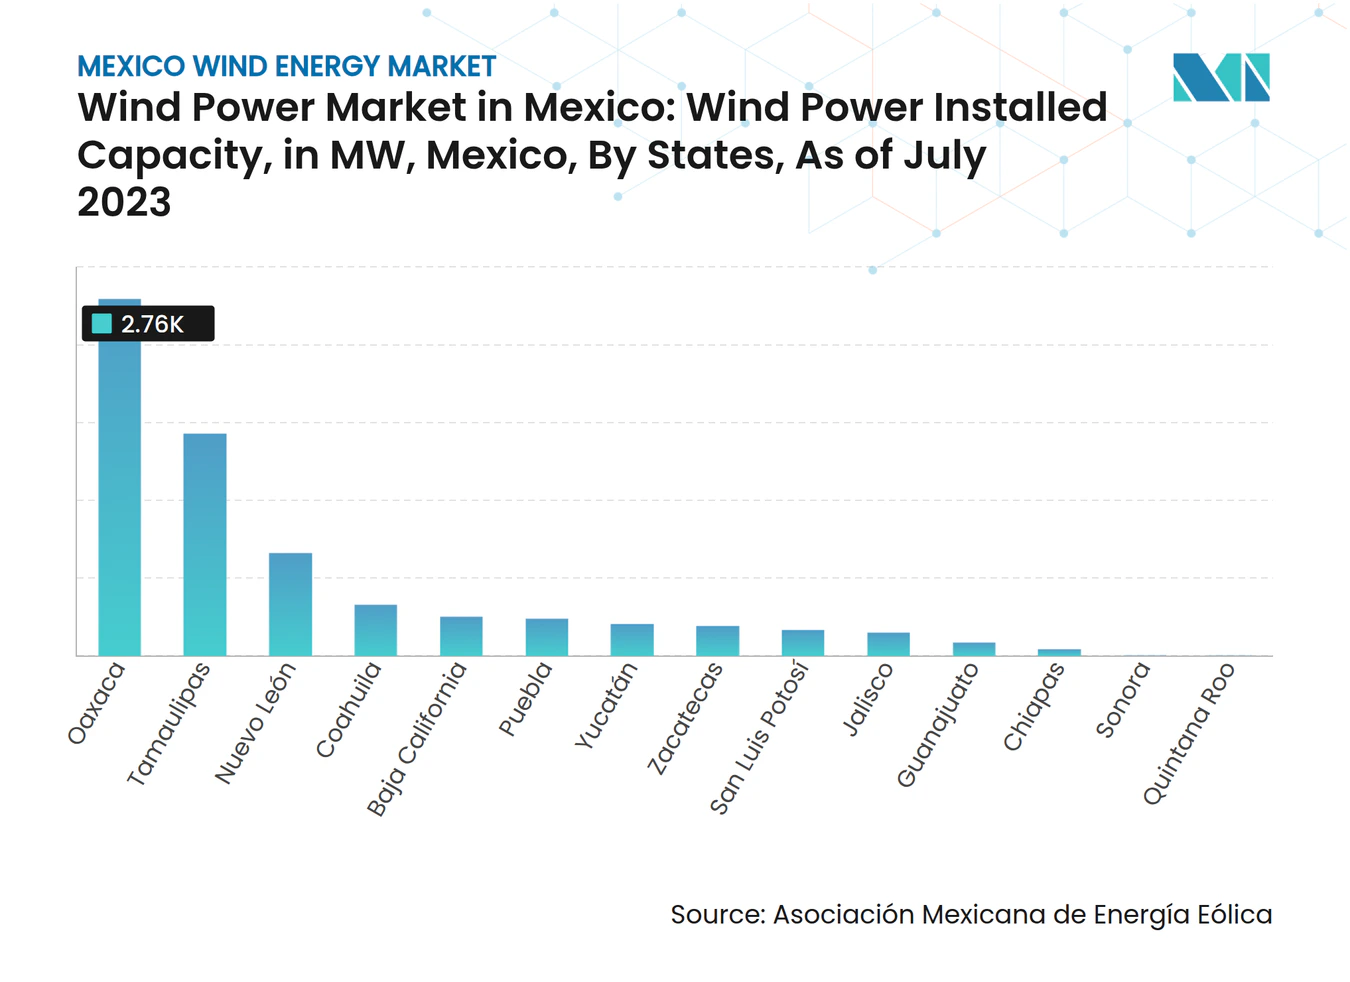
- Darüber hinaus ziehen Faktoren wie die steigende Nachfrage nach erneuerbaren Energien, günstige Regierungspolitiken und sinkende Ausrüstungskosten ausländische Investoren für höhere Investitionen in den mexikanischen Windenergiemarket an. Stand Juli 2023 hatte Mexiko Windenergieinfrastruktur in 14 Bundesstaaten des Landes installiert. Oaxaca war zu diesem Zeitpunkt der Bundesstaat mit der höchsten installierten Kapazität mit mehr als 2,7 Gigawatt. Es folgten Tamaulipas und Nuevo León. Im vergangenen Jahrzehnt
- Im Februar 2024 kündigte der Mexikanische Windenergieverband jedoch Investitionen in Höhe von 5,8 Milliarden USD an, die aufgrund regulatorischer Hürden, die 35 Windkrafterzeugungsparks in Mexiko betreffen, ins Stocken geraten sind. Der Verband gibt auch bekannt, dass die CRE Genehmigungen für sieben fertiggestellte Anlagen mit einer Gesamtkapazität von 800 MW sowie 28 Parks in verschiedenen Entwicklungsstadien mit insgesamt 5.000 MW zurückgehalten hat.
- In Tamaulipas sind nur 2,3 MW in Betrieb bei einem Windpotenzial von 22.558 MW. Die Staatliche Energiekommission hat außerdem mindestens 30 Windprojekte aufgrund fehlender Übertragungsleitungen der CFE ausgesetzt. Um die Erzeugung zu steigern, kündigte SENER eine Investition von etwa 8 Milliarden MXN in die Entwicklung der notwendigen Infrastruktur an.
- Daher werden die oben genannten Faktoren wie Investitionen und Politiken den untersuchten Markt während des Prognosezeitraums voraussichtlich antreiben.
Regulatorisches Umfeld
Die Windenergieregulierung Mexikos operiert innerhalb des Rechtsrahmens des Elektrizitätssektors, der von SENER verwaltet wird, wobei die Systembetriebs- und Verbindungsaufsicht bei CENACE liegt und die Genehmigungsverfahren von der nationalen Energieregulierungsbehörde (CNE) bearbeitet werden. Ein zentraler Ankerpunkt ist die Veröffentlichung der Durchführungsverordnung zum Elektrizitätssektorgesetz im DOF am 3. Oktober 2025, die einen planungsgeführten Ansatz stärkte, der neue Erzeugungskapazitäten an verbindliche Planungsprioritäten mit Fokus auf Netzstabilität, Zuverlässigkeit und Sicherheit knüpft.
Im Jahr 2026 verschärfte sich der Genehmigungsweg durch SENER-Maßnahmen weiter, die den Ausbau erneuerbarer Energien mit der verbindlichen Planungsagenda in Einklang bringen. SENER veröffentlichte im April 2026 Leitlinien für die freiwillige Überführung bestehender Genehmigungen für unabhängige Stromerzeugung in den aktuellen Rahmen und gab im Mai 2026 einen zweiten Aufruf für die vorrangige Behandlung von Erzeugungsgenehmigungs- und Verbindungsanträgen heraus. Parallel dazu erhöhten neue Integrationsregeln die Compliance-Last für variable erneuerbare Energien, indem Anforderungen an Energiespeicherung in den Genehmigungsweg eingebettet wurden, wodurch Entwickler Batteriespeicher mit neuer Windkapazität kombinieren müssen, um Verbindungs- und Zuverlässigkeitskriterien zu erfüllen.
Wertschöpfungskettenanalyse
Die Windwertschöpfungskette Mexikos umfasst Projektentwicklung und Ressourcenbewertung, Landerwerb und Einbindung der Gemeinden, umwelt- und sozialrechtliche Genehmigungen, Beschaffung von Ausrüstung (Turbinen, Türme, Rotorblätter, Umspannwerke und Steuerungssysteme), Bauarbeiten und Anlagennebenkomponenten, Netzanbindung an CFE und Systemkoordination über CENACE sowie langfristigen Betrieb und Wartung (O&M). OEMs und EPCs verankern die Ebenen der Ausrüstungslieferung und des Baus, während die inländische Beteiligung stärker auf Baudienstleistungen und O&M konzentriert ist, wobei höherwertige Komponenten (wie zentrale Leistungselektronik und spezialisierte Systeme) importabhängig bleiben.
Netzanbindung und Genehmigungen sind die zeitkritischsten Engpässe, die die Ausführung der Kette prägen. Dies zeigt sich in der Aktivität von 2026, in der Regulierungsbehörden Meilensteine der Netzanbindung und Fortschritte bei der CFE-Verbindung genehmigten, während der Genehmigungskalender und SENERs vorrangiger Aufruf vom Mai 2026 die Projekte dazu drängten, sich an die verbindliche Planung und neue technische Anforderungen anzupassen. Die Kette passt sich auch an die Hybridisierung an, wobei Batteriespeichersysteme zunehmend als Standardposten in Design und Beschaffung für neue Windprojekte behandelt werden. Dies verändert Vertragsumfänge, Finanzierungspakete und O&M-Fähigkeiten für Windanlagen, die durch gemischte Systeme und versorgerseitige Abnahmestrukturen laufen.
Wettbewerbslandschaft
Marktkonzentration
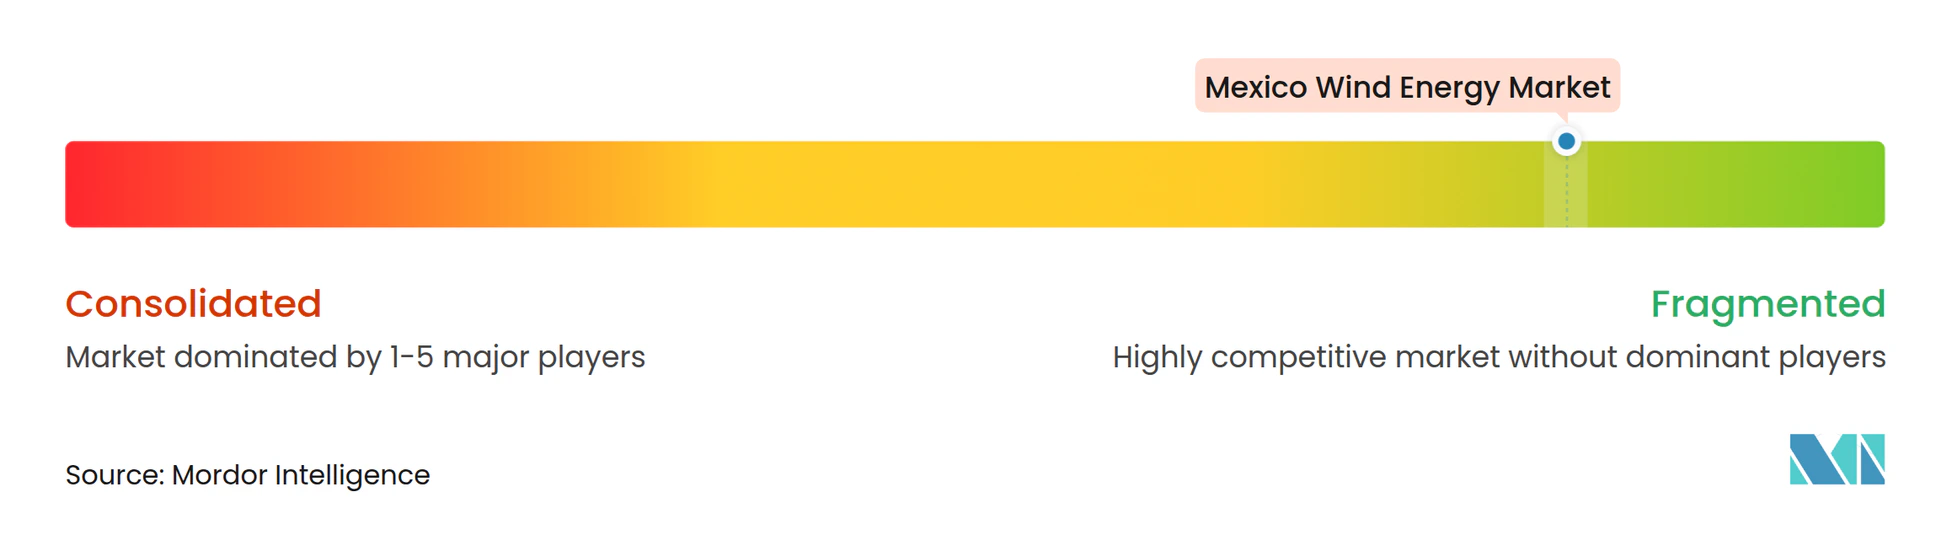
Der mexikanische Windenergiemarket ist mäßig fragmentiert. Zu den wichtigsten Unternehmen gehören (in keiner bestimmten Reihenfolge) Siemens Gamesa Renewable Energy SA, General Electric Company, Vestas Wind Systems, Acciona SA, EDF Renewables Inc. und Enel SpA.
Marktführer der Windenergiebranche in Mexiko
-
Siemens Gamesa Renewable Energy SA
-
General Electric Company
-
Vestas Wind Systems
-
Acciona SA
-
EDF Renewables Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mexiko Windenergiemarkt Unternehmen in diesem Bericht
- Siemens Gamesa Renewable Energy SA
- General Electric Company
- Xinjiang Goldwind Science & Technology Co. Ltd
- Vestas Wind Systems
- Acciona SA
- EDF Renewables Inc.
- DNV GL AS
- Suzlon Energy Ltd
- Enel SpA
- Senvion SA
Lesen Sie die Analyse der Mexiko Windenergiemarkt-Unternehmen
Marktchancen und Zukunftsaussichten
Kurzfristige Freiräume im mexikanischen Windmarkt konzentrieren sich auf Projekte, die durch den aktualisierten Genehmigungs- und Mischentwicklungsrahmen laufen, sowie auf die betriebliche Notwendigkeit, Netzengpässe mithilfe hybrider Konfigurationen zu bewältigen. Ein konkretes Chancenpotenzial ist die aktive Projektpipeline von berichteten 2.159 MW, die sich in regulatorischen und Genehmigungsverfahren befindet und direkt mit neuen Ausschreibungs- und Bewertungszeitplänen verknüpft ist. Da regulatorische Instrumente verbindliche Planung und Verbindungsbereitschaft betonen, können Entwickler, die Wind mit Speicherung kombinieren und sichere CFE-Verbindungswege sichern, von der Genehmigungsphase zur Umsetzung übergehen.
Die Batterieintegration hat sich von einem Projektdifferenzierungsmerkmal zu einer allgemeinen Anforderung und einem kommerziellen Hebel bei Ausschreibungen und Netzzugangsgesprächen entwickelt. Dies zeigt sich an Windzuschlägen im Rahmen gemischter Systeme, die große Windblöcke mit erheblichen BESS-Kapazitäten kombinieren (zum Beispiel ein 705-MW-Windprojekt gepaart mit einem 317-MW-Batteriesystem in Tamaulipas), sowie an der politischen Ausrichtung, die das Wachstum erneuerbarer Energien mit Systemzuverlässigkeit und -sicherheit verknüpft. Infolgedessen erstrecken sich die Chancen über die reine Erzeugung hinaus auf Speicherlieferungen, Hybridkraftwerksdesign, Netzdienstleistungsfähigkeiten und langfristige O&M-Modelle, die auf Wind-plus-Speicher-Anlagen zugeschnitten sind, die unter CFE-verbundenen Strukturen betrieben werden.
Neueste Industrielle Entwicklungen in Mexiko Windenergiemarkt
- Juli 2026: Polaris Renewable Energy Inc. schloss eine gemischte Investitionsvereinbarung (Contrato de Inversion Mixta) mit Banca Mifel im Auftrag von CFE ab, die drei Projekte für erneuerbare Energien im Rahmen des mexikanischen Mischentwicklungsprogramms umfasst. Die Vereinbarung formalisiert einen versorgerverbundenen Marktzugang für private Entwickler und spiegelt eine Verschiebung hin zu strukturierten Partnerschaften anstelle rein merchant-basierter Bauvorhaben wider. Sie unterstreicht auch die Notwendigkeit bankfähiger Vertragsrahmen und standardisierter Risikoverteilung bei der Umsetzung neuer Projekte für erneuerbare Energien.
- Juni 2026: Terralia Energia y Campo sicherte sich einen Vertrag im Rahmen des CFE-Mischsystems für das 705-MW-Windprojekt El Chorro in Tamaulipas, das ein 317-MW-Batteriespeichersystem umfasst. Der Zuschlag verdeutlicht, wie Wind-plus-Speicher-Konfigurationen eingesetzt werden, um Netzintegration und Abrufbarkeitsanforderungen innerhalb ausgeschriebener Beschaffungen zu unterstützen. Er unterstreicht auch die Bedeutung von Speicherdimensionierung, EPC-Umfang und hybriden O&M-Fähigkeiten als Faktoren beim Gewinn neuer Windkapazität.
- April 2026: Acciona Energia erhielt von der nationalen Energieregulierungsbehörde (CNE) die Genehmigung zur Änderung der Erzeugungsgenehmigung für den 198-MW-Windpark San Carlos in Tamaulipas, wodurch die Stromversorgung des Großhandelsmarktes für Elektrizität ermöglicht wird. Die Genehmigungsänderung verbessert die kommerzielle Flexibilität für ein bereits betriebenes Anlagevermögen und zeigt eine aktive regulatorische Bearbeitung für Windkraftanlagen unter dem sich weiterentwickelnden Regelwerk. Sie signalisiert auch, dass Portfolio-Optimierung durch Anpassungen von Genehmigungen und Abnahmeverträgen Teil der Art und Weise ist, wie etablierte Akteure den Wert in Mexikos Windflotte verwalten.
Mexiko Windenergiemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der mexikanische Windenergiemarkt als die auf Landesebene installierte Windkraftkapazität definiert, die netzgebunden und in Betrieb ist und über den angegebenen Zeitraum in Gigawatt erfasst wird.
Ausschlüsse aus dem Umfang: Kurzfristige Bautätigkeiten, eigenständige netzunabhängige Projekte sowie breitere erneuerbare Energieanlagen, die nicht auf Windkraft basieren, sind ausgeschlossen.
Segmentierungsübersicht
- Standort der Bereitstellung
- Onshore
- Offshore
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research legt die grundlegenden Fakten für ein Kapazitätsmodell fest, das auch dann reproduzierbar bleibt, wenn sich Projektankündigungen verschieben. Wir verankern die historische installierte Basis und die Betriebsdaten mithilfe öffentlicher Quellen wie Veröffentlichungen der mexikanischen Energiebehörde, Netzplanungsaktualisierungen des nationalen Systembetreibers sowie internationaler Energiestatistiken aus IEA- und IRENA-Veröffentlichungen.
Um die Annahmen praxisnah zu halten, prüfen wir außerdem Informationen auf Turbinen- und Projektebene, die über Pressemitteilungen von Entwicklern, Umweltanträge und seriöse Presseberichterstattung verfügbar sind, und gleichen diese dann mit Zollhandelsstatistiken für wichtige Windkomponenten ab, sofern dies Verzögerungen oder Anstiege erklären hilft. Kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken werden selektiv genutzt, um Eigentümerwechsel, Technologieverschiebungen und Inbetriebnahmezeitpläne zu bestätigen, die in öffentlichen Zusammenfassungen nicht konsistent erfasst werden. Diese Desk-Quellen sind lediglich illustrativ, und viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich auf die Überprüfung der Realität, was in Mexiko in Betrieb ist gegenüber dem, was lediglich geplant ist, und hilft uns außerdem, die Zeitannahmen zu testen, die die installierte Basis bestimmen. Wir haben mit einer Mischung aus Projektentwicklern, EPC- und Komponentenökosystem-Teilnehmern, Netz- und Politikexperten sowie Großabnehmern gesprochen, um die Pipeline-Reife, das Inbetriebnahmerisiko und typische Repowering-Auslöser in ganz Mexiko zu validieren.
Verteilung der Befragten im Rahmen der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | CXOs: 15 % |
| Mittlere Ebene: 58 % | Funktions-/Einheitsleiter: 36 % |
| Kleinere Akteure: 16 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basiert hauptsächlich auf einer Top-down-Kapazitätsbilanzierung, bei der die offiziellen Gesamtwerte der installierten Kapazität Jahr für Jahr rekonstruiert und anschließend mithilfe der verifizierten Projektpipeline und der erwarteten Inbetriebnahmedaten fortgeschrieben werden. Anschließend verwenden wir selektive Bottom-up-Näherungen, wie das Zusammenführen einer Stichprobe benannter Projekte und die Anwendung typischer MW-Blöcke und Verzögerungsfaktoren, was hilft, die Gesamtwerte anzupassen, wenn öffentliche Pipeline-Listen unvollständig sind.
Einige wenige Eingaben sind für Mexiko in diesem Modell am wichtigsten und werden leicht nachvollziehbar gehalten. Die installierte Basis nach Jahr und Stilllegungsannahmen werden zusammen mit dem Projektstatus (angekündigt, genehmigt, im Bau, in Betrieb) verfolgt, ebenso wie Netzanschluss- und Netzbereitschaftssignale, erwartete Kapazitätszuwächse nach bundesstaatlichen Windressourcenkorridoren sowie Repowering-Zeitpläne für ältere Anlagenparks. Wenn Lücken auftreten, werden konservative Platzhalter verwendet und nach Rücksprache mit Branchenteilnehmern ersetzt, sodass das Modell keine Kapazitäten überzählt, die noch in der Vorschlagsphase feststecken.
Für die Prognose wird eine Szenarioanalyse auf der Grundlage zweier praktischer Stellhebel angewendet – Pipeline-Konversionsraten und Terminverzögerungen –, und die Bandbreiten werden mithilfe der Expertenaussagen zu Genehmigungsgeschwindigkeit und Abnahmetransparenz eingegrenzt. Die endgültige Prognose wird als einzelner zentraler Fall präsentiert, nachdem die Abwärts- und Aufwärtsszenarien mit den beobachteten Ausbauraten und den neuesten Gesamtwerten der installierten Kapazität abgeglichen wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch eine Triangulationsroutine, die die modellierte Kapazität mit mehreren unabhängigen Signalen vergleicht, darunter offizielle Veröffentlichungen zur installierten Kapazität, Netzplanungsübersichten und bestätigte Inbetriebnahmeankündigungen. Ausreißer werden markiert, wenn ein Projekt in mehr als einer Quelle erscheint, sein Betriebsstatus oder sein kommerzielles Inbetriebnahmedatum jedoch abweicht, und die Annahme wird dann erneut geprüft, bevor sie in die installierte Basis aufgenommen wird.
Vor der Freigabe durchläuft das Modell mehr als eine Analystenprüfung, damit Einheitenhandhabung, Zeitplanung und Übertragungslogik über die Jahre hinweg konsistent sind. Wenn größere politische Veränderungen, Änderungen der Netzanschlussregeln oder wesentliche Projektabsagen eintreten, leiten wir erneute Kontaktaufnahmen ein, um zu bestätigen, wie die Pipeline neu gewichtet werden sollte. Berichte werden jährlich aktualisiert, und vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die zum jeweiligen Zeitpunkt aktuellste verfügbare Ansicht erhalten.
Schätzung des mexikanischen Windenergiemarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den mexikanischen Windenergiemarkt weichen häufig voneinander ab, da die zugrunde liegende Messgröße nicht immer dieselbe ist und einige Quellen Kapazität, Erzeugung und Investitionswert in einer einzigen Schlagzahl vermischen. Unterschiede entstehen auch dadurch, wie Entwickler Pipeline-Projekte zählen und ob Repowering und Lebensdauerverlängerung als Neuzugänge behandelt werden.
Einige veröffentlichte Zahlen tendieren zu Stromproduktion oder Ausrüstungswert und können auch aggressive Ausbaupläne aus frühen Ankündigungsphasen einbeziehen. Im Gegensatz dazu zählt Mordor Intelligence ausschließlich die installierte, betriebsbereite Windkraftkapazität in Mexiko (in GW) und hält Projekte aus der Basis heraus, bis die Inbetriebnahme durch datierte Inbetriebnahmesignale belegt ist, was die Überbewertung durch ins Stocken geratene oder nicht genehmigte Pläne reduziert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,62 GW (2025) | |
| Fachzeitschrift A | 23,20 Milliarden USD (2025) | Verwendet auf Stromerzeugungseinheiten basierende Kennzahlen, die in eine Marktschlagzahl umgerechnet werden (GWh-basiert), und kann Nachfrageoutput mit Kapazitätsbestand vermischen, was einen Abgleich mit einer Sicht auf die installierte Basis erschwert. |
| Branchendatenanbieter B | 7,48 Milliarden USD (2022) | Berichtet die kumulierte installierte Kapazität für ein anderes Basisjahr und kombiniert diese mit langfristigen Wachstumsraten, sodass Zeitverschiebungen und Inbetriebnahmeverzögerungen zu nicht vergleichbaren Punktschätzungen führen können. |
Der Vergleich zeigt, dass die Streuung größtenteils durch die Wahl der Einheit und die Frage erklärt wird, was in die Zählung einfließt, bevor ein Projekt in Betrieb ist. Indem das Modell an Inbetriebnahmezeitpunkt, Stilllegungen und einer validierten Pipeline-Konversionsrate ausgerichtet bleibt, ist die endgültige Zahl auf klare Schritte zurückführbar, die jedes Jahr wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Windenergie in Mexiko?
Die Marktgröße der Windenergie in Mexiko wird voraussichtlich 7,73 Gigawatt im Jahr 2026 erreichen und mit einer CAGR von 1,45 % wachsen, um bis 2031 8,32 Gigawatt zu erreichen.
Was ist die aktuelle Marktgröße der Windenergie in Mexiko?
Im Jahr 2026 wird die Marktgröße der Windenergie in Mexiko voraussichtlich 7,73 Gigawatt erreichen.
Wer sind die wichtigsten Akteure im Markt für Windenergie in Mexiko?
Siemens Gamesa Renewable Energy SA, General Electric Company, Vestas Wind Systems, Acciona SA und EDF Renewables Inc. sind die wichtigsten Unternehmen, die im Markt für Windenergie in Mexiko tätig sind.
Welche Jahre deckt dieser Markt für Windenergie in Mexiko ab, und wie groß war die Marktgröße im Jahr 2025?
Im Jahr 2025 wurde die Größe des mexikanischen Windenergiemarkts auf 7,62 Gigawatt geschätzt. Der Bericht umfasst die historische Marktgröße des mexikanischen Windenergiemarkts für die Jahre: 2019, 2020, 2021, 2022, 2023 und 2024. Der Bericht prognostiziert außerdem die Marktgröße des mexikanischen Windenergiemarkts für die Jahre: 2026, 2027, 2028, 2029, 2030 und 2031.