
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 7.62 gigawatt |
| Volume do Mercado (2026) | 7.73 gigawatt |
| Volume do Mercado (2031) | 8.32 gigawatt |
| Taxa de crescimento (2026 - 2031) | 1.45 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Eólica no México por Mordor Intelligence
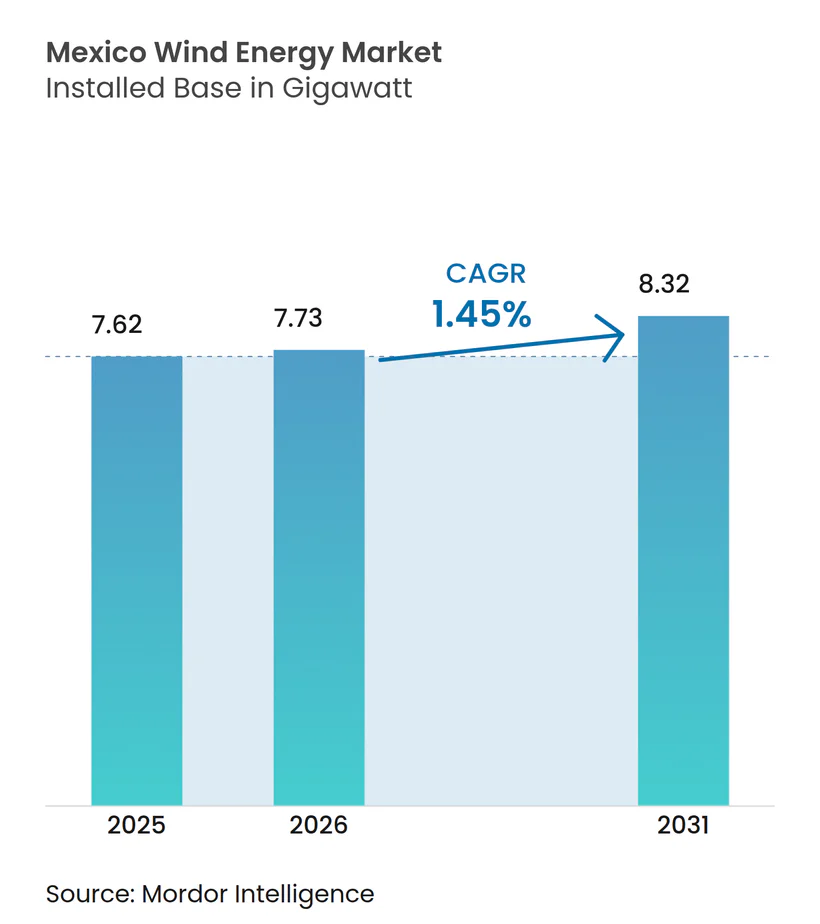
O tamanho do Mercado de Energia Eólica no México em 2026 é estimado em 7,73 gigawatts, crescendo a partir do valor de 7,62 gigawatts em 2025, com projeções para 2031 indicando 8,32 gigawatts, crescendo a um CAGR de 1,45% no período de 2026 a 2031.
- Fatores como a redução dos custos das tecnologias eólicas e subsídios adicionais para sistemas de energia eólica, a demanda por energia mais limpa e políticas governamentais favoráveis devem impulsionar o mercado de energia eólica.
- Por outro lado, na ausência de novas iniciativas, espera-se que uma rede elétrica subdesenvolvida no México dificulte o crescimento do mercado de energia eólica nos próximos anos.
- O México está se concentrando na energia eólica onshore, que pode dominar o mercado devido ao alto investimento e às melhores correntes de vento, proporcionando viabilidade econômica para grandes projetos. Isso, por sua vez, deve oferecer melhores oportunidades para o mercado de energia eólica mexicano no futuro.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Espera-se que a Energia Eólica Onshore Domine o Mercado de Energia Eólica Mexicano
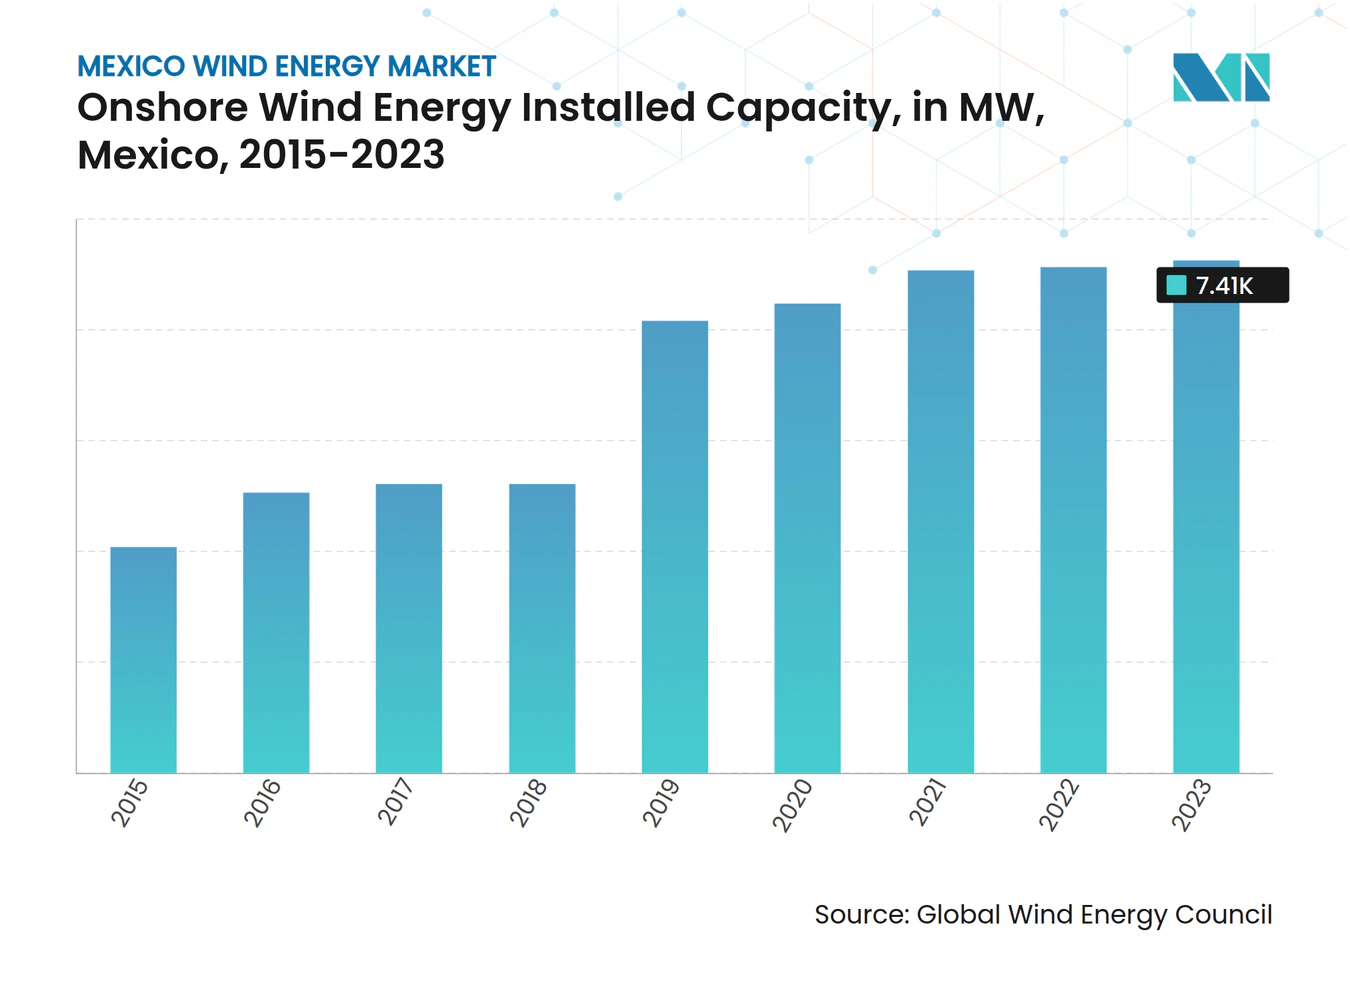
- Em 2023, o México registrou um aumento de aproximadamente 1,3% em sua capacidade instalada de energia eólica onshore. O país instalou 96 MW de nova capacidade de energia eólica, o que elevou a capacidade total instalada de energia eólica para 7.413 MW.
- No âmbito de sua Lei de Transição Energética, o país tem como objetivo gerar metade de sua eletricidade a partir de fontes de energia limpa até 2034. Essa meta é apoiada pelos requisitos do Certificado de Energia Limpa (CEC) e pelos leilões de eletricidade de longo prazo. O governo mexicano estava focado principalmente na liberalização do mercado de eletricidade.
- Em março de 2024, a Sempra Infrastructure, subsidiária da Sempra, realizou um pedido de 319 MW para o parque eólico Cimarron em Tecate, no estado da Baixa Califórnia, México. Esta é a terceira fase do Complexo Eólico Energia Sierra Juarez, que terá uma capacidade total instalada de 582 MW. O pedido inclui o fornecimento e a instalação de 46 turbinas V163-4,5 MW e 18 turbinas V162-6,2 MW. Após a conclusão, espera-se que a Vestas entregue um contrato de serviço de 10 anos que otimizará a produção de energia, ao mesmo tempo em que proporcionará certeza de viabilidade comercial de longo prazo para as operações do parque eólico.
- Além disso, a abertura do setor a investimentos privados e estrangeiros pode impulsionar o mercado de energia eólica onshore durante o período de previsão. Ademais, a produção de energia eólica no país foi inicialmente impulsionada por preocupações ambientais. No entanto, essas preocupações foram superadas por interesses comerciais.
- Além disso, a maior confiabilidade convenceu grandes empresas a investir em energias renováveis, como a eólica, para atender à crescente demanda por eletricidade. Em janeiro de 2023, o Governo do México anunciou o Plano Sonora, que visa investimentos de USD 48 bilhões em parques solares no estado de Sonora e parques eólicos em Oaxaca até 2030.
- Portanto, com vários projetos de energia eólica onshore em operação e outros em fase de planejamento e construção, em virtude de investimentos e políticas governamentais, espera-se que o mercado de energia eólica mexicano cresça ainda mais durante o período de previsão.

Aumento do Investimento em Energia Eólica Deve Impulsionar o Mercado
- O México estabeleceu metas ambiciosas para a expansão da capacidade de energia renovável, visando 35% de energia limpa até 2024. Isso está alinhado com seus compromissos internacionais de combate às mudanças climáticas e é consistente com suas leis locais, que incluem a Lei Geral de Mudanças Climáticas e a Lei de Transição Energética. Embora o país tenha iniciado a produção de energia eólica devido ao aumento das preocupações ambientais, o mercado é amplamente impulsionado por interesses comerciais.
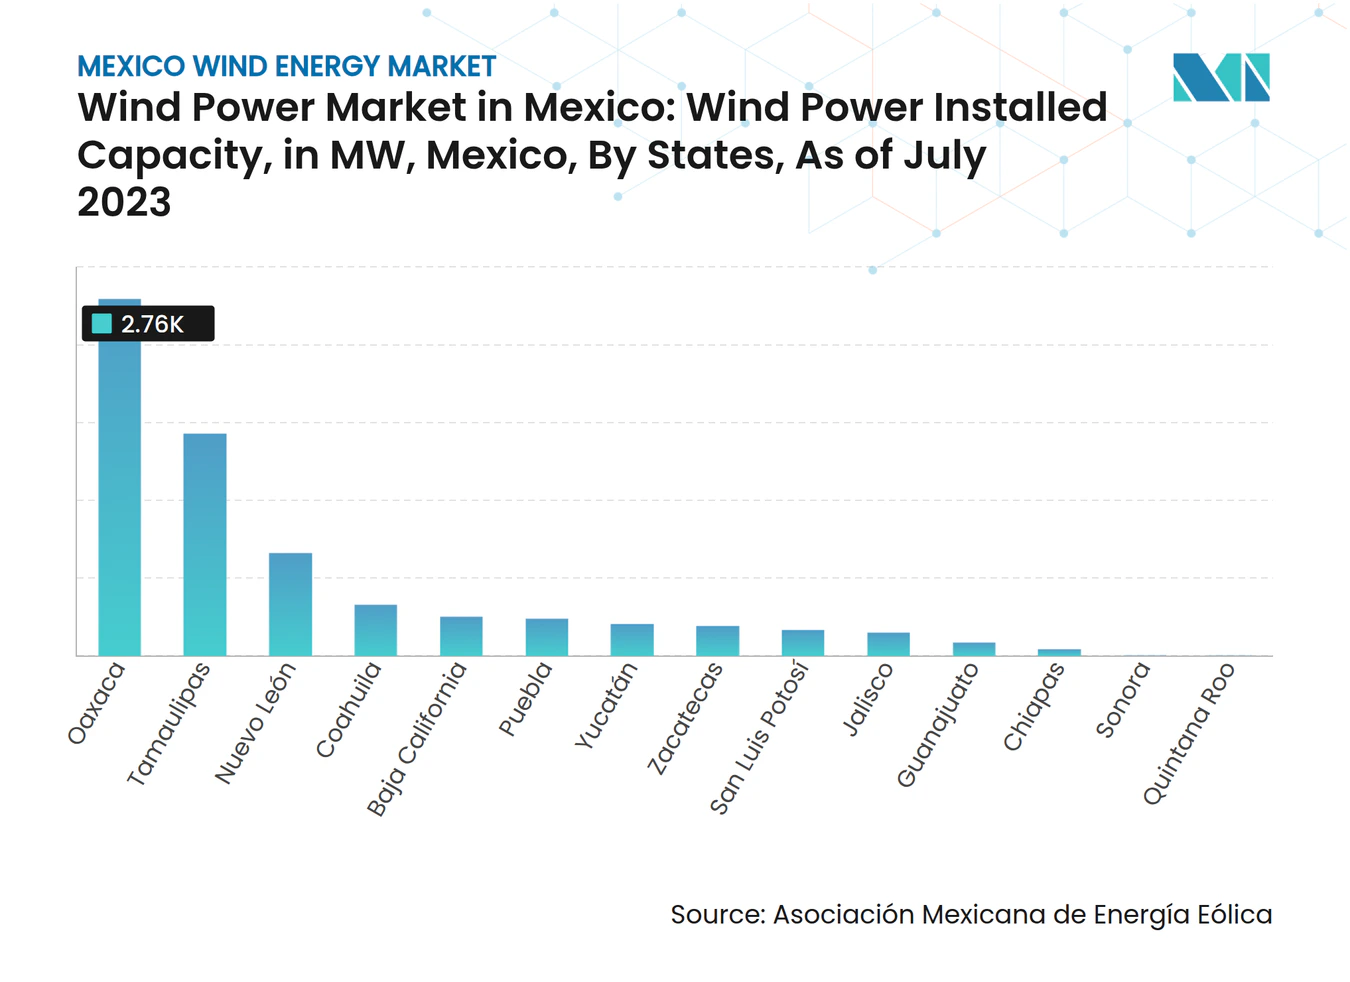
- Além disso, fatores como a crescente demanda por energia renovável, políticas governamentais favoráveis e a redução dos custos de equipamentos estão atraindo investidores estrangeiros para maiores investimentos no mercado de energia eólica mexicano. Em julho de 2023, o México contava com infraestrutura de energia eólica instalada em 14 estados do país. Oaxaca era o estado com a maior capacidade instalada nessa data, com mais de 2,7 gigawatts. Era seguido por Tamaulipas e Nuevo León. Na última década
- No entanto, em fevereiro de 2024, a Associação Mexicana de Energia Eólica anunciou USD 5,8 bilhões em investimentos paralisados devido a obstáculos regulatórios que afetam 35 parques de geração de energia eólica no México. A associação também revelou que a CRE reteve licenças para sete usinas concluídas, totalizando 800 MW de capacidade instalada, além de 28 parques em vários estágios de desenvolvimento, totalizando coletivamente 5.000 MW.
- Em Tamaulipas, há apenas 2,3 MW em operação com um potencial eólico de 22.558 MW. A Comissão Estadual de Energia também suspendeu pelo menos 30 projetos eólicos devido à falta de linhas de transmissão da CFE. Assim, para impulsionar a geração, a SENER anunciou um investimento de aproximadamente MXN 8 bilhões no desenvolvimento da infraestrutura necessária.
- Portanto, os fatores mencionados acima, como investimentos e políticas, devem impulsionar o mercado estudado durante o período de previsão.
Panorama regulatório
A regulação da energia eólica no México opera dentro do arcabouço jurídico do setor elétrico administrado pela SENER, com a operação do sistema e a interconexão supervisionadas pela CENACE e o licenciamento conduzido pelo regulador nacional de energia (CNE). Um ponto de referência fundamental é a publicação dos Regulamentos da Lei do Setor Elétrico no DOF em 3 de outubro de 2025, que reforçou uma abordagem orientada pelo planejamento, vinculando a nova geração a prioridades de planejamento vinculantes focadas em estabilidade, confiabilidade e segurança da rede.
Em 2026, o caminho de licenciamento tornou-se mais rigoroso por meio de ações da SENER que alinham as adições renováveis à agenda de planejamento vinculante. A SENER publicou diretrizes em abril de 2026 para a migração voluntária de permissões legadas de produção independente de energia para o arcabouço atual, e emitiu uma Segunda Chamada em maio de 2026 para atenção prioritária a solicitações de permissão de geração e interconexão. Paralelamente, novas regras de integração aumentaram o ônus de conformidade para renováveis variáveis ao incorporar requisitos de armazenamento de energia no caminho de aprovação, exigindo que os desenvolvedores combinem armazenamento em baterias com a nova capacidade eólica para atender aos critérios de interconexão e confiabilidade.
Análise da cadeia de valor
A cadeia de valor eólica do México abrange a originação de projetos e a avaliação de recursos, a aquisição de terrenos e o engajamento comunitário, o licenciamento ambiental e social, a aquisição de equipamentos (turbinas, torres, pás, subestações e controles), obras civis e balanço de planta, a interconexão à rede com a CFE e a coordenação do sistema via CENACE, e as operações e manutenção (O&M) de longo prazo. OEMs e EPCs ancoram as camadas de fornecimento de equipamentos e construção, enquanto a participação nacional está mais concentrada em serviços de construção e O&M, com componentes de maior valor (como eletrônica de potência essencial e sistemas especializados) permanecendo dependentes de importação.
A interconexão e o licenciamento são os pontos de estrangulamento mais críticos em termos de tempo, moldando como a cadeia é executada. Isso se reflete na atividade de 2026, em que os reguladores aprovaram marcos de interconexão à rede e o progresso da interconexão da CFE, enquanto o calendário de licenciamento e a chamada prioritária da SENER de maio de 2026 levaram os projetos a se alinharem com o planejamento vinculante e os novos requisitos técnicos. A cadeia também está se adaptando à hibridização, com sistemas de armazenamento de energia em baterias sendo cada vez mais tratados como um item padrão de projeto e aquisição para novos empreendimentos eólicos. Isso está mudando os escopos de contratação, os pacotes de financiamento e as capacidades de O&M para ativos eólicos que avançam por meio de esquemas mistos e estruturas de offtake voltadas para concessionárias.
Cenário Competitivo
Concentração do Mercado
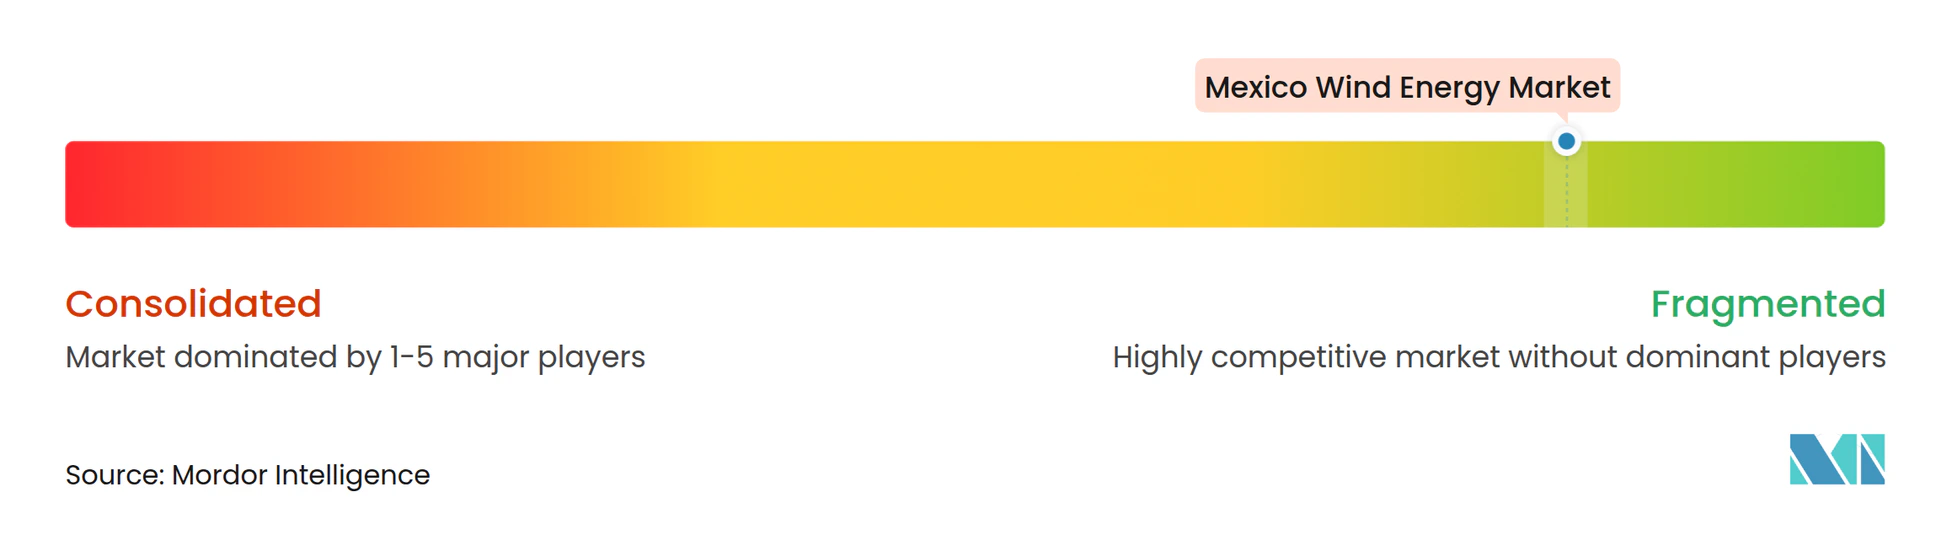
O mercado de energia eólica mexicano é moderadamente fragmentado. As principais empresas incluem (sem ordem específica) Siemens Gamesa Renewable Energy SA, General Electric Company, Vestas Wind Systems, Acciona SA, EDF Renewables Inc. e Enel SpA.
Líderes do Setor de Energia Eólica no México
-
Siemens Gamesa Renewable Energy SA
-
General Electric Company
-
Vestas Wind Systems
-
Acciona SA
-
EDF Renewables Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Eólica do México Empresas cobertas neste relatório
- Siemens Gamesa Renewable Energy SA
- General Electric Company
- Xinjiang Goldwind Science & Technology Co. Ltd
- Vestas Wind Systems
- Acciona SA
- EDF Renewables Inc.
- DNV GL AS
- Suzlon Energy Ltd
- Enel SpA
- Senvion SA
Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo no mercado eólico do México centra-se em projetos que avançam pelo arcabouço atualizado de licenciamento e desenvolvimento misto, aliado à necessidade operacional de resolver restrições da rede usando configurações híbridas. Um conjunto de oportunidades tangíveis é o pipeline de projetos ativos relatado em 2.159 MW, que está em processos regulatórios e de licenciamento e está diretamente ligado a novos cronogramas de licitação e avaliação. Com instrumentos regulatórios enfatizando o planejamento vinculante e a prontidão para interconexão, os desenvolvedores que combinam energia eólica com armazenamento e garantem rotas de interconexão com a CFE podem passar da fase de licenciamento para a execução.
A integração de baterias deixou de ser um diferencial de projeto e passou a ser um requisito predominante e uma vantagem comercial nas discussões de licitação e acesso à rede. Isso é evidenciado por adjudicações eólicas sob esquemas mistos que combinam grandes blocos eólicos com sistemas BESS de porte considerável (por exemplo, um projeto eólico de 705 MW combinado com um sistema de baterias de 317 MW em Tamaulipas), e pela orientação política que vincula o crescimento renovável à confiabilidade e segurança do sistema. Como resultado, as oportunidades se estendem além da geração pura para o fornecimento de armazenamento, o design de plantas híbridas, a capacidade de serviços de rede e modelos de O&M de longo prazo adaptados a ativos de eólica mais armazenamento que operam sob estruturas vinculadas à CFE.
Desenvolvimentos industriais recentes em Mercado de Energia Eólica do México
- Julho de 2026: A Polaris Renewable Energy Inc. firmou um Contrato de Investimento Misto (Contrato de Inversión Mixta) com o Banca Mifel, atuando em nome da CFE, abrangendo três projetos de energia renovável no âmbito do programa de desenvolvimento misto do México. O acordo formaliza uma rota de acesso ao mercado vinculada à concessionária para desenvolvedores privados e reflete uma mudança em direção a parcerias estruturadas, em vez de empreendimentos puramente mercantis. Também reforça a necessidade de estruturas de contratação bancáveis e alocação de risco padronizada na entrega de novos projetos renováveis.
- Junho de 2026: A Terralia Energía y Campo garantiu um contrato no âmbito do esquema misto da CFE para o projeto eólico El Chorro, de 705 MW, em Tamaulipas, incorporando um sistema de armazenamento de energia em baterias de 317 MW. A adjudicação destaca como as configurações de eólica mais armazenamento estão sendo usadas para apoiar as necessidades de integração à rede e de dispatchability dentro de licitações públicas. Também eleva a importância do dimensionamento do armazenamento, do escopo de EPC e das capacidades de O&M híbridas como fatores para conquistar nova capacidade eólica.
- Abril de 2026: A Acciona Energía recebeu aprovação do regulador nacional de energia (CNE) para modificar a permissão de geração do parque eólico San Carlos, de 198 MW, em Tamaulipas, permitindo o fornecimento de energia ao mercado elétrico de atacado. A alteração da permissão melhora a flexibilidade comercial de um ativo em operação e mostra o processamento regulatório ativo para plantas eólicas sob o conjunto de regras em evolução. Também sinaliza que a otimização de portfólio por meio de ajustes de permissão e de offtake faz parte de como os players estabelecidos gerenciam valor na frota eólica do México.
Mercado de Energia Eólica do México Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de energia eólica do México é definido como a capacidade de energia eólica instalada em nível nacional que está conectada à rede e em operação, monitorada em gigawatts ao longo do período de tempo indicado.
Exclusões do escopo: Exclui atividades de construção de curto prazo, projetos isolados fora da rede e ativos de energia renovável mais amplos que não sejam baseados em energia eólica.
Visão Geral da Segmentação
- Localização de Implantação
- Onshore
- Offshore
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental estabelece os fatos base para um modelo de capacidade que permanece reproduzível mesmo quando os anúncios de projetos mudam. Ancoramos a base instalada histórica e as datas de operação utilizando fontes públicas, como publicações do regulador de energia do México, atualizações de planejamento da rede do operador nacional do sistema e estatísticas internacionais de energia provenientes de publicações da AIE e da IRENA.
Para manter as premissas práticas, também analisamos informações em nível de turbina e de projeto disponíveis por meio de comunicados à imprensa de desenvolvedores, registros ambientais e cobertura jornalística confiável, e então as verificamos com estatísticas de comércio aduaneiro para componentes eólicos principais, onde isso ajuda a explicar atrasos ou aumentos. Assinaturas pagas para dados financeiros de empresas e bancos de dados de patentes são utilizadas seletivamente para confirmar mudanças de propriedade, mudanças tecnológicas e cronogramas de comissionamento que não são capturados de forma consistente em resumos públicos. Essas fontes documentais são meramente ilustrativas, e muitas outras referências públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentra-se em verificar a realidade do que está operacional versus o que está apenas planejado no México, e também nos ajuda a testar as premissas de cronograma que impulsionam a base instalada. Conversamos com uma combinação de desenvolvedores de projetos, participantes do ecossistema de EPC e componentes, especialistas em rede e políticas, e grandes compradores para validar a maturidade do pipeline, o risco de comissionamento e os gatilhos típicos de repotenciação em todo o México.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 58% | Líderes funcionais/de unidade: 36% |
| Empresas de menor porte: 16% | Gerentes: 49% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído principalmente a partir de uma visão de contabilidade de capacidade de cima para baixo, onde os totais oficiais de capacidade instalada são reconstruídos ano a ano e depois estendidos usando o pipeline de projetos verificado e as datas de comissionamento esperadas. Em seguida, utilizamos aproximações seletivas de baixo para cima, como a consolidação de uma amostra de projetos nomeados e a aplicação de blocos típicos de MW e fatores de atraso, o que ajuda a ajustar os totais quando as listas públicas de pipeline estão incompletas.
Alguns insumos são mais relevantes para o México neste modelo e são mantidos de fácil auditoria. A base instalada por ano e as premissas de desativação são monitoradas juntamente com o status do projeto (anunciado, licenciado, em construção, em operação), sinais de interconexão e prontidão da rede, adições de capacidade esperadas por corredores de recursos eólicos em nível estadual e cronograma de repotenciação para frotas mais antigas. Quando surgem lacunas, são utilizados valores conservadores provisórios que são substituídos após verificações de acompanhamento com participantes do setor, de modo que o modelo não superestime a capacidade que ainda está na fase de proposta.
Para as previsões, a análise de cenários é aplicada em torno de duas alavancas práticas — taxas de conversão do pipeline e atrasos no cronograma — e os intervalos são reduzidos com base no que os especialistas disseram sobre o ritmo de licenciamento e a visibilidade dos contratos de compra. A previsão final é apresentada como um único caso central após a revisão das projeções pessimistas e otimistas em relação às taxas de construção observadas e aos totais mais recentes de capacidade operacional.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de uma rotina de triangulação que compara a capacidade modelada com múltiplos sinais independentes, incluindo publicações oficiais de capacidade instalada, instantâneos de planejamento da rede e anúncios de comissionamento confirmados. Outliers são sinalizados quando um projeto aparece em mais de uma fonte, mas seu status operacional ou data de entrada em operação (COD) difere, e então a premissa é verificada novamente antes de ser incorporada à base instalada.
Antes da aprovação final, o modelo passa por mais de uma revisão analítica para que o tratamento de unidades, o cronograma e a lógica de transferência sejam consistentes ao longo dos anos. Se ocorrerem grandes mudanças de política, alterações nas regras de interconexão ou cancelamentos significativos de projetos, acionamos novos contatos para confirmar como o pipeline deve ser reponderado. Os relatórios são atualizados anualmente e, antes da entrega, uma revisão atualizada é concluída para que os clientes recebam a visão mais recente disponível naquele momento.
Estimativa do Mercado de Energia Eólica do México da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas para a energia eólica do México frequentemente divergem porque a medida subjacente nem sempre é a mesma, e algumas fontes misturam capacidade, geração e valor de investimento em um único número de destaque. As diferenças também decorrem de como os desenvolvedores contabilizam os projetos em pipeline e de se a repotenciação e a extensão da vida útil são tratadas como novas adições.
Alguns dados publicados tendem a refletir a produção de eletricidade ou o valor dos equipamentos, e também podem incorporar cronogramas de construção agressivos provenientes de anúncios em estágio inicial. Em contraste, a Mordor Intelligence contabiliza apenas a capacidade eólica instalada e operacional no México (em GW) e mantém os projetos fora da base até que o comissionamento seja respaldado por sinais com data de comissionamento, o que reduz a inflação proveniente de planos paralisados ou sem licença.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,62 GW (2025) | |
| Publicação Especializada do Setor A | 23,20 bilhões de USD (2025) | Utiliza unidades de geração de eletricidade convertidas em um número de destaque de mercado (baseado em GWh) e pode misturar produção de demanda com estoque de capacidade, o que dificulta a correspondência com uma visão de base instalada. |
| Provedor de Dados do Setor B | 7,48 bilhões de USD (2022) | Reporta a capacidade instalada acumulada para um ano base diferente e a combina com taxas de crescimento de longo prazo, de modo que mudanças de cronograma e atrasos de comissionamento podem gerar estimativas pontuais não comparáveis. |
A comparação mostra que a dispersão é explicada principalmente pela escolha de unidades e pelo que é permitido na contagem antes de um projeto estar em operação. Ao manter o modelo vinculado ao cronograma de comissionamento, às desativações e a uma taxa de conversão de pipeline validada, o número final permanece rastreável por meio de etapas claras que podem ser repetidas a cada ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Energia Eólica no México?
Espera-se que o Mercado de Energia Eólica no México atinja 7,73 gigawatts em 2026 e cresça a um CAGR de 1,45% para atingir 8,32 gigawatts até 2031.
Qual é o tamanho atual do Mercado de Energia Eólica no México?
Em 2026, espera-se que o Mercado de Energia Eólica no México atinja 7,73 gigawatts.
Quem são os principais participantes do Mercado de Energia Eólica no México?
Siemens Gamesa Renewable Energy SA, General Electric Company, Vestas Wind Systems, Acciona SA e EDF Renewables Inc. são as principais empresas que operam no Mercado de Energia Eólica no México.
Quais anos este Relatório do Mercado de Energia Eólica no México abrange e qual foi o tamanho do mercado em 2025?
Em 2025, o tamanho do Mercado de Energia Eólica do México foi estimado em 7,62 gigawatts. O relatório abrange o tamanho histórico do Mercado de Energia Eólica do México para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Energia Eólica do México para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.