
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
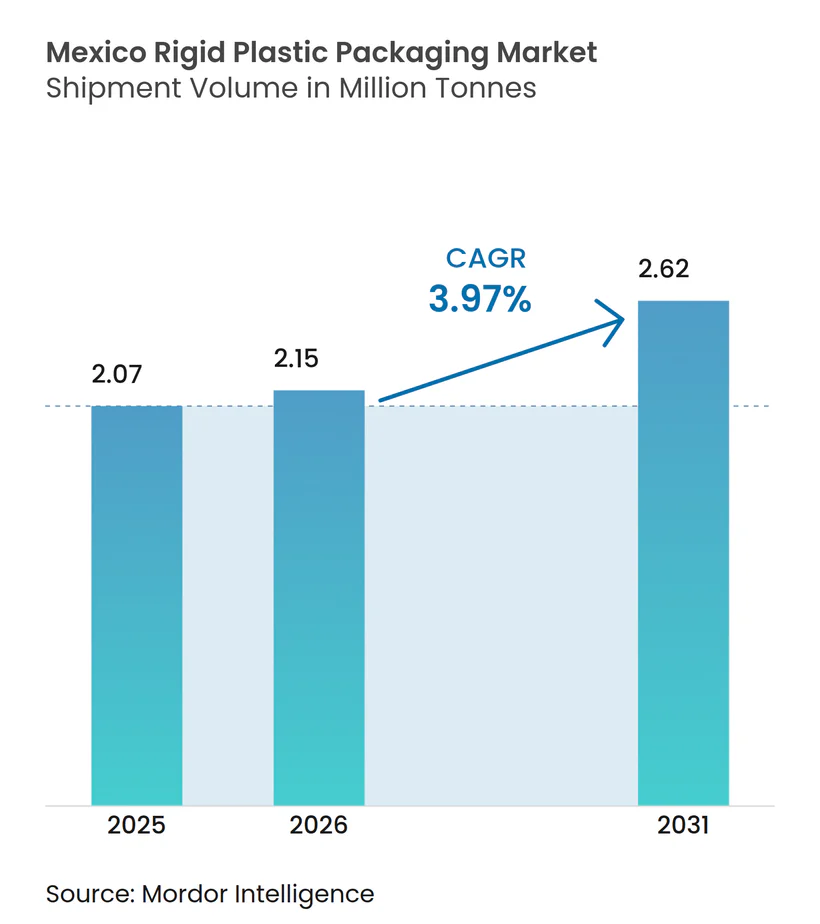
| Taille du marché de l'année de base (2025) | 2.07 Millions de tonnes |
| Volume du Marché (2026) | 2.15 Millions de tonnes |
| Volume du Marché (2031) | 2.62 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 3.97 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché mexicain des emballages rigides en plastique par Mordor Intelligence
La taille du marché mexicain des emballages rigides en plastique devrait progresser de 2,07 millions de tonnes en 2025 à 2,15 millions de tonnes en 2026, et est prévue pour atteindre 2,62 millions de tonnes d'ici 2031, à un CAGR de 3,97 % sur la période 2026-2031. L'accélération de la consommation d'eau en bouteille, les flux importants de délocalisation industrielle de proximité et la résilience des exportations alimentaires soutiennent une expansion régulière des volumes, tandis que la substitution du verre et des contenants métalliques par le plastique élargit encore la demande adressable. La compétitivité des coûts de résine par rapport aux matériaux concurrents et l'infrastructure de recyclage développée du pays soutiennent une économie de production compétitive, tandis que les clusters de fabrication localisés minimisent les coûts logistiques. La dynamique réglementaire autour des objectifs d'économie circulaire incite les propriétaires de marques à spécifier des emballages à plus haute teneur en matière recyclée, stimulant ainsi les investissements dans des actifs avancés de tri, de lavage et d'extrusion. Néanmoins, les taxes locales sur les produits à usage unique et la tension sur l'approvisionnement en rPET tempèrent le potentiel de croissance, maintenant l'équation prix-volume dans un équilibre délicat.
Principales conclusions du rapport
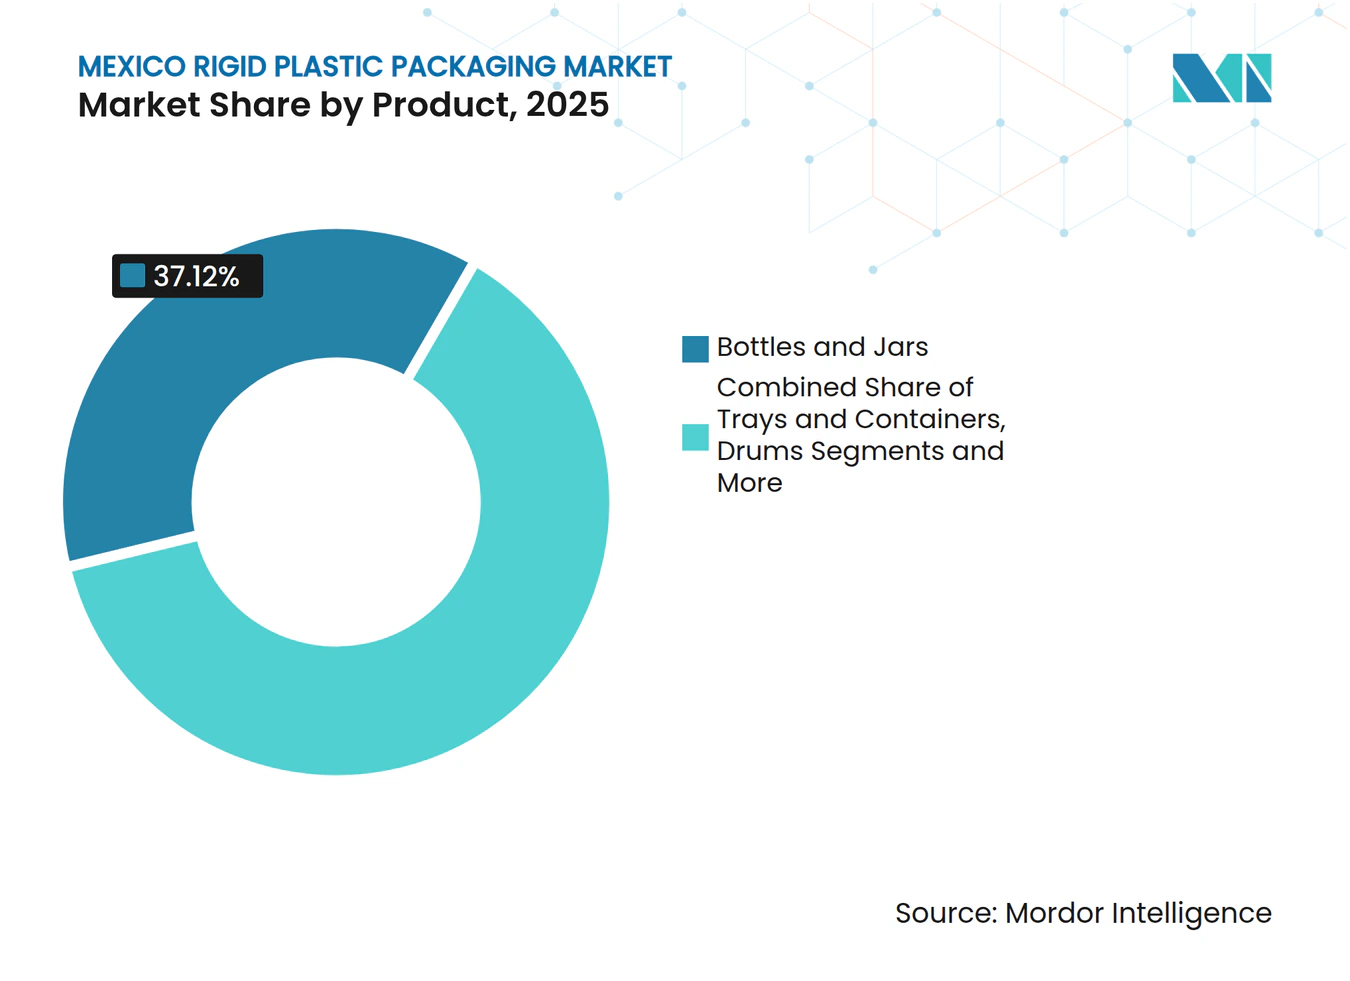
- Par type de produit, les bouteilles et bocaux ont capturé 37,12 % de la part du marché mexicain des emballages rigides en plastique en 2025.
- Par matériau, la taille du marché mexicain des emballages rigides en plastique pour le polyéthylène devrait progresser à un CAGR de 4,74 % entre 2026 et 2031.
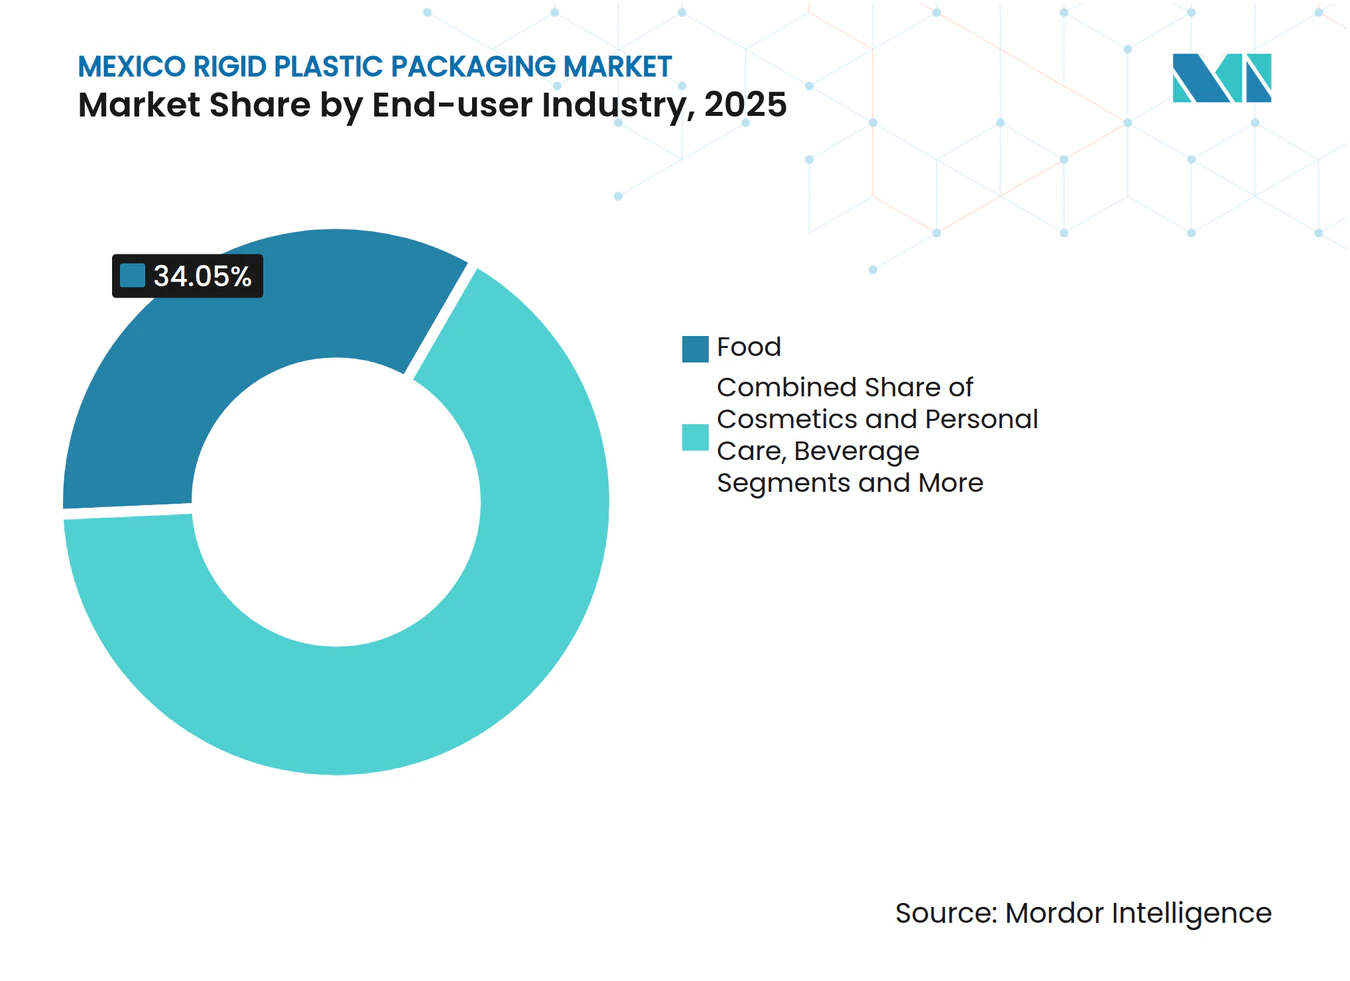
- Par industrie utilisatrice finale, l'alimentation a capturé 34,05 % de la part du marché mexicain des emballages rigides en plastique en 2025.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mexicain des emballages rigides en plastique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Consommation d'eau en bouteille et de boissons gazeuses | +1.2% | Centres urbains à l'échelle nationale | Court terme (≤ 2 ans) |
| Rebond de la délocalisation industrielle de proximité dans le secteur manufacturier | +0.9% | Frontière nord et Bajío | Moyen terme (2 à 4 ans) |
| Exigences d'emballage pour l'exportation alimentaire | +0.7% | États agricoles du Pacifique | Moyen terme (2 à 4 ans) |
| Substitution verre/métal par le plastique | +0.5% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Adoption préventive des bouchons attachés | +0.3% | National, en anticipation de l'alignement réglementaire | Court terme (≤ 2 ans) |
| Essor de l'épicerie en ligne nécessitant des emballages solides | +0.4% | Zones métropolitaines, en expansion vers les villes secondaires | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse de la consommation d'eau en bouteille et de boissons gazeuses
Le Mexique conserve la plus haute consommation per capita mondiale d'eau en bouteille, soit 234 litres, et maintient une forte préférence pour les boissons gazeuses, une combinaison qui produit des volumes fiables de bouteilles en PET même lors de périodes de ralentissement macroéconomique. Les normes fédérales de sécurité sanitaire appliquées par la COFEPRIS favorisent les transformateurs disposant d'opérations hygiéniques certifiées, créant ainsi des barrières à l'entrée pour les acteurs informels. Un taux de recyclage du PET de 56 % atteint par PetStar démontre le potentiel de boucle fermée qui influence de plus en plus les décisions d'achat des marques. Le rôle de l'eau en bouteille comme substitut à l'approvisionnement municipal rend la demande relativement inélastique, préservant le débit de base pour les producteurs de résine et les mouleurs.
Rebond de la délocalisation industrielle de proximité dans le secteur manufacturier
La certitude offerte par l'Accord États-Unis-Mexique-Canada (AEUMC), conjuguée au réalignement des chaînes d'approvisionnement hors d'Asie, a généré une absorption de 10,63 millions de pieds carrés de nouveaux espaces industriels autour de Monterrey en 2024, regroupant des usines d'électronique, d'électroménager et d'automobile qui consomment des plateaux, des bacs à composants et des conteneurs intermédiaires pour vrac (IBCs). Le seul Nuevo León accueille 79 parcs industriels, permettant aux transformateurs de faire fonctionner des lignes à taux d'utilisation élevé tout en servant des clients diversifiés dans un rayon de deux heures de route. Les investissements cumulés de 7,06 milliards de dollars USD des fournisseurs automobiles chinois de rang 1 depuis 2019 continuent de générer une demande en boîtiers de batteries protecteurs et en emballages de pièces sous capot devant satisfaire des spécifications OEM strictes.
Demande en emballages pour l'exportation alimentaire
Le statut du Mexique en tant que grand exportateur de produits frais vers l'Amérique du Nord exige des contenants rigides qui protègent les expéditions d'avocats et de baies lors de transits multimodaux et dans des conditions climatiques variées. Les certifications ISO 22000 et FSSC 22000 sont devenues des critères de sélection parmi les conditionneurs orientés à l'export, favorisant les fournisseurs dotés de systèmes d'assurance qualité robustes. La Loi générale sur l'alimentation adéquate et durable, entrée en vigueur en avril 2024, impose des panneaux nutritionnels bien visibles, favorisant l'adoption de résines haute clarté et de surfaces d'impression supérieures.
Substitution verre/métal par le plastique
Les conceptions plastiques allégées réduisent les émissions et les coûts de fret par rapport au verre, un facteur crucial compte tenu de la hausse des prix du diesel. Les avancées en moulage par soufflage permettent désormais de réaliser des bouteilles à paroi mince conservant leur résistance à la charge axiale, permettant aux marques de boissons et de sauces de migrer vers des formats plus légers. La compatibilité du plastique avec les matières recyclées soutient les engagements de durabilité des entreprises, tandis que des chaînes d'approvisionnement intégrées telles que les 32 usines mexicaines d'ALPLA offrent des avantages en termes de délais de mise sur le marché.[1]
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préoccupations environnementales et de gestion des déchets | -0.8% | Municipalités urbaines | Moyen terme (2 à 4 ans) |
| Taxes locales sur les plastiques à usage unique | -0.6% | Mise en œuvre par état, application variable | Court terme (≤ 2 ans) |
| Volatilité de l'approvisionnement en rPET | -0.4% | National, affectant les opérations dépendantes du recyclage | Court terme (≤ 2 ans) |
| Restrictions liées à la pénurie d'eau dans les usines de résine | -0.3% | États du nord, couloirs industriels | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations environnementales et de gestion des déchets
Les déchets municipaux devraient passer de 44 millions de tonnes en 2025 à 65 millions de tonnes d'ici 2030, amplifiant la pression publique sur les plastiques à usage unique. Les interdictions et taxes au niveau des États ajoutent des coûts de conformité et nécessitent des ajustements de portefeuille, 69 % des parties prenantes interrogées doutant de la préparation de l'industrie à la mise en œuvre de l'économie circulaire. Les cadres de responsabilité élargie des producteurs en cours de discussion pourraient contraindre les transformateurs à internaliser les dépenses de collecte et de recyclage, incitant certains acheteurs à se tourner vers des systèmes de recharge ou des substrats alternatifs.
Volatilité de l'approvisionnement en rPET
La disponibilité du PET recyclé se resserre chaque fois que les réseaux de collecte informels sont perturbés par des fluctuations des prix des matières premières, entraînant des flambées de prix qui érodent les marges des transformateurs. Bien que l'installation annuelle de 50 000 tonnes de PLANETA et les expansions de capacité d'IMER augmentent la production nationale, la demande continue de dépasser l'offre lors des périodes de forte saisonnalité des boissons. Les transformateurs maintiennent donc un approvisionnement parallèle en résine vierge, les exposant aux fluctuations des taux de change et aux droits d'importation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit : les bouteilles et bocaux maintiennent un double leadership
Les bouteilles et bocaux ont contrôlé 37,12 % du marché mexicain des emballages rigides en plastique en 2025 et devraient progresser à 5,05 % jusqu'en 2031, une concomitance rare d'échelle et de dynamisme qui sous-tend l'expansion globale de la taille du marché mexicain des emballages rigides en plastique. Le fort débit des boissons, la croissance des exportations de condiments et la premiumisation des soins personnels renforcent tous la demande en contenants PET et PE.
Les plateaux et contenants avec couvercle captent l'essor de l'épicerie en ligne et des plats préparés, aidés par l'expansion des flottes de véhicules électriques pour la livraison du dernier kilomètre qui élargit la couverture de la chaîne du froid. Les fûts et conteneurs intermédiaires pour vrac (IBCs) homologués ONU servent les produits chimiques et les intrants agricoles transitant vers les États-Unis, tandis que les palettes moulées gagnent en popularité dans les entrepôts automatisés. Les programmes d'allègement mis en œuvre par les embouteilleurs multinationaux de boissons gazeuses réduisent la résine par unité mais augmentent le nombre total d'unités expédiées, soutenant les volumes de matières premières pour les mouleurs par soufflage.



Par matériau : domination du PE, le PET progresse plus vite
Le polyéthylène a conservé 33,45 % de la part du marché mexicain des emballages rigides en plastique en 2025, soutenu par sa polyvalence pour les bouchons, les bouteilles et les seaux industriels. Cependant, le PET mène la croissance avec un CAGR de 4,98 %, soutenu par une infrastructure robuste de recyclage bouteille-à-bouteille et les objectifs de teneur en matière recyclée des marques, renforçant la trajectoire de la taille du marché mexicain des emballages rigides en plastique.
Le polypropylène bénéficie des flux de composants d'habitacles automobiles nécessitant des bacs résistants aux rayures, tandis que le PVC se cantonne aux raccords de construction de niche exigeant rigidité et résistance chimique. Le polystyrène subit une pression réglementaire mais subsiste dans les emballages de protection d'appareils électroménagers où les performances d'amortissement et l'économie des coûts de moulage prévalent encore. Les résines techniques telles que l'ABS et le PC captent de la valeur dans les plateaux pour dispositifs médicaux et les supports d'électronique produits au sein des installations maquiladora regroupées.
Par industrie utilisatrice finale : l'alimentation maintient son échelle, l'industrie accélère
Les industriels de l'alimentation ont absorbé 34,05 % de la taille du marché mexicain des emballages rigides en plastique en 2025, en s'appuyant sur des barquettes multicouches, des bocaux à épices et des bouteilles de boissons répondant aux critères de contact alimentaire de la COFEPRIS. La législation sur l'étiquetage de 2024 encourage les graphismes haute résolution et les bouchons inviolables, générant une valeur ajoutée supplémentaire.
La demande industrielle progresse à un CAGR de 4,62 %, reflétant la demande des usines de batteries, de semi-conducteurs et d'électroménager pour des bacs consignés, des bobines de composants et des contenants chimiques. Les assembleurs de dispositifs pharmaceutiques et médicaux sélectionnent des blisters de classe 7 et des flacons conformes, tandis que les marques de cosmétiques déploient des bocaux en PET et des bouchons en PP avec une esthétique premium pour servir une base de consommateurs à revenus intermédiaires en pleine croissance.

Analyse géographique
Les États frontaliers du nord dominent le marché mexicain des emballages rigides en plastique grâce à leur proximité avec les clients américains et aux flux transfrontaliers libellés en USD. Le total des exportations de Nuevo León de 66,458 milliards de dollars USD et son dense réseau de parcs concentrent les transformateurs à proximité des fournisseurs de résine et des utilisateurs finaux à fort volume.
Le couloir du Bajío, responsable de 50 % de la production nationale de véhicules, génère une demande pour des plateaux de composants résistants aux graisses, des fûts lourds et des dunnages. La production de savons et de produits de toilette de Guanajuato, s'élevant à 32,540 millions de MXN, alimente les lignes de bouteilles en PET et PP, tandis que les cafés et conditionneurs de boissons autour de Querétaro stimulent les commandes de capsules et bouchons.
Le centre du Mexique, ancré dans la zone métropolitaine de Mexico, sert 30 millions de consommateurs et un vaste secteur de restauration collective qui absorbe des bouteilles de sauces, des barquettes laitières et des contenants à emporter de type clamshell. Les États côtiers du Pacifique se spécialisent dans les emballages d'exportation de produits frais, les caisses de récolte ventilées et les barquettes haute clarté pour baies, alignées sur la logistique portuaire vers la côte ouest des États-Unis et l'Asie. Les municipalités du nord confrontées à la pénurie d'eau encouragent l'adoption de systèmes d'eau de process en circuit fermé chez les producteurs de résine, augmentant marginalement l'intensité capitalistique des nouvelles lignes de granulation.
Paysage réglementaire
Le Mexique réglemente les emballages plastiques rigides à travers la gestion des déchets, la responsabilité élargie des produits et la conformité au contact alimentaire. Le SEMARNAT supervise la politique environnementale et l'octroi des permis, tandis que la PROFEPA veille au respect des règles au moyen d'audits volontaires et obligatoires en vertu de la Loi générale pour la prévention et la gestion intégrale des déchets (LGPGIR) et de son règlement d'application, qui définissent les attentes en matière de manipulation, de déclaration et de traçabilité pour les flux de déchets d'emballages plastiques.
Le cadre politique s'est durci avec l'entrée en vigueur de la Loi générale sur l'économie circulaire le 20 janvier 2026. Elle formalise les concepts de responsabilité élargie des producteurs et permet au SEMARNAT d'établir des accords de mise en œuvre sectoriels ou spécifiques aux produits. La loi exige également que les producteurs et importateurs enregistrent des systèmes de gestion circulaire et soumettent des rapports via une plateforme nationale, ce qui alourdit la charge documentaire et de conformité pour les utilisateurs et transformateurs d'emballages. Parallèlement, les emballages alimentaires et de boissons restent soumis aux contrôles d'hygiène et de contact alimentaire de la COFEPRIS, renforçant les pratiques opérationnelles certifiées pour les emballages rigides utilisés dans des usages finaux réglementés.
Paysage concurrentiel
Concentration du Marché
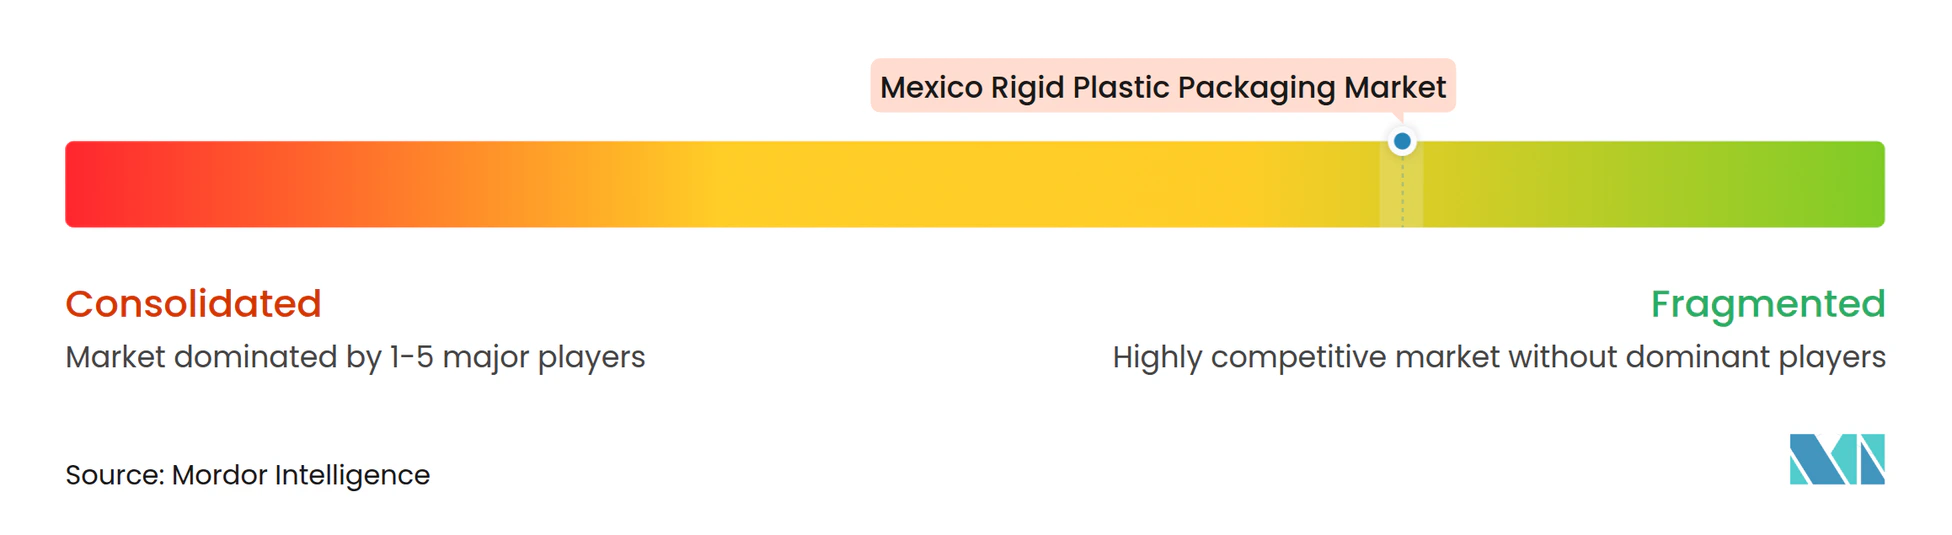
Le marché mexicain des emballages rigides en plastique présente une fragmentation modérée : les cinq premiers fournisseurs représentent environ 45 % de la capacité installée, laissant de la place aux spécialistes régionaux. Les multinationales telles qu'ALPLA, Amcor et Aptar s'appuient sur des modèles intégrés de la conception au recyclage, tandis que des groupes nationaux comme Plastiex et Envases Universales se distinguent par leur expertise dans les travaux de courte série personnalisés pour les marques locales.
Les allocations de capital récentes mettent l'accent sur la capacité en matière recyclée : les expansions de la ligne de lavage PET d'ALPLA et l'investissement en USD de Coca-Cola FEMSA dans PLANETA signalent un engagement envers les boucles fermées. L'activité d'acquisition se poursuit. ALPLA a augmenté sa participation dans la coentreprise Taba en février 2025 pour sécuriser des volumes de moulage par soufflage dans le centre du Mexique.[2]
Les différenciateurs d'innovation comprennent les bouchons attachés anticipant d'éventuels mandats nationaux, les revêtements barrières pour les sauces remplissage à chaud, et les palettes intégrant la RFID permettant le suivi des actifs dans les entrepôts automatisés. Le déploiement de l'automatisation, notamment dans les cellules de fermeture à haute cadence, génère des gains de productivité que les concurrents plus petits peinent à reproduire.
Leaders de l'industrie mexicaine des emballages rigides en plastique
-
Amcor plc
-
ALPLA México SA de CV
-
Greif Inc.
-
Sonoco México
-
Mondi plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
La circularité motivée par la conformité crée un espace vacant pour les transformateurs capables de fournir des emballages à contenu recyclé traçable et des systèmes de gestion circulaire documentés. La Loi générale sur l'économie circulaire (en vigueur depuis le 20 janvier 2026) déplace l'attention vers la déclaration, l'enregistrement des systèmes et la responsabilité des producteurs, ce qui accroît la demande pour des fournisseurs capables d'assurer un approvisionnement en résine recyclée auditable, une documentation de chaîne de traçabilité, et des conseils de conception pour le recyclage conformes aux exigences du SEMARNAT.
L'exécution est soutenue par des initiatives de collecte et de recyclage sur le terrain qui aident les marques à augmenter l'utilisation de PCR, en particulier dans les formats rigides en PET, PEHD et PP. En mars 2026, ALPLA Mexico et Vida Circular ont lancé un point de collecte public permanent à Iztapalapa, Mexico, visant à récupérer plus de 200 000 bouteilles (environ 5 tonnes) par an, et la direction d'ALPLA à la tête de la division recyclage de l'ANIPAC pour le mandat 2026-2028 illustre la coordination continue du secteur sur l'accès aux matières premières et les normes. Ces efforts s'appuient également sur des ancrages de demande déjà visibles au Mexique, notamment l'intensité de consommation d'eau en bouteille et les exigences d'emballage alimentaire orienté vers l'exportation, qui favorisent des emballages rigides hygiéniques, très transparents et performants.
Développements récents du secteur
- Mars 2026 : ALPLA a ouvert un point de collecte public permanent pour le recyclage dans le district d'Iztapalapa à Mexico afin de collecter 200 000 bouteilles en plastique par an avec Vida Circular. Ce lancement élargit l'infrastructure de recyclage au Mexique et soutient les capacités en boucle fermée. Il renforce la présence régionale d'ALPLA et sa chaîne de valeur intégrée de la conception au recyclage.
- Février 2026 : ALPLA a entamé la construction de l'usine de recyclage PLANETA PET à Cunduacan, Tabasco. Le projet ajoute une capacité de recyclage de PET dans le sud-est du Mexique. Il fait progresser les objectifs d'économie circulaire et sécurise l'approvisionnement en résine recyclée pour la demande locale.
- Juillet 2025 : Sonoco Mexico a engagé 30 millions USD pour augmenter la production de tubes d'adhésifs et de mastics de 100 millions d'unités par an dans trois usines mexicaines. Cette initiative élargit la capacité de transformation d'emballages rigides au Mexique. Elle signale une croissance solide de la demande et une montée en puissance dans le segment mexicain de l'emballage.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre l'emballage rigide en plastique utilisé au Mexique pour conditionner, protéger, stocker et transporter des produits finis. Nous comptabilisons les emballages rigides en plastique fournis aux propriétaires de marques et aux utilisateurs industriels, et mesurons le marché en volume d'expédition (tonnes).
Exclusions du périmètre : Nous excluons les formats d'emballage souple en plastique. Nous excluons également les emballages secondaires en papier, en métal et en verre, même s'ils sont utilisés conjointement avec des plastiques rigides.
Aperçu de la segmentation
- Par type de produit
- Bouteilles et bocaux
- Plateaux et contenants
- Capsules et bouchons
- Conteneurs intermédiaires pour vrac (IBCs)
- Fûts
- Palettes
- Autres produits
- Par matériau
- Polyéthylène (PE)
- Polyéthylène téréphtalate (PET)
- Polypropylène (PP)
- Polystyrène (PS) et PS expansé (PSE)
- Polychlorure de vinyle (PVC)
- Autres matériaux
- Par industrie utilisatrice finale
- Alimentation
- Boissons
- Santé
- Cosmétiques et soins personnels
- Industrie
- Bâtiment et construction
- Automobile
- Autres industries utilisatrices finales
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire établit les paramètres de référence de ce qui peut être réalistement consommé et produit au Mexique avant que tout modèle de marché ne soit calibré. Nous avons consulté des données publiques telles que les statistiques industrielles de l'INEGI, les séries macroéconomiques de la Banco de Mexico, ainsi que les publications douanières et commerciales du SAT afin de comprendre les cycles de production, les points d'inflexion de la demande et l'exposition aux importations.
Pour rendre le lien avec l'emballage opérationnel, nous avons également utilisé des sources telles que les publications des associations professionnelles du secteur de l'emballage et des plastiques, les codes commerciaux UN Comtrade pour les articles en plastique, des articles évalués par des pairs sur la substitution des emballages rigides et le recyclage au Mexique, ainsi que les réglementations environnementales officielles et les initiatives d'économie circulaire susceptibles d'influencer les choix de matériaux. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse de référence ont été consultés pour identifier les ajouts de capacités et les évolutions du mix de la demande. Nous avons également utilisé un abonnement payant pour accéder aux données financières des entreprises, aux brevets et aux données commerciales au niveau des expéditions, afin de combler les lacunes concernant l'empreinte capacitaire et le positionnement produit là où les informations publiques étaient insuffisantes. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont également été utilisées pour collecter les données, les valider et clarifier les questions en suspens.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester les hypothèses documentaires qui génèrent habituellement les plus grands écarts, notamment la répartition entre production nationale et importations, ainsi que les rendements de conversion typiques par résine et type d'emballage. Nous avons échangé avec des parties prenantes parmi les transformateurs, les acteurs des résines et additifs, les acheteurs d'emballages et les experts de la chaîne de valeur du recyclage, puis nous avons recoupé les points de vue à travers le Mexique afin d'éviter un biais géographique et de confirmer la situation de la demande par usage final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 27 % |
| Acteurs de plus petite taille : 15 % | Managers : 58 % |
Dimensionnement du marché et prévisions
Le dimensionnement est principalement construit à partir d'une reconstruction descendante de la demande mexicaine en emballages rigides en plastique, exprimée en tonnes. Nous traduisons l'activité manufacturière et le débit des produits de grande consommation en consommation d'emballages rigides à l'aide de facteurs d'intensité pratiques. Le modèle est corroboré par des vérifications ascendantes sélectives, telles que les volumes échantillonnés des transformateurs, les plages de capacités d'usines observées et une approche simple de prix de vente moyen par kilogramme pour valider la cohérence de la croissance implicite.
Les principaux intrants de ce marché comprennent les indicateurs de production alimentaire et de boissons conditionnées, l'orientation des prix des résines PET et HDPE, les mouvements d'importation et d'exportation d'articles en plastique, les tendances à l'allègement et à la réduction d'épaisseur qui modifient les grammes par emballage, ainsi que la disponibilité du contenu recyclé susceptible d'influencer les choix de matériaux. Pour les prévisions, nous avons utilisé une analyse de scénarios liée à ces facteurs. La trajectoire finale est alignée sur ce que les répondants du secteur considèrent comme réaliste en termes de rythme de substitution, de cycles de demande à court terme et de changements de matériaux liés à la conformité réglementaire. Lorsque les volumes au niveau des entreprises n'étaient pas disponibles, nous avons utilisé des plages de taux d'utilisation des capacités par approximation et des rendements de production normalisés afin que les agrégations ne surestiment pas l'offre.
Validation des données et cycle de mise à jour
Nous avons validé les résultats par des recoupements avec des signaux indépendants tels que les flux commerciaux, l'orientation de la consommation de résines et les annonces d'expansion de capacités qui devraient apparaître lorsque le marché s'accélère. Lorsque des écarts importants sont apparus, nous avons retesté les hypothèses lors d'appels de suivi, puis examiné les résultats lors d'une seconde analyse par un autre analyste avant validation finale.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des déplacements majeurs d'usines, des changements de politique ou des fluctuations importantes des prix des résines. Avant la livraison, nous effectuons une dernière vérification des données afin que la version publiée reflète les informations les plus récentes disponibles à ce moment-là.
Dimensionnement du marché de l'emballage rigide en plastique au Mexique par Mordor Intelligence comparé aux autres estimations publiées
Les estimations publiées pour ce marché peuvent sembler très éloignées les unes des autres, car certaines sont construites en valeur et d'autres en volume, et cette différence modifie ce qui est comptabilisé et la manière dont les effets de prix sont traités. Les différences proviennent également de la définition retenue pour l'emballage rigide, de l'utilisation d'une pondération par les importations ou par la production, et des hypothèses retenues sur le rythme d'adoption du contenu recyclé.
Les mouvements d'importation et d'exportation d'articles en plastique, combinés aux tendances observées de la demande en résines, servent de contrôle permettant d'ancrer l'estimation de Mordor Intelligence pour le marché de l'emballage rigide en plastique au Mexique sur les tonnes expédiées plutôt que sur les variations de chiffre d'affaires liées aux prix des résines.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,07 M de tonnes (2025) | |
| Association professionnelle A | 1,92 M USD (2024) | Souvent rapporté uniquement en termes de production nationale, ce qui peut sous-estimer les emballages rigides importés et peut également omettre les approvisionnements transfrontaliers vers les transformateurs établis au Mexique. |
| Revue spécialisée B | 2,30 M USD (2025) | Utilise généralement un périmètre plus large couvrant les contenants et les fermetures, et applique un facteur fixe de grammes par emballage qui ne reflète pas pleinement l'allègement en cours au Mexique. |
L'écart observé dans le tableau s'explique principalement par le choix des unités et les limites du périmètre, puis par la manière dont les prix et l'allègement sont traités d'une année à l'autre. En maintenant le modèle ancré sur les tonnes et en le validant avec des signaux commerciaux et d'activité, le chiffre final reste traçable par rapport à des facteurs de demande clairs et peut être réexaminé lorsque de nouvelles données sont disponibles.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché mexicain des emballages rigides en plastique en 2026 ?
Le marché traite 2,15 millions de tonnes d'emballages rigides en plastique en 2026, avec une production prévue pour atteindre 2,62 millions de tonnes d'ici 2031.
Quel type de produit domine la demande ?
Les bouteilles et bocaux dominent avec une part de marché de 37,12 % en 2025 et connaissent la croissance la plus rapide avec un CAGR de 5,05 %.
Quel matériau gagne le plus de terrain ?
Le PET affiche le CAGR le plus rapide à 4,98 %, soutenu par une solide infrastructure de recyclage et les objectifs de durabilité des marques.
Comment la délocalisation de proximité influence-t-elle la demande en emballages ?
La relocalisation industrielle vers les couloirs nord et du Bajío stimule les commandes de plateaux de composants, de fûts et de conteneurs intermédiaires pour vrac (IBCs), ajoutant +0,86 % au CAGR prévisionnel.
Quelles réglementations environnementales affectent les emballages rigides en plastique au Mexique ?
Les taxes locales sur les produits à usage unique, la loi sur l'étiquetage alimentaire de 2024 et la nouvelle plateforme numérique de délivrance de permis de la SEMARNAT façonnent toutes les obligations de conformité et les structures de coûts.