
Taille et part du marché de la maintenance, réparation et exploitation (MRO)
Analyse du marché de la maintenance, réparation et exploitation (MRO) par Mordor Intelligence
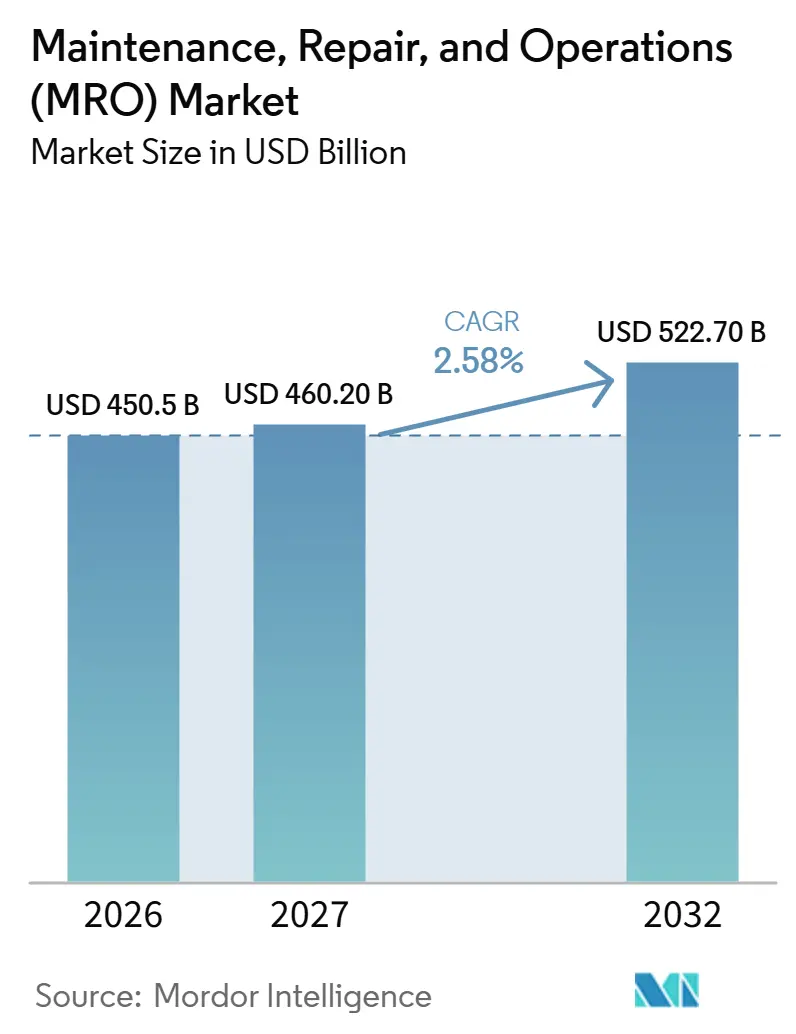
La taille du marché de la maintenance, réparation et exploitation (MRO) devrait s'étendre de 450,5 milliards USD en 2026 et 460,2 milliards USD en 2027 à 522,7 milliards USD d'ici 2032, enregistrant un CAGR de 2,58 % entre 2027 et 2032.
L'adoption des usines intelligentes et la surveillance des conditions élargissent le rôle des services techniques, tandis que la distribution en ligne offre une voie d'achat pour les consommables industriels courants. Aux États-Unis, le support des équipements d'imagerie médicale relie le stockage de résilience à la demande des opérateurs de santé pour un accès fiable aux pièces de rechange. Les distributeurs peuvent répondre par des programmes sur site client et une coordination de l'approvisionnement qui préserve l'accès à différents fournisseurs. Les pénuries de techniciens et les registres de pièces fragmentés contraignent respectivement l'exécution et l'efficacité du capital, favorisant les offres de services qui associent la disponibilité des produits à la capacité d'accomplir la tâche de maintenance.
Points clés du rapport
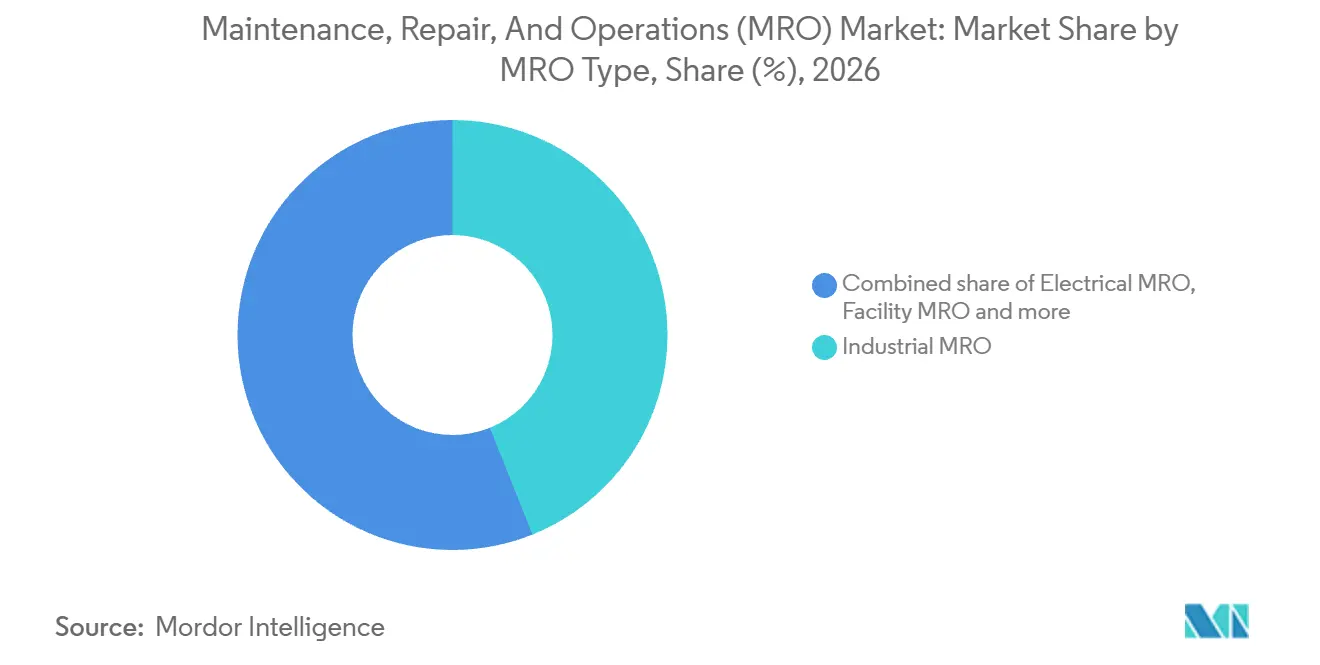
- Par type de MRO, le MRO industriel détenait une part de marché de la maintenance, réparation et exploitation (MRO) de 43,94 % en 2026, tandis que le MRO électrique devrait connaître la croissance la plus rapide avec un CAGR de 4,21 % entre 2027 et 2032.
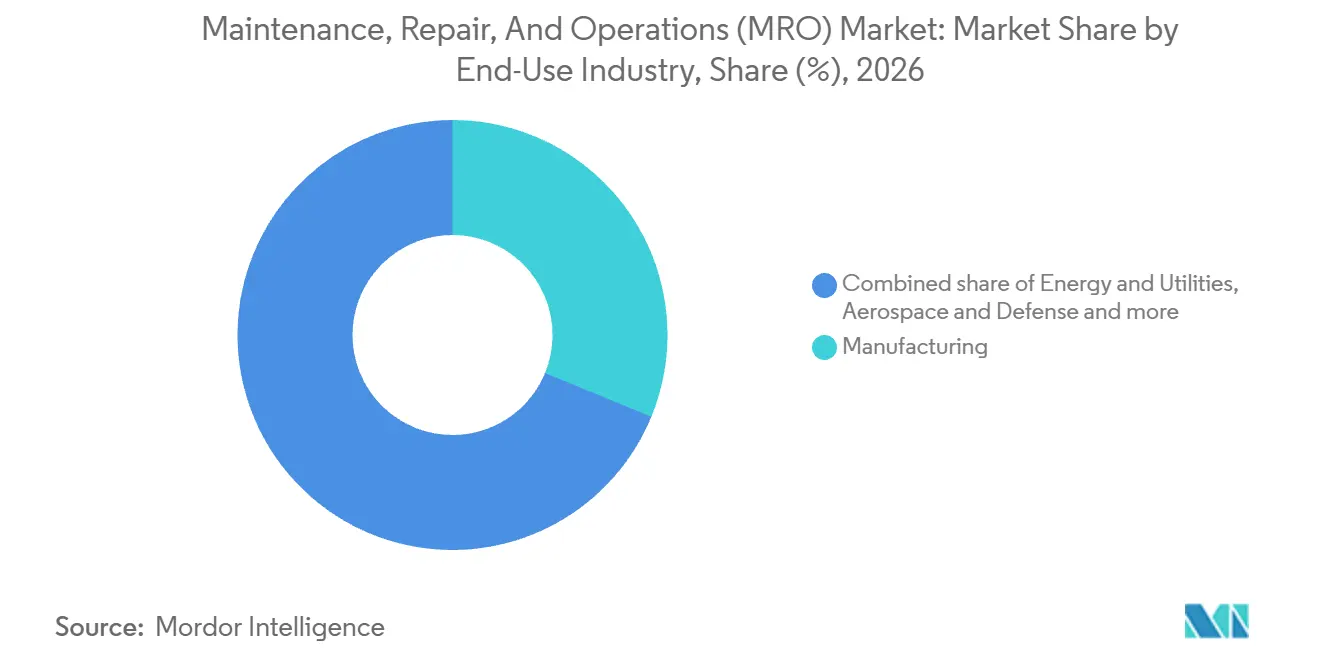
- Les secteurs d'utilisation finale étaient dominés par la fabrication avec une part de 31,2 % de la taille du marché de la maintenance, réparation et exploitation (MRO) en 2026, et la santé est le segment à la croissance la plus rapide avec un CAGR prévu de 5,13 % entre 2027 et 2032.
- Parmi les modèles d'approvisionnement, le MRO interne représentait 57,28 % du marché en 2026, tandis que l'approvisionnement intégré (gestion des stocks par le fournisseur et MRO intégré) devrait connaître la croissance la plus rapide avec un CAGR de 3,52 % entre 2027 et 2032.
- Les approches de maintenance étaient dominées par la maintenance préventive et planifiée avec une part de 46,4 % en 2026, tandis que la maintenance prédictive et basée sur les conditions devrait connaître la croissance la plus rapide avec un CAGR de 4,97 % entre 2027 et 2032.
- Par canal de distribution, les distributeurs hors ligne détenaient une part de 61,85 % en 2026, tandis que la distribution par commerce électronique devrait connaître la croissance la plus rapide avec un CAGR de 3,88 % entre 2027 et 2032.
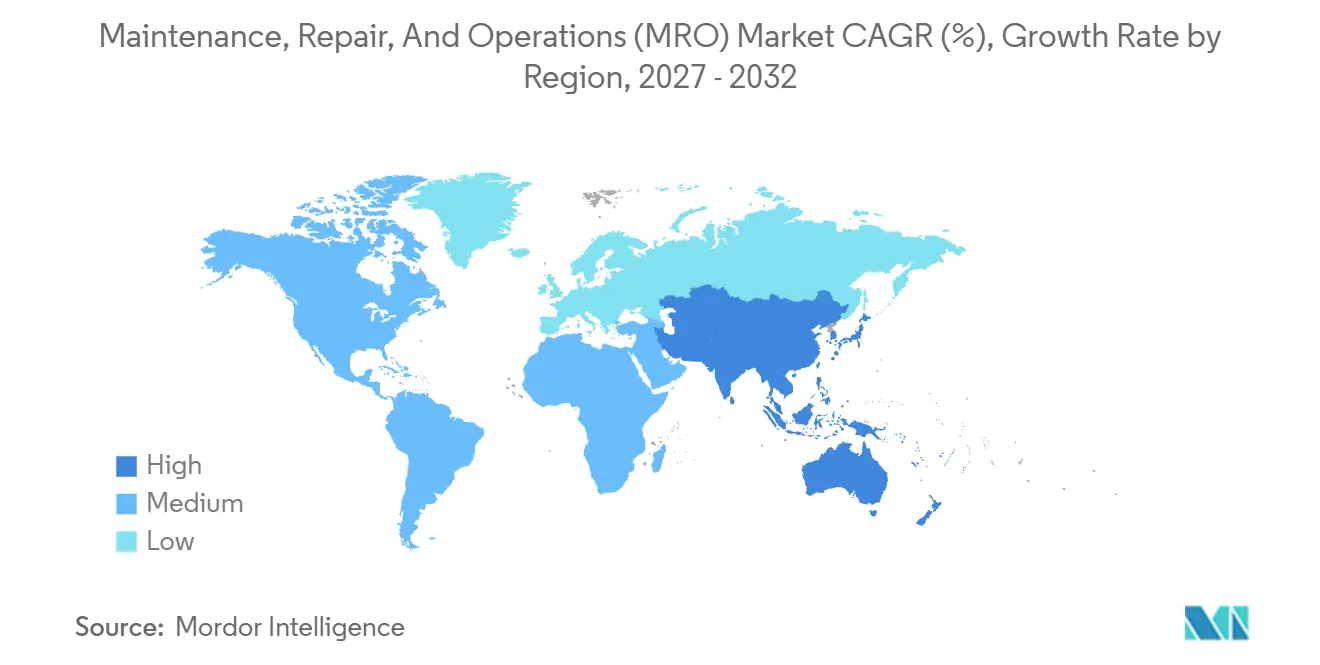
- Par zone géographique, l'Amérique du Nord était en tête avec une part de 34,45 % en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 6,1 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante des usines intelligentes dotées de l'Industrie 4.0 | +1% | États-Unis, Chine, Allemagne | Moyen terme (2 à 4 ans) |
| Programmes de résilience de la chaîne d'approvisionnement stimulant le stockage MRO | +0.9% | Réseaux de santé des États-Unis | Court terme (≤ 2 ans) |
| Transition vers la maintenance prédictive et les capteurs IIoT | +0.8% | Site de fabrication de Dombasle en France | Moyen terme (2 à 4 ans) |
| Pénétration du commerce électronique dans la distribution MRO B2B | +0.7% | Centres industriels d'Amérique du Nord | Court terme (≤ 2 ans) |
| Relocalisation de la fabrication en Amérique du Nord et en Europe | +0.5% | États-Unis, Allemagne, Pologne | Moyen terme (2 à 4 ans) |
| Essor des rénovations visant l'efficacité énergétique des installations vieillissantes | +0.4% | Royaume-Uni, Japon, Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des usines intelligentes dotées de l'Industrie 4.0
L'adoption des usines intelligentes élargit le cadre opérationnel dans lequel les fournisseurs MRO doivent prendre en charge les équipements de fabrication gérés numériquement. Dans l'enquête mondiale 2026 de Rockwell Automation, 59 % des fabricants ont déclaré utiliser activement des technologies de fabrication intelligente pour soutenir leurs opérations. Seulement 18 % des répondants étaient en phase pilote. Pour les systèmes de fabrication intelligente installés, la demande de maintenance suit le besoin de maintenir les équipements de production disponibles après la vente initiale d'automatisation.
Programmes de résilience de la chaîne d'approvisionnement stimulant le stockage MRO
Les programmes de résilience créent une demande MRO lorsque les fournisseurs positionnent des pièces de rechange en amont des pannes d'équipements et des pics de demande. Siemens Healthineers a étendu son réseau de pièces aux États-Unis en 2025 avec des dépôts dans les zones métropolitaines de New York et d'Oakland pour ses clients en équipements d'imagerie médicale. L'expansion visait à augmenter le stock de pièces disponibles de près d'un tiers et à réduire le risque lié aux perturbations de la chaîne d'approvisionnement et aux pics de demande. Pour les prestataires de soins de santé, ce type de stockage déplace une partie de la proposition de maintenance vers la disponibilité d'un réseau de services prêt à fournir la pièce requise.
Transition vers la maintenance prédictive et les capteurs IIoT
La surveillance connectée accroît la valeur d'une maintenance qui répond à l'état des équipements plutôt qu'au seul écoulement du temps. En avril 2026, Solvay avait installé plus de 5 000 capteurs industriels connectés sur 25 sites de fabrication dans 11 pays.[1] Les capteurs mesuraient en continu les vibrations et la température des équipements critiques, soutenant le passage de Solvay d'une maintenance basée sur le temps vers une intervention basée sur des données en temps réel. Pour les opérateurs industriels, cette approche fait du moment de la décision de réparation une partie de l'exigence de service, créant une opportunité pour les fournisseurs capables de relier les informations de diagnostic à une intervention pratique. Solvay a fait passer son parc installé de quelques centaines de capteurs en 2023 à plus de 5 000 en avril 2026, ce qui multiplie les signaux d'état des équipements disponibles pour déclencher des décisions de réparation sur ses sites.
Pénétration du commerce électronique dans la distribution MRO B2B
Les consommables courants offrent une voie plus directe vers la demande MRO en ligne que les composants nécessitant une ingénierie d'application. Une enquête 2025 du Distribution Strategy Group a révélé que le commerce électronique générait 14,9 % des revenus de la distribution industrielle en Amérique du Nord. Elle a identifié les consommables MRO comme facilement vendables en ligne, tandis que les composants de processus critiques nécessitant un support technique restaient à forte intensité commerciale. Cette distinction donne aux distributeurs une raison de construire des offres en ligne autour des besoins récurrents en consommables plutôt que de traiter chaque article comme une transaction en libre-service. La plus forte opportunité de demande réside dans la simplification du réapprovisionnement courant sans supprimer l'assistance technique pour les commandes qui en dépendent.
Analyse de l'Impact des Contraintes*
| Contrainte | Impact (~) % sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Pénuries Persistantes de Techniciens Qualifiés | -0.7% | Réseaux d'installations des États-Unis | Long terme (≥ 4 ans) |
| Univers de Références SKU Fragmenté Gonflant les Coûts de Stocks | -0.5% | Réseaux d'usines des États-Unis | Moyen terme (2 à 4 ans) |
| Risques de Cybersécurité dans les Systèmes de Maintenance Connectés | -0.3% | Sites industriels du Royaume-Uni | Moyen terme (2 à 4 ans) |
| Volatilité des Prix des Intrants Industriels Liée à l'Inflation | -0.2% | Royaume-Uni, Irlande, Texas | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénuries Persistantes de Techniciens Qualifiés
La disponibilité des techniciens peut limiter l'exécution de la maintenance même lorsque les installations ont un besoin de réparation identifiable. Des responsables de la Marine Corps Base Hawaii ont indiqué au GAO que les difficultés de rétention laissaient un seul plombier au service de plusieurs casernes et d'autres installations de la baie de Kaneohe en juin 2025. Le GAO a rapporté que cela entraînait une forte charge de travail et des retards en plomberie. Pour les opérateurs d'installations, une pénurie du corps de métier nécessaire à une réparation rend la disponibilité supplémentaire de matériaux insuffisante pour résoudre les travaux en attente. Walmart a signalé plus de 600 achèvements du programme Associate to Technician d'ici juillet 2026, illustrant une réponse en matière de développement de la main-d'œuvre. Lorsque la main-d'œuvre qualifiée est insuffisante, la contrainte commerciale est le délai entre la reconnaissance de la demande de maintenance et l'exécution du travail.
Univers de Références SKU Fragmenté Gonflant les Coûts de Stocks
Un système de numéros de pièces fragmenté peut faire apparaître des pièces de rechange identiques comme des besoins distincts dans un réseau d'usines. Lors de la conférence SMRP 2025, des dirigeants de Nestlé USA ont indiqué que 20 usines stockaient la même pièce de rechange sous 20 numéros de matériaux SAP différents. Leur témoignage décrivait également un stock de pièces de rechange gonflé immobilisant du fonds de roulement et une visibilité limitée sur ce qui était nécessaire ou déjà disponible. Pour un fabricant multi-sites, cette fragmentation des données rend plus difficile la distinction entre un véritable besoin de réapprovisionnement et une autre détention d'une pièce équivalente. Un stockage supplémentaire risque alors d'augmenter l'exposition financière sans ajouter une capacité de réparation distincte, limitant la valeur obtenue des achats de maintenance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de MRO :
L'Échelle des Services Industriels Répond à la Demande de Maintenance ÉlectriqueLe MRO industriel représentait une part de 43,94 % de la taille du marché de la maintenance, réparation et exploitation (MRO) en 2026. Le 6 février 2025, Babcock & Wilcox a annoncé que sa filiale, Babcock & Wilcox Construction Co., LLC, avait remporté 35 millions USD de contrats de maintenance et de services dans des centrales électriques et des installations industrielles en Amérique du Nord.[2] Ces contrats portant sur des travaux de maintenance et de services plutôt que sur des équipements d'origine, ils s'inscrivent dans les dépenses d'entretien mesurées par ce segment, qui exclut les actifs achetés pour une installation initiale.
Le MRO électrique est le segment à la croissance la plus rapide, avec un CAGR prévu de 4,21 % entre 2027 et 2032. En janvier 2026, le Conseil municipal de Lisburn & Castlereagh a attribué un accord-cadre à 4 entrepreneurs pour des tâches de maintenance et de réparation électriques, ainsi que de nouvelles installations, dans sa zone. La combinaison de ces activités place l'opportunité autour d'un programme de services électriques plutôt que d'une commande de remplacement unique. Étant donné que l'accord-cadre couvre également les nouvelles installations, seules ses tâches de réparation et de maintenance sont comptabilisées dans le MRO électrique, les actifs achetés pour une première installation étant exclus de ce marché.

Par Secteur d'Utilisation Finale :
L'Échelle de la Fabrication Ancre l'Expansion des Services de SantéLa fabrication représentait une part de marché de la maintenance, réparation et exploitation (MRO) de 31,2 % en 2026. Le secteur manufacturier américain employait près de 12,6 millions de travailleurs en 2025. En janvier 2025, l'usine de pâte à papier Três Lagoas de Suzano au Brésil a planifié 5 328 ordres de maintenance sur ses 2 lignes de production lors d'un arrêt impliquant 123 entreprises partenaires. La maintenance lors d'arrêts planifiés donne aux fournisseurs accès aux actifs de production en exploitation indépendamment d'un achat de nouvel équipement d'usine. La maintenance des deux lignes dans le cadre du même arrêt rend la coordination entre les missions commercialement pertinente pour les entrepreneurs cherchant à obtenir une partie de cette charge de travail.
La santé est le segment à la croissance la plus rapide, avec un CAGR prévu de 5,13 % entre 2027 et 2032. L'East London NHS Foundation Trust a attribué à CBRE Managed Services Limited un contrat de gestion des installations techniques le 23 juillet 2025. Son périmètre combinait la conformité réglementaire, la maintenance réactive et planifiée, et les initiatives de développement durable. Pour un acheteur dans le secteur de la santé, la combinaison de ces responsabilités rend le package de services plus large qu'une réparation isolée, créant une voie pour les prestataires capables de gérer la charge de travail de maintenance des biens définis. Le service de CBRE est entré en vigueur le 1er novembre 2025, et son représentant a signalé un pic de demande réactive précoce lors de la mobilisation, illustrant le besoin de capacité d'urgence pendant la transition.
Par Modèle d'Approvisionnement :
Les Équipes Internes Conservent le Contrôle tandis que l'Approvisionnement Intégré se DéveloppeLe MRO interne était le plus grand segment d'approvisionnement, représentant 57,28 % du marché en 2026. En 2025, Highwoods Properties assurait généralement la maintenance de son propre portefeuille de bureaux aux États-Unis. À fin 2025, le propriétaire comptait 315 employés à temps plein, dont environ 69 % travaillant dans des bureaux de division et la plupart impliqués dans la gestion de portefeuille et la maintenance. Ces rôles comprenaient des gestionnaires de propriétés, des ingénieurs de maintenance et des techniciens. Pour les fournisseurs externes, ce modèle de dotation en personnel situe la relation client au sein d'une équipe interne qui peut acheter des pièces et un support spécialisé sans transférer l'ensemble de la fonction de maintenance.
L'approvisionnement intégré, incluant la gestion des stocks par le fournisseur et le MRO intégré, est le segment à la croissance la plus rapide, avec un CAGR prévu de 3,52 % entre 2027 et 2032. RS Group a décrit un accès élargi aux produits pour les clients MRO de l'entreprise grâce à une collaboration avec RS PRO et d'autres activités du Groupe au cours de l'exercice 2025/26. La société a indiqué que cet arrangement préservait l'indépendance importante pour les autres fournisseurs de RS Integrated Supply. Pour un prestataire d'approvisionnement intégré, la coordination des achats auprès de fournisseurs indépendants offre un moyen d'élargir l'accès aux produits sans obliger les clients à dépendre de la gamme propre d'un seul distributeur.
Par Approche de Maintenance :
Les Programmes Planifiés Soutiennent la Croissance Basée sur les ConditionsLa maintenance préventive et planifiée était le plus grand segment, avec une part de 46,4 % en 2026. L'enquête 2026 de MaintainX auprès de 2 234 responsables de la maintenance et des opérations aux États-Unis et au Canada a révélé que 64 % utilisaient un programme de maintenance préventive. Ces opérateurs disposaient déjà d'un cadre préventif, de sorte que l'opportunité commerciale peut commencer par améliorer l'exécution dans une routine existante, notamment la façon dont les tâches d'entretien définies sont organisées dans le temps. L'enquête 2025 de PMMI a révélé que 99 % des utilisateurs finaux de l'emballage et du traitement s'attendaient à augmenter (41 %) ou à maintenir (58 %) leurs dépenses en contrats de maintenance planifiée au cours des 3 prochaines années.
La maintenance prédictive et basée sur les conditions est le segment à la croissance la plus rapide, avec un CAGR prévu de 4,97 % entre 2027 et 2032. Fluke a rapporté que l'adoption de la maintenance prédictive parmi les répondants du secteur manufacturier en Allemagne, au Royaume-Uni et aux États-Unis a doublé, passant de 9 % à 18 % en un an. Cela crée une opportunité pour les services qui aident les opérateurs à utiliser les informations sur l'état des équipements pour décider quand intervenir, reliant l'évaluation technique à l'action de maintenance. La maintenance corrective et réactive est illustrée par l'attribution en novembre 2025 par la West Midlands Fire and Rescue Authority d'un accord-cadre à 5 lots pour les réparations d'urgence et les corrections à court terme. Ses lots bâtiment, électricité, plomberie, drainage et toiture illustrent une couverture permanente des corps de métier pour un parc immobilier comprenant 38 casernes de pompiers.
Par Canal de Distribution :
Les Réseaux Physiques Ancrent les Améliorations des Services NumériquesLes distributeurs hors ligne détenaient 61,85 % du marché en 2026, ce qui en fait le plus grand segment de distribution. Fastenal, distributeur en gros de fournitures industrielles et de construction, disposait de 1 595 agences dans 25 pays à fin 2025. Son réseau était soutenu par des centres de distribution en Amérique du Nord, en Asie et en Europe. La société a indiqué que la grande majorité de ses transactions étaient de type entreprise à entreprise. Fastenal utilise également des distributeurs automatiques et des dispositifs de stockage en bac, dotant son canal physique d'un mécanisme de réapprovisionnement au-delà du comptoir d'agence.
La distribution par commerce électronique est le segment à la croissance la plus rapide, avec un CAGR prévu de 3,88 % entre 2027 et 2032. RS Group a signalé une hausse moyenne de 4 % des commandes après l'introduction d'informations plus précoces sur la disponibilité des stocks en ligne et la livraison pour les clients en EMEA et en Asie-Pacifique au second semestre de l'exercice 2025/26. L'approvisionnement direct auprès des fabricants d'équipements d'origine (OEM) offre une relation liée à l'équipement, illustrée par les accords de service 2025 d'Epiroc pour ses propres équipements. Les distributeurs numériques peuvent se différencier par la certitude de commande, tandis que les OEM peuvent conserver une relation de service distincte autour de l'équipement lui-même.
Analyse géographique
Marché de la Maintenance, Réparation et Exploitation (MRO) en Amérique du Nord
L'Amérique du Nord détenait une part de marché de la maintenance, réparation et exploitation (MRO) de 34,45 % en 2026, ce qui en fait le plus grand marché régional. Le segment High-Touch Solutions N.A. de Grainger a déclaré 13,99 milliards USD de ventes nettes pour l'exercice clos le 31 décembre 2025, avec des revenus générés principalement par la distribution de produits MRO.[3] Cette activité fournit une base commerciale substantielle pour l'approvisionnement en produits de remplacement, la distribution reliant les utilisateurs de maintenance et les fournisseurs de produits liés aux équipements.
Marché de la Maintenance, Réparation et Exploitation (MRO) en Asie-Pacifique
L'Asie-Pacifique est le marché régional à la croissance la plus rapide, avec un CAGR prévu de 6,1 % entre 2027 et 2032. SIA Engineering Company a traité 162 608 vols à l'aéroport de Singapour Changi au cours de l'exercice 2025/26, en hausse de 3,3 % par rapport à l'année précédente. Elle a également étendu son réseau de maintenance en ligne en Asie-Pacifique à 39 aéroports dans 9 pays au cours de l'exercice clos le 31 mars 2026. La combinaison de volumes de vols traités plus élevés et d'une couverture de maintenance en ligne plus large favorise les prestataires capables de développer leur couverture aéroportuaire tout en prenant en charge des travaux supplémentaires à chaque station, reliant la capacité de service à l'accès à davantage de sites opérationnels.
La demande de services de turbines en Amérique du Sud comprend les travaux de Baker Hughes pour Petrobras au Brésil, débutés en février 2026 dans le cadre d'un accord de 60 mois. En Europe, Delamine a renouvelé le contrat de Bilfinger aux Pays-Bas en octobre 2026 pour 3 ans, avec une option de prolongation de 2 ans, couvrant les projets, les arrêts et la maintenance. En mars 2026, KBR a annoncé un contrat de maintenance de 7 ans, avec une option de prolongation de 3 ans, soutenant la mise en service de l'expansion de SATORP en construction à Jubail, en Arabie Saoudite, au Moyen-Orient. En Afrique, Wärtsilä a annoncé un renouvellement de contrat de maintenance de 3 ans en décembre 2025 pour Tasiast Mauritanie Limited S.A., une filiale de Kinross Gold Corporation. La centrale de 60 MW de la mine fournit la charge de base et la réserve tournante à un réseau isolé solaire et batteries, tandis que les durées de 3 à 7 ans des exemples rendent la continuité de la capacité de service commercialement pertinente.
Cadre Réglementaire et Perspectives
La comparaison évalue certaines juridictions du point de vue des prestataires de services de maintenance industrielle opérant dans les périmètres d'équipements indiqués. Les contrôles des employeurs, les examens par des personnes compétentes et l'enregistrement en matière de sécurité au travail créent des exigences différentes pour l'organisation du travail et la définition de l'offre de services d'un prestataire. Les exemples territoriaux couvrent la Grande-Bretagne et Abou Dhabi, tandis que le régulateur argentin nommé opère dans le cadre d'une juridiction fédérale.
Tableau Réglementaire
| Facteur de décision | États-Unis | Argentine | Royaume-Uni | Chine | Émirats arabes unis | Afrique du Sud |
|---|---|---|---|---|---|---|
| Autorité principale | Administration de la Sécurité et de la Santé au Travail | Régulateur fédéral de la sécurité au travail SRT | Agence pour la Santé et la Sécurité et les autorités locales en Grande-Bretagne | Ministère de la Gestion des Situations d'Urgence et les départements locaux de gestion des situations d'urgence | Centre de Santé Publique d'Abou Dhabi et autorités de réglementation sectorielles | Inspecteur en chef, Département de l'Emploi et du Travail |
| Instruments ou directives clés | 29 CFR 1910.147, contrôle des énergies dangereuses | Décret 351/1979, Article 98, entretien des installations électriques | Règles d'examen des équipements de levage LOLER, Grande-Bretagne | Loi sur la Sécurité au Travail, Article 36, équipements de sécurité | Code de Pratique d'Abou Dhabi 34.0 ; enregistrement de la sécurité au travail Qudorat | Réglementation sur les Machines Entraînées 2015 |
| Effet commercial | Les employeurs concernés utilisent des procédures, des formations et des inspections périodiques | Les établissements utilisent du personnel formé et autorisé par l'entreprise et enregistrent les contrôles périodiques basés sur la sécurité | Les responsables des équipements organisent des examens par des personnes compétentes | Les entités opérationnelles maintiennent et inspectent périodiquement les équipements de sécurité et enregistrent les travaux | Les employeurs d'Abou Dhabi planifient la maintenance des équipements de levage ; les prestataires de sécurité au travail s'enregistrent | La maintenance et l'inspection des machines entraînées s'inscrivent dans un cadre de sécurité |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Assouplissement | Sans changement | Sans changement | Sans changement | Durcissement | Sans changement |
| Source: Mordor Intelligence | ||||||
Les contrôles énergétiques aux États-Unis créent une charge d'exécution, mais la proposition prévue par l'OSHA en novembre 2026 pour les contrôles informatisés soutient un assouplissement potentiel grâce à ses objectifs déclarés de productivité et de réduction des charges. Les obligations de formation et d'enregistrement en Argentine et le cadre d'entretien périodique en Chine soutiennent la continuité des exigences de service, tandis que la proposition de février 2026 du Ministère de la Gestion des Situations d'Urgence réviserait la planification des inspections sans modifier les obligations de maintenance des équipements de l'Article 36. L'examen de septembre 2026 de l'Agence pour la Santé et la Sécurité a soutenu la continuité du cadre d'examen en Grande-Bretagne, tandis que le projet de réglementation générale sur les machines d'Afrique du Sud de 2025 proposait des exigences plus strictes pour les utilisateurs sans abroger la réglementation distincte sur les machines entraînées. La planification de la maintenance à Abou Dhabi implique une exigence opérationnelle, tandis que le lancement de Qudorat en mars 2026 ajoute l'enregistrement pour les prestataires exerçant des activités de sécurité au travail, soutenant un jugement de durcissement dans ce périmètre.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare la distribution de produits, la coordination des stocks au point d'utilisation et l'exécution de la maintenance selon la façon dont les fournisseurs génèrent des revenus et les points où la livraison peut échouer. L'activité nord-américaine de MSC Industrial Direct Co. Inc. couvre la distribution de produits MRO et les services de gestion des stocks, lui conférant des rôles des deux côtés de la décision de réapprovisionnement. La distinction commerciale est entre la fourniture d'un article, l'organisation de sa disponibilité et l'acceptation de la responsabilité de la tâche de maintenance elle-même.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Distribution de produits | Distributeurs MRO tels que MSC Industrial Direct Co. Inc. | Ventes de produits | Correspondance des articles commandés avec les exigences d'application | Valider les besoins d'application avant de libérer la commande |
| Coordination des stocks au point d'utilisation | Prestataires de gestion des stocks tels que MSC Industrial Direct Co. Inc. | Ventes de produits soutenues par des services de gestion des stocks | Visibilité limitée sur la consommation | Utiliser les enregistrements au point d'utilisation pour guider le réapprovisionnement |
| Exécution de la maintenance | Entrepreneurs en maintenance industrielle tels que KBR, Babcock & Wilcox Construction Co., LLC | Revenus des contrats de services de maintenance | Limites de tâches peu claires avant l'exécution | Convenir du périmètre des travaux et des critères d'acceptation |
| Source: Mordor Intelligence | ||||
Les services de gestion des stocks peuvent renforcer la position commerciale d'un distributeur en reliant l'approvisionnement en produits aux décisions de consommation du client. L'offre nord-américaine de MSC Industrial Direct Co. Inc. comprend des distributeurs automatiques, la gestion des stocks par le fournisseur, la gestion des stocks par le client, l'approvisionnement électronique, les logiciels de gestion des stocks et les services sur site. Ces options donnent à MSC un rôle dans la gestion de la consommation de pièces sans lui imposer la responsabilité d'exécuter les travaux de maintenance.
Paysage concurrentiel
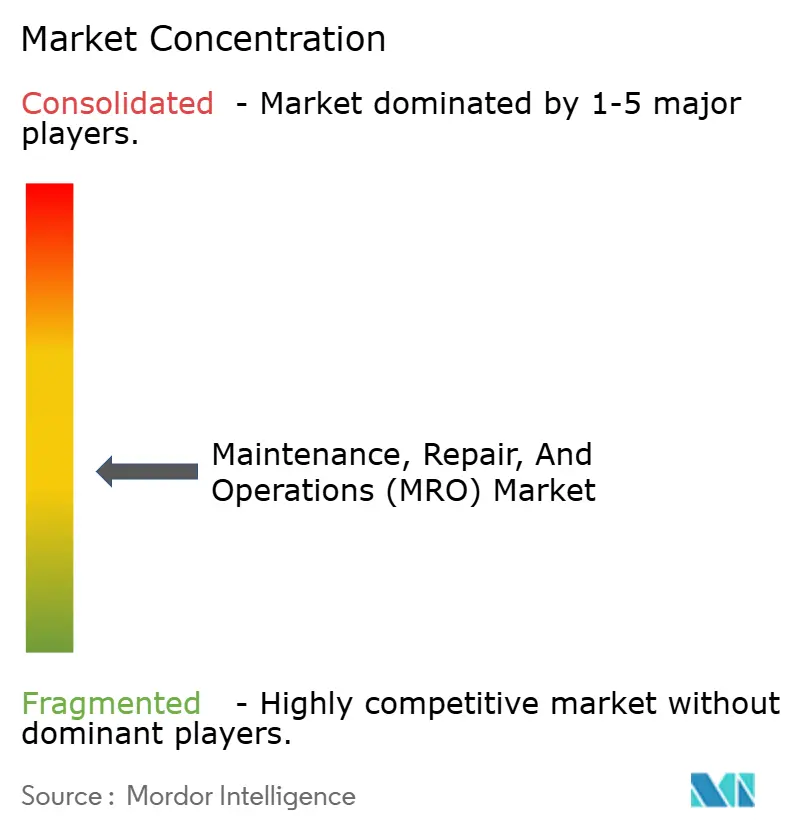
Le marché est fragmenté entre la distribution à large gamme, la vente numérique et les offres basées sur les services, permettant à plusieurs grands prestataires de se concurrencer par différentes combinaisons de portée et de support. W.W. Grainger Inc. a ajouté plus de 85 000 références (SKU) nettes à son assortiment en 2025, faisant de l'étendue de gamme un élément concret de son offre concurrentielle. En 2025, Würth Group a vendu des matériaux d'assemblage et de fixation et exploité des canaux de vente numériques, combinant une spécialisation produit définie avec de multiples voies d'accès aux clients. Ces approches créent des tests commerciaux distincts : la capacité d'un fournisseur à couvrir un plus large éventail d'exigences de maintenance et sa capacité à rendre les produits établis plus faciles à obtenir.
Au cours de l'exercice 2025, MSC Industrial Direct Co. Inc. a combiné la distribution de produits de travail des métaux et MRO avec des programmes de distribution automatique sur site client et In-Plant. En 2025, Motion Industries (Genuine Parts Co.) et Motion Asia Pacific étaient des filiales en propriété exclusive par lesquelles le segment Industriel de Genuine Parts Company servait les clients MRO et OEM en Amérique du Nord et en Australasie. Le 17 février 2026, Genuine Parts Company a annoncé son intention de séparer ses activités Automobile et Industrielle en 2 sociétés publiques indépendantes, la seconde opérant sous le nom de Motion. RS Group plc (RS Components) a acquis BPX Group Holdings Limited, un distributeur d'automatisation industrielle et de contrôle au Royaume-Uni et en Irlande, le 1er mars 2026. Les programmes sur site client et les capacités spécialisées acquises offrent des voies vers un engagement de maintenance plus large, augmentant les exigences d'exécution pour les challengers qui entrent avec une proposition uniquement axée sur les produits.
La séparation prévue, que Genuine Parts Company a indiqué le 9 septembre 2026 être toujours en bonne voie pour le premier trimestre 2027 sous réserve des conditions habituelles, notamment l'approbation finale du conseil d'administration et une déclaration d'enregistrement Form 10 effective, laisserait Motion comme distributeur industriel public indépendant. Motion a généré environ 8,9 milliards USD de ventes totales en 2025, en hausse de 2,3 % par rapport à 2024. Les ventes par commerce électronique de Motion représentaient environ 45 % des revenus en 2025, en hausse de plus de 8 points de pourcentage par rapport à 2024. Ces ventes comprenaient des intégrations numériques avec les clients ainsi que des transactions via Motion.com. Cette distinction fait de l'intégration avec les transactions d'un client une barrière concurrentielle potentielle, au-delà du simple fait d'exploiter un site web avec un large assortiment de produits.
Leaders du secteur de la maintenance, réparation et exploitation (MRO)
-
W.W. Grainger Inc.
-
Würth Group
-
MSC Industrial Direct Co. Inc.
-
Motion Industries (Genuine Parts Co.)
-
RS Group plc (RS Components)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Maintenance, Réparation et Exploitation (MRO) Entreprises couvertes dans ce rapport
- W.W. Grainger Inc.
- Würth Group
- MSC Industrial Direct Co. Inc.
- Motion Industries (Genuine Parts Co.)
- RS Group plc (RS Components)
- Fastenal Company
- HD Supply (Home Depot)
- Ferguson Enterprises Inc.
- Sonepar SA
- WESCO International Inc.
- Airgas Inc. (Air Liquide)
- Applied Industrial Technologies
- Rubix Ltd.
- ERIKS N.V.
- Hayley Group Ltd.
- McMaster-Carr
- Amazon Business
- Rexel SA
- Cromwell Group (Industrial)
- Anixter (WESCO)
- VEVOR
Principales Opportunités pour les Acteurs du Marché
Les opportunités comparent la livraison complète de maintenance avec les services spécialisés et l'approvisionnement en produits autour des appels d'offres ouverts de maintenance des installations. Town and Country Housing recherchait un prestataire unique pour la maintenance externe planifiée, avec une durée initiale estimée d'avril 2027 à mars 2031 et des prolongations possibles jusqu'en mars 2035. Son périmètre comprend les réparations cycliques, les décorations, les remplacements de fenêtres et les réparations de toitures, avec des appels d'offres attendus le 23 octobre 2026. Le Commissaire de Police et de la Criminalité pour le Merseyside a ouvert un appel d'offres de maintenance mécanique et électrique planifiée et réactive le 19 octobre 2026, avec des réponses attendues le 20 novembre 2026.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Livraison de maintenance externe pluriannuelle | Nouveau marché public pour une future période de maintenance | Bailleurs de logements tels que Town and Country Housing | Élaborer une proposition complète de service de maintenance externe | Conditions de périmètre de prestataire unique et de capacité technique | Entrepreneurs capables de couvrir le périmètre complet des travaux |
| Services mécaniques et électriques planifiés et réactifs combinés | Nouveau marché public de maintenance mécanique et électrique ouvert | Commissaire de Police et de la Criminalité pour le Merseyside | Intégrer les travaux planifiés et la prestation de services réactifs | Coordination des deux modes de service dans une seule offre | Entrepreneurs en maintenance mécanique et électrique |
| Approvisionnement en matériaux de réparation pour les prestataires de maintenance | Réparations de toitures incluses dans un nouveau programme de maintenance proposé | Entrepreneurs au service de la maintenance des logements | Aligner l'exécution des matériaux de réparation avec le programme de travaux du prestataire de services | Accès à la chaîne d'approvisionnement du prestataire de services étendu | Distributeurs de matériaux de réparation de toitures |
| Source: Mordor Intelligence | |||||
La meilleure opportunité réside dans l'adéquation de l'offre avec le modèle de contractualisation choisi par l'acheteur. Pour les travaux de logement, une spécialité de réparation étroite nécessite une voie d'accès à l'offre de services plus large, car le marché public recherche un prestataire unique. Cela favorise les propositions qui associent une capacité spécialisée à la responsabilité de livrer le périmètre complet de maintenance.
Développements industriels récents dans Marché de la Maintenance, Réparation et Exploitation (MRO)
- Oct 2026 : Delamine a renouvelé son contrat avec Bilfinger pour 3 ans, avec une option de prolongation de 2 ans, couvrant les projets, les arrêts et la maintenance au Chemie Park Delfzijl aux Pays-Bas.
- Août 2026 : W.W. Grainger Inc. a ouvert son Centre de Distribution du Nord-Ouest à Gresham, Oregon, le 19 août, élargissant son empreinte de distribution dans le Nord-Ouest du Pacifique pour les produits et services MRO.
Marché de la Maintenance, Réparation et Exploitation (MRO) Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché de la maintenance, réparation et exploitation (MRO) mesure les dépenses annuelles mondiales en pièces de rechange, consommables, outils et travaux de maintenance et de réparation sous contrat utilisés pour maintenir les actifs industriels et les installations en fonctionnement. Ces dépenses sont classées par type de MRO, secteur d'utilisation finale, modèle d'approvisionnement, approche de maintenance, canal de distribution et géographie.
Exclusions du périmètre : Les achats d'investissement ponctuels importants pour la mise en place de nouvelles lignes de production ou d'usines sur site vierge, les équipements d'origine et les actifs achetés pour une installation initiale, les matières premières en amont vendues séparément avant leur incorporation dans un produit MRO, la main-d'œuvre interne de maintenance et la masse salariale, ainsi que la production hors maintenance et les ventes non liées des secteurs acheteurs sont exclus.
Aperçu de la Segmentation
- Par type de MRO
- MRO industriel
- MRO électrique
- MRO d'installations
- Autres types de MRO
- Par secteur d'utilisation finale
- Fabrication
- Énergie et services publics
- Aérospatiale et défense
- Construction
- Santé
- Autres secteurs d'utilisation finale
- Par modèle d'approvisionnement
- Interne
- Externalisé (tiers / gestion intégrée des installations)
- Approvisionnement intégré (gestion des stocks par le fournisseur / MRO intégré)
- Par approche de maintenance
- Préventive / Planifiée
- Corrective / Réactive
- Prédictive / Basée sur les conditions
- Par canal de distribution
- Distributeurs hors ligne
- En ligne / Commerce électronique
- Direct auprès du fabricant d'équipements d'origine
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Des indicateurs publics tels que la série des Indicateurs du Développement Mondial de la Banque Mondiale pour la valeur ajoutée manufacturière et la croissance manufacturière à prix constants, l'enquête sur les Expéditions, Stocks et Commandes des Fabricants du Bureau du Recensement des États-Unis, l'indice de production industrielle d'Eurostat et l'Enquête sur la Consommation d'Énergie dans la Fabrication de l'Administration de l'Information sur l'Énergie des États-Unis aident à suivre l'activité de production, les carnets de commandes, les stocks, l'intensité énergétique et les évolutions régionales qui façonnent la demande de maintenance. Ces séries fournissent un contexte de demande et de coûts plutôt que des totaux MRO directs, de sorte que les analystes les utilisent avec les dépôts d'entreprises et les données sectorielles pour distinguer les achats d'entretien des investissements en nouveaux équipements.
Les rapports annuels et les dépôts réglementaires des entreprises peuvent clarifier les ventes de produits MRO, les revenus de services, la composition des canaux, les programmes de gestion des stocks et les dépenses d'investissement, tandis que les présentations aux investisseurs et la presse économique réputée peuvent aider à vérifier les acquisitions, les contrats et les changements dans les pratiques d'approvisionnement ou de maintenance. Les analystes comparent ces informations avec les indicateurs officiels et d'autres documents publics pour identifier les définitions incohérentes ou les décalages temporels. Ces sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et les enquêtes structurées peuvent inclure des distributeurs MRO, des fournisseurs d'équipements d'origine, des prestataires de maintenance externalisée, des entreprises d'approvisionnement intégré, ainsi que des responsables des achats ou de la maintenance dans les secteurs de la fabrication, des services publics, de la santé, de la construction et d'autres organisations opérationnelles. Les questions doivent tester la façon dont les répondants classent les biens, les travaux sous contrat, les offres groupées de services, les ventes par canal et les secteurs acheteurs par rapport à la limite des sources secondaires, puis clarifier les différences inexpliquées en matière de prix, de volumes, d'approvisionnement et d'activité de maintenance. Les analystes peuvent utiliser ces données pour combler les lacunes, tester les hypothèses de segment et trianguler les prévisions, tout en enregistrant les différences non résolues pour examen plutôt que de traiter une seule réponse comme un total de marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % | APAC : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs de plus petite taille : 25 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du Marché et Prévisions
Un modèle descendant estime les dépenses mondiales annuelles en MRO en USD en appliquant l'intensité de maintenance à la base installée et à l'activité opérationnelle des actifs industriels et des installations, puis vérifie le résultat avec des agrégations sélectives ascendantes de fournisseurs et des estimations de prix de vente moyen multiplié par le volume unitaire pour les produits de remplacement. Les indicateurs clés comprennent la valeur ajoutée manufacturière et sa croissance, les expéditions d'usines, les commandes et les stocks, la production industrielle, la consommation d'énergie des installations et de l'industrie, ainsi que les prix observés pour les biens MRO et les services de réparation. Ceux-ci indiquent l'échelle et la direction de la demande d'entretien, les variations de prix et l'activité régionale plutôt que de servir de totaux directs du marché. Les parts de segment suivent la destination et le type déclarés des achats des clients, en utilisant les informations des entreprises et les données des canaux pour distinguer les biens industriels, électriques et d'installations, les secteurs d'utilisation finale, les arrangements d'approvisionnement, les approches de maintenance, les voies de distribution et les régions. L'analyse de scénarios projette les signaux combinés de production, d'utilisation des actifs, de prix et de demande de services dans la période de prévision, avec des experts d'entreprises et de secteurs vérifiant si les changements implicites dans les pratiques d'achat et de maintenance sont plausibles. Lorsque les données des fournisseurs ou des canaux sont incomplètes, les analystes utilisent la couverture disponible la plus solide, rapprochent les ventes qui se chevauchent au point de transaction client et testent des hypothèses alternatives avant d'intégrer les données dans l'estimation globale.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les dépôts d'entreprises, les indicateurs publics, les informations des fournisseurs et des canaux, ainsi que les données primaires, puis vérifient si les signaux d'activité et de prix indépendants soutiennent la direction du marché. Ils examinent les anomalies et les écarts significatifs en retraçant les changements de périmètre, de calendrier, de devise, de prix, de volume ou de traitement des canaux, documentent la résolution et reprennent contact avec les sources pertinentes lorsqu'une définition ou un mouvement déclaré reste peu clair. Le modèle est actualisé annuellement, réexaminé entre les cycles lorsqu'un événement industriel ou économique significatif modifie la demande, et revu à nouveau par rapport aux données sources actuelles avant la livraison.
Taille du Marché de la Maintenance, Réparation et Exploitation (MRO) de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de la maintenance, réparation et exploitation (MRO) mesure les dépenses annuelles mondiales en pièces de rechange, consommables, outils et travaux de maintenance et de réparation sous contrat utilisés pour maintenir les actifs industriels et les installations en fonctionnement.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprennent la valeur ajoutée manufacturière et sa croissance, les expéditions d'usines, les commandes et les stocks, la production industrielle, la consommation d'énergie des installations et de l'industrie, ainsi que les prix observés pour les biens MRO et les services de réparation.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 460,2 milliards USD (2027) | |
| Cabinet de Conseil Mondial A | 711,44 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 54,6 % à la valeur de ce rapport pour 2027 de 460,2 milliards USD, 2 ans plus tard. Les valeurs des biens à la sortie d'usine incluent les ventes aux grossistes et distributeurs en aval, étendant le point de valorisation au-delà de la vente au client. |
| Cabinet de Conseil Mondial B | 699,4 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 52,0 % à la valeur de ce rapport pour 2027 de 460,2 milliards USD, 2 ans plus tard. Sa définition des dépenses d'entreprise couvre les activités d'entretien des entreprises pour les structures de bâtiments et les systèmes opérationnels ainsi que les outils et équipements. |
Les analystes de Mordor Intelligence triangulent les dépôts d'entreprises, les indicateurs publics, les informations des fournisseurs et des canaux, ainsi que les données primaires, puis vérifient si les signaux d'activité et de prix indépendants soutiennent la direction du marché.
Questions clés auxquelles le rapport répond
Quelles sont les perspectives de taille du marché de la maintenance, réparation et exploitation (MRO) ?
La taille devrait croître de 460,2 milliards USD en 2027 à 522,7 milliards USD d'ici 2032, enregistrant un CAGR de 2,58 % entre 2027 et 2032.
Quelles sont les forces qui stimulent la demande de produits et services de maintenance, réparation et exploitation ?
L'adoption des usines intelligentes et la maintenance prédictive sont des forces clés. Solvay disposait de plus de 5 000 capteurs connectés sur 25 sites de fabrication dans 11 pays en avril 2026.
Quel type de MRO détient la plus grande part ?
Le MRO industriel détenait la plus grande part à 43,94 % en 2026.
Quelles entreprises sont les principaux prestataires MRO ?
Les entreprises clés comprennent W.W. Grainger Inc., Würth Group, MSC Industrial Direct Co. Inc., Motion Industries (Genuine Parts Co.) et RS Group plc (RS Components).
Quelle est la principale contrainte sur la prestation de services MRO ?
Les pénuries de techniciens peuvent retarder les travaux. Le GAO a rapporté que les difficultés de rétention laissaient un seul plombier au service de plusieurs installations de la baie de Kaneohe en juin 2025, entraînant des retards en plomberie.
Quelle région est en tête du secteur MRO et laquelle connaît la croissance la plus rapide ?
L'Amérique du Nord était en tête avec une part de 34,45 % en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 6,1 % entre 2027 et 2032.