
Taille et part du marché du diagnostic de la maladie de Lyme
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 663.67 Milliards de dollars |
| Taille du Marché (2031) | 860.82 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.34 % |
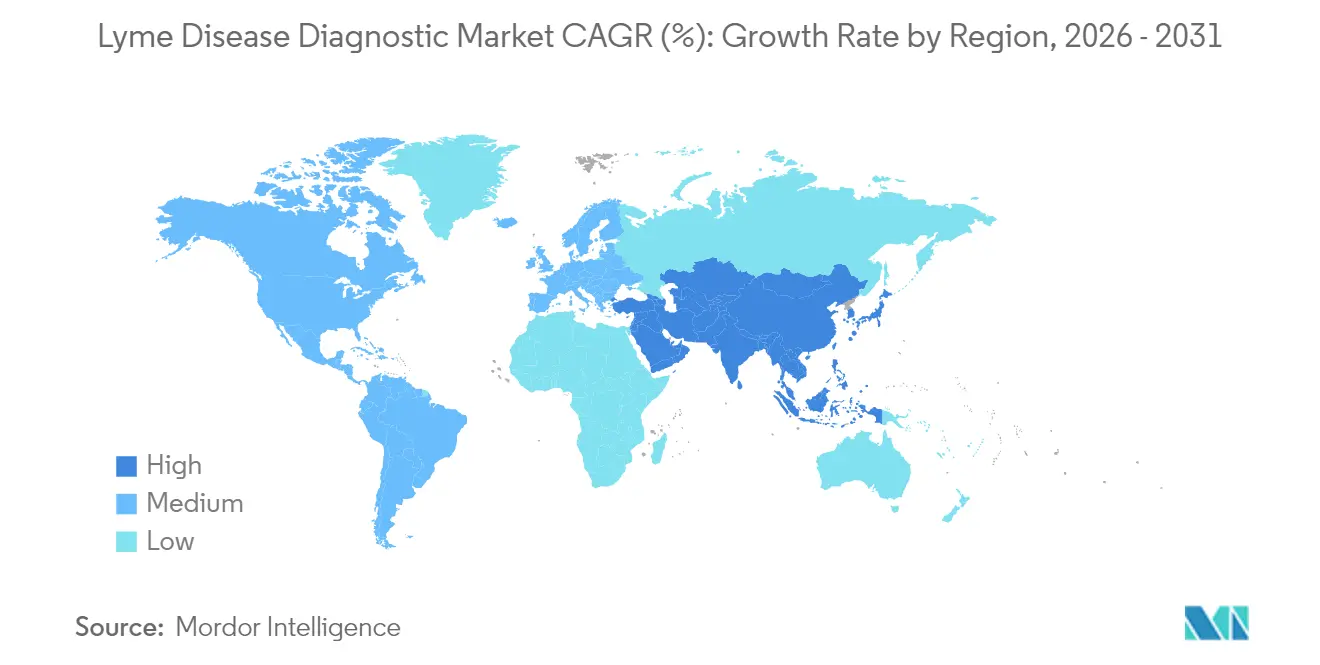
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du diagnostic de la maladie de Lyme par Mordor Intelligence
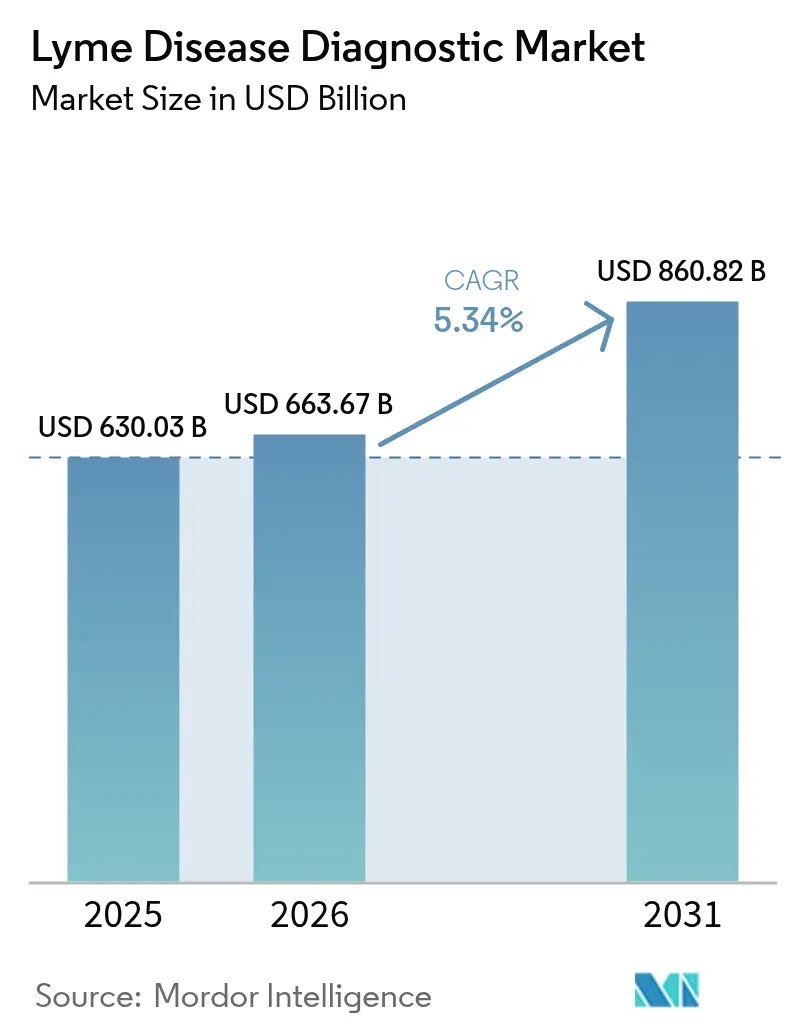
La taille du marché du diagnostic de la maladie de Lyme en 2026 est estimée à 663,67 millions USD, en progression par rapport à la valeur 2025 de 630,03 millions USD, avec des projections pour 2031 indiquant 860,82 millions USD, croissant à un TCAC de 5,34 % sur la période 2026-2031. Cette croissance reflète la hausse constante de l'incidence de la maladie de Lyme à mesure que les tiques s'étendent vers des latitudes plus chaudes, tandis que les laboratoires se tournent vers des algorithmes modifiés à deux niveaux plus sensibles et des lecteurs guidés par l'IA qui réduisent les taux de faux négatifs[1]Source : Food and Drug Administration, « Dispositifs médicaux : tests développés en laboratoire », federalregister.gov. Les investissements dans les soins au point de service, les kits de collecte à domicile et les approbations de la FDA pour les tests rapides ImmunoBlot et xVFA élargissent l'accès des patients et raccourcissent les délais de rendu des résultats. Les politiques mondiales de remboursement reconnaissent progressivement les tests multiplex, mais des lacunes de couverture persistent, notamment pour les panels à base d'urine et les panels multianalytes[2]Source : Instituts nationaux de la santé des États-Unis, « Guide de connaissance du remboursement des diagnostics », seed.nih.gov. L'intensité concurrentielle est modérée : les entreprises historiques s'appuient sur leur expertise réglementaire et leur échelle de distribution, tandis que les innovateurs de taille plus modeste se concentrent sur la détection directe des agents pathogènes et les plateformes compatibles avec les smartphones. L'expansion de l'habitat des tiques liée au climat continue d'être le principal catalyseur de volumes, soutenant la demande de tests dans de nouvelles zones endémiques en Amérique du Nord, en Europe et en Asie-Pacifique.
Principaux enseignements du rapport
- Par type de test, l'ELISA a conservé 45,98 % de la part de marché du diagnostic de la maladie de Lyme en 2025, tandis que la micropuce multiplex devrait croître à un TCAC de 6,07 % jusqu'en 2031.
- Par technologie, la sérologie a généré 57,12 % des revenus en 2025 ; les plateformes numériques et augmentées par l'IA devraient afficher le TCAC le plus rapide, soit 6,62 %, jusqu'en 2031.
- Par type d'échantillon, le sang/sérum représentait 66,95 % de la taille du marché du diagnostic de la maladie de Lyme en 2025, tandis que les tests urinaires progresseront à un TCAC de 7,04 % entre 2026 et 2031.
- Par utilisateur final, les laboratoires de diagnostic détenaient 38,35 % des revenus en 2025, mais les tests à domicile devraient progresser à un TCAC de 7,58 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord était en tête avec une part de revenus de 42,98 % en 2025 ; l'Asie-Pacifique est positionnée pour le TCAC le plus élevé, soit 7,18 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial du diagnostic de la maladie de Lyme
Analyse de l'impact des moteurs*
| Moteur | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion de l'habitat des tiques liée au climat | +1.2% | Mondial, régions tempérées | Long terme (≥ 4 ans) |
| Adoption croissante des algorithmes modifiés à deux niveaux | +0.8% | Amérique du Nord et UE, expansion vers l'APAC | Moyen terme (2-4 ans) |
| Approbations de la FDA pour des kits rapides à haute sensibilité | +0.7% | Amérique du Nord, répercussion vers les marchés alignés | Court terme (≤ 2 ans) |
| Kits de collecte à domicile améliorant l'accès | +0.6% | Mondial, adoption précoce dans les marchés développés | Moyen terme (2-4 ans) |
| Lecteurs numériques pilotés par l'IA | +0.5% | Amérique du Nord et UE en cœur de cible, répercussion vers l'APAC | Moyen terme (2-4 ans) |
| Croissance des investissements dans les soins au point de service | +0.4% | Amérique du Nord, Amérique latine, Méditerranée | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'habitat des tiques liée au climat
Des hivers plus doux et des étés plus longs allongent les saisons d'activité des tiques et poussent les vecteurs vers des latitudes plus élevées, portant le nombre de diagnostics aux États-Unis à environ 476 000 par an et stimulant les volumes de tests jusqu'au nord du Mexique. Des modèles suggèrent une augmentation de 1,5 fois des habitats dans les pays baltes, ainsi qu'un fort déclin dans certaines parties de l'Ukraine, contraignant les systèmes de santé à adapter leurs menus de tests en fonction de la prévalence des espèces de Borrelia. Les pays méditerranéens et nord-africains signalent désormais une augmentation de la circulation de Borrelia, poussant les fournisseurs à localiser les panels d'antigènes pour les souches régionales. Les projections économiques indiquent qu'une hausse de température de 3 °C pourrait gonfler les coûts de santé aux États-Unis à 236 millions USD, soulignant la demande persistante en diagnostics précis au stade précoce.
Adoption croissante des algorithmes modifiés à deux niveaux (MTTTA)
Les laboratoires cliniques remplacent la confirmation par Western blot par des ELISA de deuxième étape qui capturent des réponses anticorps plus précoces, doublant la sensibilité de détection dans certaines études sans perdre en spécificité. Des payeurs américains tels que Blue Cross NC ont commencé à rembourser les flux de travail MTTTA, allégeant les contraintes budgétaires des laboratoires et accélérant leur adoption. Les centres de référence européens mettent à jour leurs lignes directrices, créant un effet d'entraînement dans les laboratoires asiatiques émergents qui s'appuient sur les normes techniques de l'UE. Les fournisseurs capables de regrouper les kits de première et de deuxième étape dans un seul dépôt réglementaire bénéficient d'un meilleur pouvoir d'achat.
Approbations de la FDA pour les tests rapides ImmunoBlot à haute sensibilité et xVFA
Les autorisations pour les kits ImmunoBlot à 31 antigènes et les tests xVFA interprétés par smartphone en 20 minutes ont redéfini les seuils de rapidité et de sensibilité pour les tests de la maladie de Lyme. Les contrôles spéciaux de la FDA américaine pour les dispositifs FISH à acides nucléiques signalent une plus grande disposition de l'agence à homologuer des formats de pointe, provoquant une vague de dépôts 510(k) en 2024-2025. Ces autorisations raccourcissent les cycles de développement pour les outils rapides au point de service destinés aux cliniques de soins urgents et aux unités de santé mobile.
Kits de collecte à domicile améliorant l'accès et les volumes de tests
Des dispositifs de prélèvement par piqûre au doigt certifiés par la FDA, tels que le Tasso Remote Kit, permettent aux patients d'envoyer du sang par courrier à des laboratoires spécialisés, contournant les obstacles géographiques et les goulots d'étranglement liés aux rendez-vous. Les modèles de paiement direct découplent les revenus des politiques d'assurance en retard et séduisent les consommateurs sensibilisés à la maladie de Lyme dans les comtés ruraux américains et les couloirs touristiques européens. Les régulateurs exigent toujours une supervision médicale pour le traitement, mais les premières données du marché montrent des taux d'achèvement plus élevés et des tests répétés plus fréquents parmi les utilisateurs à domicile.
Analyse de l'impact des contraintes*
| Contraintes | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Taux élevé de faux négatifs des protocoles ELISA classiques | -0.90% | Mondial, avec l'impact le plus fort dans les marchés sensibles aux coûts | Moyen terme (2-4 ans) |
| Lacunes de remboursement pour les tests multiplex et à base d'urine | -0.60% | Amérique du Nord et UE, expansion vers les marchés émergents | Long terme (≥ 4 ans) |
| Fragilité de la chaîne d'approvisionnement pour les antigènes recombinants | -0.40% | Mondial, avec un impact concentré dans les régions de fabrication spécialisée | Court terme (≤ 2 ans) |
| Sous-reconnaissance par les médecins dans les géographies émergentes | -0.30% | APAC, Amérique latine, régions MEA avec une sensibilisation limitée aux maladies endémiques | |
| Source: Mordor Intelligence | |||
Taux élevé de faux négatifs des protocoles ELISA classiques
Le test classique à deux niveaux peut manquer jusqu'à 50 % des infections précoces, amenant les cliniciens à traiter de manière empirique ou à prescrire des tests répétés, ce qui augmente les coûts et l'anxiété des patients. La classification SPPT de la France illustre la reconnaissance institutionnelle de ces lacunes, mais de nombreux assureurs remboursent encore uniquement le flux de travail standard, retardant les mises à niveau modernes. Les faux négatifs faussent également les données de surveillance, masquant la véritable charge de la maladie dans les registres nationaux.
Lacunes de remboursement pour les tests multiplex et à base d'urine
Les payeurs exigent souvent des preuves d'utilité clinique sur plusieurs années avant d'approuver de nouveaux panels multiplex, ralentissant l'adoption hospitalière malgré les capacités des laboratoires. Les régulateurs de l'État de New York ont récemment refusé le remboursement de la PCR, invoquant une validation insuffisante par rapport à la sérologie. Cet environnement de paiement à deux vitesses restreint l'accès aux tests avancés aux patients en autopaiement, limitant la pénétration globale du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de test : la domination de l'ELISA face au défi du multiplex
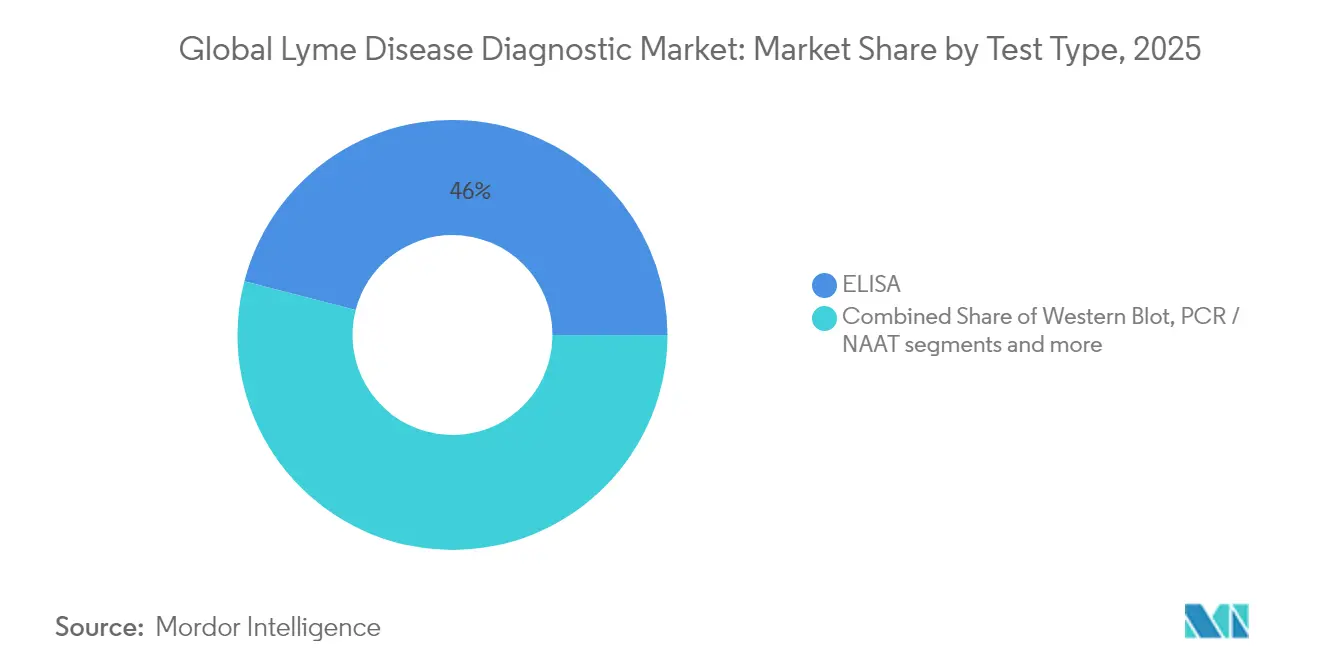
L'ELISA a généré 45,98 % des revenus de 2025, soutenu par un remboursement bien établi et des analyseurs automatisés dans les laboratoires cliniques, mais son profil élevé de faux négatifs suscite une migration vers les réseaux multiplex qui progressent à un TCAC de 6,07 %. Le Western blot reste intégral dans les algorithmes classiques, bien que le modèle ELISA modifié à deux niveaux réduise progressivement la demande pour le blot. La PCR et le NAAT occupent une niche étroite pour les infections précoces, tandis que les bandelettes à flux latéral conviennent à la médecine de terrain malgré des niveaux de sensibilité inférieurs. La taille du marché du diagnostic de la maladie de Lyme pour les micropuces multiplex devrait augmenter de manière significative à mesure que les hôpitaux adoptent des panels de co-infection en une seule analyse qui améliorent l'efficacité du flux de travail. L'adoption est conditionnée par l'acceptation des payeurs et la nécessité de former le personnel à l'interprétation des profils antigéniques élargis.
L'expérience clinique montre que les micropuces à protéines portent la sensibilité de 63 % à 100 % lorsque jusqu'à 400 antigènes sont criblés simultanément. Les kits ImmunoBlot homologués par la FDA avec des profils à 31 bandes érodent l'utilisation du Western blot en égalant la spécificité tout en réduisant le temps de laboratoire. À mesure que les codes de remboursement s'alignent, l'emprise de l'ELISA se desserrera, mais les laboratoires régionaux à budget limité pourraient encore s'accrocher aux plateformes classiques jusqu'à la fin de leurs cycles d'amortissement.


Par technologie : le leadership de la sérologie mis au défi par l'innovation numérique
La sérologie a représenté 57,12 % des revenus en 2025, mais les plateformes numériques et augmentées par l'IA progressent rapidement avec un TCAC de 6,62 % en automatisant la lecture des résultats et en réduisant les erreurs d'interprétation. Les tests moléculaires séduisent pour la détection directe des agents pathogènes dans les deux premières semaines d'infection, bien que les coûts plus élevés limitent leur usage courant. Les cartouches au point de service intègrent désormais des analyses par apprentissage automatique, permettant aux médecins d'obtenir des résultats précis à 95,5 % en moins de 20 minutes sans expédier les échantillons hors site. Le marché du diagnostic de la maladie de Lyme voit donc les frontières technologiques s'estomper à mesure que les fournisseurs hybridisent la sérologie avec une couche numérique ou regroupent des tests de confirmation moléculaires.
Sur la période de prévision, les lecteurs à flux latéral activés par l'IA reliés aux dossiers électroniques deviendront la norme dans les cliniques de soins urgents. Les données d'étalonnage basées sur le cloud assureront une sensibilité cohérente entre les appareils, tandis que les laboratoires migrent vers l'interprétation automatisée des bandelettes, réduisant les coûts en main-d'œuvre. À mesure que les logiciels obtiennent le statut de dispositif médical de classe II, les fournisseurs de technologie pivoteront des réactifs purs vers des abonnements de diagnostic intégré en tant que service.
Par type d'échantillon : domination du sang avec l'innovation de l'urine
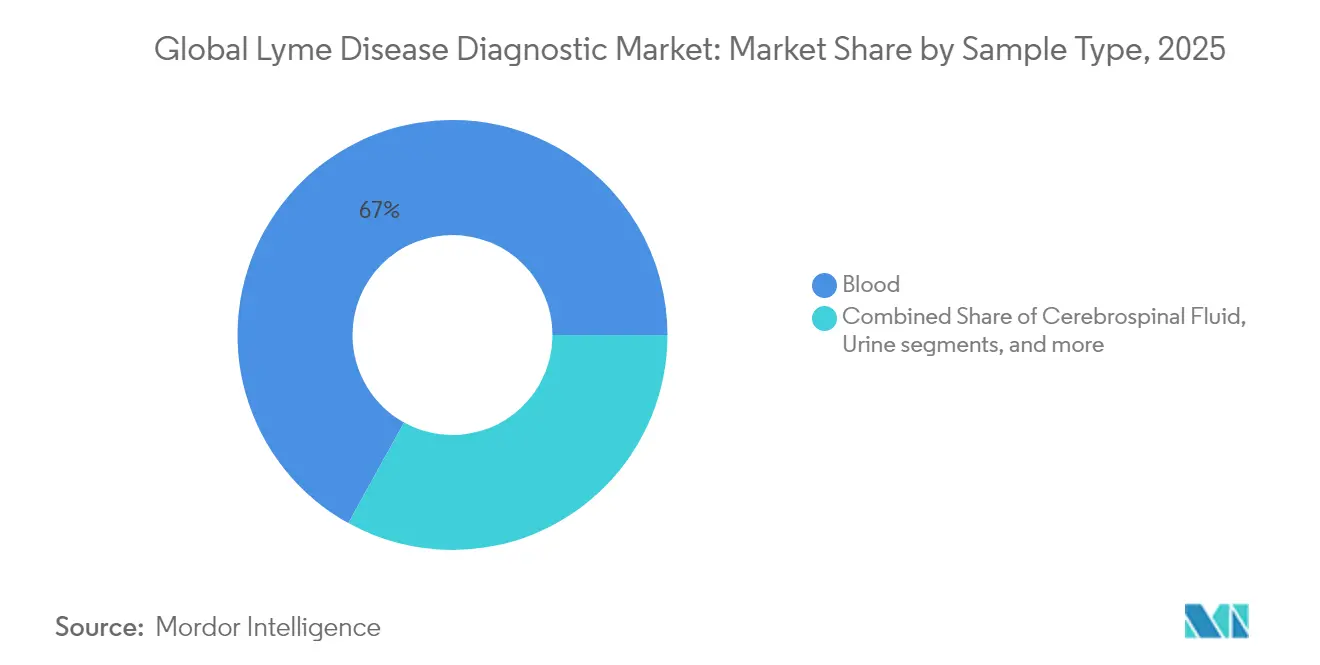
L'utilisation du sang/sérum représentait 66,95 % des tests de 2025 grâce aux flux de travail ELISA matures, mais les tests urinaires, projetés à un TCAC de 7,04 %, séduisent les cliniciens à la recherche d'un prélèvement indolore et répétable, notamment pour les cohortes pédiatriques et gériatriques. Le test du liquide céphalo-rachidien reste l'étalon-or pour la neuroborréliose, bien que les volumes soient modestes. Les prélèvements cutanés et synoviaux couvrent les manifestations localisées mais nécessitent une collecte invasive. La taille du marché du diagnostic de la maladie de Lyme pour les tests urinaires dépendra des avancées en matière de sensibilité des tests et de la reconnaissance par les payeurs de leur utilité clinique.
Les obstacles techniques incluent de faibles concentrations d'antigènes et la stabilité des échantillons pendant le transport, mais les dispositifs de concentration microfluidiques et la détection de peptides ciblés repoussent ces limites. Certains laboratoires américains testent la PCR urinaire pour le suivi du traitement en temps réel, séduisant les médecins qui ont besoin d'un retour thérapeutique précoce. Néanmoins, les politiques de remboursement ambiguës maintiennent l'adoption dans le territoire des premiers adopteurs.
Par utilisateur final : la domination des laboratoires cède la place à la croissance des soins à domicile
Les laboratoires de diagnostic ont engrangé 38,35 % des revenus en 2025, bénéficiant d'un débit élevé de tests et de schémas de référence bien établis, mais le canal des soins à domicile devrait progresser à un TCAC de 7,58 % à mesure que les patients adoptent les kits de prélèvement à domicile. Les hôpitaux et les cabinets médicaux géreront toujours les présentations aiguës, mais leur part pourrait plafonner à mesure que l'autotest préventif devient courant dans les comtés endémiques. Les instituts de recherche génèrent une demande de niche pour les méthodes expérimentales et le dépistage en essais cliniques, mais dépendent des cycles de subventions.
Les plateformes directement destinées aux consommateurs proposent des offres à prix fixe qui contournent les frictions liées aux assurances, séduisant les patients méfiants à l'égard des refus de couverture. Cependant, les régulateurs imposent la révision par un clinicien des résultats positifs, ce qui conduit de nombreux fournisseurs de kits à s'associer à des groupes de télémédecine. Les laboratoires répondent en lançant des programmes à domicile sous marque blanche pour protéger les flux d'échantillons, indiquant une convergence progressive des modèles traditionnels et grand public au sein du marché du diagnostic de la maladie de Lyme.
Analyse géographique
L'Amérique du Nord a contribué à hauteur de 42,98 % des revenus en 2025, les comtés endémiques s'étendant vers l'ouest et le nord, les États-Unis enregistrant environ 476 000 cas annuels et des coûts de santé proches de 1 milliard USD. Les améliorations du système de déclaration des provinces canadiennes et la surveillance émergente des tiques au Mexique renforcent la croissance régionale. La réglementation de la FDA concernant les tests développés en laboratoire entraîne des coûts de conformité à court terme, mais renforce la confiance à long terme dans la qualité des tests.
L'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 7,18 % jusqu'en 2031, portée par une sensibilisation accrue en Chine, en Inde et au Japon. La diversité des espèces de Borrelia met à l'épreuve les panels de tests importés, poussant les fournisseurs à localiser les antigènes et les études de validation. Les agences de santé publique de Corée du Sud et d'Australie ont commencé à organiser des formations conjointes avec des laboratoires européens pour accélérer le transfert d'expertise. L'investissement dans les formats au point de service correspond aux populations rurales dispersées et aux lacunes d'infrastructure de la région.
L'Europe maintient des volumes importants grâce à des lignes directrices de test harmonisées et à une grande familiarité des cliniciens. L'Allemagne et la France sont à la tête de la production scientifique, tandis que les États méditerranéens tels que l'Italie et l'Espagne font face à une incidence croissante liée au réchauffement climatique et aux oiseaux migrateurs. L'Amérique du Sud et certaines parties de l'Afrique se trouvent dans une phase d'adoption précoce : l'Argentine a documenté des cas humains, mais le sous-diagnostic persiste en raison de la disponibilité limitée des réactifs et des connaissances des cliniciens.

Paysage réglementaire
Aux États-Unis, les diagnostics in vitro de la maladie de Lyme sont généralement réglementés par la FDA en tant que dispositifs de classe II (couramment via la procédure 510(k) en vertu du 21 CFR 866.3830), tandis que les laboratoires opèrent également dans le cadre des recommandations de test du CDC, qui continuent de privilégier une approche sérologique en deux étapes comme preuve d'appui d'exposition. Un point d'inflexion majeur en matière de conformité est la règle finale de la FDA sur les tests développés en laboratoire (LDT), entrée en vigueur le 5 juillet 2024, qui supprime progressivement, sur environ quatre ans, la large marge de tolérance réglementaire, avec un premier jalon de mise en œuvre débutant le 6 mai 2025 et des exigences accrues en matière de documentation et de systèmes qualité pour les laboratoires qui commercialisaient historiquement leurs tests de Lyme en tant que LDT.
En Europe, le règlement européen relatif aux dispositifs médicaux de diagnostic in vitro (IVDR) 2017/746 (entré en vigueur le 26 mai 2022) renforce les exigences en matière d'évaluation de la conformité et de preuves de performance pour les diagnostics des maladies infectieuses via les organismes notifiés, et l'EMA fournit un soutien scientifique connexe pour certaines catégories de dispositifs (y compris les cadres relatifs aux diagnostics compagnons). Dans l'ensemble, la mise en œuvre de l'IVDR et les recommandations actualisées de reporting en santé publique du CDC/APHL (mises à jour en avril 2024) incitent les fournisseurs à formuler des allégations de performance clinique plus claires, à standardiser le reporting des résultats, et à renforcer les dossiers de preuves pour les formats plus récents tels que l'ImmunoBlot, les panels multiplex et les tests assistés par lecteur numérique.
Paysage concurrentiel
La concurrence sur le marché est modérée. Abbott, Roche et DiaSorin s'appuient sur des analyseurs clés en main et une distribution mondiale pour fidéliser leurs comptes de laboratoires de base, tandis que les tests VIDAS Lyme IgG II et IgM II de bioMérieux montrent que les entreprises historiques innovent encore dans le domaine de la sérologie. Des acteurs perturbateurs de taille plus modeste comme T2 Biosystems ciblent les infections précoces avec des panels de détection directe qui contournent le délai lié aux anticorps, offrant une couverture de 30 jours après la morsure. Des start-ups pilotées par l'IA intègrent des analyses cloud avec des lecteurs pour smartphones, se différenciant par l'expérience utilisateur plutôt que par la chimie des réactifs.
Les nouveaux contrôles spéciaux de la FDA pour les dispositifs FISH moléculaires facilitent l'entrée des plateformes à acides nucléiques, élargissant le champ aux acteurs de taille intermédiaire, tandis que les opérations de fusions et acquisitions telles que l'acquisition de LifeLabs par Quest Diagnostics pour 985 millions USD étendent les réseaux de collecte d'échantillons au Canada et aux États-Unis, pressant les laboratoires régionaux à se consolider. Les fournisseurs regroupent de plus en plus les kits de test avec des logiciels d'interprétation numérique et des suivis par télémédecine, signalant la convergence du diagnostic et des soins virtuels au sein du marché du diagnostic de la maladie de Lyme.
Leaders du secteur du diagnostic de la maladie de Lyme
T2 Biosystems, Inc
Bio-Rad Laboratories
Oxford Immunotec USA, Inc
ROCHE DIAGNOSTICS INTERNATIONAL LTD
Abbott
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les espaces blancs se concentrent sur la détection précoce et dans les contextes où la sérologie traditionnelle en deux étapes est peu performante (par exemple, dans les jours suivant une piqûre de tique). Aces Diagnostics a divulgué en septembre 2025 des données de validation pour un immunoessai multiplexé affichant une sensibilité élevée dans les 72 heures, par rapport aux méthodes traditionnelles en deux étapes, ce qui confirme l'existence d'un espace commercial pour les tests réduisant l'écart diagnostique et diminuant le recours aux tests répétés. Une opportunité parallèle existe dans les approches moléculaires au point de service, En Carta Diagnostics ayant reçu en janvier 2026 la désignation FDA Breakthrough Device pour son test EC Pocket Lyme, signalant un accès plus rapide au marché américain pour des formats nouveaux ciblant des types d'échantillons non traditionnels tels que le liquide interstitiel cutané.
Des axes de croissance fondés sur l'accès se forment également autour du prélèvement orienté vers le consommateur et des tests décentralisés qui acheminent néanmoins l'interprétation de confirmation via des circuits réglementés. En Carta Diagnostics a levé 5 millions d'EUR en juillet 2026 pour soutenir l'entrée sur le marché de tests moléculaires à domicile pour la maladie de Lyme, tandis que Bay Area Lyme Ventures a investi dans Galaxy Diagnostics en juin 2026 pour faire progresser les technologies de détection moléculaire et antigénique, indiquant une formation de capital continue autour des formats de nouvelle génération. Pour les acteurs établis et les laboratoires de référence, ces actions créent un espace à court terme de partenariat et d'expansion de gamme dans le prélèvement à domicile, le triage rapide et les panels multiplex de co-infection, bien que les exigences en matière de remboursement et de preuves continuent d'influencer la rapidité avec laquelle les approches urinaires et multi-analytes se développent au-delà des canaux de paiement direct.
Développements récents du secteur
- Février 2026 : Bio-Rad Laboratories a mis en avant les progrès réalisés dans la mise à l'échelle de sa stratégie de diagnostic, incluant des travaux d'intégration continus liés à Stilla Technologies et un élargissement des enregistrements de produits dans plus de 60 pays au cours de 2025. Cette empreinte internationale élargie en matière d'enregistrement soutient un déploiement plus rapide des offres de tests pour maladies infectieuses et renforce la portée des canaux pour les plateformes de test multiplex utilisées en milieu laboratoire.
- Juin 2025 : ID-FISH Technology a obtenu l'autorisation FDA 510(k) pour le kit de test iDart Lyme IgM ImmunoBlot. Cette autorisation a élargi la disponibilité d'options de tests de confirmation de type immunoblot rapide et a renforcé l'élan des alternatives réduisant le délai d'exécution et la charge opérationnelle par rapport aux flux de travail traditionnels de Western blot.
- Mars 2024 : T2 Biosystems a annoncé son intention de commercialiser son panel T2Lyme en tant que test développé en laboratoire (LDT) au troisième trimestre 2024, plutôt que de le lancer sur l'instrument T2Dx. Ce changement souligne comment le déploiement en tant que LDT peut être utilisé comme voie de commercialisation plus précoce pour les tests de Lyme émergents, tandis que les entreprises traitent les considérations relatives à la plateforme, aux preuves et à la réglementation.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés par les tests de diagnostic in vitro utilisés pour détecter la maladie de Lyme (infection à Borrelia) dans des échantillons humains. Cela inclut les kits de test, les instruments et tout lecteur dédié utilisé dans les contextes de test clinique de routine.
Exclusions du périmètre : Les traitements thérapeutiques, les programmes de lutte contre les tiques et les produits de test de la maladie de Lyme destinés aux animaux ou à un usage vétérinaire sont exclus des valeurs de marché.
Aperçu de la segmentation
- Par type de test
- ELISA
- Western Blot
- PCR / NAAT
- Test à flux latéral (rapide)
- ImmunoBlot
- Micropuce multiplex et autres
- Par technologie
- Sérologie (basée sur les anticorps)
- Moléculaire
- Plateformes au point de service
- Plateformes de diagnostic multiplex
- Diagnostic numérique et augmenté par l'IA
- Par type d'échantillon
- Sang / Sérum
- Liquide céphalo-rachidien
- Urine
- Biopsie cutanée
- Liquide synovial
- Par utilisateur final
- Hôpitaux et cliniques
- Laboratoires de diagnostic
- Instituts de recherche
- Soins à domicile / directement destinés aux consommateurs
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a d'abord été utilisée pour établir le contexte épidémiologique et de test, avant la construction du modèle. Nous nous sommes appuyés sur des données de surveillance et des recommandations sanitaires publiques, telles que les ressources sur la maladie de Lyme du CDC, les publications de l'ECDC, et d'autres agences nationales de santé publique similaires, afin de comprendre comment les cas suspectés s'orientent vers les tests et le suivi.
Pour dimensionner et vérifier la cohérence du pool de demande, nous avons également examiné des revues spécialisées en maladies infectieuses et diagnostics, des références de directives cliniques et des documents de normes de laboratoire (par exemple, les recommandations utilisées pour le dépistage et les tests de confirmation). Lorsque cela était pertinent pour les fournitures de DIV, nous avons examiné des statistiques commerciales publiques et des résumés douaniers, et nous avons également vérifié les documents déposés par les entreprises et les présentations aux investisseurs pour obtenir des signaux directionnels sur les revenus et la répartition des produits.
Un abonnement payant pour les données financières et l'intelligence d'entreprise, ainsi qu'une base de données de brevets payante, ont été utilisés de manière sélective pour standardiser les divulgations et suivre l'évolution des orientations technologiques dans le temps. Les sources mentionnées ici ne sont qu'illustratives, et des références publiques supplémentaires ont également été utilisées pour collecter, valider et clarifier les données au cours des travaux.
Entretiens primaires et enquêtes
Des discussions primaires ont été utilisées pour tester la robustesse des hypothèses que les sources documentaires précisent rarement, en particulier les parcours de test, le comportement de test répété, et l'évolution du prix de vente moyen par type de test. Nous avons échangé avec un ensemble de laboratoires de diagnostic, de décideurs de laboratoires hospitaliers, de cliniciens impliqués dans la prescription, et de rôles orientés canal de distribution, avec une couverture couvrant l'APAC, l'EMEA et les Amériques pour refléter les différences régionales de pratique et de sensibilité au remboursement.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Cadres dirigeants : 15 % | APAC : 49 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 33 % |
| Acteurs plus petits : 16 % | Managers : 46 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le marché a été construit à l'aide d'une approche descendante du pool de demande, où les schémas d'incidence et de cas suspectés sont traduits en volumes de tests, qui sont ensuite reconstitués par parcours de test et tarification appliquée. Lorsque le parcours diffère selon la région, le modèle est ajusté à l'aide de parts spécifiques à la région pour le dépistage de première ligne par rapport au test de confirmation, puis regroupé en un total mondial.
Pour garder les totaux réalistes, les résultats ont été corroborés par des vérifications ascendantes sélectives telles que l'échantillonnage des prix des menus de tests, des discussions sur le débit des laboratoires, et des signaux de revenus au niveau des fournisseurs lorsque la divulgation était disponible. Les principaux intrants qui façonnent le calcul incluent la part des patients suspectés qui reçoivent un test, le nombre moyen de tests par épisode patient (y compris les tests répétés ou de suivi), la répartition entre les types de tests utilisés en pratique (par exemple, le dépistage par immunoessai par rapport aux méthodes de confirmation), les prix de vente moyens au niveau du fabricant, et le rythme d'adoption des formats plus récents ou plus rapides pouvant faire évoluer la répartition.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios s'appuyant sur des tendances à court terme relatives aux principaux moteurs, suivie d'un rapprochement avec les attentes exprimées par les personnes interrogées quant à la demande de tests et à la tarification. Lorsque l'information directe sur les volumes manquait pour les pays plus petits, le comblement des lacunes a été réalisé à l'aide d'indicateurs de substitution tels que la population, l'intensité de cas signalée, et le niveau d'infrastructure de laboratoire, suivi d'une normalisation pour que les taux de test implicites restent dans des limites plausibles.
Validation des données et cycle de mise à jour
La validation est effectuée en croisant le résultat avec des signaux indépendants qui devraient évoluer dans la même direction, tels que les tendances de cas signalées, l'intensité des tests diagnostiques évoquée par les laboratoires, et les évolutions de répartition impliquées par les changements de directives et de pratiques. Lorsqu'une mesure semble incohérente, les hypothèses sont réexaminées, les valeurs aberrantes sont examinées, et des appels de suivi sont déclenchés afin que l'écart soit expliqué avant la finalisation des chiffres.
Un examen à plusieurs étapes est utilisé, où un analyste examine la logique du modèle, puis une seconde passe vérifie l'intégrité des calculs, les unités, et l'évolution d'une année à l'autre. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des révisions de directives, des changements de remboursement, ou des lancements majeurs de produits. Avant la livraison, le contenu et les chiffres font l'objet d'une nouvelle passe finale afin que les clients reçoivent la vision la plus récente et actualisée.
Comparaison du dimensionnement du marché du diagnostic de la maladie de Lyme par Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les diagnostics de la maladie de Lyme peuvent paraître très éloignées les unes des autres même lorsque le sujet semble identique. Cela s'explique généralement par le fait que chaque éditeur fait des choix différents sur les revenus comptabilisés, le niveau de prix utilisé, et la manière dont les volumes de test sont liés aux schémas réels de la maladie.
Un facteur d'écart courant est le périmètre, certaines estimations semblant mélanger des tests plus larges pour maladies infectieuses, ajouter des services connexes, ou ne pas clairement séparer les tests humains des autres usages. Un autre facteur est la manière dont le volume est dérivé, car les hypothèses sur la conversion des cas suspectés, les tests répétés, et les parts de parcours de confirmation peuvent modifier rapidement les totaux, et les hypothèses de prix peuvent dériver si les prix catalogue sont utilisés sans déduction des remises et rabais habituels. L'écart est également influencé par la fréquence d'actualisation et le calendrier de conversion des devises. Les mises à jour plus anciennes peuvent ne pas refléter les discussions actuelles sur les directives, la répartition plus récente des tests, ou l'évolution la plus récente du prix de vente moyen, ce qui entraîne des différences dans la tarification nette du fabricant et l'inclusion exclusivement humaine appliquées dans l'approche décrite par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 663,67 millions d'USD (2026) | |
| Cabinet de conseil mondial A | 2,85 milliards d'USD (2025) | Utilise un cadrage plus large des diagnostics avec une clarté limitée sur la tarification nette du fabricant par rapport aux dépenses des utilisateurs finaux, et le périmètre déclaré n'exclut pas explicitement les revenus connexes non humains ou de service, ce qui peut gonfler les totaux. |
| Cabinet de conseil régional B | 1,70 milliard d'USD (2024) | L'année de base est une année d'estimation et la description de la méthode met l'accent sur les répartitions par segment, mais il n'est pas clair comment la conversion des cas suspectés en tests et les tests répétés sont validés, ce qui peut modifier sensiblement les hypothèses de volume. |
En examinant conjointement les trois points publiés, la majeure partie de l'écart peut être attribuée à ce qui est comptabilisé comme revenu de diagnostic de la maladie de Lyme, au niveau de prix utilisé, et au fait que les hypothèses de volume soient liées ou non à des parcours de test réels. En maintenant la construction liée à des signaux d'incidence observables, à des parts de parcours, et à une tarification au niveau du fabricant, le résultat reste plus facile à auditer et plus reproductible d'une année à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché du diagnostic de la maladie de Lyme ?
Le marché est évalué à 663,67 millions USD en 2026 et devrait atteindre 860,82 millions USD d'ici 2031.
Quelle région détient la plus grande part des revenus du diagnostic de la maladie de Lyme ?
L'Amérique du Nord est en tête avec une part de marché de 42,98 % en 2025 en raison d'une endémicité de longue date et d'une infrastructure de laboratoire mature.
Pourquoi les algorithmes modifiés à deux niveaux (MTTTA) gagnent-ils en popularité ?
Les flux de travail MTTTA remplacent le Western blot par des ELISA de deuxième étape, doublant la sensibilité de détection au stade précoce tout en maintenant une spécificité élevée.
À quelle vitesse le segment des tests à collecte à domicile progresse-t-il ?
Les tests à domicile et directement destinés aux consommateurs devraient progresser à un TCAC de 7,58 % jusqu'en 2031, les patients recherchant des kits de prélèvement pratiques.
Quel rôle joue le changement climatique dans la demande du marché du diagnostic de la maladie de Lyme ?
Des hivers plus doux et des étés plus longs étendent les habitats des tiques, stimulant des besoins de tests soutenus dans les régions nouvellement touchées dans le monde entier.
Dernière mise à jour de la page le:



