
Taille et part de marché du polyéthylène basse densité
Analyse du marché du polyéthylène basse densité par Mordor Intelligence
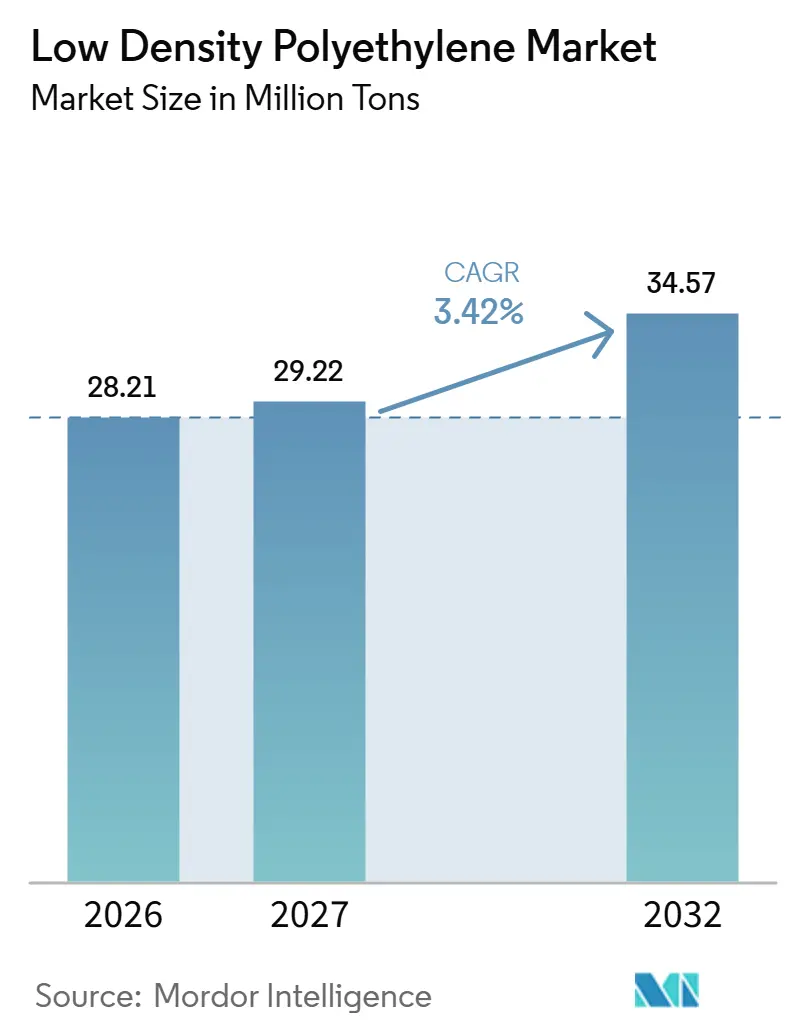
La taille du marché du polyéthylène basse densité devrait passer de 28,21 millions de tonnes en 2026 à 29,22 millions de tonnes en 2027, pour atteindre 34,57 millions de tonnes d'ici 2032, avec un CAGR de 3,42 % sur la période 2027-2032.
La demande de films pour l'expédition en ligne et l'usage agricole crée un débouché pour la résine, mais les spécifications en matière de contenu recyclé rendent le mélange de matériaux commercialement important. Les réponses des fournisseurs peuvent combiner le développement d'applications en Chine avec des formulations de résine adaptées aux futures exigences en matière de contenu et de conception des emballages. Le conflit au Moyen-Orient faisant suite aux bombardements américains et israéliens de cibles iraniennes le 28 février 2026 a fait augmenter les coûts des matières premières en Europe et a pesé sur la capacité des transformateurs à répercuter ces coûts. La croissance favorise donc les producteurs qui qualifient le polyéthylène basse densité pour les usages d'emballage et de revêtement à contenu recyclé, tandis que les fournisseurs de grades facilement substituables font face à des pressions de substitution et à des tensions sur les coûts des matières premières.
Principaux enseignements du rapport
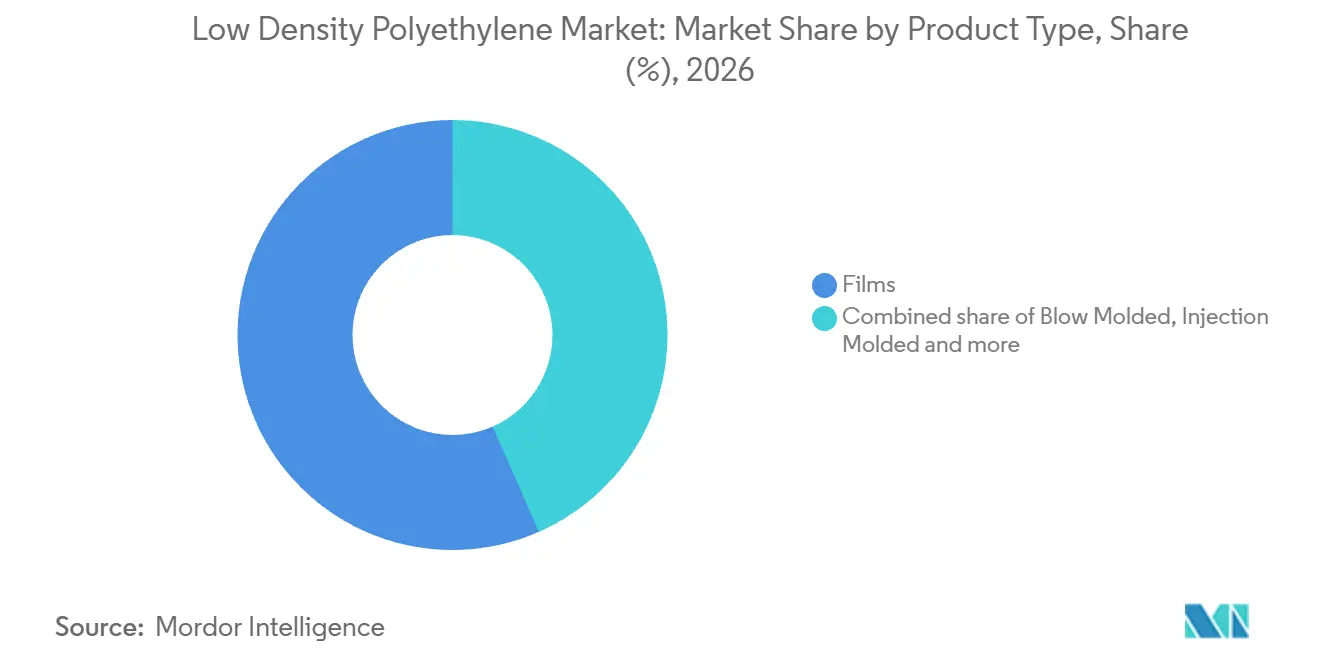
- Par type de produit, les films détenaient une part de marché du polyéthylène basse densité de 56,58 % en 2026, tandis que l'isolation de fils et câbles est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 4,1 % sur la période 2027-2032.
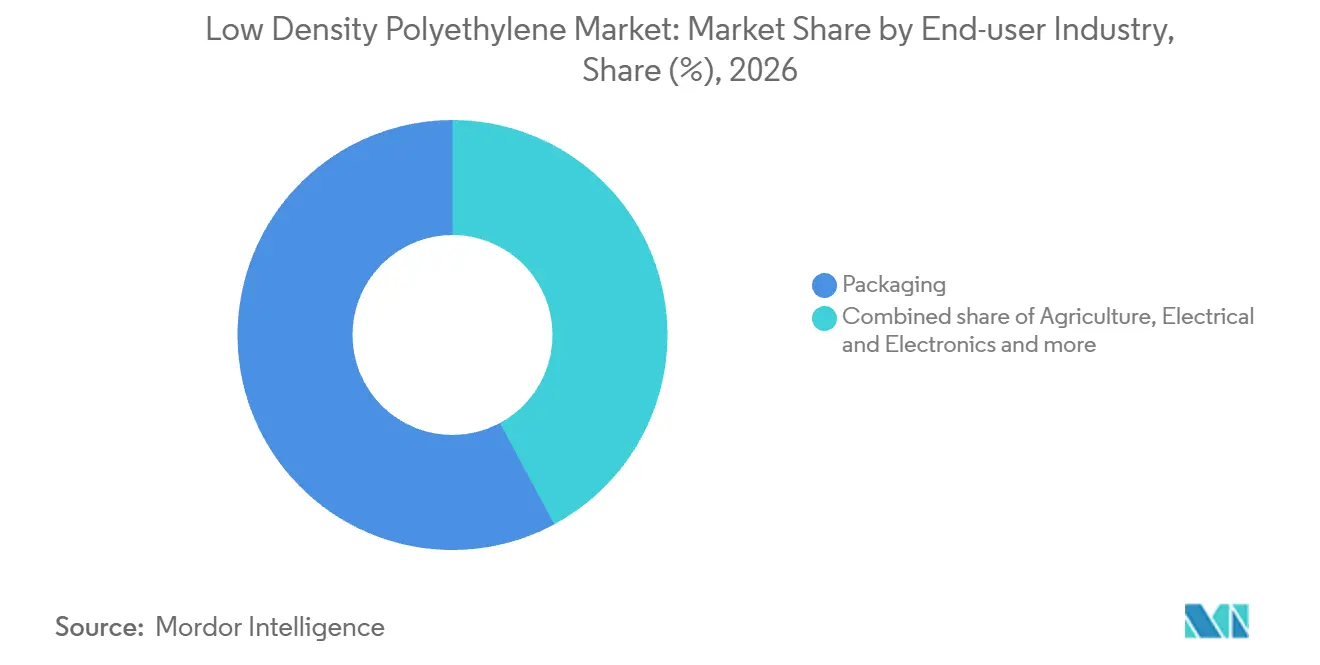
- Parmi les secteurs d'utilisation finale, l'emballage représentait une part de 57,86 % de la taille du marché du polyéthylène basse densité en 2026, et la santé et la pharmacie est le segment à la croissance la plus rapide, avec un CAGR de 4,05 % sur la période 2027-2032.
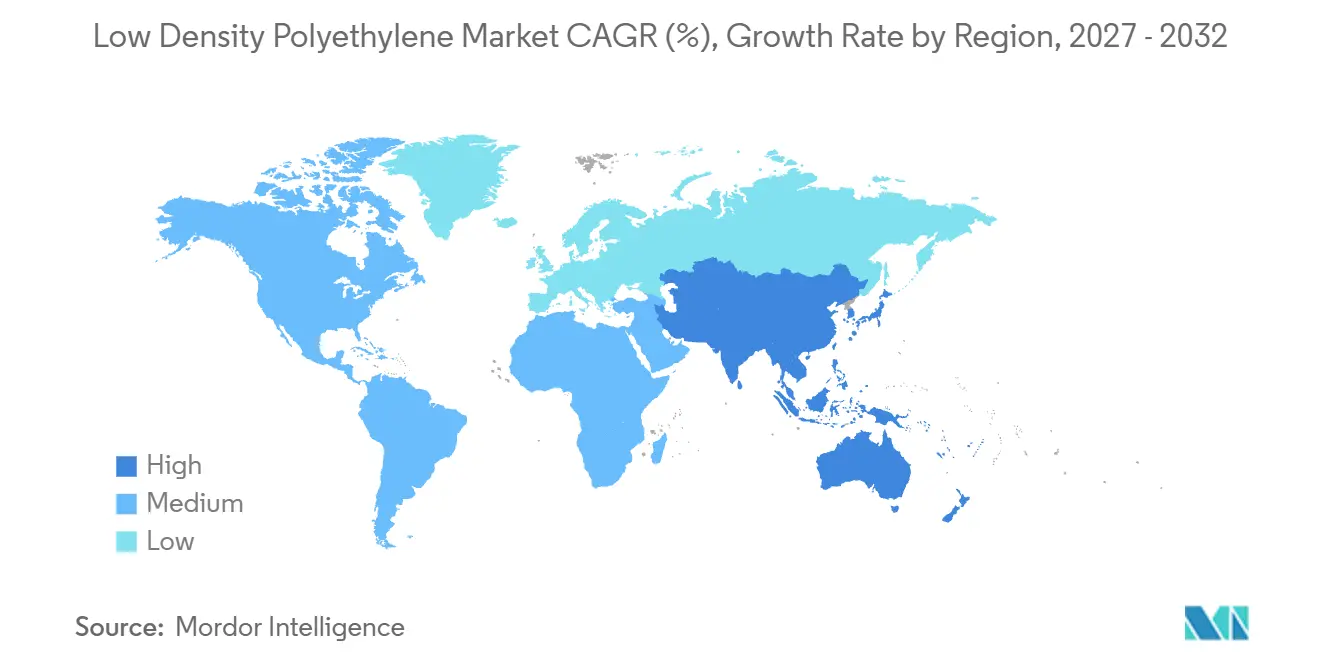
- Sur le plan géographique, l'Asie-Pacifique était en tête avec une part de 47,77 % en 2026 et est également la région à la croissance la plus rapide, avec un CAGR prévisionnel de 4,3 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur le CAGR Prévisionnel | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance des emballages flexibles pour le commerce électronique | +1.8% | Europe continentale | Court terme (≤ 2 ans) |
| Demande croissante de films agricoles | +1.5% | États-Unis et Chine | Moyen terme (2-4 ans) |
| Préférence pour les applications d'extrusion-revêtement | +1.3% | Chine continentale et Asie du Sud-Est | Court terme (≤ 2 ans) |
| Adoption des films encapsulants pour panneaux solaires | +0.3% | Inde | Long terme (≥ 4 ans) |
| Recyclage avancé permettant des grades de polyéthylène basse densité premium | +0.2% | Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance des emballages flexibles pour le commerce électronique
L'utilisation d'enveloppes d'expédition peut accroître la demande de films en polyéthylène basse densité à mesure que les détaillants en ligne augmentent leurs besoins en emballages d'expédition. ABOUT YOU a utilisé 1 020,7 tonnes métriques d'enveloppes en polyéthylène basse densité pour l'expédition sortante au cours de l'exercice 2024/2025, contre 886,9 tonnes métriques au cours de l'exercice 2023/2024. Le poids de ses enveloppes a augmenté d'environ 15 % d'une année sur l'autre. Le détaillant a indiqué que ses enveloppes en polyéthylène contenaient plus de 90 % de matériaux recyclés post-consommation, avec de faibles proportions d'additifs difficiles à réduire. Un tonnage d'enveloppes plus élevé crée un débouché aval plus important pour les transformateurs approvisionnant cette application. Pour les transformateurs achetant de la résine destinée à ces enveloppes, soutenir une production de films plus importante doit aller de pair avec le respect des spécifications de contenu recyclé du détaillant.
Demande croissante de films agricoles
La demande de films agricoles est liée à la gestion des mauvaises herbes et de l'eau, ainsi qu'à l'expansion de la culture sous abri. Les films de paillage disponibles dans le commerce aux États-Unis sont généralement fabriqués en polyéthylène basse densité et utilisés principalement sur les cultures fruitières et maraîchères à haute valeur ajoutée.[1] Ces films contribuent à contrôler les mauvaises herbes, à augmenter la température du sol et à réduire les pertes en eau. À Weifang, en Chine, la superficie cartographiée des serres couvertes de plastique a augmenté de 21,3 % pour atteindre 752 kilomètres carrés entre 2016 et 2025. Les applications de couverture du sol et la culture protégée créent des débouchés distincts pour les fournisseurs desservant les acheteurs agricoles. Tout substitut au film de paillage en polyéthylène basse densité doit donc correspondre à ses performances en matière de contrôle des mauvaises herbes, de réchauffement du sol et de rétention d'eau, ce qui fixe le niveau de performance qu'une résine de substitution doit atteindre.
Préférence pour les applications d'extrusion-revêtement
Le développement du marché du revêtement peut élargir la portée commerciale d'un producteur de polyéthylène basse densité sans nécessiter d'entrée dans une autre catégorie de résine. Asia Polymer a déclaré des ventes totales de polyéthylène basse densité de 27 538 tonnes métriques au premier semestre 2026, un niveau record sur 7 ans. Le producteur a également décrit le développement continu des marchés du revêtement en Chine continentale et en Asie du Sud-Est. Pour un fournisseur disposant d'une base de ventes de polyéthylène basse densité en activité, cibler les transformateurs de revêtement crée une voie spécifique à l'application vers des clients supplémentaires dans ces destinations. L'opportunité dépend de la conversion de ce développement de marché en commandes de résine pour grade de revêtement.
Adoption des films encapsulants pour panneaux solaires
Un fournisseur de polyéthylène basse densité ne peut tirer profit de l'adoption des films encapsulants que si les spécifications des modules incluent sa résine. L'acheteur concerné est le transformateur fabriquant le film spécifié, de sorte que la capacité des modules ne fournit qu'un indicateur indirect de l'opportunité pour la résine. Pour toute formulation qualifiante, le potentiel de vente dépend de sa teneur en polyéthylène basse densité et de la quantité de film encapsulant requise par chaque conception de module. Un transformateur augmentant sa production avec une formulation inchangée créerait un besoin en résine différent de celui d'un transformateur modifiant son mélange de matériaux au même volume de production. Cette distinction rend l'inclusion dans la formulation et l'intensité en résine plus utiles comme critères d'entrée commerciale que les seuls totaux d'installations solaires.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur le CAGR Prévisionnel | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Concurrence du polyéthylène linéaire basse densité et du polyéthylène haute densité | -0.8% | Italie | Court terme (≤ 2 ans) |
| Volatilité du prix de la matière première éthylène | -0.6% | Europe | Court terme (≤ 2 ans) |
| Interdictions de l'Union européenne en 2030 sur certains films polyoléfiniques à usage unique | -0.35% | États membres de l'Union européenne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concurrence du PEBD-L et du PEHD
Les primes de prix exposent la demande de polyéthylène basse densité à la substitution partout où des grades concurrents peuvent satisfaire les mêmes spécifications techniques. En février 2026, certains acheteurs italiens ont opté pour du polyéthylène linéaire basse densité métallocène ou du polyéthylène linéaire basse densité au lieu du polyéthylène basse densité en raison de la prime de prix de ce dernier, lorsque les spécifications techniques le permettaient. Cette réaction montre qu'un prix plus élevé du polyéthylène basse densité peut déplacer une commande vers un autre polymère lorsque la spécification le permet. Pour les fournisseurs desservant ces applications, la décision de tarification comporte donc un risque volumique au-delà de la négociation de prix immédiate. Les exigences techniques limitent cette exposition en déterminant quelles commandes peuvent être transférées vers des grades linéaires. La contrainte qui en résulte est concentrée dans les applications substituables, où le maintien d'une prime peut signifier la perte de ventes de résine.
Volatilité du prix de la matière première éthylène
Le conflit au Moyen-Orient faisant suite aux bombardements américains et israéliens de cibles iraniennes le 28 février 2026 a perturbé les chaînes d'approvisionnement et fait augmenter les coûts des matières premières en Europe. Le prix contractuel européen de l'éthylène pour la livraison d'avril 2026 a augmenté de 39 % par rapport à mars.[2] En avril 2026, de nombreux transformateurs européens ont réduit leurs achats de polyéthylène à moins de 50 % des niveaux normaux, les coûts plus élevés étant difficiles à répercuter. La hausse générale des prix du polyéthylène a commencé par le polyéthylène basse densité avant de s'étendre aux autres grades. La pression d'achat qui en résulte montre comment les augmentations de coûts en amont peuvent contraindre les commandes lorsque les transformateurs ne disposent pas d'une récupération équivalente sur leurs prix de vente. Des prix de résine plus élevés peuvent donc coexister avec une réduction des ventes physiques aux transformateurs pris en étau entre les prix en amont et en aval.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Produit :
Les Films en Tête tandis que les Applications Câbles se DéveloppentLes films représentaient une part de 56,58 % de la taille du marché du polyéthylène basse densité en 2026. Westlake Corporation a déclaré une capacité annuelle nominale de polyéthylène basse densité de 1,5 milliard de livres à Lake Charles, en Louisiane, et à Longview, au Texas, au 18 février 2026. Ses utilisations finales du polyéthylène basse densité comprennent les films rétractables, les emballages alimentaires et le carton couché, ainsi que d'autres applications. Le producteur vend du polyéthylène à des clients externes sous forme de résine en granulés. Étant donné que cette capacité sert également le carton couché, les fermetures et le moulage à usage général, le total fixe une limite supérieure au volume de résine disponible pour les transformateurs de films.
L'isolation de fils et câbles est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 4,1 % sur la période 2027-2032. Une analyse sectorielle de 2025 a identifié l'enfouissement des câbles, la transmission d'énergie interrégionale et l'éolien offshore comme des forces susceptibles d'accroître la demande de polyéthylène basse densité spécifique aux câbles en Chine dans le cadre de son 15e Plan quinquennal. Pour les fournisseurs de résine, cela lie la croissance des applications aux investissements dans les actifs de transport et de raccordement d'énergie. L'analyse prévoit également une croissance de la demande plus forte pour les grades haute et très haute tension que pour le polyéthylène basse densité spécifique aux câbles dans l'ensemble. Les producteurs vendant des grades haute et très haute tension sont donc exposés à la partie la plus dynamique de cette prévision.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par Secteur d'Utilisation Finale :
L'Échelle de l'Emballage Rencontre la Spécialisation PharmaceutiqueL'emballage représentait une part de marché du polyéthylène basse densité de 57,86 % en 2026. Rompetrol Rafinare S.A. a produit 31 506 tonnes métriques de polyéthylène basse densité dans l'ensemble de ses grades en Roumanie en 2025. Son mélange de grades de polyéthylène basse densité comprenait le B21/05 pour les films d'emballage de liquides, ainsi que des grades de films thermorétractables, reliant sa production à plusieurs formats d'emballage. Le producteur a déclaré un fonctionnement stable de ses unités de polyéthylène basse densité et de polypropylène au premier semestre 2026. Les grades pour films minces et sacs épais élargissent la gamme des exigences en matière de films que les acheteurs d'emballages peuvent s'approvisionner auprès de ce producteur roumain.
La santé et la pharmacie est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 4,05 % sur la période 2027-2032. The Ritedose Corporation forme des ampoules en polyéthylène basse densité, les remplit de médicaments liquides stériles et les scelle par un procédé aseptique de soufflage-remplissage-scellage. En janvier 2026, elle avait installé 2 lignes supplémentaires à grande vitesse ajoutant 360 millions de doses unitaires de capacité pour les médicaments ophtalmiques et respiratoires. Les fabricants de médicaments américains doivent utiliser des contenants de protection et respecter des spécifications écrites et des méthodes d'essai, avec stérilisation lorsque la nature du médicament l'exige. Une capacité de fabrication pharmaceutique accrue peut créer une demande supplémentaire de contenants en polyéthylène basse densité, les exigences de qualité pharmaceutique fixant les conditions d'approvisionnement commercial.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché du Polyéthylène Basse Densité en Asie-Pacifique
L'Asie-Pacifique détenait une part de marché du polyéthylène basse densité de 47,77 % en 2026 et est la région à la croissance la plus rapide, avec un CAGR prévisionnel de 4,3 % sur la période 2027-2032. Asia Polymer Corporation a exploité sa production de polyéthylène basse densité à Taïwan à pleine capacité au premier trimestre 2026, à l'exception des opérations de maintenance de routine. Les ventes de polyéthylène basse densité du producteur au cours de ce trimestre ont dépassé les niveaux observés ces dernières années. Il a également activement développé ses marchés à l'exportation en janvier et février 2026. La phase 2 du raffinage et de la pétrochimie de Yulongdao a ajouté de la capacité régionale grâce au démarrage de son unité EVA-polyéthylène basse densité à la mi-janvier 2026, avec une capacité nominale combinée de 300 000 tonnes métriques par an.
La base d'approvisionnement en polyéthylène basse densité en Amérique du Nord comprend l'usine de Morris de LyondellBasell dans l'Illinois, qui produit également d'autres grades de polyéthylène. En Europe, Rompetrol Rafinare a redémarré son usine roumaine de polyéthylène basse densité en 2025 et a livré 26 311 tonnes métriques de polyéthylène basse densité à des clients nationaux et à l'exportation au cours de l'année. Les livraisons de Rompetrol en 2025 se sont réparties à 54 % sur le marché national et à 46 % à l'exportation, de sorte que les commandes internationales constituaient un second débouché presque équivalent. La valeur commerciale de l'unité redémarrée repose donc sur la fidélisation des acheteurs nationaux et le maintien de l'accès aux marchés d'exportation.
La base de fournisseurs en Amérique du Sud comprend l'unité de polyéthylène basse densité de Braskem S.A. à Cubatão, dans l'État de São Paulo, au Brésil. Pour l'ensemble des vapocraqueurs de Braskem au Brésil et en Amérique du Sud, le taux d'utilisation du quatrième trimestre 2025 a baissé par rapport au troisième trimestre en raison d'une réduction de l'approvisionnement en matières premières à São Paulo, de la maintenance de Bahia achevée en janvier 2026 et d'ajustements de production liés à une demande saisonnièrement plus faible. Le Moyen-Orient et l'Afrique comprennent les opérations de Saudi Kayan Petrochemical Company à Jubail, où le polyéthylène basse densité figurait parmi les produits clés contribuant aux revenus du producteur en 2025. Pour l'offre de polyéthylène basse densité de Saudi Kayan, les films d'emballage, les sacs et les contenants alimentaires constituent des débouchés d'application potentiels. Son exposition à l'emballage couvre donc plusieurs formats de produits finis au sein d'une activité pétrochimique plus large.
Cadre Réglementaire et Perspectives
Les juridictions sélectionnées sont comparées du point de vue des transformateurs utilisant du polyéthylène basse densité vierge dans les films agricoles et d'emballage. Les règles lient l'accès commercial aux spécifications des films, à la responsabilité élargie des producteurs (REP) ou au contenu recyclé post-consommation (PCR). Une obligation imposée au fabricant d'emballages crée une exposition différente d'une obligation de collecte imposée à l'utilisateur de films agricoles. Les dates de transition déterminent quand les transformateurs seront soumis à des spécifications de matériaux supplémentaires ou à des exigences administratives.
Tableau Réglementaire
| Facteur de décision | Chine | États-Unis | Allemagne | Brésil | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Autorités locales de réglementation du marché pour la qualité des produits ; autorités agricoles pour l'utilisation et la récupération | CalRecycle en Californie | Zentrale Stelle Verpackungsregister pour l'autorisation REP | Ministère de l'Environnement et du Changement Climatique (MMA) pour l'autorisation des systèmes collectifs | Ministre des Forêts, de la Pêche et de l'Environnement |
| Instruments clés ou orientations | Avis de contrôle des plastiques ; Mesures de gestion des films agricoles ; Projet de révision de la norme obligatoire sur les films de paillage en 2026 avec une période de projet de 12 mois | Règles de la loi californienne SB 54, en vigueur à partir du 1er mai 2026, avec des objectifs jusqu'en 2032 | Procédure d'autorisation du Règlement sur les emballages et les déchets d'emballages (PPWR) pour les emballages non soumis à la participation au système | Décret 12.688/2025 ; les obligations de contenu ont débuté en janvier 2026 pour les grandes entreprises et en juillet 2026 pour les petites et moyennes entreprises | Réglementation sur les sacs porteurs et les sacs plats en plastique, Avis 317 |
| Effet commercial | Film de paillage agricole en polyéthylène d'une épaisseur inférieure à 0,01 mm interdit ; les fabricants tiennent des registres de ventes ; les utilisateurs récupèrent les films agricoles non biodégradables | Les producteurs californiens doivent réduire de 25 % les plastiques à usage unique et utiliser des emballages recyclables ou compostables d'ici 2032 | À partir du 1er janvier 2028, les producteurs concernés devront obtenir une autorisation ZSVR, avec des périodes de transition préalables ; les obligations peuvent être remplies directement ou par l'intermédiaire d'un organisme de responsabilité des producteurs | Les fabricants, importateurs, distributeurs et vendeurs financent la logistique inverse au prorata ; les fabricants et importateurs font face à une obligation de 22 % de contenu recyclé en 2026 et de 24 % en 2027 ; des exemptions de règles spécifiques s'appliquent, les emballages au contact alimentaire étant couverts lorsque la loi autorise le PCR sous la direction du MMA | Les sacs spécifiés doivent contenir au moins 75 % de matériaux recyclés post-consommation à partir de 2025 et 100 % à partir du 1er janvier 2027 ; les personnes ne pouvant pas atteindre le niveau de 2027 peuvent demander une exemption |
| Attractivité actuelle de la politique | Moyenne | Moyenne | Moyenne | Moyenne | Faible |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement | Durcissement | Durcissement | Durcissement |
| Source: Mordor Intelligence | |||||
Les règles produits existantes de la Chine soutiennent une attractivité Moyenne, tandis que son projet de normes 2026 ajouterait des exigences obligatoires pour des types supplémentaires de films de paillage et des performances aux intempéries. Les obligations des producteurs en Californie et les objectifs 2032 soutiennent une évaluation Moyenne avec une orientation de durcissement pour les transformateurs desservant cet État. La note Moyenne de l'Allemagne reflète la préparation administrative associée à l'autorisation pour les emballages hors participation au système à partir de janvier 2028. Les obligations de financement du Brésil soutiennent une note Moyenne, tandis que le minimum de 75 % pour les sacs en Afrique du Sud soutient une note Faible, les deux se durcissant avec leurs augmentations de contenu recyclé prévues en 2027.
Étapes de la Chaîne de Valeur
La capture de valeur est comparée entre l'approvisionnement en éthylène, la fabrication de résine de polyéthylène basse densité et la transformation en aval en films ou en emballages. La résine de polyéthylène basse densité est produite par polymérisation de l'éthylène à haute pression dans des réacteurs autoclave ou tubulaires. Les ventes nationales d'Asia Polymer étaient principalement du polyéthylène basse densité en 2025, tandis que l'éthylène-acétate de vinyle (EVA) était son principal produit d'exportation. Les acheteurs de ces résines comprenaient des transformateurs et des sociétés de négoce, plaçant les ventes de résine avant la vente de films transformés ou d'emballages.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Production d'éthylène | Producteurs d'éthylène tels que LyondellBasell Industries Holdings BV | Ventes d'éthylène | Exposition aux mouvements des prix des matières premières et des résines | Lier les conditions de tarification commerciale aux mouvements des matières premières |
| Polymérisation du polyéthylène basse densité | Producteurs de résine tels que Asia Polymer Corporation et LyondellBasell Industries Holdings BV | Ventes de résine de polyéthylène basse densité | Dépendance aux actifs de réacteurs haute pression | Coordonner la maintenance des réacteurs avec les calendriers de production par grade |
| Transformation en films et emballages | Producteurs de films en polyéthylène tels que Ecoplast Limited ; transformateurs d'emballages aseptiques tels que UFlex Limited | Ventes de films et d'emballages transformés | Adaptation du traitement de la résine aux spécifications des films et des stratifiés | Qualifier les grades de résine pour la voie de transformation sélectionnée |
| Source: Mordor Intelligence | ||||
PTT Global Chemical PLC a déclaré un prix moyen du polyéthylène basse densité de 1 121 USD par tonne métrique en 2025, contre 1 182 USD en 2024.[3] L'écart déclaré entre le polyéthylène basse densité et l'éthylène s'est élargi de 219 USD à 282 USD par tonne métrique sur la même période. La prime de prix de résine déclarée par PTTGC par rapport à l'éthylène a donc augmenté de 63 USD par tonne métrique tandis que son prix du polyéthylène basse densité a baissé de 61 USD par tonne métrique.
Paysage concurrentiel
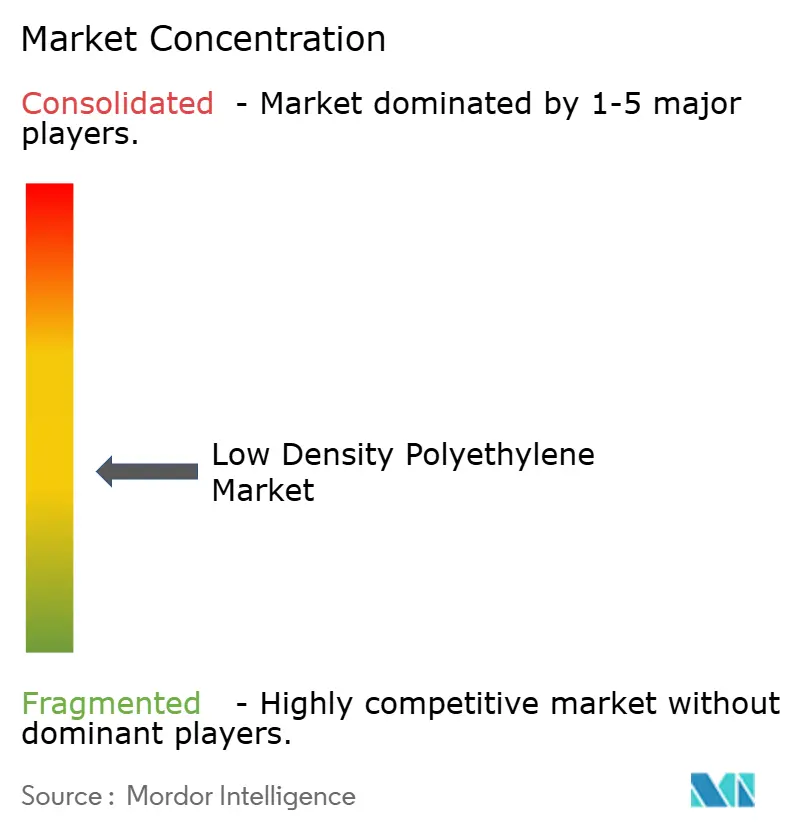
Les principaux acteurs comprennent ExxonMobil Corporation, LyondellBasell Industries Holdings BV, qui fournit des résines de polyéthylène basse densité, Dow, SABIC et China Petrochemical Corporation. ExxonMobil a démarré son complexe de Huizhou, en propriété exclusive, dans la province du Guangdong, en Chine, en 2025, avec 3 lignes de polyéthylène et 2 lignes de polypropylène totalisant plus de 2,5 millions de tonnes métriques de capacité annuelle combinée. Construit comme le premier complexe pétrochimique entièrement détenu par des capitaux étrangers en Chine, l'installation était destinée à répondre à la demande intérieure de polyéthylène et de polypropylène satisfaite par les importations. La base de production locale donne à ExxonMobil une voie de fabrication vers ces acheteurs en complément de l'approvisionnement importé.
La disponibilité des unités de polyéthylène basse densité détermine les alternatives d'approvisionnement ouvertes aux transformateurs au sein du portefeuille polymère plus large d'un grand producteur. Le calendrier de CCFGroup pour le 6 juillet 2026 indiquait que l'unité de polyéthylène basse densité de Sinopec Yanshan Petrochemical en Chine était à l'arrêt depuis le 25 mai 2025. L'unité de l'opérateur nommé avait une capacité annuelle nominale de 380 000 tonnes métriques. Une unité de polyéthylène basse densité à l'arrêt peut créer une ouverture commerciale pour les fournisseurs concurrents dont les actifs en exploitation et les grades constituent une alternative appropriée pour les commandes des transformateurs. Toute commande laissée ouverte lors d'un tel arrêt ne peut être transférée qu'à des producteurs disposant d'une capacité excédentaire de polyéthylène basse densité dans des grades déjà acceptés par les transformateurs.
Les grades de santé spécifiques aux applications et les restrictions sur les emballages de commodité créent des conditions concurrentielles différentes pour les fournisseurs de résine. En novembre 2025, Borouge a lancé le premier polyéthylène basse densité de santé fabriqué aux Émirats arabes unis à Ruwais, en utilisant la technologie Bormed de Borealis pour un grade sans additifs conçu pour les flacons et ampoules de soufflage-remplissage-scellage. À partir du 1er janvier 2030, le Règlement (UE) 2025/40 interdira aux opérateurs de mettre sur le marché de l'UE des emballages groupés en plastique à usage unique encourageant les achats multi-articles au point de vente, à l'exception des emballages nécessaires à la manutention. Pour les fournisseurs, la frontière pertinente est l'usage d'emballage plutôt que le seul polymère. La restriction réduit le débouché pour les films de regroupement et les films rétractables utilisés pour ce groupage de commodité, tout en laissant intacts les emballages groupés nécessaires à la manutention.
Leaders du secteur du polyéthylène basse densité
-
ExxonMobil Corporation
-
LyondellBasell Industries Holdings BV
-
Dow
-
SABIC
-
China Petrochemical Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Polyéthylène Basse Densité Entreprises couvertes dans ce rapport
- Borealis AG
- Braskem S.A.
- Chevron Phillips Chemical Company LLC
- China Petrochemical Corporation
- Dow
- ExxonMobil Corporation
- Formosa Plastics Corporation
- Hanwha Solutions Corporation (Chemical Division)
- INEOS Group
- LG Chem
- LyondellBasell Industries Holdings BV
- Mitsui Chemicals, Inc.
- NOVA Chemicals Corporation
- PetroChina
- PTT Global Chemical PLC
- Qatar Chemical Company Ltd
- Reliance Industries Limited
- Repsol S.A.
- SABIC
- Sumitomo Chemical Co., Ltd.
- TotalEnergies SE
- Versalis S.p.A. (Eni)
- Westlake Corporation
Principales Opportunités pour les Acteurs du Marché
Les opportunités sont comparées pour les fournisseurs de résine de polyéthylène basse densité desservant les transformateurs d'emballages dans le cadre des exigences de l'UE en matière de contenu matériel et de conception. Le Règlement sur les emballages et les déchets d'emballages est applicable depuis le 12 août 2026, avec des obligations de contenu recyclé et de conception selon des calendriers ultérieurs. Constantia Flexibles a mis en service une ligne de films soufflés à 5 couches à Pirk, en Allemagne, en 2025, pour produire des films d'emballage mono-matière à base de polyéthylène. L'ouverture pertinente pour les fournisseurs de polyéthylène basse densité est de soutenir des formulations supplémentaires pour les transformateurs, les preuves matérielles et les performances de conception étant traitées comme des éléments de l'offre de résine.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Résines de polyéthylène basse densité avec intrants post-consommation pour films d'enveloppes | Minima de contenu recyclé applicables de l'UE à partir du 1er janvier 2030, ou 3 ans après l'entrée en vigueur de l'acte d'exécution pertinent, selon la date la plus tardive | Transformateurs de films d'enveloppes non sensibles au contact pour marchandises ordinaires | Qualifier les mélanges d'intrants de polyéthylène basse densité et vérifier le contenu recyclé sur la base applicable par usine et par année | Qualification de la formulation et comptabilisation vérifiée des intrants post-consommation | Fournisseurs de polyéthylène basse densité recyclé et transformateurs de films d'enveloppes |
| Résines de polyéthylène basse densité pour la reconception d'emballages mono-matière | Exigences de l'UE en matière d'éco-conception à partir du 1er janvier 2030, ou 24 mois après l'entrée en vigueur des actes délégués pertinents, selon la date la plus tardive | Transformateurs d'emballages flexibles desservant les produits de grande consommation ordinaires | Développer des grades de polyéthylène basse densité et des structures de films selon les critères de recyclabilité des emballages applicables | Obtenir une évaluation qualifiante de la recyclabilité des emballages | Fournisseurs de résine de polyéthylène basse densité ; transformateurs de films en polyéthylène tels que Constantia Flexibles |
| Offres de résine de polyéthylène basse densité avec intrants matériels documentés | Le calendrier de la Commission prévoit des méthodes de calcul du contenu recyclé d'ici le 31 décembre 2026 | Transformateurs d'emballages préparant des registres d'intrants recyclés | Fournir du polyéthylène basse densité avec des registres de composition des intrants alignés sur les règles de calcul applicables | Vérification des registres d'intrants par rapport aux méthodes des actes d'exécution | Fournisseurs de polyéthylène basse densité disposant de registres de composition matérielle vérifiables |
| Source: Mordor Intelligence | |||||
Le contenu recyclé et la recyclabilité créent des tests de qualification distincts pour une offre de résine de polyéthylène basse densité. La méthodologie de calcul et les critères de conception ont des jalons programmés au 31 décembre 2026 et au 1er janvier 2028, respectivement. Les fournisseurs peuvent donc poursuivre la qualification des transformateurs avant l'application des obligations d'emballage ultérieures, l'ouverture centrale étant dans les formulations de résine soutenues par des données matérielles vérifiables.
Développements industriels récents dans Marché du Polyéthylène Basse Densité
- Août 2026 : Asia Polymer a déclaré des ventes totales de polyéthylène basse densité au premier semestre 2026 de 27 538 tonnes métriques, un niveau record sur 7 ans, et a poursuivi le développement des marchés du revêtement en Chine continentale et en Asie du Sud-Est.
- Août 2026 : Le Règlement de l'UE sur les emballages et les déchets d'emballages a commencé à s'appliquer dans les États membres le 12 août 2026.
- Janvier 2026 : La phase 2 du raffinage et de la pétrochimie de Yulongdao a démarré une unité EVA-polyéthylène basse densité en Chine à la mi-janvier avec une capacité nominale combinée de 300 000 tonnes métriques par an.
Marché du Polyéthylène Basse Densité Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché du polyéthylène basse densité mesure les volumes annuels de résine de polyéthylène basse densité vendus aux transformateurs à l'échelle mondiale, en tonnes. Ces ventes sont classées par forme de produit transformé, secteur d'utilisation finale et région de demande.
Exclusions du périmètre : le polyéthylène linéaire basse densité et la résine de polyéthylène haute densité, la matière première éthylène, la résine d'éthylène-acétate de vinyle et les produits plastiques finis fabriqués avec du polyéthylène basse densité sont exclus.
Aperçu de la Segmentation
- Par type de produit
- Moulage par soufflage
- Films
- Moulage par injection
- Feuilles
- Mousses
- Isolation de fils et câbles
- Par secteur d'utilisation finale
- Agriculture
- Électricité et électronique
- Emballage
- Construction
- Automobile
- Biens de consommation
- Santé et pharmacie
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Vietnam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Turquie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Qatar
- Émirats arabes unis
- Nigéria
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les ensembles de données publiques fournissent des indicateurs pour l'offre de résine et les utilisations en aval qui en dépendent. Des sources publiques illustratives telles qu'Eurostat, qui rapporte les déchets d'emballages plastiques en tonnes métriques, et le Comtrade des Nations Unies, qui enregistre les échanges du code SH 390110 pour le polyéthylène d'une densité inférieure à 0,94 et sert de vérification directionnelle des échanges de résine car cette catégorie douanière n'isole pas le polyéthylène basse densité de tous les grades linéaires, sont complétées par les séries de valeur ajoutée industrielle et manufacturière de la Banque mondiale pour comparer la demande industrielle entre pays et par les rapports de Plastics Europe sur les tendances régionales de production, de transformation, de consommation, d'échanges et de circularité des plastiques.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs et la presse spécialisée réputée peuvent recouper la capacité des producteurs, les arrêts, les développements d'utilisation finale et les conditions du marché. Les sources nommées ne sont pas exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Des entretiens avec des producteurs de résine, des distributeurs, des transformateurs et des responsables des achats ou techniques permettraient de clarifier l'utilisation des grades, les schémas de commande, le taux d'utilisation des capacités et les évolutions de la demande applicative dans les régions mondiales. Des enquêtes structurées auprès des acteurs du marché permettraient de tester les hypothèses des sources secondaires sur les parts de produits, d'utilisateurs finaux et régionales, tandis que des questions de suivi permettraient de résoudre les différences significatives entre les ventes déclarées, la production et les besoins des transformateurs. Lorsqu'une réponse ou une série publique n'est pas disponible, les analystes conserveraient une fourchette documentée et la triangulariseraient avec les indicateurs commerciaux, de capacité et en aval avant de l'utiliser dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | APAC : 45 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le modèle estime les tonnes annuelles mondiales de résine de polyéthylène basse densité vendues aux transformateurs, puis répartit ce total par forme de produit transformé, secteur d'utilisation finale et région de demande. Une vue de la demande descendante est construite à partir de l'activité des films d'emballage et des transformateurs, de l'utilisation des films agricoles, des investissements dans les réseaux et câbles, de la production industrielle, et de la capacité et de l'utilisation déclarées du polyéthylène basse densité. Les indicateurs d'emballage d'Eurostat, l'activité industrielle de la Banque mondiale, les flux commerciaux, les communications des producteurs et les informations publiques sur les projets fournissent des vérifications observables, les données douanières étant traitées uniquement comme un signal directionnel lorsque leur classification de résine est plus large que le polyéthylène basse densité.
L'analyse de scénarios porte la base de volume 2027 jusqu'en 2032 en faisant varier le rythme de la demande d'emballages et industrielle, la substitution de résine, la disponibilité des capacités et la croissance des applications. Les parts de segments sont dérivées des mélanges d'applications déclarés, des communications sur les utilisations finales, des bilans régionaux de production et d'échanges, et des preuves sur les endroits où les transformateurs consomment du polyéthylène basse densité, puis vérifiées de sorte que chaque vue se réconcilie avec le total mondial. Des vérifications ascendantes sélectives comparent les cumuls d'approvisionnement basés sur les ventes ou la capacité des producteurs avec les signaux de demande régionale, et les prix de vente échantillonnés sont utilisés uniquement pour vérifier la cohérence des unités plutôt que pour remplacer le modèle de volume. Lorsque les données locales ou de segment sont manquantes, les analystes utilisent l'indicateur le plus proche disponible, documentent la fourchette et conservent le total descendant comme ancre. Les entretiens et les réponses aux enquêtes permettraient de tester les prévisions au niveau des variables et de remettre en question les hypothèses sur la substitution des applications, l'utilisation et la demande régionale avant la finalisation des estimations.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangularisent l'estimation mondiale par rapport à la production et aux ventes des producteurs, aux flux commerciaux, à l'activité des transformateurs et aux indicateurs indépendants d'utilisation finale, puis examinent les écarts significatifs en vérifiant les unités, la géographie, le calendrier, la définition des grades et les transactions en double des distributeurs. Les anomalies sont résolues par un examen des sources et, lorsqu'un écart significatif subsiste, par un suivi auprès du répondant concerné. Les analystes enregistrent l'explication et effectuent un second examen avant la validation finale. Le modèle est actualisé annuellement, rouvert entre les cycles lorsqu'un événement significatif de capacité, réglementaire ou de demande modifie les perspectives, et soumis à un nouvel examen des sources et des calculs avant la livraison.
Taille du Marché du Polyéthylène Basse Densité selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché du polyéthylène basse densité mesure les volumes annuels de résine de polyéthylène basse densité vendus aux transformateurs à l'échelle mondiale, en tonnes.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs d'emballage d'Eurostat, l'activité industrielle de la Banque mondiale, les flux commerciaux, les communications des producteurs et les informations publiques sur les projets fournissent des vérifications observables, les données douanières étant traitées uniquement comme un signal directionnel lorsque leur classification de résine est plus large que le polyéthylène basse densité.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 29,22 millions de tonnes (2027) | |
| Cabinet de Conseil Mondial A | 25,1 millions de tonnes (2025) | Sur la base de référence 2025, cette estimation est inférieure de 14,1 % à la valeur 2027 de ce rapport de 29,22 millions de tonnes, 2 ans plus tard. Sa base de volume de marché antérieure et sa trajectoire de prévision déclarée impliquent un total d'années intermédiaires plus faible. |
| Cabinet de Conseil Mondial B | 18,3422 millions de tonnes (2024) | Sur la base de référence 2024, cette estimation est inférieure de 37,2 % à la valeur 2027 de ce rapport de 29,22 millions de tonnes, 3 ans plus tard. L'estimation couvre uniquement les applications d'emballage en polyéthylène basse densité, et son année de base antérieure contribue également à un total plus faible. |
Les analystes de Mordor Intelligence triangularisent l'estimation mondiale par rapport à la production et aux ventes des producteurs, aux flux commerciaux, à l'activité des transformateurs et aux indicateurs indépendants d'utilisation finale, puis examinent les écarts significatifs en vérifiant les unités, la géographie, le calendrier, la définition des grades et les transactions en double des distributeurs.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du polyéthylène basse densité et ses perspectives de croissance ?
Le marché est projeté à 29,22 millions de tonnes en 2027 et à 34,57 millions de tonnes en 2032, avec un CAGR de 3,42 % sur la période 2027-2032.
Qu'est-ce qui soutient la demande d'emballages flexibles en polyéthylène basse densité ?
Le commerce électronique soutient la demande de films en polyéthylène basse densité. ABOUT YOU a utilisé 1 020,7 tonnes métriques d'enveloppes sortantes en polyéthylène basse densité au cours de l'exercice 2024/2025.
Quel type de produit en polyéthylène basse densité détient la plus grande part ?
Les films étaient en tête avec 56,58 % du volume total de résine en 2026. L'isolation de fils et câbles est le segment à la croissance la plus rapide, avec un CAGR de 4,1 % sur la période 2027-2032.
Qui sont les principaux fournisseurs de résine de polyéthylène basse densité ?
Les principaux fournisseurs comprennent ExxonMobil Corporation, LyondellBasell Industries Holdings BV, Dow, SABIC et China Petrochemical Corporation.
Qu'est-ce qui freine la demande de polyéthylène basse densité ?
Les coûts des matières premières et la substitution de résine freinent la demande. Le prix contractuel européen de l'éthylène pour la livraison d'avril 2026 a augmenté de 39 % par rapport à mars.
Quelle région est en tête de la demande de résine de polyéthylène basse densité ?
L'Asie-Pacifique détenait 47,77 % du total 2026 et est également la région à la croissance la plus rapide, avec un CAGR de 4,3 % sur la période 2027-2032.