
Taille et part de marché des gants médicaux en latex
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
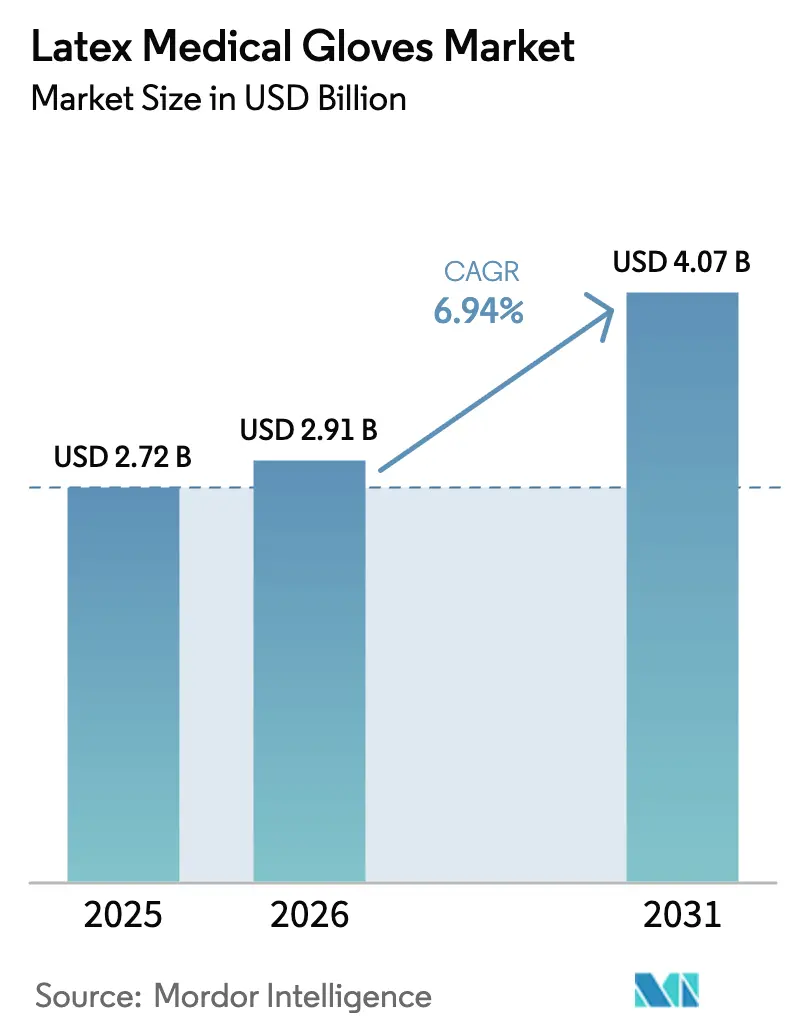
| Taille du Marché (2026) | 2.91 Milliards de dollars |
| Taille du Marché (2031) | 4.07 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.94 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des gants médicaux en latex par Mordor Intelligence
La taille du marché des gants médicaux en latex devrait croître de 2,72 milliards USD en 2025 à 2,91 milliards USD en 2026 et devrait atteindre 4,07 milliards USD d'ici 2031 à un CAGR de 6,94 % sur la période 2026-2031. L'adoption accélérée de formulations sans poudre et sans accélérateur, l'utilisation croissante du double gantage lors des chirurgies à haut risque et le développement rapide des centres de chirurgie ambulatoire dans les marchés émergents d'Asie constituent les principaux catalyseurs de la demande. Du côté de l'offre, les quatre grands acteurs malaisiens restent les leaders en volume, mais les entrants chinois qui construisent des usines au Vietnam et en Indonésie maintiennent les prix de vente moyens à un niveau modéré, contraignant les acteurs établis à se concentrer sur l'efficacité de production et l'approvisionnement durable. Les escalades tarifaires aux États-Unis, les exigences de traçabilité du EUDR en Europe et les recommandations de l'OSHA favorisant les alternatives en nitrile façonnent un environnement réglementaire qui soutient et freine alternativement la consommation de latex. Les investissements dans des lignes à faible teneur en protéines biodégradables et dans des plateformes de distribution basées sur l'IA illustrent la manière dont les fabricants et les distributeurs répondent aux pressions sur les coûts, aux critères de durabilité et aux exigences des hôpitaux en matière de continuité.
Principaux enseignements du rapport
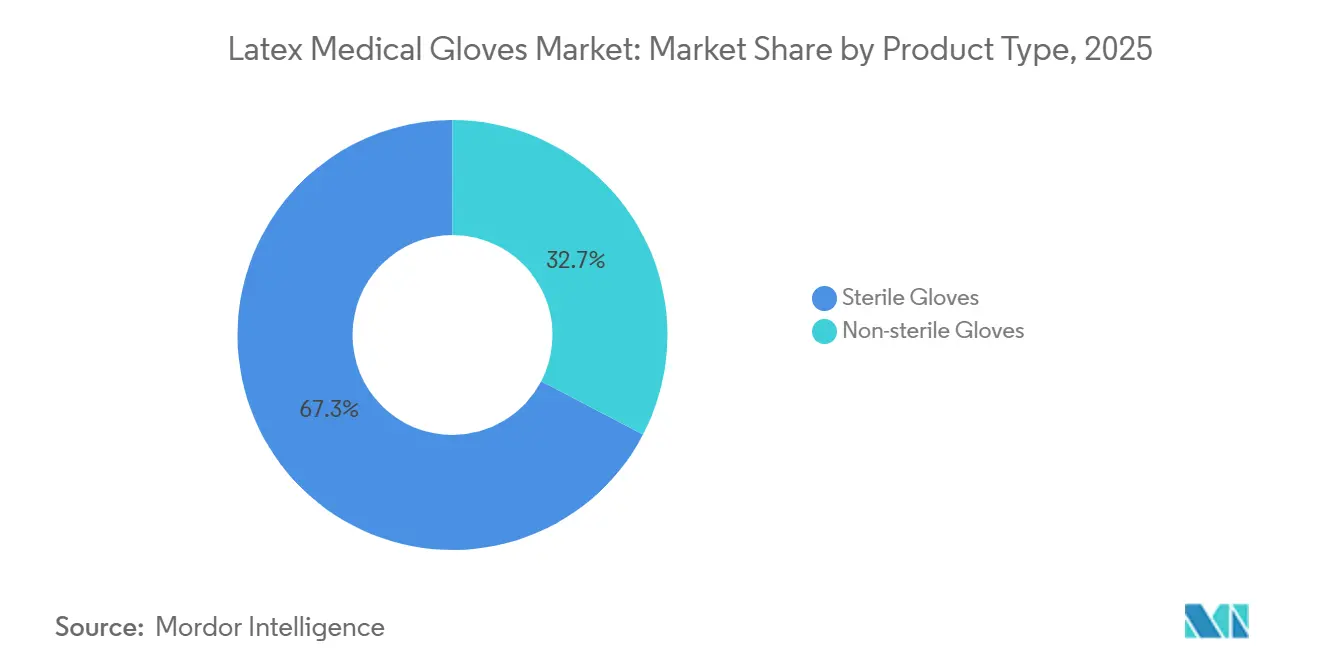
- Par type de produit, les gants stériles ont capté 67,34 % de la part de marché des gants médicaux en latex en 2025 ; les gants non stériles devraient progresser à un CAGR de 7,87 % jusqu'en 2031.
- Par forme, les gants sans poudre ont représenté 70,12 % du chiffre d'affaires en 2025, tandis que les variantes poudrées se réduiront à mesure que les produits sans poudre progresseront à un CAGR de 7,91 % jusqu'en 2031.
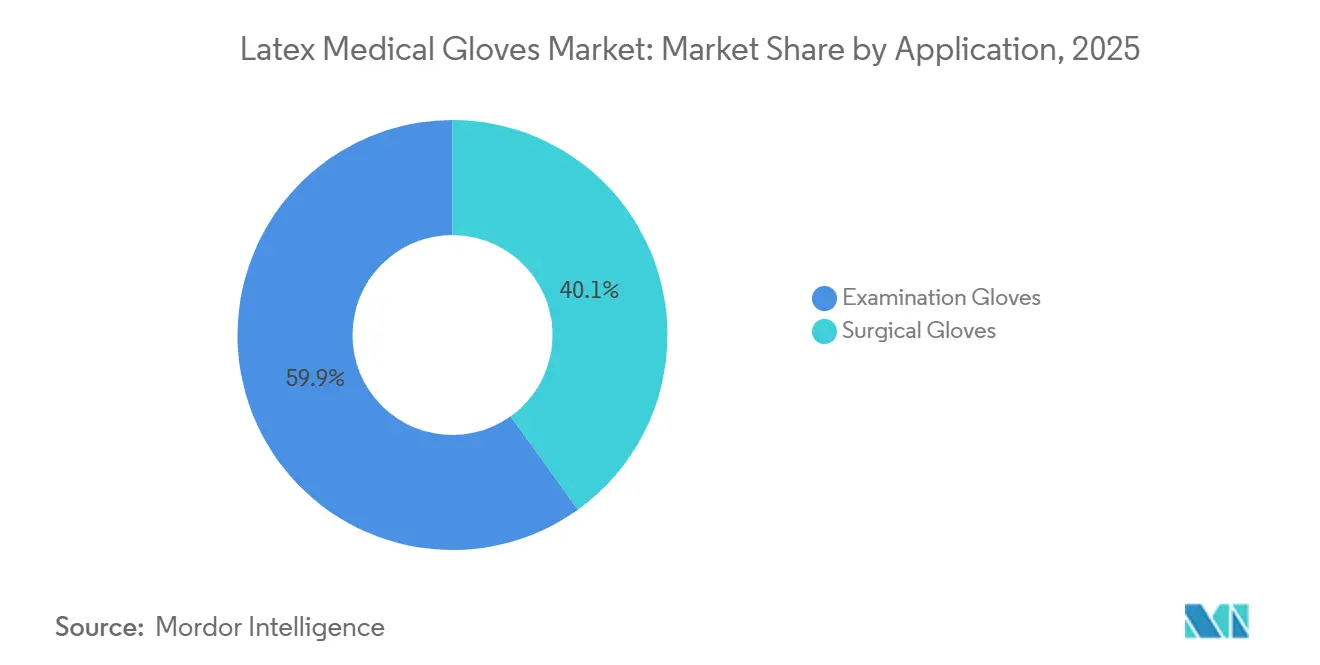
- Par application, les gants d'examen ont représenté 59,91 % de la taille du marché des gants médicaux en latex en 2025, tandis que les gants chirurgicaux se développent à un CAGR de 7,98 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux ont dominé avec 56,66 % de la demande en 2025 ; les cliniques devraient enregistrer la croissance la plus rapide à un CAGR de 7,83 % grâce à l'expansion des centres de chirurgie ambulatoire.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des gants médicaux en latex
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la demande institutionnelle post-pandémique pour les équipements de protection individuelle à usage unique | +1.8% | Mondial, avec une concentration en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Protocoles obligatoires de double gantage lors des chirurgies à haut risque | +1.2% | Amérique du Nord, Europe et marchés APAC avancés (Japon, Corée du Sud, Australie) | Long terme (≥ 4 ans) |
| Réseau de chirurgie ambulatoire en forte croissance dans les marchés émergents d'APAC | +1.5% | Cœur de l'APAC (Inde, Indonésie, Vietnam, Philippines), extension vers le MEA | Moyen terme (2-4 ans) |
| Les 5 premiers équipementiers développant des lignes de latex biodégradable à faible teneur en protéines | +0.9% | Mondial, avec adoption précoce dans l'UE et en Amérique du Nord | Long terme (≥ 4 ans) |
| Contrats de gestion des stocks fournisseurs hospitaliers s'allongeant à 3-5 ans | +0.7% | Amérique du Nord, Europe et certains marchés APAC | Court terme (≤ 2 ans) |
| Incitations aux crédits carbone pour les plantations de caoutchouc naturel | +0.5% | Asie du Sud-Est (Thaïlande, Malaisie, Indonésie) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande institutionnelle post-pandémique pour les équipements de protection individuelle à usage unique
La consommation mondiale de gants s'est normalisée à 357 milliards de pièces en 2024, soit seulement 6 % en dessous du pic de 2021, mais l'excédent de capacité des usines chinoises au Vietnam et en Indonésie maintient les prix de vente moyens à la baisse. Les groupes hospitaliers mettent désormais l'accent sur la résilience de l'approvisionnement, comme en témoigne l'affectation des 6,26 milliards USD levés lors de l'introduction en bourse de Medline à la fabrication nationale et à la logistique prédictive. Le précédent du Projet Airbridge du Département de justice des États-Unis soutient la coordination menée par les distributeurs qui continue de guider les règles d'approvisionnement. Cardinal Health a déclaré une exposition au latex de 491 millions USD en 2024, confirmant la volatilité des matières premières comme risque sur les marges. Les achats anticipés des acheteurs américains avant les hausses tarifaires ont stimulé le chiffre d'affaires de Hartalega fin 2024, mais ont créé un creux de volume début 2025, illustrant comment l'incertitude politique fausse la demande trimestrielle.[1]Département de justice des États-Unis, « Réponse à McKesson Corporation … Lettre d'examen des pratiques commerciales », justice.gov
Protocoles obligatoires de double gantage lors des chirurgies à haut risque
L'incidence des perforations chirurgicales dépasse 30 % avec un gantage simple, et bien que les directives de l'OMS ne rendent pas le double gantage obligatoire, les principaux hôpitaux universitaires l'imposent, entraînant une consommation de gants plus élevée par intervention. Les gants de qualité chirurgicale dotés de systèmes indicateurs de perforation remplacent les gants blancs standard et affichent une prime de 10 à 15 %. Le brevet 2024 de Sri Trang pour le latex à faible teneur en oxyde de zinc réduit la migration des métaux en dessous de 5 mg/kg, ciblant les scénarios chirurgicaux de port prolongé. Les propositions du CMS qui remboursent les gants en nitrile fabriqués aux États-Unis mais pas les gants en latex constituent un frein réglementaire, mais la sensibilité tactile maintient la préférence des chirurgiens pour le latex. À mesure que les hôpitaux affinent leurs indicateurs de contrôle des infections, les gants indicateurs à code couleur s'imposent comme une norme de facto en orthopédie et dans les blocs opératoires de traumatologie.
Réseau de chirurgie ambulatoire en forte croissance dans les marchés émergents d'APAC
Les dépenses de santé en Asie du Sud-Est ont atteint 156,3 milliards USD en 2021 et croîtront de 6 à 10 % par an, les centres de chirurgie ambulatoire gagnant en dynamisme car ils nécessitent 2 à 5 millions USD de capital contre 50 à 100 millions USD pour des hôpitaux complets. La consommation de gants à usage unique par procédure dans les centres de chirurgie ambulatoire reste 40 à 50 % inférieure aux normes de l'OCDE, ce qui indique un potentiel de hausse à mesure que les protocoles opératoires convergent. Les acquisitions par Ansell des actifs d'équipements de protection individuelle de Primus et de Kimberly-Clark sécurisent des portefeuilles de marques et une couverture de distribution essentiels pour la pénétration des centres de chirurgie ambulatoire. Le tourisme médical en ASEAN, dont les projections dépassent 100 milliards USD d'ici 2029, stimulera davantage les volumes de procédures et la demande associée en gants. Les incitations liées à la production en Inde, qui ont réduit la dépendance aux importations de 80 % à 60 % entre l'exercice 2022 et l'exercice 2024, témoignent de l'alignement des politiques soutenant l'adoption locale des gants.
Les 5 premiers équipementiers développant des lignes de latex biodégradable à faible teneur en protéines
La ligne BIOGREEN de Top Glove a atteint 36,7 % de biodégradation en 513 jours, prouvant que la conception écologique peut coexister avec l'intégrité de la barrière. La certification FSC différencie les fournisseurs dans les appels d'offres publics où les critères de durabilité représentent jusqu'à 20 % des scores. Le gant sans accélérateur homologué par la FDA de SHOWA a établi une référence pour les allégations de « faible potentiel de dermatite », élargissant le segment premium. Les données cliniques des hôpitaux thaïlandais montrent que les réactions symptomatiques sont passées de 9,8 % à 1,2 % lorsque des gants sans poudre à faible teneur en protéines remplacent le latex traditionnel, validant la prime de prix. La norme ISO/TS 5462:2024 harmonise désormais les méthodes d'essai, réduisant les coûts de conformité pour les exportateurs et accélérant le déploiement de nouvelles formulations respectueuses de l'environnement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du caoutchouc naturel et chocs d'approvisionnement chez les petits exploitants | -1.1% | Mondial, avec un impact aigu en Asie du Sud-Est (Thaïlande, Malaisie, Indonésie) | Court terme (≤ 2 ans) |
| Passage au nitrile imposé par l'OSHA dans les cliniques ambulatoires américaines | -0.8% | Amérique du Nord, en particulier les établissements ambulatoires et de soins externes aux États-Unis | Moyen terme (2-4 ans) |
| Règles de traçabilité de l'UE augmentant les coûts de conformité pour les importateurs de latex | -0.6% | Europe, avec des répercussions sur les fournisseurs d'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Prolifération des certifications contrefaites sur les canaux de commerce électronique | -0.4% | Mondial, avec une concentration sur les marchés en ligne non réglementés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du caoutchouc naturel et chocs d'approvisionnement chez les petits exploitants
Les marges de Hartalega au premier semestre 2024 se sont réduites même si le chiffre d'affaires a progressé de 39 %, en raison d'un ringgit malaisien plus fort qui a atténué les gains sur les prix de vente moyens et de la flambée des coûts des matières premières pendant la saison d'hivernage. Les petits exploitants qui fournissent 85 % du latex mondial souffrent de pénuries de main-d'œuvre, réduisant la fréquence de saignée, tandis que le vieillissement du parc d'arbres accentue le risque structurel de sous-approvisionnement. Les prix au comptant ont bondi de 15 à 20 % pendant la phase d'hivernage de mai à juillet 2024, ne se détendant qu'après la reprise saisonnière. Bien que Maybank prévoie un assouplissement des coûts, les déficits de replantation signalent une volatilité récurrente jusqu'en 2027. Les consolidations d'usines, telles que la sortie de Hartalega de Bestari Jaya, soulignent un pivot sectoriel vers des sites moins nombreux mais plus efficaces pour absorber les chocs de prix.[2]European Rubber Journal, « Hartalega augmente sa production de gants en caoutchouc dans un contexte de signes de reprise de la demande », european-rubber-journal.com
Passage au nitrile imposé par l'OSHA dans les cliniques ambulatoires américaines
La prévalence des allergies au latex chez les professionnels de santé est de 8 à 12 %, ce qui incite l'OSHA à recommander les gants en nitrile pour le personnel sensibilisé. Le CMS prévoit de rembourser une prime de 0,13 USD par pièce sur les gants en nitrile fabriqués aux États-Unis à partir de janvier 2026, orientant les achats à l'écart du latex. L'usine de nitrile de Supermax en Caroline du Nord atteindra une capacité de 19,2 milliards de pièces d'ici le 2e trimestre 2026, captant la demande redirigée. La production nationale de nitrile ne couvre encore que 0,05 % des besoins américains, mais les incitations politiques modifient la trajectoire de croissance. Les fournisseurs malaisiens peuvent encore combler les lacunes, mais les recommandations de l'OSHA signifient que le marché des gants médicaux en latex pourrait perdre des parts dans les niches ambulatoires américaines sur l'horizon de prévision.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les gants stériles soutiennent les flux de revenus hospitaliers
Les gants stériles ont représenté 67,34 % du chiffre d'affaires 2025, ancrant des contrats à haute valeur ajoutée dans les blocs opératoires. Cette domination sur le marché des gants médicaux en latex reflète les mandats réglementaires exigeant des barrières aseptiques et justifie des prix de vente moyens supérieurs de 0,02 à 0,05 USD à ceux des équivalents non stériles. Les gants non stériles afficheront néanmoins un CAGR de 7,87 % à mesure que les cliniques ambulatoires et les laboratoires de diagnostic se développent, notamment en Asie émergente. Des délais de livraison plus courts de 4 à 6 semaines confèrent aux producteurs de gants non stériles une agilité qui s'est avérée cruciale lors des perturbations pandémiques.
La production stérile nécessite des cycles d'irradiation gamma ou d'oxyde d'éthylène, ajoutant une intensité capitalistique qui favorise les acteurs à grande échelle. Le lancement en 2024 par Sri Trang d'une ligne chirurgicale indique le pivot stratégique vers le segment chirurgical à CAGR de 7,98 %. Les distinctions entre ISO 10282 et ISO 11193 empêchent une substitution facile, préservant les avantages concurrentiels autour des capacités spécialisées. L'examen des pénuries passées montre que les hôpitaux sont réticents à tester des gants stériles de marques inconnues car les responsabilités pour faute professionnelle dépassent 1 million USD par incident, renforçant l'emprise des acteurs établis sur le marché des gants médicaux en latex.


Par forme : les gants sans poudre dominent grâce à la réduction des allergies
Les variantes sans poudre ont capté 70,12 % de part en 2025 et croîtront à un CAGR de 7,91 % jusqu'en 2031, les établissements abandonnant progressivement les alternatives saupoudrées d'amidon de maïs interdites par la FDA pour usage chirurgical en 2016. La production repose sur la chlorination ou des revêtements polymères qui augmentent les coûts de 8 à 12 %, mais ces gants répondent aux critères de faible dermatite prisés par les appels d'offres européens. Les gants poudrés persistent en médecine vétérinaire et dans la restauration, mais céderont progressivement du terrain.
La ligne ElastiCore sans accélérateur de Top Glove et le gant à faible dermatite homologué par la FDA de SHOWA illustrent comment l'innovation produit soutient les primes. Une étude clinique thaïlandaise a montré que les réactions symptomatiques sont passées de 9,8 % à 1,2 % après le passage aux gants sans poudre à faible teneur en protéines, validant les préférences d'achat des hôpitaux. À mesure que les équipes d'approvisionnement rationalisent les références, la simplicité des stocks oriente davantage les volumes vers les gants sans poudre sur le marché des gants médicaux en latex.
Par application : les gants chirurgicaux gagnent du terrain grâce aux mandats de protocoles
Les gants d'examen représentaient 59,91 % des ventes en 2025, mais les gants chirurgicaux devraient les dépasser à un CAGR de 7,98 % à mesure que le double gantage se généralise. Les systèmes à couleur indicatrice augmentent le prix par paire de 10 à 15 %, mais réduisent considérablement le temps de détection des perforations, contribuant aux scores de contrôle des infections que les comités d'achat surveillent de près. Les seuils de performance ISO — résistance à la traction ≥ 24 MPa et allongement ≥ 650 % — élèvent les exigences de fabrication, mais des prix de vente moyens plus élevés de 0,20 à 0,40 USD rendent le segment attractif.
Les gants d'examen, avec des coûts unitaires inférieurs à 0,05 USD dans les contrats à très grand volume, restent essentiels pour le contact de base avec les patients dans les établissements de soins aigus et ambulatoires. Cependant, la substitution au nitrile imposée par l'OSHA menace la part du latex dans les cliniques américaines, même si la préférence mondiale pour la sensibilité tactile maintient la domination du latex ailleurs. Les fabricants se couvrent en maintenant des portefeuilles équilibrés répondant aux normes régionales divergentes au sein du marché des gants médicaux en latex.
Par utilisateur final : les cliniques mènent la croissance tandis que les hôpitaux ancrent les volumes
Les hôpitaux ont consommé 56,66 % des gants en 2025, avec une moyenne de 2 000 à 3 000 paires par lit par an, et s'engagent dans des accords de gestion des stocks fournisseurs de 3 à 5 ans qui garantissent la continuité. Les cliniques, y compris les centres de chirurgie ambulatoire, afficheront un CAGR de 7,83 % jusqu'en 2031, les réseaux des marchés émergents se multipliant en raison de barrières capitalistiques plus faibles. Les laboratoires de diagnostic constituent une base de demande stable mais plus modeste, tandis que les soins à domicile progressent avec le vieillissement démographique.
Le taux de fidélisation de 98 % de Medline et sa flotte MedTrans de 2 000 camions illustrent comment la profondeur de la distribution cimente le choix des fournisseurs, augmentant les coûts de changement pour les hôpitaux. Les centres de chirurgie ambulatoire se concentrent sur le coût par procédure, favorisant les gants de qualité examen sauf si les protocoles chirurgicaux l'imposent autrement. Les segments spécialisés tels que les applications vétérinaires et en salle blanche restent de niche à < 5 % du volume, mais offrent des primes de prix de 20 à 30 % sur le marché des gants médicaux en latex.
Analyse géographique
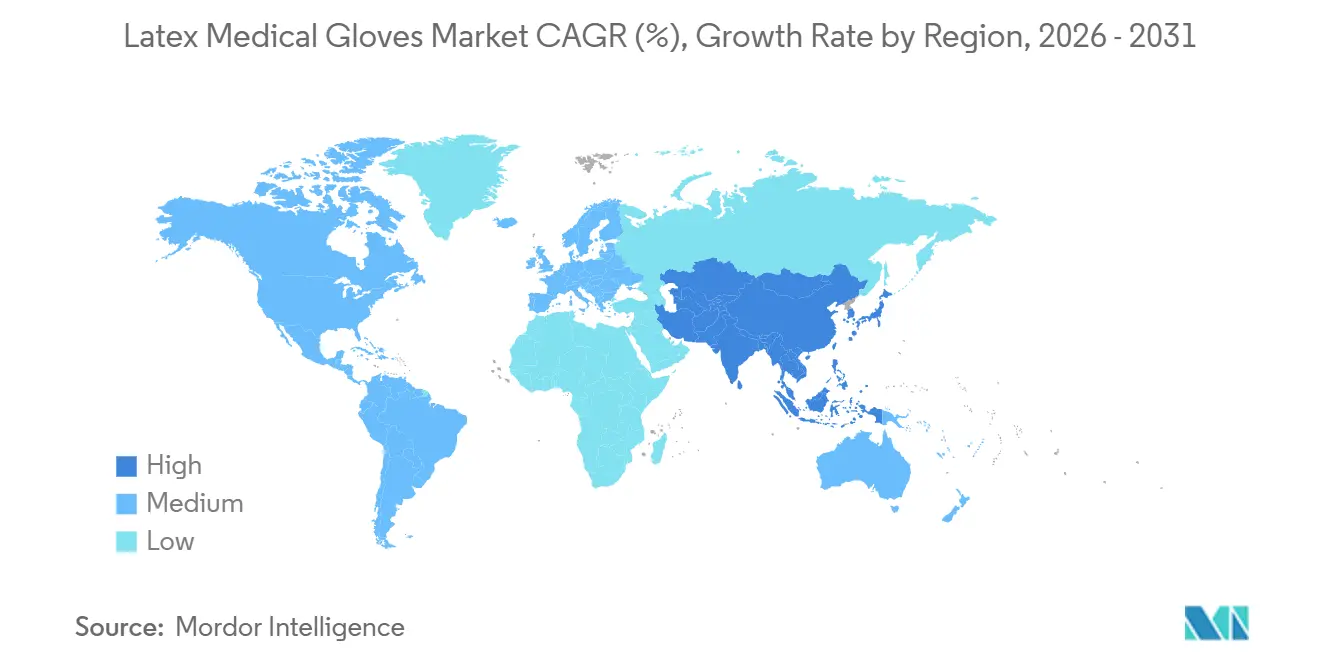
L'Amérique du Nord a conservé 40,01 % de part en 2025, les droits de douane américains sur les gants chinois ayant augmenté de 7,5 % à 50 % et devant atteindre 100 % en 2027, détournant les commandes vers les producteurs malaisiens et thaïlandais. Hartalega a capté environ 13 % de la demande américaine au cours de l'exercice 2026, et ses ventes représentent désormais 53 % du chiffre d'affaires du groupe. Les incitations du CMS pour le nitrile fabriqué aux États-Unis créent une incertitude sur les importations de latex, mais les lacunes d'approvisionnement à court terme garantissent des entrées continues.
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 8,01 %, portée par les 685,4 millions d'habitants de l'ASEAN et les revenus du tourisme médical qui pourraient dépasser 100 milliards USD d'ici 2029. La Malaisie fournit encore 45 % de la production mondiale, mais les stratégies « +1 » chinoises au Vietnam et en Indonésie font face à de nouveaux droits de douane américains de 46 % et 32 % respectivement, annoncés en avril 2025. Les incitations liées à la production en Inde, réduisant la dépendance aux importations à 60 % d'ici l'exercice 2024, signalent une capacité nationale croissante.
L'Europe représente environ un cinquième de la demande ; le EUDR ajoute 0,005 à 0,010 USD par gant pour la traçabilité, favorisant les fournisseurs intégrés verticalement. Le Moyen-Orient et l'Afrique se développeront à un CAGR de 7,2 à 7,5 % grâce à plus de 50 milliards USD d'investissements dans la santé dans les pays du CCG, mais la logistique fragmentée tempère l'adoption des produits premium. L'Amérique du Sud, menée par le Brésil, consomme 5 à 6 % du volume mondial, les appels d'offres publics privilégiant les bas coûts.

Paysage réglementaire
Les gants médicaux en latex sont réglementés comme des dispositifs médicaux sur les principaux marchés, les allégations produits et l'usage prévu déterminant la voie de conformité. Aux États-Unis, la FDA réglemente les gants d'examen pour patients sous 21 CFR 880.6250 et maintient son interdiction des gants d'examen poudrés pour patients et des gants de chirurgien poudrés, ce qui renforce le glissement vers les alternatives non poudrées déjà bien présentes dans les achats. Les normes consensuelles reconnues par la FDA, notamment les spécifications ASTM utilisées pour les gants d'examen en caoutchouc, ainsi que les critères d'acceptation de longue date pour les gants d'examen et de chirurgien, influencent les attentes en matière de qualité et de performance tant pour les importateurs que pour les producteurs nationaux.
En Europe, l'accès au marché est régi par le règlement européen sur les dispositifs médicaux (UE) 2017/745 (MDR). En 2026, la Commission européenne a publié des règles d'exécution en mai 2026 affectant les processus d'évaluation de la conformité et des organismes notifiés, suivies d'une liste mise à jour des normes harmonisées en juin 2026. Les normes internationales façonnent également la planification de la conformité, et la norme ISO 11193-1 (gants médicaux d'examen à usage unique) a franchi le vote et l'approbation du comité pour son projet de norme internationale en date d'août 2025, signalant la poursuite des travaux d'alignement pour les exportateurs vendant sur plusieurs juridictions.
Analyse de la chaîne de valeur
La chaîne de valeur des gants médicaux en latex commence par les matières premières en amont, en particulier le latex de caoutchouc naturel (les petits exploitants fournissant une large part du latex mondial), aux côtés de produits chimiques de formulation tels que l'oxyde de zinc et les agents de vulcanisation, ainsi que l'énergie pour le chauffage et le séchage. En aval intermédiaire, des opérations de trempage à haut débit convertissent le latex en forme de gants à l'aide de moules céramiques, suivies d'un lessivage pour éliminer les résidus de protéines et de produits chimiques, de fours de vulcanisation, et de chloration ou de revêtements polymères pour les finitions non poudrées. Les qualités stériles subissent ensuite des étapes de stérilisation, telles que l'irradiation gamma ou les cycles à l'oxyde d'éthylène, avant l'emballage et la libération qualité par lot.
En aval, les distributeurs mondiaux et les plateformes d'approvisionnement médico-chirurgical acheminent les volumes vers les hôpitaux, cliniques et centres de chirurgie ambulatoire par le biais de contrats à long terme et de programmes de gestion des stocks par le fournisseur. La volatilité récente de la logistique et des intrants a maintenu l'attention sur la continuité et la diversification de l'approvisionnement. En mars 2026, les commentaires du secteur ont mis en lumière le risque de perturbation du transport maritime près du détroit d'Ormuz, ainsi que la pression sur les coûts liée à la pétrochimie pertinente pour les matières premières synthétiques utilisées dans la production de gants. Parallèlement, les organismes sectoriels de l'ASEAN ont renforcé la coordination sur les normes et les pratiques ESG via le protocole d'accord MARGMA et TRGMA annoncé autour de l'IRC 2025. Avec la Malaisie positionnée comme un pôle d'exportation clé (environ 45 % de l'offre mondiale de gants en caoutchouc dans le contexte du rapport), l'exécution du port à l'entrepôt et la documentation de conformité associée sont devenues plus centrales pour la différenciation concurrentielle.
Paysage concurrentiel
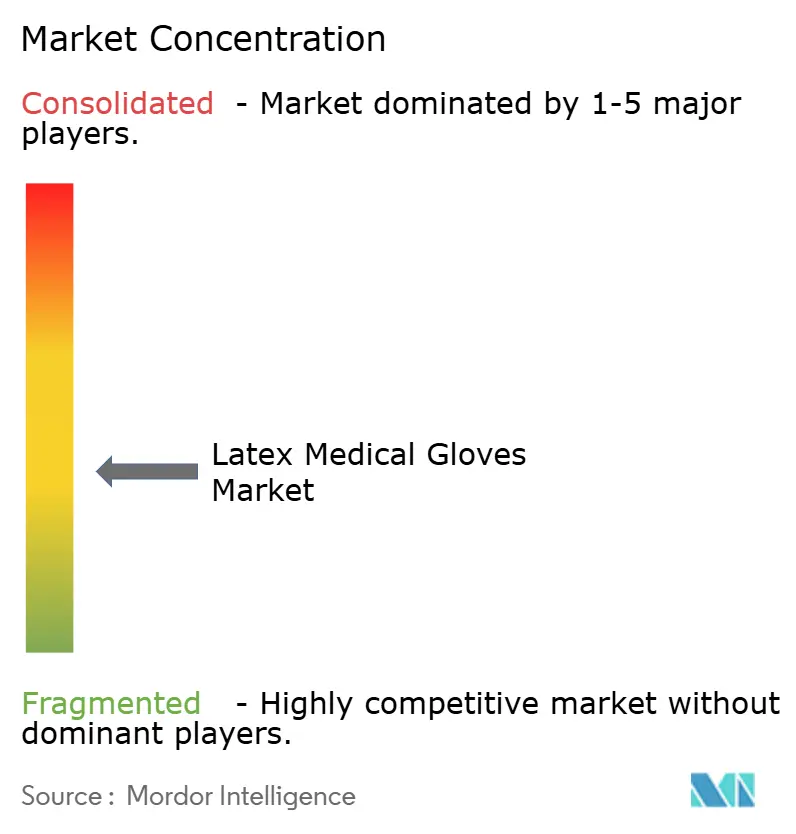
Top Glove, Hartalega, Kossan et Supermax détenaient une part significative en 2023, signalant une concentration modérée alors que les surcapacités de l'ère pandémique déprimaient leur domination combinée. Top Glove commande encore environ 26 % du volume mondial, mais lutte contre des prix de vente moyens plus bas face à la surcapacité chinoise. La mise hors service par Hartalega de Bestari Jaya en 2023 et l'acquisition de terrains pour NGC 1.5 en 2025 reflètent un glissement sectoriel vers des méga-complexes efficaces moins nombreux.
L'acquisition par Ansell des lignes d'équipements de protection individuelle de Kimberly-Clark pour 640 millions USD ajoute Kimtech et KleenGuard, renforçant la pénétration des salles blanches où les marges dépassent celles des gants de commodité de jusqu'à 25 points. Medline exploite l'IA de Microsoft pour affiner les prévisions de demande, s'intégrant plus profondément dans les flux de travail hospitaliers et évinçant les distributeurs plus petits. Les stratégies de propriété intellectuelle, telles que le brevet à faible teneur en zinc de Sri Trang, illustrent comment des améliorations techniques de niche créent un pouvoir de fixation des prix sur un marché des gants médicaux en latex soumis à une pression sur les prix.
Les opportunités de croissance inexploitées résident dans les niches des soins à domicile et vétérinaires, où la consommation par visite est inférieure de 30 à 40 % aux normes hospitalières, offrant un potentiel de hausse des volumes. L'automatisation, l'analyse prédictive et les certifications de durabilité servent de facteurs de différenciation à mesure que la concurrence par les prix s'intensifie.
Leaders du secteur des gants médicaux en latex
Cardinal Health
McKesson Medical-Surgical Inc.
Valutek Inc
SHIELD Scientific
Ansell Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent dans les sous-segments chirurgicaux et spécialisés haut de gamme, où les avantages du latex (sensibilité tactile et ajustement) peuvent être monétisés par des formulations non poudrées, sans accélérateur et à faible teneur en protéines, ainsi que par des systèmes indicateurs de perforation alignés sur les protocoles de double gantage dans les interventions chirurgicales à haut risque. En Europe, la notation des achats qui pondère explicitement la durabilité et la traçabilité accroît la valeur de l'approvisionnement lié au FSC et de la documentation nécessaire pour appuyer une diligence raisonnable de type EUDR dans les chaînes d'approvisionnement en caoutchouc naturel, créant une marge de manœuvre pour les fournisseurs capables de démontrer une traçabilité de plantation à grande échelle.
La diversification géographique et les programmes de productivité axés sur l'automatisation constituent également des réponses visibles à la pression sur les coûts, aux contraintes de main-d'œuvre et à l'incertitude tarifaire, et ouvrent des canaux régionaux supplémentaires pour l'approvisionnement. L'annonce de Supermax en mai 2026 d'investir environ 250 millions de BRL (environ 50 millions d'USD) dans une usine de gants au Parana, au Brésil, d'une capacité de 2,4 milliards de gants par an, illustre une volonté de rapprocher la capacité des marchés finaux et de réduire la dépendance à une seule région. Top Glove a également entamé la planification de son expansion en Thaïlande en juin 2026 avec 14 lignes à double moule pour améliorer l'efficacité face aux contraintes de main-d'œuvre. Avec une capacité mondiale toujours nettement supérieure à la demande en 2026, la différenciation par la préparation à la conformité, les attestations de durabilité et un positionnement de dispositif médical à plus forte valeur reste une voie principale pour gagner des parts de marché dans les portefeuilles axés sur le latex.
Développements récents du secteur
- Mai 2026 : Supermax Corporation Berhad a annoncé un investissement d'environ 250 millions de BRL (environ 50 millions d'USD) pour établir une usine de fabrication de gants médicaux au Parana, au Brésil, avec une capacité installée de 2,4 milliards de gants par an. L'annonce soutient la diversification géographique au-delà de l'Asie du Sud-Est et implique un chemin d'approvisionnement plus court vers les canaux d'Amérique latine et potentiellement d'Amérique du Nord.
- Avril 2026 : McKesson a signé un accord avec Apollo Funds pour créer une participation minoritaire stratégique dans son activité Medical-Surgical Solutions. La transaction met en lumière la restructuration continue du capital dans la distribution, avec des effets d'entraînement potentiels sur l'approvisionnement en marque privée, la couverture contractuelle et les programmes de stocks qui influencent les achats de gants à grande échelle.
- Février 2026 : Ansell a démarré la première ligne de production de son nouveau site de fabrication au Tamil Nadu, en Inde, avec une production référencée à environ 60 millions de paires de gants chirurgicaux par an. La mise en service de la capacité de gants chirurgicaux en Inde soutient l'approvisionnement multiple pour les clients de santé réglementés et améliore la réactivité face à la croissance de la demande régionale et aux exigences des appels d'offres.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les revenus générés par les gants médicaux en latex utilisés dans les établissements de santé, où le latex de caoutchouc naturel est le matériau principal et où le produit est destiné à un usage d'examen ou chirurgical.
Exclusions du périmètre : exclut les gants médicaux non en latex et les gants en latex à usage industriel ou domestique qui ne sont pas destinés à un usage médical.
Aperçu de la segmentation
- Par type de produit
- Gants stériles
- Gants non stériles
- Par forme
- Gants sans poudre
- Gants poudrés
- Par application
- Gants d'examen
- Gants chirurgicaux
- Par utilisateur final
- Hôpitaux
- Cliniques
- Centres de chirurgie ambulatoire
- Laboratoires de diagnostic
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte du marché et construire des repères de volume et de tarification avant de passer à la modélisation. Nous avons examiné des signaux de santé publique et de commerce tels que les orientations des Centers for Disease Control and Prevention, les mises à jour de la FDA sur les dispositifs médicaux et les exigences liées aux gants, et la documentation de l'Organisation mondiale de la santé sur la prévention des infections.
Pour quantifier l'orientation de la demande, nous nous sommes référés à des sources telles que les indicateurs de dépenses de santé de la Banque mondiale, les statistiques commerciales UN Comtrade pour les flux de caoutchouc et de fournitures médicales, et des revues à comité de lecture qui suivent les pratiques de contrôle des infections hospitalières et l'utilisation des gants. Nous avons également utilisé des dépôts d'entreprises et des présentations aux investisseurs pour comprendre les ajouts de capacité, les tendances de marge et la répartition régionale, et nous avons validé certaines hypothèses à l'aide d'abonnements payants pour les données financières d'entreprises et d'une base de données d'importation-exportation au niveau des expéditions. Ces sources sont indicatives, et de nombreux autres documents publics et jeux de données ont également été examinés pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la confirmation des facteurs qui déterminent les volumes d'achat réels et la tarification dans les différentes régions, y compris les retours de fabricants, distributeurs, équipes d'achats hospitaliers et cliniciens qui influencent les spécifications des gants. Nous avons utilisé ces échanges pour tester les hypothèses concernant le passage aux produits non poudrés, la répartition stérile/non stérile, et l'évolution des prix lorsque les coûts du latex brut et les tarifs de fret changent, puis nous avons revérifié les valeurs atypiques par des appels de suivi en APAC, EMEA et Amériques.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 25 % | Dirigeants (CXO) : 16 % | APAC : 44 % |
| Rang intermédiaire : 56 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 35 % |
| Petits acteurs : 19 % | Managers : 50 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'un bassin de demande descendant, où l'activité de soins de santé et les volumes de procédures sont traduits en consommation de gants, puis ajustés en fonction de la part du latex dans les gants médicaux par région. Une fois cette demande formée, nous corroborons les totaux avec des vérifications ascendantes sélectives telles que l'échantillonnage des revenus des fournisseurs, les vérifications des canaux de distribution, et le prix de vente moyen échantillonné multiplié par les volumes d'expédition estimés, ce qui aide à corriger toute hypothèse d'utilisation surestimée.
Les intrants utilisés (à titre d'exemples) comprennent le nombre d'interventions chirurgicales et les tendances des visites ambulatoires, la capacité et l'utilisation des lits d'hôpital, la pénétration des produits non poudrés, la répartition de la consommation stérile/non stérile, et les mouvements de prix moyens liés aux coûts du latex de caoutchouc naturel et aux conditions de fret. Lorsque des lacunes de données apparaissent dans les vérifications ascendantes, nous les combler à l'aide de fourchettes conservatrices issues d'entretiens et de schémas commerciaux documentés, et nous évitons de forcer la précision là où les données sont limitées. Pour la prévision, une analyse de scénarios est appliquée autour de l'utilisation et de la tarification, et la trajectoire finale est alignée sur les avis d'experts les plus cohérents concernant la conformité au contrôle des infections, la normalisation des achats et les ajouts de capacité.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs contrôles afin que le chiffre final reste lié aux signaux de marché observables. Nous comparons les revenus modélisés à des indicateurs indépendants tels que l'orientation commerciale, les annonces de capacité et l'évolution des prix, puis nous examinons tout écart trop important pour être expliqué par des effets de mix ou de devise.
Avant validation finale, les hypothèses et les calculs sont revus par un autre analyste, et les éléments signalés sont soumis aux sources ou aux répondants des entretiens pour clarification. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements majeurs de capacité, des évolutions réglementaires ou des variations brusques des prix des matières premières. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché des gants médicaux en latex selon Mordor Intelligence par rapport à d'autres estimations publiées
Les chiffres de marché publiés pour les gants médicaux en latex ne correspondent souvent pas, même lorsque le nom du sujet semble similaire. L'écart provient généralement de la manière dont chaque éditeur définit le périmètre produit, traite les revenus stériles par rapport aux non stériles, et gère la normalisation des prix entre les régions.
L'écart principal provient du mélange de périmètres, où certaines estimations semblent regrouper des catégories plus larges de gants jetables ou des fournitures hospitalières adjacentes, tandis que Mordor Intelligence ne comptabilise que les gants médicaux en latex et applique ensuite des vérifications de tarification et de mix spécifiques à chaque région (adoption du non poudré et part du stérile) avant de finaliser la valeur de 2025.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,72 milliards d'USD (2025) | |
| Revue sectorielle A | 5,06 milliards d'USD (2025) | Le chiffre est présenté dans un cadre plus large de gants médicaux en latex avec des hypothèses à horizon plus long, et il peut surestimer le bassin adressable si des canaux adjacents à l'industriel ou des catégories d'usage final plus larges sont implicitement inclus. |
| Éditeur sectoriel B | 12,80 milliards d'USD (2024) | Semble mélanger les gants en latex avec des dépenses plus larges d'EPI de santé et de fournitures hospitalières, ce qui inflate le total par rapport à un modèle de revenus limité aux gants, et peut également différer sur le calendrier des devises. |
Le tableau montre que les différences s'expliquent en grande partie par ce qui est comptabilisé et par la manière dont la tarification est normalisée entre les régions et le mix produit. En maintenant le bassin de demande lié aux gants en latex à usage médical et en testant rigoureusement les principaux leviers de mix et de tarification par des entretiens, la taille obtenue reste plus facile à retracer et à reproduire lorsque les hypothèses sont mises à jour.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des gants médicaux en latex ?
Le marché s'élève à 2,91 milliards USD en 2026 et devrait atteindre 4,07 milliards USD d'ici 2031.
À quelle vitesse la demande mondiale devrait-elle croître ?
La demande devrait augmenter à un CAGR de 6,94 % jusqu'en 2031, portée par les contrats hospitaliers, l'expansion des centres de chirurgie ambulatoire et l'innovation en matière de durabilité.
Quelle région offre l'opportunité de croissance la plus rapide ?
L'Asie-Pacifique est en tête avec un CAGR de 8,01 % grâce au tourisme médical et à l'expansion rapide des centres de chirurgie ambulatoire dans les économies de l'ASEAN.
Pourquoi les gants sans poudre gagnent-ils des parts de marché ?
Les acheteurs institutionnels préfèrent le latex sans poudre et sans accélérateur car il minimise les réactions d'hypersensibilité et est conforme aux interdictions de la FDA sur les gants chirurgicaux poudrés.
Comment les politiques tarifaires américaines affectent-elles les stratégies d'approvisionnement ?
Des droits de douane allant jusqu'à 100 % sur les gants chinois et de 24 à 36 % sur certains fournisseurs d'Asie du Sud-Est orientent les achats vers les producteurs malaisiens et thaïlandais à court terme.
Quel rôle joue la durabilité dans les décisions d'achat ?
La certification FSC, la biodégradabilité et la conformité au EUDR influencent désormais jusqu'à 20 % de la notation des appels d'offres dans les marchés publics européens, favorisant les fournisseurs dotés de programmes de traçabilité robustes.
Dernière mise à jour de la page le:



