
Taille et parts du marché des voitures d'occasion au Kenya
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.28 Milliards de dollars |
| Taille du Marché (2026) | 1.32 Milliards de dollars |
| Taille du Marché (2031) | 1.54 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.17 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des voitures d'occasion au Kenya par Mordor Intelligence
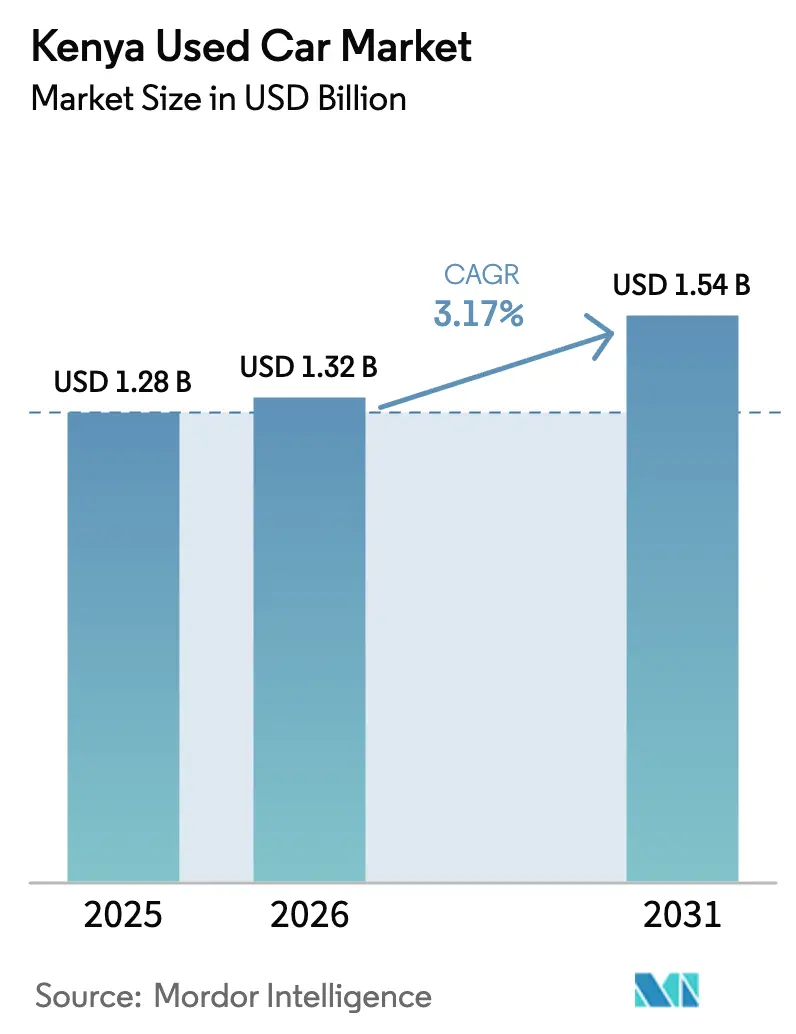
La taille du marché des voitures d'occasion au Kenya devrait passer de 1,28 milliard USD en 2025 à 1,32 milliard USD en 2026 et devrait atteindre 1,54 milliard USD d'ici 2031, avec un TCAC de 3,17 % sur la période 2026-2031. La migration des consommateurs vers les plateformes en ligne, la prédominance des importations japonaises avec conduite à droite et les limites d'âge réglementaires façonnent les tendances de la demande et les stratégies des concessionnaires. Bien que les concessionnaires informels traditionnels dominent encore les ventes de véhicules, les circuits organisés gagnent régulièrement du terrain, portés par de meilleures options de financement et une conformité réglementaire plus rigoureuse qui renforce la confiance des acheteurs. L'intérêt pour les véhicules hybrides et électriques est en hausse, soutenu par les objectifs gouvernementaux et un nombre croissant de véhicules électriques immatriculés. Le Japon demeure la principale source d'importations de véhicules, maintenant l'approvisionnement malgré les limites d'âge plus strictes introduites par le Kenya. La stabilité des conditions monétaires aide les concessionnaires à gérer leurs coûts et à planifier leurs stocks plus efficacement, en particulier sur les marchés fortement dépendants des importations.
Points clés du rapport
- Par type de véhicule, les berlines compactes ont capté 42,36 % des parts du marché des voitures d'occasion au Kenya en 2025, tandis que les SUV et les monospaces ont enregistré la croissance la plus rapide avec un TCAC de 4,44 % jusqu'en 2031.
- Par type de vendeur, les concessionnaires non organisés détenaient 62,63 % des parts du marché des voitures d'occasion au Kenya en 2025, tandis que les circuits organisés ont enregistré la croissance projetée la plus élevée avec un TCAC de 5,04 % jusqu'en 2031.
- Par type de carburant, les modèles à essence étaient en tête avec une part de 72,71 % de la taille du marché des voitures d'occasion au Kenya en 2025 ; les véhicules hybrides et électriques progressent à un TCAC de 8,61 % jusqu'en 2031.
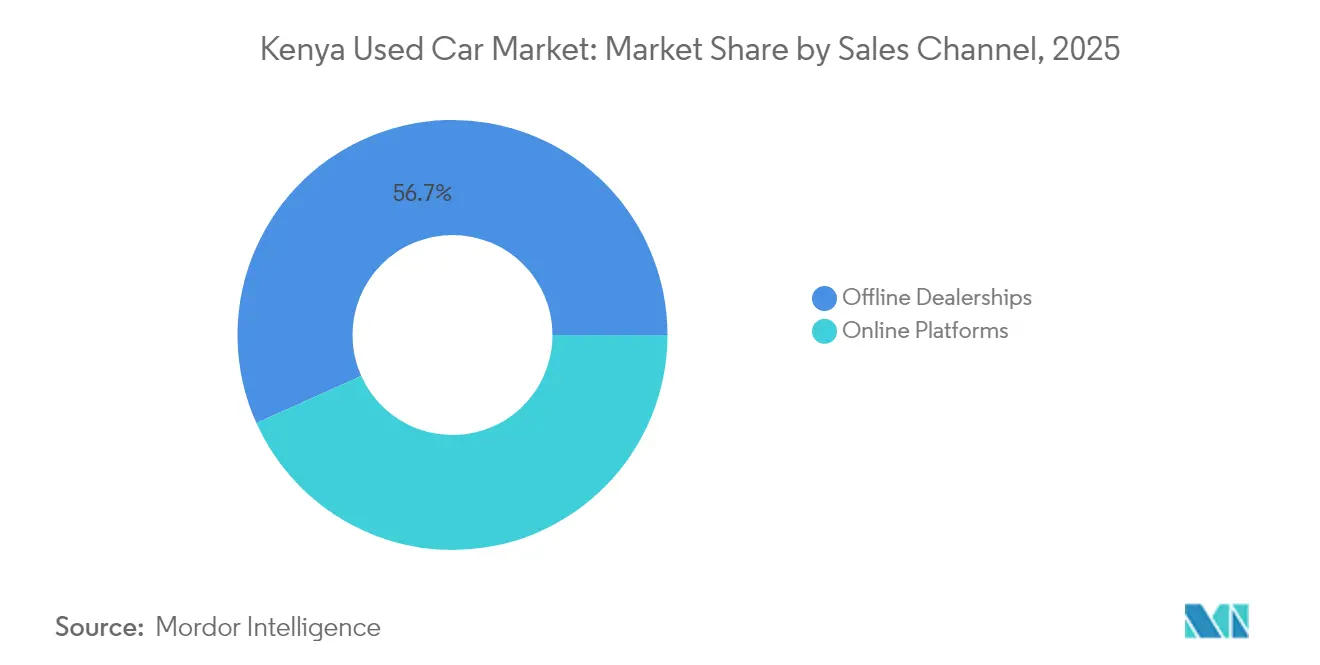
- Par canal de vente, les concessionnaires hors ligne ont conservé une part de 56,72 % en 2025, mais les plateformes en ligne devraient croître à un TCAC de 8,14 % jusqu'en 2031.
- Par âge du véhicule, la tranche 5 à 8 ans représentait 50,73 % de la taille du marché des voitures d'occasion au Kenya en 2025, mais le segment 0 à 3 ans devrait s'élargir à un TCAC de 5,55 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des voitures d'occasion au Kenya
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence de la classe moyenne pour les importations d'occasion abordables | +0.8% | Nairobi, Mombasa, Kisumu | Moyen terme (2 à 4 ans) |
| Plateformes B2C en ligne et prêts automobiles via les technologies financières élargissant l'accès | +0.6% | Centres urbains, villes secondaires | Court terme (≤ 2 ans) |
| Hybrides à conduite à droite importés du Japon réduisant les coûts de possession | +0.5% | National, adoption précoce dans les villes | Moyen terme (2 à 4 ans) |
| Flottes de covoiturage et de livraison stimulant la demande à faible dépense d'investissement | +0.4% | Nairobi, Mombasa, Nakuru, Eldoret | Court terme (≤ 2 ans) |
| Flottes d'entreprises remises à neuf provenant d'Afrique de l'Est entrant sur le marché | +0.3% | Distribution depuis les pôles régionaux | Long terme (≥ 4 ans) |
| Fenêtre de réexportation en franchise de droits via la zone de libre-échange de Mombasa stimulant les flux commerciaux | +0.2% | Commerce transfrontalier côtier | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La classe moyenne sensible aux prix privilégiant les importations d'occasion
Les immatriculations de véhicules neufs ont reculé à mesure que davantage d'acheteurs se tournaient vers des voitures d'occasion mieux adaptées à des budgets ménagers plus serrés. L'inflation a réduit le revenu disponible, faisant des importations d'occasion fiables — principalement en provenance du Japon — une alternative attrayante. Bien que les véhicules neufs supportent une lourde charge fiscale, une grande partie de ce coût est absorbée avant leur entrée sur le marché de l'occasion, améliorant ainsi l'accessibilité financière. Ces dynamiques reconfigurent les préférences des consommateurs et renforcent le rôle des véhicules d'occasion pour répondre aux besoins de mobilité. Les plans d'assurance automobile mensuels introduits par CIC Insurance ont abaissé les barrières à l'entrée en matière de possession, élargissant l'accessibilité pour les revenus moyens. Il en résulte un volume de transactions stable pour les voitures d'occasion, même lorsque les ventes de véhicules neufs reculent.
Expansion des flottes de covoiturage et de livraison exigeant des véhicules à faible dépense d'investissement
Uber compte 363 000 usagers actifs au Kenya, créant un besoin constant de véhicules rentables et durables[1]« Fiche d'information sur l'Afrique 2025 », Uber Technologies, uber.com. Les ajustements tarifaires de 10 à 20 % en 2024 ont amélioré les marges des conducteurs, les incitant à acquérir des véhicules pour exercer leur activité sur la plateforme. Le plafonnement de la commission de la NTSA à 18 % protège davantage le revenu net et stimule la croissance des flottes. Les règles d'âge de 2009 et plus à Nairobi correspondent à la tranche idéale des modèles importés âgés de 8 à 15 ans, maintenant la pertinence des unités plus anciennes. L'expansion parallèle du commerce électronique alimente la demande de camionnettes et de fourgonnettes, reliant la croissance de la logistique au marché des voitures d'occasion au Kenya.
Offre croissante de flottes d'entreprises remises à neuf provenant d'Afrique de l'Est
Les grandes organisations d'Afrique de l'Est renouvellent leurs flottes plus tôt pour atteindre leurs objectifs ESG, libérant des stocks bien entretenus dans des ventes aux enchères régionales concentrées au Kenya. Les importateurs remettent ces unités à neuf et les commercialisent à nouveau avec un historique de kilométrage limité, séduisant les acheteurs à la recherche d'alternatives fiables aux importations japonaises à kilométrage élevé. Le statut de pôle d'évaluation du Kenya permet aux remetteurs à neuf de s'approvisionner en pièces détachées rapidement et en grande quantité, réduisant les délais d'exécution. Cette tendance alimente un pipeline de stocks de qualité qui différencie les concessionnaires organisés de leurs concurrents informels.
Fenêtre de réexportation en franchise de droits via la zone de libre-échange de Mombasa
Trois nouvelles zones de traitement des exportations à Bonje, Bombululu et Mavoko, déclarées en février 2023, accordent des avantages en franchise de droits dont les importateurs tirent parti pour préparer les véhicules à la réexportation vers l'Ouganda et la Tanzanie[2]« Expansion des ZTE au Kenya », CNUCED, unctad.org. Ce mécanisme réduit le coût total rendu pour les acheteurs en transit et positionne le Kenya comme le centre de dédouanement de l'Afrique de l'Est. Bien que sa contribution soit modeste, cette fenêtre diversifie les sources de revenus des concessionnaires confrontés aux contraintes nationales de limite d'âge, renforçant les perspectives de croissance à long terme du marché des voitures d'occasion au Kenya.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Proposition de limite d'âge à 5 ans sur les importations | -0.7% | National | Court terme (≤ 2 ans) |
| Contrôles d'émissions plus stricts et application de la norme Euro-4 | -0.5% | National, accent sur le port de Mombasa | Moyen terme (2 à 4 ans) |
| Dépréciation monétaire augmentant les coûts CAF des véhicules | -0.3% | Zones dépendantes des importations | Court terme (≤ 2 ans) |
| Assemblage CKD chinois à faible coût érodant la demande de voitures d'occasion | -0.2% | Marchés urbains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contrôles d'émissions plus stricts et application imminente de la norme Euro-4
L'alignement à venir sur les normes environnementales régionales limitera l'importation de moteurs plus anciens et moins efficaces, augmentera les exigences d'inspection et prolongera les délais de dédouanement aux principaux points d'entrée comme le port de Mombasa. La mise en conformité des véhicules limites pourrait s'avérer coûteuse, rendant certains modèles inaccessibles financièrement. Cependant, les véhicules respectant les nouvelles normes conserveront probablement une valeur de revente plus élevée, ce qui pourrait entraîner un rééquilibrage du marché en faveur de ceux disposant d'attestations environnementales vérifiées.
Assemblage CKD chinois à faible coût érodant l'attrait des voitures d'occasion
En collaboration avec des concessions liées à Toyota, BYD a réalisé une entrée significative sur le marché en lançant plusieurs modèles. Ces offres présentent des avantages concurrentiels, notamment des garanties attrayantes et des options de financement. Malgré le retrait des incitations fiscales locales pour les véhicules assemblés, les économies d'échelle de BYD pourraient maintenir son avantage tarifaire. À mesure que de nouvelles voitures électriques deviennent disponibles à des prix comparables aux importations d'occasion, les préférences des acheteurs évolueront probablement. Cela est particulièrement vrai pour ceux qui privilégient la fiabilité à long terme, ce qui pourrait transformer la demande au sein des segments cruciaux du marché des voitures d'occasion.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : les berlines compactes en tête malgré la dynamique des SUV
Les berlines compactes représentaient 42,36 % du marché des voitures d'occasion au Kenya en 2025, soulignées par les modèles Toyota Vitz et Honda Fit qui s'adaptent aux contraintes de stationnement urbain et aux coûts d'exploitation réduits. Les SUV et les monospaces affichent un TCAC de 4,44 % jusqu'en 2031, portés par la hausse du revenu disponible et des préférences aspirationnelles qui stimulent la demande pour une sécurité et une polyvalence perçues. Les berlines conservent leur attrait auprès des flottes d'entreprises qui privilégient l'esthétique formelle, tandis que l'adoption des véhicules utilitaires légers suit la production agricole et la demande de distribution liée au commerce électronique.
Les véhicules utilitaires légers, menés par les Toyota Hilux et Isuzu D-Max, bénéficient de la disponibilité des pièces et d'un châssis robuste adapté aux itinéraires logistiques en terrain mixte. Les entrants chinois offrent des prix d'affichage plus bas, mais font face au scepticisme quant à la valeur de revente et à la couverture des services après-vente. Les améliorations continues des infrastructures élargissent les itinéraires de livraison, se traduisant par une demande incrémentale de camionnettes et de fourgonnettes sur l'ensemble du marché des voitures d'occasion au Kenya.


Par type de vendeur : la domination des acteurs non organisés face à la disruption numérique
Le segment non organisé détenait une part de 62,63 % en 2025, tirant parti de frais généraux minimaux et de liens d'approvisionnement directs avec le Japon. Cependant, le TCAC prévisionnel de 5,04 % des concessionnaires organisés reflète les gains issus des programmes de garantie, du financement structuré et des avantages de conformité qui séduisent les acheteurs averses au risque. Les obligations de retenue à la source sur les plateformes numériques imposent une plus grande transparence, poussant les opérateurs informels soit à se formaliser, soit à perdre leur visibilité en ligne.
Les banques préfèrent régulièrement les garanties des concessionnaires enregistrés, orientant le crédit vers les acteurs organisés et renforçant leur pouvoir d'achat de stocks. Pendant ce temps, les concessionnaires non organisés conservent une agilité dans la négociation des prix et peuvent s'approvisionner rapidement en modèles de niche, restant ainsi pertinents sur le marché des voitures d'occasion au Kenya, même à mesure que la disruption numérique s'intensifie.
Par type de carburant : la domination de l'essence face à l'accélération des hybrides
Les unités à essence représentaient 72,71 % du volume de 2025, soutenues par une large infrastructure de ravitaillement en carburant et une maintenance simple. Les véhicules hybrides et électriques, enregistrant un TCAC de 8,61 %, gagnent en élan grâce aux plaques vertes de la politique provisoire de mobilité électrique et aux éventuelles incitations douanières. Le diesel reste indispensable pour les besoins de longue distance et à couple élevé, mais fait face à des défis d'image auprès du public en matière d'émissions.
Les importations de Toyota Prius et Honda Insight bénéficient d'un marché de l'entretien après-vente mature, minimisant le risque de pénurie de pièces. La taille du marché des voitures d'occasion au Kenya pour les hybrides devrait croître parallèlement au déploiement des infrastructures de recharge et à la volatilité soutenue des prix des carburants qui amplifie les économies opérationnelles.
Par canal de vente : les plateformes numériques défient les concessionnaires traditionnels
Les concessionnaires hors ligne ont conservé une part de 56,72 % en 2025, car de nombreux acheteurs attachent de l'importance à l'inspection physique et à la remise immédiate du véhicule. Pourtant, les circuits en ligne, en expansion à un TCAC de 8,14 %, agrègent les stocks de plusieurs concessionnaires et intègrent un financement qui comprime les coûts de recherche des consommateurs. L'émission numérique de plaques d'immatriculation par la NTSA, reprise en mai 2025, réduit le risque de fraude et s'articule avec les processus de vérification en ligne.
Les concessionnaires expérimentent des modèles hybrides où les annonces sont générées en ligne, mais les transactions finales se concluent dans les showrooms, préservant ainsi la composante expérientielle. Le marché des voitures d'occasion au Kenya bénéficie d'une transparence accrue qui limite les distorsions de prix et élargit la portée géographique pour les acheteurs comme pour les vendeurs.
Par âge du véhicule : la préférence pour les véhicules d'âge intermédiaire évolue vers des modèles plus récents
Les véhicules âgés de 5 à 8 ans représentaient 50,73 % des transactions de 2025, offrant un équilibre entre les économies sur la dépréciation et une fiabilité acceptable. La tranche 0 à 3 ans affiche un TCAC de 5,55 % alors que les plafonds d'âge à huit ans forcent les importateurs à se positionner sur des gammes supérieures et que les banques proposent des durées plus longues sur les nouvelles garanties. Les véhicules de plus de huit ans perdent leur éligibilité à l'importation, mais continuent à circuler sur le marché intérieur, renforçant l'activité de revente à plusieurs niveaux au sein du marché des voitures d'occasion au Kenya.
Les normes de covoiturage s'alignent étroitement sur les véhicules âgés de 8 à 15 ans, soutenant la demande même lorsque les restrictions à l'importation se renforcent. Les structures de financement lient de plus en plus la durée du prêt à l'âge du véhicule, orientant les consommateurs vers des actifs plus récents et soutenant la conservation de la valeur résiduelle pour les prêteurs.
Analyse géographique
Le Kenya est la principale porte d'entrée des véhicules en Afrique de l'Est, le port de Mombasa traitant la grande majorité des importations japonaises à conduite à droite. Les comtés côtiers du marché des voitures d'occasion au Kenya bénéficient d'un accès direct aux services de dédouanement et aux incitations des zones commerciales qui réduisent le coût total rendu. Nairobi, le pôle économique du pays, concentre une rotation commerciale à haute fréquence et accueille la plus grande agrégation de demande de covoiturage, stimulant le renouvellement continu des stocks de véhicules d'âge intermédiaire.
Les régions intérieures comme Eldoret et Nakuru affichent un appétit croissant à mesure que les améliorations des infrastructures améliorent la connectivité, permettant aux concessionnaires d'étendre les chaînes d'approvisionnement au-delà des corridors traditionnels côte-capitale. L'Ouganda et la Tanzanie dépendent du Kenya pour les réexportations, bien que des règles de limite d'âge variables créent des fenêtres de prix différentielles. Les installations de zone de traitement des exportations à Bonje et Bombululu permettent aux importateurs d'entreposer des unités en franchise de droits avant la distribution, amplifiant le rôle du Kenya en tant que centre de distribution régional.
La capacité d'assemblage naissante de l'Éthiopie annonce une future concurrence en matière d'approvisionnement, mais l'héritage du Kenya en matière d'expertise du marché de l'entretien après-vente, d'intégration des services financiers et de transparence réglementaire soutient une domination durable. La monnaie mobile et les services bancaires sans agence facilitent les transactions transfrontalières, raccourcissant les délais de règlement pour les acheteurs ougandais et tanzaniens effectuant leurs achats via les plateformes en ligne kenyanes. Cette attractivité régionale constitue un amortisseur face aux fluctuations cycliques nationales et renforce la stabilité à long terme du marché des voitures d'occasion au Kenya.
Paysage réglementaire
Le Kenya réglemente les importations de véhicules d'occasion via les exigences du Kenya Bureau of Standards (KEBS) et les procédures douanières administrées par la Kenya Revenue Authority (KRA). À partir du 1er janvier 2026, les véhicules d'occasion importés devront respecter la limite d'âge de huit ans (2019 ou plus récent) et être conformes à la norme KS 1515:2000, la configuration à conduite à droite (RHD) restant une condition essentielle d'éligibilité à l'importation.
La conformité est assurée par une inspection avant expédition (PSI) obligatoire, réalisée par des agents désignés par le KEBS, qui délivrent un Certificate of Roadworthiness (CoR), tandis que la KRA applique les principales taxes et droits douaniers, notamment les droits d'importation (25 %), la TVA (16 %), les frais de déclaration d'importation (3,5 %) et la taxe de développement ferroviaire (2 %). Ces règles renforcent la nécessité d'une documentation précise et d'une préparation à l'inspection, en particulier pour le dédouanement via les corridors logistiques liés à Mombasa.
Analyse de la chaîne de valeur
La chaîne de valeur des véhicules d'occasion au Kenya débute par l'approvisionnement à l'étranger, principalement au Japon pour les unités RHD, puis se poursuit par la conformité pré-export via des agents PSI désignés par le KEBS, qui délivrent le Certificate of Roadworthiness. Les véhicules passent ensuite par le dédouanement et le paiement des taxes via les procédures de la KRA, suivis de la logistique portuaire et intérieure qui achemine les unités vers la remise en état, l'évaluation et la distribution au détail. L'immatriculation et la conformité à l'usage routier sont liées aux structures nationales de gouvernance des transports (notamment la NTSA), qui influencent la confiance des acheteurs et les délais entre le dédouanement et la vente.
En aval, la chaîne distingue les revendeurs non organisés des circuits organisés qui combinent garantie et financement. Les programmes de véhicules d'occasion certifiés tels qu'Automark (CFAO Mobility Kenya) recourent à une inspection et à un reconditionnement structurés pour standardiser la qualité, tandis que les places de marché numériques telles qu'Autochek associent les annonces au financement et au support après-vente, resserrant ainsi la boucle de rétroaction entre la demande de détail et l'approvisionnement en stocks. Les prestataires de services d'inspection, d'évaluation et de maintenance ainsi que les groupes sectoriels, notamment la Kenya Auto Bazaar Association et la Motor Assessors Association of Kenya, contribuent à maintenir les véhicules importés conformes et en état de rouler sur plusieurs cycles de revente.
Paysage concurrentiel
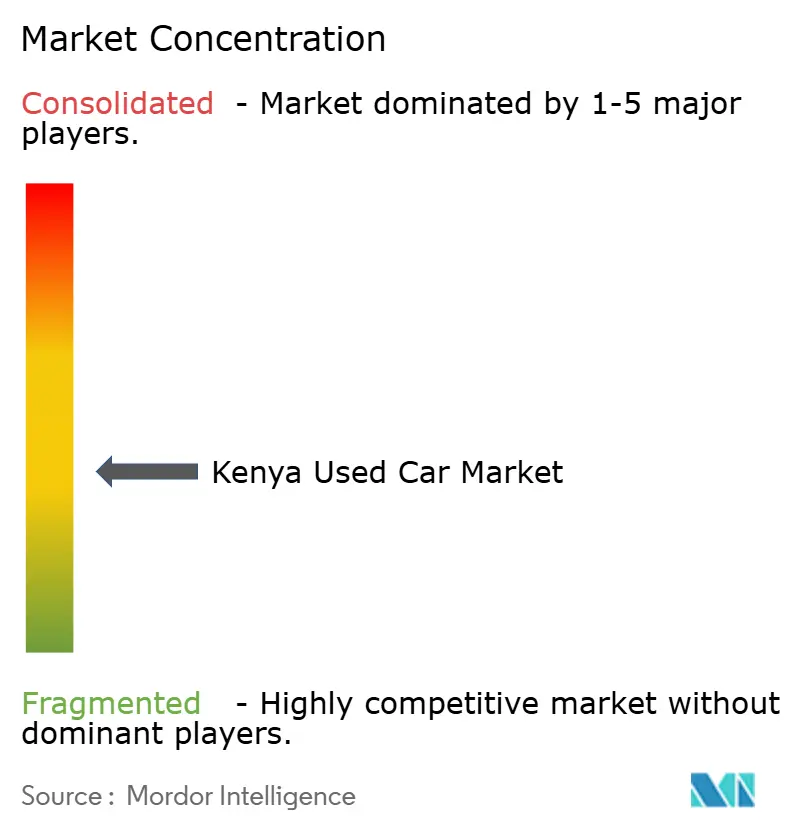
La concurrence sur le marché reste fragmentée. La consolidation de Cheki Kenya par Autochek illustre les avantages d'échelle numérique, notamment les outils de tarification basés sur l'IA qui informent les budgets des acheteurs et les stratégies de planification des stocks des concessionnaires. La fermeture de CMC Motors Group en janvier 2025 révèle la vulnérabilité des distributeurs historiques incapables de pivoter rapidement vers des modèles axés sur les voitures d'occasion ou de faire face aux coûts de conformité.
Les acteurs organisés mettent l'accent sur les garanties, les normes de remise à neuf et l'automatisation des documents pour se différencier. Les importateurs non organisés misent sur les prix inférieurs et la rotation rapide, mais font face à un contrôle de plus en plus intense dans le cadre de la validation KEBS et de la numérisation des plaques de la NTSA. Le partenariat de BYD avec des concessions affiliées à Toyota introduit un nouveau concurrent capable de proposer de nouveaux véhicules électriques à des prix proches des hybrides de dernière génération, pouvant potentiellement reconfigurer les comparaisons de valeur pour les acheteurs urbains.
Les alliances de financement, telles que les prêts à durée prolongée de KCB et la notation de crédit mobile de NCBA, dictent de plus en plus le débit des concessions. Le marketing numérique via les réseaux sociaux et les annonces automobiles améliore l'efficacité de génération de prospects, tandis que le regroupement de services après-vente soutient les revenus post-vente. Dans l'ensemble, le positionnement stratégique repose sur la maîtrise de la conformité, l'intégration du financement et la visibilité numérique sur l'ensemble du marché des voitures d'occasion au Kenya.
Leaders du secteur des voitures d'occasion au Kenya
Gigi Motors Limited
Toyota Kenya (Automark)
Jiji Kenya
Autochek Africa
Peach Cars
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le durcissement de la réglementation d'importation en janvier 2026, limitée aux véhicules de 2019 ou plus récents dans le cadre du plafond de huit ans, crée un espace pour les revendeurs organisés et les plateformes en ligne capables de s'approvisionner de manière fiable en unités plus récentes, d'absorber les coûts de conformité et de démontrer un historique d'inspection. Les offres de véhicules d'occasion certifiés constituent une voie de différenciation viable, avec des programmes comme Automark qui appliquent des contrôles standardisés (y compris une approche d'inspection multipoints) et des flux de reprise structurés qui réduisent l'incertitude des acheteurs par rapport aux lots informels.
La numérisation et la vente axée sur les données s'étendent également aux services connexes liés aux transactions de véhicules d'occasion, notamment le financement, les garanties et la transparence des prix. Le modèle de plateforme d'Autochek montre comment les places de marché combinent l'approvisionnement, le financement et le support après-vente au sein d'un flux de travail unique, tandis que les outils de tarification basés sur l'IA aident les revendeurs à gérer la rotation des stocks et les consommateurs à planifier leur budget. Alors que l'application des règles se concentre sur la préparation aux inspections du KEBS et la conformité douanière de la KRA, l'automatisation de la vérification des documents, la présentation de l'historique des véhicules et la coordination des inspections deviennent des leviers pratiques pour développer les conversions en ligne vers hors ligne et élargir la portée des circuits organisés au-delà des grands centres urbains.
Développements récents du secteur
- Juillet 2026 : CFAO Mobility Kenya a lancé la construction d'un showroom multimarques de 500 millions de shillings à Kisumu afin d'étendre les opérations d'Automark et d'introduire des services de reprise dans la région du lac. Ce lancement élargit la présence régionale des showrooms pour les circuits de véhicules d'occasion et renforce la compétitivité des circuits organisés sur le marché kényan.
- Juin 2026 : CFAO Mobility Kenya a finalisé un investissement de 2,4 milliards de shillings pour acquérir une participation de 99,4 % dans Kenya Vehicle Manufacturers et a mis en service une ligne d'assemblage de Toyota Hiace à Thika. Cette initiative apporte un assemblage local des véhicules et un contrôle du marché, réduisant la dépendance aux importations et améliorant l'efficacité de la chaîne d'approvisionnement sur le marché des véhicules d'occasion.
- Juin 2026 : CFAO Mobility Kenya a lancé le Toyota bZ4X, le premier SUV entièrement électrique de l'entreprise, à Nairobi. Ce lancement accélère la sensibilisation et l'adoption des véhicules électriques au Kenya, influençant la demande de véhicules d'occasion et les considérations de financement vert.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur des véhicules de tourisme et utilitaires légers d'occasion vendus au Kenya via des circuits hors ligne et en ligne, y compris les transactions menées par des concessionnaires et des particuliers, lorsqu'un prix est payé pour un véhicule précédemment possédé.
Exclusions du périmètre : nous excluons les ventes de véhicules neufs, les motocyclettes, les camions lourds et les autobus, les pièces détachées, les services de réparation, ainsi que les frais d'assurance ou de financement qui ne font pas partie du prix de vente du véhicule.
Aperçu de la segmentation
- Par type de véhicule
- Berlines compactes
- Berlines
- Véhicules utilitaires sport et véhicules multi-usages
- Véhicules utilitaires légers (camionnettes et fourgonnettes)
- Par type de vendeur
- Organisé
- Non organisé
- Par type de carburant
- Essence
- Diesel
- Hybride et électrique
- Par canal de vente
- Plateformes en ligne
- Concessionnaires hors ligne
- Par âge du véhicule
- 0 à 3 ans
- 3 à 5 ans
- 5 à 8 ans
- Plus de 8 ans
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction d'une image claire de l'offre de véhicules d'occasion vers le Kenya et des signaux de demande locaux qui déterminent la valeur de revente. Pour cela, nous nous référons à des ensembles de données publiques et à des publications officielles, notamment les mises à jour de la Kenya Revenue Authority et du Kenya National Bureau of Statistics, les séries macroéconomiques de la Central Bank of Kenya, les notes d'importation et de conformité du Kenya Bureau of Standards, ainsi que les portails de statistiques du commerce international présentant les catégories d'importation de véhicules.
Nous relions ensuite ces données à ce qui se négocie réellement sur le marché en utilisant des sources telles que les commentaires des associations sectorielles, des articles de presse fiables sur les tendances de prix et d'importation, ainsi que les documents d'entreprise ou présentations aux investisseurs des acteurs de l'écosystème. Lorsque des lacunes existent, des abonnements payants pour les données financières et de veille d'entreprises, l'actualité et les données financières, ainsi que le suivi commercial au niveau des expéditions sont utilisés pour recouper des chiffres cohérents en tendance. La liste de sources documentaires mentionnée ici n'est qu'illustrative, et de nombreuses autres références publiques et payantes ont également été utilisées pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Nous interrogeons des concessionnaires, importateurs, spécialistes de places de marché, financiers, acheteurs de flottes et régulateurs kényans. Leurs contributions aident à évaluer les volumes d'importation, les prix de détail, les marges, les évolutions de canaux et l'activité informelle non visible dans les registres publiés. Les réponses contradictoires sont vérifiées par rapport aux données secondaires avant la finalisation des hypothèses.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 25 % | Cadres dirigeants : 15 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 35 % |
| Petits acteurs : 20 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Le dimensionnement repose principalement sur une reconstruction descendante qui relie les flux entrants de véhicules au Kenya et le volume de reventes à un ensemble de valeur annuelle. En pratique, les importations par catégorie de véhicule, les tranches d'âge typiques sous la réglementation d'importation locale et l'activité de revente observée sont converties en volumes, qui sont ensuite associés à des niveaux de prix réalistes pour obtenir la valeur totale du marché.
Pour garder le modèle ancré dans la réalité, nous corroborons les résultats par des vérifications ascendantes sélectives, telles que des contrôles auprès des circuits de concessionnaires et de courtiers sur le flux mensuel d'unités, des prix d'annonces échantillonnés ajustés pour les remises de négociation, et des références de valeur de vente aux enchères ou de reprise lorsqu'elles sont disponibles. Les intrants les plus importants comprennent l'évolution du shilling kényan par rapport au dollar américain (car de nombreuses unités sont tarifées à l'importation), les composantes du coût rendu telles que les droits et frais, la répartition par âge des véhicules importés, les changements de demande entre SUV/MPV et petites voitures, et la part en ligne des transactions qui influence la transparence des prix.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par un lissage simple de séries temporelles, car les changements de politique, les taux de change et l'accessibilité des importations peuvent faire varier rapidement les volumes. Lorsqu'un signal ascendant manque pour une catégorie de niche, nous comblons les lacunes en utilisant des mélanges proxy observés à partir de types de véhicules adjacents, puis nous retestons l'impact avec les retours d'entretiens avant de finaliser.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants afin que les totaux ne s'éloignent pas de ce que le marché peut réellement absorber, notamment les tendances de la valeur des importations, les mouvements de change et les changements de prix rapportés dans les principaux circuits de vente. Si un segment croît trop rapidement par rapport à ces signaux, les moteurs sont réexaminés et les hypothèses retravaillées avant validation finale.
Un examen en plusieurs étapes est suivi en interne, où les calculs, les conversions d'unités et l'alignement des années sont revérifiés, puis la logique est retestée avec des appels de suivi lorsqu'un écart semble significatif. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements majeurs, tels que des changements de politique sur les limites d'âge des véhicules, des révisions des droits de douane ou des variations de change marquées. Juste avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus actuelle disponible.
Dimensionnement du marché kényan des véhicules d'occasion par Mordor Intelligence comparé à d'autres estimations publiées
Les valeurs de marché publiées pour les véhicules d'occasion au Kenya peuvent sembler différentes car tous ne comptabilisent pas le même ensemble de transactions, et les hypothèses de tarification varient considérablement sur un marché dominé par les importations. Nous observons également des différences dans la sélection des années, certaines sources rapportant une année passée tandis que d'autres présentent une année future basée sur des conditions attendues de change et de droits de douane.
En suivant les signaux de valeur d'importation, les fourchettes de prix de revente et les taux de rotation des concessionnaires, Mordor Intelligence maintient le modèle lié aux véhicules réellement échangés au Kenya, avant que les totaux ne soient convertis en USD selon des hypothèses temporelles cohérentes. Les principaux écarts proviennent généralement de l'inclusion ou non des ventes informelles entre particuliers, de la façon dont les prix d'annonces en ligne sont traités par rapport aux prix de vente réalisés, et du fait que les estimations intègrent ou non des frais tels que les charges de financement, ou se concentrent uniquement sur le prix du véhicule.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,28 milliard USD (2025) | |
| Journal spécialisé A | 1,23 milliard USD (2024) | Utilise un instantané de l'année précédente et semble s'appuyer sur des prix affichés et des tailles de transactions anecdotiques, ce qui peut sous-estimer la valeur lorsque des hausses de prix liées au change apparaissent plus tard dans l'année. |
| Cabinet de conseil régional B | 2,00 milliards USD (2025) | Mélange probablement un ensemble de véhicules plus large et peut traiter les dépenses d'importation brutes ou une activité de revente automobile plus large comme valeur de véhicules d'occasion, ce qui gonfle les totaux si les frais et les composantes non liées au véhicule ne sont pas retirés. |
La comparaison montre que l'écart s'explique principalement par ce qui est comptabilisé comme une vente de véhicule d'occasion et par la manière dont les prix sont normalisés lorsque la devise est volatile. Notre approche reste reproductible en liant la valeur à des signaux mesurables d'importation et de transaction, puis en soumettant les totaux à des tests de cohérence avec des retours pratiques des circuits avant de verrouiller les chiffres finaux.


Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché des voitures d'occasion au Kenya d'ici 2031 ?
Le marché des voitures d'occasion au Kenya devrait atteindre 1,54 milliard USD d'ici 2031.
Quelle tranche d'âge de véhicules connaît la croissance la plus rapide dans le secteur de l'occasion au Kenya ?
Les unités âgées de 0 à 3 ans devraient s'élargir à un TCAC de 5,55 % entre 2026 et 2031, en raison du durcissement des règles de limite d'âge à l'importation et de l'amélioration des financements.
Quelle est la part des plateformes en ligne dans les ventes de véhicules d'occasion au Kenya ?
Les circuits en ligne détenaient 43,28 % des transactions de 2025 et croissent à un TCAC de 8,14 % à mesure que les acheteurs recherchent la transparence et un financement intégré.
Quel est l'impact de la limite d'âge à l'importation de huit ans sur l'approvisionnement ?
La règle de janvier 2025 supprime les catégories de stocks les plus anciens, faisant monter le prix moyen des véhicules et bénéficiant aux concessionnaires organisés capables de financer des stocks plus récents.
Quelles politiques récentes soutiennent l'adoption des véhicules électriques au Kenya ?
La politique provisoire de mobilité électrique publiée en mars 2025 introduit des plaques d'immatriculation vertes et vise une part de 5 % pour les véhicules électriques, signalant un traitement favorable pour les importations électriques.
Dernière mise à jour de la page le:



