
Tamaño y participación del mercado de autos usados de Kenia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
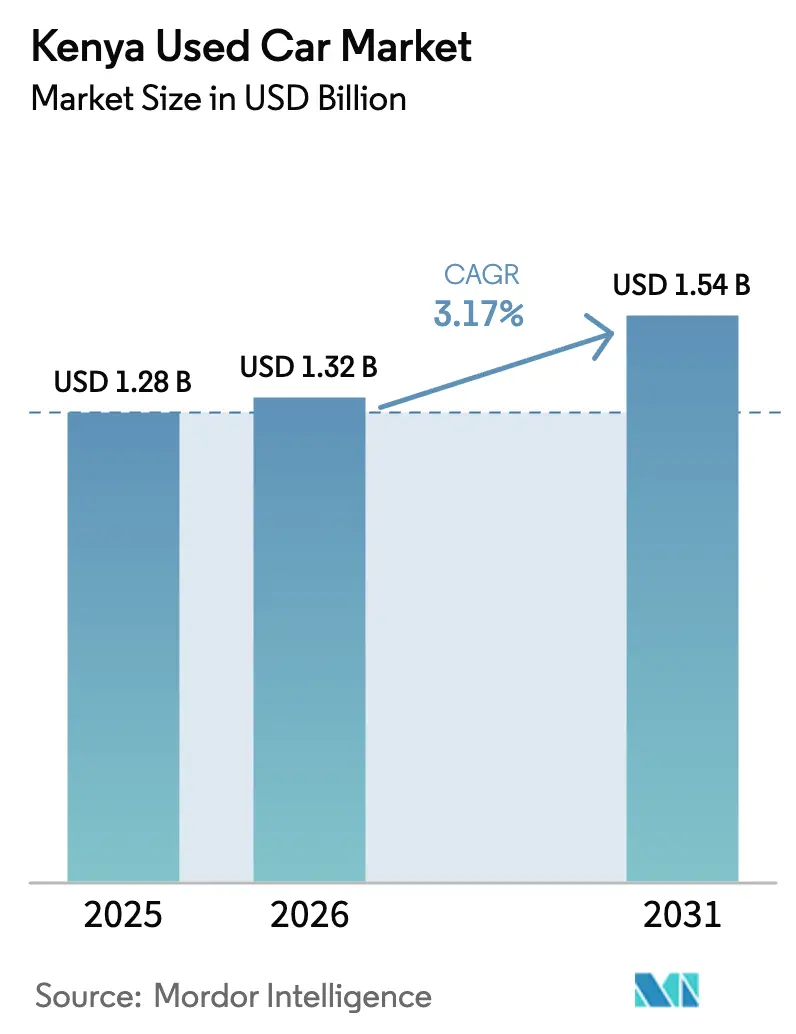
| Tamaño del mercado en el año base (2025) | 1.28 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.54 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.17 % |
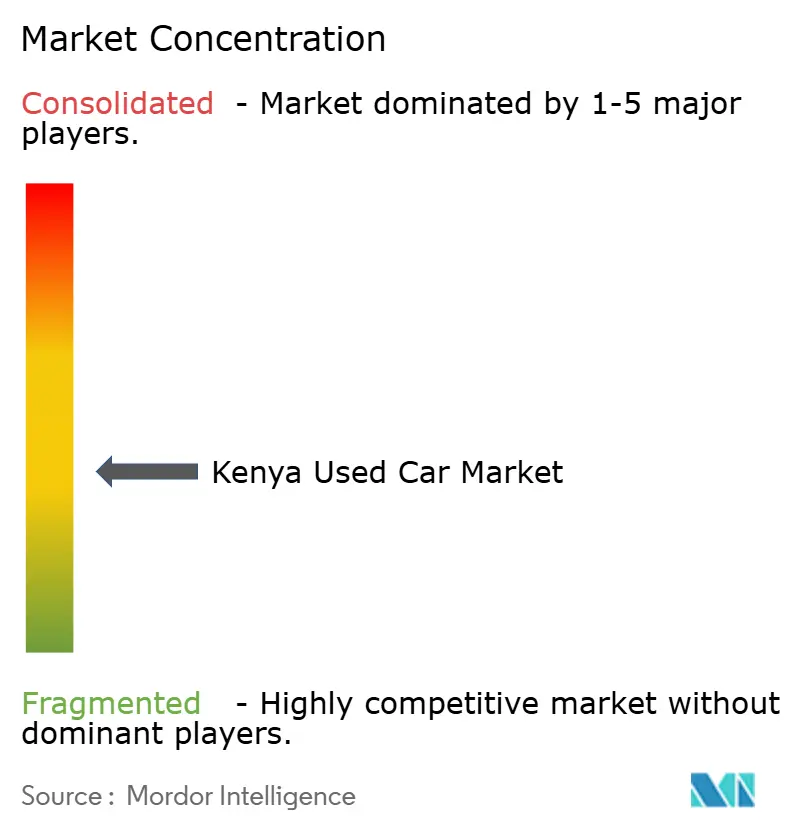
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de autos usados de Kenia por Mordor Intelligence
Se espera que el tamaño del mercado de autos usados de Kenia crezca de 1.280 millones de USD en 2025 a 1.320 millones de USD en 2026, y se prevé que alcance los 1.540 millones de USD en 2031 con una CAGR del 3,17% durante el período 2026-2031. La migración de los consumidores hacia plataformas en línea, la prominencia de las importaciones japonesas con volante a la derecha y los límites de antigüedad establecidos por las regulaciones conforman los patrones de demanda y las estrategias de los concesionarios. Si bien los concesionarios informales tradicionales aún dominan las ventas de vehículos, los canales organizados ganan terreno de manera sostenida, impulsados por mejores opciones de financiamiento y un mayor cumplimiento normativo que refuerzan la confianza de los compradores. El interés en los vehículos híbridos y eléctricos está en aumento, respaldado por los objetivos gubernamentales y un número creciente de vehículos eléctricos registrados. Japón sigue siendo la principal fuente de importaciones de vehículos, manteniendo el suministro a pesar de los límites de antigüedad más estrictos introducidos por Kenia. La estabilidad cambiaria ayuda a los concesionarios a gestionar costos y planificar el inventario de manera más eficaz, especialmente en mercados que dependen en gran medida de las importaciones.
Conclusiones clave del informe
- Por tipo de vehículo, los hatchbacks capturaron el 42,36% de la participación del mercado de autos usados de Kenia en 2025, mientras que los SUV y los MPV registraron el crecimiento más rápido con una CAGR del 4,44% hasta 2031.
- Por tipo de vendedor, los concesionarios no organizados mantuvieron el 62,63% de la participación del mercado de autos usados de Kenia en 2025, mientras que los canales organizados registraron el mayor crecimiento proyectado con una CAGR del 5,04% hasta 2031.
- Por tipo de combustible, los modelos a gasolina lideraron con una participación del 72,71% del tamaño del mercado de autos usados de Kenia en 2025; los vehículos híbridos y eléctricos avanzan a una CAGR del 8,61% hasta 2031.
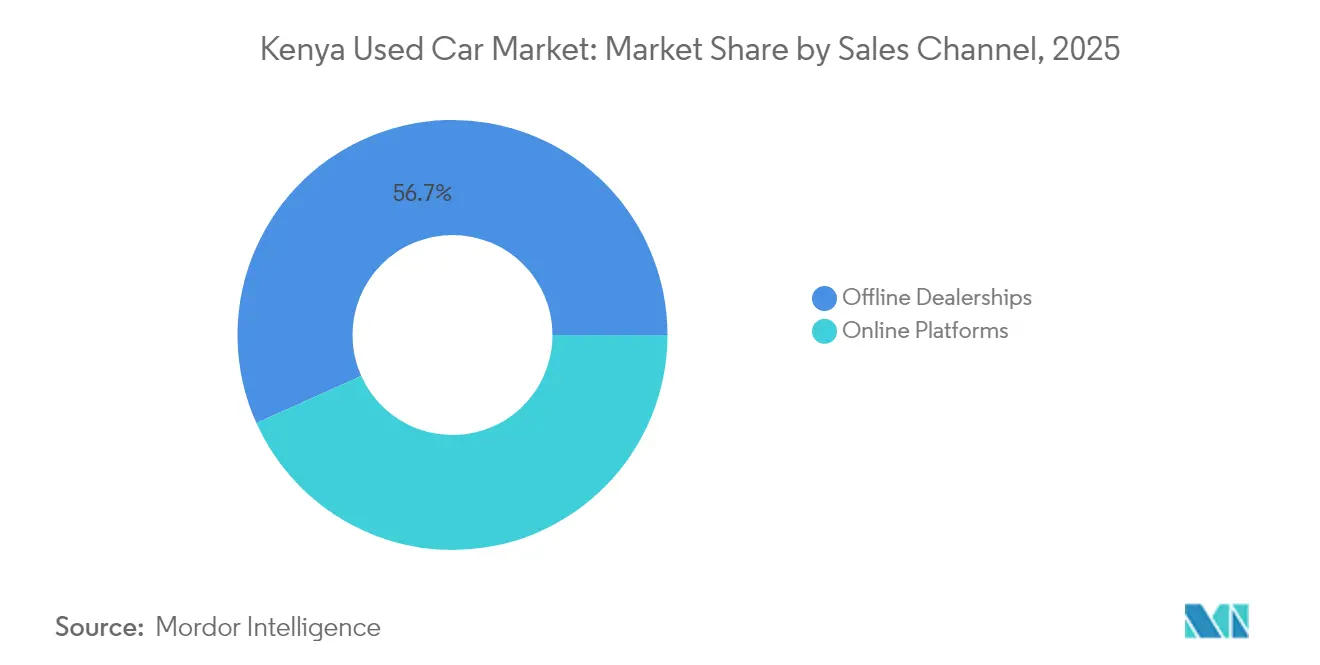
- Por canal de ventas, los concesionarios físicos retuvieron una participación del 56,72% en 2025, aunque las plataformas en línea se proyectan a crecer a una CAGR del 8,14% hasta 2031.
- Por antigüedad del vehículo, el segmento de 5–8 años representó el 50,73% del tamaño del mercado de autos usados de Kenia en 2025, mientras que el segmento de 0–3 años se proyecta que se expandirá a una CAGR del 5,55% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de autos usados de Kenia
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Preferencia de la clase media por importaciones asequibles de segunda mano | +0.8% | Nairobi, Mombasa, Kisumu | Mediano plazo (2–4 años) |
| Plataformas B2C en línea y préstamos para autos mediante fintech que amplían el acceso | +0.6% | Centros urbanos, ciudades secundarias | Corto plazo (≤ 2 años) |
| Híbridos con volante a la derecha provenientes de Japón que reducen los costos de propiedad | +0.5% | Nacional, adopción temprana en ciudades | Mediano plazo (2–4 años) |
| Flotas de transporte por aplicación y reparto que impulsan la demanda de bajo CAPEX | +0.4% | Nairobi, Mombasa, Nakuru, Eldoret | Corto plazo (≤ 2 años) |
| Flotas corporativas reacondicionadas procedentes del África Oriental que ingresan al mercado | +0.3% | Distribución en centros regionales | Largo plazo (≥ 4 años) |
| Reexportación libre de aranceles a través de la zona de libre comercio de Mombasa que impulsa el flujo comercial | +0.2% | Comercio transfronterizo costero | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Clase media sensible al precio que favorece las importaciones de segunda mano
Los registros de vehículos nuevos disminuyeron a medida que más compradores optaron por autos usados que se ajustan mejor a presupuestos domésticos más ajustados. La inflación ha reducido el ingreso disponible, haciendo de las importaciones de segunda mano confiables —principalmente procedentes de Japón— una alternativa atractiva. Aunque los vehículos nuevos están sujetos a elevadas cargas fiscales, gran parte de este costo es absorbido antes de que ingresen al mercado de usados, mejorando la asequibilidad. Estas dinámicas están reformulando las preferencias de los consumidores y reforzando el papel de los vehículos usados para satisfacer las necesidades de movilidad. Los planes mensuales de seguro de automóvil introducidos por CIC Insurance redujeron las barreras iniciales de propiedad, ampliando la accesibilidad para los asalariados de ingresos medios. El resultado es un volumen de transacciones constante de autos de segunda mano, incluso cuando las ventas de vehículos nuevos se contraen.
Expansión de flotas de transporte por aplicación y reparto que demandan vehículos de bajo CAPEX
Uber cuenta con 363.000 conductores activos en Kenia, generando una necesidad constante de vehículos eficientes en costos y duraderos[1]"Hoja de datos de África 2025,", Uber Technologies, uber.com. Los ajustes de tarifas del 10–20% en 2024 mejoraron los márgenes de los conductores, fomentando la adquisición de vehículos para el trabajo en plataformas. El límite de comisión del 18% establecido por la NTSA protege aún más el ingreso neto y estimula el crecimiento de las flotas. Las reglas de antigüedad de 2009 en adelante en Nairobi se ajustan al punto óptimo para los modelos importados de 8 a 15 años, manteniendo la relevancia de las unidades más antiguas. La expansión paralela del comercio electrónico impulsa la demanda de camionetas y furgonetas, vinculando el crecimiento logístico al mercado de autos usados de Kenia.
Creciente oferta de flotas corporativas reacondicionadas procedentes del África Oriental
Las grandes organizaciones de toda el África Oriental renuevan sus flotas con mayor rapidez para cumplir los objetivos ESG, liberando vehículos bien mantenidos en subastas regionales centradas en Kenia. Los importadores reacondicionan estas unidades y las comercializan nuevamente con historial de kilometraje limitado, atrayendo a compradores que buscan alternativas confiables a las importaciones japonesas de alto kilometraje. La condición de Kenia como centro de valoración permite a los reacondicionadores conseguir repuestos con rapidez y en grandes volúmenes, comprimiendo los tiempos de rotación. La tendencia alimenta una cartera de inventario de calidad que diferencia a los concesionarios organizados de sus rivales informales.
Ventana de reexportación libre de aranceles a través de la Zona de Libre Comercio de Mombasa
Tres nuevas Zonas de Procesamiento para la Exportación en Bonje, Bombululu y Mavoko, declaradas en febrero de 2023, otorgan privilegios libres de aranceles que los importadores aprovechan para preparar vehículos para su reexportación a Uganda y Tanzania[2]"Expansión de la EPZ de Kenia,", UNCTAD, unctad.org. El mecanismo reduce el costo total de desembarque para los compradores de destino y posiciona a Kenia como el centro de despacho del África Oriental. Si bien es un contribuyente modesto, la ventana diversifica las fuentes de ingresos para los concesionarios que enfrentan restricciones domésticas de límite de antigüedad, reforzando las perspectivas de crecimiento a largo plazo del mercado de autos usados de Kenia.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Límite de antigüedad de importación propuesto de hasta 5 años | -0.7% | Nacional | Corto plazo (≤ 2 años) |
| Pruebas de emisiones más estrictas y aplicación de la norma Euro 4 | -0.5% | Nacional, con foco en el puerto de Mombasa | Mediano plazo (2–4 años) |
| Depreciación de la moneda que eleva los costos CIF de los vehículos | -0.3% | Zonas dependientes de importaciones | Corto plazo (≤ 2 años) |
| Ensamblaje CKD chino de bajo costo que socava la demanda de autos usados | -0.2% | Mercados urbanos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Pruebas de emisiones más estrictas y próxima aplicación de la norma Euro 4
La próxima alineación con los estándares ambientales regionales restringirá la importación de motores más antiguos y menos eficientes, incrementará los requisitos de inspección y prolongará los tiempos de despacho en puntos de entrada clave como el puerto de Mombasa. El acondicionamiento de vehículos en el límite para cumplir con la normativa puede volverse costoso, haciendo que algunos modelos resulten inaccesibles. Sin embargo, los vehículos que cumplan los nuevos estándares probablemente conservarán un mayor valor de reventa, lo que podría desencadenar un cambio de mercado favorable para aquellos con credenciales ambientales verificadas.
Ensamblaje CKD chino de bajo costo que erosiona el atractivo de los autos usados
En colaboración con concesionarios vinculados a Toyota, BYD ha realizado una entrada significativa en el mercado lanzando varios modelos. Estas ofertas cuentan con ventajas competitivas, incluidas garantías atractivas y opciones de financiamiento. A pesar de la retirada de los incentivos fiscales locales para los vehículos ensamblados, las economías de escala de BYD podrían mantener su ventaja de precios. A medida que los autos eléctricos nuevos estén disponibles a precios comparables a los de las importaciones usadas, es probable que las preferencias de los compradores cambien. Esto es especialmente cierto para aquellos que priorizan la fiabilidad a largo plazo, lo que podría transformar la demanda en segmentos cruciales del mercado de autos usados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de vehículo: los hatchbacks lideran a pesar del impulso de los SUV
Los hatchbacks representaron el 42,36% del mercado de autos usados de Kenia en 2025, impulsados por los modelos Toyota Vitz y Honda Fit, que se adaptan a las restricciones de estacionamiento urbano y los menores costos operativos. Los SUV y los MPV muestran una CAGR del 4,44% hasta 2031, ya que el aumento del ingreso disponible y las preferencias aspiracionales impulsan la demanda de mayor seguridad percibida y versatilidad. Los sedanes conservan su atractivo entre las flotas corporativas que valoran la estética formal, mientras que la adopción de vehículos comerciales ligeros sigue el ritmo de la producción agrícola y la demanda de distribución en el comercio electrónico.
Los vehículos comerciales ligeros, encabezados por el Toyota Hilux y el Isuzu D-Max, se benefician de la disponibilidad de repuestos y de un chasis robusto adecuado para rutas logísticas de terreno mixto. Los participantes chinos ofrecen precios de catálogo más bajos, pero enfrentan escepticismo en cuanto al valor de reventa y la cobertura de servicio. Las continuas mejoras de infraestructura amplían las rutas de distribución, generando demanda incremental de camionetas y furgonetas en todo el mercado de autos usados de Kenia.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por tipo de vendedor: la dominancia de los no organizados enfrenta la disrupción digital
El segmento no organizado mantuvo una participación del 62,63% en 2025, aprovechando sus bajos costos generales y los vínculos directos de abastecimiento con Japón. Sin embargo, la CAGR proyectada del 5,04% de los concesionarios organizados refleja las ganancias derivadas de programas de garantía, financiamiento estructurado y ventajas de cumplimiento normativo que atraen a compradores aversos al riesgo. Las obligaciones de retención fiscal sobre las plataformas digitales fuerzan una mayor transparencia, empujando a los operadores informales a formalizarse o perder visibilidad en línea.
Los bancos suelen preferir garantías de concesionarios registrados, canalizando el crédito hacia los actores organizados y reforzando su poder de compra de inventario. Mientras tanto, los concesionarios no organizados conservan agilidad en la negociación de precios y pueden conseguir modelos de nicho con rapidez, manteniéndose relevantes en el mercado de autos usados de Kenia incluso a medida que avanza la disrupción digital.
Por tipo de combustible: la dominancia de la gasolina se encuentra con la aceleración de los híbridos
Las unidades a gasolina representaron el 72,71% del volumen de 2025, respaldadas por una amplia infraestructura de reabastecimiento y un mantenimiento sencillo. Los vehículos híbridos y eléctricos, con una CAGR del 8,61%, ganan impulso gracias a las placas verdes de la Política Borrador de Movilidad Eléctrica y a los posibles incentivos arancelarios. El diésel sigue siendo esencial para las necesidades de largo recorrido y alto par motor, pero enfrenta desafíos de percepción pública en materia de emisiones.
Las importaciones de Toyota Prius y Honda Insight cuentan con un sólido soporte de posventa consolidado, minimizando el riesgo de escasez de repuestos. Se proyecta que el tamaño del mercado de autos usados de Kenia para los híbridos crezca junto con el despliegue de infraestructura de carga y la persistente volatilidad del precio del combustible, que amplifica los ahorros operativos.
Por canal de ventas: las plataformas digitales desafían a los concesionarios tradicionales
Los concesionarios físicos mantuvieron una participación del 56,72% en 2025, dado que muchos compradores valoran la inspección física y la entrega inmediata del vehículo. No obstante, los canales en línea, que se expanden a una CAGR del 8,14%, agregan inventarios de múltiples concesionarios e integran financiamiento que reduce los costos de búsqueda de los consumidores. La emisión digital de placas de la NTSA, reanudada en mayo de 2025, reduce el riesgo de fraude y se complementa con los flujos de verificación en línea.
Los concesionarios están experimentando con modelos híbridos en los que los listados se originan en línea, pero las transacciones finales se concretan en los salones de ventas, preservando el componente experiencial. El mercado de autos usados de Kenia se beneficia a medida que una mayor transparencia limita las distorsiones de precios y amplía el alcance geográfico tanto para compradores como para vendedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por antigüedad del vehículo: la preferencia por vehículos de edad media se desplaza hacia modelos más nuevos
Los vehículos de entre 5 y 8 años representaron el 50,73% de las transacciones de 2025, ofreciendo un equilibrio entre el ahorro por depreciación y una fiabilidad aceptable. El segmento de 0 a 3 años registra una CAGR del 5,55%, ya que los límites de antigüedad de ocho años obligan a los importadores a moverse hacia segmentos de mayor valor y los bancos ofrecen plazos más largos sobre garantías más nuevas. Los vehículos de más de ocho años pierden elegibilidad para la importación, pero continúan circulando en el mercado doméstico, reforzando la actividad de reventa en múltiples niveles dentro del mercado de autos usados de Kenia.
Los estándares de transporte por aplicación se alinean estrechamente con los vehículos de 8 a 15 años, manteniendo la demanda incluso cuando las restricciones a la importación se endurecen. Las estructuras de financiamiento vinculan cada vez más el plazo del préstamo a la antigüedad del vehículo, incentivando a los consumidores hacia activos más jóvenes y apoyando la retención del valor residual para los prestamistas.
Análisis geográfico
Kenia es la principal puerta de entrada de vehículos en el África Oriental, con el Puerto de Mombasa manejando la mayor parte de las importaciones japonesas con volante a la derecha. Los condados costeros en el mercado de autos usados de Kenia se benefician del acceso directo a los servicios de despacho y los incentivos de zona de libre comercio que reducen los costos totales de desembarque. Nairobi, el centro económico del país, concentra la mayor rotación minorista de alta frecuencia y alberga la mayor agregación de demanda de transporte por aplicación, impulsando la reposición continua de stock de vehículos de edad media.
Las regiones del interior, como Eldoret y Nakuru, muestran un apetito creciente a medida que las mejoras de infraestructura mejoran la conectividad, permitiendo a los concesionarios extender las cadenas de suministro más allá de los tradicionales corredores de la costa a la capital. Uganda y Tanzania dependen de Kenia para las reexportaciones, aunque las distintas reglas de límite de antigüedad crean ventanas de precios diferenciales. Las instalaciones de las EPZ en Bonje y Bombululu permiten a los importadores almacenar unidades libre de aranceles antes de la distribución, amplificando el papel de Kenia como centro de distribución regional.
La incipiente capacidad de ensamblaje de Etiopía augura futura competencia en el suministro, pero el legado de Kenia en experiencia posventa, integración de servicios financieros y transparencia regulatoria apoya una dominancia sostenida. El dinero móvil y la banca sin sucursales facilitan las transacciones transfronterizas, acortando los ciclos de liquidación para los compradores ugandeses y tanzanos que adquieren a través de plataformas en línea kenianas. Este impulso regional añade un amortiguador frente a las oscilaciones cíclicas domésticas y fortalece la estabilidad a largo plazo del mercado de autos usados de Kenia.
Panorama regulatorio
Kenia regula las importaciones de vehículos usados a través de los requisitos de la Kenya Bureau of Standards (KEBS) y los procesos aduaneros administrados por la Kenya Revenue Authority (KRA). A partir del 1 de enero de 2026, los vehículos usados importados deberán cumplir con el límite de edad de ocho años (2019 o más reciente) y cumplir con la norma KS 1515:2000, manteniéndose la configuración con volante a la derecha (RHD) como una condición central para la elegibilidad de importación.
El cumplimiento se hace efectivo mediante la inspección previa al embarque (PSI) obligatoria por parte de agentes designados por KEBS, que emiten un Certificado de Aptitud para Circular (CoR), mientras que la KRA aplica los principales impuestos y gravámenes fronterizos, incluidos el derecho de importación (25%), el IVA (16%), la Tasa de Declaración de Importación (3,5%) y el Gravamen de Desarrollo Ferroviario (2%). Estas normas aumentan la necesidad de documentación precisa y de preparación para la inspección, en particular para el despacho a través de los corredores logísticos vinculados a Mombasa.
Análisis de la cadena de valor
La cadena de valor de los vehículos usados en Kenia comienza con el abastecimiento en el extranjero, predominantemente Japón para las unidades RHD, y continúa con el cumplimiento previo a la exportación a través de agentes de PSI designados por KEBS que emiten el Certificado de Aptitud para Circular. Los vehículos entran luego en el despacho aduanero y el pago de impuestos a través de los procesos de la KRA, seguidos de la logística portuaria e interna que traslada las unidades hacia el reacondicionamiento, la valoración y la distribución minorista. El registro y el cumplimiento de las normas de uso vial están vinculados a las estructuras de gobernanza del transporte nacional (incluida la NTSA), lo que afecta la confianza del comprador y los tiempos de rotación entre el despacho y la venta.
En etapas posteriores, la cadena diferencia entre distribuidores no organizados y canales organizados que combinan garantía y financiamiento. Los programas de vehículos usados certificados, como Automark (CFAO Mobility Kenya), utilizan inspecciones estructuradas y reacondicionamiento para estandarizar la calidad, mientras que los mercados digitales como Autochek vinculan los anuncios con el financiamiento y el soporte posventa, ajustando el ciclo de retroalimentación entre la demanda minorista y la adquisición de inventario. Los proveedores de servicios de inspección, evaluación y mantenimiento, así como los grupos del sector, incluidos la Kenya Auto Bazaar Association y la Motor Assessors Association of Kenya, ayudan a mantener los vehículos importados en cumplimiento y aptos para circular a lo largo de múltiples ciclos de reventa.
Panorama competitivo
La competencia en el mercado sigue siendo fragmentada. La consolidación de Cheki Kenya por parte de Autochek ilustra las ventajas de escala digital, incluidas las herramientas de fijación de precios basadas en IA que informan los presupuestos de los compradores y las estrategias de planificación de pisos de los concesionarios. El cierre de CMC Motors Group en enero de 2025 revela la vulnerabilidad de los distribuidores heredados que no pueden adaptarse rápidamente a modelos orientados a los autos usados o asumir los costos de cumplimiento normativo.
Los actores organizados enfatizan las garantías, los estándares de reacondicionamiento y la automatización de documentos para diferenciarse. Los importadores no organizados se apoyan en precios más bajos y una rotación rápida, pero enfrentan un escrutinio cada vez más intenso bajo la validación del KEBS y la digitalización de placas de la NTSA. La asociación de BYD con concesionarios afiliados a Toyota introduce un nuevo competidor que puede ofrecer vehículos eléctricos nuevos a precios cercanos a los híbridos de modelos recientes, lo que podría reformular las comparaciones de valor para los compradores urbanos.
Las alianzas de financiamiento, como los préstamos de plazo extendido del KCB y la calificación crediticia móvil del NCBA, dictan cada vez más el rendimiento de los concesionarios. El marketing digital a través de redes sociales y clasificados automotrices mejora la eficiencia en la generación de prospectos, mientras que la oferta combinada de servicios posventa sostiene los ingresos después de la venta. En general, el posicionamiento estratégico depende de la solidez en cumplimiento normativo, la integración de financiamiento y la visibilidad digital en todo el mercado de autos usados de Kenia.
Líderes de la industria de autos usados de Kenia
Gigi Motors Limited
Toyota Kenya (Automark)
Jiji Kenya
Autochek Africa
Peach Cars
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El endurecimiento de la norma de importación de enero de 2026, limitada a modelos de 2019 o más recientes bajo el límite de ocho años, crea espacio para que los distribuidores organizados y las plataformas en línea puedan abastecerse de manera confiable con unidades más nuevas, absorber los costos de cumplimiento y demostrar el historial de inspección. Las propuestas de vehículos usados certificados ofrecen una vía de diferenciación viable, con programas como Automark que aplican controles estandarizados (incluido un enfoque de inspección de múltiples puntos) y flujos estructurados de entrega a cuenta que reducen la incertidumbre del comprador frente a los lotes informales.
La digitalización y la comercialización basada en datos también se extienden a servicios adyacentes vinculados a las transacciones de vehículos usados, especialmente el financiamiento, las garantías y la transparencia de precios. El modelo de plataforma de Autochek muestra cómo los mercados están combinando el abastecimiento, la habilitación crediticia y el soporte posventa en un único flujo de trabajo, mientras que las herramientas de fijación de precios basadas en IA ayudan a los distribuidores a gestionar la rotación de inventario y a los consumidores a planificar su presupuesto. A medida que la aplicación de la normativa se centra en la preparación para la inspección de KEBS y el cumplimiento aduanero de la KRA, la automatización de la verificación de documentos, la presentación del historial del vehículo y la coordinación de inspecciones se convierten en palancas prácticas para escalar las conversiones de en línea a fuera de línea y ampliar el alcance del canal organizado más allá de los principales centros urbanos.
Desarrollos recientes del sector
- Julio de 2026: CFAO Mobility Kenya encargó la construcción de un showroom multimarca de 500 millones de chelines en Kisumu para expandir las operaciones de Automark e introducir servicios de entrega a cuenta en la región del lago. El lanzamiento amplía la presencia regional de showrooms para los canales de vehículos usados y refuerza la competitividad del canal organizado en el mercado de Kenia.
- Junio de 2026: CFAO Mobility Kenya completó una inversión de 2.400 millones de chelines para adquirir una participación del 99,4% en Kenya Vehicle Manufacturers y puso en marcha una línea de ensamblaje del Toyota Hiace en Thika. La medida aporta ensamblaje local de vehículos y control del mercado, reduciendo la dependencia de las importaciones e impulsando la eficiencia de la cadena de suministro en el mercado de vehículos usados.
- Junio de 2026: CFAO Mobility Kenya lanzó el Toyota bZ4X, el primer SUV totalmente eléctrico de la compañía, en Nairobi. La introducción acelera la concienciación y adopción de vehículos eléctricos en Kenia, influyendo en la demanda de vehículos usados y en las consideraciones de financiamiento verde.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado cubre el valor de los vehículos de pasajeros y comerciales ligeros usados vendidos dentro de Kenia a través de canales fuera de línea y en línea, incluidas las transacciones lideradas por distribuidores e individuos en las que se paga un precio por un vehículo previamente usado.
Exclusiones del alcance: excluimos las ventas de vehículos nuevos, motocicletas, camiones y autobuses pesados, piezas de vehículos, servicios de reparación, y las tarifas de seguro o financiamiento que no forman parte del precio de venta del vehículo.
Descripción general de la segmentación
- Por tipo de vehículo
- Hatchbacks
- Sedanes
- Vehículos utilitarios deportivos y vehículos multipropósito
- Vehículos comerciales ligeros (camionetas y furgonetas)
- Por tipo de vendedor
- Organizado
- No organizado
- Por tipo de combustible
- Gasolina
- Diésel
- Híbrido y eléctrico
- Por canal de ventas
- Plataformas en línea
- Concesionarios físicos
- Por antigüedad del vehículo
- 0–3 años
- 3–5 años
- 5–8 años
- Más de 8 años
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo una imagen clara de la oferta de vehículos usados hacia Kenia y de las señales de demanda local que determinan el valor de reventa. Para ello, recurrimos a conjuntos de datos públicos y publicaciones oficiales, incluidas las actualizaciones de la Kenya Revenue Authority y la Kenya National Bureau of Statistics, las series macroeconómicas del Central Bank of Kenya, las notas de importación y cumplimiento de la Kenya Bureau of Standards, y los portales de estadísticas comerciales internacionales que muestran las categorías de importación de vehículos.
Después, conectamos los datos con los precios reales de negociación del mercado utilizando fuentes como los comentarios de asociaciones sectoriales, informes de prensa confiables sobre tendencias de precios e importación, y presentaciones corporativas o materiales para inversores de los participantes del ecosistema. Cuando existen vacíos, se utilizan suscripciones pagas de información financiera y de inteligencia empresarial, noticias y datos financieros, y seguimiento comercial a nivel de envíos para verificar la coherencia direccional de las cifras. La lista de fuentes documentales mencionada aquí es solo ilustrativa, y se utilizaron muchas otras referencias públicas y pagas para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
Entrevistamos a distribuidores, importadores, especialistas en mercados en línea, financieros, compradores de flotas y reguladores kenianos. Sus aportes ayudan a evaluar los volúmenes de importación, los precios minoristas, los márgenes, los cambios de canal y la actividad informal que no es visible en los registros publicados. Las respuestas contradictorias se verifican frente a la evidencia secundaria antes de finalizar los supuestos.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 25% | Directivos (CXO): 15% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 35% |
| Participantes más pequeños: 20% | Gerentes: 50% |
Dimensionamiento del mercado y previsión
El dimensionamiento se construye principalmente a partir de una reconstrucción de arriba hacia abajo que vincula el flujo de entrada de vehículos y la rotación de reventa en Kenia en un fondo de valor anual. En la práctica, las importaciones por categoría de vehículo, las bandas de edad típicas según la normativa local de importación, y la actividad de reventa observada se convierten en volúmenes, que luego se combinan con niveles de precios realistas para obtener el valor total del mercado.
Para mantener el modelo fundamentado, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como controles del flujo mensual de unidades en canales de distribuidores y corredores, precios de anuncios muestreados ajustados por descuentos de negociación, y referencias de valores de subasta o de entrega a cuenta cuando están disponibles. Los insumos más relevantes incluyen el movimiento del chelín keniano frente al dólar estadounidense (ya que muchas unidades tienen precios de importación), los componentes de costo desembarcado como derechos y tasas, la mezcla de edad de los vehículos importados, los cambios en la demanda entre SUV/MPV y automóviles más pequeños, y la proporción de transacciones en línea que afecta la transparencia de precios.
Para la previsión, utilizamos análisis de escenarios respaldado por un suavizado simple de series temporales, dado que los cambios de política, los tipos de cambio y la asequibilidad de las importaciones pueden alterar rápidamente los volúmenes. Cuando falta una señal de abajo hacia arriba para una categoría de nicho, cubrimos los vacíos utilizando mezclas proxy observadas de tipos de vehículos adyacentes y luego volvemos a probar el impacto con retroalimentación de entrevistas antes de finalizar.
Validación de datos y ciclo de actualización
Los resultados del modelo se contrastan con señales independientes para que los totales no se alejen de lo que el mercado puede absorber de manera realista, incluidas las tendencias del valor de importación, los movimientos de divisas y los cambios de precios informados en los canales de venta convencionales. Si un segmento crece demasiado rápido en comparación con estas señales, se reabren los factores determinantes y se reelaboran las suposiciones antes de la aprobación final.
Internamente se sigue una revisión de varios pasos, en la que se vuelven a comprobar los cálculos, las conversiones de unidades y la alineación de años, y luego se vuelve a probar la lógica con llamadas de seguimiento cuando una variación parece significativa. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como cambios de política sobre los límites de edad de los vehículos, revisiones de aranceles o cambios pronunciados en el tipo de cambio. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible.
Dimensionamiento del mercado de vehículos usados de Kenia de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los vehículos usados en Kenia pueden parecer diferentes porque no todos contabilizan el mismo conjunto de transacciones, y las suposiciones de precios varían considerablemente en un mercado impulsado por las importaciones. También observamos diferencias en la selección del año, donde algunas fuentes informan un año pasado mientras que otras comparten un año futuro basado en las condiciones esperadas de divisas y aranceles.
Al monitorear las señales de valor de importación, las bandas de precios de reventa y las tasas de rotación de los distribuidores, Mordor Intelligence mantiene el modelo vinculado a los vehículos que efectivamente se transaccionan en Kenia, antes de convertir los totales a USD utilizando supuestos de tiempo coherentes. Las principales discrepancias suelen originarse en si se incluyen las ventas informales entre particulares, cómo se tratan los precios de los anuncios en línea frente a los precios de venta efectivamente realizados, y si las estimaciones incorporan tarifas como los cargos de financiamiento o se centran únicamente en el precio del vehículo.
Comparación de referencia
| Fuente | Tamaño del mercado | Vacíos en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,28 mil millones de USD (2025) | |
| Publicación sectorial A | 1,23 mil millones de USD (2024) | Utiliza una instantánea del año anterior y parece apoyarse en precios anunciados y en el tamaño anecdótico de las operaciones, lo que puede subestimar el valor cuando los aumentos de precios impulsados por el tipo de cambio aparecen más adelante en el año. |
| Consultora regional B | 2,00 mil millones de USD (2025) | Probablemente combina un conjunto más amplio de vehículos y puede tratar el gasto bruto de importación o la actividad de reventa automotriz más amplia como valor de vehículos usados, lo que infla los totales si no se eliminan las tarifas y los componentes no relacionados con el vehículo. |
La comparación muestra que la dispersión se explica principalmente por lo que se considera una venta de vehículo usado y por cómo se normalizan los precios cuando la moneda es volátil. Nuestro enfoque se mantiene repetible al vincular el valor con señales medibles de importación y de transacción, y luego al someter a prueba de estrés los totales con retroalimentación práctica del canal antes de fijar las cifras finales.


Preguntas clave respondidas en el informe
¿Cuál es el valor de pronóstico del mercado de autos usados de Kenia para 2031?
Se proyecta que el mercado de autos usados de Kenia alcance los 1.540 millones de USD en 2031.
¿Qué segmento de antigüedad de vehículos crece más rápido en el sector de segunda mano de Kenia?
Se prevé que las unidades de 0 a 3 años se expandan a una CAGR del 5,55% entre 2026 y 2031, debido a las normas de antigüedad de importación más estrictas y la mejora del financiamiento.
¿Qué tan dominantes son las plataformas en línea en las ventas de vehículos usados de Kenia?
Los canales en línea representaron el 43,28% de las transacciones de 2025 y están creciendo a una CAGR del 8,14%, a medida que los compradores buscan transparencia y financiamiento integrado.
¿Cómo impacta el límite de antigüedad de importación de ocho años en la oferta?
La normativa de enero de 2025 elimina las categorías de inventario más antiguo, elevando los precios promedio de los vehículos y beneficiando a los concesionarios organizados capaces de financiar stock más nuevo.
¿Qué política reciente apoya la adopción de vehículos eléctricos en Kenia?
La Política Borrador de Movilidad Eléctrica emitida en marzo de 2025 introduce placas de matrícula verdes y fija como objetivo una participación del 5% de los vehículos eléctricos, señalando un tratamiento favorable para las importaciones eléctricas.
Última actualización de la página el:



