
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 5.93 Milliards de dollars |
| Taille du Marché (2027) | 6.36 Milliards de dollars |
| Taille du Marché (2032) | 9.06 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.34 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs d'administration de médicaments en Italie par Mordor Intelligence
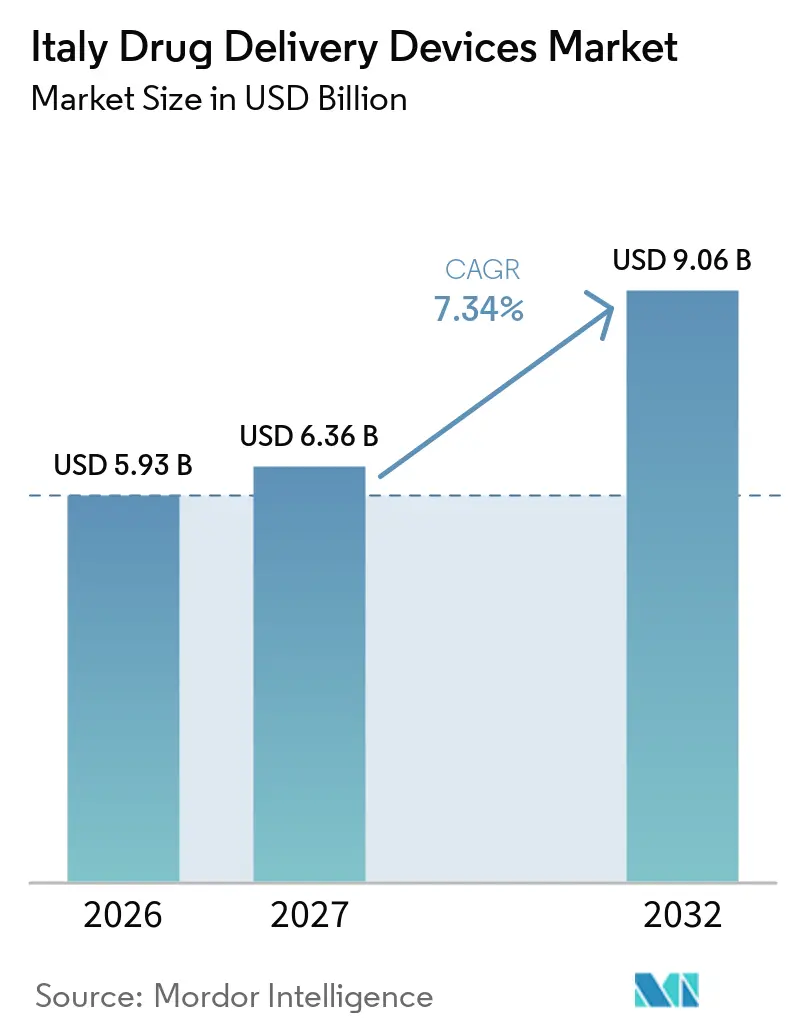
La taille du marché des dispositifs d'administration de médicaments en Italie a été évaluée à 5,93 milliards USD en 2026 et devrait croître de 6,36 milliards USD en 2027 pour atteindre 9,06 milliards USD d'ici 2032, à un CAGR de 7,34 % durant la période de prévision (2027-2032). La croissance est ancrée dans le vieillissement rapide de la population du pays, la prévalence élevée et croissante des maladies chroniques telles que le diabète et la BPCO, ainsi qu'une évolution des politiques favorisant l'auto-administration par rapport aux soins hospitaliers. La rationalisation réglementaire par l'Agence Italienne des Médicaments (AIFA) depuis janvier 2024 a raccourci les cycles d'approbation pour les produits innovants, tandis que les investissements dans les technologies connectées améliorent l'observance et la surveillance en temps réel. Parallèlement, les pharmacies spécialisées et les modèles de distribution communautaires étendent l'accès au-delà des grands hôpitaux, accélérant l'adoption sur l'ensemble du marché des dispositifs d'administration de médicaments en Italie.
Principaux enseignements du rapport
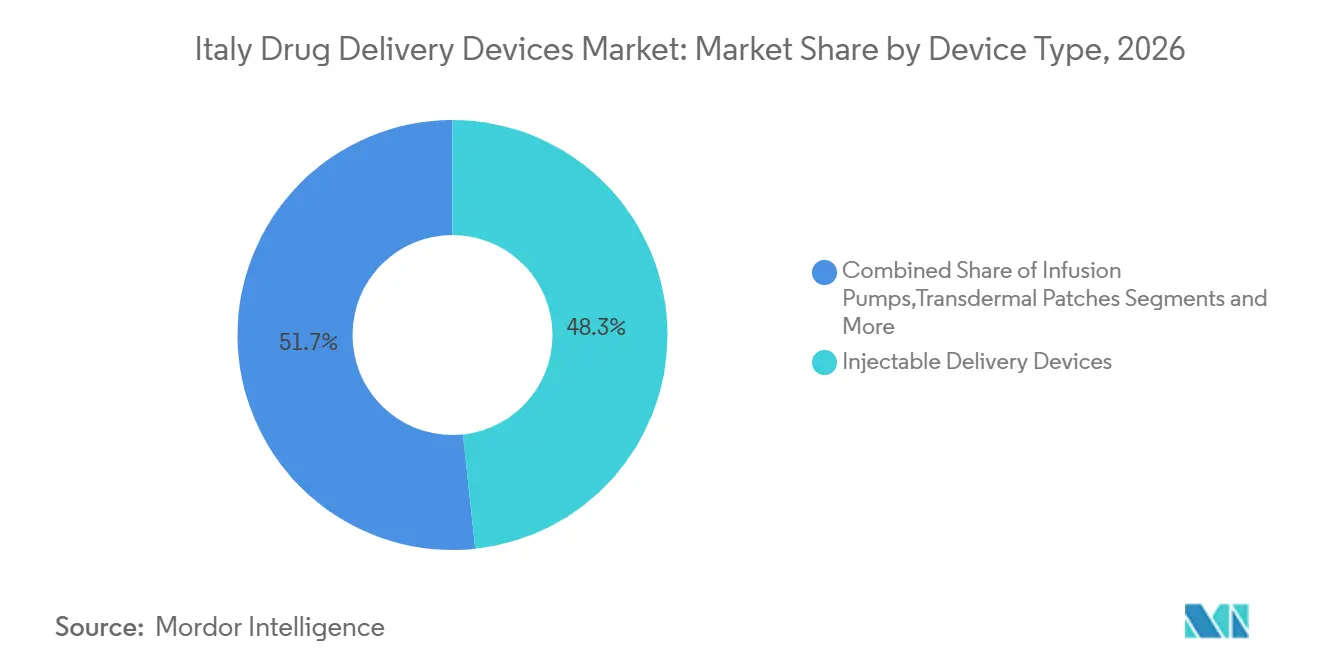
- Par type de dispositif, les dispositifs injectables détenaient 48,31 % de la part du marché des dispositifs d'administration de médicaments en Italie en 2026, tandis que les systèmes implantables devraient se développer à un CAGR de 8,79 % jusqu'en 2032.
- Par voie d'administration, les injectables représentaient 60,78 % de la taille du marché des dispositifs d'administration de médicaments en Italie en 2026, tandis que les voies d'inhalation progressent à un CAGR de 8,21 % jusqu'en 2032.
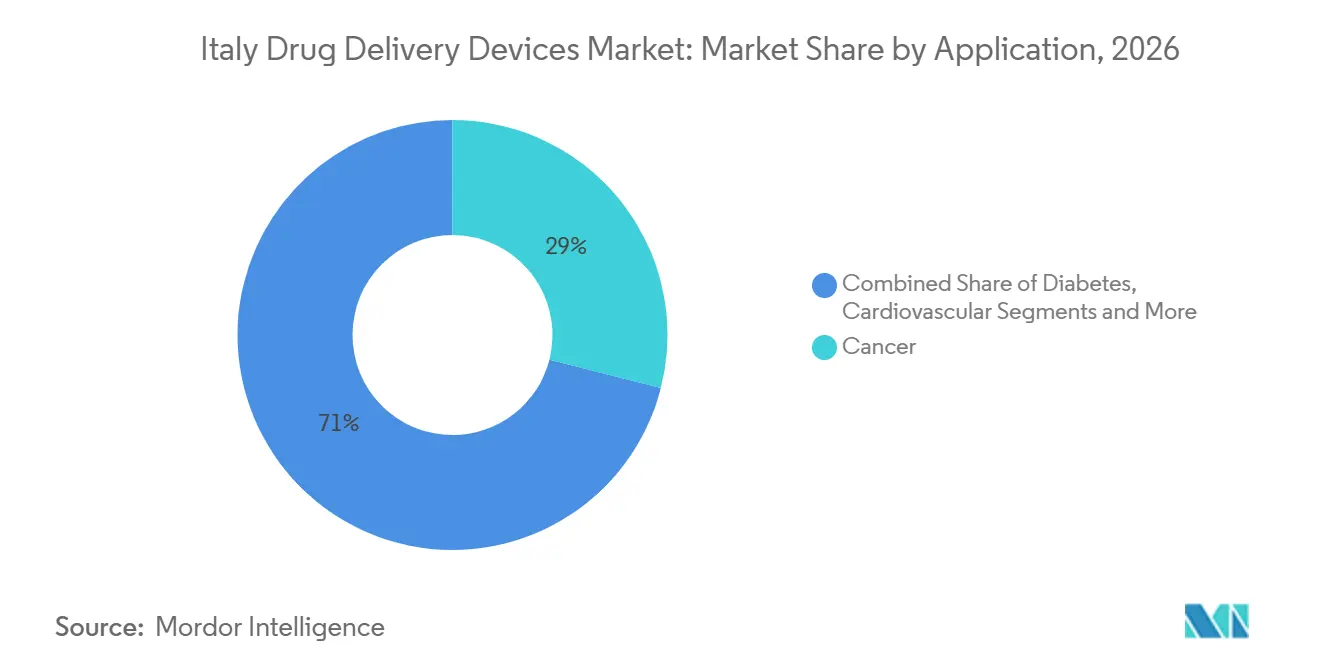
- Par application, la gestion du diabète était en tête avec 30,12 % de part du marché des dispositifs d'administration de médicaments en Italie en 2026 ; les applications en oncologie devraient croître à un CAGR de 8,66 % d'ici 2032.
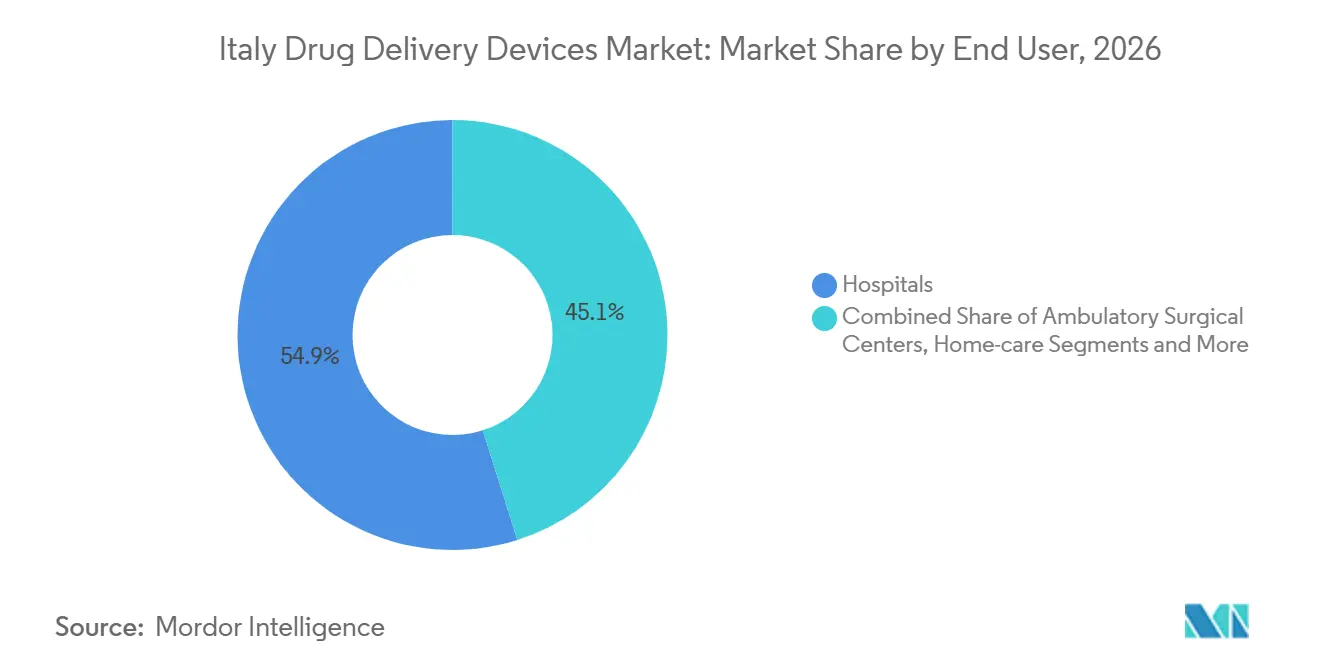
- Par utilisateur final, les hôpitaux captaient 54,88 % de la part du marché des dispositifs d'administration de médicaments en Italie en 2026, tandis que les environnements de soins à domicile devraient se développer à un CAGR de 9,84 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des dispositifs d'administration de médicaments en Italie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante des stylos injectables pré-remplis | +1.8% | National, adoption plus élevée en Lombardie, Vénétie, Émilie-Romagne | Moyen terme (2 à 4 ans) |
| Expansion des pharmacies spécialisées favorisant l'auto-administration des biologiques | +1.5% | Centres urbains (Milan, Rome, Bologne, Florence) | Moyen terme (2 à 4 ans) |
| Avancées technologiques et adoption des dispositifs intelligents et connectés | +1.2% | National, adoption précoce dans les pôles biotechnologiques métropolitains | Long terme (≥ 4 ans) |
| Forte charge de maladies chroniques et vieillissement de la population | +1.0% | National, impact plus marqué dans les Marches, la Ligurie, l'Ombrie | Long terme (≥ 4 ans) |
| Expansion des soins à domicile et de l'auto-administration | +0.8% | Les régions du Nord et du Centre connaissent la croissance la plus rapide | Moyen terme (2 à 4 ans) |
| Soutien au remboursement des stylos biosimilaires et des formats pré-remplis | +0.7% | National, soumis à des variations régionales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des stylos injectables pré-remplis
La demande d'aiguilles plus courtes de 4 mm et de calibre 32 G est en hausse car elles réduisent les traumatismes tissulaires et améliorent l'observance, une priorité soulignée par les recommandations nationales de la Société italienne du métabolisme et de l'obésité (SIMDO).[1] Les stylos connectés de nouvelle génération enregistrent automatiquement les données de dosage et se synchronisent avec des applications smartphone, comblant les lacunes d'information dans la prise en charge du diabète. Cependant, l'adoption reste inégale en raison d'une formation limitée des prestataires, laissant de la place pour des programmes ciblés d'éducation et de démonstration de valeur.
Expansion des pharmacies spécialisées favorisant l'auto-administration des biologiques
L'approche de distribution décentralisée de l'Italie — approvisionnement direct hospitalier (DD), distribution pour le compte des hôpitaux (DPC) et circuits affiliés — a élargi l'accès des patients aux biologiques complexes en dehors des centres tertiaires. Des modèles analytiques pilotés pendant la pandémie montrent le potentiel de rediriger un volume plus important de médicaments vers les points de vente communautaires, réduisant les temps de déplacement et les goulets d'étranglement hospitaliers tout en maintenant la maîtrise des coûts.
Avancées technologiques et adoption croissante des dispositifs d'administration de médicaments intelligents et connectés
La santé numérique est soutenue par 1,6 milliard EUR de fonds du Plan national de relance et de résilience, accélérant le déploiement des systèmes d'administration automatisée d'insuline qui couplent les pompes à la surveillance continue du glucose. Les données cliniques montrent un temps dans la cible plus élevé et des taux d'hypoglycémie plus faibles, validant leur rôle sur le marché des dispositifs d'administration de médicaments en Italie.
Forte charge de maladies chroniques et vieillissement de la population
Plus d'un quart des résidents de plusieurs régions ont déjà plus de 65 ans. Des analyses de bases de données administratives confirment une prévalence croissante des maladies neurodégénératives et métaboliques, faisant augmenter les dépenses pharmaceutiques de 6,0 % en 2024 et intensifiant la demande de modalités d'administration fiables à long terme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de conformité aux plastiques à usage unique et mandats ESG plus larges | −1.2% | Impact le plus élevé sur les pôles de fabrication du nord de l'Italie | Moyen terme (2 à 4 ans) |
| Problèmes de sécurité et blessures par piqûre d'aiguille | −0.8% | National, notamment dans les environnements cliniques et de soins à domicile | Court terme (≤ 2 ans) |
| Coûts élevés de développement et de fabrication | −0.7% | Pour l'ensemble des acteurs du marché | Long terme (≥ 4 ans) |
| Réticence culturelle à l'auto-injection affectant l'observance | −0.6% | Plus prononcée dans les régions du Sud et les zones rurales | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Lenteur de l'approbation des remboursements
Le délai moyen de remboursement pour les produits orphelins reste de 413 jours, dépassant largement l'objectif statutaire de 100 jours et ralentissant le déploiement des dispositifs d'administration de médicaments avancés.[2] Le suivi régional peut ajouter entre 1 jour et 773 jours avant que les produits n'atteignent les patients, créant une inégalité territoriale prononcée.
Coûts élevés de développement et de fabrication
Les réglementations axées sur le RDM et l'IA exigent des dossiers techniques plus rigoureux, augmentant les dépenses et les délais de pré-commercialisation. La compilation des dossiers au format du Document technique commun, associée à la double évaluation scientifique nationale et européenne, ajoute une complexité supplémentaire.[3]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de dispositif : les dispositifs injectables sont en tête tandis que les implantables progressent rapidement
Les formats injectables ont généré 48,31 % de la part du marché des dispositifs d'administration de médicaments en Italie en 2026 en raison de leur rôle établi dans les schémas thérapeutiques du diabète et des maladies auto-immunes. L'amélioration continue — telle que les aiguilles pour stylos à insuline de 4 mm, 32 G — améliore la tolérance et maintient la large base d'utilisateurs du segment. Les biologiques à haute viscosité bénéficient également de seringues en verre conçues pour une résistance supérieure à la rupture. Parallèlement, les implantables devraient afficher un CAGR de 8,79 % jusqu'en 2032, marquant la trajectoire la plus rapide au sein du marché des dispositifs d'administration de médicaments en Italie. Des avancées telles que les matrices d'alcool polyvinylique imprimées en 3D chargées de Rose Bengale permettent une libération prolongée de médicaments anticancéreux pendant jusqu'à 90 jours. Les dispositifs d'inhalation se tournent vers des propulseurs à faible potentiel de réchauffement climatique, tandis que les plateformes transdermiques, oculaires et nasales bénéficient de nouveaux polymères qui prolongent le temps de résidence. Collectivement, ces innovations renforcent l'expansion à long terme de la taille du marché des dispositifs d'administration de médicaments en Italie au niveau des modalités.



Par voie d'administration : la domination des injectables rencontre l'innovation en inhalation
Les injectables représentaient 60,78 % de la taille du marché des dispositifs d'administration de médicaments en Italie en 2026, soutenus par des protocoles cliniques bien établis et l'accélération des systèmes d'administration automatisée d'insuline reliant les pompes aux moniteurs de glycémie en continu. Des algorithmes intelligents améliorent le temps dans la plage cible et allègent la charge des décisions fréquentes de dosage. Les voies d'inhalation, en expansion à un CAGR de 8,21 %, sont portées par des inhalateurs-doseurs pressurisés à triple combinaison utilisant le nouveau propulseur HFA-152a, qui égale l'efficacité des formulations existantes tout en réduisant le potentiel de réchauffement climatique de 90 %. Les approches transdermiques, buccales, oculaires et nasales bénéficient de réseaux de micro-aiguilles et de gels muco-adhésifs qui améliorent la biodisponibilité, mais font face à des défis de stérilité et de stabilité.
Par application : la gestion du diabète est en tête tandis que l'oncologie s'accélère
Les applications liées au diabète devraient progresser à un TCAC de 7,62 % sur le marché des dispositifs d'administration de médicaments en Italie, reflétant la forte prévalence de la maladie et la migration vers des stylos compatibles Bluetooth qui enregistrent chaque événement d'administration. L'oncologie représentait 28,97 % du marché des dispositifs d'administration de médicaments en Italie, en tirant parti de nanovecteurs capables de traverser la barrière hémato-encéphalique pour délivrer des chimiothérapeutiques directement sur les sites tumoraux. Les usages cardiovasculaires s'appuient sur des stents à élution médicamenteuse plus récents, tandis que la thérapie des maladies infectieuses adopte des injectables à longue durée d'action qui maintiennent des niveaux thérapeutiques pendant plusieurs mois. Les indications respiratoires et neurologiques complètent le portefeuille, chacune bénéficiant d'ajustements de formulation qui prolongent les intervalles de dosage.

Par utilisateur final : les hôpitaux maintiennent leur leadership tandis que les environnements de soins à domicile s'accélèrent
Les hôpitaux ont conservé 54,88 % de la part du marché des dispositifs d'administration de médicaments en Italie en 2026 grâce à leur capacité centralisée à administrer des biologiques complexes et à gérer les événements aigus. Pourtant, cette part s'érode progressivement à mesure que les réformes favorisent les chaînes d'approvisionnement décentralisées. La distribution directe par les hôpitaux coexiste avec la distribution via les pharmacies communautaires pour le compte des hôpitaux, un modèle hybride validé pendant la pandémie pour maintenir la continuité des soins. Les environnements de soins à domicile sont prêts pour un CAGR de 9,84 %, portés par les recommandations des payeurs en faveur des pompes à perfusion ambulatoires et de la surveillance à distance. Les études sur les erreurs médicamenteuses dans les soins à domicile soulignent la nécessité de plateformes numériques intégrées qui harmonisent les prescriptions et soutiennent les équipes infirmières. Les centres de chirurgie ambulatoire et les cliniques spécialisées augmentent également l'utilisation d'injecteurs portables à usage unique, invoquant une meilleure efficacité et une satisfaction accrue des patients.
Analyse géographique
Le nord de l'Italie — Lombardie, Vénétie et Émilie-Romagne — représente collectivement environ 44,60 % des ventes totales de 2026 sur le marché des dispositifs d'administration de médicaments en Italie. Un revenu par habitant élevé et des réseaux hospitaliers denses soutiennent l'adoption précoce, tandis que l'industrie locale, illustrée par le Centre d'Excellence en Biotechnologie de Chiesi à 400 millions EUR à Parme, accélère le transfert de technologie et la rapidité de la chaîne d'approvisionnement. La Lombardie seule contribue à près de 20 % des revenus nationaux, soutenue par un remboursement régional favorisant les injecteurs à usage domestique et les inhalateurs connectés.
Les régions centrales, principalement le Latium et la Toscane, représentent environ 30,20 % des dépenses. Elles accueillent des centres académiques de premier plan et des infrastructures d'essais cliniques, amplifiant la diffusion de l'innovation. Menarini Diagnostics, basée à Florence, en partenariat avec Innovation Zed, distribue des capuchons de stylo prêts à la connectivité à travers l'Europe, soulignant l'orientation exportatrice de la zone. Les délais d'accès aux patients restent inégaux : certaines autorités sanitaires locales approuvent de nouveaux dispositifs en quelques semaines, tandis que d'autres prolongent les délais au-delà d'un an, ajoutant de la complexité au déploiement sur le marché.
Le sud de l'Italie et les îles représentent les 25,20 % restants de la part, contraints par une capacité de soins de santé plus faible et une autorisation de remboursement plus lente. Le rappel en 2022 d'un moniteur de glycémie en continu inexact en Campanie illustre les lacunes en matière d'assurance qualité qui peuvent éroder la confiance. Pour combler les disparités, des programmes pilotes intègrent des téléconsultations avec des pharmacies communautaires, permettant la titration à distance pour l'insuline et les inhalateurs contre la BPCO.
Paysage réglementaire
L'Italie réglemente les dispositifs d'administration de médicaments principalement dans le cadre du règlement européen sur les dispositifs médicaux (UE) 2017/745 (MDR), la surveillance nationale étant assurée par le Ministero della Salute en tant qu'autorité compétente conformément au D.Lgs. 137/2022. Pour les combinaisons médicament-dispositif où un dispositif intègre une substance médicinale accessoire, le processus de consultation de l'organisme notifié exige un avis scientifique de l'AIFA sur la substance, ce qui ajoute une étape d'interface médicaments définie aux dossiers techniques de classe III.
Au-delà du marquage CE, l'entrée sur le marché nécessite également une inscription nationale au Repertorio dei Dispositivi Medici (BD/RDM) géré par le ministère de la Santé, reliant la traçabilité et les rapports de vigilance à la base de données nationale. Une mise à jour notable est l'adoption de la Classificazione italiana dei dispositivi medici (CID) publiée en février 2026 et applicable à partir du 1er janvier 2026, couvrant les dispositifs médicaux, les DIV et les produits de l'annexe XVI relevant du MDR, avec des implications pour le codage, l'alignement de la classification et les flux de travail administratifs pour les fabricants et distributeurs.
Analyse de la chaîne de valeur
La chaîne de valeur va de l'approvisionnement en composants et matériaux (verre, élastomères, polymères, aiguilles et électronique pour la connectivité) à l'ingénierie et l'assemblage des dispositifs (stylos, autoinjecteurs, inhalateurs, systèmes de perfusion). Pour les formats préremplis, elle passe ensuite par le remplissage-finition stérile et l'emballage, suivis des étapes de conformité nationale, notamment le marquage CE au titre du MDR, la consultation de l'AIFA lorsqu'une substance médicinale accessoire est impliquée, et l'enregistrement BD/RDM avant la distribution commerciale. L'Italie soutient cette couche de fabrication avec une large base industrielle de dispositifs (4 618 entreprises et 133 627 employés, les PME représentant environ 94 %), associée à une solide capacité de fabrication pharmaceutique et de CDMO, permettant la production de cartouches, seringues préremplies et autres systèmes prêts à l'emploi.
La distribution commerciale repose sur les hôpitaux et des circuits gérés régionalement, comme la distribution directe (DD) et la distribution pour le compte des hôpitaux via les pharmacies communautaires (DPC), qui influencent la disponibilité des dispositifs d'auto-administration en dehors des centres tertiaires. Les principaux points de blocage restent la charge documentaire liée au MDR et la capacité des organismes notifiés, tandis que les opérations locales d'emballage et de conditionnement secondaire sont renforcées par des investissements sur site, tels que l'expansion d'Adare Pharma Solutions à Pessano (Milan) annoncée en mars 2024, soutenant une capacité accrue de blistering et d'entreposage pour les produits pharmaceutiques associés à des dispositifs.
Paysage concurrentiel
Concentration du Marché
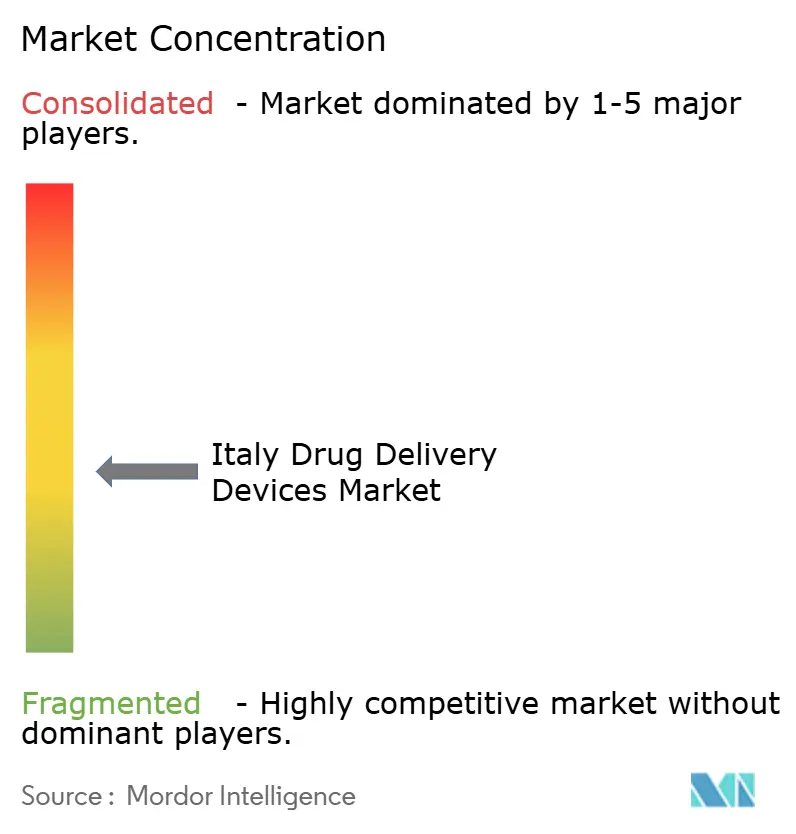
La concentration du marché est modérée. BD ancre le secteur avec sa seringue pré-remplissable BD iDFill et sa plateforme en verre Neopak XtraFlow, toutes deux présentées au CPhI Milan 2024 comme des solutions à haute viscosité qui rationalisent les opérations de remplissage et de finition. L'expansion de capacité de 30 % de Berry Global dans ses usines d'Osnago et de Sirone a renforcé l'approvisionnement en blisters et en flacons pour les thérapies par inhalation, renforçant la résilience face aux pics de demande.
L'acquisition par Novo Nordisk de l'installation de remplissage et de finition d'Anagni améliore l'intégration verticale, permettant une montée en puissance rapide pour les injecteurs d'analogues du GLP-1. L'injecteur patch à grand volume YpsoDose de Ypsomed et le dispositif portable Libertas de BD restent des points focaux pour l'innovation en matière d'auto-administration. Les essais de préférence des patients montrent une acceptation plus élevée des formats portables lorsque la fréquence d'injection descend en dessous d'une fois par semaine, poussant les fabricants vers des formulations ultra-concentrées.
Les alliances stratégiques se multiplient : la collaboration Menarini-Innovation Zed étend un capuchon intelligent Bluetooth pour stylos à insuline standard à 44 marchés européens, tandis que Chiesi a signé des accords d'approvisionnement pour des propulseurs à faible potentiel de réchauffement climatique qui protègent sa franchise respiratoire. Collectivement, ces mouvements soulignent le pivot du secteur vers des dispositifs connectés et éco-responsables sans compromettre les performances thérapeutiques.
Leaders du secteur des dispositifs d'administration de médicaments en Italie
-
Gerresheimer AG
-
BD (Becton, Dickinson and Company)
-
Ypsomed AG
-
Nemera
-
Terumo Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Les investissements manufacturiers en Italie créent une demande pour des composants de confinement et d'administration prêts à l'emploi, alignés sur l'évolution vers les biologiques et les formats d'auto-administration à haut volume. Stevanato Group a ouvert une usine à Cisterna di Latina pour des seringues et cartouches EZ-fill pré-stérilisées (mai 2024) et a poursuivi avec un financement de 200 millions d'euros en juillet 2025 pour financer les dépenses d'investissement en cours en Italie, soutenant l'offre locale de systèmes préremplis utilisés dans le diabète, les GLP-1 et d'autres thérapies chroniques.
Un deuxième domaine d'opportunité concerne des solutions d'administration plus écologiques et numériques dans les parcours de soins respiratoires et injectables, où la performance des dispositifs et les outils d'observance sont de plus en plus intégrés. Chiesi a annoncé un plan d'investissement de 430 millions d'euros (2025-2030) pour réaménager son site de Nerviano afin de produire des inhalateurs à faible empreinte carbone, des inhalateurs à poudre sèche et des produits biologiques stériles, tandis que le financement national de la santé numérique dans le cadre du Plan national de relance et de résilience (1,6 milliard d'euros cités dans le contexte du rapport) soutient le déploiement de dispositifs connectés. Parallèlement, la voie MDR pour les dispositifs contenant des substances médicinales accessoires, incluant l'avis scientifique obligatoire de l'AIFA et l'enregistrement BD/RDM, favorise les entreprises capables d'industrialiser la documentation conforme, la traçabilité et la collecte de données post-commercialisation à l'échelle du lancement.
Développements récents du secteur
- Juin 2026 : Stevanato Group a lancé Deora, une plateforme de stylo injecteur multi-usage à dose fixe destinée aux thérapies à base d'incrétines dans le diabète et la gestion du poids. Ce lancement élargit le paysage des plateformes de stylos injecteurs au-delà des conceptions à thérapie unique et soutient les partenaires pharmaceutiques en quête de dispositifs évolutifs et conviviaux pour des indications chroniques à haut volume.
- Juillet 2025 : Stevanato Group a obtenu un financement de 200 millions d'euros auprès de BNL BNP Paribas, Cassa Depositi e Prestiti et Banco BPM pour financer les dépenses d'investissement en cours en Italie et aux États-Unis. Ce financement soutient l'expansion des capacités pour les solutions de confinement et d'administration de médicaments, renforçant la disponibilité de l'offre pour les formats préremplis et les programmes de dispositifs d'administration associés.
- Octobre 2024 : Nemera a lancé une plateforme d'auto-injecteur réutilisable au CPhI Milan. Le positionnement d'un système réutilisable sur un marché confronté à des pressions de conformité liées au plastique à usage unique accroît les options pour les programmes pharma-dispositifs qui ont besoin de leviers de durabilité sans renoncer à la commodité de l'autoinjecteur.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Pour cette étude, le marché couvre les dispositifs d'administration de médicaments utilisés en Italie pour administrer un médicament thérapeutique aux patients par les voies d'administration courantes, et il est mesuré en termes de revenus générés par les ventes de dispositifs en USD.
Exclusions du périmètre : Nous excluons les cathéters à usage diagnostique uniquement, les accessoires de préparation et les prototypes réservés aux essais qui ne sont pas commercialement placés en Italie.
Aperçu de la Segmentation
- Par type de dispositif
- Dispositifs d'administration injectable
- Dispositifs d'administration par inhalation
- Pompes à perfusion
- Patchs transdermiques
- Systèmes d'administration de médicaments implantables
- Inserts oculaires et implants d'administration
- Dispositifs d'administration nasale et buccale
- Par voie d'administration
- Injectable
- Inhalation
- Transdermique
- Muqueuse orale (buccale et sublinguale)
- Oculaire
- Nasale
- Par application
- Cancer
- Cardiovasculaire
- Diabète
- Maladies infectieuses
- Autres applications
- Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Environnements de soins à domicile
- Autres utilisateurs finaux
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour cartographier le contexte de la demande en Italie et ancrer le modèle à des signaux de santé et de population observables. Des sources publiques telles que les publications du Ministère de la Santé italien, les indicateurs démographiques et de santé de l'ISTAT, les mises à jour de l'AIFA sur les médicaments remboursés, les Statistiques de Santé de l'OCDE et des revues cliniques à comité de lecture sélectionnées ont été utilisées pour comprendre les volumes de traitement, les préférences en matière de voie d'administration et les contraintes d'adoption.
Nous avons également examiné les dépôts d'entreprises, les présentations aux investisseurs, les étiquettes de produits et les instructions d'utilisation, ainsi que la presse médicale réputée pour vérifier quels formats de dispositifs sont activement commercialisés et comment l'utilisation évolue dans les hôpitaux et les soins à domicile. Si nécessaire, un abonnement payant pour les données financières et le renseignement sur les entreprises, ainsi que des bases de données de brevets, ont soutenu la normalisation des revenus et les vérifications de cohérence du pipeline de produits. Ces exemples ne sont pas exhaustifs, et nous avons référencé de nombreuses autres sources publiques et payantes pour soutenir la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur des entretiens et des enquêtes structurées avec des distributeurs de dispositifs, du personnel d'approvisionnement hospitalier, des pharmaciens, des parties prenantes des soins à domicile et des cliniciens qui prescrivent régulièrement ou forment les patients à l'utilisation des dispositifs. Nous avons utilisé les contributions de ces répondants pour confirmer quelles voies d'administration créent de la valeur, tester les hypothèses de prix et de mix, et combler les lacunes que la recherche documentaire ne pouvait pas expliquer clairement.
La couverture a été maintenue spécifique à l'Italie, et l'échantillon a été équilibré entre les grands fournisseurs et les spécialistes plus petits afin que le modèle ne surréagisse pas à un seul canal ou à un seul environnement de soins.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Directeurs généraux : 13 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 42 % |
| Acteurs plus petits : 21 % | Managers : 45 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante qui reconstruit la demande italienne par utilisation des voies d'administration et les populations traitées, puis convertit cette demande en valeur de dispositifs en utilisant les cycles de remplacement typiques et les prix de vente moyens. Pour maintenir des totaux réalistes, les résultats sont corroborés par des approximations ascendantes sélectives, notamment des répartitions de revenus de fournisseurs échantillonnés, des vérifications des canaux de distribution et une vérification de cohérence prix de vente moyen multiplié par volume pour les principaux formats de dispositifs.
Le modèle est façonné par des données telles que la charge des maladies chroniques liée aux thérapies injectables et par inhalation, le passage vers l'auto-administration à domicile, la fréquence de recharge et de remplacement des pompes et des stylos, les niveaux d'utilisation dans les services de perfusion hospitalière et les environnements ambulatoires, et l'évolution du mix vers les systèmes préremplis et les patchs. Lorsqu'un point de revenus ascendant est manquant pour un dispositif de niche, nous utilisons des taux d'adoption par procuration issus de voies similaires, puis nous ajustons après les retours des experts.
Les prévisions utilisent une analyse de scénarios soutenue par des modèles de tendances à court terme, où des hypothèses telles que le changement d'environnement de soins, la confiance dans le remboursement et les améliorations du mix de produits sont testées à l'aide des retours des entretiens. La prévision finale est ensuite alignée sur les contraintes pratiques en matière de capacité de formation et d'observance des patients, qui tendent à plafonner l'adoption à court terme en Italie.
Validation des Données et Cycle de Mise à Jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les volumes de thérapies, la logique de remplacement des dispositifs et les fourchettes de prix observées lors des discussions avec les canaux de distribution. Si un segment croît plus vite que son moteur de demande, nous examinons l'écart, révisons les hypothèses et recontactons les répondants concernés pour confirmer si un événement ponctuel ou un changement structurel est à l'origine du schéma.
Avant la validation finale, le modèle est examiné étape par étape par un autre analyste qui vérifie les formules, les unités et les évolutions d'une année sur l'autre, suivi d'une vérification finale de la plausibilité à travers les voies et les environnements de soins. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements de remboursement, des lancements majeurs de produits ou des contraintes d'approvisionnement. Juste avant la livraison, une actualisation des données est effectuée afin que les clients reçoivent une vue à jour.
Taille du Marché des Dispositifs d'Administration de Médicaments en Italie selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Différentes publications peuvent afficher des chiffres différents pour le marché italien, même lorsqu'elles utilisent des libellés similaires, car l'ensemble de dispositifs inclus, le calendrier et la logique de conversion ne sont pas toujours identiques. Les différences proviennent généralement de la façon dont les voies sont regroupées, de la prise en compte ou non de certains équipements hospitaliers adjacents, et de la manière dont les prix sont traités d'une année à l'autre.
Certaines estimations intègrent des dispositifs d'accès hospitalier plus larges et des consommables connexes qui se situent à côté de l'administration par perfusion et par injection. Chez Mordor Intelligence, la valeur est comptabilisée uniquement pour les dispositifs d'administration de médicaments réglementés placés sur le marché italien à travers des voies telles que l'injectable, l'inhalation, le transdermique, le transmucoseux, l'oculaire, l'implantable et la perfusion, et les cathéters diagnostiques, les accessoires de préparation et les prototypes réservés aux essais sont exclus.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 5,52 milliards USD (2025) | |
| Cabinet de Conseil Mondial A | 2,95 milliards USD (2023) | Utilise une année de base antérieure et un panier comptabilisé plus étroit en pratique, ce qui peut sous-estimer les systèmes préremplis plus récents et les formats d'administration portables qui se sont développés après 2023. |
| Plateforme de Marché B | 8,09 milliards USD (2030) | Publie une valeur pour une année de prévision ultérieure et applique une mise à niveau du mix et une courbe d'adoption plus rapides, ce qui tend à élever le total par rapport à une construction de demande liée aux voies vérifiée par rapport aux cycles de remplacement. |
L'écart entre les sources s'explique principalement par le choix de l'année et par ce qui est comptabilisé comme dispositif d'administration de médicaments par rapport à un équipement hospitalier adjacent. En maintenant le périmètre lié aux formats d'administration commercialisés et en vérifiant la croissance par rapport aux signaux de demande des voies, l'estimation reste traçable à des hypothèses claires qui peuvent être examinées et mises à jour.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des dispositifs d'administration de médicaments en Italie ?
La taille du marché des dispositifs d'administration de médicaments en Italie a été évaluée à 5,93 milliards USD en 2026 et devrait croître de 6,36 milliards USD en 2027 pour atteindre 9,06 milliards USD d'ici 2032, à un CAGR de 7,34 % durant la période de prévision (2027-2032).
Quelle catégorie de dispositifs est en tête du marché ?
Les dispositifs injectables sont en tête avec 48,31 % de part de marché en 2026, en raison de leur utilisation répandue dans le traitement du diabète et des thérapies auto-immunes.
Pourquoi les systèmes d'administration de médicaments implantables suscitent-ils de l'intérêt ?
Les implantables devraient croître à un CAGR de 8,79 % jusqu'en 2032, car ils offrent une libération prolongée et localisée qui réduit la fréquence des doses et améliore l'observance.
Comment le remboursement régional affecte-t-il l'accès au marché ?
Les délais de remboursement varient de 1 jour à 773 jours après l'approbation nationale, créant des différences régionales significatives dans la disponibilité des dispositifs.
Quel rôle jouent les dispositifs connectés dans la croissance du marché ?
Les stylos intelligents, les pompes et les injecteurs portables permettent la capture de données en temps réel, améliorant l'observance et soutenant des modèles de soins à distance qui se développent à des taux à deux chiffres dans toute l'Italie.