
Analyse du marché des plastiques en Indonésie par Mordor Intelligence
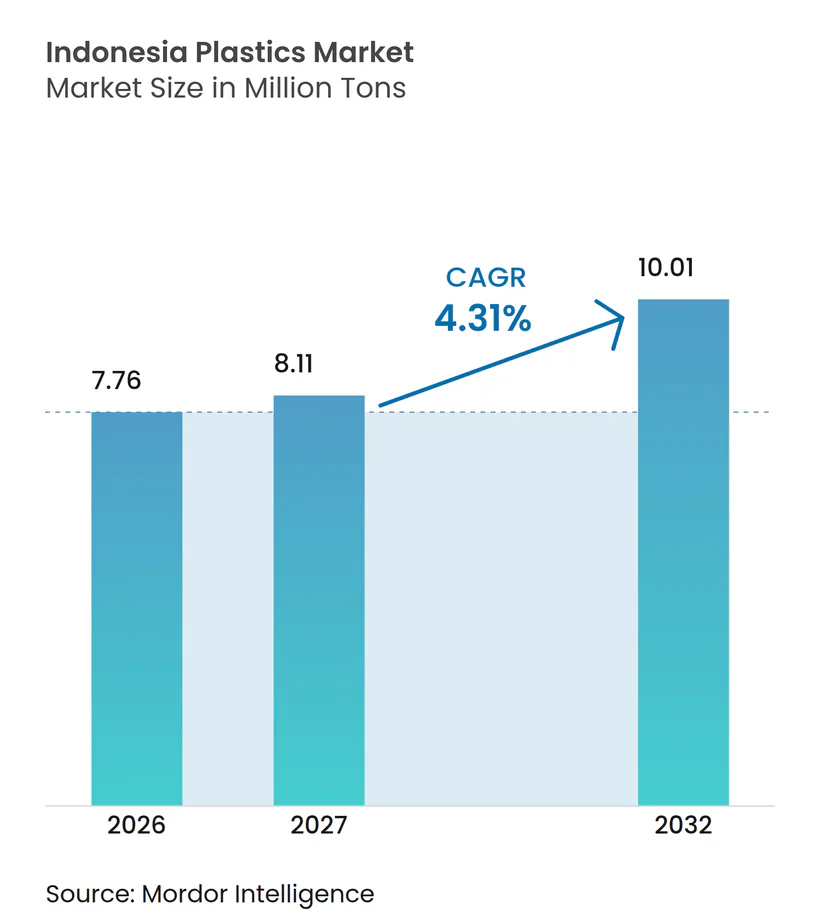
La taille du marché des plastiques en Indonésie devrait augmenter de 7,76 millions de tonnes en 2026 à 8,11 millions de tonnes en 2027 et atteindre 10,01 millions de tonnes d'ici 2032, avec un CAGR de 4,31 % sur 2027-2032.
La production nationale de polypropylène et les besoins en expédition de colis créent des opportunités complémentaires en matière de résines en Indonésie, en associant une base de production locale à des applications d'emballage de protection. Les obligations de réduction des déchets des producteurs couverts favorisent les offres recyclables lorsque la reprise est choisie, tandis que les grades spécifiques aux applications et les produits certifiés permettent aux fournisseurs de répondre à des spécifications distinctes en matière de transformation et de durabilité. L'exposition aux coûts de l'électricité liée au carbone peut contraindre les rendements de transformation. La perturbation du transport maritime dans le détroit d'Ormuz à la suite des opérations militaires américaines et israéliennes contre l'Iran à partir du 28 février 2026 avait, en avril, limité la disponibilité de naphta et de GPL dans une installation pétrochimique indonésienne, faisant de l'accès aux matières premières une contrainte sur l'approvisionnement à court terme en résines.
Principaux enseignements du rapport
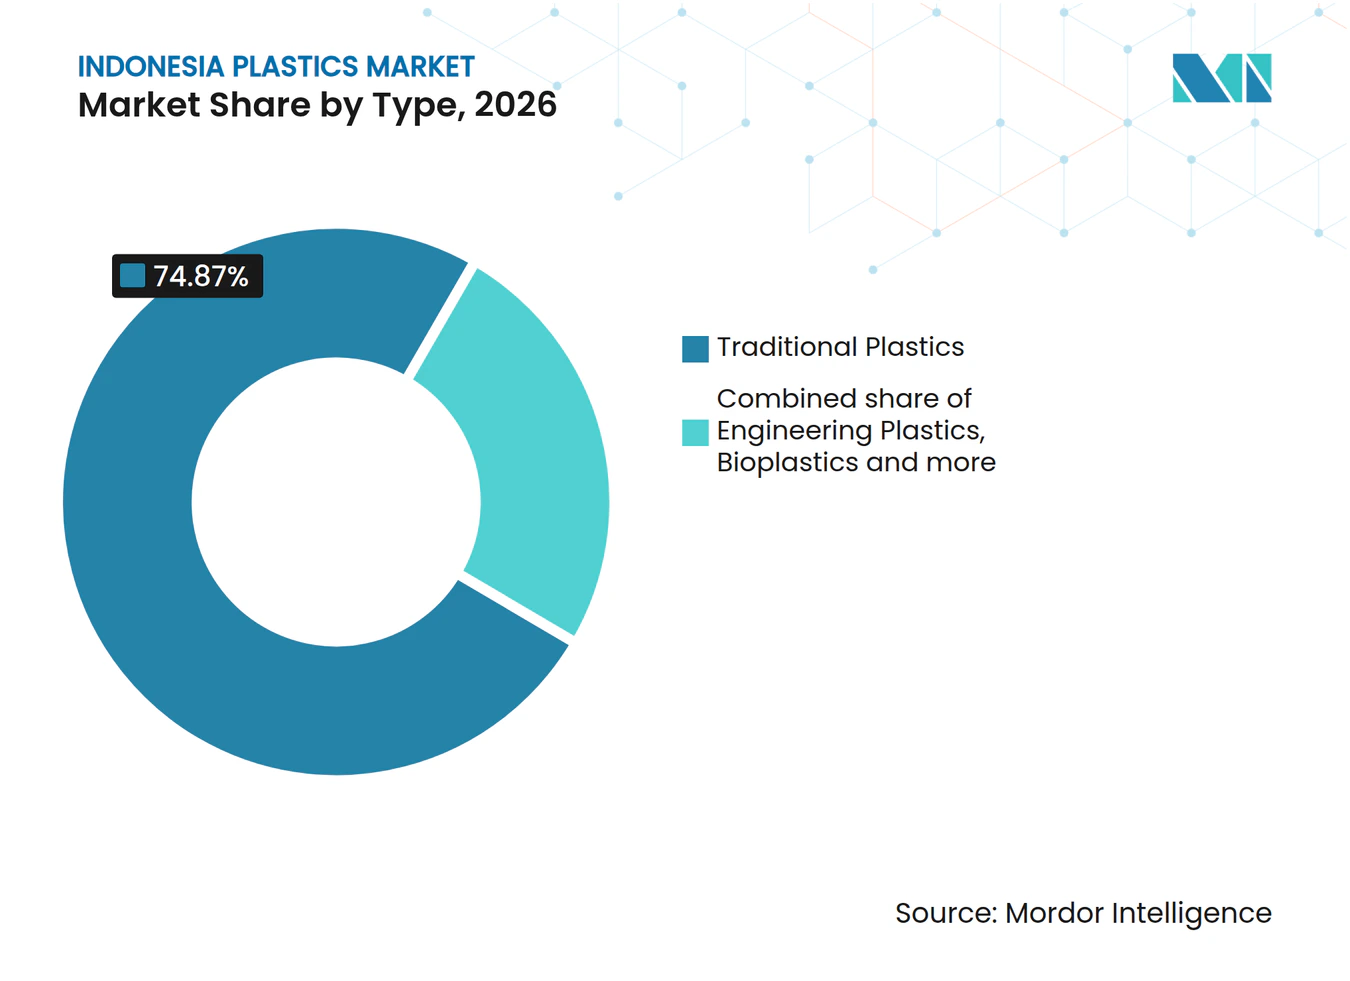
- Par type, les plastiques traditionnels détenaient une part de marché de 74,87 % sur le marché des plastiques en Indonésie en 2026, et les bioplastiques devraient connaître la croissance la plus rapide avec un CAGR de 5,85 % sur 2027-2032.
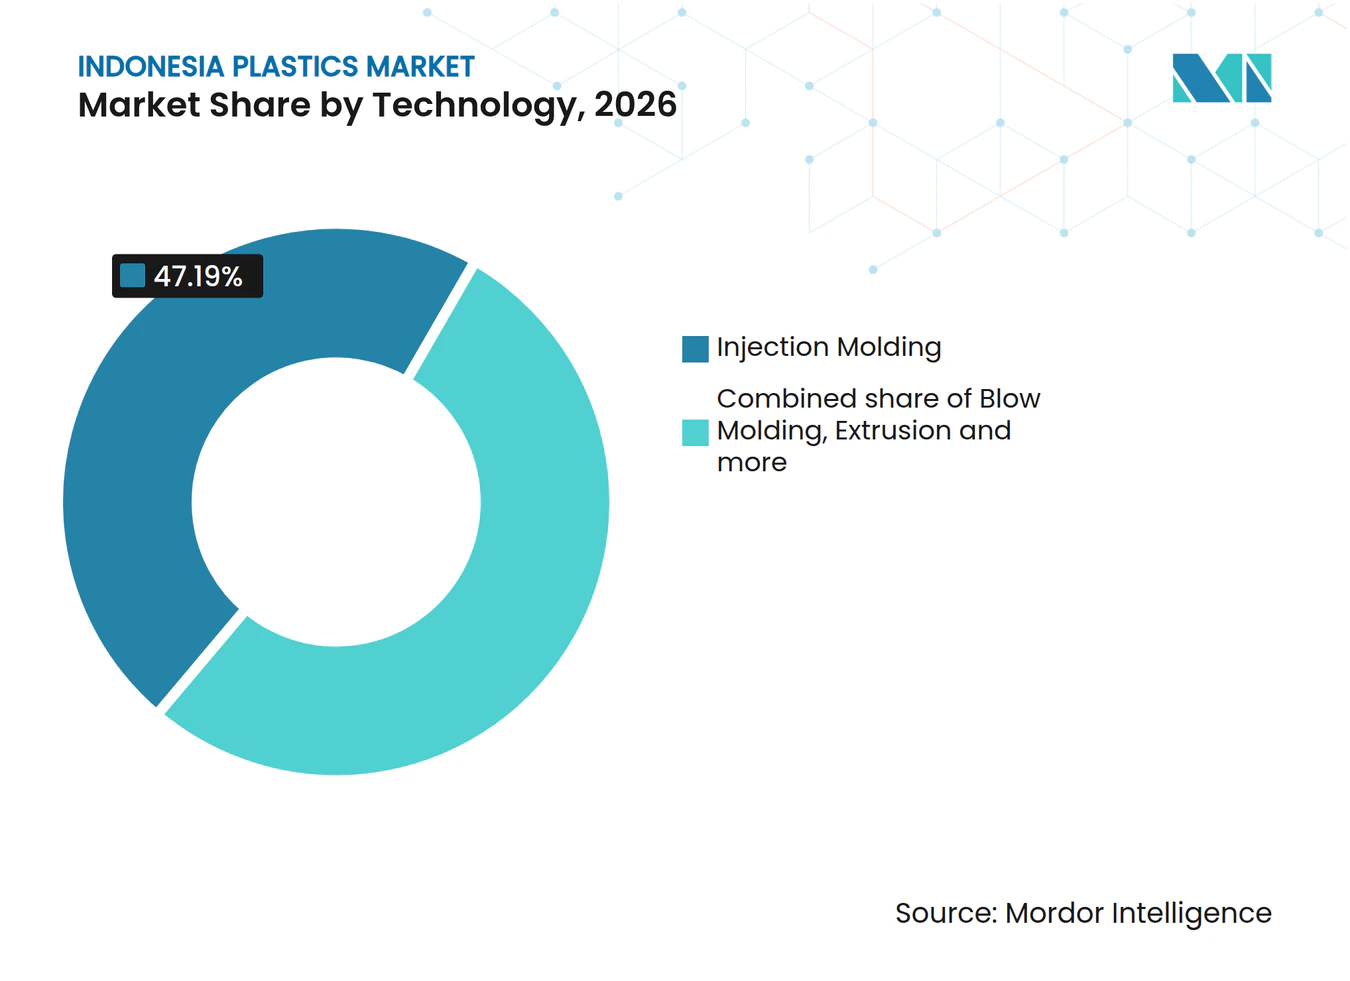
- Le moulage par injection a dominé les technologies de transformation avec une part de 47,19 % de la taille du marché des plastiques en Indonésie en 2026, tandis que le moulage par soufflage devrait connaître la croissance la plus rapide avec un CAGR de 5,05 % sur 2027-2032.
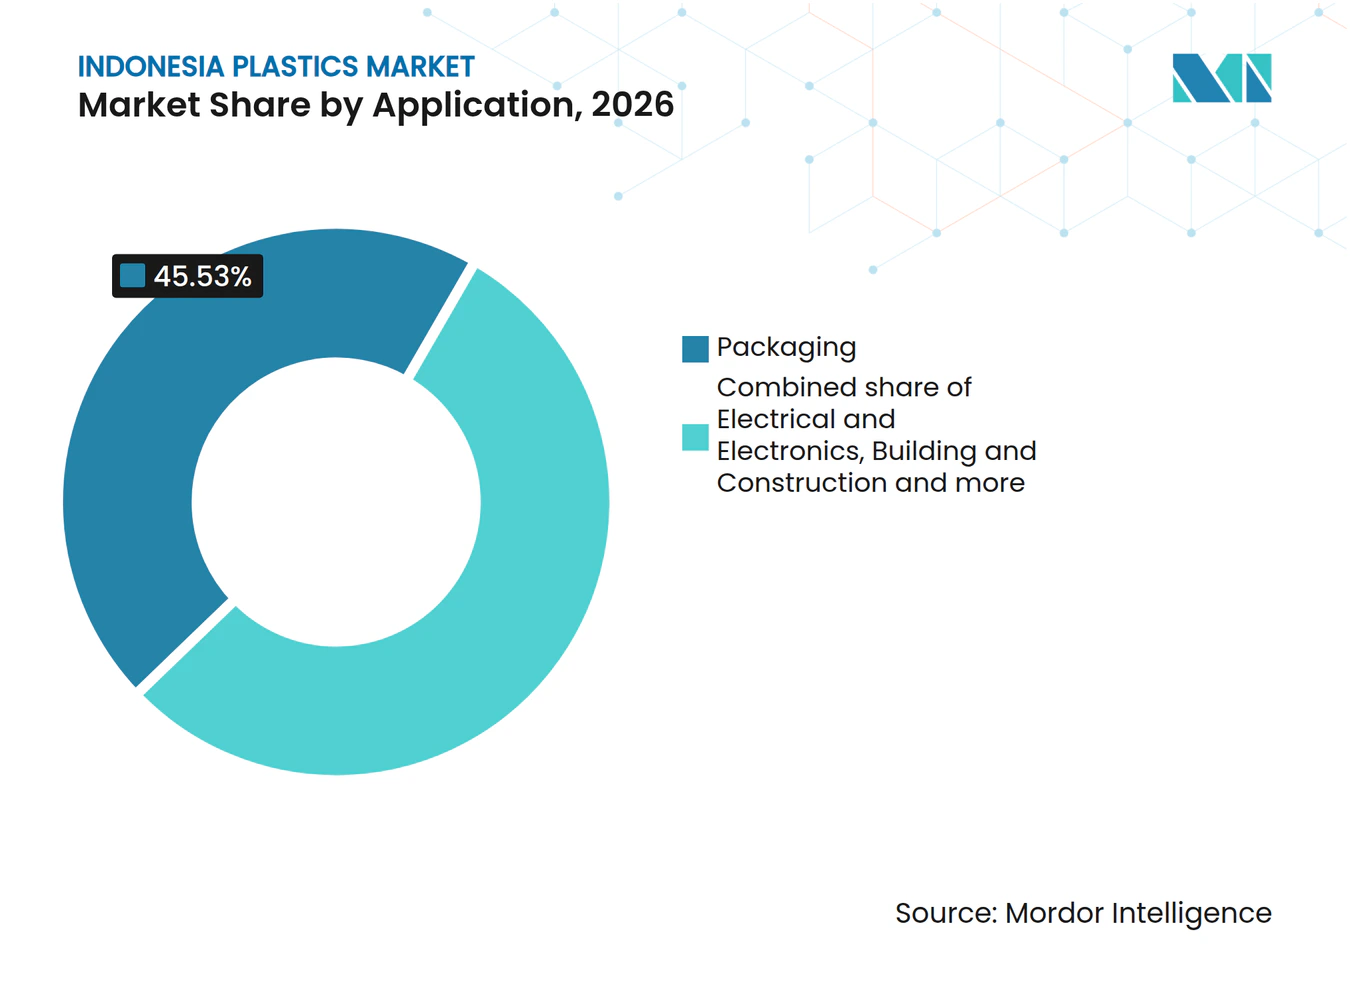
- Dans les applications, l'emballage détenait la plus grande part à 45,53 % du volume de résines en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 5 % sur 2027-2032.
- Géographiquement, Java est en tête de la consommation de résines et accueille la production de polyéthylène à Merak et la production de polypropylène à Balongan.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des complexes pétrochimiques en aval (Cilegon, Tuban) | +1.7% | Zone industrielle de Cilegon | Moyen terme (2-4 ans) |
| Adoption de pièces automobiles légères par les équipementiers | +1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Essor de la logistique du commerce électronique nécessitant des emballages secondaires durables | +1.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Obligations de REP et pilotes de tri des déchets stimulant la demande de résines recyclables | +1.1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Clusters de bioplastiques à base d'algues à Java Est | +0.3% | Sidoarjo, Java Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des complexes pétrochimiques en aval (Cilegon, Tuban)
L'expansion pétrochimique nationale peut soutenir la demande de plastiques en créant une base de production locale pour la transformation en aval. LOTTE Chemical Indonesia a achevé la construction de son complexe de Cilegon en mai 2025, avec une capacité annuelle de polypropylène de 350 000 tonnes métriques. Lors de l'inauguration du 6 novembre 2025, le ministre indonésien de l'énergie et des ressources minérales a projeté une répartition de 70 % pour le marché intérieur et 30 % pour l'étranger pour la capacité de production totale du complexe de Cilegon. Le ministère a également projeté le remplacement de jusqu'à 1,4 milliard USD d'importations pétrochimiques annuelles. Le 8 avril 2026, LOTTE Chemical Indonesia a signalé une réduction de la production après que la perturbation du détroit d'Ormuz a affecté la disponibilité de naphta et de GPL et a forcé des changements dans les voies d'approvisionnement. L'expansion offre aux transformateurs de polypropylène une option d'approvisionnement national, mais la réalisation de cette capacité dépend de la disponibilité des matières premières.
Adoption de pièces automobiles légères par les équipementiers
En Indonésie, un équipementier envisageant un pare-chocs moulé par injection à la place d'un modèle plus lourd crée une voie potentielle d'allègement pour la demande de résines. Cette opportunité dépend de la satisfaction des exigences d'impact et de surface du pare-chocs avec la formulation polymère proposée. Le fournisseur de composants devrait qualifier la pièce moulée, plutôt que de traiter le poids de matériau inférieur comme une preuve suffisante d'adéquation. La demande de résines n'augmenterait que là où la substitution qualifiée ajoute du contenu polymère aux véhicules entrant en production. L'ouverture commerciale réside dans l'obtention de la spécification matériau pour un programme de pare-chocs défini, la demande étant liée à la production de ce programme plutôt qu'à une préférence générale pour des véhicules plus légers.
Essor de la logistique du commerce électronique nécessitant des emballages secondaires durables
La demande d'emballages extérieurs de protection peut s'accroître à mesure que les vendeurs en ligne expédient davantage de colis, liant l'activité logistique à un achat d'emballage distinct. Les expéditions de J&T Express en Indonésie ont augmenté de plus de 60 % en 2025. Dans ses directives d'expédition pour les vendeurs de janvier 2025, Everpro a exigé un emballage extérieur pour tous les produits et a recommandé des options incluant des sacs poly mailer et des scellés en plastique. Ces exigences placent l'expéditeur au point où un besoin général de protection des colis devient un choix parmi les formats de matériaux. Les transformateurs proposant des mailers et des scellés adaptés peuvent donc répondre à la demande des vendeurs via les exigences des services d'expédition, même lorsque le transporteur n'est pas l'acheteur de l'emballage.
Obligations de REP et pilotes de tri des déchets stimulant la demande de résines recyclables
La responsabilité élargie des producteurs peut faire de la conception d'emballages recyclables une considération commerciale pour les entreprises soumises à des obligations de réduction des déchets. En vertu du PermenLHK P.75/2019, les producteurs indonésiens couverts doivent préparer des feuilles de route pour 2020-2029, visant une réduction des déchets de 30 % d'ici 2029 par la prévention, le recyclage via la reprise ou la réutilisation. Le recyclage par reprise crée une voie de conformité autour de laquelle les fournisseurs de matériaux peuvent développer des offres de résines et d'emballages recyclables. Étant donné que la prévention et la réutilisation sont des voies alternatives, le lien de demande le plus fort concerne les producteurs qui choisissent une approche basée sur la valorisation. La sélection des matériaux fait alors partie du plan de conformité, car une voie de reprise ne fonctionne que si l'emballage peut être récupéré et recyclé.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Taxe d'accise potentielle sur les sacs plastiques à usage unique | -0.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Système de tarification du carbone augmentant les coûts énergétiques | -0.4% | Java, Madura et Bali | Long terme (≥ 4 ans) |
| Lacunes en infrastructure ferroviaire gonflant la logistique intérieure des résines | -0.2% | Port de Tanjung Priok, Jakarta | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Taxe d'accise potentielle sur les sacs plastiques à usage unique
Une taxe d'accise sur les sacs plastiques à usage unique imposerait une charge de coût spécifique au produit aux transformateurs desservant les acheteurs de sacs de courses au détail. Si les acheteurs répondaient en réduisant l'utilisation des sacs ou en changeant de format, l'effet pourrait se répercuter en amont par une réduction des besoins en résines pour le produit concerné. L'exposition serait concentrée dans tout format de sac taxé, rendant la définition précise du produit commercialement significative. Les transformateurs pourraient répondre avec des formats alternatifs, mais la reconception d'une offre ne supprimerait pas le coût de desservir une application qui resterait taxable. Le risque résiduel serait un débouché viable plus étroit pour les fournisseurs de résines pour sacs, à mesure que toute augmentation de coût induite par la taxe atteindrait les transformateurs et leurs clients.
Système de tarification du carbone augmentant les coûts énergétiques
La tarification du carbone crée un frein conditionnel aux coûts énergétiques pour les transformateurs de plastiques exposés aux variations des prix de l'électricité. En mars 2026, l'Indonésie avait mis en place un système d'échange de quotas d'émissions pour les émissions du secteur de l'énergie, tandis que sa taxe carbone n'était pas encore mise en œuvre. Le Règlement présidentiel 110/2025 exige qu'un exploitant d'une installation réglementée paie une taxe carbone si l'installation dépasse son plafond d'émissions de gaz à effet de serre. Une simulation de 2025 du système électrique de Java, Madura et Bali sur 2024-2030 a associé des taxes carbone modélisées plus élevées à des prix de l'électricité plus élevés. Tout report résultant augmenterait les coûts de transformation et pourrait affaiblir l'argument en faveur de l'expansion du débit de résines dans les opérations exposées à l'électricité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type :
Échelle des Résines Conventionnelles et Production Locale de BiopolymèresLes plastiques traditionnels représentaient une part de 74,87 % de la taille du marché des plastiques en Indonésie en 2026. Polytama Propindo a produit 266 262 tonnes métriques de résine de polypropylène en Indonésie en 2025.[1] Sa résine Masplene est utilisée dans des produits comprenant des matériaux pour masques médicaux, des sacs à riz, des emballages et des articles ménagers en plastique. Pour ce segment le plus important, cette diversité d'utilisations relie le débit du producteur à plusieurs entreprises de transformation différentes, créant de multiples destinations potentielles pour la production établie de polypropylène.
Les bioplastiques constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 5,85 % sur 2027-2032. CJ Biomaterials, une activité de CJ CheilJedang, produit le bioplastique PHA amorphe dans son installation de Pasuruan en Indonésie. Le modèle commercial de l'entreprise comprend la vente de granulés de PHA à des entreprises en aval qui les font fondre et les moulent en produits. Étant donné que des entreprises extérieures moulent les granulés de CJ Biomaterials en produits, l'expansion des ventes de PHA dépend de leur demande de transformation, faisant du développement de produits au stade du moulage une voie vers la croissance des bioplastiques.



Par Technologie :
La Capacité de Moulage Installée Relie Différents Groupes d'AcheteursLe moulage par injection représentait une part de marché de 47,19 % sur le marché des plastiques en Indonésie en 2026. PT Asia Pramulia exploitait 23 machines de moulage par injection dans son usine de Surabaya en 2025. PT Indonesia Thai Summit Plastech combine le moulage par injection, la peinture par pulvérisation et l'assemblage d'intérieurs de véhicules dans son activité de composants plastiques automobiles. Ces opérations illustrent comment le segment le plus important peut servir à la fois la fabrication d'emballages et la production de composants de véhicules, avec des exigences de traitement en aval différentes.
Le moulage par soufflage est le segment à la croissance la plus rapide, avec un CAGR prévu de 5,05 % sur 2027-2032. En 2025, PT Asia Pramulia exploitait 24 machines de moulage par soufflage dans son usine de Surabaya et 10 dans son usine de Pasuruan pour fabriquer des emballages en plastique. Son équipement de moulage par soufflage de Pasuruan était soutenu par des équipements de test d'étanchéité, d'étiquetage et d'impression de bouteilles. Relier la formation de conteneurs à ces opérations ultérieures peut rendre l'offre commerciale plus complète pour les acheteurs d'emballages, car le processus de transformation s'étend au-delà de la production d'une forme creuse.

Par Application :
La Production d'Emballages en Exploitation Ancre les Investissements Supplémentaires en FilmsL'emballage détenait la plus grande part de segment à 45,53 % du volume de résines en 2026 et devrait être le segment à la croissance la plus rapide, avec un CAGR de 5 % sur 2027-2032. PT Panca Budi Idaman a produit 128 000 tonnes métriques d'emballages en plastique en 2025. La production d'emballages finis du producteur démontre un débouché de transformation établi pour les fournisseurs de résines, donnant à cette application une base commerciale aux côtés des investissements futurs dans des lignes supplémentaires. Les producteurs de résines servent cette base en transformant la capacité de production en matériau utilisé par les entreprises d'emballage en exploitation, de sorte que le débit de produits finis peut être aussi important que la capacité de transformation annoncée.
L'investissement dans l'emballage ouvre également un rôle commercial pour les matériaux pouvant soutenir des voies alternatives de films polyoléfiniques. PT Indopoly Swakarsa Industry a inauguré une ligne de film d'emballage hybride en polypropylène biorienté et polyéthylène en Indonésie le 21 mai 2025. La ligne a ajouté 25 000 tonnes métriques par an de capacité. Cet investissement crée un cadre de production défini dans lequel les opportunités de films en polypropylène et en polyéthylène peuvent être développées autour du même actif de production hybride.
Analyse géographique
Marché des Plastiques de Java
Java occupe la position de tête dans la consommation de résines. PT LOTTE CHEMICAL TITAN Nusantara produit du polyéthylène dans son installation de Merak à Banten, tandis que l'usine de polypropylène de Polytama Propindo est située à Balongan, à Java Ouest. Java accueille donc à la fois la production de polyéthylène à Merak et la production de polypropylène à Balongan, en plus de sa consommation de résines de premier rang.
Marché des Plastiques à Sumatra
La contribution distincte de Sumatra comprend la production de polypropylène liée à une raffinerie en Sumatra du Sud. La raffinerie de Plaju en Sumatra du Sud a produit 50 050 tonnes métriques de résine de polypropylène Polytam en 2025. Polytam sert les industries de l'emballage, de l'automobile et des ménages en tant que matière première. Cela relie un lieu de production de résines spécifique à plusieurs utilisations en aval, permettant à sa pertinence commerciale de s'étendre à différents types d'entreprises de transformation.
Marché des Plastiques à Karawang
Changsu a ouvert sa première usine à l'étranger via PT Changsu Industrial Indonesia au parc industriel Suryacipta à Karawang le 15 janvier 2026, pour la production de film BOPA. Dongsung Chemical a démarré ses opérations à pleine échelle à Karawang en février 2025, et en avril 2025 a annoncé une capacité annuelle combinée de 67 000 tonnes pour les prépolymères, les polyols polyesters et les résines polyuréthanes. Le 30 avril 2025, Dongsung a indiqué qu'il prévoyait d'utiliser la proximité du port de Karawang et la position dans la chaîne d'approvisionnement automobile pour soutenir les livraisons aux clients. Il a présenté l'usine comme une base d'expansion planifiée pour l'Asie du Sud-Est, les Amériques et l'Europe. La transformation de films et les matériaux polyuréthanes confèrent à Karawang des rôles industriels distincts aux côtés de la production de polyéthylène et de polypropylène sur les sites de Merak et Balongan à Java.
Cadre Réglementaire et Perspectives
Cette comparaison couvre certaines juridictions, en se concentrant sur la manière dont les règles nationales et celles de Jakarta affectent les fournisseurs de résines desservant les fabricants de sacs de courses à usage unique au détail. La politique nationale comprend une interdiction programmée des sacs de courses, tandis que Jakarta restreint déjà ces sacs de courses dans des points de vente au détail spécifiés. Le 6 octobre 2026, le Ministère de l'Environnement / Agence de Contrôle Environnemental a consulté sur un projet de remplacement du P.75/2019. Le projet proposait des redevances de producteur basées sur la conception des emballages et des obligations complètes à partir de 2028, avec une adoption ciblée pour novembre 2026.
Tableau Réglementaire
| Facteur de décision | Indonésie | Jakarta |
|---|---|---|
| Autorité principale | Ministère de l'Environnement / Agence de Contrôle Environnemental, avec les autorités sous-nationales compétentes | Agence Environnementale coordonnant l'agence commerciale et l'Unité de Police de la Fonction Publique |
| Instruments clés ou orientation | P.75/2019 ; interdiction des sacs de courses programmée au 1er janvier 2030, sous réserve d'interdictions locales anticipées | Règlement du Gouverneur 142/2019 ; restriction des sacs de courses au détail en vigueur depuis le 1er juillet 2020 |
| Effet commercial | Restriction future d'un débouché de sacs de courses à usage unique | Demande de sacs de courses restreinte dans les centres commerciaux, supermarchés et marchés traditionnels |
| Attractivité actuelle de la politique | Moyenne | Faible |
| Orientation future de l'attractivité de la politique | Durcissement | Aucun changement |
| Source: Mordor Intelligence | ||
L'attractivité nationale est Moyenne car la transition laisse une période pour les entreprises, mais l'interdiction de 2030 et les obligations proposées pour 2028 soutiennent une orientation de Durcissement. Jakarta est Faible pour les fournisseurs de résines pour sacs de courses car les points de vente au détail spécifiés font déjà face à une restriction, le cadre opérationnel soutenant l'absence de changement pour cet usage local du produit. L'autorisation distincte pour les sacs d'emballage en plastique à usage unique pour les aliments non emballés dure jusqu'à ce qu'une alternative plus respectueuse de l'environnement soit disponible. La restriction antérieure de Jakarta réduit l'opportunité de transition locale, rendant l'échéance nationale plus pertinente pour les fournisseurs desservant d'autres points de vente au détail autorisés.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare la manière dont les producteurs de résines, les intermédiaires d'approvisionnement et les transformateurs d'emballages génèrent des revenus tout en reliant la production nationale à la demande en aval. En janvier 2026, les producteurs nationaux de polypropylène étaient signalés comme fournissant environ la moitié des besoins annuels en polypropylène de l'Indonésie, le solde dépendant des importations. Cette structure d'approvisionnement confère aux intermédiaires un rôle commercial aux côtés des usines locales, car la production nationale et le matériau importé doivent tous deux atteindre les transformateurs. Les revenus des fournisseurs peuvent donc s'accumuler à la production, à l'approvisionnement en résines et à la transformation des emballages, rendant la chaîne de valeur plus large qu'un simple décompte des usines locales de résines.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Production de résines | Producteurs de polypropylène tels que PT Polytama Propindo ; producteurs de polyéthylène tels que PT LOTTE CHEMICAL TITAN Tbk conjointement avec PT LOTTE CHEMICAL TITAN Nusantara | Ventes de résines | Déficit d'approvisionnement national en polypropylène | Développer la production nationale tout en maintenant des voies d'approvisionnement alternatives |
| Commerce et approvisionnement en résines | Fournisseurs de résines tels que PT Sumitomo Indonesia ; négociants en résines tels que PT Panca Budi Idaman | Revenus de négoce et de distribution de résines | Adéquation des grades locaux et importés aux besoins des transformateurs | Maintenir des options d'approvisionnement qualifiées nationales et étrangères |
| Transformation et distribution d'emballages | Fabricants d'emballages tels que PT Asia Pramulia et PT Panca Budi Idaman | Revenus de vente et de distribution d'emballages finis | Aligner la disponibilité des résines avec la capacité de transformation spécifique au produit | Tester les grades candidats sur les lignes de moulage prévues avant d'étendre la production |
| Source: Mordor Intelligence | ||||
PT Polytama Propindo a commencé les travaux d'ingénierie, d'approvisionnement et de construction pour son projet d'usine de polypropylène de Balongan à Indramayu le 22 juin 2026. Le démarrage de ces travaux représente une réponse du côté producteur dont le bénéfice commercial dépend de l'exécution future, tandis que les canaux commerciaux peuvent répondre à la demande pendant le cycle d'investissement. Les entreprises de transformation capturent de la valeur plus en aval grâce aux emballages commercialisables, faisant de la capacité de traitement un élément essentiel à l'utilisation commerciale d'une base de résines élargie. Une capacité nationale supplémentaire peut modifier le mix d'approvisionnement sans éliminer le rôle de l'intermédiaire dans l'assemblage d'un portefeuille d'approvisionnement adapté.
Paysage Concurrentiel
Concentration du Marché
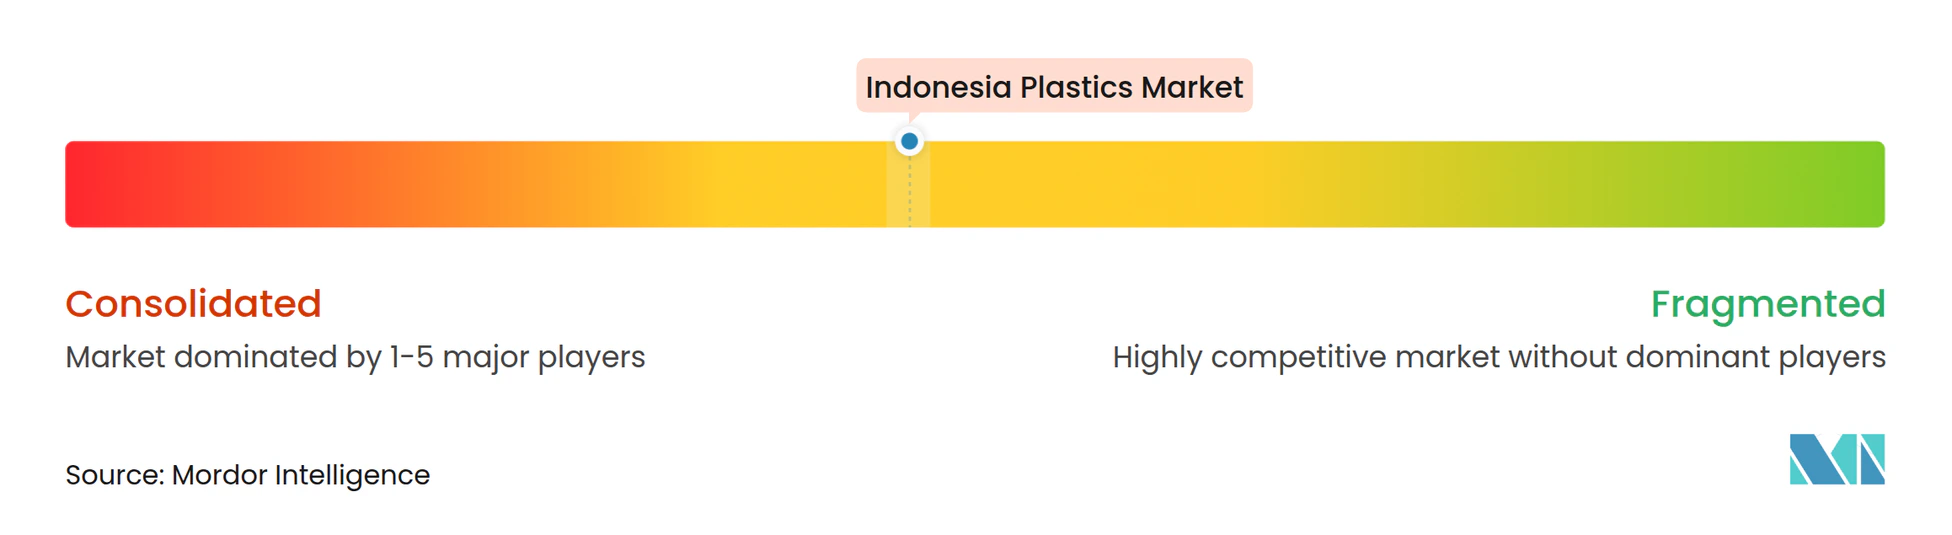
L'offre dispose d'un noyau de producteurs établis comprenant Chandra Asri Group, LOTTE CHEMICAL TITAN HOLDING BERHAD, Asahimas Chemical Company, PT Pertamina (Persero) et Sulfindo Adiusaha. Chandra Asri Group a reçu le Prix National de l'Efficacité Énergétique 2025 pour des initiatives comprenant la réduction de l'intensité énergétique dans la production de polyéthylène et l'amélioration des performances énergétiques dans la production de polypropylène. L'activité de chlorure de polyvinyle (PVC) de Sulfindo Adiusaha est une coentreprise avec PT Satomo Indovyl Polymer. PT Lotte Chemical Indonesia, filiale de LOTTE CHEMICAL TITAN HOLDING BERHAD, développe et exploite le complexe de Cilegon, dont les capacités de conception annuelles comprennent l'éthylène et le propylène aux côtés du polypropylène.
Au 30 septembre 2025, PT Tuban Petrochemical Industries détenait 99,999 % de PT Polytama Propindo et était détenue à 63 % par Pertamina. En octobre 2025, Milliken & Company et PT Polytama Propindo ont lancé Masplene MAS9475, décrit par Milliken comme la première résine de polypropylène validée UL en Indonésie spécifiquement pour le moulage par injection à paroi mince. La collaboration relie un producteur de résines local à un partenaire technologique, donnant au grade une position spécifique à l'application au sein d'une offre de polypropylène plus large. La validation d'un grade nommé peut rendre le développement d'applications plus utile aux acheteurs de moulage à paroi mince qu'une augmentation indifférenciée de l'offre de polypropylène.
En juin 2025, l'usine d'Anyer d'Asahimas Chemical Company a obtenu la certification ISCC PLUS couvrant la résine PVC et les produits chimiques associés.[2] Cette qualification peut aider le fournisseur à répondre aux clients dont les spécifications de matériaux incluent des normes de durabilité reconnues internationalement. En juillet 2025, AGC a indiqué que la certification couvrait la gestion durable et la traçabilité des matières premières d'origine biomasse et renouvelables tout au long de la fabrication. Le périmètre certifié couvre la résine PVC ainsi que le monomère de chlorure de vinyle, la soude caustique, l'acide chlorhydrique et l'hypochlorite de sodium dans l'usine d'Anyer. La traçabilité liée au site donne donc aux acheteurs soucieux de durabilité une base pour qualifier l'usine fournisseur ainsi que sa résine PVC.
Leaders de l'Industrie des Plastiques en Indonésie
-
Chandra Asri Group
-
LOTTE CHEMICAL TITAN HOLDING BERHAD
-
Asahimas Chemical Company
-
PT Pertamina (Persero)
-
Sulfindo Adiusaha
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Plastiques en Indonésie Entreprises couvertes dans ce rapport
- Asahimas Chemical Company
- Chandra Asri Group
- Dow
- LOTTE CHEMICAL TITAN HOLDING BERHAD
- LyondellBasell Industries N.V.
- Mitsubishi Chemical Group Corporation
- PT Indonesia Nanya Indah Plastics
- PT Pertamina (Persero)
- PT Polychem Indonesia Tbk
- PT Standard Toyo Polymer (Tosoh Corporation)
- PTT Global Chemical Public Company Limited
- Sulfindo Adiusaha
- TORAY INDUSTRIES, INC.
Principales Opportunités pour les Acteurs du Marché
Les opportunités comparent les façons de transformer l'offre prospective de polyoléfines recyclées en offres de résines utiles pour différents acheteurs de transformation. Le 15 octobre 2026, Circulate Capital a annoncé un capital de croissance pour le recycleur indonésien Bumi Baru Plastik afin de développer le traitement de polypropylène et de polyéthylène recyclés et d'ajouter des lignes de fabrication en aval.[3] Les objectifs annoncés comprenaient des composés spécialisés et du film à bulles pour les clients industriels et commerciaux, reliant l'investissement dans le recyclage à des utilisations spécifiques en aval. Ces objectifs créent des ouvertures pour la qualification des matériaux et le développement des acheteurs pendant que la capacité supplémentaire et les lignes de fabrication sont planifiées.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement qualifié en polypropylène recyclé | Le capital annoncé soutient l'expansion du traitement de PP recyclé | Transformateurs de plastiques industriels | Qualifier le PP recyclé par rapport à une spécification de composant définie | Obtenir des performances matérielles répétables à mesure que le traitement évolue | Bumi Baru Plastik et les transformateurs participants |
| Polyéthylène recyclé pour l'emballage de protection | L'intégration en aval planifiée comprend le film à bulles | Transformateurs d'emballages de protection desservant les utilisateurs industriels et commerciaux | Développer l'approvisionnement en PE recyclé autour d'une application d'emballage de protection spécifiée | Adéquation de la qualité des matières premières recyclées au processus de transformation | Bumi Baru Plastik et les producteurs d'emballages de protection |
| Composés de polyoléfines recyclées spécifiques aux applications | Les composés spécialisés font partie des objectifs en aval annoncés | Acheteurs industriels nécessitant des composés sur mesure | Co-développer des formulations pour un usage industriel défini | Traduire les exigences de formulation en production commerciale cohérente | Bumi Baru Plastik et les utilisateurs de composés industriels |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à qualifier la résine de polyoléfine recyclée autour d'applications industrielles définies avant l'expansion de traitement planifiée. Les ventes de résines permettraient aux transformateurs indépendants d'effectuer la transformation ultérieure, tandis que les ventes directes de composés et d'emballages conserveraient davantage de cette activité au sein du recycleur. L'objectif annoncé d'expansion de la capacité de traitement de PP et PE recyclés par un facteur de 5 au cours des 2 années suivantes rend la qualification précoce des matériaux utile avant l'arrivée du volume planifié.
Développements industriels récents dans Marché des Plastiques en Indonésie
- Oct 2026 : Circulate Capital a annoncé un capital de croissance pour le recycleur indonésien Bumi Baru Plastik afin d'étendre le traitement de polypropylène et de polyéthylène recyclés et d'établir des lignes de fabrication en aval, notamment des composés spécialisés et du film à bulles.
- Oct 2026 : Le Ministère de l'Environnement / Agence de Contrôle Environnemental d'Indonésie a consulté sur un projet de règlement visant à remplacer le P.75/2019, proposant des redevances de producteur basées sur la conception des emballages et des obligations complètes à partir de 2028.
- Juin 2026 : PT Polytama Propindo a commencé les travaux d'ingénierie, d'approvisionnement et de construction pour sa deuxième usine de polypropylène à Indramayu le 22 juin, élargissant son pipeline de projets pour la production nationale de résines.
Marché des Plastiques en Indonésie Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché des plastiques en Indonésie mesure le volume annuel de résines plastiques consommées par les transformateurs en Indonésie, en tonnes. Il couvre les résines classées par type de plastique, technologie de transformation et application d'utilisation finale.
Exclusions du périmètre : Le naphta, les monomères et autres matières premières plastiques vendus séparément des résines, les articles en plastique finis et les marchandises emballées, ainsi que les machines de transformation des plastiques sont exclus.
Aperçu de la Segmentation
- Par type
- Plastiques traditionnels
- Polyéthylène (PE)
- Polypropylène (PP)
- Polychlorure de vinyle (PVC)
- Polystyrène (PS)
- Plastiques techniques
- Téréphtalate de polyéthylène (PET)
- Polyamides
- Polycarbonates
- Copolymères styréniques (ABS et SAN)
- Téréphtalate de polybutylène (PBT)
- Fluoropolymères
- Polyoxyméthylène (POM)
- Polyméthacrylate de méthyle (PMMA)
- Autres plastiques techniques
- Bioplastiques
- Plastiques traditionnels
- Par technologie
- Moulage par soufflage
- Extrusion
- Moulage par injection
- Autres technologies
- Par application
- Emballage
- Électricité et électronique
- Bâtiment et construction
- Automobile et transport
- Mobilier et literie
- Autres applications
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire utilise des sources telles que la notification de l'Indonésie à l'OMC sur les quantités d'importation douanière de copolymères éthylène-alpha-oléfine (SH 3901.40.00), la FAQ sur la feuille de route des producteurs du Ministère indonésien de l'Environnement, le dossier juridique du PNUE sur le PermenLHK P.75/2019, et l'analyse de la Banque mondiale sur les flux de matières plastiques. La FAQ du Ministère et le dossier du PNUE décrivent quels producteurs et matériaux d'emballage relèvent des obligations de réduction des déchets du P.75/2019, tandis que l'analyse de la Banque mondiale cadre les flux de matières plastiques en Indonésie. Les analystes distinguent les résines entrant dans la transformation nationale des articles, des déchets et des matières premières en réconciliant les données commerciales et de production.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs, les communications des producteurs et la presse commerciale et d'affaires indonésienne réputée peuvent apporter des preuves sur la capacité opérationnelle, la production, les projets planifiés, les grades de produits et les applications clients. Les analystes comparent ces communications avec les données commerciales et réglementaires officielles et cherchent des clarifications lorsque les quantités rapportées se chevauchent ou utilisent des unités différentes. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Des entretiens structurés et des enquêtes auprès des producteurs et importateurs de résines indonésiens, des transformateurs, des distributeurs et des responsables des achats ou des opérations en aval peuvent clarifier la quantité de résines entrant dans la transformation nationale et la manière dont la demande est répartie par matériau, processus et application. Les répondants peuvent tester les résultats secondaires, expliquer les lacunes dans la capacité, la production, le commerce et l'utilisation rapportés, et aider à réconcilier les quantités contradictoires par des questions de suivi et une comparaison avec des dossiers de sources indépendants.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 23 % | Managers : 45 % |
Dimensionnement du Marché et Prévisions
Une estimation descendante commence par la disponibilité apparente de résines nationales en Indonésie en combinant la production nationale de résines et les importations de résines, puis en soustrayant les exportations de résines et en ajustant pour les changements de stocks documentés ou les matériaux qui n'entrent pas dans la transformation indonésienne. Les indicateurs clés comprennent la production et l'utilisation dans les usines de polymères locales, les quantités douanières pour les familles de résines, le débit et la capacité des transformateurs, la production d'utilisation finale dans l'emballage, la construction, l'automobile et l'électronique, et les prix des résines qui peuvent signaler une substitution de matériaux ou un comportement de stockage. Lorsque les données de production et de commerce sont réconciliées avec l'activité des transformateurs, l'estimation de la consommation nationale prend forme. Le volume historique et les parts de segments sont réconciliés entre le type, la technologie de transformation et l'application en utilisant la production des producteurs, les données commerciales, l'activité des transformateurs et la demande d'utilisation finale divulguée. Des regroupements sélectifs de fournisseurs et des vérifications de débit de transformateurs échantillonnés testent le total national, avec des lacunes délimitées en utilisant les années comparables les plus proches et des hypothèses explicites. Les tendances des séries temporelles et ces indicateurs de demande soutiennent une prévision par régression multivariée, tandis que l'analyse de scénarios teste la capacité annoncée, la disponibilité des importations et les changements dans l'utilisation des résines induits par la réglementation. Des experts indonésiens de l'industrie peuvent examiner la direction et la plausibilité pratique des prévisions au niveau des variables, et les données non résolues sont portées comme des plages plutôt que traitées comme des faits observés.
Validation des Données et Cycle de Mise à Jour
Les analystes triangulent la production, le commerce, la capacité, la demande des transformateurs et les signaux d'utilisation finale, puis examinent les valeurs aberrantes, les doubles comptages, les inadéquations d'unités et les différences de matériaux entre les estimations indépendantes avant la validation. Un second examen vérifie les dates des sources, les calculs, les totaux des segments et les moteurs des prévisions, avec une reprise de contact avec les répondants déclenchée par des écarts inexpliqués ou des changements importants dans la capacité, le commerce, la réglementation ou la demande rapportée. La base de preuves est actualisée annuellement, mise à jour entre les cycles après des événements importants sur le marché, et vérifiée à nouveau lors d'un nouvel examen avant livraison.
Taille du Marché des Plastiques en Indonésie selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché des plastiques en Indonésie mesure le volume annuel de résines plastiques consommées par les transformateurs en Indonésie, en tonnes.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprennent la production et l'utilisation dans les usines de polymères locales, les quantités douanières pour les familles de résines, le débit et la capacité des transformateurs, la production d'utilisation finale dans l'emballage, la construction, l'automobile et l'électronique, et les prix des résines qui peuvent signaler une substitution de matériaux ou un comportement de stockage.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 8,11 millions de tonnes (2027) | |
| Cabinet de Conseil Mondial A | 7 126 KMT (2025) | Son estimation porte sur une année de mesure antérieure à la valeur du rapport de 2027. |
| Cabinet de Conseil Régional B | 5 millions de tonnes métriques (2026) | Sur sa base de 2026, cette estimation est inférieure de 38,3 % à la valeur de ce rapport pour 2027 de 8,11 millions de tonnes, 1 an plus tard. Elle couvre les résines de base, tandis que le total du rapport inclut également les plastiques techniques et les bioplastiques. |
Les analystes de Mordor Intelligence triangulent la production, le commerce, la capacité, la demande des transformateurs et les signaux d'utilisation finale, puis examinent les valeurs aberrantes, les doubles comptages, les inadéquations d'unités et les différences de matériaux entre les estimations indépendantes avant la validation.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des plastiques en Indonésie et sa croissance projetée ?
Le volume devrait augmenter de 7,76 millions de tonnes en 2026 à 8,11 millions de tonnes en 2027 et atteindre 10,01 millions de tonnes d'ici 2032, avec un CAGR de 4,31 % sur 2027-2032.
Quelles forces soutiennent la demande de plastiques en Indonésie ?
La capacité pétrochimique nationale et les besoins en expédition de colis sont des forces importantes. Les expéditions de J&T Express en Indonésie ont augmenté de plus de 60 % en 2025.
Quelle application est en tête de la demande de plastiques en Indonésie ?
L'emballage détenait 45,53 % du volume de résines en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 5 % sur 2027-2032.
Quelles entreprises façonnent l'industrie des résines en Indonésie ?
Les principaux acteurs comprennent Chandra Asri Group, LOTTE CHEMICAL TITAN HOLDING BERHAD, Asahimas Chemical Company, PT Pertamina (Persero) et Sulfindo Adiusaha.
Qu'est-ce qui pourrait contraindre l'investissement dans la transformation des plastiques en Indonésie ?
L'exposition à la tarification du carbone peut peser sur l'économie de la transformation. Une simulation de 2025 pour Java, Madura et Bali a associé des taxes carbone modélisées plus élevées à des prix de l'électricité plus élevés.
Quelle région ancre l'industrie des plastiques en Indonésie ?
Java est en tête de la consommation de résines et accueille la production de polyéthylène à Merak et la production de polypropylène à Balongan.