
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
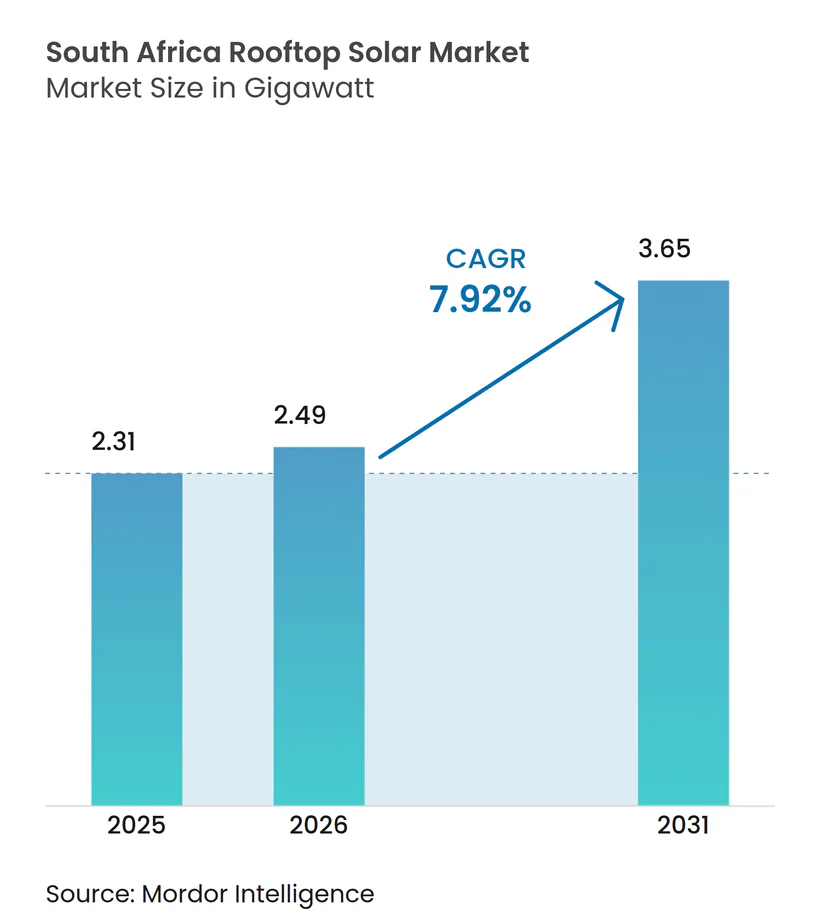
| Taille du marché de l'année de base (2025) | 2.31 gigawatt |
| Volume du Marché (2026) | 2.49 gigawatt |
| Volume du Marché (2031) | 3.65 gigawatt |
| Taux de croissance (2026 - 2031) | 7.92 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du solaire en toiture en Afrique du Sud par Mordor Intelligence
La taille du marché du solaire en toiture en Afrique du Sud est estimée à 2,49 gigawatts en 2026, en hausse par rapport à la valeur de 2,31 gigawatts enregistrée en 2025, avec des projections pour 2031 indiquant 3,65 gigawatts, soit une croissance à un CAGR de 7,92 % sur la période 2026-2031.
Bien que le marché étudié ait été négativement impacté par la pandémie de COVID-19 en 2020, il s'est redressé et a retrouvé ses niveaux d'avant la pandémie. Le soutien croissant des pouvoirs publics et la baisse du coût d'achat, d'installation et de maintenance des panneaux solaires en toiture devraient favoriser l'adoption du solaire photovoltaïque (PV) et des systèmes associés en Afrique du Sud, stimulant ainsi la croissance du marché du solaire PV en toiture dans le pays au cours de la période de prévision. Toutefois, le coût élevé des systèmes solaires en toiture et le besoin associé de batteries pour le stockage de l'électricité devraient freiner la croissance du marché.
Les coupures de courant croissantes dans le pays engendrent une crise de l'électricité. La demande croissante d'une alimentation électrique continue devrait créer plusieurs opportunités pour les acteurs du marché en Afrique du Sud afin de combler l'écart entre l'offre et la demande.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du solaire en toiture en Afrique du Sud
Le segment commercial et industriel devrait dominer le marché
En 2021, les secteurs commercial et industriel représentaient plus de 50 % des installations solaires en toiture en Afrique du Sud. Des politiques favorables et le développement de technologies innovantes sont nécessaires à la croissance du secteur commercial et industriel. Les décideurs politiques sud-africains doivent planifier des systèmes solaires en toiture associés au stockage, plutôt que de simples systèmes solaires en toiture avec le réseau comme stockage (comptage net/brut). La combinaison est rentable pour la production d'électricité par rapport à l'alimentation traditionnelle par le réseau et aux générateurs diesel.
Dès 2021, le solaire associé au stockage était moins coûteux que l'alimentation par le réseau pour la plupart des clients commerciaux et industriels à travers l'Afrique du Sud. Selon l'Institut pour l'économie de l'énergie et l'analyse financière (Institute for Energy Economics and Financial Analysis), le coût actualisé de l'énergie pour une installation solaire en toiture de 1 MW, couplée à un système de stockage d'énergie de 250 kilowatts, était estimé à ZAR 1,32 - 1,36/kWh en 2022. Le coût d'installation des systèmes solaires en toiture pour les consommateurs commerciaux et industriels devrait diminuer au cours de la période de prévision par rapport aux tarifs du réseau et au coût de l'énergie produite par les générateurs diesel.
Le secteur commercial et industriel en Afrique du Sud devrait connaître une croissance significative du marché au cours de la période de prévision en raison de l'accessibilité financière et du besoin technologique. Le secteur commercial et industriel supporte généralement des coûts d'électricité plus élevés en tant que l'un des plus grands consommateurs d'énergie. Ce secteur dispose des meilleurs profils d'utilisation et est en mesure de bénéficier de l'installation de systèmes solaires PV en toiture sur de grandes surfaces de toits.
En mars 2022, Investec Property a prévu de construire une centrale solaire PV en toiture au Cornubia Mall dans le KwaZulu-Natal, en Afrique du Sud. La centrale est estimée à une capacité en courant continu de 5,25 MWc et une capacité en courant alternatif de 4,29 MW, et alimentera l'ensemble du centre commercial tout en réduisant la pression sur le réseau électrique.
Les systèmes solaires en toiture produisent de l'électricité pendant la journée, ce qui coïncide avec les heures de pointe de la plupart des opérations en usine. Ainsi, lorsque le soleil brille, les installations de fabrication peuvent soit limiter leur dépendance au réseau national, soit s'en affranchir totalement.
Les organisations commerciales et industrielles à travers l'Afrique du Sud cherchent progressivement des opportunités pour réduire leur dépendance vis-à-vis de l'entreprise publique d'État, qui fait face à des difficultés financières et opérationnelles.
En Afrique du Sud, les entreprises commerciales et industrielles disposent de nombreuses options pour financer leurs besoins en électricité. Les systèmes solaires en toiture demeurent l'alternative la plus favorable à l'électricité du réseau dans le pays.
Un nombre croissant de propriétés commerciales en Afrique du Sud optent pour des options de location de toiture fixe. Dans ce cas, les toitures inutilisées sont valorisées par le biais d'un accord de location à long terme. L'énergie produite est utilisée par la propriété commerciale, et l'excédent d'énergie est envoyé sur le réseau pour une distribution ultérieure.
Le gouvernement sud-africain a identifié le potentiel significatif de l'énergie solaire et déploie des efforts pour accroître l'adoption de la technologie photovoltaïque (PV) solaire dans le secteur énergétique du pays.
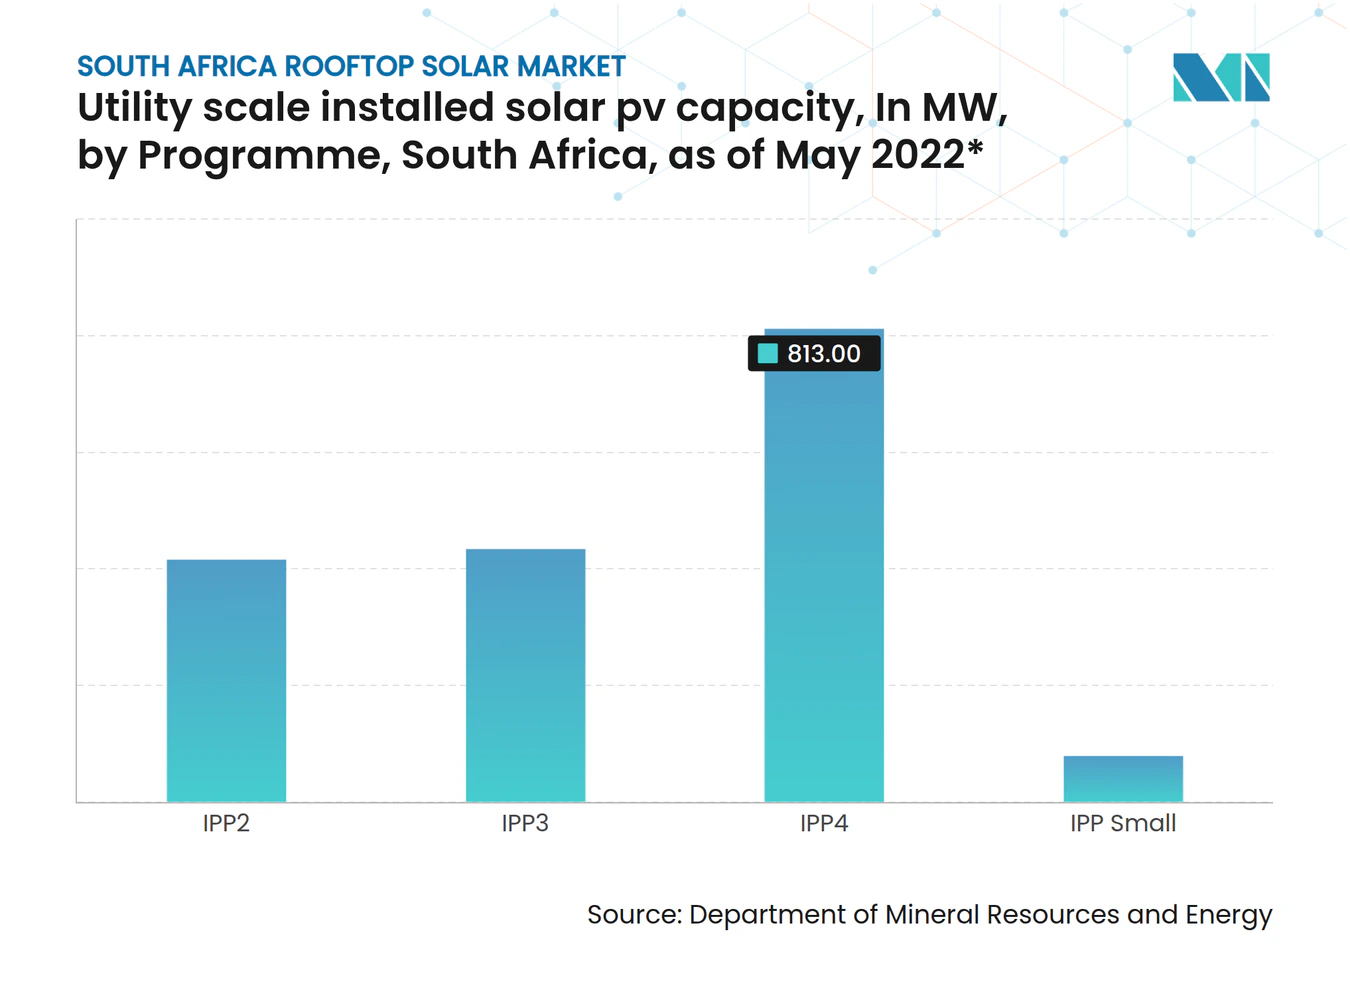
Jusqu'à l'introduction du Programme des producteurs d'énergie indépendants à base d'énergie renouvelable (Renewable Energy Independent Power Producers Program - REIPPP) en 2011, le secteur de l'énergie solaire était quasi inexistant. Cependant, après le lancement du programme, avec différents cycles tels qu'IPP1 avec 626 MW, IPP2 avec 417 MW, IPP3 avec 435 MW, IPP4 avec 813 MW et IPP Small avec 80 MW, la capacité installée pour le solaire PV à l'échelle utilitaire a dépassé 2,37 GW en mai 2022. Le développement de tels accords en Afrique du Sud devrait stimuler la demande dans les secteurs commercial et industriel au cours de la période de prévision.

Le fort potentiel solaire intérieur devrait stimuler la croissance du marché
L'Afrique du Sud est un grand pays à faible densité de population et, en raison de sa position géographique, le pays bénéficie d'un niveau élevé d'irradiation solaire tout au long de l'année. Le gouvernement sud-africain a identifié le fort potentiel photovoltaïque du pays, et des efforts sont en cours pour maximiser l'exploitation du potentiel solaire du pays en accélérant l'adoption à l'échelle nationale de la capacité solaire PV en toiture.
L'Afrique du Sud bénéficie en moyenne de plus de 2 500 heures d'ensoleillement par an, et les niveaux moyens de rayonnement solaire varient entre 4,5 et 6,5 kWh/m² par jour. Le Cap-Nord du pays est l'une des zones de ressources solaires les plus attractives, avec une capacité de production solaire PV journalière moyenne supérieure à 5,6 kWh/kWc.
Comme le climat de l'Afrique du Sud résulte en un ensoleillement tout au long de l'année, la moyenne annuelle du rayonnement solaire global sur 24 heures est d'environ 220 W/m². Cela est nettement plus élevé que dans certaines régions des États-Unis (150 W/m²), d'Europe et du Royaume-Uni (<100 W/m²).
Cependant, en raison de la hausse de la consommation d'énergie, l'Afrique du Sud a connu une pénurie énergétique aiguë, avec 1 130 heures de coupures de courant planifiées enregistrées en 2021. En mars 2022, ESKOM a déclaré qu'il prévoyait 61 jours de délestage entre le 1er avril 2022 et le 31 août 2022.
Pour lutter contre cette crise énergétique et assurer la sécurité énergétique de ses citoyens, le gouvernement a activement promu l'adoption des systèmes solaires PV en toiture dans les secteurs résidentiel et commercial. Le gouvernement sud-africain s'est déjà engagé à atteindre la neutralité carbone d'ici 2050 et a fixé un objectif concret d'augmentation de la part des énergies renouvelables, passant de l'état actuel de 11 % à environ 41 % de la production totale d'électricité d'ici 2030, dans l'espoir de réduire la part des combustibles fossiles de 80 % à environ 51 %. Le solaire PV devrait représenter près de 8 288 MW de cette capacité renouvelable totale planifiée.
La plupart des communautés rurales et autochtones ont commencé à se tourner vers le solaire photovoltaïque en toiture pour assurer la sécurité énergétique dans les régions hors réseau. L'Afrique du Sud possède une industrie minière importante ; la plupart des ressources minérales et des mines sont situées à l'intérieur du pays, et les sociétés minières constituent un autre utilisateur significatif de panneaux solaires PV. En raison de la crise électrique en cours, de nombreux consommateurs commerciaux et industriels commencent à investir dans l'installation de panneaux solaires PV en toiture sur les toits de leurs bâtiments et autres installations pour alimenter leurs besoins opérationnels.
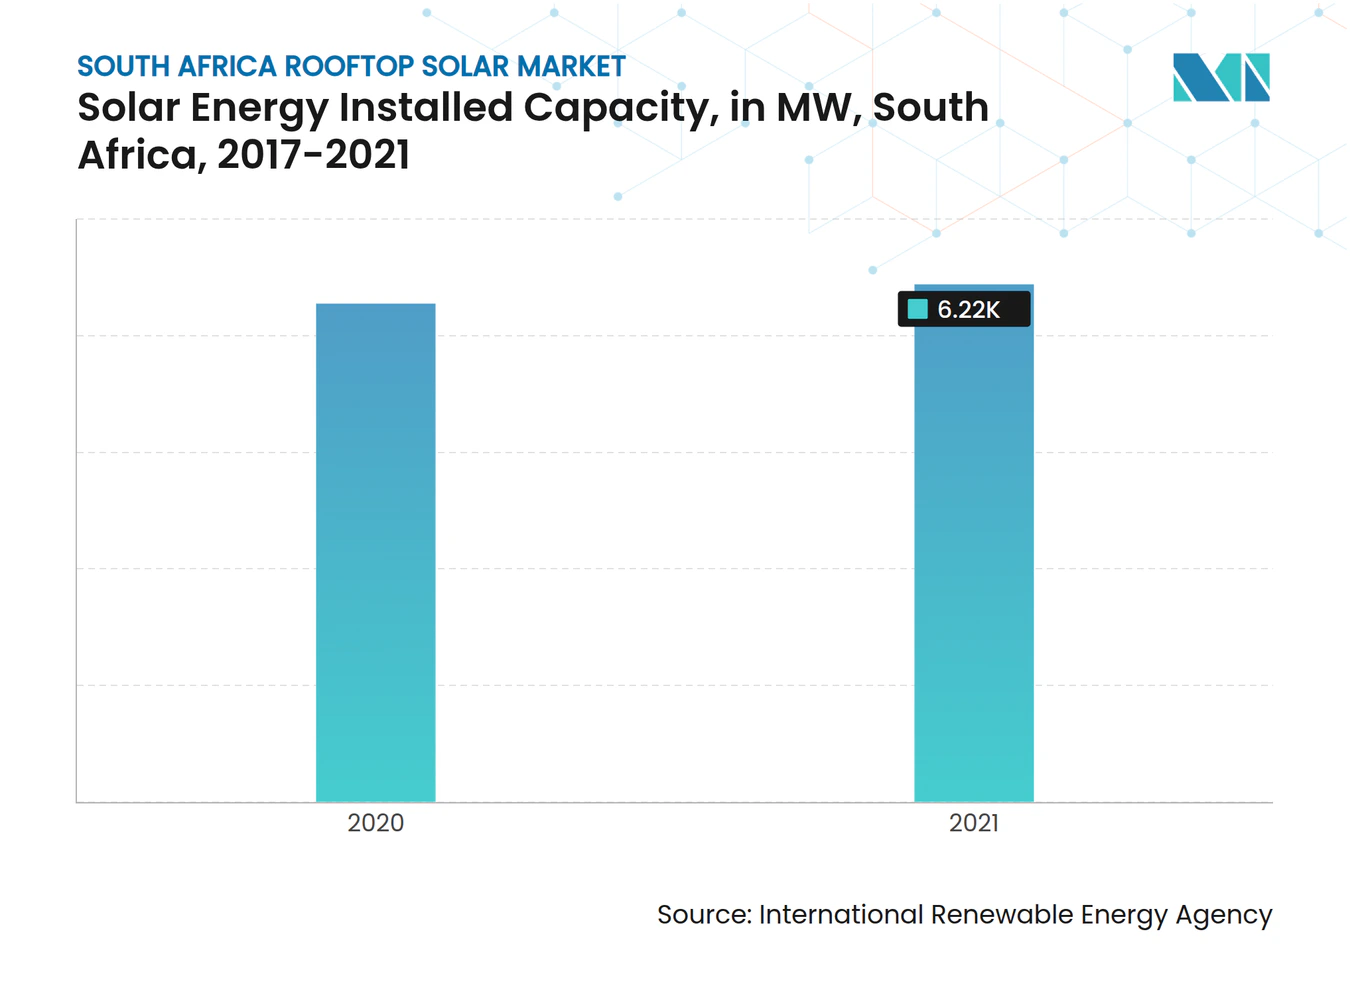
La capacité d'énergie solaire sud-africaine est passée de 3 450 MW en 2017 à 6 221 MW en 2021, enregistrant un taux de croissance de 80 %.
En avril 2022, Apple a poursuivi l'accélération de sa transition vers la neutralité carbone dans l'ensemble de sa chaîne d'approvisionnement mondiale. Dans le cadre de son programme Power for Impact, Apple fournit aux communautés locales du monde entier un accès aux énergies renouvelables. Les projets solaires en Afrique du Sud fournissent une électricité abordable et fiable aux communautés souffrant de défis énergétiques importants. Dans le township densément peuplé de Diepsloot, de nouvelles installations solaires ont fourni un accès à l'électricité à 3 500 ménages.
Ces efforts et investissements visant à garantir la sécurité énergétique en capitalisant sur le fort potentiel photovoltaïque du pays devraient stimuler la croissance du marché du solaire en toiture en Afrique du Sud au cours de la période de prévision.
Paysage réglementaire
Le marché sud-africain du solaire en toiture fonctionne dans le cadre de l'Electricity Regulation Act, mis à jour par l'Electricity Regulation Amendment Act 38 de 2024, entré en vigueur le 1er janvier 2025, qui fixe des exigences favorisant l'intégration formelle de la production distribuée. Pour la production intégrée à petite échelle (Small-Scale Embedded Generation, SSEG), l'enregistrement est lié à la connectivité au réseau et à la taille du système : les systèmes de 100 kW ou moins s'enregistrent auprès du distributeur local (Eskom ou la municipalité titulaire concernée), tandis que les systèmes supérieurs à 100 kW s'enregistrent directement auprès de NERSA. Les systèmes hors réseau sans point de connexion au réseau sont exemptés.
La conformité technique pour le photovoltaïque en toiture raccordé au réseau repose sur des normes telles que NRS 097-2 pour les exigences d'interface avec le service public et SANS 10142-1-2 pour les installations, du point d'alimentation aux bornes du générateur. En juillet 2026, NERSA a publié un projet de règles exigeant que les distributeurs tiennent un registre national officiel des installations SSEG de moins de 100 kW, avec une procédure de consultation publique se poursuivant jusqu'en août 2026, ce qui indique un renforcement et une standardisation continus des exigences d'enregistrement et de données. Les cadres de facturation nette approuvés par NERSA fournissent également une base réglementée pour les tarifs d'exportation des prosommateurs par l'intermédiaire de distributeurs titulaires, favorisant des modèles de compensation plus cohérents lorsque l'exportation est autorisée.
Analyse de la chaîne de valeur
La chaîne de valeur du solaire en toiture en Afrique du Sud dépend de matériel importé en amont (modules, onduleurs et systèmes de batteries), la pénétration de l'assemblage local étant estimée à moins de 15 %. La fabrication et l'approvisionnement locaux sont plus solides pour certains composants de l'infrastructure du système (balance-of-system), notamment les boîtiers de raccordement, les câbles, les systèmes de surveillance, les appareillages de commutation et les transformateurs, tandis que l'approvisionnement en modules et en cellules de batterie reste fortement dépendant des importations et exposé aux risques de change et logistiques.
En aval, la mise sur le marché est façonnée par la présence d'équipementiers (OEM) et d'entités locales (par exemple Seraphim Solar South Africa et ILB Helios Southern Africa), des grossistes et distributeurs nationaux tels que SegenSolar South Africa et SOLARWORLD Africa, et une large base de réseaux d'EPC et d'installateurs desservant les clients résidentiels et C&I. Les autorisations et le raccordement au réseau constituent des points de friction récurrents, en particulier lorsque les procédures municipales diffèrent et lorsque des exigences de distributeur s'appliquent. Ces contraintes s'entrecroisent avec des obligations de conformité en évolution découlant de normes telles que la série NRS 097 et SANS 10142-1. Les mesures de politique commerciale et industrielle influencent également les décisions d'approvisionnement, notamment l'introduction d'un droit de douane de 10 % sur les modules solaires en juillet 2024 et les retours continus du secteur via SAPVIA sur les lacunes affectant les investissements de localisation.
Paysage concurrentiel
Concentration du Marché
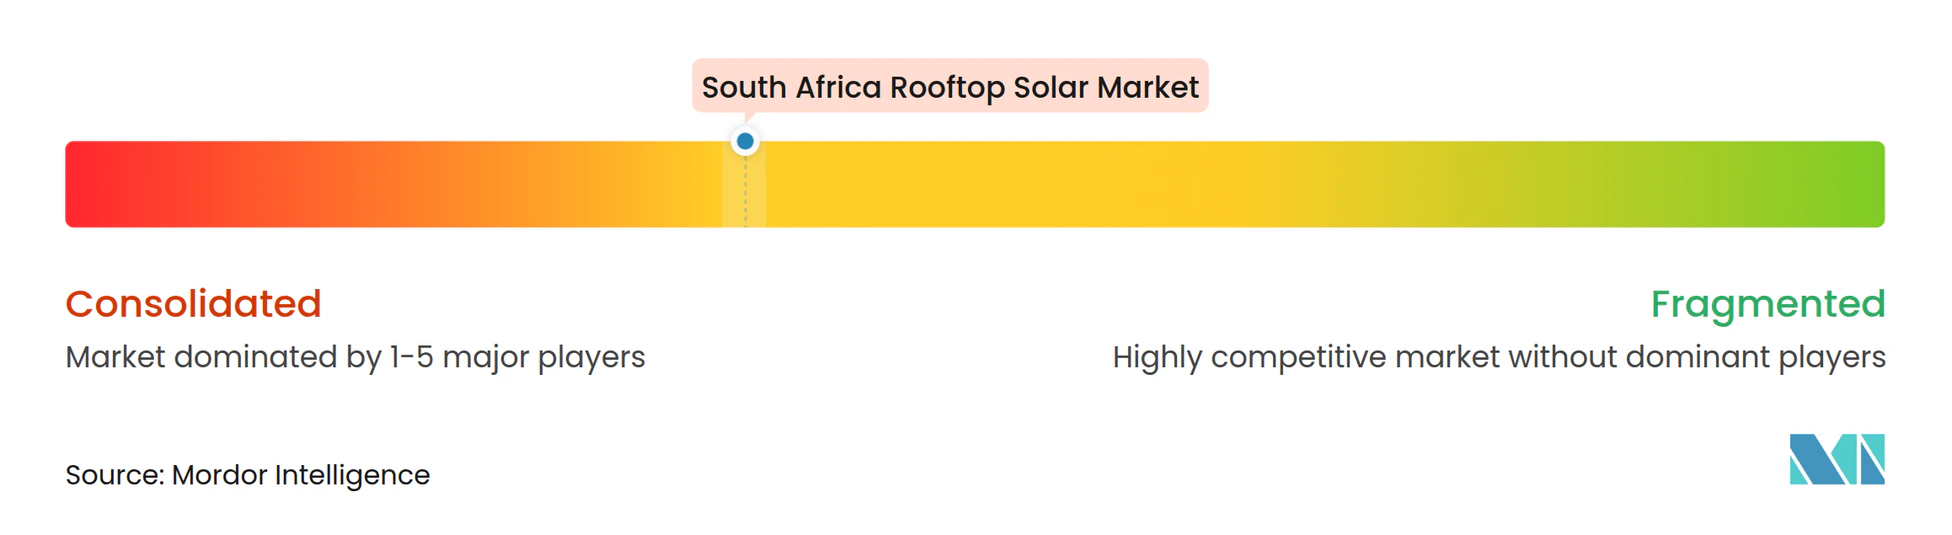
Le marché du solaire en toiture en Afrique du Sud présente une nature modérément consolidée. Parmi les acteurs clés du marché (sans ordre particulier) figurent GENERGY, Valsa Trading (Pty) Ltd, JA Solar Holdings, Solareff (Pty) Ltd et BrightBlack Energy, entre autres.
Leaders du secteur du solaire en toiture en Afrique du Sud
-
GENERGY
-
Valsa Trading (Pty) Ltd
-
JA Solar Holdings
-
Solareff (Pty) Ltd
-
BrightBlack Energy
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Le déploiement en aval du compteur crée une base pratique pour des services allant au-delà de la simple installation de photovoltaïque en toiture. En juillet 2026, la capacité installée de solaire en toiture en Afrique du Sud dépassait 8,3 GW, et les mécanismes de marché formels se développent autour de l'exportation vers le réseau et de l'agrégation. Les règles de facturation nette approuvées par NERSA (approuvées en décembre 2024) permettent aux distributeurs titulaires d'établir des tarifs pour les prosommateurs exportant l'énergie excédentaire, offrant aux clients disposant de systèmes raccordés au réseau et dûment approuvés une voie commerciale plus claire pour la compensation.
Des opportunités émergent également dans la facilitation de la conformité et la flexibilité distribuée. Eskom a prolongé jusqu'au 30 septembre 2026 une exonération des frais d'enregistrement et de raccordement pour les systèmes SSEG jusqu'à 50 kVA, incluant un compteur intelligent gratuit, favorisant l'adoption chez les clients recherchant un raccordement conforme au réseau et une préparation éventuelle à l'exportation. Dans le même temps, l'agrégation et l'orchestration des batteries résidentielles deviennent plus courantes, comme l'illustre l'initiative de Plentify et Deye annoncée en juillet 2026 visant à coordonner une importante flotte de batteries domestiques existantes en une centrale électrique virtuelle. Du côté de l'offre, les mesures de politique d'approvisionnement local gagnent en pertinence pour les fournisseurs d'équipements et les installateurs, une détermination préliminaire de 2026 envisageant la désignation des panneaux solaires, onduleurs et trackers pour l'approvisionnement local en vertu du Public Procurement Act 28 de 2024, ce qui peut modifier les stratégies de qualification des fournisseurs et d'approvisionnement pour les développeurs de projets et les distributeurs.
Développements récents du secteur
- Juillet 2026 : Plentify s'est associé à Deye pour coordonner 160 000 batteries résidentielles existantes en Afrique du Sud en une centrale électrique virtuelle disposant d'environ 2,7 GWh de capacité contrôlable. Cette initiative oriente l'économie du solaire en toiture vers la flexibilité gérée et les services réseau, renforçant le rôle des plateformes logicielles et de l'interopérabilité des appareils aux côtés des ventes de matériel.
- Juin 2026 : Volkswagen Group Africa a achevé l'installation d'un système photovoltaïque de 0,88 MW dans son usine de composants de Kariega, dans le Cap-Oriental, comprenant 1 410 panneaux. Ce projet met en évidence l'adoption continue du segment C&I, où les toitures et installations adjacentes sont utilisées pour réduire la dépendance au réseau et stabiliser les coûts d'exploitation.
- Juillet 2024 : Un droit de douane de 10 % sur les modules solaires a été introduit en Afrique du Sud, ajoutant un nouveau niveau de coût et de conformité pour l'approvisionnement en photovoltaïque en toiture dépendant des importations. Ce changement a accru l'importance des stratégies d'approvisionnement des distributeurs et renforcé l'attention du secteur sur les voies de localisation des modules et des composants associés.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Ce marché couvre les systèmes solaires photovoltaïques (PV) en toiture installés en Afrique du Sud et suivis en termes de capacité installée raccordée en aval du compteur dans les habitations résidentielles ainsi que sur les sites commerciaux et industriels.
Exclusions du périmètre : Nous excluons les centrales solaires au sol à grande échelle et les autres formats de déploiement hors toiture, même lorsqu'ils répondent à des besoins énergétiques similaires.
Aperçu de la Segmentation
- Par utilisateur final
- Résidentiel
- Commercial et industriel
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire nous permet de définir les paramètres avant de commencer le dimensionnement, afin que le modèle reste ancré dans les signaux réels de déploiement en Afrique du Sud. Nous examinons les statistiques énergétiques publiques et les notes de politique susceptibles d'influencer l'adoption du solaire en toiture, en utilisant des sources telles que le Département des Ressources Minérales et de l'Énergie, Statistics South Africa, le Régulateur National de l'Énergie d'Afrique du Sud et le Service des Recettes d'Afrique du Sud pour les indicateurs commerciaux le cas échéant.
Nous utilisons également des documents de signaux de marché tels que les mises à jour de l'Association Sud-Africaine de l'Industrie Photovoltaïque, les orientations municipales en matière de tarifs et de production décentralisée, ainsi que la couverture de presse réputée sur les délestages et les évolutions des tarifs d'électricité. Le cas échéant, nos analystes ont recours à des abonnements payants pour les données financières des entreprises et la veille presse, ainsi qu'à une base de données de brevets pour vérifier les orientations technologiques. Cette liste n'est pas exhaustive, et de nombreuses autres sources ont été utilisées pour la collecte, la validation et la clarification des données au cours de la recherche.
Entretiens Primaires et Enquêtes
Les travaux primaires sont utilisés pour mettre à l'épreuve les hypothèses documentaires, notamment en ce qui concerne la répartition des tailles de projets en toiture, les délais de construction typiques et les parties du pipeline effectivement mises en service. Nous nous entretenons avec des installateurs, des équipes EPC, des développeurs, des distributeurs, des propriétaires de grands sites et des participants au financement ou au conseil dans les principales provinces, et les réponses sont comparées entre les comportements d'achat résidentiels et commerciaux et industriels afin de combler les lacunes en matière de données.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 17 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs de moindre envergure : 21 % | Managers : 43 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement repose sur une reconstruction descendante de la capacité, dans laquelle les tendances de mise en service, les signaux d'adoption de la production décentralisée et l'activité des projets en toiture sont convertis en ajouts annuels de capacité installée, puis intégrés dans une base installée. Pour rester pratique, les totaux sont ensuite recoupés avec des approximations ascendantes sélectives, telles que les vérifications du débit des installateurs, les moyennes de taille de système échantillonnées par type de client et les discussions sur les canaux de distribution, qui sont utilisées pour corriger les doubles comptages et les décalages temporels.
Les principaux paramètres utilisés dans le modèle comprennent la répartition des tailles de systèmes en toiture par utilisateur final (résidentiel par rapport aux sites commerciaux et industriels), les délais d'installation, les conditions de disponibilité des onduleurs et des modules, les évolutions des tarifs d'électricité qui modifient les périodes de retour sur investissement, ainsi que le rythme des processus de raccordement au réseau et d'enregistrement. Lorsqu'une vue ascendante est incomplète dans une province ou un groupe de clients, nous comblons les lacunes à l'aide d'hypothèses de pénétration prudentes qui sont ensuite retestées lors d'appels de suivi. Pour les prévisions, une analyse de scénarios est appliquée afin que les perspectives reflètent différentes intensités de délestage et différents résultats d'application des politiques, et le scénario retenu est aligné sur le consensus des experts recueilli lors des entretiens.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont validés par plusieurs vérifications afin que la série finale soit cohérente en interne et explicable. Nous comparons les ajouts annuels modélisés et les variations de la base installée avec des signaux de marché indépendants, et toute hausse marquée est examinée au regard d'événements connus tels que des changements de politique, des révisions tarifaires ou des contraintes d'approvisionnement.
Avant la validation finale, le modèle suit un processus de révision analytique comprenant des vérifications des écarts par rapport aux éditions précédentes et une justification motivée pour chaque delta majeur. Lorsque des conflits apparaissent entre les indicateurs documentaires et les retours d'entretiens, les répondants sont recontactés pour confirmer les définitions et le calendrier. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient les installations, les comportements tarifaires ou les dynamiques d'enregistrement, suivies d'une révision finale avant livraison pour s'assurer que les chiffres restent à jour.
Taille du Marché du Solaire en Toiture en Afrique du Sud selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les chiffres publiés sur le solaire en toiture en Afrique du Sud ne concordent souvent pas, car la métrique sous-jacente n'est pas toujours la même, et certaines études mélangent le solaire en toiture avec une capacité solaire distribuée plus large ou totale. Des différences apparaissent également lorsqu'un éditeur publie la base installée cumulée tandis qu'un autre publie les ajouts annuels, ce qui peut sembler similaire en termes de formulation mais conduire à des totaux très différents.
Les écarts les plus importants proviennent généralement des limites du périmètre et du calendrier, par exemple si les systèmes privés en aval du compteur ne sont comptabilisés qu'après la mise en service, et de la manière dont les installations en cours d'année sont traitées lorsque l'activité est volatile. La conversion de devises est un autre facteur lorsque les valeurs sont publiées en USD, et le mois de conversion choisi peut faire varier le chiffre, en particulier durant les périodes d'évolution rapide.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 2,31 GW (2025) | |
| Association Professionnelle A | 6,17 milliards USD (2024) | Ce chiffre reflète la capacit solaire PV privée déclarée en MW et peut inclure des installations solaires privées hors toiture ainsi que des seuils temporels, de sorte qu'il ne correspond pas à une base installée exclusivement en toiture pour une seule année de référence. |
| Revue Professionnelle B | 6,68 milliards USD (2024) | Cette estimation est liée à la capacité solaire totale installée, qui peut inclure des projets à grande échelle aux côtés des toitures, et peut mélanger la base installée avec des déclarations prospectives sans filtre de mise en service cohérent. |
Le tableau met en évidence un décalage de périmètre et de métrique plutôt qu'un véritable désaccord sur la dynamique du solaire en toiture, et dans le modèle de Mordor Intelligence, le total est exprimé en capacité installée en toiture pour une année de référence définie, les totaux à grande échelle et les totaux solaires plus larges étant exclus du décompte. Une fois que les mêmes règles de périmètre et de calendrier sont appliquées, l'écart résiduel s'explique généralement par la manière dont les dates de mise en service et les ajouts en cours d'année sont traités, ce qui explique pourquoi notre approche reste traçable à des paramètres clairs et reproductibles.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du solaire en toiture en Afrique du Sud ?
La taille du marché du solaire en toiture en Afrique du Sud devrait atteindre 2,49 gigawatts en 2026 et croître à un CAGR de 7,92 % pour atteindre 3,65 gigawatts d'ici 2031.
Quelle est la taille actuelle du marché du solaire en toiture en Afrique du Sud ?
En 2026, la taille du marché du solaire en toiture en Afrique du Sud devrait atteindre 2,49 gigawatts.
Qui sont les acteurs clés du marché du solaire en toiture en Afrique du Sud ?
GENERGY, Valsa Trading (Pty) Ltd, JA Solar Holdings, Solareff (Pty) Ltd et BrightBlack Energy sont les principales entreprises opérant sur le marché du solaire en toiture en Afrique du Sud.
Quelles années ce rapport sur le marché du solaire en toiture en Afrique du Sud couvre-t-il, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché du solaire en toiture en Afrique du Sud était estimée à 2,31 gigawatts. Le rapport couvre la taille historique du marché du solaire en toiture en Afrique du Sud pour les années : 2020, 2021, 2022, 2023, 2024 et 2025. Le rapport prévoit également la taille du marché du solaire en toiture en Afrique du Sud pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.