
Taille et Part du Marché Indien de la Surveillance des Patients
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 3.21 Milliards de dollars |
| Taille du Marché (2027) | 3.47 Milliards de dollars |
| Taille du Marché (2032) | 5.13 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.12 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Indien de la Surveillance des Patients par Mordor Intelligence
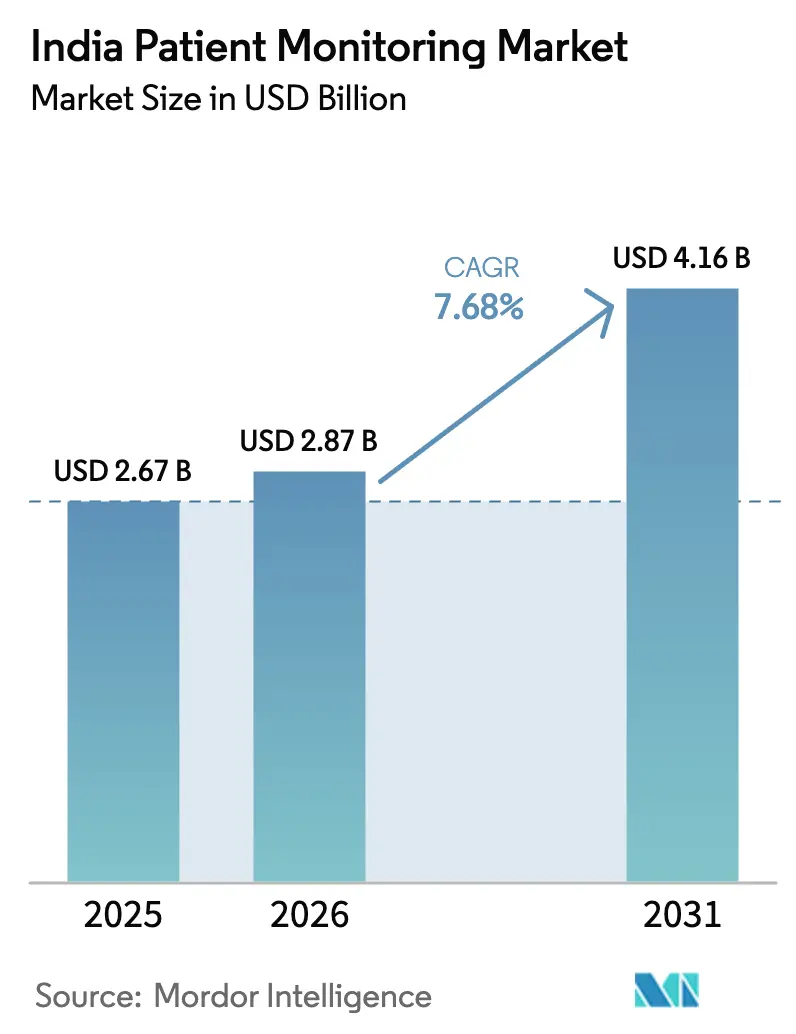
La taille du marché indien de la surveillance des patients est projetée à 3,21 milliards USD en 2026, 3,47 milliards USD en 2027, et devrait atteindre 5,13 milliards USD d'ici 2032, avec un CAGR de 8,12 % de 2027 à 2032.
La croissance est soutenue par la prévalence croissante des maladies chroniques, avec plus de 100 millions d'adultes vivant avec le diabète et une très large population hypertendue qui dépend d'une surveillance régulière des signes vitaux dans les établissements hospitaliers et à domicile. Des leviers politiques tels que le programme d'incitation liée à la production (Production Linked Incentive) et la Mission numérique Ayushman Bharat favorisent la fabrication locale et l'interopérabilité, ce qui réduit les coûts et facilite l'échange de données entre plateformes.
Points clés du rapport
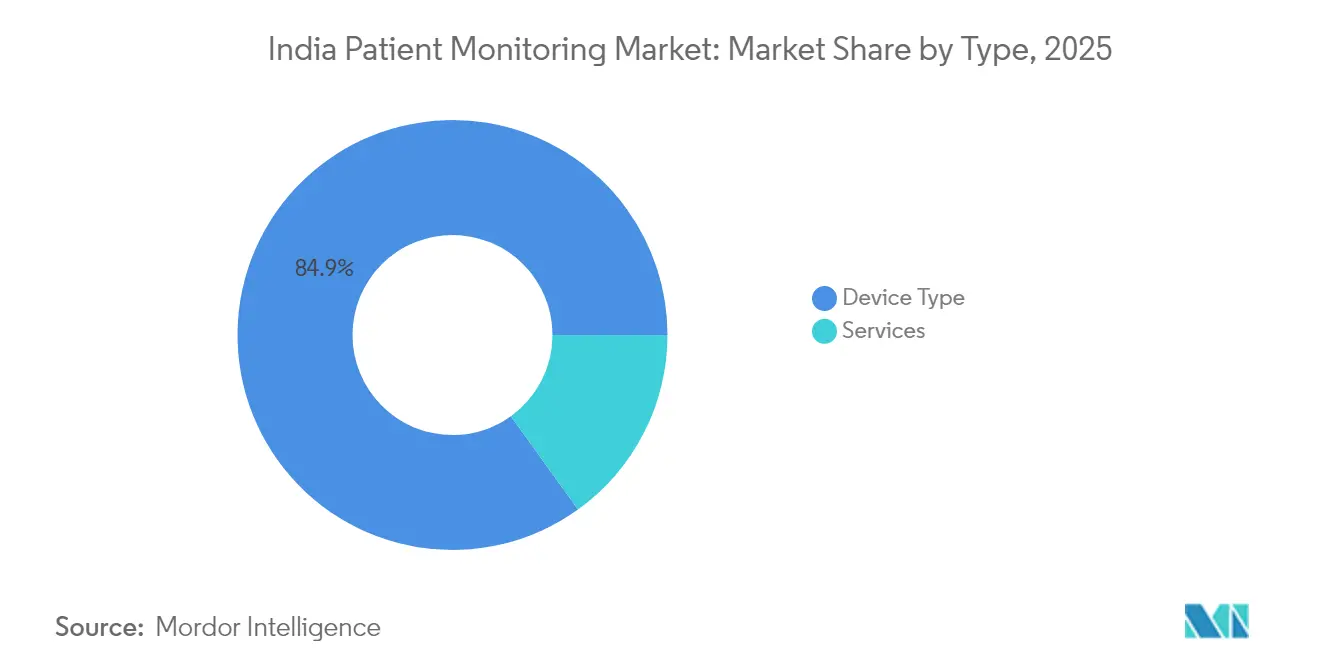
- Par type, les dispositifs ont dominé avec une part de revenus de 84,92 % en 2026. Les services devraient se développer à un CAGR de 9,21 % jusqu'en 2032.
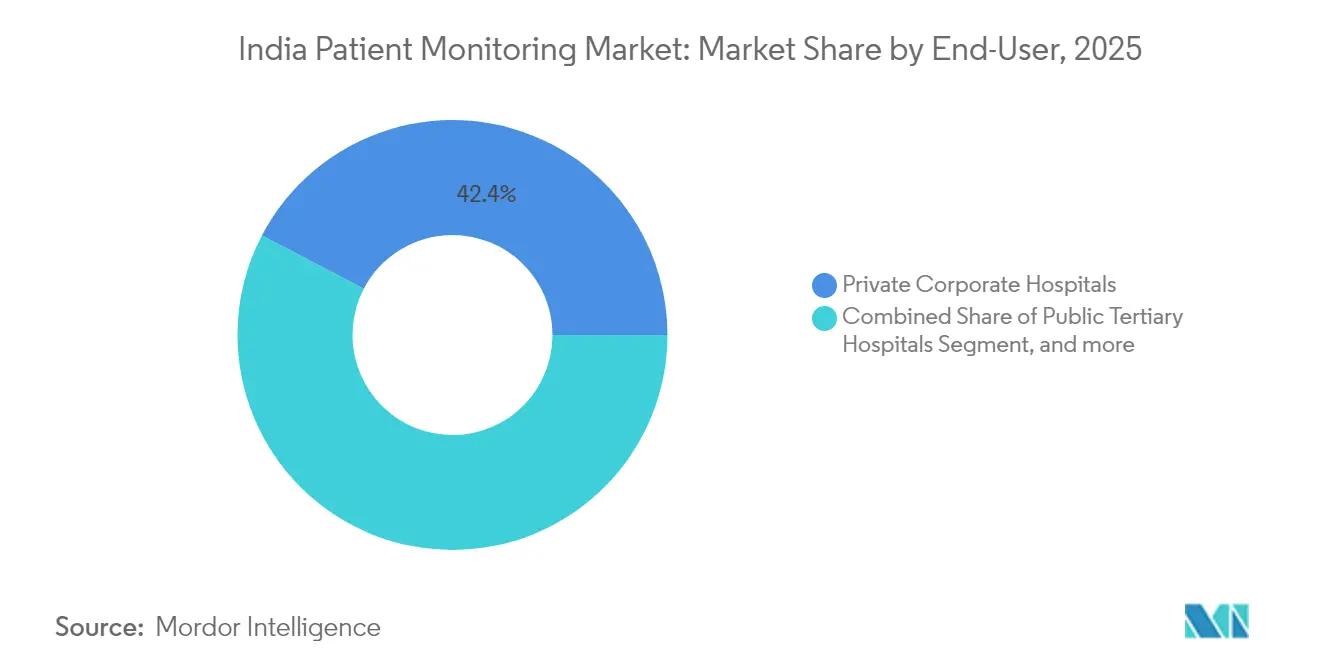
- Par utilisateur final, les hôpitaux privés d'entreprise détenaient une part de 42,35 % en 2026. Les prestataires de soins à domicile devraient enregistrer le CAGR le plus élevé, à 9,44 %, jusqu'en 2032.
- Par application, la cardiologie représentait une part de 28,74 % en 2026. La surveillance neurologique devrait être l'application à la croissance la plus rapide, avec un CAGR de 9,08 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Charge croissante des maladies chroniques | +2.1% | Toute l'Inde, concentrée dans les centres urbains et les villes de premier rang | Long terme (≥ 4 ans) |
| Expansion des programmes de télésanté et des projets pilotes de remboursement | +1.8% | National, premiers gains au Karnataka, Telangana, Maharashtra | Moyen terme (2-4 ans) |
| Le programme PLI gouvernemental et les pôles de technologies médicales accélèrent la fabrication locale | +1.5% | Pôles de fabrication au Tamil Nadu, Karnataka, Andhra Pradesh | Moyen terme (2-4 ans) |
| Passage aux soins hospitaliers à domicile, aux USI virtuelles et aux lits connectés dans les chaînes privées | +1.3% | Métropoles, Delhi RCN, Mumbai, Bangalore, Hyderabad | Court terme (≤ 2 ans) |
| Adoption croissante de l'analytique alimentée par l'IA dans les flux de travail de surveillance | +0.9% | Hôpitaux privés d'entreprise dans les villes de premier rang, certains centres tertiaires publics | Moyen terme (2-4 ans) |
| Pénétration rapide des dispositifs portables à faible coût et des capteurs conçus pour l'Inde permettant la surveillance à distance des patients à grande échelle | +1.2% | Toute l'Inde, plus forte dans les zones semi-urbaines et rurales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge Croissante des Maladies Chroniques
La prévalence du diabète et de l'hypertension en Inde fait évoluer les soins épisodiques vers une surveillance continue à domicile et en milieu hospitalier. Plus de 100 millions d'adultes vivent avec le diabète et une très large population hypertendue reste insuffisamment traitée, ce qui soutient la demande de tensiomètres à domicile et de suivi glycémique par capteur. Les maladies cardiovasculaires contribuent à une part significative de la mortalité nationale, incitant les hôpitaux tertiaires à se moderniser avec des moniteurs multiparamètres qui étendent la surveillance au-delà des rondes manuelles. Les hôpitaux privés d'entreprise déploient des lits connectés qui intègrent l'ECG, l'oxymétrie de pouls et les balances dans des tableaux de bord aidant les équipes à intervenir plus tôt. Les parcours de cardiologie et de diabète post-sortie s'appuient de plus en plus sur des kits de surveillance des patients à distance pour signaler en temps réel les arythmies et les excursions glycémiques. Ces tendances renforcent une approche de surveillance permanente qui soutient le marché indien de la surveillance des patients à mesure que les maladies chroniques s'intensifient dans les populations urbaines et péri-urbaines.
Expansion des Programmes de Télésanté et des Projets Pilotes de Remboursement
La Mission Numérique de Santé Ayushman Bharat a créé des identités numériques et des mécanismes de consentement à l'échelle nationale, et plusieurs États pilotent le remboursement de la surveillance à distance des patients dans le cadre de l'assurance publique[1]. Le Karnataka, le Telangana et le Maharashtra gèrent des projets pilotes qui remboursent les consultations virtuelles liées aux données vitales soumises par les dispositifs, créant ainsi une voie de financement qui n'existait pas avant 2024. L'Autorité Nationale de Santé évalue des paiements groupés pour les soins chroniques incluant des brassards tensionnels Bluetooth et des glucomètres pour les cliniques de soins primaires. Les entreprises de plateformes intégrant des dispositifs aux flux de travail de téléconsultation proposent des forfaits de surveillance à distance des patients par abonnement pour améliorer l'observance et la continuité des soins. Bien que les barèmes tarifaires varient d'un État à l'autre, les nouveaux modèles de paiement ouvrent la voie à une surveillance de routine plus large et stimulent le marché indien de la surveillance des patients à moyen terme.
Le Programme PLI Gouvernemental et les Pôles de Technologies Médicales Accélèrent la Fabrication Locale
Le programme PLI pour les dispositifs médicaux a été élargi en 2024 et inclut les moniteurs de patients, les fabricants agréés s'engageant à hauteur de 12 milliards INR (145 millions USD) pour développer la capacité nationale. Les pôles de technologies médicales au Tamil Nadu, au Karnataka et en Andhra Pradesh attirent des sous-traitants qui assemblent des moniteurs multiparamètres pour l'Inde et les marchés d'exportation, ce qui réduit les coûts à l'arrivée par rapport aux systèmes entièrement importés. Les entreprises locales augmentent leur production pour répondre aux appels d'offres publics qui privilégient un contenu national plus élevé, conformément aux normes d'approvisionnement Make in India[2]. Les subventions en capital permettent des investissements dans des lignes d'étalonnage et des environnements de production conformes pour répondre aux normes de qualité et de sécurité ISO 13485 et IEC 60601. Des délais de livraison plus courts et une meilleure maintenabilité renforcent la confiance des prestataires et facilitent les coûts du cycle de vie, ce qui soutient une adoption durable sur le marché indien de la surveillance des patients.
Passage aux Soins Hospitaliers à Domicile, aux USI Virtuelles et aux Lits Connectés dans les Chaînes Privées
Les grandes chaînes privées ont élargi leurs programmes de soins hospitaliers à domicile et d'USI virtuelles en 2024 et 2025, acheminant les données vitales en temps réel vers des centres de commandement centralisés pour le triage. Apollo a développé la surveillance à distance pour les patients post-chirurgicaux et chroniques dans les principales métropoles, tandis que Manipal a piloté la supervision centralisée de plusieurs lits surveillés sur différents campus. Fortis a déployé des moniteurs connectés qui enregistrent les données vitales directement dans son système d'information hospitalier pour réduire la saisie manuelle des données et améliorer la traçabilité des soins. Ces modèles libèrent de la capacité en lits en renvoyant les cas stables à domicile tout en maintenant la vigilance clinique, bien qu'ils nécessitent une connectivité résiliente et un support technique permanent. À mesure que l'adoption se répand dans les villes de premier rang, ces flux de travail normalisent la surveillance continue en dehors de l'USI et soutiennent les revenus récurrents des services sur le marché indien de la surveillance des patients.
Analyse de l'impact des freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Forte dépendance aux importations et volatilité des changes pour l'électronique et les composants | -0.8% | National, critique pour les fabricants dépendant des importations de semi-conducteurs | Court terme (≤ 2 ans) |
| Fragmentation des achats publics étatiques et complexité des appels d'offres | -0.6% | Toute l'Inde, plus sévère dans les États décentralisés tels que l'Uttar Pradesh, le Bihar, le Rajasthan | Moyen terme (2-4 ans) |
| Faible adoption par les médecins des protocoles de tensiomètre à domicile et de surveillance à distance des patients en soins primaires | -0.5% | Villes de deuxième et troisième rang, centres de santé primaires ruraux | Long terme (≥ 4 ans) |
| Lacunes en matière de confidentialité des données et d'intégration dispositif-DSE ou système d'information hospitalier par rapport aux mécanismes de consentement ABDM | -0.4% | National, plus prononcé dans les hôpitaux privés avec des systèmes d'information hospitaliers anciens | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Forte Dépendance aux Importations et Volatilité des Changes pour l'Électronique et les Composants
Malgré le soutien politique, la plupart des moniteurs dépendent encore de semi-conducteurs, de modules de capteurs et d'écrans importés, ce qui accroît l'exposition aux fluctuations monétaires et au risque d'approvisionnement. La roupie proche de 83 INR pour 1 USD en 2025 augmente les coûts à l'arrivée des composants critiques et réduit les marges des petits fabricants qui ne peuvent pas se couvrir ou obtenir des prix à long terme[3]. Les circuits frontaux analogiques spécialisés et les composants TFT haute résolution restent concentrés dans les chaînes d'approvisionnement d'Asie de l'Est, maintenant les fabricants nationaux dépendants de fournisseurs externes. Les achats publics qui privilégient le prix le plus bas compliquent la répercussion des hausses de coûts, en particulier pour les fournisseurs qui n'ont pas la taille nécessaire pour absorber la volatilité. Les projets de capacité locale en semi-conducteurs progressent, mais la production à l'échelle commerciale prendra du temps pour stabiliser l'approvisionnement en amont pour la surveillance des patients.
Fragmentation des Achats Publics Étatiques et Complexité des Appels d'Offres
Les achats sont gérés dans 28 États et plusieurs territoires de l'Union, chacun ayant ses propres règles d'appel d'offres, exigences de contenu et processus d'évaluation des offres. Les fournisseurs préparent souvent des offres séparées sur différents portails étatiques, ce qui augmente les efforts de conformité et les coûts de révision juridique. Des seuils de contenu local divergents entraînent de multiples configurations de nomenclature pour se qualifier dans différents États. Des délais d'évaluation longs et incohérents retardent les attributions, ce qui pèse sur le fonds de roulement des petits innovateurs. Des spécifications non standardisées peuvent entraîner des approbations dans un État et des disqualifications dans un autre sur des caractéristiques non articulées en amont, ce qui accroît l'incertitude d'entrée sur le marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type :
Les Dispositifs Dominent, les Services Progressent sous l'Effet de la Demande de Surveillance GéréeLes dispositifs ont capté 84,92 % des revenus en 2026, et les services se développent à un CAGR de 9,21 % jusqu'en 2032, soulignant une transition vers des opérations gérées et l'analytique. Les moniteurs multiparamètres de signes vitaux restent l'outil de référence dans les unités de soins intensifs et les salles d'opération, avec des cycles de remplacement favorisant la connectivité et la gestion centralisée des alarmes. La surveillance cardiaque, incluant les enregistreurs Holter et les enregistreurs d'événements, se développe auprès des cardiologues urbains pour les bilans ambulatoires des arythmies, soutenus par une interprétation rapide. Les dispositifs respiratoires tels que les oxymètres de pouls, les capnographes et les spiromètres maintiennent un usage élevé compte tenu du fardeau persistant de la BPCO et de l'asthme, ainsi que de l'accent mis sur la sécurité périopératoire. La surveillance fœtale et néonatale continue de se développer dans les centres de maternité tertiaires, tandis que la capacité des unités de soins intensifs néonatals dans les villes de niveau 2 augmente la base installée. Les capteurs de neuromonitorage et hémodynamiques gagnent du terrain dans les soins traumatologiques et critiques, tandis que les patchs portables et les capteurs sans contact sont les facteurs de forme à la croissance la plus rapide, à mesure que les dispositifs portables grand public de qualité clinique convergent avec la prestation de soins.
Les services gagnent des parts de marché à mesure que les hôpitaux cherchent une surveillance continue sans augmenter les effectifs sur site, et que les prestataires accordent la priorité à l'interopérabilité, à l'analytique et à la disponibilité. Les services de surveillance à distance et de télésanté bénéficient de projets pilotes de remboursement qui regroupent dispositifs et examen clinicien dans des paiements par membre. Les services d'intégration des données et d'interopérabilité sont essentiels pour relier les protocoles des dispositifs aux échanges alignés sur l'ABDM et aux HIMS hospitaliers, ce qui nécessite le développement de middleware personnalisé. Les opérations de surveillance gérée, assurées par des infirmières et des thérapeutes respiratoires, trient les alarmes sur plusieurs sites pour améliorer les temps de réponse et standardiser les flux de travail. Les services de formation restent sous-exploités, et des programmes structurés de gestion des alarmes et de reconnaissance des artefacts pourraient réduire les fausses alertes et renforcer la confiance des personnels de première ligne dans l'ensemble du secteur indien de la surveillance des patients.

Par Utilisateur Final :
Les Hôpitaux Privés d'Entreprise en Tête, les Prestataires de Soins à Domicile en AccélérationLes hôpitaux privés d'entreprise détenaient 42,35 % en 2026, soutenus par des réseaux multi-hospitaliers, des plateformes standardisées et des investissements dans des écosystèmes d'unités de soins intensifs connectées. Les chaînes standardisent sur des plateformes intégrées reliant moniteurs, dispositifs de perfusion et ventilateurs à des tableaux de bord centraux pour réduire la durée de séjour en soins intensifs. Les hôpitaux publics tertiaires génèrent des volumes significatifs grâce aux achats centralisés et aux ajouts de capacité, bien que les contraintes budgétaires puissent retarder l'adoption d'analyses plus avancées. Les cliniques spécialisées déploient une surveillance ciblée pour la dialyse, la cardiologie et la médecine du sommeil, avec une forte sensibilité aux prix. Les centres de chirurgie ambulatoire développent des baies de récupération surveillées pour répondre aux normes d'accréditation et de sécurité qui favorisent une surveillance continue jusqu'à la préparation à la sortie.
Les prestataires de soins à domicile sont les utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 9,44 % projeté jusqu'en 2032, aidés par le vieillissement démographique et la normalisation de la télésanté. Les prestataires équipent les équipes de terrain de moniteurs portables et distribuent des kits de surveillance à distance des patients pour les soins post-sortie et les programmes chroniques à long terme, soutenus par des centres de triage disponibles 24h/24 et 7j/7. Des projets pilotes de remboursement dans le cadre de programmes publics testent des paiements par membre qui regroupent dispositifs et surveillance, allant au-delà des modèles purement à la charge du patient. La clarté réglementaire pour l'octroi de licences aux dispositifs et la distribution par les prestataires continue d'évoluer sous l'égide du CDSCO, et les lacunes en matière de haut débit dans les petites villes restent une contrainte à l'adoption. À mesure que les flux de travail arrivent à maturité, les opérations de surveillance à distance gérée et les protocoles d'escalade clairs deviennent la norme dans le secteur indien de la surveillance des patients.
Par Application :
La Cardiologie Domine, la Surveillance Neurologique Progresse Grâce aux Améliorations des Soins TraumatologiquesLa cardiologie a dominé avec 28,74 % en 2026, reflétant le lourd fardeau des cardiopathies ischémiques et des accidents vasculaires cérébraux, ainsi que la nécessité d'une télémétrie ECG continue et d'une surveillance post-procédurale. Les diagnostics ambulatoires utilisant des enregistreurs Holter et des enregistreurs d'événements élargissent l'accès à l'analyse du rythme et accélèrent les décisions thérapeutiques dans les contextes métropolitains et de niveau 2. Les services d'ECG à distance qui transmettent des tracés à 12 dérivations à des spécialistes élargissent l'accès à l'interprétation experte en dehors des grands centres. La demande de surveillance respiratoire reste stable en raison de la BPCO, de l'asthme et des protocoles de sécurité périopératoire qui imposent une surveillance de l'oxygénation et de la ventilation. Les applications de soins critiques couvrent les systèmes organiques autour de la surveillance multiparamètres comme norme de soins pour la surveillance hémodynamique.
La surveillance neurologique est l'application à la croissance la plus rapide, avec un CAGR de 9,08 % attendu jusqu'en 2032, à mesure que les centres de traumatologie ajoutent la surveillance de la pression intracrânienne, l'EEG et l'oxymétrie cérébrale. Les initiatives nationales de sécurité routière mettent l'accent sur une réponse traumatologique plus rapide, ce qui stimule les installations le long des principaux axes routiers pour gérer rapidement les traumatismes crâniens. La détection des crises épileptiques assistée par l'IA sur EEG continu est en cours d'expérimentation dans les unités d'épilepsie pour réduire les faux positifs et accélérer les interventions. La surveillance du diabète et du métabolisme se développe avec des parcours de soins basés sur des capteurs, bien que l'adoption soit concentrée parmi les patients urbains ayant une plus grande disposition à payer. La surveillance maternelle et néonatale bénéficie du soutien de programmes nationaux visant à réduire la mortalité maternelle et infantile, avec davantage de surveillance en salle de travail et en unité de soins intensifs néonatals dans les hôpitaux de district.
Analyse Géographique
En 2026, les zones métropolitaines de niveau 1 du Maharashtra, du Karnataka et du Tamil Nadu ont contribué à plus de la moitié des revenus du marché des dispositifs de surveillance des patients. Cette concentration reflète l'étendue des réseaux hospitaliers privés et la forte adoption précoce des technologies de santé avancées. L'écosystème technologique de Bengaluru soutient des start-ups d'IA qui testent des algorithmes dans les chaînes d'hôpitaux d'entreprise, tandis que le secteur du tourisme médical de Chennai investit dans des mises à niveau des unités de soins intensifs pour se conformer aux normes de la Joint Commission. Le Gujarat s'appuie sur ses capacités de fabrication et ses désignations dans le cadre du programme d'incitation liée à la production (PLI) pour renforcer la production locale, réduire les délais de livraison et diminuer les coûts à l'arrivée pour les acheteurs de la région.
Les villes de niveau 2, telles que Jaipur, Lucknow et Coimbatore, enregistrent une croissance à deux chiffres à mesure que les assureurs élargissent l'accès à l'assurance sans avance de frais pour les populations à revenus moyens. Les prestataires de soins de santé dans ces localités sélectionnent de plus en plus des dispositifs de surveillance portables pouvant être utilisés dans les services hospitaliers et lors des camps de sensibilisation, créant une préférence pour les fournisseurs disposant de solides réseaux de service sur le terrain. Bien que les zones rurales représentent une part relativement faible du marché des dispositifs de surveillance des patients, elles restent stratégiquement importantes. Dans le cadre des initiatives nationales de dépistage, les agents de santé communautaires utilisent des oxymètres de pouls connectés à des tablettes, contribuant à établir une base pour les cycles ultérieurs de mise à niveau des équipements.
Les différences d'infrastructure numérique entre les États continuent de façonner le rythme d'adoption. Les États disposant d'une connectivité fibre fiable peuvent plus facilement déployer des tableaux de bord de surveillance basés sur le cloud, tandis que les districts à bande passante limitée dépendent de la transmission de données en mode différé. Les initiatives du gouvernement central soutenant le déploiement de tours 4G dans les districts aspirationnels réduisent progressivement cet écart. Ensemble, ces tendances soutiennent l'expansion précoce du marché des dispositifs de surveillance des patients dans le sud et l'ouest de l'Inde, suivie d'une croissance dans les régions de l'arrière-pays du nord vers la fin de la décennie.
Paysage Concurrentiel
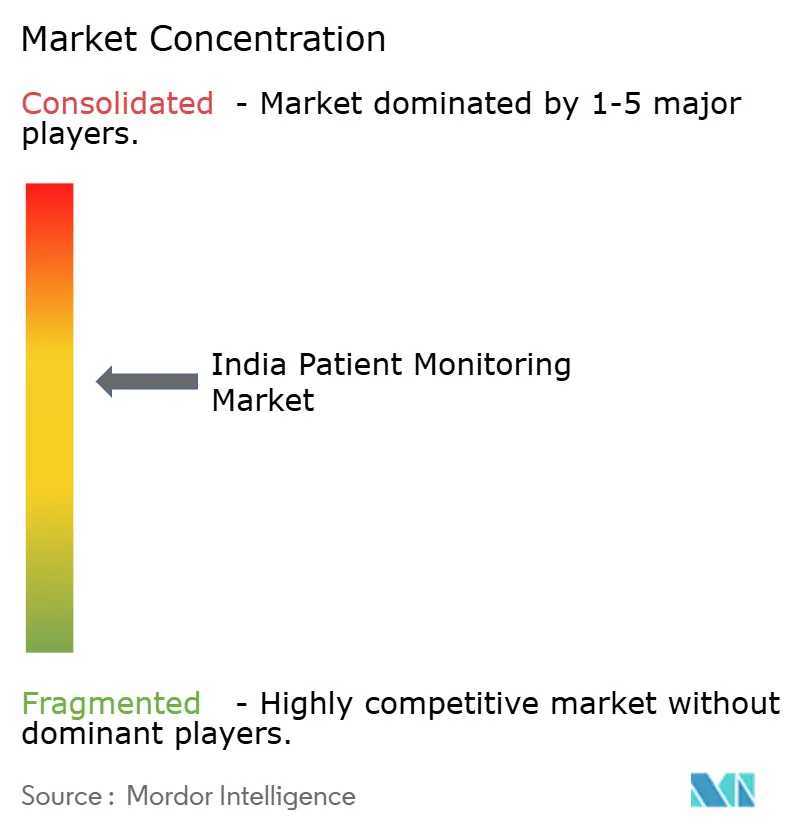
Le marché indien de la surveillance des patients présente une concentration modérée, avec des acteurs multinationaux tels que GE HealthCare, Philips, Medtronic, Dräger et Nihon Kohden en concurrence avec des innovateurs axés sur l'Inde. Les multinationales bénéficient de la notoriété de leur marque et de l'effet de verrouillage de leur base installée grâce aux stations centrales et aux couches d'interopérabilité qui orientent les trajectoires de mise à niveau. Les entreprises nationales remportent des appels d'offres en respectant les normes de contenu local et en regroupant des services de formation et de maintenance pluriannuels conformes aux exigences des marchés publics. Les start-ups se différencient par des facteurs de forme tels que les capteurs sans contact et les kiosques portables adaptés aux environnements à ressources limitées, et se développent grâce à des modèles pilote-vers-contrat.
Les perturbateurs émergents regroupent dispositifs, téléconsultation et coaching par IA dans des modèles d'abonnement avec des partenariats avec des assureurs et des employeurs pour construire des revenus récurrents. Les capacités en matière de données et d'analytique constituent un champ de bataille, les fournisseurs cherchant à monétiser les prédictions d'alerte précoce et de tendances au-delà des marges matérielles. Les mouvements stratégiques comprennent des lancements de plateformes reliant les environnements hospitaliers aux environnements domestiques, des expansions de capacité dans le cadre du PLI, et des partenariats de codéveloppement ciblant des architectures ouvertes pour les hôpitaux de niveau 2 et de niveau 3. Les multinationales détenaient environ 50 % de la part du marché indien de la surveillance des patients en 2024, mais leur tarification premium subit la pression de substituts locaux qui s'appuient sur l'ingénierie frugale et des cycles de service plus courts.
La génération de preuves gagne en importance à mesure que les logiciels en tant que dispositifs médicaux et les modèles d'IA cherchent une validation plus claire dans les contextes indiens sous la supervision réglementaire. Les prestataires privilégient les solutions dont il est prouvé qu'elles s'intègrent aux flux de consentement ABDM et aux HIMS tout en réduisant les fausses alarmes et la charge de travail des cliniciens. À mesure que les chaînes d'approvisionnement se localisent et que l'analytique arrive à maturité, la concurrence passe de la vente de matériel aux résultats et à la disponibilité, renforçant les services gérés et le support du cycle de vie comme facteurs de différenciation sur le marché indien de la surveillance des patients.
Leaders du Secteur Indien de la Surveillance des Patients
-
BPL Group
-
Koninklijke Philips N.V.
-
GE Healthcare
-
Nihon Kohden Corporation
-
Mindray Medical International Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché indien de la surveillance des patients Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Baxter International Inc. (Hillrom/Welch Allyn)
- Beckton Dickinson
- BPL
- Dexcom
- Dozee (TurtleShell Technologies)
- Dragerwerk
- Edward Lifesciences
- F. Hoffmann La Roche AG
- GE HealthCare Technologies Inc.
- HealthCube India
- ICU Medical
- Koninklijke Philips
- LifeSigns (Re’bu Health)
- Masimo
- Medtronic
- Mindray Bio Medical Electronics Co., Ltd.
- Nihon Kohden
- Omron Healthcare Co., Ltd. (India)
- Schiller
- Siemens Healthineers
- Skanray Technologies Ltd.
- Spacelabs Healthcare (OSI Systems)
- Stasis Health
- Ten3T Healthcare Pvt. Ltd.
- Tracky (DrStore Healthcare)
Lire l’analyse des entreprises de marché indien de la surveillance des patients
Développements industriels récents dans Marché indien de la surveillance des patients
- Août 2025 : L'Abu Dhabi Investment Authority a engagé 200 millions USD pour une participation de 3 % dans Meril Life Sciences, valorisant l'entreprise à 6,6 milliards USD et signalant la confiance mondiale dans les technologies médicales indiennes
- Mars 2024 : Le Ministre de la Santé Dr. Mandaviya a inauguré 13 usines de dispositifs médicaux axées sur les moniteurs de soins intensifs, l'imagerie et les implants corporels dans le cadre du programme PLI
Périmètre du Rapport sur le Marché Indien de la Surveillance des Patients
Selon le périmètre de ce rapport, la surveillance des patients comprend les dispositifs et équipements utilisés pour surveiller en continu les paramètres vitaux d'un patient à l'aide d'un moniteur médical et pour collecter des données médicales et d'autres formes de données de santé.
Le marché indien de la surveillance des patients est segmenté par type (dispositifs, services), utilisateur final (hôpitaux tertiaires publics, hôpitaux privés d'entreprise, cliniques spécialisées et mono-spécialisées, prestataires de soins à domicile, centres chirurgicaux ambulatoires) et application (cardiologie, respiratoire, neurologie, soins intensifs (USI/USIC), diabète et métabolisme, maternel et néonatal). Le rapport propose la valeur (en millions USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Type de Dispositif | Moniteurs de Signes Vitaux Multiparamètres |
| Dispositifs de Surveillance Cardiaque | |
| Dispositifs de Surveillance Respiratoire | |
| Dispositifs de Surveillance Fœtale et Néonatale | |
| Dispositifs de Neuro-Surveillance | |
| Dispositifs de Surveillance Hémodynamique et de Pression | |
| Kits de Surveillance à Distance des Patients | |
| Capteurs et Patchs Portables | |
| Par Service et Offre | Services d'Installation et de Maintenance |
| Services de Formation et d'Éducation | |
| Services de Surveillance à Distance et de Télésanté | |
| Services d'Intégration des Données et d'Interopérabilité | |
| Services d'Analytique et de Reporting | |
| Opérations de Surveillance Gérée et Services de Triage |
| Hôpitaux Tertiaires Publics |
| Hôpitaux Privés d'Entreprise |
| Cliniques Spécialisées et Mono-Spécialisées |
| Prestataires de Soins à Domicile |
| Centres Chirurgicaux Ambulatoires |
| Cardiologie |
| Respiratoire |
| Neurologie |
| Soins Intensifs (USI/USIC) |
| Diabète et Métabolisme |
| Maternel et Néonatal |
| Par Type | Type de Dispositif | Moniteurs de Signes Vitaux Multiparamètres |
| Dispositifs de Surveillance Cardiaque | ||
| Dispositifs de Surveillance Respiratoire | ||
| Dispositifs de Surveillance Fœtale et Néonatale | ||
| Dispositifs de Neuro-Surveillance | ||
| Dispositifs de Surveillance Hémodynamique et de Pression | ||
| Kits de Surveillance à Distance des Patients | ||
| Capteurs et Patchs Portables | ||
| Par Service et Offre | Services d'Installation et de Maintenance | |
| Services de Formation et d'Éducation | ||
| Services de Surveillance à Distance et de Télésanté | ||
| Services d'Intégration des Données et d'Interopérabilité | ||
| Services d'Analytique et de Reporting | ||
| Opérations de Surveillance Gérée et Services de Triage | ||
| Par Utilisateur Final | Hôpitaux Tertiaires Publics | |
| Hôpitaux Privés d'Entreprise | ||
| Cliniques Spécialisées et Mono-Spécialisées | ||
| Prestataires de Soins à Domicile | ||
| Centres Chirurgicaux Ambulatoires | ||
| Par Application | Cardiologie | |
| Respiratoire | ||
| Neurologie | ||
| Soins Intensifs (USI/USIC) | ||
| Diabète et Métabolisme | ||
| Maternel et Néonatal | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle et la croissance projetée du marché indien de la surveillance des patients ?
La taille du marché indien de la surveillance des patients est de 3,47 milliards USD en 2027 et devrait atteindre 5,13 milliards USD d'ici 2032, avec un CAGR de 8,12 %.
Quels segments mènent l'adoption sur le marché indien de la surveillance des patients ?
Les dispositifs ont dominé avec une part de revenus de 84,92 % en 2026, tandis que les services devraient croître à un CAGR de 9,21 % à mesure que les prestataires adoptent la surveillance gérée et les services d'intégration.
Qui sont les utilisateurs finaux à la croissance la plus rapide en Inde pour la surveillance des patients ?
Les prestataires de soins à domicile sont les utilisateurs finaux à la croissance la plus rapide avec une perspective de TCAC de 9,44 % soutenue par les projets pilotes de remboursement de la télésanté et la baisse des coûts des capteurs.
Quelle application clinique se développe le plus rapidement dans la surveillance des patients en Inde ?
La surveillance neurologique est l'application à la croissance la plus rapide avec un TCAC de 9,08 % à mesure que les centres de traumatologie ajoutent la surveillance de la pression intracrânienne, l'EEG et la capacité d'oxymétrie cérébrale.
Quels cadres politiques influencent le plus le marché indien de la surveillance des patients ?
Les Règles sur les Dispositifs Médicaux 2017 du CDSCO, l'échange de données basé sur le consentement de l'ABDM, les normes de certification BIS et les incitations PLI pour les dispositifs médicaux façonnent la conformité, l'interopérabilité et la localisation.
Quelle est la concentration de la concurrence entre les fournisseurs dans la surveillance des patients en Inde ?
La concurrence est modérée, les multinationales détenant environ 49,60 % de la part du marché indien de la surveillance des patients en 2026, tandis que les acteurs nationaux progressent grâce au contenu local et au regroupement de services.