
Taille et part du marché des appareils électroménagers en Inde
Analyse du marché des appareils électroménagers en Inde par Mordor Intelligence
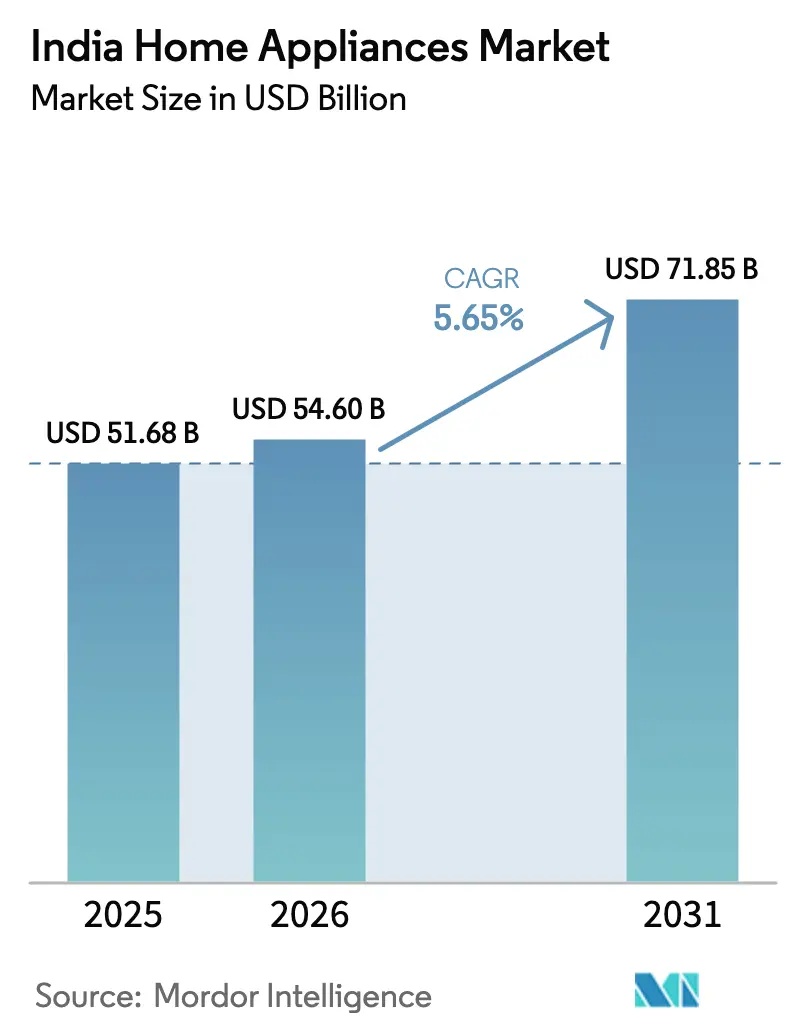
La taille du marché des appareils électroménagers en Inde devrait passer de 54,6 milliards USD en 2026 à 57,68 milliards USD en 2027, pour atteindre 76,83 milliards USD d'ici 2032, avec un CAGR de 5,9 % sur la période 2027-2032.
Les ménages urbains et nucléaires élargissent la demande en réfrigérateurs compacts, appareils de cuisson, machines à laver et équipements de climatisation. La transition du classement par étoiles BEE pour les climatiseurs en Inde à partir de janvier 2026 renforce le positionnement axé sur l'efficacité énergétique, tandis que les fabricants localisent les composants et développent la distribution numérique. Les modèles de location réduisent l'engagement initial, tandis que les écarts d'accessibilité, l'exposition aux contrefaçons et les services fragmentés peuvent retarder les remplacements. Depuis juin 2026, les perturbations du transport maritime dans le Golfe liées au conflit en Asie occidentale ont restreint les flux de composants vers l'Inde. Les réponses concurrentielles associant des produits à plusieurs niveaux de gamme à une installation fiable et à la disponibilité en rayon favorisent les fournisseurs qui coordonnent l'approvisionnement local, la distribution de confiance et un service après-vente réactif.
Principaux enseignements du rapport
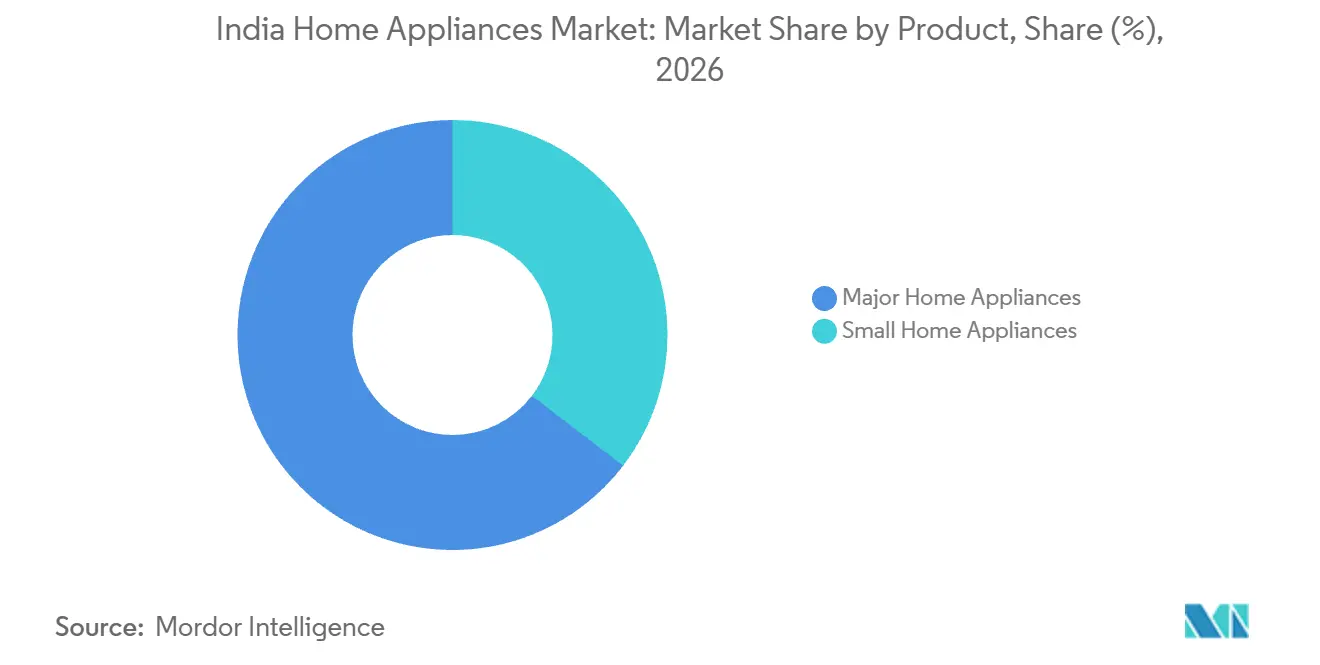
- La composition du portefeuille produits montre que les gros appareils électroménagers détenaient une part de 64,6 % du marché des appareils électroménagers en Inde en 2026, tandis que les petits appareils électroménagers affichent la croissance la plus rapide avec un CAGR de 6,9 % sur la période 2027-2032.
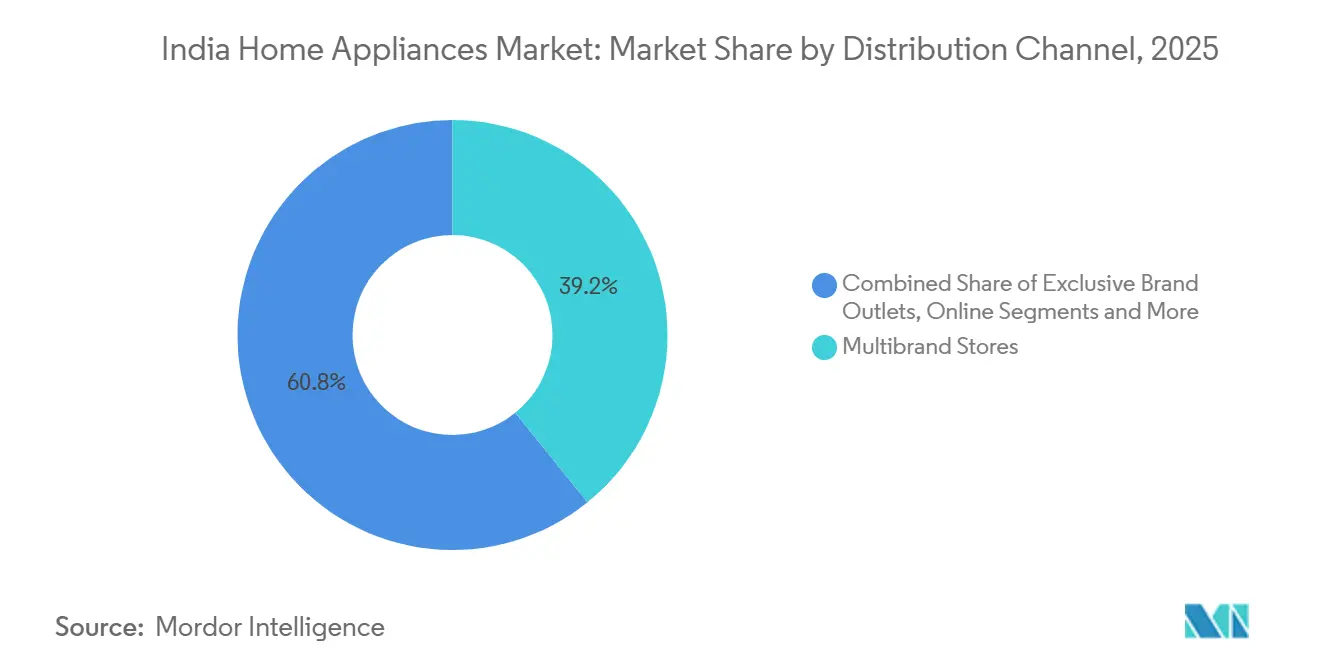
- La structure des canaux montre que les magasins multimarques représentaient une part de 37,6 % de la taille du marché des appareils électroménagers en Inde en 2026, tandis que le canal en ligne affiche la croissance la plus rapide avec un CAGR de 17,2 % sur la période 2027-2032.
- La demande régionale est portée par le nord de l'Inde, qui détenait une part de 32,3 % du marché des appareils électroménagers en Inde en 2026, tandis que le sud de l'Inde affiche la croissance la plus rapide avec un CAGR de 15 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des appareils électroménagers en Inde
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse du revenu disponible et dépenses aspirationnelles | +1.7% | Inde rurale et urbaine | Moyen terme (2 à 4 ans) |
| Urbanisation rapide et croissance des ménages nucléaires | +1.3% | Villes et agglomérations indiennes | Long terme (≥ 4 ans) |
| Incitations PLI et Make-In-India stimulant la fabrication locale | +1.2% | Pôles de fabrication de composants à l'échelle nationale | Moyen terme (2 à 4 ans) |
| Croissance du commerce électronique et du commerce rapide | +1.5% | Villes indiennes dotées d'un commerce organisé | Court terme (≤ 2 ans) |
| Adoption croissante d'appareils à onduleur et économes en énergie | +1.1% | Fabrication et distribution d'appareils électroménagers à l'échelle nationale | Moyen terme (2 à 4 ans) |
| Émergence des plateformes d'appareils à la demande et de location | +0.8% | 29 villes indiennes et marchés de location en ligne | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse du revenu disponible et dépenses aspirationnelles
Les dépenses des ménages et la possession de biens durables élargissent le bassin d'acheteurs d'appareils électroménagers. Le MoSPI a constaté que la dépense mensuelle nominale moyenne par habitant a augmenté de 9 % dans l'Inde rurale et de 8 % dans l'Inde urbaine en 2023-24 par rapport à 2022-23. Les biens durables figuraient parmi les principaux contributeurs aux dépenses non alimentaires des ménages ruraux et urbains en 2023-24. La comparaison HCES de l'EAC-PM a montré que la possession d'un réfrigérateur est passée de 9,4 % à 33,2 % des ménages ruraux et de 43,8 % à 68,1 % des ménages urbains entre 2011-12 et 2023-24. La consommation privée finale réelle a ensuite progressé de 7,1 % en glissement annuel au T1 de l'exercice 2026-27, contre 5,8 % au T1 de l'exercice 2025-26. Il en résulte une demande de remplacement et de primo-achat plus soutenue, mais les marques doivent proposer des offres à plusieurs niveaux de gamme, car les gains de pouvoir d'achat sont inégaux selon les ménages.
Urbanisation rapide et croissance des ménages nucléaires
La croissance urbaine et la réduction de la taille des ménages élargissent le besoin d'appareils compacts achetés de manière indépendante. Selon les estimations du PRS, l'Inde comptait 522,4 millions de résidents urbains, soit 37,9 % de sa population, en 2025 selon la définition administrative de l'urbain, contre 31,1 % en 2011. Les Perspectives d'urbanisation mondiale 2025 de l'ONU DESA utilisent des catégories distinctes pour les villes et les agglomérations, dénombrant 589 millions de personnes dans les villes indiennes et 44 % de la population dans les agglomérations en 2025. La demande s'étend donc au-delà des plus grandes métropoles. Le DRHP de mars 2026 de Rentomojo, citant Redseer, prévoit environ 50 millions de ménages nucléaires supplémentaires d'ici 2030, avec une demande correspondante en mobilier et en appareils électroménagers. Les fournisseurs disposent ainsi d'une base adressable plus large pour les formats compacts et les offres de location, mais doivent localiser la distribution et le service à mesure que les ménages se répartissent entre les différents niveaux de villes.
Incitations PLI et Make-In-India stimulant la fabrication locale
Les incitations à la production font passer la localisation de l'intention politique à la capacité de fabrication de composants pour appareils électroménagers. Le programme PLI pour les biens blancs en Inde a étendu la capacité de fabrication de compresseurs de 1 million d'unités en 2021 à 10 millions au cours de l'exercice 2025-26 et a amélioré la localisation des cartes de circuits imprimés (PCBA) et des ventilateurs à flux transversal. Le 23 janvier 2026, l'Inde a provisoirement sélectionné 5 candidats pour des composants de climatiseurs dans le cadre du programme, portant le nombre total d'entreprises sélectionnées à 85 et les emplois directs attendus de ce cycle à 1 799 d'ici l'exercice 2027-28. Le quatrième cycle a reçu 13 candidatures de fabricants de composants pour climatiseurs et éclairage LED, dont plus de la moitié des nouveaux candidats étant des PME. Les compresseurs, cartes PCBA et ventilateurs locaux peuvent réduire la dépendance des fabricants de climatiseurs aux sous-composants importés et raccourcir les délais d'approvisionnement. Une disponibilité plus stable des composants soutient l'offre de climatiseurs et une tarification plus compétitive pour les ménages avant l'été, permettant aux incitations à la fabrication de lever les obstacles à l'achat liés à la disponibilité et à l'accessibilité.
Croissance des canaux de commerce électronique et de commerce rapide
Les vitrines numériques déplacent la découverte des appareils électroménagers vers des canaux combinant une large sélection et une livraison rapide. Le segment des gros appareils électroménagers et de l'électronique grand public en ligne en Inde a atteint environ 3,8 milliards USD au premier semestre 2025 sur une base annualisée, contre 3,4 milliards USD en 2024. LG Electronics India a indiqué que le commerce électronique représentait environ 19 % des ventes de réfrigérateurs au premier semestre 2025, avec une projection de 24 % à 26 % d'ici 2029. Blinkit, qui répertorie les appareils électroménagers parmi ses catégories, a enregistré une croissance de 108 % en glissement annuel de ses commandes toutes catégories confondues au cours de l'exercice 2025, atteignant 424 millions de commandes, et comptait 1 301 magasins dans plus de 100 villes indiennes en mars 2025. Cette portée permet aux petits appareils et aux remplacements urgents de transiter par les paniers en ligne et de commerce rapide aux côtés des courses habituelles. Les marques et les distributeurs doivent donc disposer d'un inventaire et de promesses de service spécifiques à chaque canal, car la visibilité en ligne détermine de plus en plus la conversion, tandis que la livraison rapide élève les attentes en matière d'exécution.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Forte sensibilité aux prix et vaste marché gris informel | -0.7% | Neuf villes indiennes et canaux en ligne | Moyen terme (2 à 4 ans) |
| Volatilité des coûts des intrants et perturbations fréquentes de la chaîne d'approvisionnement | -0.5% | Fabricants indiens et routes liées au Golfe | Court terme (≤ 2 ans) |
| Réseau de service après-vente fragmenté | -0.3% | Delhi, Hyderabad, Kolkata, Nagpur et Ranchi | Moyen terme (2 à 4 ans) |
| Hausse des coûts de conformité liés à la réglementation sur les déchets électroniques | -0.2% | Producteurs nationaux et recycleurs agréés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte sensibilité aux prix et vaste marché gris informel
Les acheteurs sensibles aux prix peuvent sacrifier la garantie et la certification pour une accessibilité immédiate, créant un canal parallèle qui affaiblit les fournisseurs conformes. L'ASPA–CRISIL a rapporté en mars 2026 que 18 % des consommateurs interrogés dans 9 villes indiennes avaient été exposés à des biens de consommation durables contrefaits, avec plus de la moitié de cette exposition en ligne. Le BIS a saisi 109 mélangeurs électriques alimentaires domestiques contrefaits à Bhiwandi le 5 mars 2025, après avoir constaté qu'ils étaient fabriqués et vendus sans certification valide. Il a également saisi 2 635 mixeurs à main non certifiés dans un magasin d'usine à Hyderabad le 22 avril 2025. LG Electronics India a lancé sa gamme Essential Series axée sur l'Inde, couvrant réfrigérateurs, machines à laver, climatiseurs et fours à des prix accessibles, le 14 octobre 2025. La réponse en matière d'accessibilité peut soutenir les canaux formels, mais la concurrence avec les produits non certifiés limite la capacité des fournisseurs conformes à répercuter les hausses de prix.
Volatilité des coûts des intrants et perturbations fréquentes de la chaîne d'approvisionnement
Les chocs sur les coûts des intrants se répercutent sur les acheteurs lorsque les fabricants augmentent leurs prix ou absorbent la pression sur les marges. LG a indiqué que ses coûts des intrants cumulés depuis le début de l'année 2026 jusqu'au 24 septembre avaient augmenté de 34 % pour le cuivre, de 17 % pour la résine, de 24 % pour l'acier et de 16 % pour l'aluminium, auxquels s'ajoutent des coûts logistiques et énergétiques plus élevés. Lors des perturbations du transport maritime dans le Golfe liées au conflit en Asie occidentale à partir de juin 2026, la production de Haier India a fonctionné 20 % en dessous de l'objectif pendant 2 semaines, les stocks de sous-composants tombant en dessous de la moitié de la couverture habituelle. LG avait initialement prévu des mesures de gestion des coûts et d'efficacité des approvisionnements en août 2026, mais la révision tarifaire ultérieure d'octobre montre que la réponse n'a que partiellement amorti la charge. Cette combinaison comprime l'accessibilité et la disponibilité, retardant les achats de remplacement et augmentant le risque d'exécution pour les détaillants lors des pics de demande.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit : composition gros appareils et petits appareils
Les gros appareils électroménagers représentaient une part de 64,6 % de la taille du marché des appareils électroménagers en Inde en 2026. Voltas a vendu 2,23 millions de climatiseurs de chambre en Inde et détenait une part de marché de 15,9 % sur les climatiseurs de chambre au cours de l'exercice 2025-26. Son réseau de distribution et de service pour les climatiseurs de chambre comptait plus de 30 000 points de contact clients au cours de l'exercice 2025-26. Les achats de climatisation et de lavage à prix élevé ancrent donc les cycles de remplacement, la disponibilité physique et les performances énergétiques déterminant la conversion.
Les petits appareils électroménagers constituent le segment à la croissance la plus rapide, avec un CAGR de 6,9 % sur la période 2027-2032. Crompton a indiqué que son activité Biens de Consommation Électriques a atteint sa plus forte croissance trimestrielle en 9 trimestres au T2 de l'exercice 2027, les petits appareils électroménagers figurant parmi les catégories à forte croissance. Au T4 de l'exercice 2026, Crompton a enregistré une forte croissance à deux chiffres dans les petits appareils électroménagers, avec une multiplication des ventes de plaques à induction. Crompton a également élargi son portefeuille de friteuses à air avec de nouveaux lancements au T1 de l'exercice 2027. Ces lancements et la dynamique de la catégorie soutiennent des achats fréquents à faible ticket via les canaux en ligne et multimarques, où l'innovation visible peut relancer la demande entre les grands cycles de remplacement.

Par canal de distribution : composition magasins et canaux numériques
Les magasins multimarques représentaient une part de 37,6 % du marché des appareils électroménagers en Inde en 2026. Infiniti Retail exploitait environ 560 points de vente dans sa chaîne de distribution électronique Croma à travers l'Inde en août 2026. LG Electronics India s'est associé à 475 partenaires de points de vente multimarques au cours du trimestre clos le 30 juin 2025, dans le cadre de son activité appareils électroménagers et électronique grand public en Inde. Cette empreinte combine assortiment, inspection physique et coordination de l'installation pour les produits à prix élevé, réduisant le risque perçu pour les réfrigérateurs et les machines à laver. Pour les marques d'appareils électroménagers, les partenariats avec ces enseignes peuvent offrir une couverture au niveau des villes et une coordination de l'installation sans nécessiter un réseau de points de vente exclusifs séparé.
Le canal en ligne est le segment à la croissance la plus rapide, avec un CAGR de 17,2 % sur la période 2027-2032. La Grande Fête Indienne 2025 d'Amazon India a attiré plus de 2,76 milliards de visites sur l'ensemble de son assortiment, avec 70 % du trafic provenant des villes de niveau 2 et 3 et des achats dans la catégorie appareils électroménagers. Les points de vente exclusifs de marque permettent une présentation maîtrisée, et Stove Kraft a clôturé l'exercice 2025-26 avec 329 points de vente Pigeon dans 22 États et 151 villes et agglomérations, le commerce en propre contribuant à hauteur de 7,5 % du chiffre d'affaires. Les autres canaux de distribution comprennent les distributeurs traditionnels de LG approvisionnant les sous-distributeurs, qui servaient les acheteurs d'appareils électroménagers et d'électronique grand public, notamment dans les petites villes et les zones rurales, en juin 2025. Lors du festival Amazon 2025, un achat sur six de téléphones mobiles, gros appareils électroménagers, téléviseurs et électronique a été réalisé en mensualités, avec 4 achats sur 5 en mensualités sans frais, ce qui peut faciliter les paiements initiaux.
Analyse géographique
Marché des Appareils Électroménagers du Nord de l'Inde
Le nord de l'Inde représentait une part de 32,3 % de la taille du marché des appareils électroménagers en Inde en 2026. Croma a indiqué que Delhi-RCN représentait près des trois quarts de ses ventes de purificateurs d'air en décembre 2025, la demande en purificateurs ayant augmenté de 30 % en glissement annuel.[3] Le nord de l'Inde représentait également 38 % des ventes de climatiseurs en Inde dans la répartition régionale de 2025, établissant une base de demande en climatisation plus large aux côtés de l'activité de traitement de l'air localisée de Croma. Les détaillants peuvent combiner un large assortiment régional en climatisation avec une offre de traitement de l'air centrée sur Delhi-RCN, en adaptant les décisions de stockage à l'empreinte de demande de chaque produit.
Marché des Appareils Électroménagers du Sud de l'Inde
Le sud de l'Inde affiche la croissance la plus rapide, avec un CAGR de 15 % sur la période 2027-2032. LG Electronics India a débuté la construction de son usine de Sri City, en Andhra Pradesh, le 8 mai 2025, prévoyant un investissement d'environ 600 millions USD sur 4 ans pour les climatiseurs, compresseurs, réfrigérateurs, machines à laver et environ 1 495 emplois directs. En septembre 2026, LG visait une production de climatiseurs d'ici décembre 2026 et une capacité globale d'environ 29 millions d'unités d'ici l'exercice 2030. La filiale en propriété exclusive PG Technoplast de PG Electroplast prévoyait un investissement de campus d'environ 10 milliards INR (112,8 millions USD) sur 5 ans à Sri City, incluant une capacité de réfrigérateurs en première phase de 1,2 million d'unités par an et plus de 500 emplois attendus. LG prévoyait que Sri City raccourcirait les délais logistiques vers le sud de l'Inde, reliant sa capacité planifiée à une région contribuant à environ 38 % de son activité.
La demande premium de l'ouest de l'Inde est soutenue par un format hors ligne consultatif, Siemens ayant ouvert son premier magasin de marque à Ahmedabad le 17 décembre 2025, utilisant des démonstrations en direct et des consultations pour les acheteurs d'appareils électroménagers haut de gamme. Le modèle axé sur l'expérience aide les clients à évaluer les systèmes de cuisine et d'habitat à plus haute valeur avant l'achat et offre aux fournisseurs un cadre pour expliquer les compromis en matière d'installation et de fonctionnalités. L'est de l'Inde a gagné en présence hors ligne grâce à un partenariat multi-magasins. Le 2 septembre 2025, Hisense India s'est associé à Great Eastern Retail pour placer des téléviseurs et des appareils électroménagers dans plus de 90 magasins au Bengale-Occidental, en Odisha et dans d'autres États. Ce partenariat donne à Hisense un accès aux rayons au Bengale-Occidental et en Odisha via un détaillant établi.
Cadre réglementaire et perspectives
Les juridictions sélectionnées comparent la mise en œuvre à Delhi, au Tamil Nadu, au Maharashtra et en Odisha dans le cadre du régime national indien des appareils électroménagers, du point de vue d'un producteur conforme. Le programme Normes et Étiquetage du BEE couvre 34 catégories, dont 11 obligatoires et le reste volontaires, tandis que les règles sur les déchets électroniques imposent des obligations d'enregistrement et de recyclage à travers l'Inde. Les conseils de contrôle de la pollution des États et des territoires de l'Union administrent les autorisations locales, les orientations et les avis aux côtés du portail national d'enregistrement de la responsabilité élargie des producteurs (REP) du CPCB.
Tableau réglementaire
| Facteur de décision | Nord de l'Inde | Sud de l'Inde | Ouest de l'Inde | Est de l'Inde |
|---|---|---|---|---|
| Autorité principale | Le DPCC administre la mise en œuvre à Delhi ; le CPCB gère le portail REP | Le TNPCB fournit des orientations au niveau de l'État ; le CPCB gère le portail REP | Le MPCB met en œuvre les procédures ; le CPCB gère le portail REP | L'OSPCB émet des avis au niveau de l'État ; le CPCB et les conseils d'État mettent en œuvre le cadre |
| Instruments ou orientations clés | Règles sur les déchets électroniques 2022, enregistrement CPCB et autorisations DPCC | Règles sur les déchets électroniques 2022, guide TNPCB et enregistrement CPCB | Règles sur les déchets électroniques 2022, amendements 2023-24 et procédures opérationnelles standard MPCB | Règles sur les déchets électroniques 2022, avis OSPCB et objectifs de recyclage de 70 %/80 % |
| Effet commercial | L'enregistrement et les voies d'accès aux démonteurs et remetteurs en état agréés ajoutent des travaux de traçabilité | L'enregistrement pour les fabricants, producteurs, remetteurs en état et recycleurs ajoute des travaux sur le portail | L'enregistrement REP en ligne et les procédures opérationnelles standard distinctes ajoutent des exigences documentaires | L'enregistrement des producteurs et les objectifs basés sur le poids créent des obligations de récupération |
| Attractivité actuelle de la politique | Moyenne | Moyenne | Moyenne | Moyenne |
| Évolution future de l'attractivité de la politique | En durcissement | En durcissement | En durcissement | En durcissement |
| Source: Mordor Intelligence | ||||
Les notes Moyennes reflètent des voies de conformité définies combinées à des obligations d'enregistrement et de récupération pour les producteurs conformes. Le DPCC de Delhi autorise les démonteurs et remetteurs en état, le TNPCB du Tamil Nadu fournit des orientations pour l'enregistrement, le MPCB du Maharashtra fournit des procédures opérationnelles standard d'enregistrement distinctes, et l'OSPCB d'Odisha a publié un avis daté du 21 octobre 2024 pour les producteurs, fabricants, recycleurs et remetteurs en état. Les objectifs nationaux de recyclage passent de 70 % des équipements couverts en poids sur la base de l'année de vie antérieure applicable pour les exercices 2025-26 et 2026-27 à 80 % à partir de l'exercice 2027-28, soutenant une direction En durcissement dans chaque juridiction. Le BEE a invité à commenter le projet de règles sur la mise en application de la conservation de l'énergie (Compliance Enforcement) 2025, laissant les exigences de conformité des appareils électroménagers susceptibles d'être modifiées par une future réglementation.
Étapes de la chaîne de valeur
Les fournisseurs de composants et les fabricants sous contrat captent la valeur en amont grâce aux ventes de composants, aux services de conception et d'assemblage. Les producteurs de marque et les détaillants tirent leurs revenus des ventes d'appareils électroménagers, tandis que la distribution relie la production des usines aux acheteurs ménagers. Les réseaux de service captent les revenus d'installation et de réparation après l'achat initial. Les programmes de reprise des producteurs prolongent la chaîne jusqu'au recyclage agréé, LG collectant les anciens produits LG et IFB collectant ses machines à laver, climatiseurs et réfrigérateurs gratuitement pour les clients.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en composants et fabrication à façon | Fournisseurs de composants et fabricants OEM/ODM tels que Amber Enterprises, PG Electroplast et Dixon Technologies | Ventes de composants, honoraires de conception, assemblage sous contrat et services d'ingénierie | La dépendance à des composants spécialisés et à des fournisseurs en amont concentrés peut exposer la production à des pénuries | L'intégration en amont, l'assemblage de cartes de circuits imprimés et l'investissement dans les composants locaux élargissent l'approvisionnement et conservent davantage de valeur technique |
| Fabrication et assemblage de marque | Fabricants d'appareils électroménagers de marque et assembleurs de systèmes de climatisation-ventilation-chauffage tels que LG Electronics India, Blue Star et Voltas | Ventes d'appareils électroménagers, intégration de modèles et utilisation des usines | Les grandes usines nécessitent une demande stable, des intrants importés et une capacité de test fiable | Plusieurs usines, fabrication intégrée et localisation des composants réduisent l'exposition à un site unique et aux importations |
| Distribution et commerce de détail | Détaillants multimarques, places de marché et distributeurs tels que Reliance Retail, Croma et Amazon India | Marges de gros, ventes au détail, commissions de place de marché et services logistiques | Atteindre les acheteurs de niveau 2 et 3 tout en maintenant les stocks sur les canaux en magasin et numériques augmente la complexité de l'exécution | Les magasins omnicanaux, les réseaux de marchands et la couverture de livraison intermédiaire localisée répartissent la demande et améliorent la disponibilité |
| Installation et service après-vente | Prestataires d'installation et réseaux de service tels que Reliance Retail resQ, LG Electronics India et Samsung India | Frais d'installation, maintenance, réparation et services de remplacement | Une couverture de service inégale et des délais de réponse variables peuvent retarder l'adoption d'appareils complexes | Les réseaux panindiens, l'installation programmée et les programmes de service à délai garanti améliorent la capacité de réponse |
| Recyclage et récupération REP | Producteurs, recycleurs agréés et régulateurs tels que LG Electronics India, Samsung India, IFB Industries et CPCB | Coordination de la reprise, services de recyclage, conformité REP et transactions de certificats | La collecte informelle et la capacité inégale des recycleurs compliquent la récupération traçable et l'approvisionnement en certificats | La reprise par les producteurs, le routage vers les recycleurs agréés et les réseaux de collecte formels renforcent la résilience en matière de conformité |
| Source: Mordor Intelligence | ||||
La transition structurelle de la chaîne s'oriente vers des capacités de composants et de fabrication plus intégrées, les investissements d'Amber dans les composants réduisant la dépendance à l'assemblage d'unités complètes. Les détaillants et les opérateurs de service se font alors concurrence sur la portée et la réactivité, faisant de la qualité logistique et de l'installation une partie de la capture de valeur des appareils électroménagers. Les règles REP ajoutent une obligation de récupération qui récompense les fournisseurs capables de connecter ventes, service et recyclage agréé dans une seule boucle opérationnelle.
Paysage concurrentiel
LG Electronics India, Whirlpool of India, Samsung India Electronics, Godrej & Boyce (Appliances) et IFB Industries se disputent un marché modérément concentré combinant de larges portefeuilles d'appareils électroménagers avec des offres spécialisées en lavage. LG Electronics India a enregistré une croissance de 13,6 % en glissement annuel du chiffre d'affaires de son segment Appareils Électroménagers et Solutions Air au T1 de l'exercice 2027, portée par la demande de pointe estivale et les montées en gamme premium.[1] Whirlpool exploitait des usines de gros appareils électroménagers à Faridabad, Pondichéry et Pune en mai 2025, tandis que l'activité Appareils de Godrej couvre les produits de refroidissement, de lavage et de cuisine. IFB Industries fabrique des appareils électroménagers et commerciaux pour les consommateurs finaux, les revendeurs, les distributeurs, les magasins de marque, le commerce électronique et les acheteurs institutionnels, combinant production et multiples voies d'accès aux clients ménagers.
Whirlpool of India a lancé sa gamme de réfrigérateurs à porte en verre Lapis Grandé en Inde le 14 mai 2025, associant des finitions inspirées de la nature à une technologie de refroidissement convertible. Godrej Appliances a dévoilé son portefeuille de climatiseurs 2026 pour l'Inde avec des classements énergétiques 3 étoiles et 5 étoiles et un accent sur les modèles connectés en mars 2026. IFB Industries a introduit une combinaison lave-linge-sèche-linge-rafraîchisseur de 9/6/3 kg en Inde en avril 2025, ajoutant un format de lavage intégré. Ces stratégies différencient la commodité connectée, le design et l'utilité intégrée, offrant aux acheteurs des raisons distinctes de choisir des formats premium.
La direction concurrentielle évolue vers des écosystèmes qui associent la différenciation produit à la portée manufacturière et de service. L'écosystème SmartThings de Samsung relie des appareils électroménagers, des dispositifs et des services sélectionnés, y compris des appareils partenaires, faisant de l'intégration une partie de sa proposition d'appareils électroménagers. Les barrières à l'entrée se situent donc dans la production localisée, l'accès aux canaux, la capacité d'installation et l'ingénierie conforme aux réglementations. Le 21 janvier 2026, LG Electronics India a annoncé la disponibilité immédiate d'une gamme de climatiseurs parmi les premiers entièrement conformes aux normes de classement par étoiles BEE 2026. Son annonce indiquait également que les modèles conformes aux normes antérieures seraient disponibles jusqu'à l'épuisement des stocks existants, faisant de la génération de classement une distinction supplémentaire pour les acheteurs comparant les climatiseurs LG.
Leaders du secteur des appareils électroménagers en Inde
-
LG Electronics India
-
Whirlpool of India
-
Samsung India Electronics
-
Godrej & Boyce (Appliances)
-
IFB Industries
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités clés pour les acteurs du marché
Quatre ouvertures s'alignent sur une échéance réglementaire datée, une phase d'étiquetage volontaire existante, un lancement de produit connecté et une vente de commerce rapide. L'échéance de conformité crée une urgence pour les fabricants réglementés, tandis que les étiquettes volontaires et les offres connectées dépendent d'une proposition différenciée pour les ménages. La préparation en matière de certification, de support produit et d'exécution détermine quels fabricants, partenaires de distribution et prestataires de services peuvent saisir ces opportunités.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment cible | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Appareils électriques ménagers conformes aux réglementations | Le BIS répertorie un ordre de qualité DPIIT en vertu de la norme IS 302 (Partie 1) : 2024 avec une mise en application prévue au 1er octobre 2026 | Fabricants et importateurs d'appareils électroménagers | Développer les capacités de test, de certification et de documentation avant la mise en application | Coût de certification, délai de test et exclusions de produits dans le cadre d'autres ordres obligatoires | Marques conformes, laboratoires d'essai et distributeurs agréés |
| Plaques à induction et réfrigérateurs côte à côte avec étiquetage énergétique volontaire | Le BEE maintient les deux catégories dans sa phase d'étiquetage par étoiles volontaire pour les consommateurs et les fabricants | Ménages soucieux de l'énergie et acheteurs de cuisines modernes | Lancer des modèles étiquetés différenciés et sensibiliser les points de vente à l'énergie et au coût d'exploitation | Le statut volontaire laisse l'adoption et la disposition à payer incertaines | Fabricants d'appareils électroménagers, détaillants et partenaires en efficacité énergétique |
| Écosystèmes d'appareils électroménagers connectés à intelligence artificielle | Le 16 septembre 2026, Samsung India a lancé sa gamme d'appareils électroménagers Bespoke AI, reliant réfrigérateurs, climatiseurs et produits de lavage via SmartThings pour les ménages indiens. | Ménages urbains engagés numériquement et acheteurs premium | Regrouper les appareils connectés, l'installation et l'intégration à l'écosystème via des partenaires agréés | Positionnement premium et nécessité d'une exécution coordonnée en matière de logiciels, de service et de canaux | Samsung India, partenaires agréés, installateurs et développeurs d'écosystèmes |
| Distribution par commerce rapide pour les petits appareils électroménagers | La vente Quick India Movement de Swiggy Instamart a été lancée le 8 octobre 2026 dans les appareils électroménagers, plus de 130 villes et un assortiment de plus de 50 000 produits | Acheteurs urbains de petits appareils et acheteurs de remplacement impulsifs | Référencer des appareils compacts avec des stocks localisés, du contenu et une exécution rapide | Assortiments sélectionnés, limites géographiques et promotions dépendantes des stocks | Marques d'appareils électroménagers, vendeurs participants et opérateurs de commerce rapide |
| Source: Mordor Intelligence | |||||
L'approvisionnement conforme aux réglementations constitue l'ouverture centrale. L'ordre de contrôle de qualité (QCO) pour les appareils électriques ménagers a commencé sa mise en application générale le 1er octobre 2026, avec la conformité des petites entreprises à partir du 1er janvier 2027 et la conformité des micro-entreprises à partir du 1er avril 2027. Les produits couverts doivent satisfaire à la norme indienne applicable et porter la marque de normalisation BIS sous licence, sous réserve des exemptions spécifiées pour les biens d'exportation, les importations de recherche et développement qualifiées et les stocks déclarés antérieurs à la mise en application. Les fournisseurs au service des fabricants de petits et micro-appareils peuvent concentrer le soutien aux tests et à l'octroi de licences sur ces échéances ultérieures, transformant le calendrier réglementaire en une opportunité de service concrète.
Développements récents du secteur
- Septembre 2026 : Samsung India a lancé sa gamme d'appareils électroménagers Bespoke AI 2026, incluant un réfrigérateur Google Gemini et 2 gammes de climatiseurs WindFree.
- Septembre 2026 : Whirlpool of India a lancé sa gamme de réfrigérateurs premium quatre portes Luxuriem en Inde, portée par un modèle de 654 litres avec la technologie Triple Refroidissement 360°.
- Février 2026 : Voltas a présenté son portefeuille Été 2026 pour l'Inde, mené par des climatiseurs split Vertis à intelligence artificielle et des réfrigérateurs et machines à laver Voltas Beko renouvelés.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Le marché des appareils électroménagers en Inde mesure la valeur annuelle en USD des gros et petits appareils électroménagers vendus aux acheteurs ménagers en Inde. Il comptabilise les transactions au point de vente au détail via les magasins multimarques, les points de vente exclusifs de marque, les canaux en ligne et les autres canaux de distribution.
Exclusions du périmètre : Les équipements industriels non ménagers, les pièces de rechange vendues séparément et les revenus de service d'installation uniquement facturés en dehors de la vente d'appareils sont exclus.
Aperçu de la segmentation
- Par produit
- Gros appareils électroménagers
- Réfrigérateurs
- Congélateurs
- Machines à laver
- Lave-vaisselle
- Fours (combinés et micro-ondes)
- Climatiseurs
- Autres gros appareils électroménagers
- Petits appareils électroménagers
- Cafetières
- Robots culinaires
- Grils et rôtissoires
- Bouilloires électriques
- Centrifugeuses et mixeurs
- Friteuses à air
- Aspirateurs
- Cuiseurs à riz électriques
- Grille-pain
- Fours de comptoir
- Autres petits appareils électroménagers
- Gros appareils électroménagers
- Par canal de distribution
- Magasins multimarques
- Points de vente exclusifs de marque
- En ligne
- Autres canaux de distribution
- Par géographie
- Inde du Nord
- Inde du Sud
- Inde de l'Ouest
- Inde de l'Est
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche secondaire publique utilise des indicateurs spécifiques à l'Inde sur les ménages et les appareils électroménagers provenant de l'Enquête sur les dépenses de consommation des ménages du Ministère des Statistiques et de la Mise en Œuvre des Programmes, du programme Normes et Étiquetage du Bureau de l'Efficacité Énergétique, des communiqués du Bureau d'Information de la Presse du Ministère du Commerce et de l'Industrie sur le programme d'incitation liée à la production pour les biens blancs, et des communications d'Amazon India sur la Grande Fête Indienne. Les indicateurs tirés de ces sources comprennent les dépenses des ménages en biens durables, la couverture de l'efficacité des appareils électroménagers, l'investissement dans les composants et la portée de l'exécution en ligne. Ces sources aident à établir les variables de demande, réglementaires et de canal sans traiter les engagements politiques ou l'activité des plateformes comme des revenus de marché.
Les dépôts d'entreprises complémentaires, les présentations aux investisseurs, les notifications gouvernementales et les rapports de presse réputés sont examinés pour recouper les ventes d'appareils électroménagers, la capacité de production, les prix, la composition des canaux et les conditions d'approvisionnement en Inde, chaque élément étant daté et rattaché à son unité et à sa couverture déclarées. Les sources nommées ne sont pas exhaustives et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Le travail primaire est structuré autour d'entretiens ou d'enquêtes menés en Inde auprès de fabricants d'appareils électroménagers, de fournisseurs de composants, de distributeurs, de détaillants, de vendeurs en ligne et de spécialistes du service après-vente dans les catégories de gros et petits appareils électroménagers. Les analystes utilisent ces échanges pour tester les données secondaires sur la demande, les évolutions des canaux, les prix et les conditions de service, investiguer les lacunes telles que les ventes informelles ou la couverture régionale, et trianguler les signaux contradictoires avant que les données n'entrent dans le modèle de dimensionnement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 20 % | |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 25 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Le modèle utilise une base de ventes d'appareils électroménagers ménagers en Inde en USD selon une approche descendante et la répartit entre gros et petits appareils, canaux de distribution et quatre régions indiennes, avec des vérifications ascendantes sélectives à partir des agrégations de fournisseurs, des vérifications des canaux de détaillants et de places de marché, et des prix de vente moyens échantillonnés multipliés par les volumes unitaires. Les données d'entrée clés comprennent les dépenses et la possession de biens durables des ménages, la formation de ménages urbains et nucléaires, les taux de remplacement et de pénétration des appareils électroménagers, l'adoption de l'efficacité énergétique et des onduleurs, la capacité locale en composants dans le cadre du programme PLI pour les biens blancs, et la portée de l'exécution en ligne. Les dépenses et la possession des ménages établissent le potentiel de demande, l'urbanisation et la formation des ménages modifient la composition par catégorie et par région, les taux de remplacement et de pénétration fixent les volumes, les règles énergétiques et l'adoption des onduleurs influencent la composition et les prix, la capacité PLI informe les contraintes d'approvisionnement, et les données sur les canaux répartissent les ventes. La valeur est prévue par régression multivariée lorsque les facteurs sont suffisamment observés, soutenue par un lissage exponentiel pour les séries de catégories ou de canaux stables et une analyse de scénarios lorsque les conditions de politique, d'approvisionnement ou de prix créent des plages plus larges. Les parts de segments sont construites à partir de répartitions publiées et d'indicateurs de catégories, de canaux et de régions calibrés, tandis que les répartitions manquantes sont encadrées par des données de catégories adjacentes et vérifiées par des estimations sélectives de fournisseurs ou de canaux plutôt que traitées comme des faits observés. Des experts basés en Inde examinent les hypothèses au niveau des variables et la direction des prévisions, et les lacunes non résolues sont conservées sous forme de plages ou signalées pour un suivi plutôt que comblées silencieusement.
Validation des données et cycle de mise à jour
Les analystes triangulent le modèle par rapport à des signaux indépendants tels que les dépenses des ménages, la possession d'appareils électroménagers, les expéditions des entreprises, l'activité des détaillants et des places de marché, les tendances d'importation ou de composants, et les registres réglementaires. Ils rapprochent les unités, les devises, le périmètre et la période, effectuent des vérifications de variance et de valeurs aberrantes sur les totaux, les parts et les taux de croissance, enquêtent sur les anomalies avant validation, et reprennent contact avec les répondants concernés lorsqu'un écart significatif, un changement inexpliqué ou un signal de canal contradictoire subsiste. La base de données est actualisée annuellement, avec des mises à jour intermédiaires pour les événements significatifs tels que les changements réglementaires, les perturbations majeures de l'approvisionnement ou les acquisitions, suivies d'une nouvelle revue pré-livraison des calculs, des citations, des définitions et des hypothèses de prévision.
Taille du marché des appareils électroménagers en Inde selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des appareils électroménagers en Inde mesure la valeur annuelle en USD des gros et petits appareils électroménagers vendus aux acheteurs ménagers en Inde.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les données d'entrée clés comprennent les dépenses et la possession de biens durables des ménages, la formation de ménages urbains et nucléaires, les taux de remplacement et de pénétration des appareils électroménagers, l'adoption de l'efficacité énergétique et des onduleurs, la capacité locale en composants dans le cadre du programme PLI pour les biens blancs, et la portée de l'exécution en ligne.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 57,68 milliards USD (2027) | |
| Cabinet de conseil mondial A | 69,02 milliards USD (2025) | Sur la base de 2025, cette estimation est supérieure de 19,7 % à la valeur 2027 de ce rapport de 57,68 milliards USD, 2 ans plus tard. L'estimation est supérieure de 19,7 % à la valeur 2027 de ce rapport. Son total Inde 2025 inclut les purificateurs d'eau et les appareils de soins personnels dans les petits appareils électroménagers, des catégories hors de la liste de produits acceptée, et son année de base antérieure peut également maintenir le niveau publié au-dessus d'une série ultérieure. |
| Cabinet de conseil régional B | 23,71 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 58,9 % à la valeur 2027 de ce rapport de 57,68 milliards USD, 2 ans plus tard. L'estimation est inférieure de 58,9 % à la valeur 2027 de ce rapport. Sa page présente une série d'appareils électroménagers ménagers 2025-2030 avec des données réelles jusqu'en 2024, de sorte que la mesure deux ans plus tôt peut produire un niveau inférieur à l'estimation au point de vente de 2027. |
Les analystes de Mordor Intelligence triangulent le modèle par rapport à des signaux indépendants tels que les dépenses des ménages, la possession d'appareils électroménagers, les expéditions des entreprises, l'activité des détaillants et des places de marché, les tendances d'importation ou de composants, et les registres réglementaires.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché des appareils électroménagers en Inde ?
La taille devrait passer de 54,6 milliards USD en 2026 à 57,68 milliards USD en 2027 et 76,83 milliards USD d'ici 2032, soit un CAGR de 5,9 % sur la période 2027-2032.
Quelles forces façonnent la demande en appareils électroménagers ?
L'urbanisation, les dépenses des ménages, les canaux en ligne et la capacité locale en composants élargissent la demande, tandis que LG a signalé une hausse de 34 % des coûts du cuivre en 2026.
Quel segment de produits est en tête du secteur ?
Les gros appareils électroménagers détenaient une part de 64,6 % de la taille du marché en 2026, tandis que les petits appareils électroménagers affichent la croissance la plus rapide avec un CAGR de 6,9 % sur la période 2027-2032.
Quelles entreprises se font le plus directement concurrence ?
LG Electronics India, Whirlpool of India, Samsung India Electronics, Godrej & Boyce (Appliances) et IFB Industries sont les acteurs leaders, et Samsung a lancé ses appareils électroménagers Bespoke AI 2026 en Inde en septembre 2026.
Quel défi pourrait contraindre les perspectives ?
L'ASPA–CRISIL a rapporté en mars 2026 que 18 % des consommateurs interrogés dans 9 villes indiennes avaient été exposés à des biens de consommation durables contrefaits, soulignant les risques d'authentification aux côtés de la sensibilité aux prix.
Quelle géographie connaît la croissance la plus rapide ?
Le nord de l'Inde détenait une part de 32,3 % en 2026, tandis que le sud de l'Inde est prévu à un CAGR de 15 % sur la période 2027-2032, et LG a commencé la construction tandis que PG Electroplast a planifié la capacité de Sri City.