
Taille et parts du marché des CCTV en Inde
Analyse du marché des CCTV en Inde par Mordor Intelligence
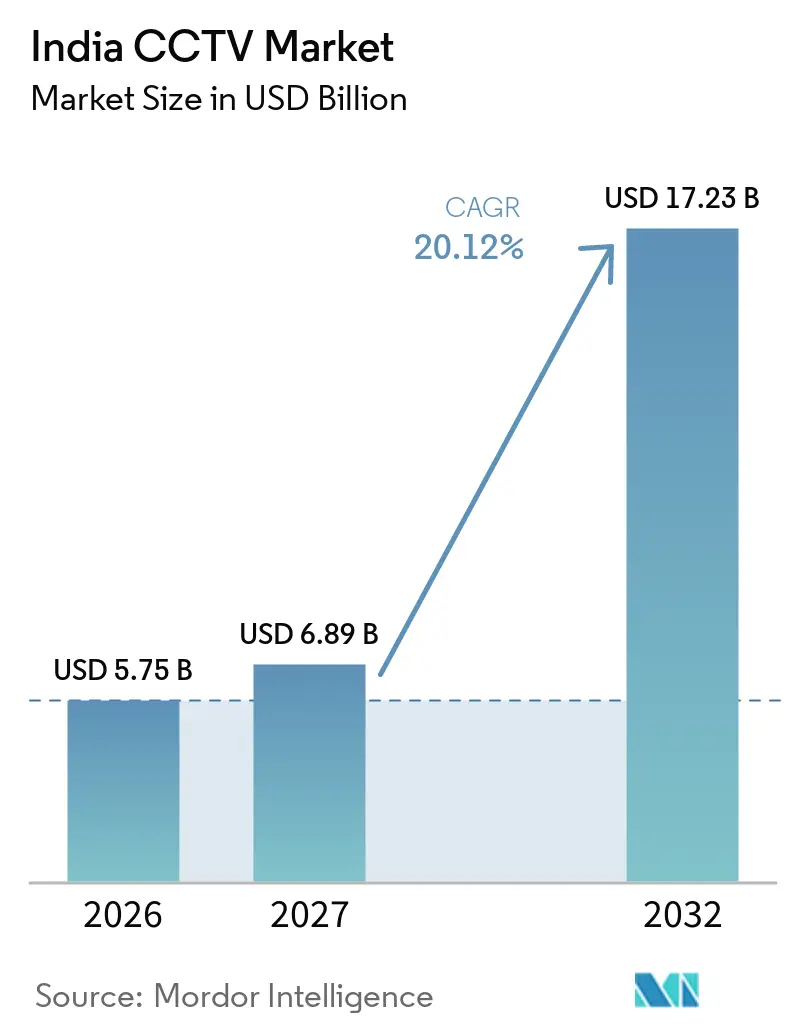
La taille du marché indien de la vidéosurveillance (CCTV) devrait passer de 5,75 milliards USD en 2026 à 6,89 milliards USD en 2027, pour atteindre 17,23 milliards USD d'ici 2032, avec un CAGR de 20,12 % sur la période 2027-2032.
L'expansion de la surveillance publique et des transports en Inde élargit la demande de caméras dans le cadre des programmes de surveillance urbaine et des infrastructures de transport. Des retards et des complications dans la certification de sécurité des systèmes de vidéosurveillance en Inde, signalés en décembre 2025, sont survenus lorsque certains demandeurs ont effectué les tests d'enregistrement obligatoire avant de solliciter la certification d'achat. La restriction indienne sur la vente de caméras ne satisfaisant pas aux exigences de sécurité applicables a débuté en avril 2026, après la fin de la période de prolongation pour l'écoulement des stocks. Ces conditions favorisent les fournisseurs combinant des analyses de sécurité industrielle et des portefeuilles de caméras conformes. Le coût des projets et les obligations de traitement des données planifiées peuvent néanmoins ralentir la conversion des besoins de surveillance en systèmes opérationnels.
Points clés du rapport
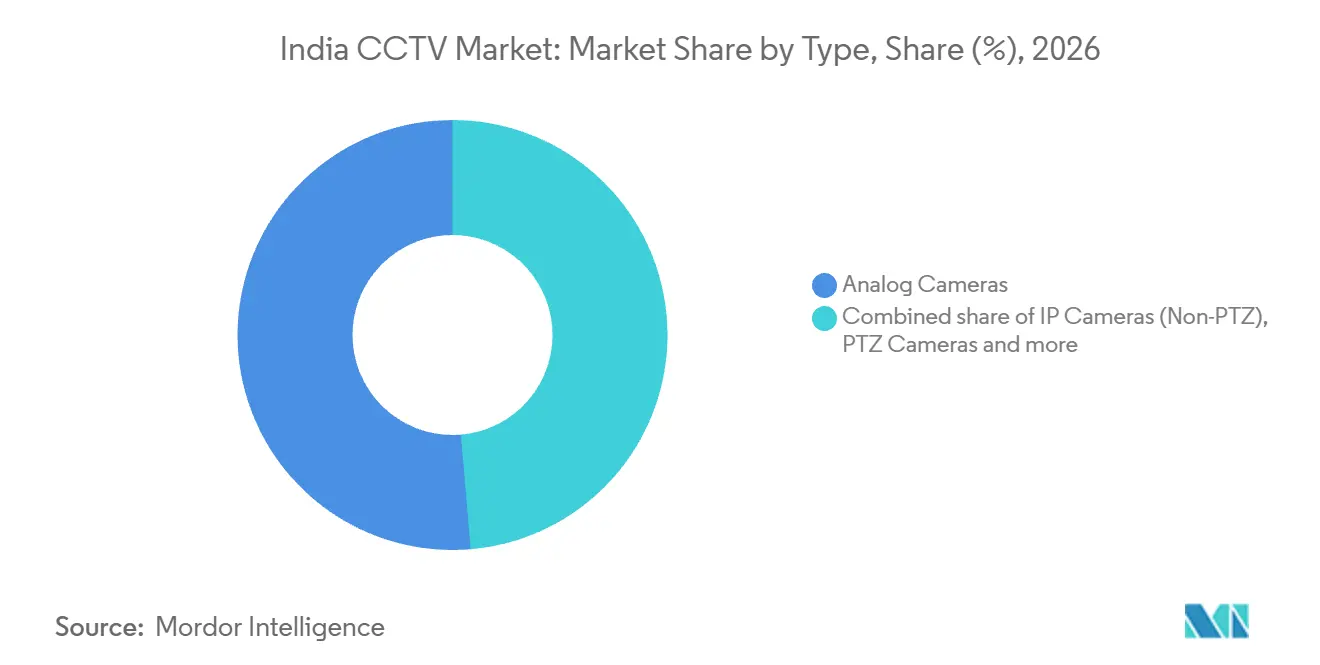
- Par type, les caméras analogiques détenaient une part de marché de 51,35 % sur le marché indien de la vidéosurveillance (CCTV) en 2026, tandis que les caméras intelligentes dotées d'intelligence artificielle devraient connaître la croissance la plus rapide, avec un CAGR de 21,4 % sur la période 2027-2032.
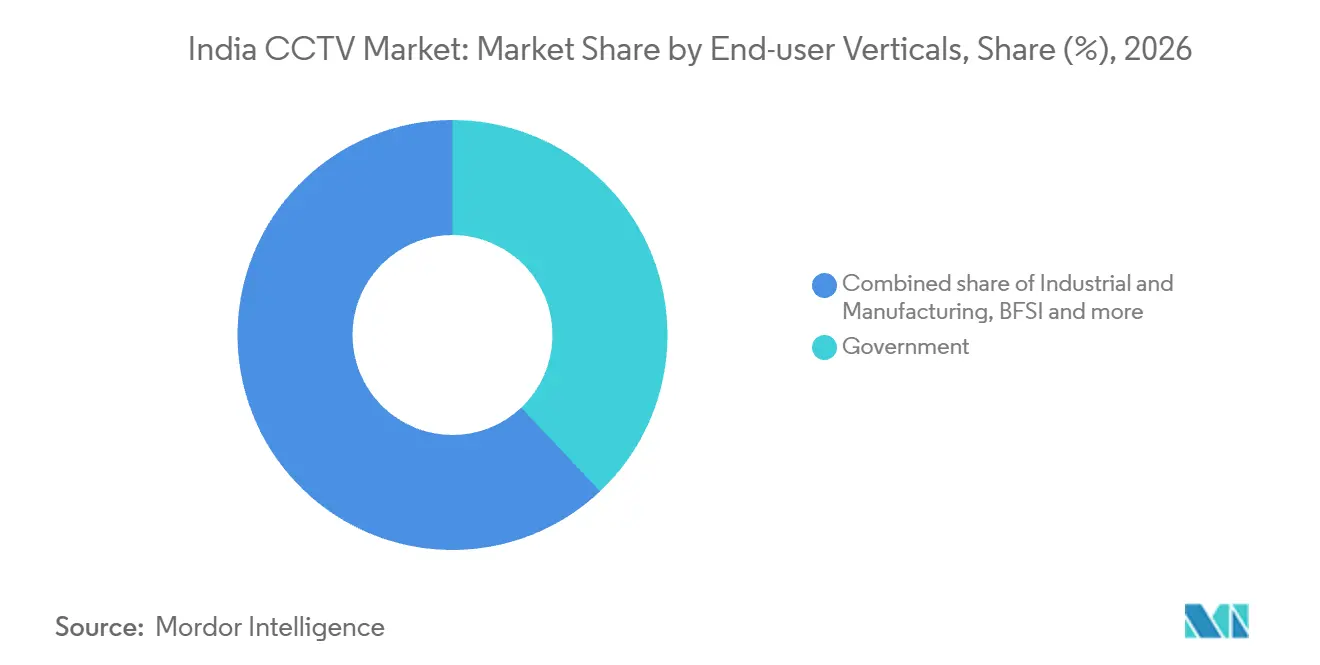
- Pour les secteurs d'utilisateurs finaux, le gouvernement représentait une part de 37,95 % de la taille du marché indien de la vidéosurveillance (CCTV) en 2026, et le segment résidentiel et maisons intelligentes devrait connaître la croissance la plus rapide, avec un CAGR de 20,9 % sur la période 2027-2032.
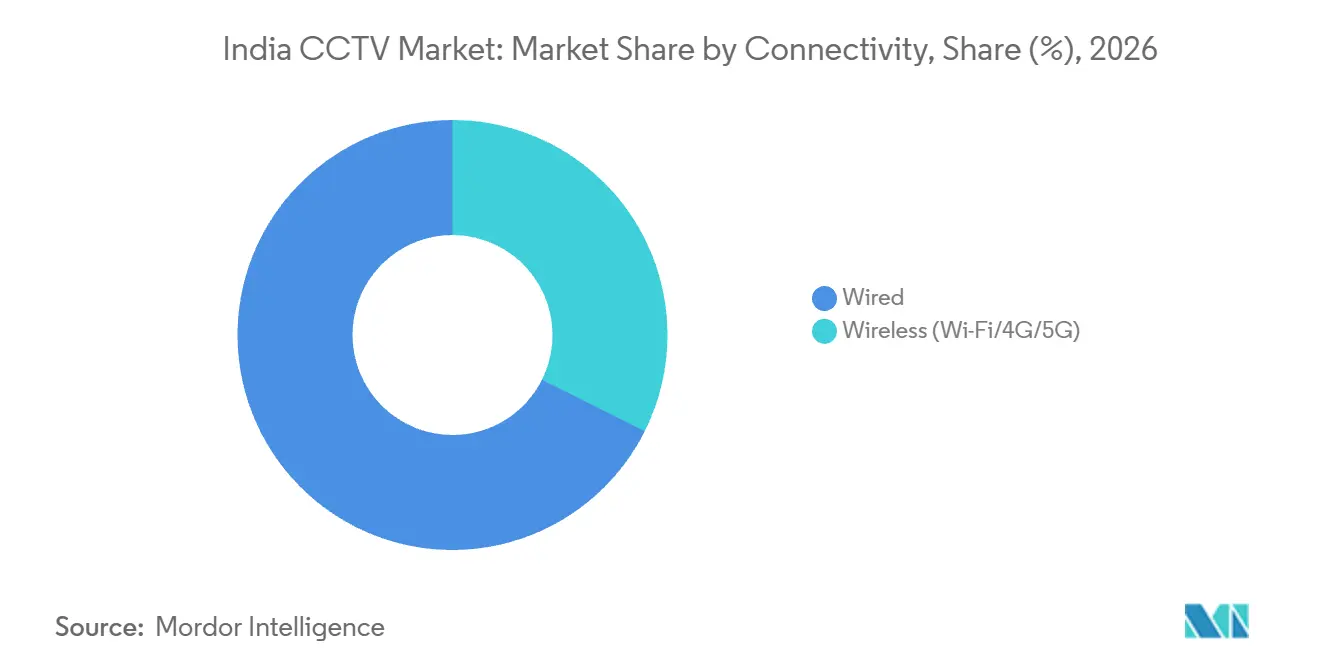
- En matière de connectivité, les systèmes filaires étaient en tête avec 67,63 % du chiffre d'affaires des caméras de vidéosurveillance en Inde en 2026, tandis que les caméras sans fil devraient connaître la croissance la plus rapide, avec un CAGR de 21,3 % sur la période 2027-2032.
- Sur le plan géographique, le nord de l'Inde détenait 42,09 % du chiffre d'affaires des caméras de vidéosurveillance en Inde en 2026, le sud de l'Inde devant connaître la croissance la plus rapide, avec un CAGR de 20,95 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Impulsion gouvernementale en faveur de la surveillance dans les villes intelligentes | +7.2% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Réglementations de surveillance obligatoires pour les espaces publics | +5.1% | Ville de Chhatrapati Sambhajinagar | Court terme (≤ 2 ans) |
| Expansion rapide des infrastructures des aéroports et des métros | +6.3% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Adoption de l'analyse de conformité et de sécurité pilotée par l'IA | +5.7% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Transition vers la fabrication indigène après les normes STQC/BIS | +3.2% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Déploiements de CCTV périphériques alimentés à l'énergie solaire dans les programmes ruraux | +0.9% | Villages tribaux du Maharashtra | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Politique gouvernementale de surveillance des villes intelligentes
La surveillance urbaine soutenue par le gouvernement favorise l'achat de caméras dans le cadre de programmes de surveillance à l'échelle des villes. La Mission des villes intelligentes de l'Inde avait installé plus de 83 000 caméras de vidéosurveillance dans 100 villes intelligentes au 31 mars 2026.[1] En août 2026, Bharat Sanchar Nigam Limited a lancé un appel d'offres pour sélectionner un organisme de mise en œuvre pour le système de surveillance SASA II d'Ahmedabad, l'appel d'offres couvrant la SITC, l'exploitation et la maintenance. La demande de propositions de Smart City Ahmedabad Development Limited pour la phase II de SASA définit la SITC comme la fourniture, l'installation, les tests et la mise en service, et inclut le déploiement prévu de caméras fixes et PTZ. L'expansion planifiée crée un besoin spécifique en équipements pour les fournisseurs de caméras sur le marché indien de la vidéosurveillance, dans le cadre de la surveillance urbaine globale d'Ahmedabad et des marchés publics e-Challan.
Réglementations de surveillance obligatoire pour les espaces publics
Les obligations d'installation font de la couverture par caméra une obligation opérationnelle pour les établissements concernés. En juillet 2026, le commissaire de police de Chhatrapati Sambhajinagar, Pravin Pawar, a ordonné à 23 catégories d'établissements privés de la ville d'installer des CCTV.[2] L'arrêté exigeait une couverture jusqu'à 50 mètres au-delà de leurs locaux. Étendre la couverture au-delà d'une propriété fait du positionnement des caméras une composante de la décision de conformité, plutôt qu'un simple choix de sécurité intérieure. Pour les propriétaires concernés, une proposition doit donc traiter la zone de visualisation requise avant qu'un prix d'équipement plus bas ne devienne convaincant. Cela crée une opportunité locale définie pour les installateurs capables de traduire l'arrêté en couverture spécifique au site, tout en concentrant la demande sur les établissements effectivement soumis à celui-ci.
Expansion rapide des infrastructures aéroportuaires et de métro
Le nombre d'aéroports opérationnels en Inde est passé de 74 en 2014 à 165 en juillet 2026. Son réseau de métro s'est étendu de 248 kilomètres en 2014 à plus de 1 155 kilomètres en 2026. L'expansion des infrastructures de transport reflète les tendances du marché indien de la vidéosurveillance en créant des emplacements supplémentaires à couvrir et en liant le développement des aéroports et du métro à la demande en équipements de surveillance. Un appel d'offres de 2025 portant sur un système de vidéoconférence de l'Autorité des aéroports de l'Inde (AAI) exigeait la visualisation en direct intégrée des caméras des baies d'isolement dans 13 aéroports depuis une salle de contrôle centrale, ainsi qu'un enregistrement local de 7 jours dans chaque aéroport. L'autorité a attribué le contrat le 11 juin 2025. Le cahier des charges illustre la manière dont la couverture par caméras doit s'adapter aux exigences de visualisation à l'échelle du réseau et d'enregistrement local, rendant les capacités d'intégration pertinentes lorsque les opérateurs de transport étendent leur surveillance.
Adoption des analyses de conformité et de sécurité basées sur l'intelligence artificielle
Les applications de sécurité industrielle confèrent au secteur indien de la vidéosurveillance un rôle commercial dans l'identification des situations nécessitant une intervention immédiate. Au cours de l'exercice 2025-2026, JSW Energy a indiqué que son opérateur d'installations JSWELR a mis en œuvre une surveillance assistée par l'intelligence artificielle intégrée aux réseaux de vidéosurveillance afin de générer des alertes en temps réel sur les actes et conditions dangereux. Le fait de relier la détection aux alertes place l'intégration entre la capture d'images et l'employé responsable au cœur de l'utilité du système. Pour un opérateur industriel, cela crée une raison d'évaluer la surveillance conjointement avec le flux de réponse aux incidents. La détection d'actes dangereux dans une installation dépend d'images couvrant les emplacements où ces actes se produisent. L'adoption de l'analytique lie donc le programme de sécurité au positionnement et à la couverture des caméras, créant une exigence matérielle en complément de la fonction d'alerte.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût total de possession élevé pour les déploiements multi-sites | -3.4% | Postes de police du Nagaland | Moyen terme (2-4 ans) |
| Obligations croissantes en matière de protection de la vie privée et des données (loi DPDP) | -2.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Charge de certification en cybersécurité ralentissant les lancements | -1.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Restrictions sur les semi-conducteurs et les importations perturbant l'approvisionnement | -1.1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût total de possession élevé pour les déploiements multi-sites
Le frein lié aux coûts dans un déploiement multi-sites peut surgir dès la proposition de système, même lorsque le besoin de surveillance est établi. En 2026, l'Union a reporté le projet de système de vidéosurveillance centralisé proposé pour les postes de police du Nagaland, en raison d'un coût de projet trop élevé et d'une architecture centralisée non conforme aux directives du programme. Cette combinaison fait d'un prix de caméra plus bas une réponse incomplète à un projet dont la conception globale ne satisfait pas non plus aux conditions de financement. Pour les acheteurs potentiels du secteur public, la comparaison commercialement pertinente porte donc sur des systèmes complets éligibles, plutôt que sur des devis d'équipements déconnectés de l'architecture proposée. Tant que le coût et la conception ne satisfont pas simultanément à ces conditions, le besoin en caméras peut rester lié à un projet différé.
Obligations croissantes en matière de protection de la vie privée et des données (loi DPDP)
La conformité en matière de protection de la vie privée ajoute une contrainte de conception lors du déploiement lorsqu'un opérateur de vidéosurveillance traite des images identifiables en tant que Fiduciaire de données. L'Inde a notifié ses règles de protection des données personnelles numériques en novembre 2025, les principales obligations des Fiduciaires de données étant programmées pour entrer en vigueur 18 mois après la publication. Les exigences de notification appellent à des descriptions claires des données personnelles traitées et de leurs finalités spécifiées. Pour un opérateur concerné, définir cette finalité fait partie de la décision sur l'utilisation de la surveillance, et non d'une simple spécification de caméra. Un système acquis en 2026 peut fonctionner jusqu'à la période de conformité programmée. Pour les projets destinés à fonctionner jusqu'à l'entrée en vigueur, la préparation des descriptions de finalité et des avis lors de la conception ajoute une tâche documentaire en parallèle de la mise en service technique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
continuité analogique et applications d'intelligence artificielleLes caméras analogiques représentaient une part de 51,35 % de la taille du marché indien de la vidéosurveillance (CCTV) en 2026, ce qui en fait le segment le plus important. Le Ministère de l'électronique et des technologies de l'information a précisé le 12 mars 2025 que les exigences essentielles de sécurité ne s'appliquent pas aux caméras de vidéosurveillance analogiques. Une circulaire du Bureau des normes indiennes du 1er avril 2025 spécifie les rapports IS 13252 (Partie 1) pour les applications analogiques après le 9 avril 2025, tandis que les autres types de caméras nécessitent également des tests de sécurité. Les caméras analogiques et les autres types de caméras doivent faire l'objet de demandes séparées. Pour un opérateur étendant une installation analogique, cette distinction préserve une voie d'approvisionnement en caméras sans les tests de sécurité supplémentaires associés aux remplacements IP.
Les caméras intelligentes dotées d'intelligence artificielle constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 21,4 % sur la période 2027-2032. Le fournisseur de solutions informatiques Brihaspathi Technologies a déployé des caméras de vidéosurveillance dotées d'intelligence artificielle lors du Mahakumbh 2025 en Inde. Brihaspathi assemble et fournit des caméras de vidéosurveillance dans le cadre de son activité de solutions et services. La société a déployé ses propres caméras dotées d'intelligence artificielle, réunissant la fourniture d'équipements et le déploiement sur le terrain lors de ce rassemblement. Les acheteurs pour les grands rassemblements peuvent évaluer le matériel doté d'intelligence artificielle conjointement avec la capacité de déploiement de son fournisseur, reliant le choix du modèle à la mission de surveillance.

Par secteurs d'utilisateurs finaux :
déploiements publics et transactions résidentiellesLe gouvernement représentait une part de marché des CCTV en Inde de 37,95 % en 2026, ce qui en fait le segment le plus important. Au 24 juillet 2026, les Chemins de fer indiens avaient déployé des systèmes de surveillance CCTV dans 3 215 gares et 13 409 voitures de voyageurs sur l'ensemble de leur réseau.[3] Desservir à la fois l'infrastructure des gares et les voitures de voyageurs mobiles crée 2 contextes d'installation au sein du besoin de surveillance d'un seul opérateur public. Cette étendue rend l'opportunité gouvernementale plus substantielle que les besoins en équipements d'un site fixe unique. Une offre de caméras axée sur les gares ne répond qu'à une partie des besoins de cet acheteur public, de sorte que l'adéquation à bord est aussi importante que l'ampleur du parc ferroviaire.
Le segment résidentiel et maisons intelligentes est le segment à la croissance la plus rapide, avec un CAGR prévu de 20,9 % sur la période 2027-2032. Dans une interview d'octobre 2026, Qubo a indiqué vendre environ 2 000 caméras intelligentes par jour sur Amazon en Inde. Le format de caméra consultable par téléphone décrit dans l'interview aligne le dispositif avec un utilisateur individuel et un canal d'achat en ligne direct. Les ventes via ce canal en ligne parviennent aux fournisseurs sous forme de commandes individuelles, rendant la disponibilité au détail plus pertinente pour cette activité qu'un calendrier de passation de marchés pour des projets publics.
Par connectivité :
infrastructure filaire et conception de sites sans filLes systèmes filaires détenaient 67,63 % du marché indien de la vidéosurveillance en 2026, ce qui en fait le segment le plus important en termes de chiffre d'affaires. Le réseau de surveillance de phase I de la Gurugram Metropolitan Development Authority (GMDA) à Gurugram et Manesar est resté opérationnel en septembre 2026. Sa description technique de 2024 spécifiait un anneau en fibre optique à 3 couches reliant les nœuds de jonction. La conception du réseau illustre la manière dont une dorsale filaire peut organiser les flux de surveillance à l'échelle du système, sans que l'offre commerciale ne se limite aux points d'extrémité des caméras individuelles. Un fournisseur intervenant sur ce type d'installation doit prendre en compte la continuité du chemin de transmission partagé, car ce chemin relie plusieurs emplacements de surveillance à la fonction de salle de contrôle.
Les caméras sans fil (Wi-Fi/4G/5G) constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 21,3 % sur la période 2027-2032. En mai 2026, l'Agence de protection des actifs et de réponse aux catastrophes d'Hyderabad (HYDRAA) avait installé 900 caméras de vidéosurveillance autour des lacs d'Hyderabad. La description du projet de 2025 spécifiait une conception de caméra 4G alimentée par énergie solaire. Le choix conjoint de l'alimentation et de la transmission rend le fournisseur responsable de deux exigences de site qu'une spécification portant uniquement sur la caméra ne résout pas. Une caméra 4G sans le dispositif d'alimentation solaire spécifié ne répondrait qu'à la seule exigence de transmission, faisant de la configuration extérieure complète la référence de comparaison de produit pertinente.
Analyse géographique
Marché de la vidéosurveillance (CCTV) dans le nord de l'Inde
Le nord de l'Inde représentait une part de 42,09 % de la taille du marché indien de la vidéosurveillance (CCTV) en 2026, ce qui en fait la plus grande zone géographique. Le Département des travaux publics de Delhi a installé 134 389 caméras de vidéosurveillance dans la ville entre juin 2025 et mars 2026. Une phase de déploiement de cette ampleur confère à la région une base de demande substantielle liée aux programmes publics, au sein de la juridiction d'un seul acheteur administratif. Elle distingue également la tâche commerciale de réaliser de nombreuses installations de la simple vente d'une caméra individuelle. L'exécution cohérente sur l'ensemble de ces sites fait partie de la proposition du fournisseur, car la valeur d'un grand programme d'installation dépend d'une couverture utilisable sur l'ensemble des sites spécifiés.
Marché de la vidéosurveillance (CCTV) dans le sud de l'Inde
Le sud de l'Inde est la zone géographique à la croissance la plus rapide, avec un CAGR prévu de 20,95 % sur la période 2027-2032. La police de Bengaluru a signalé 535 815 caméras de vidéosurveillance publiques et privées géolocalisées dans la ville au 30 avril 2025, contre 232 711 caméras dans les espaces publics recensées en janvier 2024. L'intégration des emplacements de caméras publiques et privées dans un inventaire urbain identifié élargit l'empreinte de surveillance qu'un opérateur peut prendre en compte lors de la conception de la couverture. Étant donné que le total géolocalisé couvre les caméras publiques et privées, la planification de la couverture peut commencer avec un inventaire combiné avant d'identifier les sites nécessitant des caméras supplémentaires.
Dans l'est de l'Inde, l'administration du district de South 24 Parganas a déployé plus de 1 000 caméras de vidéosurveillance et 25 drones pour la surveillance de la Gangasagar Mela en janvier 2025. Dans l'ouest de l'Inde, la police de Pune a utilisé 226 caméras le long des 2 itinéraires de la procession Palkhi en 2026, intégrant les flux en direct dans son centre de commandement. La zone de rassemblement fixe et les itinéraires de procession mobiles nécessitent des conceptions de couverture différentes, même si les deux applications concernent de grands événements religieux. Dans le centre de l'Inde, la police du Madhya Pradesh a signalé avoir visionné des images de vidéosurveillance dans 11 903 affaires en 2025 au 19 octobre, avec un succès d'enquête ou d'ordre public signalé dans 1 628 affaires. Les organisateurs d'événements ont besoin d'une couverture organisée autour du rassemblement, tandis que les utilisateurs à des fins d'enquête ont besoin d'images qui restent utiles après la fin de l'activité surveillée.
Cadre réglementaire et perspectives
Cette comparaison évalue certaines juridictions du point de vue des opérateurs d'établissements commerciaux déployant des systèmes de vidéosurveillance. Les règles nationales régissent la qualification de sécurité des caméras soumises aux exigences essentielles et distinguent les conditions d'achat public des achats privés. Le Gujarat ajoute des obligations conditionnelles pour les établissements désignés, rendant la tâche pratique à la fois la sélection d'équipements appropriés et le maintien de la couverture de site requise.
Tableau réglementaire
| Facteur de décision | Inde | Gujarat |
|---|---|---|
| Autorité principale | MeitY ; STQC ou autre agence de test de sécurité notifiée | Gouvernement du Gujarat ; Comité de sécurité publique |
| Instruments ou directives clés | Arrêté d'enregistrement obligatoire ; Arrêté sur les marchés publics (préférence à la fabrication en Inde) pour les marchés publics gouvernementaux ; mesures de sécurité DPDP programmées | Loi et règlements sur la sécurité publique pour les établissements désignés |
| Effet commercial | Qualification de sécurité pour les caméras concernées ; validité de 3 ans des rapports de test de sécurité STQC | Mise en œuvre dans les 6 mois suivant la recommandation écrite du Comité ; couverture des entrées/sorties et des parkings désignés ; fonctionnement 24 heures sur 24 et stockage des images pendant au moins 30 jours |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement |
| Source: Mordor Intelligence | ||
Une voie de test nationale définie soutient la sélection des équipements, tandis que ses exigences de qualification contraignent l'offre conforme. Les obligations supplémentaires d'exploitation et de stockage du Gujarat font de la conformité une tâche continue pour les établissements désignés, plutôt qu'une dépense limitée à l'installation. Les mesures de sécurité DPDP nationales pour les Fiduciaires de données, y compris les données détenues par les sous-traitants, sont programmées pour entrer en vigueur 18 mois après le 13 novembre 2025. Cette transition soutient une perspective politique plus stricte dans les deux juridictions pour les opérateurs agissant en tant que Fiduciaires de données lorsque les images identifient des individus, en parallèle de leurs obligations en matière d'équipements et de couverture de site.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'approvisionnement en composants, la fabrication de produits, la distribution, l'intégration de systèmes et le support opérationnel. En mai 2026, Aditya Infotech a cité Ambarella, Qualcomm et Augentix parmi ses partenaires en systèmes sur puce et a indiqué que la diversification réduisait les risques de dépendance. Cela place le choix des composants en amont de l'offre de caméra finie, tandis que l'installation et le logiciel créent des responsabilités distinctes en aval. La valeur s'accumule donc à travers des livrables distincts des fournisseurs plutôt que par le seul assemblage de caméras.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en systèmes sur puce | Fournisseurs de semi-conducteurs tels qu'Ambarella, Qualcomm et Augentix | Ventes de composants | Dépendance à une base d'approvisionnement en puces étroite | Qualifier plusieurs partenaires en composants |
| Fabrication et assemblage | Fabricants de produits de surveillance tels qu'AIL Dixon Technologies Private Limited, filiale en propriété exclusive d'Aditya Infotech | Ventes de produits manufacturés | Continuité des opérations d'assemblage | Protéger les équipements d'assemblage et planifier la réponse aux incidents |
| Distribution de produits | Propriétaires de marques et distributeurs tels qu'Aditya Infotech Ltd (CP Plus) | Revenus de revente de produits | Coordination de l'approvisionnement en produits sur les canaux de distribution | Attribuer des responsabilités claires en matière d'approvisionnement et de support |
| Intégration de systèmes | Intégrateurs de surveillance tels que L&T Technology Services Limited et Technosys Security Pvt. Ltd. | Honoraires de conception et d'intégration | Liaison des flux de caméras avec les fonctions de salle de contrôle | Tester le flux de surveillance complet avant la remise |
| Gestion vidéo et support technique | Fournisseurs de gestion vidéo tels que Honeywell India ; fournisseurs de support technique tels qu'Aditya Infotech Ltd (CP Plus) | Revenus de fourniture de logiciels | Résolution des pannes sur les caméras et les logiciels | Définir la responsabilité des pannes matérielles et logicielles |
| Source: Mordor Intelligence | ||||
Après un incendie dû à un court-circuit survenu le 9 septembre 2026 dans la zone d'assemblage de Kadapa d'AIL Dixon, Aditya Infotech a signalé une maîtrise rapide de l'incident et aucune perturbation des opérations. La réponse aux incidents sur le site d'assemblage répond donc à un risque de continuité différent de la diversification des composants en amont. Aditya Infotech a également signalé une équipe de support technique nationale pour son activité de surveillance et de sécurité au cours de l'exercice 2025-26. Lorsque les responsabilités en matière de matériel et de logiciels s'étendent au-delà de l'assemblage, des transferts de responsabilité clairs permettent aux fournisseurs de soutenir un système opérationnel plutôt que de laisser l'acheteur coordonner chaque composant séparément.
Paysage concurrentiel
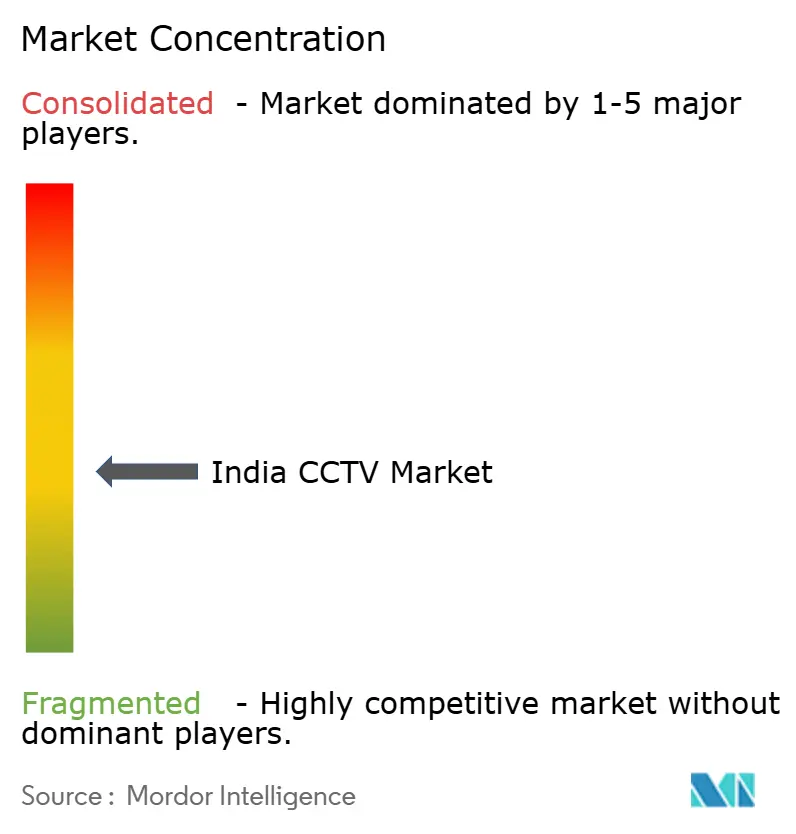
La concurrence combine plusieurs portefeuilles de caméras avec la fabrication indienne, HIKVISION Digital Technology Co. Ltd (Hikvision India) et Dahua Technology India Pvt. Ltd fournissant des produits de caméras et de vidéosurveillance. Aditya Infotech Ltd (CP Plus) a signalé une augmentation de 35,6 % en glissement annuel de son chiffre d'affaires consolidé provenant des opérations au cours de l'exercice 2026. Godrej Security Solutions fabrique et commercialise des caméras de surveillance au sein de l'activité Solutions de sécurité du Godrej Enterprises Group. Honeywell Commercial Security fournit des caméras IP développées et fabriquées en Inde via son portefeuille 50 Series. Le secteur combine des fournisseurs de sécurité vidéo à large spectre avec des gammes de caméras fabriquées en Inde, faisant de l'étendue du portefeuille et de la production nationale des dimensions distinctes de la concurrence.
La capacité de fabrication déclarée d'Aditya Infotech d'environ 2,5 millions d'unités par mois en mai 2026 illustre la composante d'échelle de production de sa stratégie d'approvisionnement. La société a également indiqué que les produits IP représentaient environ 79 % de son portefeuille CP PLUS au quatrième trimestre de l'exercice 2026. Le Bureau des normes indiennes (BIS) exige que les caméras de vidéosurveillance non analogiques satisfassent aux exigences essentielles de sécurité en plus de la norme IS 13252 (Partie 1), rendant la documentation de sécurité pertinente pour les gammes de caméras réseau concurrentes. Les concurrents ciblant les mêmes acheteurs de caméras réseau ont besoin de modèles conformes et de la documentation de sécurité correspondante, de sorte que l'étendue du portefeuille doit être accompagnée d'une préparation à la qualification technique.
Le positionnement réglementaire rend le statut d'un portefeuille particulier commercialement pertinent pour la concurrence. En juin 2026, Godrej Enterprises Group a indiqué que son nouveau portefeuille de caméras de surveillance était fabriqué en Inde et certifié selon les normes BIS-ER. Cela associe une proposition de fabrication nationale à une position déclarée de conformité en matière de sécurité, offrant aux acheteurs 2 attributs distincts à considérer. Les challengers peuvent concurrencer avec des portefeuilles tout aussi bien définis, mais les affirmations concernant l'origine et la certification doivent correspondre aux produits proposés. L'ouverture concurrentielle est donc plus spécifique que la notoriété de la marque, car un fournisseur capable de justifier les deux attributs pour ses caméras proposées peut réduire l'incertitude au moment de la sélection technique.
Leaders du secteur des CCTV en Inde
-
HIKVISION Digital Technology Co. Ltd (Hikvision India)
-
Dahua Technology India Pvt. Ltd
-
Aditya Infotech Ltd (CP Plus)
-
Godrej Security Solutions
-
Honeywell Commercial Security
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché indien de la vidéosurveillance Entreprises couvertes dans ce rapport
- HIKVISION Digital Technology Co. Ltd (Hikvision India)
- Dahua Technology India Pvt. Ltd
- Aditya Infotech Ltd (CP Plus)
- Honeywell Commercial Security
- Godrej Security Solutions
- Axis Video Systems India Pvt. Ltd
- Keenfinity India Private Limited
- D-Link India Limited
- Videocon Industries Limited
- Zicom Electronic Security Systems
- Electronic Eye Systems
- Vantage Security Ltd
- Vintron Informatics Ltd
- Digitals India Security Products Pvt. Ltd
- Total Surveillance Solutions Pvt. Ltd
- HFCL Ltd
- Prizor Viztech Limited
- Dixon Technologies (India) Limited
- Sparsh Securitech Pvt. Ltd
- Qubo (Hero Electronix Private Limited)
- Uniview Technology India
- Hanwha Vision India
Opportunités clés pour les acteurs du marché
Ces opportunités comparent la surveillance institutionnelle centralisée, les offres d'installation en zones rurales et la fourniture de caméras documentée pour les marchés publics. Le Ministère de l'électronique et des technologies de l'information (MeitY) a précisé en février 2026 que les rapports de test de sécurité dans le cadre de l'Arrêté d'enregistrement obligatoire s'appliquent également à la conformité avec l'Arrêté sur les marchés publics (préférence à la fabrication en Inde). Les exigences de valeur ajoutée locale restent distinctes. Cette distinction crée une ouverture commerciale pour les fournisseurs capables d'associer une offre de caméra appropriée aux éléments de preuve distincts nécessaires pour servir les acheteurs gouvernementaux.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Systèmes de vidéosurveillance institutionnels centralisés | Le Centre Rajiv Gandhi pour la biotechnologie (RGCB) a lancé un appel d'offres avec une date limite de soumission au 29 octobre 2026 | Institutions de recherche, dont le RGCB | Concevoir la couverture par caméra autour des exigences du système centralisé | Adapter l'équipement à la conception du système de l'institution | Intégrateurs de surveillance et fournisseurs potentiels de caméras tels qu'Aditya Infotech Ltd (CP Plus) |
| Équipements et installation pour sites de recherche ruraux | L'ICMR-Institut national de nutrition a recherché des caméras, des enregistreurs vidéo réseau, des accessoires et une installation à Chandragiri, avec des offres attendues avant le 26 octobre 2026 | Établissements de recherche en santé en zones rurales | Proposer un ensemble complet installé avec des responsabilités claires en matière d'équipements | Coordonner le matériel et l'installation comme un seul livrable | Prestataires d'installation et fournisseurs potentiels de caméras réseau tels que Matrix Comsec Pvt. Ltd. |
| Portefeuilles de caméras documentés pour les marchés publics | Une voie commune de rapport de sécurité fonctionne en parallèle des exigences distinctes de valeur ajoutée locale | Acheteurs gouvernementaux en matière de surveillance | Maintenir une documentation de sécurité et de valeur locale distincte au niveau du modèle | Satisfaire aux deux exigences sans substituer l'une à l'autre | Fournisseurs de caméras réseau disposant d'entrées de certificats tels que Prama India Private Ltd. et Honeywell International India Private Limited |
| Source: Mordor Intelligence | |||||
L'invitation de l'ICMR-Institut national de nutrition regroupe caméras, enregistreurs, accessoires et installation, de sorte qu'une offre limitée aux seules caméras ne répondrait qu'à une partie de cette exigence. Le Centre Rajiv Gandhi pour la biotechnologie a lancé un appel d'offres pour un système de vidéosurveillance centralisé, avec des soumissions attendues avant le 29 octobre 2026. Ensemble, ces exigences font de la fourniture institutionnelle de caméras une opportunité qui dépend de l'adéquation de l'offre au périmètre d'achat de chaque acheteur. L'offre la plus solide combine l'équipement requis et toute installation spécifiée avec une documentation de sécurité au niveau du modèle et des éléments de preuve distincts de valeur locale, reliant la livraison complète aux conditions de marchés publics décrites ci-dessus.
Développements industriels récents dans Marché indien de la vidéosurveillance
- Août 2026 : Skyquad Electronics & Appliances, une coentreprise, a reçu l'approbation gouvernementale pour un projet d'installation de fabrication de caméras de vidéosurveillance en Inde, comprenant des opérations de recherche, d'assemblage de modules de caméras et de production électronique.
- Juin 2026 : L'activité Solutions de sécurité du Godrej Enterprises Group a lancé en Inde un portefeuille de caméras de surveillance Wi-Fi et 4G, comprenant des modèles intérieurs et extérieurs à panoramique-inclinaison, dôme et bullet.
Marché indien de la vidéosurveillance Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des CCTV en Inde mesure les dépenses annuelles en matériel de caméras CCTV vendues à des fins de sécurité et de surveillance en Inde. La valeur reflète les premières ventes de matériel de caméras sur le marché indien, tous groupes de clients confondus.
Exclusions du périmètre : les produits de contrôle d'accès et d'alarme anti-intrusion, les produits d'enregistrement vidéo, de mise en réseau, d'affichage, de stockage et de logiciels de surveillance vendus séparément, les pièces détachées de caméras, les accessoires, les services d'installation, de maintenance et d'intégration vendus séparément, ainsi que les caméras vendues à des fins autres que la sécurité et la surveillance sont exclus.
Aperçu de la segmentation
- Par type
- Caméras analogiques
- Caméras IP (non PTZ)
- Caméras PTZ
- Caméras intelligentes à IA
- Par secteurs d'utilisateurs finaux
- Gouvernement
- Industrie et fabrication
- BFSI
- Transport et logistique
- Résidentiel et maisons intelligentes
- Commerce de détail et hôtellerie
- Santé et éducation
- Autres secteurs d'utilisateurs finaux
- Par connectivité
- Filaire
- Sans fil (Wi-Fi/4G/5G)
- Par région
- Inde du Nord
- Inde du Sud
- Inde de l'Est
- Inde de l'Ouest
- Inde centrale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les exigences de sécurité et les avis de marchés publics du Ministère de l'Électronique et des Technologies de l'Information, les rapports de déploiement de la Mission Villes Intelligentes du Ministère du Logement et des Affaires Urbaines, les communiqués du Bureau d'Information de la Presse, ainsi que les rapports annuels des entreprises fournissent des éléments probants sur les produits certifiés, les programmes publics, la production et les ventes. Des sources telles que les avis du MeitY, les documents de marchés publics, les classifications commerciales de la Direction Générale du Commerce Extérieur et les dépôts des fournisseurs indiens d'électronique cotés en bourse aident les analystes à vérifier les limites du marché, les conditions d'approvisionnement, la demande par groupe d'acheteurs et les évolutions historiques.
Les dépôts d'entreprises, les présentations aux investisseurs et la presse économique indienne réputée complètent ces sources en clarifiant les portefeuilles de produits, les capacités de fabrication, les structures de distribution et les attributions de projets déclarées. Ces sources nommées sont illustratives et non exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés avec des fabricants de caméras basés en Inde, des importateurs, des distributeurs, des intégrateurs de systèmes, des spécialistes des achats et des utilisateurs finaux permettraient de tester les données secondaires sur les prix de première vente, les volumes de caméras, les marges des canaux de distribution et la demande par application. Les analystes utiliseraient les explications des répondants pour résoudre les divergences dans les données sur les produits ou les canaux, identifier les informations manquantes et trianguler les estimations avec les informations communiquées par les fournisseurs, les appels d'offres publics et les signaux de déploiement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 20 % | |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs de plus petite taille : 25 % | Responsables : 45 % |
Dimensionnement et prévisions du marché
Les analystes estimeraient les ventes de matériel de caméras en Inde à la première vente du fournisseur dans le pays, en utilisant un modèle descendant de la valeur annuelle du marché et de la demande en unités, puis vérifieraient certains totaux avec les agrégats des fournisseurs et les prix de vente moyens des caméras échantillonnées multipliés par le volume. Les parts par type de caméra, connectivité, secteur d'utilisateur final et région seraient construites à partir des informations communiquées par les entreprises sur leurs produits et leurs ventes, des avis de marchés publics, des informations de déploiement et des données sur les canaux de distribution, chaque vente étant attribuée une seule fois à sa catégorie de caméra et à son acheteur ou emplacement. La valeur historique du marché, l'activité des projets gouvernementaux et d'infrastructure, les évolutions de la certification, les prix des caméras et l'adoption des caméras IP alimenteraient une régression multivariée ou une analyse de scénarios pour 2027-2032, tandis que le volume en unités et les prix de vente réalisés des caméras seraient prévisionnés séparément pour refléter l'évolution du mix produit et des prix. Des entretiens avec des acteurs du marché indien permettraient de tester si les hypothèses au niveau des variables et la direction des prévisions correspondent aux cycles d'achat et à la capacité des fournisseurs. En cas de conflits de données ou d'une vérification ascendante sélective incomplète, les analystes documenteraient les fourchettes, réconcilieraient les données avec des signaux de marché indépendants et utiliseraient l'entrée la mieux étayée sans traiter l'élément manquant comme nul.
Cycle de validation et de mise à jour des données
Les informations communiquées par les fournisseurs, les données sur les canaux de distribution, les appels d'offres publics, les enregistrements de déploiement et les signaux d'importation seraient triangulés, et les valeurs aberrantes en termes de prix, volumes, parts et croissance seraient examinées par rapport à la source sous-jacente et aux limites du marché. Un second examen vérifierait les calculs, la cohérence entre les types, les acheteurs, la connectivité et les découpages régionaux, ainsi que si chaque estimation ne comptabilise que la première vente de caméra. Les analystes reprendraient contact avec les répondants concernés en cas de conflits importants, de variances inexpliquées ou d'hypothèses modifiées. Le modèle serait actualisé annuellement, mis à jour entre les cycles après des événements réglementaires, d'approvisionnement ou de demande significatifs, et ferait l'objet d'un nouvel examen avant livraison, les anomalies non résolues étant conservées pour examen avant validation finale.
Taille du marché des CCTV en Inde selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer selon les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché des CCTV en Inde mesure les dépenses annuelles en matériel de caméras CCTV vendues à des fins de sécurité et de surveillance en Inde.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Des entretiens avec des acteurs du marché indien permettraient de tester si les hypothèses au niveau des variables et la direction des prévisions correspondent aux cycles d'achat et à la capacité des fournisseurs.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,89 milliards USD (2027) | |
| Global Consultancy A | 6,3 milliards USD (2026) | Sur la base de référence 2026, cette estimation est inférieure de 8,6 % à la valeur 2027 de ce rapport, soit 6,89 milliards USD, un an plus tard. |
| Global Consultancy B | 3,8 milliards USD (2026) | Sur la base de référence 2026, cette estimation est inférieure de 44,8 % à la valeur 2027 de ce rapport, soit 6,89 milliards USD, un an plus tard. |
Pour Mordor Intelligence, les informations communiquées par les fournisseurs, les données sur les canaux de distribution, les appels d'offres publics, les enregistrements de déploiement et les signaux d'importation seraient triangulés, et les valeurs aberrantes en termes de prix, volumes, parts et croissance seraient examinées par rapport à la source sous-jacente et aux limites du marché.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché indien de la vidéosurveillance (CCTV) et ses perspectives de croissance ?
La taille devrait atteindre 17,23 milliards USD d'ici 2032, avec un CAGR de 20,12 % sur la période 2027-2032.
Quels sont les facteurs qui stimulent la demande de vidéosurveillance en Inde ?
La surveillance publique, l'expansion des transports et les analyses de sécurité industrielle soutiennent la demande. La Mission Villes Intelligentes avait installé plus de 83 000 caméras dans 100 villes intelligentes au 31 mars 2026.
Quel type de caméra de vidéosurveillance génère le plus de chiffre d'affaires en Inde ?
Les caméras analogiques détenaient 51,35 % du chiffre d'affaires en 2026. Les caméras intelligentes dotées d'intelligence artificielle devraient connaître la croissance la plus rapide, avec un CAGR de 21,4 % sur la période 2027-2032.
Quelles entreprises fournissent des caméras de vidéosurveillance en Inde ?
Les acteurs comprennent HIKVISION Digital Technology Co. Ltd (Hikvision India), Dahua Technology India Pvt. Ltd, Aditya Infotech Ltd (CP Plus), Godrej Security Solutions et Honeywell Commercial Security.
Comment les coûts de projet peuvent-ils retarder les déploiements publics de vidéosurveillance ?
En 2026, l'Union a reporté le projet de système de vidéosurveillance centralisé proposé pour les postes de police du Nagaland en raison d'un coût de projet élevé et d'une architecture non conforme aux directives du programme.
Quelles régions indiennes sont en tête du chiffre d'affaires de la vidéosurveillance et de la croissance projetée ?
Le nord de l'Inde détenait 42,09 % du chiffre d'affaires en 2026. Le sud de l'Inde devrait connaître la croissance la plus rapide, avec un CAGR de 20,95 % sur la période 2027-2032.