
Taille et Part du Marché des Enzymes pour Diagnostics In Vitro
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.06 Milliards de dollars |
| Taille du Marché (2032) | 4.81 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Enzymes pour Diagnostics In Vitro par Mordor Intelligence
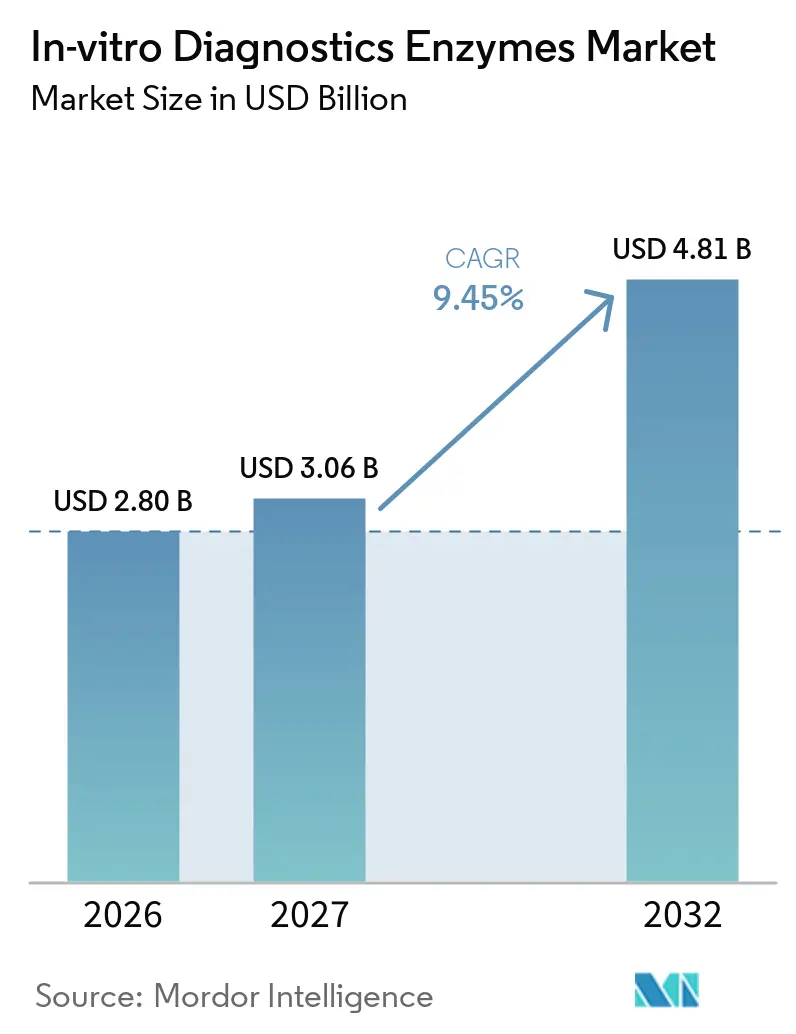
La taille du marché des enzymes pour le diagnostic in vitro était évaluée à 2,80 milliards USD en 2026 et devrait croître de 3,06 milliards USD en 2027 pour atteindre 4,81 milliards USD d'ici 2032, à un CAGR de 9,45 % durant la période de prévision (2027-2032).
Cette trajectoire repose sur l'ingénierie enzymatique haute fidélité, les formulations adaptées à l'automatisation et l'adoption rapide des diagnostics compagnons qui s'appuient sur des flux de travail enzymatiques spécialisés. Le marché des enzymes pour le diagnostic in vitro bénéficie de l'expansion des pipelines de séquençage de nouvelle génération (NGS) qui exigent des polymérases avec des taux d'erreur inférieurs à 1 sur 10^6 nucléotides. Les laboratoires continuent d'intégrer des réactifs lyophilisés dans des systèmes automatisés, réduisant le temps de protocole jusqu'à 30 % et diminuant la dépendance à la chaîne du froid. À court terme, les panels syndromiques de maladies infectieuses et les tests moléculaires au point de soin (POC) augmentent la consommation d'enzymes, tandis que l'intégration verticale des chaînes d'approvisionnement en réactifs et en instruments atténue la volatilité des prix mise en évidence lors des récentes perturbations mondiales.
Principaux Enseignements du Rapport
- Par type d'enzyme, les polymérases ont dominé avec 42,3 % de la part du marché des enzymes pour le diagnostic in vitro en 2026, tandis que les ligases devraient croître à un CAGR de 10,8 % jusqu'en 2032.
- Par technique de diagnostic, la PCR/qPCR a conservé 55,1 % de la part des revenus en 2026 ; les plateformes d'amplification isotherme devraient se développer à un CAGR de 11,2 % jusqu'en 2032.
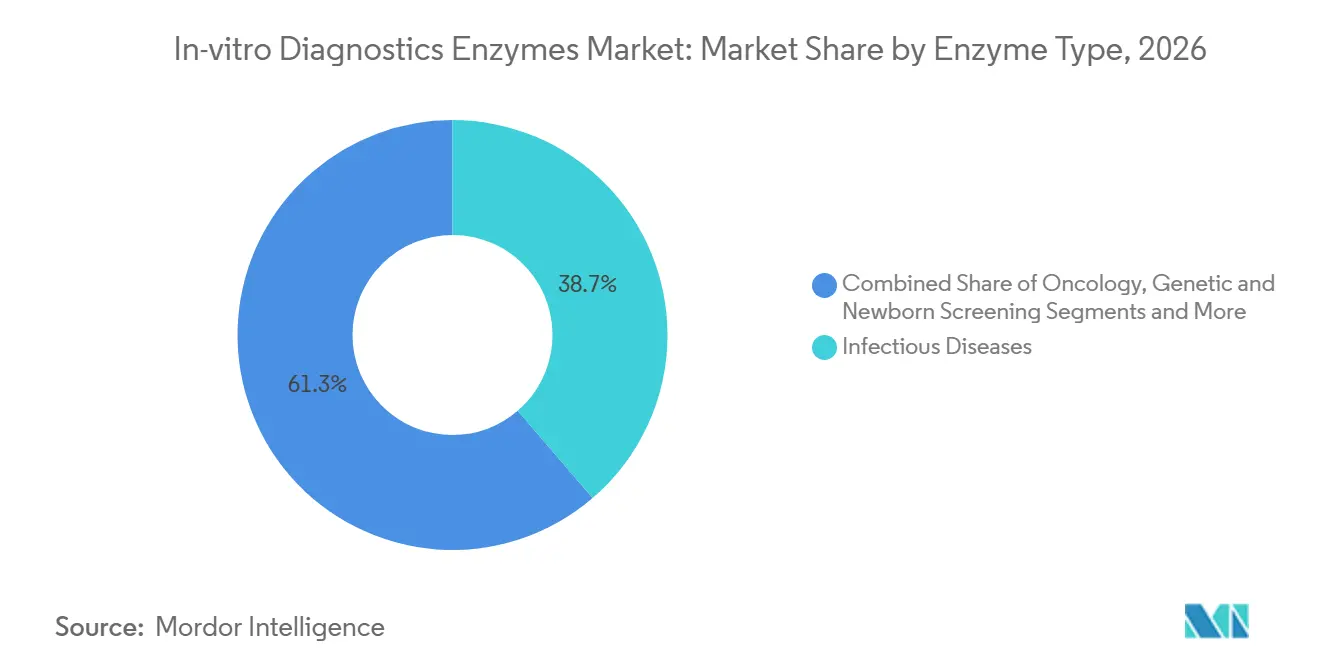
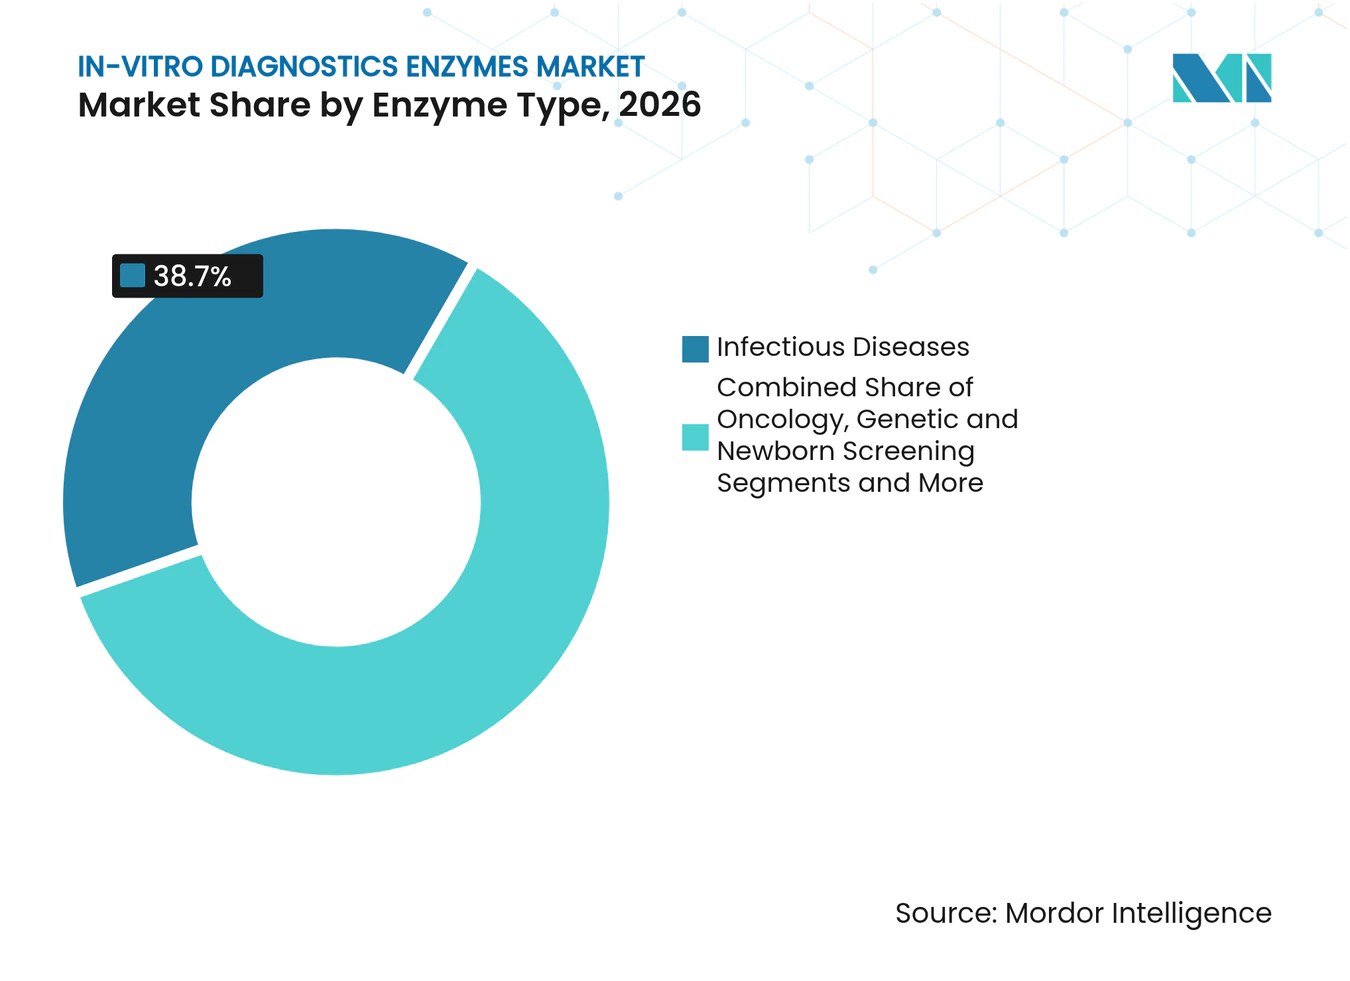
- Par application pathologique, les maladies infectieuses représentaient 38,7 % de la taille du marché des enzymes pour le diagnostic in vitro en 2026, tandis que les solutions en oncologie progressent à un CAGR de 12,5 % durant la période de prévision.
- Par utilisateur final, les laboratoires de référence en diagnostic détenaient 46,9 % de la part de la taille du marché des enzymes pour le diagnostic in vitro en 2026, tandis que les sites POC progressent à un CAGR de 10,6 % jusqu'en 2032.
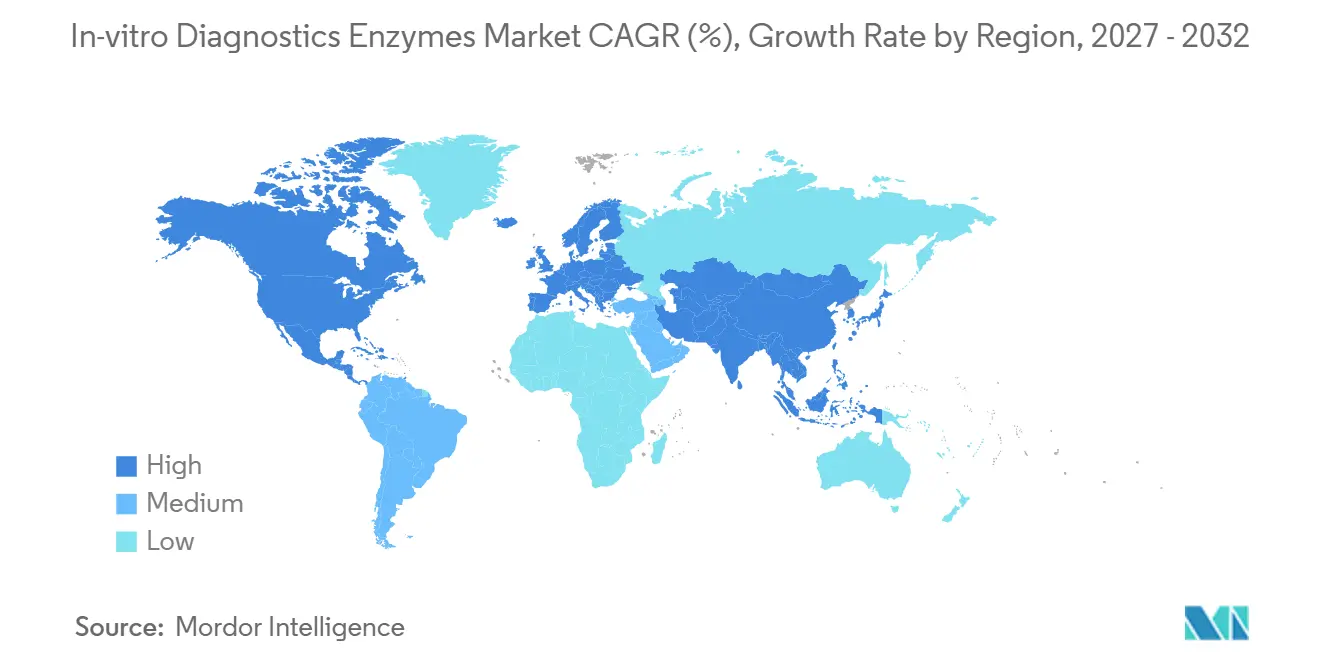
- Par région, l'Amérique du Nord a capté 43,8 % de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide à un CAGR de 11,25 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande croissante de polymérases haute fidélité et à démarrage à chaud | +1.20% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Expansion des plateformes de tests moléculaires au point de soin | +1.80% | Asie-Pacifique en cœur ; extension vers le Moyen-Orient et Afrique et l'Amérique latine | Long terme (≥ 4 ans) |
| Croissance des diagnostics compagnons en oncologie | +1.50% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Essor des panels syndromiques de maladies infectieuses | +1.10% | Mondial, plus rapide dans les marchés émergents | Court terme (≤ 2 ans) |
| Formats de réactifs lyophilisés adaptés à l'automatisation | +0.90% | Mondial, forte utilité dans les économies émergentes | Moyen terme (2-4 ans) |
| Financement public pour les biobanques de préparation aux pandémies | +0.70% | Amérique du Nord, UE, certaines nations d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante de Polymérases Haute Fidélité et à Démarrage à Chaud
Le marché des enzymes pour diagnostics in vitro repose sur une exigence fondamentale de taux d'erreur ultra-faibles dans les dosages PCR et qPCR. Les systèmes à démarrage à chaud à base d'aptamères permettent désormais un stockage à température ambiante, éliminant les étapes d'activation thermique chronophages et réduisant les cycles de dosage jusqu'à 30 %. Ces avancées libèrent les plateformes automatisées des contraintes de température et augmentent le débit. Les nouvelles ARN polymérases telles que PrimeCap T7 réduisent la formation d'ARN double brin à <10 %, affinant les flux de travail d'ARNm qui alimentent les diagnostics émergents.[1] Le passage de la détection qualitative à la détection quantitative des biomarqueurs dépend d'enzymes qui préservent l'intégrité du modèle même dans les réactions multiplexées. Collectivement, ces innovations renforcent le positionnement concurrentiel des fournisseurs capables de livrer des variants haute fidélité en formats en vrac et sur mesure au sein du marché des enzymes pour diagnostics in vitro.
Expansion des Plateformes de Tests Moléculaires au Point de Soin
Les instruments portables intègrent des chimies RT-LAMP et RT-PCR lyophilisées pour fournir des résultats de qualité laboratoire en moins de 60 minutes sans stockage réfrigéré.[2] Le dosage Mpox de Cepheid illustre comment des cartouches fermées couplent la préparation des échantillons à l'amplification enzymatique pour fournir des résultats en 36 minutes, soutenant le contrôle décentralisé des épidémies. Les plateformes multiplex telles que le panel RespiDisk traitent 19 pathogènes respiratoires avec seulement 5 minutes de manipulation, confirmant que l'automatisation et la stabilité des enzymes sous-tendent conjointement la fiabilité des tests POC. À mesure que les systèmes de santé pivotent vers les diagnostics distribués, le marché des enzymes pour diagnostics in vitro pénétrera des environnements allant des cliniques de détail aux tests à domicile, à condition que les formulations résistent à de larges variations de température.
Croissance des Diagnostics Compagnons en Oncologie
Les diagnostics compagnons basés sur le NGS s'appuient sur des polymérases et des ligases haute performance pour interroger l'ADN tumoral en faible abondance à partir de biopsies liquides. Des collaborations telles que Takeda–Foundation Medicine soulignent la nécessité de kits enzymatiques entièrement validés soutenant les panels génomiques autorisés par les autorités réglementaires. Les partenariats QIAstat-Dx de QIAGEN élargissent la PCR en temps réel multiplex au génotypage des maladies chroniques, reflétant la demande des cliniciens pour une analyse génomique de proximité. Les systèmes de PCR numérique avec partitionnement en gouttelettes affinent les seuils de détection, permettant la surveillance des transplantations et les évaluations de la maladie résiduelle minimale à des sensibilités auparavant considérées comme impraticables. Le marché des enzymes pour diagnostics in vitro intersecte donc directement les voies de décision thérapeutique, sécurisant des primes de prix pour les réactifs de qualité BPF prêts pour les diagnostics compagnons.
Essor des Panels Syndromiques de Maladies Infectieuses
Les panels de type FilmArray condensent l'extraction d'acides nucléiques et la PCR multiplex en un seul flux de travail, identifiant jusqu'à 19 pathogènes et élevant la sensibilité clinique à 82 %-97,1 % selon les types d'échantillons.[3] Les hôpitaux adoptant ces panels ont réduit le délai jusqu'à la thérapie optimale pour les infections de la circulation sanguine de 14,68 heures à 4,65 heures. Les tests multiplex moléculaires en cours de développement chez Cue Health démontrent comment la production interne d'enzymes protège contre les perturbations d'approvisionnement et soutient une itération rapide. Dans l'ensemble, les tests syndromiques renforcent la gestion des antimicrobiens et le confinement des épidémies, cimentant les enzymes comme composants indispensables des stratégies modernes de contrôle des infections au sein du marché des enzymes pour diagnostics in vitro.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Goulots d'étranglement de l'approvisionnement pour les systèmes d'expression d'enzymes recombinantes | −0.8% | Mondial, effet plus important dans les marchés émergents | Court terme (≤ 2 ans) |
| Coûts de validation stricts du RDIV de l'UE pour les fournisseurs d'enzymes OEM | −1.1% | Principalement UE | Moyen terme (2-4 ans) |
| Pression sur les prix des plateformes intégrées à base de cartouches | −0.9% | Mondial, plus élevé dans les pays développés | Moyen terme (2-4 ans) |
| Vulnérabilités de la chaîne du froid dans les économies émergentes | −0.6% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Goulots d'Étranglement de l'Approvisionnement pour les Systèmes d'Expression d'Enzymes Recombinantes
Les pénuries de l'ère pandémique ont mis en évidence comment la fabrication centralisée a privé les diagnostics critiques de réactifs essentiels pour les tests de tuberculose et de SARS-CoV-2. Des initiatives académiques telles que le catalogue de l'Open Bioeconomy Lab de Stanford diffusent désormais des cassettes d'expression pour la transcriptase inverse et la polymérase Bst, mais la montée en charge reste limitée. Pour combler les lacunes de capacité, Takara Bio a étendu son usine de Göteborg à 600 000 réactions par semaine, bien que la montée en puissance complète prenne 18 à 24 mois. Jusqu'à ce que la production régionale arrive à maturité, la fragilité de l'approvisionnement pourrait freiner la croissance à court terme du marché des enzymes pour diagnostics in vitro.
Coûts de Validation Stricts du RDIV de l'UE pour les Fournisseurs d'Enzymes OEM
Le RDIV classe la plupart des tests développés en laboratoire comme des dispositifs à haut risque, imposant une validation clinique exhaustive et une surveillance après commercialisation. Les dépenses de conformité peuvent dépasser 500 000 EUR par ligne d'enzymes et mettre à rude épreuve les ressources des petits fournisseurs. Les centres de diagnostic rapportent consacrer des équipes entières à la cartographie des stocks et à la soumission des dossiers, abandonnant parfois des dosages de niche lorsque des alternatives commerciales apparaissent. La réglementation accélère donc la consolidation au sein du marché des enzymes pour diagnostics in vitro, car l'échelle devient un prérequis pour l'accès au marché européen.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Enzyme :
Les Ligases s'Accélèrent, Tandis que les Polymérases DominentLes polymérases ont capté 42,3 % des revenus en 2026, consolidant leur rôle dans les flux de travail d'amplification qui sous-tendent la PCR clinique et la qPCR. La taille du marché des enzymes pour le diagnostic in vitro pour les polymérases a atteint 1,1 milliard USD cette année-là, reflétant des volumes de tests soutenus dans le dépistage des infections respiratoires et des infections sexuellement transmissibles. Les ligases, bien que représentant un segment plus modeste, devraient se développer à un CAGR de 10,8 %, portées par la préparation des bibliothèques NGS, où la jonction précise des fragments détermine la précision des lectures. Les chimies avancées de ligation de l'ADN offrent désormais une efficacité supérieure à 95 % dans les régions riches en GC, réduisant les lectures en double et les coûts de séquençage. Les enzymes de restriction et les nucléases assurent le contrôle de la contamination et la préparation des échantillons, maintenant des parts stables face à l'automatisation croissante du débit. À mesure que les dosages combinent plusieurs étapes enzymatiques, les fournisseurs proposent des cocktails polymérase-ligase, renforçant les coûts de changement et approfondissant la fidélisation des clients au sein du marché des enzymes pour le diagnostic in vitro.
Les innovations émergentes, telles que les kits d'extraction à billes magnétiques, intègrent des activités de protéinase et de nucléase pour rationaliser la récupération des acides nucléiques viraux pour les pathogènes à faible abondance. La méthode AMPLON de l'Université Case Western Reserve réduit de moitié le temps d'amplification en supprimant les températures extrêmes, signalant un pivot potentiel vers de nouveaux formats enzymatiques qui surpassent les variantes Taq traditionnelles. Collectivement, ces évolutions positionnent les ligases comme le composant à la croissance la plus rapide, tout en garantissant que les polymérases demeurent l'ancre des revenus du marché des enzymes pour le diagnostic in vitro.



Par Technique de Diagnostic :
La PCR Maintient sa Position Tandis que les Méthodes Isothermes se DéveloppentLa PCR/qPCR a généré 55,1 % du total des ventes en 2026, représentant une taille du marché des enzymes pour le diagnostic in vitro d'environ 1,3 milliard USD cette année-là. Les installations d'instruments répandues et les protocoles cliniques bien établis préservent la domination de la PCR. Cependant, les plateformes d'amplification isotherme enregistrent un CAGR de 11,2 %, portées par les protocoles d'Amplification Isotherme à Médiation par Boucle (LAMP) et d'Amplification par Polymérase à Recombinase (RPA) qui fonctionnent sans cyclage thermique. La LAMP produit jusqu'à 10^9 copies à 65 °C en une heure, tandis que la RPA fournit des résultats en moins de 30 minutes à température ambiante. Ces caractéristiques s'associent parfaitement aux dispositifs POC, faisant de la chimie isotherme une frontière critique pour le marché des enzymes pour le diagnostic in vitro.
Les technologies de PCR numérique, telles que le système QX600 ddPCR, améliorent la quantification absolue pour la maladie résiduelle minimale, incitant les laboratoires à mettre à niveau leurs portefeuilles de réactifs. Par ailleurs, la préparation des bibliothèques NGS soutient une croissance à deux chiffres, les oncologues exigeant un profilage génomique complet pour la sélection thérapeutique. Les fournisseurs d'instruments intégrant des kits d'enzymes propriétaires, les acteurs établis et les nouveaux entrants se disputent les positions OEM, intensifiant davantage la concurrence sur le marché des enzymes pour le diagnostic in vitro.
Par Application Pathologique :
Les Maladies Infectieuses Ancrent, l'Oncologie Gagne du TerrainLes dosages de maladies infectieuses représentaient 38,7 % des revenus de 2026, équivalant à une taille du marché des enzymes pour le diagnostic in vitro d'environ 970 millions USD. Les gouvernements ont constitué des stocks de panels grippe et coronavirus, tandis que les hôpitaux ont imposé des tests syndromiques pour la septicémie et les maladies respiratoires. Les flux de travail en oncologie devraient progresser à un CAGR de 12,5 %, augmentant la part du segment à mesure que la biopsie liquide et les dosages de charge mutationnelle tumorale entrent dans la pratique courante. La fidélité enzymatique est primordiale pour détecter des fractions alléliques inférieures à 0,5 %, ce qui stimule la demande de réactifs à prix premium.
Le dépistage génétique et néonatal ajoute des volumes réguliers grâce à des programmes centralisés, tandis que les dosages de biomarqueurs cardiométaboliques passent de l'immunodosage aux lectures moléculaires qui exploitent l'amplification médiée par les enzymes pour une spécificité accrue. Les nouveaux panels de troubles mitochondriaux utilisant la PCR longue portée illustrent l'étendue des questions cliniques abordées par le marché des enzymes pour le diagnostic in vitro.

Par Utilisateur Final :
Les Laboratoires de Référence en Tête, les Sites POC s'AccélèrentLes laboratoires de référence ont traité 46,9 % des volumes de tests mondiaux en 2026, bénéficiant de plateformes d'automatisation à haut débit qui nécessitent des achats d'enzymes en vrac. Leur échelle leur confère un levier vis-à-vis des fournisseurs, mais accroît également la demande de garanties de performance et de documentation conforme. Les sites POC — cliniques de détail, centres de soins urgents et tests à domicile — représentent le débouché à la croissance la plus rapide, affichant un CAGR de 10,6 % à mesure que les soins décentralisés gagnent l'approbation des payeurs. Les laboratoires hospitaliers préservent une capacité critique pour le diagnostic des patients hospitalisés, tandis que les centres académiques pilotent les preuves de concept d'essais en phase précoce alimentant les pipelines commerciaux. Les avancées en automatisation, telles que QIAsymphony Connect et SmartChip ND, améliorent l'efficacité du débit, soutenant la demande d'enzymes dans toutes les catégories d'utilisateurs.
Analyse Géographique
Marché des Enzymes pour Diagnostics In Vitro en Amérique du Nord
L'Amérique du Nord a conservé 43,80 % de la part du marché des enzymes pour le diagnostic in vitro en 2026, soutenue par 5 milliards USD de financement fédéral du projet NextGen pour des contre-mesures avancées contre la COVID-19. Le réseau Accelerator de la BARDA subventionne en outre les diagnostics en phase précoce, garantissant une innovation et une adoption continues des réactifs. Les systèmes de remboursement matures absorbent la prime des enzymes validées en compensant les économies de traitement en aval grâce à des diagnostics plus rapides et plus précis.
Marché des Enzymes pour Diagnostics In Vitro en Asie-Pacifique
L'Asie-Pacifique est l'arène en expansion la plus rapide, progressant à un CAGR de 7,1 % jusqu'en 2032. La Chine tire parti de sa vaste capacité de biofabrication, tandis que l'expertise japonaise en microfluidique favorise le développement de puces portables chargées d'enzymes. L'Inde développe la surveillance moléculaire de la tuberculose et des maladies à transmission vectorielle, bien que freinée par des lacunes dans la chaîne du froid qui peuvent dégrader la puissance des réactifs durant le transport. Les collaborations régionales sur la surveillance génomique des pathogènes dans 13 nations élargissent encore la demande de fournitures d'enzymes robustes.
Marché des Enzymes pour Diagnostics In Vitro en EMEA et en Amérique du Sud
L'Europe affiche une croissance stable alors que les laboratoires naviguent dans les complexités du règlement IVDR. L'Allemagne, la France et le Royaume-Uni tirent parti de solides écosystèmes biotechnologiques, mais supportent des coûts de validation plus élevés qui orientent les achats vers des fournisseurs importants et conformes. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud ajoutent des volumes supplémentaires, portés respectivement par les expansions hospitalières des États du Golfe et les investissements brésiliens en santé publique. Néanmoins, les fluctuations monétaires et les limites infrastructurelles freinent l'adoption des enzymes dans les contextes sensibles aux prix, incitant les fournisseurs à proposer des conditionnements lyophilisés de plus petite taille sur le marché des enzymes pour diagnostics in vitro.
Paysage Concurrentiel
Concentration du Marché
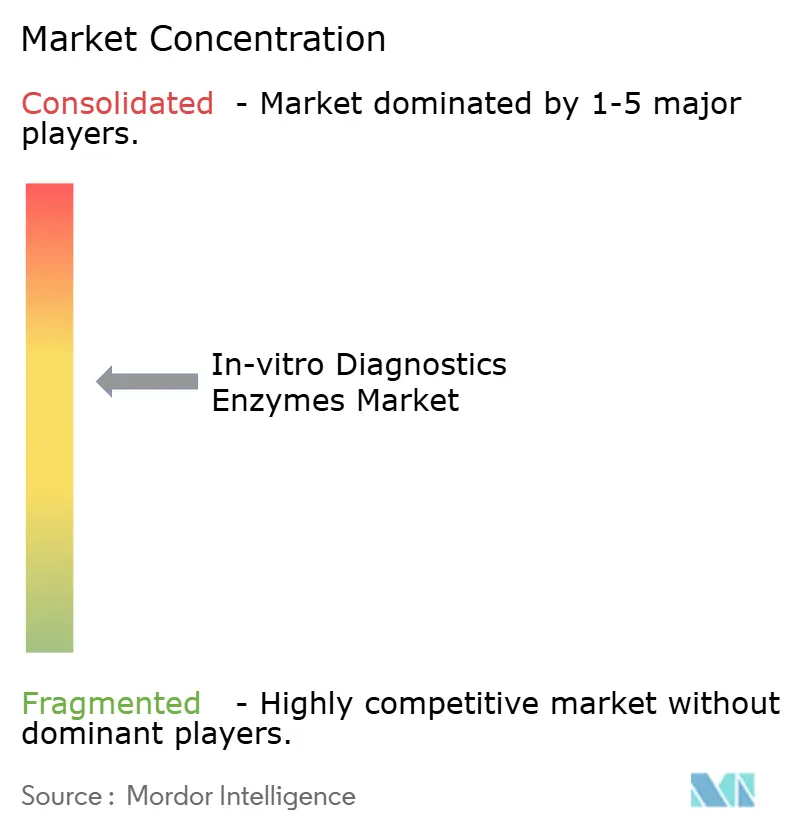
Le marché des enzymes pour le diagnostic in vitro reste modérément fragmenté, les cinq premières entreprises étant estimées à contrôler environ 45 % des revenus mondiaux. Thermo Fisher Scientific, New England Biolabs, QIAGEN, Takara Bio et Bio-Rad Laboratories s'appuient sur des plateformes propriétaires d'ingénierie enzymatique et des portefeuilles de brevets stratifiés pour maintenir leurs avantages concurrentiels. Les intégrations stratégiques — telles que la réserve de fusions-acquisitions multimilliardaire de Thermo Fisher ciblant les innovateurs en point de soin — signalent une consolidation en cours. Les stratégies verticales regroupent cartouches, instruments et analyses en nuage, fidélisant les clients dans des modèles d'abonnement aux réactifs qui compensent les marges matérielles très faibles.
Les collaborations élargissent l'étendue technologique : le partenariat de Danaher avec l'Institut Innovative Genomics intègre des nucléases CRISPR dans des kits de diagnostic, ouvrant des revenus adjacents dans le contrôle qualité de l'édition génique. Le système Shasta de Takara Bio pousse le débit NGS unicellulaire à 1 500 cellules par cycle, alignant le développement enzymatique sur les flux de travail émergents en oncologie de précision. La pression sur les prix survient lorsque les fournisseurs de cartouches internalisent l'approvisionnement en enzymes, comprimant les opportunités pour les tiers. Néanmoins, des niches spécialisées telles que la PCR numérique, l'analyse unicellulaire et la surveillance de l'ADN acellulaire laissent de la place aux entrants agiles, garantissant une concurrence dynamique sur l'ensemble du marché des enzymes pour le diagnostic in vitro.
Leaders du Secteur des Enzymes pour Diagnostics In Vitro
-
Thermo Fisher Scientific
-
QIAGEN
-
New England Biolabs
-
Merck KGaA
-
Takara Bio
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Enzymes pour le Diagnostic In Vitro Entreprises couvertes dans ce rapport
- Thermo Fisher Scientific
- QIAGEN
- Roche
- Merck
- New England Biolabs
- Takara Bio
- Promega
- Agilent Technologies
- Bio-Rad Laboratories
- Illumina (Enzymatics)
- Danaher
- LGC Biosearch (Lucigen)
- Fapon Biotech
- Codexis
- Sekisui Diagnostics
- Becton Dickinson & Co.
- Meridian Bioscience
- Pacific Biosciences
- GeneScript Biotech
- Enzo Biochem
Développements industriels récents dans Marché des Enzymes pour le Diagnostic In Vitro
- Octobre 2024 : Takara Bio Europe a étendu son site de Göteborg avec une usine d'enzymes sur mesure capable de produire 600 000 réactions PCR et qPCR par semaine, réduisant les cycles de prototypage de plusieurs mois à quelques semaines tout en respectant les normes de qualité de grade diagnostique.
- Mai 2024 : Takara Bio Europe a lancé l'ARN polymérase T7 PrimeCap, une enzyme mutante qui maintient l'ARN double brin en dessous de 10 % tout en atteignant une efficacité de coiffage de 95 %. Cela permet aux développeurs d'ARNm de réduire l'utilisation d'analogues de coiffe de quatre fois et de diminuer les risques d'immunogénicité.
- Avril 2024 : Bio-Rad Laboratories et Oncocyte se sont associés pour affiner les enzymes de PCR numérique en gouttelettes capables de détecter plus sensiblement l'ADN acellulaire d'origine donneur pour la surveillance des transplantations.
- Mars 2024 : New England Biolabs a lancé les formats d'enzymes lyophilisées LyoPrime — polymérases haute fidélité, transcriptases inverses et nucléases — qui conservent toute leur activité sans réfrigération, facilitant l'expédition mondiale et soutenant les diagnostics de terrain.
Portée du Rapport Mondial sur le Marché des Enzymes pour Diagnostics In Vitro
Aperçu de la segmentation
| Polymérases |
| Endonucléases de Restriction |
| Ligases |
| Protéases (ex. : Protéinase K) |
| Nucléases (DNase/RNase) |
| PCR / qPCR / dPCR |
| Amplification Isotherme (LAMP, RPA) |
| Préparation de Bibliothèques NGS |
| Immunodosage / ELISA |
| Flux de Travail de Chimie Clinique |
| Maladies Infectieuses |
| Oncologie |
| Dépistage Génétique et Néonatal |
| Troubles Cardiométaboliques |
| Sécurité des Banques de Sang et des Transfusions |
| Laboratoires de Référence Diagnostique |
| Laboratoires Hospitaliers et Cliniques |
| Sites de Tests au Point de Soin |
| Instituts Académiques et de Recherche |
| Entreprises Pharmaceutiques et Biotechnologiques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type d'Enzyme | Polymérases | |
| Endonucléases de Restriction | ||
| Ligases | ||
| Protéases (ex. : Protéinase K) | ||
| Nucléases (DNase/RNase) | ||
| Par Technique de Diagnostic | PCR / qPCR / dPCR | |
| Amplification Isotherme (LAMP, RPA) | ||
| Préparation de Bibliothèques NGS | ||
| Immunodosage / ELISA | ||
| Flux de Travail de Chimie Clinique | ||
| Par Application Pathologique | Maladies Infectieuses | |
| Oncologie | ||
| Dépistage Génétique et Néonatal | ||
| Troubles Cardiométaboliques | ||
| Sécurité des Banques de Sang et des Transfusions | ||
| Par Utilisateur Final | Laboratoires de Référence Diagnostique | |
| Laboratoires Hospitaliers et Cliniques | ||
| Sites de Tests au Point de Soin | ||
| Instituts Académiques et de Recherche | ||
| Entreprises Pharmaceutiques et Biotechnologiques | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quel CAGR est attendu pour le marché des enzymes pour le diagnostic in vitro entre 2026 et 2032 ?
Le marché devrait progresser à un CAGR de 9,45 % durant la période 2027-2032.
Quelle classe d'enzymes devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les ligases devraient enregistrer la hausse la plus rapide, à un CAGR de 10,8 %, grâce à leur rôle croissant dans la préparation des bibliothèques NGS.
Pourquoi les techniques d'amplification isotherme gagnent-elles en dynamisme ?
Elles suppriment le cyclage thermique, permettant à des dispositifs portables de fournir des résultats en moins d'une heure à des températures constantes.
Quelle région connaîtra le taux de croissance le plus élevé de la demande en enzymes ?
L'Asie-Pacifique devrait se développer à un CAGR de 11,25 %, portée par des investissements massifs dans les infrastructures de tests moléculaires.
Comment le RDIV de l'UE affecte-t-il les fournisseurs d'enzymes ?
La réglementation augmente les coûts de validation, favorisant la consolidation car seules les entreprises bien capitalisées peuvent satisfaire aux exigences strictes de conformité.
Quelle acquisition récente renforce le portefeuille de PCR numérique de Bio-Rad ?
L'offre de la société en février 2025 d'acquérir Stilla Technologies ajoute les systèmes de PCR numérique Nio à sa gamme de diagnostics.