
Tamanho e Participação do Mercado de Enzimas para Diagnósticos In Vitro
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
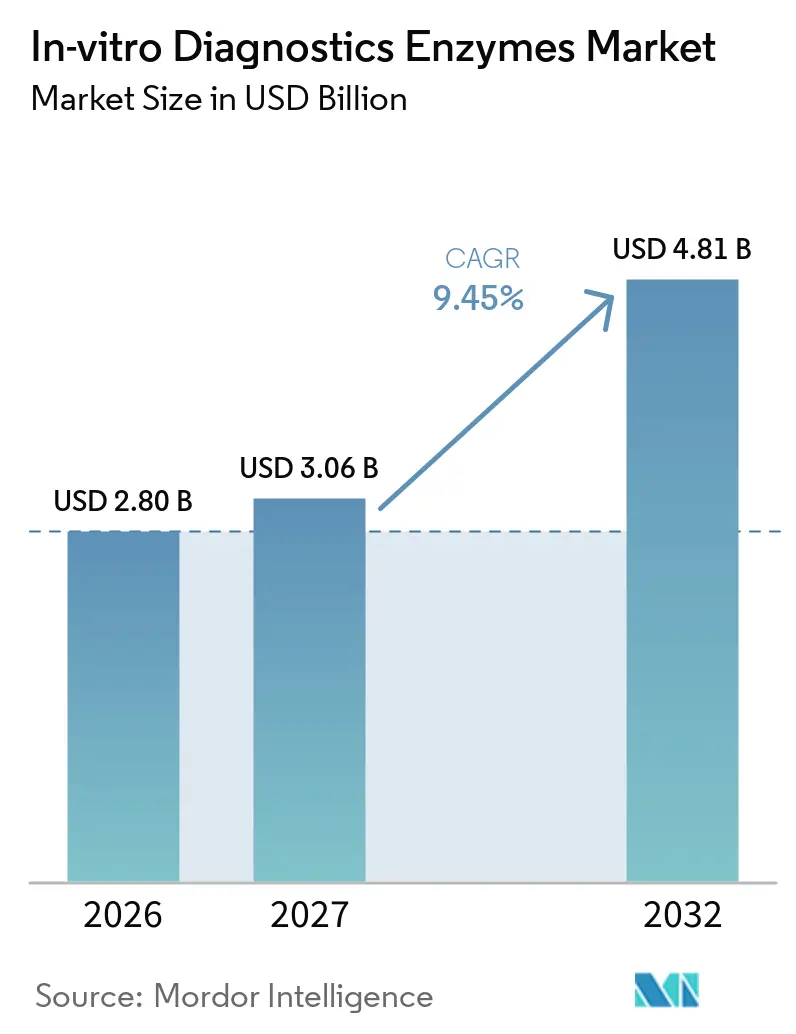
| Tamanho do Mercado (2027) | 3.06 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.81 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Enzimas para Diagnósticos In Vitro por Mordor Intelligence
O tamanho do Mercado de Enzimas para Diagnósticos In Vitro foi avaliado em 2,80 bilhões de USD em 2026 e estima-se que cresça de 3,06 bilhões de USD em 2027 para atingir 4,81 bilhões de USD até 2032, a um CAGR de 9,45% durante o período de previsão (2027-2032).
Essa trajetória se apoia na engenharia enzimática de alta fidelidade, em formulações prontas para automação e na rápida adoção de diagnósticos complementares que dependem de fluxos de trabalho enzimáticos especializados. O mercado de enzimas para diagnósticos in vitro se beneficia da expansão dos pipelines de sequenciamento de nova geração (NGS) que exigem polimerases com taxas de erro inferiores a 1 em 10^6 nucleotídeos. Os laboratórios continuam a incorporar reagentes liofilizados em sistemas automatizados, reduzindo o tempo de protocolo em até 30% e diminuindo a dependência da cadeia de frio. No curto prazo, os painéis sindrômicos de doenças infecciosas e os testes moleculares de ponto de atendimento (POC) estão aumentando o consumo de enzimas, enquanto a integração vertical nas cadeias de suprimento de reagentes e instrumentos mitiga a volatilidade de preços exposta durante as recentes perturbações globais.
Principais Conclusões do Relatório
- Por tipo de enzima, as polimerases lideraram com 42,3% da participação do mercado de enzimas para diagnósticos in vitro em 2026, enquanto as ligases devem crescer a um CAGR de 10,8% até 2032.
- Por técnica diagnóstica, PCR/qPCR manteve 55,1% da participação na receita em 2026; as plataformas de amplificação isotérmica devem se expandir a um CAGR de 11,2% até 2032.
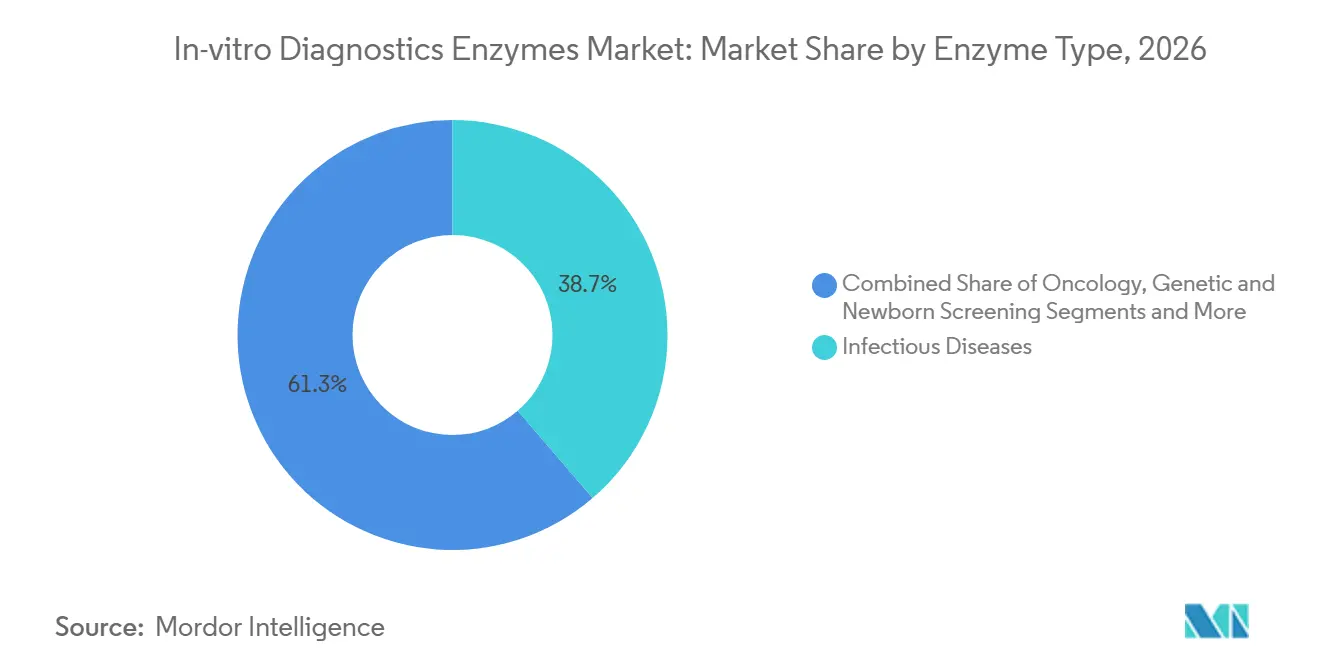
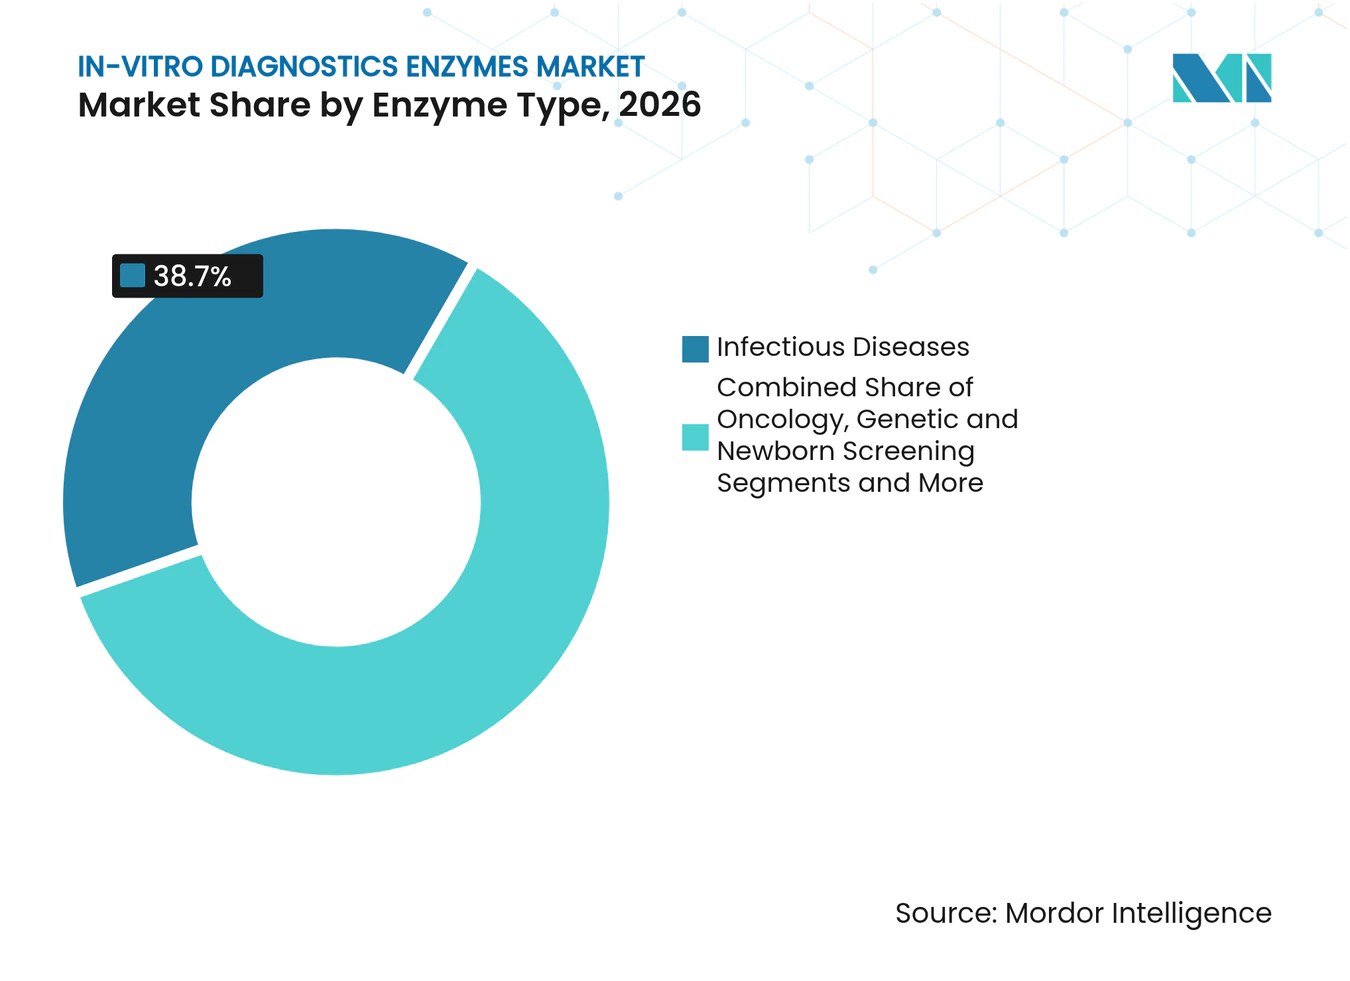
- Por aplicação em doenças, as doenças infecciosas representaram 38,7% do tamanho do mercado de enzimas para diagnósticos in vitro em 2026, enquanto as soluções de oncologia avançam a um CAGR de 12,5% durante o período de previsão.
- Por usuário final, os laboratórios de referência diagnóstica detinham 46,9% da participação do tamanho do mercado de enzimas para diagnósticos in vitro em 2026, enquanto os locais de POC avançam a um CAGR de 10,6% até 2032.
- Por região, a América do Norte capturou 43,8% da participação na receita em 2026, enquanto a Ásia-Pacífico deve crescer mais rapidamente, a um CAGR de 11,25% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por polimerases de alta fidelidade e de início a quente | +1.20% | América do Norte e UE | Médio prazo (2-4 anos) |
| Expansão de plataformas de testes moleculares de ponto de atendimento | +1.80% | Núcleo da Ásia-Pacífico; transbordamento para Oriente Médio e África e América Latina | Longo prazo (≥ 4 anos) |
| Crescimento de diagnósticos complementares em oncologia | +1.50% | América do Norte e UE, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento nos painéis sindrômicos de doenças infecciosas | +1.10% | Global, mais rápido em mercados emergentes | Curto prazo (≤ 2 anos) |
| Formatos de reagentes liofilizados prontos para automação | +0.90% | Global, alta utilidade em economias emergentes | Médio prazo (2-4 anos) |
| Financiamento governamental para biobâncos de preparação para pandemias | +0.70% | América do Norte, UE, nações selecionadas da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Polimerases de Alta Fidelidade e de Início a Quente
O mercado de enzimas para diagnósticos in vitro repousa sobre um requisito central de taxas de erro ultrabaixas em ensaios de PCR e qPCR. Os sistemas de início a quente baseados em aptâmeros agora permitem armazenamento em temperatura ambiente, eliminando etapas de ativação térmica demoradas e encurtando os ciclos de ensaio em até 30%. Esses avanços liberam as plataformas automatizadas de restrições de temperatura e aumentam o rendimento. Novas RNA polimerases, como a PrimeCap T7, reduzem a formação de RNA de fita dupla para <10%, refinando os fluxos de trabalho de mRNA que alimentam os diagnósticos emergentes.[1] A transição da detecção qualitativa para a quantitativa de biomarcadores depende de enzimas que preservam a integridade do molde mesmo em reações multiplexadas. Coletivamente, essas inovações reforçam o posicionamento competitivo dos fornecedores capazes de entregar variantes de alta fidelidade em formatos a granel e sob medida dentro do mercado de enzimas para diagnósticos in vitro.
Expansão de Plataformas de Testes Moleculares de Ponto de Atendimento
Instrumentos portáteis integram químicas de RT-LAMP e RT-PCR liofilizadas para fornecer resultados de qualidade laboratorial em menos de 60 minutos sem armazenamento refrigerado.[2] O ensaio de Mpox da Cepheid ilustra como cartuchos fechados acoplam a preparação de amostras com amplificação enzimática para fornecer respostas em 36 minutos, apoiando o controle descentralizado de surtos. Plataformas multiplex como o painel RespiDisk processam 19 patógenos respiratórios com apenas 5 minutos de tempo de manuseio, confirmando que a automação e a estabilidade enzimática sustentam conjuntamente a confiabilidade do POC. À medida que os sistemas de saúde se voltam para diagnósticos distribuídos, o mercado de enzimas para diagnósticos in vitro penetrará em ambientes que vão desde clínicas de varejo até testes domiciliares, desde que as formulações suportem amplas variações de temperatura.
Crescimento de Diagnósticos Complementares em Oncologia
Os diagnósticos complementares baseados em NGS dependem de polimerases e ligases de alto desempenho para interrogar o DNA tumoral de baixa abundância a partir de biópsias líquidas. Colaborações como a da Takeda com a Foundation Medicine enfatizam a necessidade de kits enzimáticos totalmente validados que suportem painéis genômicos aprovados por órgãos reguladores. As parcerias QIAstat-Dx da QIAGEN ampliam a PCR em tempo real multiplex para genotipagem de doenças crônicas, refletindo a demanda dos clínicos por insights genômicos próximos ao paciente. Os sistemas de PCR digital com particionamento por gotículas aprimoram os limiares de detecção, permitindo o monitoramento de transplantes e avaliações de doença residual mínima com sensibilidades anteriormente consideradas impraticáveis. O mercado de enzimas para diagnósticos in vitro, portanto, intersecta diretamente as vias de decisão terapêutica, garantindo prêmios de preço para reagentes de grau GMP prontos para diagnósticos complementares.
Aumento nos Painéis Sindrômicos de Doenças Infecciosas
Os painéis no estilo FilmArray condensam a extração de ácidos nucleicos e a PCR multiplex em um único fluxo de trabalho, identificando até 19 patógenos e elevando a sensibilidade clínica para 82%-97,1% em diferentes tipos de amostras.[3] Os hospitais que adotam esses painéis reduziram o tempo para a terapia ideal para infecções da corrente sanguínea de 14,68 horas para 4,65 horas. Os testes moleculares multiplex em desenvolvimento na Cue Health demonstram como a produção interna de enzimas protege contra interrupções no fornecimento e apoia a iteração rápida. Em conjunto, os testes sindrômicos fortalecem a gestão antimicrobiana e o controle de surtos, consolidando as enzimas como componentes indispensáveis das estratégias modernas de controle de infecções dentro do mercado de enzimas para diagnósticos in vitro.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos de fornecimento para sistemas de expressão de enzimas recombinantes | −0.8% | Global, maior efeito em mercados emergentes | Curto prazo (≤ 2 anos) |
| Custos rigorosos de validação do IVDR da UE para fornecedores de enzimas OEM | −1.1% | Principalmente UE | Médio prazo (2-4 anos) |
| Pressão de preços de plataformas integradas baseadas em cartuchos | −0.9% | Mundial, maior em países desenvolvidos | Médio prazo (2-4 anos) |
| Vulnerabilidades da cadeia de frio em economias emergentes | −0.6% | Ásia-Pacífico, Oriente Médio e África, América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos de Fornecimento para Sistemas de Expressão de Enzimas Recombinantes
As escassez da era pandêmica destacaram como a fabricação centralizada deixou diagnósticos críticos sem reagentes essenciais para os testes de tuberculose e SARS-CoV-2. Iniciativas acadêmicas como o catálogo do Open Bioeconomy Lab de Stanford agora disseminam cassetes de expressão para transcriptase reversa e polimerase Bst, embora a expansão de escala permaneça limitada. Para fechar as lacunas de capacidade, a Takara Bio expandiu sua planta em Gotemburgo para 600.000 reações por semana, embora a aceleração total leve de 18 a 24 meses. Até que a produção regional amadureça, a fragilidade do fornecimento pode moderar o crescimento de curto prazo no mercado de enzimas para diagnósticos in vitro.
Custos Rigorosos de Validação do IVDR da UE para Fornecedores de Enzimas OEM
O IVDR classifica a maioria dos testes desenvolvidos em laboratório como dispositivos de alto risco, exigindo validação clínica exaustiva e vigilância pós-comercialização. Os gastos com conformidade podem ultrapassar EUR 500.000 por linha de enzima e sobrecarregar os recursos de fornecedores menores. Os centros de diagnóstico relatam dedicar equipes inteiras ao mapeamento de inventário e à submissão de dossiês, às vezes descontinuando ensaios de nicho quando surgem alternativas comerciais. A regulamentação, portanto, acelera a consolidação dentro do mercado de enzimas para diagnósticos in vitro à medida que a escala se torna um pré-requisito para o acesso ao mercado europeu.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Enzima:
Ligases Aceleram, Enquanto Polimerases DominamAs polimerases capturaram 42,3% da receita em 2026, consolidando seu papel nos fluxos de trabalho de amplificação que sustentam o PCR clínico e o qPCR. O tamanho do mercado de enzimas para diagnósticos in vitro para polimerases atingiu 1,1 bilhão de USD naquele ano, refletindo volumes sustentados de testes em triagem respiratória e de infecções sexualmente transmissíveis. As ligases, embora menores, devem se expandir a um CAGR de 10,8%, impulsionadas pela preparação de bibliotecas de NGS, onde a junção precisa de fragmentos governa a precisão das leituras. As químicas avançadas de ligação de DNA agora oferecem eficiência superior a 95% em regiões ricas em GC, reduzindo leituras duplicadas e economizando custos de sequenciamento. As enzimas de restrição e as nucleases abordam o controle de contaminação e a preparação de amostras, mantendo participações estáveis em meio à crescente automação de alto rendimento. À medida que os ensaios entrelaçam múltiplas etapas enzimáticas, os fornecedores agrupam coquetéis de polimerase-ligase, reforçando os custos de troca e aprofundando a fidelização de clientes no mercado de enzimas para diagnósticos in vitro.
Inovações emergentes, como kits de extração habilitados por esferas magnéticas, incorporam atividades de proteinase e nuclease para simplificar a recuperação de ácidos nucleicos virais de patógenos de baixa abundância. O método AMPLON da Case Western Reserve University reduz pela metade o tempo de amplificação ao eliminar temperaturas extremas, sinalizando uma potencial mudança em direção a novos formatos enzimáticos que superam as variantes legadas de Taq. Coletivamente, essas mudanças posicionam as ligases como o componente de crescimento mais rápido, ao mesmo tempo que garantem que as polimerases permaneçam a âncora de receita do mercado de enzimas para diagnósticos in vitro.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Técnica de Diagnóstico:
PCR Mantém Terreno Enquanto os Métodos Isotérmicos EscalamPCR/qPCR gerou 55,1% do total de vendas em 2026, traduzindo-se em um tamanho do mercado de enzimas para diagnósticos in vitro de aproximadamente 1,3 bilhão de USD naquele ano. As amplas instalações de instrumentos e os protocolos clínicos consolidados preservam a dominância do PCR. No entanto, as plataformas de amplificação isotérmica registram um CAGR de 11,2%, impulsionadas pelos protocolos de Amplificação Isotérmica Mediada por Loop (LAMP) e Amplificação por Polimerase de Recombinase (RPA) que prosperam sem ciclagem térmica. O LAMP produz até 10^9 cópias a 65 °C em uma hora, enquanto o RPA fornece resultados em menos de 30 minutos em temperaturas ambiente. Essas características se alinham com dispositivos de POC, tornando a química isotérmica uma fronteira crítica para o mercado de enzimas para diagnósticos in vitro.
Tecnologias de PCR digital, como o sistema QX600 ddPCR, aprimoram a quantificação absoluta para doença residual mínima, levando os laboratórios a atualizar seus portfólios de reagentes. Enquanto isso, a preparação de bibliotecas de NGS sustenta crescimento de dois dígitos à medida que os oncologistas exigem perfis genômicos abrangentes para a seleção de terapias. Com os fornecedores de instrumentos incorporando kits de enzimas proprietários, tanto os participantes estabelecidos quanto os novos entrantes disputam posições de OEM, intensificando ainda mais a concorrência no mercado de enzimas para diagnósticos in vitro.
Por Aplicação de Doença:
Doenças Infecciosas como Âncora, Oncologia Ganha RitmoOs ensaios de doenças infecciosas representaram 38,7% da receita de 2026, equivalendo a um tamanho do mercado de enzimas para diagnósticos in vitro de aproximadamente 970 milhões de USD. Os governos formaram estoques de painéis de influenza e coronavírus, enquanto os hospitais aplicaram testes sindrômicos para sepse e doenças respiratórias. Os fluxos de trabalho de oncologia devem crescer a um CAGR de 12,5%, expandindo a participação do segmento à medida que a biópsia líquida e os ensaios de carga mutacional tumoral entram na rotina clínica. A fidelidade enzimática é fundamental para detectar frações alélicas abaixo de 0,5%, impulsionando reagentes com preços premium.
A triagem genética e neonatal adiciona volumes constantes por meio de programas centralizados, enquanto os ensaios de biomarcadores cardiometabólicos transitam de imunoensaios para leituras moleculares que exploram a amplificação mediada por enzimas para maior especificidade. Novos painéis de distúrbios mitocondriais que utilizam PCR de longo alcance demonstram a amplitude das questões clínicas abordadas pelo mercado de enzimas para diagnósticos in vitro.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Usuário Final:
Laboratórios de Referência Lideram, Locais de POC AceleramOs laboratórios de referência processaram 46,9% dos volumes globais de testes em 2026, beneficiando-se de plataformas de automação de alto rendimento que exigem aquisição de enzimas em grande escala. Sua escala gera alavancagem junto aos fornecedores, mas também intensifica a demanda por garantias de desempenho e documentação em conformidade. Os locais de POC — clínicas de varejo, centros de atendimento de urgência e testes domiciliares — representam o canal de crescimento mais rápido, registrando um CAGR de 10,6% à medida que o atendimento descentralizado ganha respaldo dos pagadores. Os laboratórios hospitalares preservam capacidade crítica para diagnóstico de pacientes internados, enquanto os centros acadêmicos impulsionam provas de conceito de ensaios em estágio inicial que alimentam os pipelines comerciais. Avanços em automação, como o QIAsymphony Connect e o SmartChip ND, aumentam a eficiência do rendimento, sustentando a demanda por enzimas em todas as classes de usuários.
Análise Geográfica
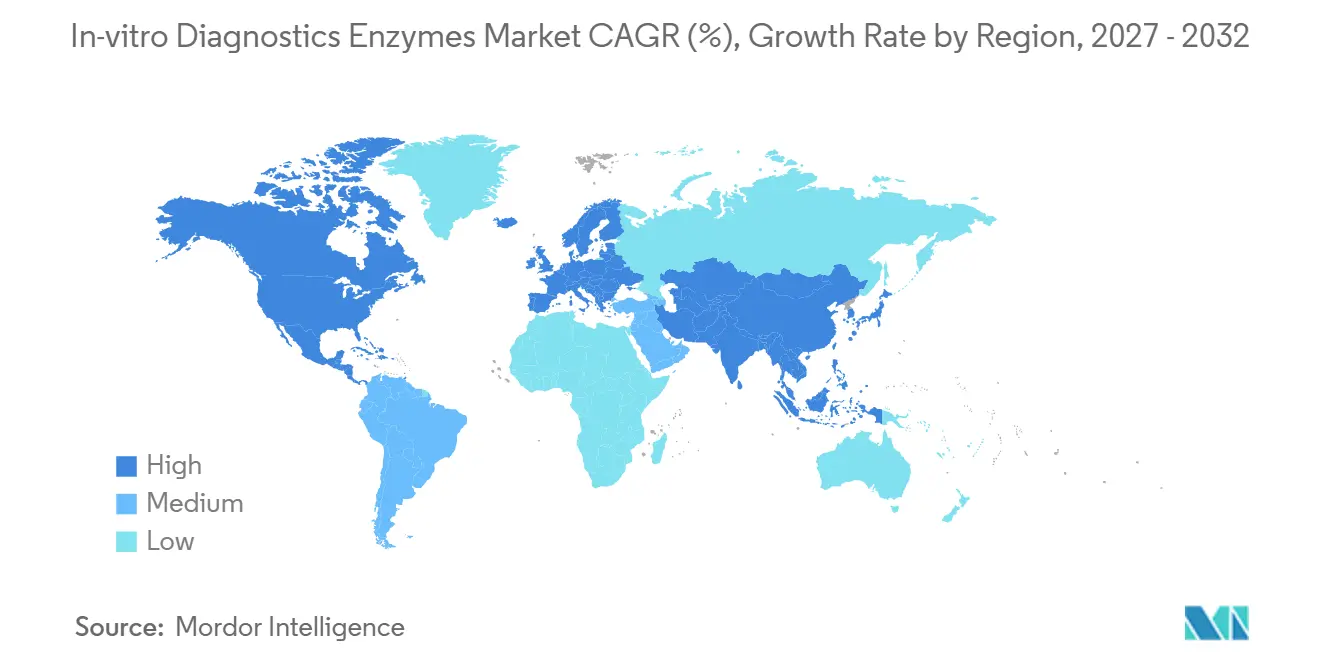
Mercado de Enzimas para Diagnósticos In Vitro na América do Norte
A América do Norte manteve 43,80% da participação no mercado de enzimas para diagnósticos in vitro em 2026, sustentada por 5 bilhões de USD em financiamento federal do Projeto NextGen para contramedidas avançadas contra a COVID-19. A Rede Aceleradora da BARDA subsidia ainda mais os diagnósticos em estágio inicial, garantindo inovação e adoção contínuas de reagentes. Os sistemas de pagadores maduros absorvem o prêmio das enzimas validadas ao compensar as economias de tratamento a jusante por meio de diagnósticos mais rápidos e precisos.
Mercado de Enzimas para Diagnósticos In Vitro na APAC
A Ásia-Pacífico é a arena de expansão mais rápida, avançando a um CAGR de 7,1% até 2032. A China aproveita sua ampla capacidade de biofabricação, enquanto a expertise em microfluídica do Japão fomenta chips portáteis carregados de enzimas. A Índia amplia a vigilância molecular para tuberculose e doenças transmitidas por vetores, embora prejudicada por lacunas na cadeia de frio que podem degradar a potência dos reagentes durante o transporte. As colaborações regionais em vigilância genômica de patógenos em 13 nações ampliam ainda mais a demanda por um fornecimento robusto de enzimas.
Mercado de Enzimas para Diagnósticos In Vitro na EMEA e América do Sul
A Europa apresenta crescimento estável à medida que os laboratórios navegam pelas complexidades do IVDR. Alemanha, França e Reino Unido capitalizam sobre ecossistemas de biotecnologia sólidos, mas incorrem em despesas de validação mais elevadas que inclinam as aquisições para fornecedores de grande porte e em conformidade. O Oriente Médio & África e a América do Sul adicionam volumes incrementais, impulsionados pelas expansões hospitalares dos estados do Golfo e pelos investimentos em saúde pública do Brasil, respectivamente. No entanto, as flutuações cambiais e as limitações de infraestrutura moderam a adoção de enzimas em contextos sensíveis a preços, levando os fornecedores a oferecer embalagens menores e liofilizadas no mercado de enzimas para diagnósticos in vitro.
Cenário Competitivo
Concentração do Mercado
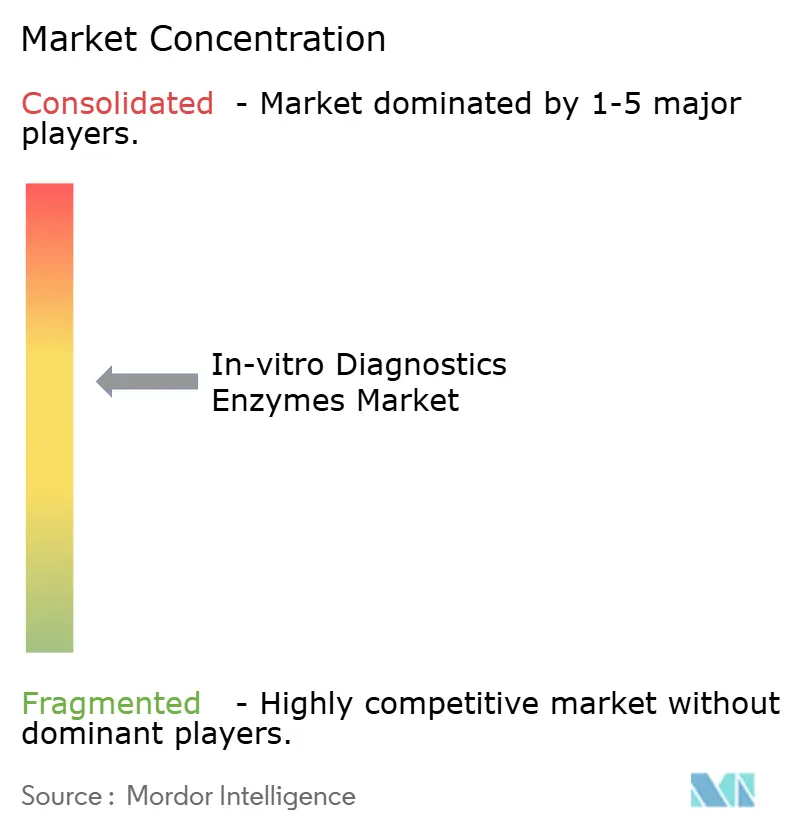
O mercado de enzimas para diagnósticos in vitro permanece moderadamente fragmentado, com as cinco principais empresas estimadas em controlar aproximadamente 45% da receita global. Thermo Fisher Scientific, New England Biolabs, QIAGEN, Takara Bio e Bio-Rad Laboratories alavancam plataformas proprietárias de engenharia enzimática e portfólios de patentes em camadas para sustentar suas vantagens competitivas. Integrações estratégicas — como o arsenal de fusões e aquisições multibilionário da Thermo Fisher voltado para inovadores de ponto de atendimento — sinalizam consolidação contínua. As estratégias verticais agrupam cartuchos, instrumentos e análises em nuvem, fidelizando os clientes a modelos de assinatura de reagentes que compensam as margens estreitas de hardware.
As colaborações ampliam a abrangência tecnológica: a parceria da Danaher com o Innovative Genomics Institute incorpora nucleases CRISPR em kits de diagnóstico, abrindo receitas adjacentes no controle de qualidade de edição genética. O sistema Shasta da Takara Bio eleva o rendimento de NGS de célula única para 1.500 células por execução, alinhando o desenvolvimento de enzimas com os fluxos de trabalho emergentes de oncologia de precisão. A pressão de preços surge onde os fornecedores de cartuchos internalizam o fornecimento de enzimas, comprimindo as oportunidades de terceiros. Ainda assim, nichos especializados como PCR digital, análise de célula única e monitoramento de DNA livre de células deixam espaço para novos entrantes ágeis, garantindo uma concorrência vibrante em todo o mercado de enzimas para diagnósticos in vitro.
Líderes do Setor de Enzimas para Diagnósticos In Vitro
-
Thermo Fisher Scientific
-
QIAGEN
-
New England Biolabs
-
Merck KGaA
-
Takara Bio
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Enzimas para Diagnósticos In Vitro Empresas cobertas neste relatório
- Thermo Fisher Scientific
- QIAGEN
- Roche
- Merck
- New England Biolabs
- Takara Bio
- Promega
- Agilent Technologies
- Bio-Rad Laboratories
- Illumina (Enzymatics)
- Danaher
- LGC Biosearch (Lucigen)
- Fapon Biotech
- Codexis
- Sekisui Diagnostics
- Becton Dickinson & Co.
- Meridian Bioscience
- Pacific Biosciences
- GeneScript Biotech
- Enzo Biochem
Desenvolvimentos industriais recentes em Mercado de Enzimas para Diagnósticos In Vitro
- Outubro de 2024: A Takara Bio Europe expandiu sua unidade em Gotemburgo com uma planta de enzimas personalizada capaz de produzir 600.000 reações de PCR e qPCR por semana, reduzindo os ciclos de prototipagem de meses para semanas, enquanto atende aos padrões de qualidade de grau diagnóstico.
- Maio de 2024: A Takara Bio Europe lançou a RNA polimerase PrimeCap T7, uma enzima mutante que mantém o RNA de fita dupla abaixo de 10% enquanto alcança 95% de eficiência de cobertura. Isso permite que os desenvolvedores de mRNA reduzam o uso de análogos de cobertura em quatro vezes e diminuam os riscos de imunogenicidade.
- Abril de 2024: Bio-Rad Laboratories e Oncocyte fizeram parceria para refinar enzimas de PCR digital por gotículas que podem detectar com maior sensibilidade o DNA livre de células derivado de doadores para monitoramento de transplantes.
- Março de 2024: New England Biolabs estreou os formatos de enzimas liofilizadas LyoPrime — polimerases de alta fidelidade, transcriptases reversas e nucleases — que mantêm atividade total sem refrigeração, facilitando o envio global e apoiando diagnósticos de campo.
Escopo do Relatório Global do Mercado de Enzimas para Diagnósticos In Vitro
Visão geral da segmentação
| Polimerases |
| Endonucleases de Restrição |
| Ligases |
| Proteases (ex.: Proteinase K) |
| Nucleases (DNase/RNase) |
| PCR / qPCR / dPCR |
| Amplificação Isotérmica (LAMP, RPA) |
| Preparação de Bibliotecas de NGS |
| Imunoensaio / ELISA |
| Fluxos de Trabalho de Química Clínica |
| Doenças Infecciosas |
| Oncologia |
| Rastreamento Genético e Neonatal |
| Distúrbios Cardiometabólicos |
| Segurança de Banco de Sangue e Transfusão |
| Laboratórios de Referência em Diagnóstico |
| Laboratórios Hospitalares e Clínicos |
| Locais de Testes de Ponto de Atendimento |
| Institutos Acadêmicos e de Pesquisa |
| Empresas Farmacêuticas e de Biotecnologia |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Enzima | Polimerases | |
| Endonucleases de Restrição | ||
| Ligases | ||
| Proteases (ex.: Proteinase K) | ||
| Nucleases (DNase/RNase) | ||
| Por Técnica de Diagnóstico | PCR / qPCR / dPCR | |
| Amplificação Isotérmica (LAMP, RPA) | ||
| Preparação de Bibliotecas de NGS | ||
| Imunoensaio / ELISA | ||
| Fluxos de Trabalho de Química Clínica | ||
| Por Aplicação de Doença | Doenças Infecciosas | |
| Oncologia | ||
| Rastreamento Genético e Neonatal | ||
| Distúrbios Cardiometabólicos | ||
| Segurança de Banco de Sangue e Transfusão | ||
| Por Usuário Final | Laboratórios de Referência em Diagnóstico | |
| Laboratórios Hospitalares e Clínicos | ||
| Locais de Testes de Ponto de Atendimento | ||
| Institutos Acadêmicos e de Pesquisa | ||
| Empresas Farmacêuticas e de Biotecnologia | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual CAGR é esperado para o mercado de enzimas para diagnósticos in vitro entre 2026 e 2032?
O mercado deve avançar a um CAGR de 9,45% durante 2027-2032.
Qual classe de enzima tem previsão de crescimento mais rápido até 2032?
As ligases devem registrar o crescimento mais rápido, a um CAGR de 10,8%, graças ao seu papel crescente na preparação de bibliotecas de NGS.
Por que as técnicas de amplificação isotérmica estão ganhando impulso?
Elas eliminam a ciclagem térmica, permitindo dispositivos portáteis que fornecem resultados em menos de uma hora a temperaturas constantes.
Qual região testemunhará a maior taxa de crescimento na demanda por enzimas?
A Ásia-Pacífico deve se expandir a um CAGR de 11,25%, impulsionada por amplos investimentos em infraestrutura de testes moleculares.
Como o IVDR da UE está afetando os fornecedores de enzimas?
A regulamentação aumenta os custos de validação, promovendo a consolidação, pois apenas empresas bem capitalizadas conseguem atender aos rigorosos requisitos de conformidade.
Qual aquisição recente fortalece o portfólio de PCR digital da Bio-Rad?
A oferta da empresa em fevereiro de 2025 para adquirir a Stilla Technologies adiciona os sistemas de PCR digital Nio à sua linha de diagnósticos.