
Marktgröße und Marktanteil für In-vitro-Diagnostik-Enzyme
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.06 Milliarden US-Dollar |
| Marktgröße (2032) | 4.81 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für In-vitro-Diagnostik-Enzyme von Mordor Intelligence
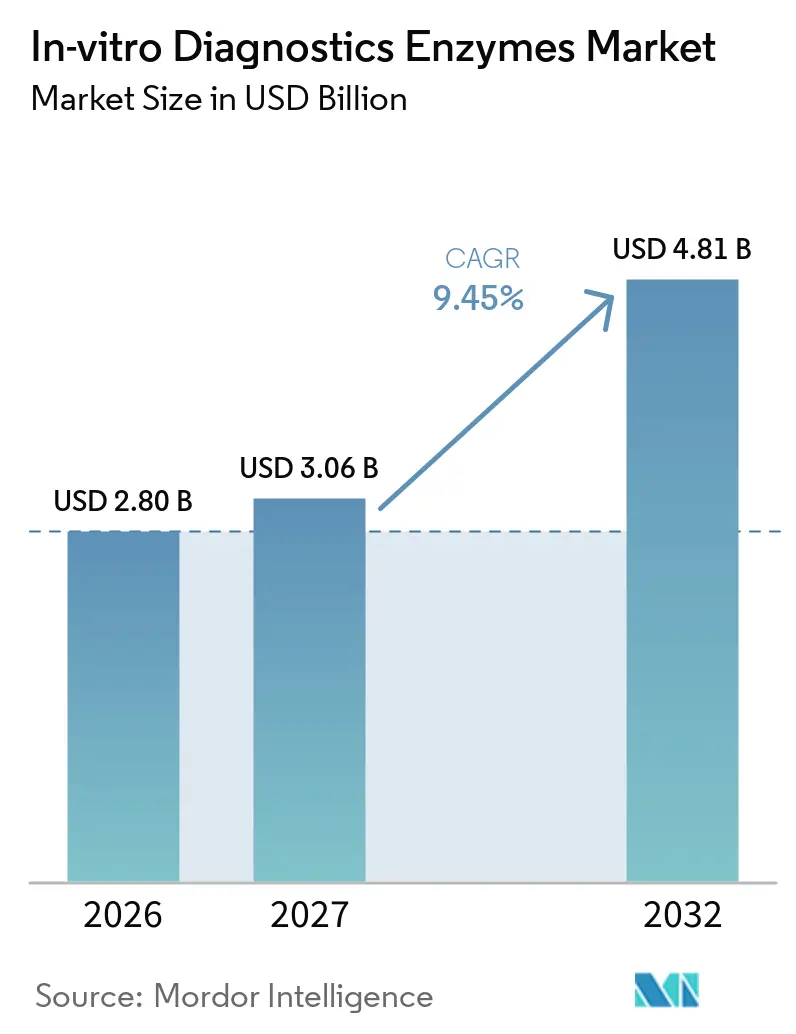
Die Größe des In-vitro-Diagnostik-Enzyme-Marktes wurde im Jahr 2026 auf 2,80 Milliarden USD geschätzt und soll von 3,06 Milliarden USD im Jahr 2027 auf 4,81 Milliarden USD bis 2032 anwachsen, bei einer CAGR von 9,45 % während des Prognosezeitraums (2027–2032).
Diese Entwicklung stützt sich auf hochpräzises Enzym-Engineering, automatisierungsgerechte Formulierungen und die rasche Einführung von Begleitdiagnostika, die auf spezialisierten enzymatischen Arbeitsabläufen basieren. Der In-vitro-Diagnostik-Enzyme-Markt profitiert von expandierenden Next-Generation-Sequencing (NGS)-Pipelines, die Polymerasen mit Fehlerraten unter 1 in 10^6 Nukleotiden erfordern. Laboratorien integrieren lyophilisierte Reagenzien zunehmend in automatisierte Systeme, wodurch die Protokollzeit um bis zu 30 % verkürzt und die Abhängigkeit von der Kühlkette verringert wird. Kurzfristig steigern syndromische Infektionskrankheits-Panels und molekulare Point-of-Care (POC)-Tests den Enzymverbrauch, während die vertikale Integration entlang der Reagenzien- und Instrumentenlieferketten die Preisvolatilität abmildert, die durch jüngste globale Störungen offengelegt wurde.
Wesentliche Erkenntnisse des Berichts
- Nach Enzymtyp führten Polymerasen mit einem Anteil von 42,3 % am In-vitro-Diagnostik-Enzyme-Markt im Jahr 2026, während Ligasen bis 2032 voraussichtlich mit einer CAGR von 10,8 % wachsen werden.
- Nach Diagnosetechnik hielt PCR/qPCR im Jahr 2026 einen Umsatzanteil von 55,1 %; isothermale Amplifikationsplattformen sollen bis 2032 mit einer CAGR von 11,2 % expandieren.
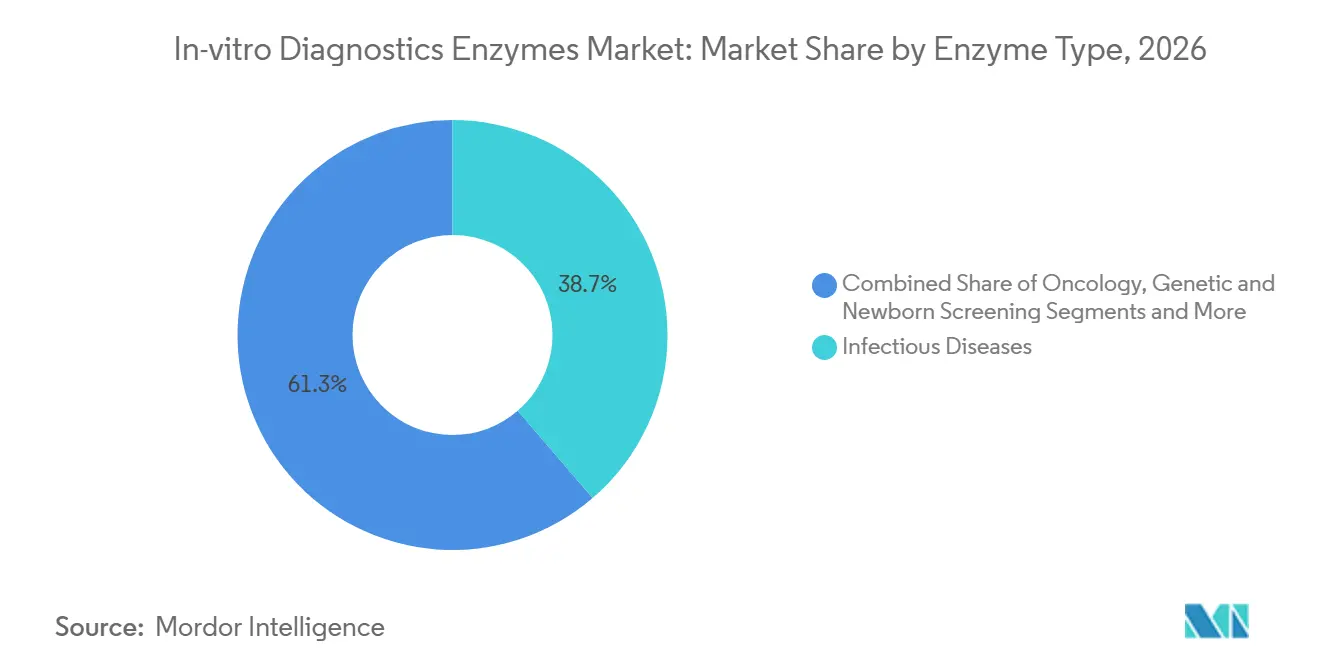
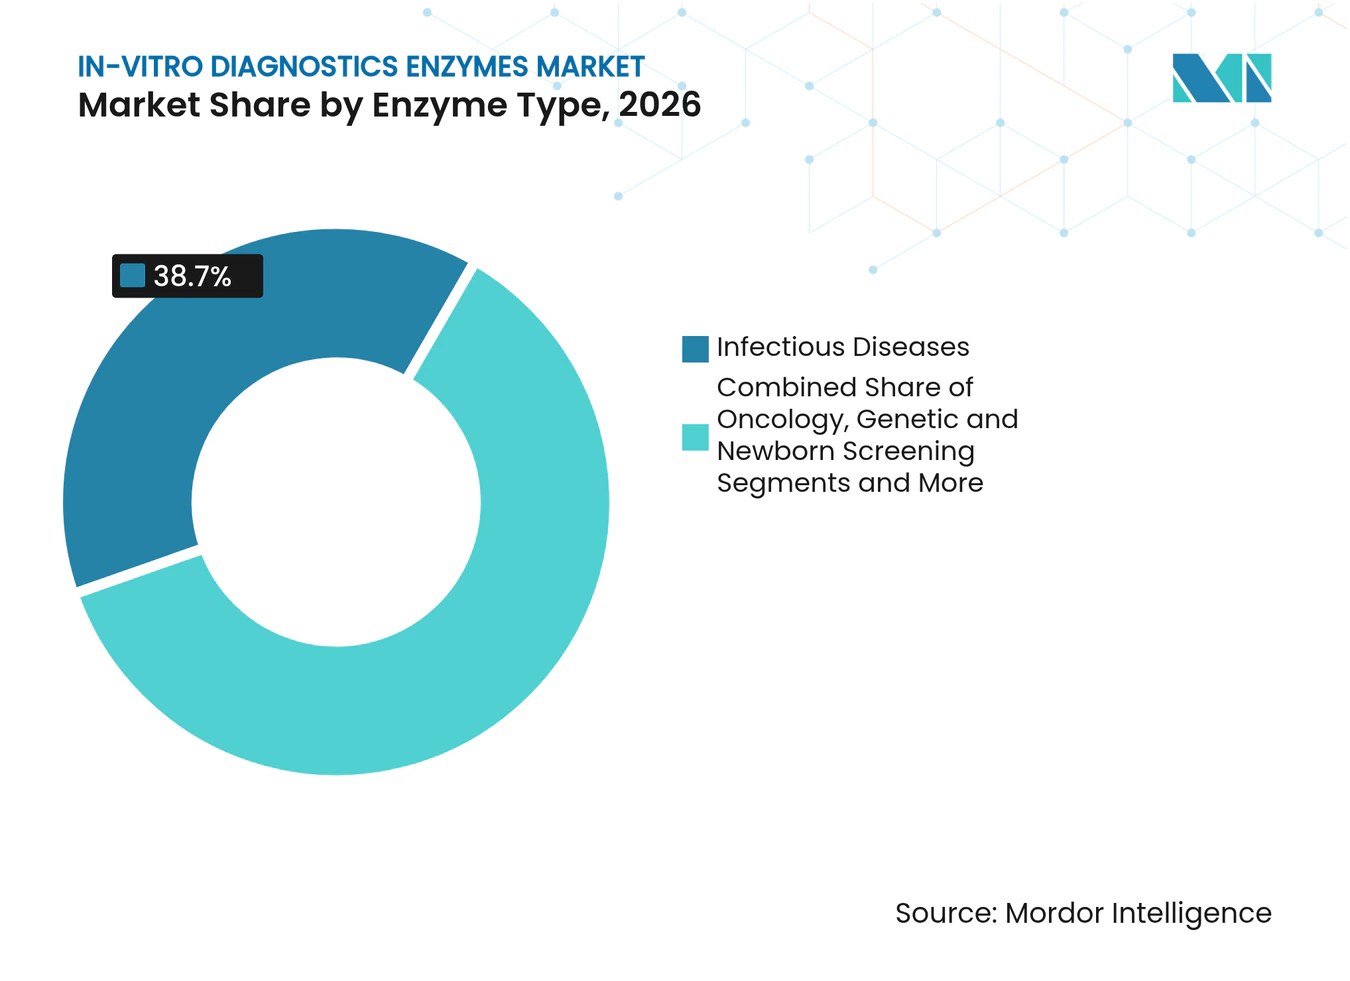
- Nach Krankheitsanwendung entfielen auf Infektionskrankheiten im Jahr 2026 38,7 % der In-vitro-Diagnostik-Enzyme-Marktgröße, während Onkologielösungen im Prognosezeitraum mit einer CAGR von 12,5 % voranschreiten.
- Nach Endnutzer hielten diagnostische Referenzlaboratorien im Jahr 2026 einen Anteil von 46,9 % an der In-vitro-Diagnostik-Enzyme-Marktgröße, während POC-Standorte bis 2032 mit einer CAGR von 10,6 % wachsen.
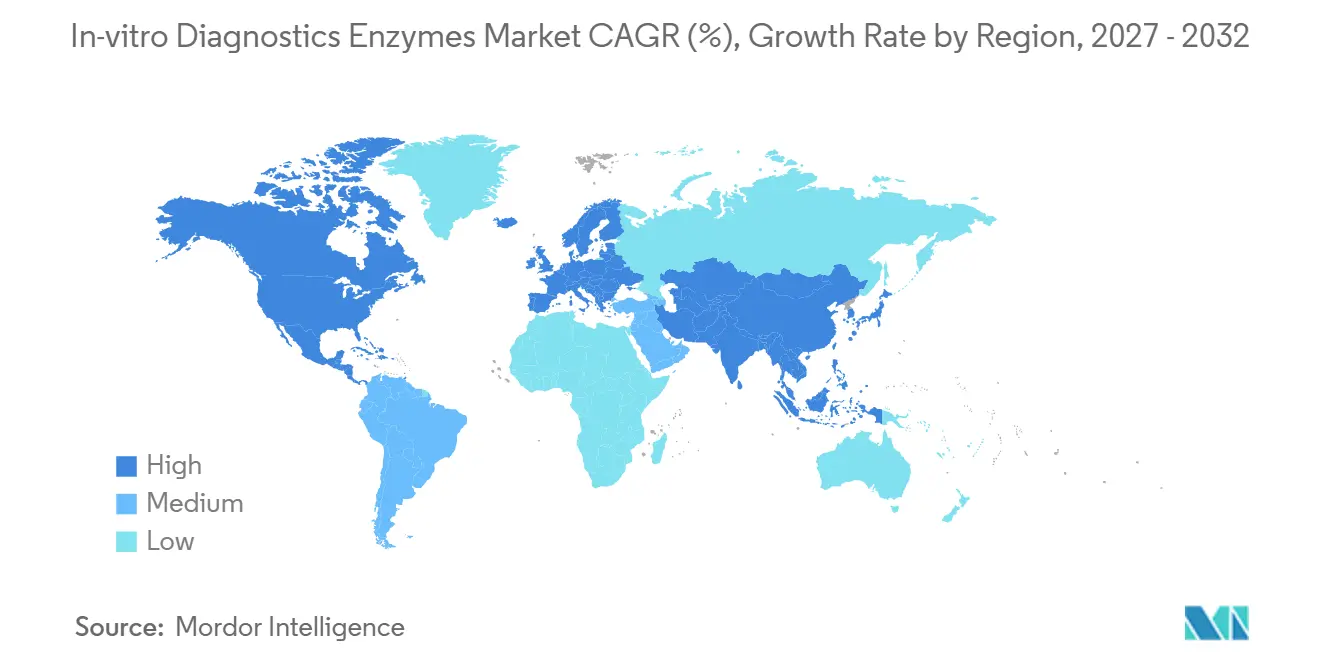
- Nach Region erzielte Nordamerika im Jahr 2026 einen Umsatzanteil von 43,8 %, während der asiatisch-pazifische Raum mit einer CAGR von 11,25 % bis 2032 das stärkste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach hochpräzisen und Hot-Start-Polymerasen | +1.20% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Ausbau molekularer Point-of-Care-Testplattformen | +1.80% | Asiatisch-pazifischer Raum als Kern; Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Wachstum der Begleitdiagnostik in der Onkologie | +1.50% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Anstieg syndromischer Infektionskrankheitspanels | +1.10% | Global, schneller in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Automatisierungsgerechte lyophilisierte Reagenzienformate | +0.90% | Global, hoher Nutzen in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Staatliche Förderung für Pandemievorsorge-Biobanken | +0.70% | Nordamerika, EU, ausgewählte Länder im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach hochpräzisen und Hot-Start-Polymerasen
Der Markt für In-vitro-Diagnostik-Enzyme basiert auf einer grundlegenden Anforderung an extrem niedrige Fehlerraten bei PCR- und qPCR-Assays. Aptamer-basierte Hot-Start-Systeme ermöglichen nun die Lagerung bei Raumtemperatur, wodurch zeitaufwändige thermische Aktivierungsschritte entfallen und die Assayzyklen um bis zu 30 % verkürzt werden. Diese Fortschritte befreien automatisierte Plattformen von Temperaturbeschränkungen und steigern den Durchsatz. Neue RNA-Polymerasen wie PrimeCap T7 senken die Bildung doppelsträngiger RNA auf <10 % und verfeinern mRNA-Arbeitsabläufe, die in aufkommende Diagnostika einfließen.[1] Der Übergang von qualitativer zu quantitativer Biomarker-Detektion hängt von Enzymen ab, die die Template-Integrität auch in gemultiplexten Reaktionen bewahren. Insgesamt stärken diese Innovationen die Wettbewerbsposition von Anbietern, die hochpräzise Varianten in Bulk- und maßgeschneiderten Formaten innerhalb des Marktes für In-vitro-Diagnostik-Enzyme liefern können.
Ausbau molekularer Point-of-Care-Testplattformen
Tragbare Instrumente integrieren lyophilisierte RT-LAMP- und RT-PCR-Chemien, um laborqualitative Ergebnisse in unter 60 Minuten ohne Kühllagerung zu liefern.[2] Cepheids Mpox-Assay veranschaulicht, wie geschlossene Kartuschen die Probenaufbereitung mit enzymatischer Amplifikation verbinden, um in 36 Minuten Ergebnisse zu liefern und die dezentrale Ausbruchskontrolle zu unterstützen. Multiplex-Plattformen wie das RespiDisk-Panel verarbeiten 19 respiratorische Erreger mit nur 5 Minuten Handhabungszeit und bestätigen, dass Automatisierung und Enzymstabilität gemeinsam die POC-Zuverlässigkeit untermauern. Da Gesundheitssysteme auf dezentrale Diagnostik umstellen, wird der Markt für In-vitro-Diagnostik-Enzyme in Bereiche von Einzelhandelskliniken bis hin zu Heimtests vordringen, sofern die Formulierungen breite Temperaturschwankungen überstehen.
Wachstum der Begleitdiagnostik in der Onkologie
NGS-basierte Begleitdiagnostika stützen sich auf leistungsstarke Polymerasen und Ligasen, um niedrig abundante Tumor-DNA aus Flüssigbiopsien zu analysieren. Kooperationen wie Takeda–Foundation Medicine unterstreichen den Bedarf an vollständig validierten enzymatischen Kits, die regulatorisch zugelassene genomische Panels unterstützen. QIAGENs QIAstat-Dx-Partnerschaften erweitern die multiplex-Echtzeit-PCR auf die Genotypisierung chronischer Erkrankungen und spiegeln den klinischen Bedarf an patientennahen genomischen Erkenntnissen wider. Digitale PCR-Systeme mit Tröpfchenpartitionierung schärfen die Detektionsschwellen und ermöglichen Transplantationsüberwachung sowie Beurteilungen minimaler Resterkrankungen mit bisher als unpraktisch geltenden Empfindlichkeiten. Der Markt für In-vitro-Diagnostik-Enzyme überschneidet sich daher direkt mit therapeutischen Entscheidungspfaden und sichert Preisaufschläge für GMP-konforme, begleitdiagnostikgerechte Reagenzien.
Anstieg syndromischer Infektionskrankheitspanels
FilmArray-ähnliche Panels verdichten die Nukleinsäureextraktion und Multiplex-PCR in einem einzigen Arbeitsablauf, identifizieren bis zu 19 Erreger und steigern die klinische Sensitivität auf 82 %–97,1 % über verschiedene Probentypen hinweg.[3] Krankenhäuser, die solche Panels einsetzen, haben die Zeit bis zur optimalen Therapie bei Blutbahninfektionen von 14,68 Stunden auf 4,65 Stunden verkürzt. Molekulare Multiplex-Tests, die bei Cue Health entwickelt werden, zeigen, wie die interne Enzymproduktion vor Versorgungsunterbrechungen schützt und schnelle Iterationen unterstützt. Insgesamt stärkt die syndromische Testung das Antibiotikamanagement und die Ausbruchseindämmung und festigt Enzyme als unverzichtbare Komponenten moderner Infektionskontrollstrategien innerhalb des Marktes für In-vitro-Diagnostik-Enzyme.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Versorgungsengpässe bei rekombinanten Enzymexpressionssystemen | −0.8% | Global, stärkere Auswirkung in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Strenge EU-IVDR-Validierungskosten für OEM-Enzymlieferanten | −1.1% | Vorwiegend EU | Mittelfristig (2–4 Jahre) |
| Preisdruck durch integrierte kartuschenbasierte Plattformen | −0.9% | Weltweit, am stärksten in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Schwachstellen in der Kühlkette in Schwellenländern | −0.6% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Versorgungsengpässe bei rekombinanten Enzymexpressionssystemen
Engpässe während der Pandemie haben gezeigt, wie eine zentralisierte Fertigung kritische Diagnostika ohne Kernreagenzien für die Tuberkulose- und SARS-CoV-2-Testung zurückließ. Akademische Initiativen wie der Katalog des Open Bioeconomy Lab der Stanford University verbreiten nun Expressionskassetten für Reverse Transkriptase und Bst-Polymerase, doch die Skalierung bleibt begrenzt. Um Kapazitätslücken zu schließen, erweiterte Takara Bio sein Werk in Göteborg auf 600.000 Reaktionen pro Woche, obwohl der vollständige Hochlauf 18–24 Monate in Anspruch nimmt. Bis die regionale Produktion reift, könnte die Versorgungsfragilität das kurzfristige Wachstum im Markt für In-vitro-Diagnostik-Enzyme dämpfen.
Strenge EU-IVDR-Validierungskosten für OEM-Enzymlieferanten
Die IVDR klassifiziert die meisten laborentwickelten Tests als Hochrisikogeräte und verpflichtet zu umfassender klinischer Validierung und Marktüberwachung nach dem Inverkehrbringen. Compliance-Ausgaben können pro Enzymlinie 500.000 EUR übersteigen und belasten die Ressourcen kleinerer Anbieter. Diagnostikzentren berichten, dass sie ganze Teams für die Bestandsaufnahme und die Einreichung von Dossiers einsetzen und manchmal Nischenassays einstellen, wenn kommerzielle Alternativen verfügbar werden. Die Verordnung beschleunigt daher die Konsolidierung im Markt für In-vitro-Diagnostik-Enzyme, da Skalierung zur Voraussetzung für den europäischen Marktzugang wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Enzymtyp:
Ligasen beschleunigen sich, während Polymerasen dominierenPolymerasen erzielten im Jahr 2026 42,3 % des Umsatzes und festigten damit ihre Rolle in Amplifikationsarbeitsabläufen, die klinische PCR und qPCR unterstützen. Die In-vitro-Diagnostik-Enzyme-Marktgröße für Polymerasen erreichte in jenem Jahr 1,1 Milliarden USD, was auf anhaltende Testvolumina beim Screening auf Atemwegs- und sexuell übertragbare Infektionen zurückzuführen ist. Ligasen sind zwar kleiner, sollen jedoch mit einer CAGR von 10,8 % expandieren, angetrieben durch die NGS-Bibliotheksvorbereitung, bei der präzises Fragment-Joining die Lesegenauigkeit bestimmt. Fortschrittliche DNA-Ligationschemien liefern heute eine Effizienz von >95 % in GC-reichen Regionen, reduzieren doppelte Reads und senken die Sequenzierungskosten. Restriktionsenzyme und Nukleasen dienen der Kontaminationskontrolle und Probenvorbereitung und halten stabile Anteile inmitten steigender Durchsatzautomatisierung. Da Assays mehrere enzymatische Schritte miteinander verknüpfen, bündeln Anbieter Polymerase-Ligase-Cocktails, was die Wechselkosten erhöht und die Kundenbindung im In-vitro-Diagnostik-Enzyme-Markt vertieft.
Aufkommende Innovationen wie magnetisch-perlenbasierte Extraktionskits integrieren Proteinase- und Nukleaseaktivitäten, um die Rückgewinnung viraler Nukleinsäuren bei Erregern mit geringer Häufigkeit zu optimieren. Die AMPLON-Methode der Case Western Reserve University halbiert die Amplifikationszeit durch den Verzicht auf extreme Temperaturen und signalisiert eine mögliche Verlagerung hin zu neuartigen Enzymformaten, die herkömmliche Taq-Varianten übertreffen. Insgesamt positionieren diese Entwicklungen Ligasen als die am schnellsten wachsende Komponente, während Polymerasen der Umsatzanker des In-vitro-Diagnostik-Enzyme-Marktes bleiben.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Diagnosetechnik:
PCR behauptet sich, während isotherme Methoden skalierenPCR/qPCR generierte im Jahr 2026 55,1 % des Gesamtumsatzes, was einer In-vitro-Diagnostik-Enzyme-Marktgröße von rund 1,3 Milliarden USD in jenem Jahr entspricht. Weit verbreitete Instrumenteninstallationen und etablierte klinische Protokolle sichern die Dominanz der PCR. Dennoch verzeichnen isothermale Amplifikationsplattformen eine CAGR von 11,2 %, angetrieben durch Loop-Mediated Isothermal Amplification (LAMP)- und Recombinase Polymerase Amplification (RPA)-Protokolle, die ohne thermisches Cycling auskommen. LAMP erzeugt bis zu 10^9 Kopien bei 65 °C innerhalb einer Stunde, während RPA bei Umgebungstemperaturen in unter 30 Minuten Ergebnisse liefert. Diese Eigenschaften harmonieren mit POC-Geräten und machen isothermale Chemie zu einer kritischen Wachstumsfront für den In-vitro-Diagnostik-Enzyme-Markt.
Digitale PCR-Technologien wie das QX600 ddPCR-System verbessern die absolute Quantifizierung bei minimaler Resterkrankung und veranlassen Laboratorien, ihre Reagenzienportfolios aufzurüsten. Gleichzeitig verzeichnet die NGS-Bibliotheksvorbereitung zweistelliges Wachstum, da Onkologen für die Therapieauswahl umfassende genomische Profilierungen vorschreiben. Da Instrumentenhersteller proprietäre Enzymkits integrieren, kämpfen etablierte Anbieter und Neueinsteiger gleichermaßen um OEM-Positionen, was den Wettbewerb im In-vitro-Diagnostik-Enzyme-Markt weiter verschärft.
Nach Krankheitsanwendung:
Infektionskrankheiten als Anker, Onkologie gewinnt an FahrtInfektionskrankheits-Assays machten im Jahr 2026 38,7 % des Umsatzes aus, was einer In-vitro-Diagnostik-Enzyme-Marktgröße von rund 970 Millionen USD entspricht. Regierungen legten Influenza- und Coronavirus-Panels auf Vorrat an, während Krankenhäuser syndromische Tests auf Sepsis und Atemwegserkrankungen durchsetzten. Onkologische Arbeitsabläufe sollen mit einer CAGR von 12,5 % wachsen und den Segmentanteil ausweiten, da Liquid-Biopsy- und Tumor-Mutational-Burden-Assays in die Routineversorgung einziehen. Enzymatische Präzision ist entscheidend für die Erkennung allelischer Fraktionen unter 0,5 %, was premiumpreisige Reagenzien antreibt.
Genetische und Neugeborenen-Screening-Programme liefern durch zentralisierte Programme stetige Volumina, während kardio-metabolische Biomarker-Assays von Immunoassays auf molekulare Ausleseverfahren umsteigen, die enzymvermittelte Amplifikation für höhere Spezifität nutzen. Neuartige Panels für mitochondriale Erkrankungen mittels Long-Range-PCR verdeutlichen die Breite der klinischen Fragestellungen, die der In-vitro-Diagnostik-Enzyme-Markt adressiert.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Referenzlaboratorien führen, POC-Standorte beschleunigen sichReferenzlaboratorien verarbeiteten im Jahr 2026 46,9 % des globalen Testvolumens und profitierten von Hochdurchsatz-Automatisierungsplattformen, die eine Massenbeschaffung von Enzymen erfordern. Ihr Umfang verschafft ihnen Verhandlungsmacht gegenüber Lieferanten, erhöht aber auch die Nachfrage nach Leistungsgarantien und konformer Dokumentation. POC-Standorte – Einzelhandelskliniken, Notfallversorgungszentren und Heimtests – stellen den am schnellsten wachsenden Absatzkanal dar und verzeichnen eine CAGR von 10,6 %, da dezentralisierte Versorgung zunehmend von Kostenträgern anerkannt wird. Krankenhauslabore sichern kritische Kapazitäten für die stationäre Diagnostik, während akademische Zentren frühe Assay-Machbarkeitsnachweise vorantreiben, die kommerzielle Pipelines speisen. Automatisierungsfortschritte wie QIAsymphony Connect und SmartChip ND steigern die Durchsatzeffizienz und erhalten die Enzymnachfrage in allen Nutzerklassen aufrecht.
Geografische Analyse
Nordamerika In-vitro-Diagnostik-Enzyme-Markt
Nordamerika hielt im Jahr 2026 einen Anteil von 43,80 % am In-vitro-Diagnostik-Enzyme-Markt, gestützt durch 5 Milliarden USD an Bundesförderung im Rahmen des Projekts NextGen für fortschrittliche COVID-19-Gegenmaßnahmen. Das Accelerator Network der BARDA subventioniert darüber hinaus Diagnostika in der Frühphase und gewährleistet kontinuierliche Reagenzieninnovation und -einführung. Ausgereifte Kostenträgersysteme absorbieren den Aufpreis validierter Enzyme, indem sie nachgelagerte Behandlungseinsparungen durch schnellere und präzisere Diagnosen gegenrechnen.
APAC In-vitro-Diagnostik-Enzyme-Markt
Der asiatisch-pazifische Raum ist die am schnellsten expandierende Region und wächst bis 2032 mit einer CAGR von 7,1 %. China nutzt seine umfangreichen Bioproduktionskapazitäten, während Japans Mikrofluidik-Expertise die Entwicklung tragbarer, enzymbasierter Chips fördert. Indien skaliert die molekulare Überwachung für Tuberkulose und durch Vektoren übertragene Krankheiten, wenngleich Lücken in der Kühlkette die Reagenzienqualität während des Transports beeinträchtigen können. Regionale Kooperationen zur genomischen Pathogenüberwachung in 13 Ländern vergrößern die Nachfrage nach einer robusten Enzymversorgung zusätzlich.
EMEA und Südamerika In-vitro-Diagnostik-Enzyme-Markt
Europa verzeichnet ein stabiles Wachstum, da Laboratorien die Komplexität der IVDR bewältigen. Deutschland, Frankreich und das Vereinigte Königreich profitieren von starken Biotech-Ökosystemen, tragen jedoch höhere Validierungskosten, die die Beschaffung in Richtung großer, regelkonformer Anbieter lenken. Der Nahe Osten & Afrika sowie Südamerika verzeichnen inkrementelle Volumenzuwächse, angetrieben durch Krankenhauserweiterungen in den Golfstaaten bzw. öffentliche Gesundheitsinvestitionen in Brasilien. Währungsschwankungen und infrastrukturelle Einschränkungen dämpfen jedoch die Enzymakzeptanz in preissensiblen Märkten und veranlassen Anbieter, kleinere, lyophilisierte Packungsgrößen im Markt für In-vitro-Diagnostik-Enzyme anzubieten.
Wettbewerbslandschaft
Marktkonzentration
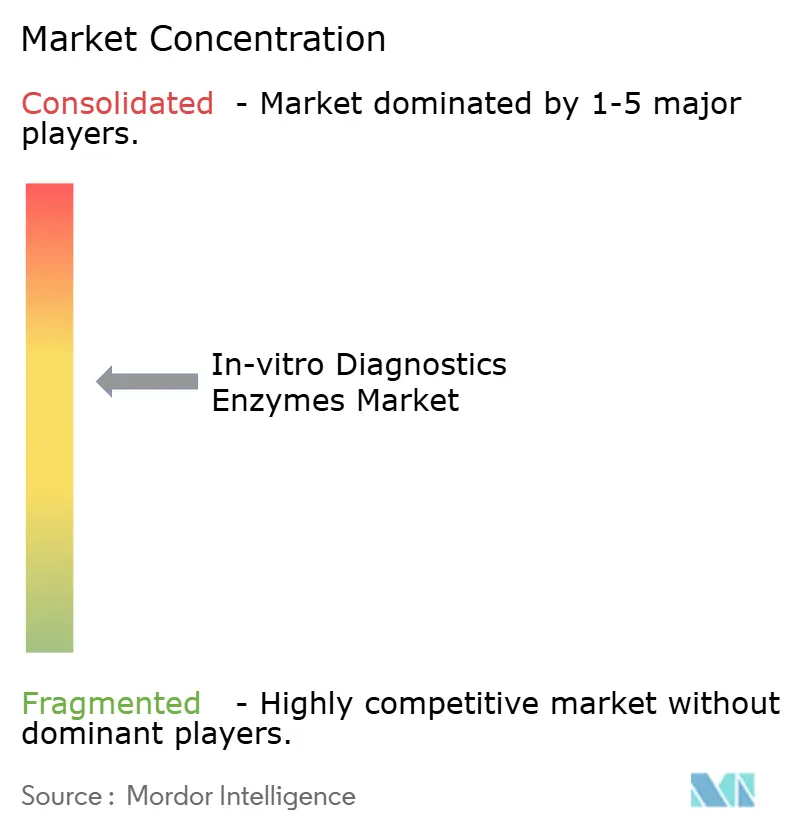
Der In-vitro-Diagnostik-Enzyme-Markt ist mäßig fragmentiert, wobei die fünf größten Unternehmen schätzungsweise rund 45 % des globalen Umsatzes kontrollieren. Thermo Fisher Scientific, New England Biolabs, QIAGEN, Takara Bio und Bio-Rad Laboratories nutzen proprietäre Enzym-Engineering-Plattformen und mehrschichtige Patentportfolios, um ihre Wettbewerbsvorteile zu sichern. Strategische Integrationen – wie Thermo Fishers milliardenschwere Akquisitionsstrategie mit Fokus auf Point-of-Care-Innovatoren – signalisieren eine anhaltende Konsolidierung. Vertikale Ansätze bündeln Kartuschen, Instrumente und Cloud-Analysen und binden Kunden in Reagenzien-Abonnementmodelle ein, die knappe Hardware-Margen ausgleichen.
Kooperationen erweitern die technologische Breite: Danahers Partnerschaft mit dem Innovative Genomics Institute integriert CRISPR-Nukleasen in Diagnostikkits und erschließt angrenzende Umsätze in der Qualitätskontrolle des Gen-Editings. Takara Bios Shasta-System steigert den Einzelzell-NGS-Durchsatz auf 1.500 Zellen pro Lauf und stimmt die Enzymwicklung auf aufkommende Präzisionsonkologie-Arbeitsabläufe ab. Preisdruck entsteht dort, wo Kartuschenanbieter die Enzymversorgung internalisieren und damit Drittanbietermöglichkeiten einengen. Dennoch lassen Spezialgebiete wie digitale PCR, Einzelzellanalyse und zellfreies DNA-Monitoring Raum für agile Neueinsteiger und sorgen für lebhaften Wettbewerb im In-vitro-Diagnostik-Enzyme-Markt.
Marktführer der Branche für In-vitro-Diagnostik-Enzyme
-
Thermo Fisher Scientific
-
QIAGEN
-
New England Biolabs
-
Merck KGaA
-
Takara Bio
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
In-vitro-Diagnostik-Enzyme-Markt Unternehmen in diesem Bericht
- Thermo Fisher Scientific
- QIAGEN
- Roche
- Merck
- New England Biolabs
- Takara Bio
- Promega
- Agilent Technologies
- Bio-Rad Laboratories
- Illumina (Enzymatics)
- Danaher
- LGC Biosearch (Lucigen)
- Fapon Biotech
- Codexis
- Sekisui Diagnostics
- Becton Dickinson & Co.
- Meridian Bioscience
- Pacific Biosciences
- GeneScript Biotech
- Enzo Biochem
Neueste Industrielle Entwicklungen in In-vitro-Diagnostik-Enzyme-Markt
- Oktober 2024: Takara Bio Europe erweiterte seinen Standort in Göteborg um ein maßgeschneidertes Enzymwerk, das 600.000 PCR- und qPCR-Reaktionen pro Woche produzieren kann, wodurch Prototyping-Zyklen von Monaten auf Wochen verkürzt werden und gleichzeitig diagnostische Qualitätsstandards erfüllt werden.
- Mai 2024: Takara Bio Europe brachte die PrimeCap T7-RNA-Polymerase auf den Markt, ein mutantes Enzym, das doppelsträngige RNA unter 10 % hält und dabei eine Capping-Effizienz von 95 % erreicht. Dies ermöglicht mRNA-Entwicklern, den Einsatz von Cap-Analoga um das Vierfache zu reduzieren und Immunogenitätsrisiken zu senken.
- April 2024: Bio-Rad Laboratories und Oncocyte schlossen eine Partnerschaft zur Verfeinerung von Tröpfchen-Digital-PCR-Enzymen, die Spender-abgeleitete zellfreie DNA für die Transplantationsüberwachung empfindlicher nachweisen können.
- März 2024: New England Biolabs stellte LyoPrime gefriergetrocknete Enzymformate vor – hochpräzise Polymerasen, Reverse Transkriptasen und Nukleasen –, die ohne Kühlung volle Aktivität behalten und den globalen Versand erleichtern sowie die Felddiagnostik unterstützen.
Berichtsumfang des globalen Marktes für In-vitro-Diagnostik-Enzyme
Segmentierungsübersicht
| Polymerasen |
| Restriktionsendonukleasen |
| Ligasen |
| Proteasen (z. B. Proteinase K) |
| Nukleasen (DNase/RNase) |
| PCR / qPCR / dPCR |
| Isotherme Amplifikation (LAMP, RPA) |
| NGS-Bibliotheksvorbereitung |
| Immunoassay / ELISA |
| Klinisch-chemische Arbeitsabläufe |
| Infektionskrankheiten |
| Onkologie |
| Genetisches Screening und Neugeborenenscreening |
| Kardiometabolische Erkrankungen |
| Blutbank und Transfusionssicherheit |
| Diagnostische Referenzlaboratorien |
| Krankenhaus- und klinische Laboratorien |
| Point-of-Care-Teststandorte |
| Akademische und Forschungseinrichtungen |
| Pharma- und Biotechnologieunternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Enzymtyp | Polymerasen | |
| Restriktionsendonukleasen | ||
| Ligasen | ||
| Proteasen (z. B. Proteinase K) | ||
| Nukleasen (DNase/RNase) | ||
| Nach Diagnosetechnik | PCR / qPCR / dPCR | |
| Isotherme Amplifikation (LAMP, RPA) | ||
| NGS-Bibliotheksvorbereitung | ||
| Immunoassay / ELISA | ||
| Klinisch-chemische Arbeitsabläufe | ||
| Nach Krankheitsanwendung | Infektionskrankheiten | |
| Onkologie | ||
| Genetisches Screening und Neugeborenenscreening | ||
| Kardiometabolische Erkrankungen | ||
| Blutbank und Transfusionssicherheit | ||
| Nach Endnutzer | Diagnostische Referenzlaboratorien | |
| Krankenhaus- und klinische Laboratorien | ||
| Point-of-Care-Teststandorte | ||
| Akademische und Forschungseinrichtungen | ||
| Pharma- und Biotechnologieunternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welche CAGR wird für den In-vitro-Diagnostik-Enzyme-Markt zwischen 2026 und 2032 erwartet?
Der Markt soll im Zeitraum 2027–2032 mit einer CAGR von 9,45 % wachsen.
Welche Enzymklasse soll bis 2032 am schnellsten wachsen?
Ligasen sollen mit einer CAGR von 10,8 % den stärksten Anstieg verzeichnen, dank ihrer wachsenden Rolle bei der NGS-Bibliotheksvorbereitung.
Warum gewinnen isotherme Amplifikationstechniken an Dynamik?
Sie eliminieren das thermische Cycling und ermöglichen tragbare Geräte, die bei konstanten Temperaturen in unter einer Stunde Ergebnisse liefern.
Welche Region wird das höchste Wachstum der Enzymnachfrage verzeichnen?
Der asiatisch-pazifische Raum soll mit einer CAGR von 11,25 % expandieren, angetrieben durch umfangreiche Investitionen in die Infrastruktur für molekulare Tests.
Wie wirkt sich die EU-IVDR auf Enzymlieferanten aus?
Die Verordnung erhöht die Validierungskosten und fördert die Konsolidierung, da nur gut kapitalisierte Unternehmen strenge Compliance-Anforderungen erfüllen können.
Welche jüngste Akquisition stärkt das digitale PCR-Portfolio von Bio-Rad?
Das Angebot des Unternehmens vom Februar 2025, Stilla Technologies zu übernehmen, fügt die Nio-Digital-PCR-Systeme seinem Diagnostikportfolio hinzu.