
Taille et Part du Marché des Turbines Hydrauliques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Taux de croissance | 2.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Turbines Hydrauliques par Mordor Intelligence
La taille du Marché des Turbines Hydrauliques devrait enregistrer un TCAC supérieur à 2,55 % au cours de la période de prévision (2026-2031).
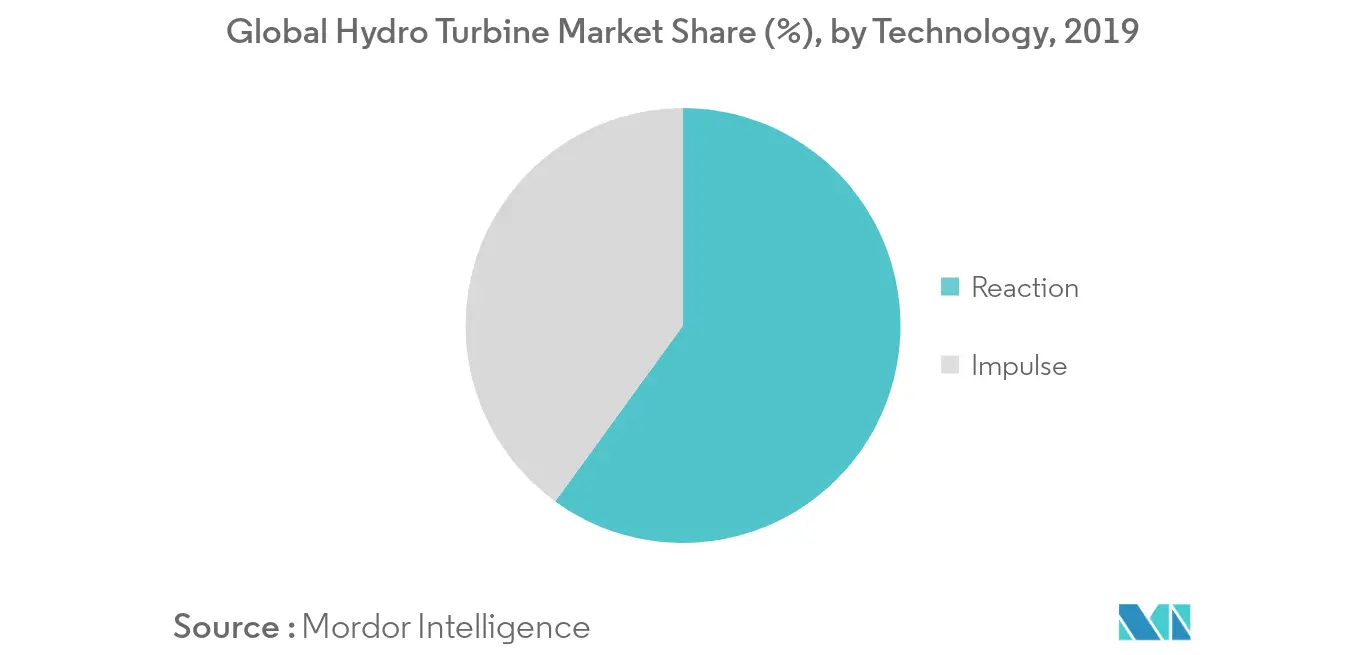
- Le segment des turbines à réaction, par technologie, du marché des turbines hydrauliques devrait être le plus grand marché au cours de la période de prévision, en raison de l'utilisation accrue des types de turbines à réaction tels que les turbines Francis et les turbines Kaplan.
- L'expansion des industries à forte consommation d'énergie dans les pays africains tels que le Nigéria, l'Angola et le Ghana devrait offrir une opportunité significative pour le marché des turbines hydrauliques dans un avenir proche.
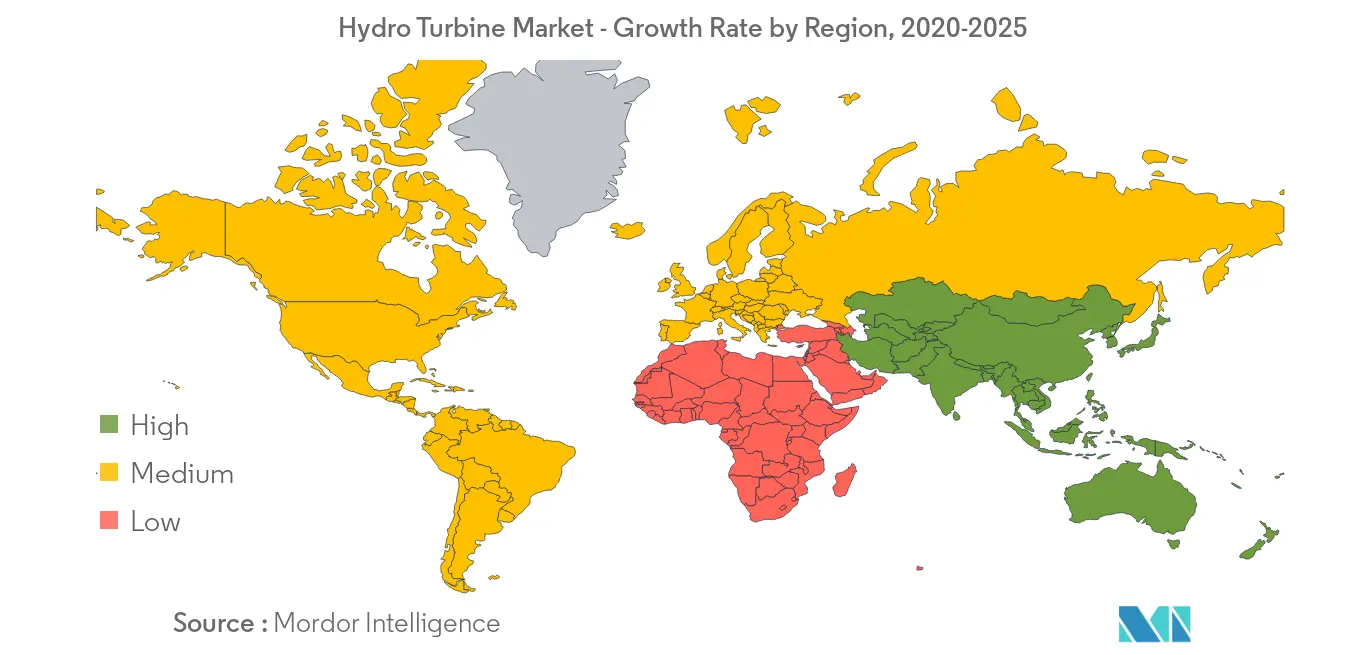
- L'Asie-Pacifique est le plus grand marché et devrait également être le marché à la croissance la plus rapide, en raison de la plus forte augmentation annuelle de la capacité hydroélectrique en 2018, poursuivant ainsi la trajectoire de croissance.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Les Turbines à Réaction pour Dominer le Marché
- Une turbine à réaction développe sa puissance à partir de l'action combinée de la pression et du mouvement de l'eau. Ces turbines sont utilisées pour générer une puissance maximale à partir d'une faible hauteur de chute d'eau disponible et de vitesses élevées. Près de 60 % des turbines utilisées dans les centrales hydroélectriques sont des turbines à réaction.
- Les turbines Francis appartiennent à la classe des turbines à réaction des turbines hydrauliques et sont les turbines les plus largement utilisées dans les centrales hydroélectriques. En 2017, près de 55 % des turbines installées dans les installations existantes aux États-Unis étaient des turbines Francis.
- En mai 2018, Bharat Heavy Electricals Limited (BHEL) a obtenu un contrat de SJVN Arun-3 Power Development (SAPDC) pour la mise en œuvre du projet hydroélectrique Arun-3 de 900 MW. Dans le cadre de cet accord de 80 millions USD, BHEL devrait concevoir, fabriquer, fournir et mettre en service quatre turbines Francis verticales de 225 MW et leurs groupes générateurs.
- Les turbines Kaplan sont installées dans de nouvelles centrales électriques dans des pays tels que les États-Unis, la Chine et l'Inde, car elles sont bien adaptées aux sites à faible chute et présentent un meilleur rendement. Cela favorise ainsi la croissance du marché des turbines hydrauliques.
L'Asie-Pacifique pour Dominer le Marché
- L'Asie-Pacifique représente environ 41 % de la consommation hydroélectrique mondiale, la demande principale provenant de la Chine et de l'Inde. La région a enregistré une croissance de 4,2 % en 2018 pour la production d'hydroélectricité par rapport à 2017.
- La Chine a été le pays à la croissance la plus rapide en ce qui concerne la capacité installée d'énergie hydroélectrique en 2018, ajoutant 8,54 GW. Plus de 90 % de la capacité ajoutée en Asie-Pacifique provenait de la Chine, dont 1,5 GW de stockage par pompage, ce qui a porté la capacité installée totale de la Chine à 352 GW. Cela devrait à son tour créer de nombreuses opportunités pour le marché des turbines hydrauliques.
- En mai 2018, le gouvernement indien a lancé le projet hydroélectrique Pakal Dul de 1 000 MW et le projet hydroélectrique Krishnaganga de 330 MW dans le district de Kishtwar au Jammu-et-Cachemire. En outre, des pays tels que le Japon, le Vietnam et la Corée du Sud ont investi dans le secteur de l'hydroélectricité, favorisant ainsi le marché des turbines hydrauliques.
- L'industrie hydroélectrique, étant le plus grand utilisateur final de turbines hydrauliques, a connu une croissance significative ces dernières années en Asie-Pacifique, et devrait être la région à la croissance la plus rapide.
Paysage réglementaire
Les projets de turbines hydrauliques et leur rénovation sont façonnés par les autorisations, la conformité environnementale et les normes techniques, ce qui influence à son tour la conception des unités, les plages de fonctionnement et les calendriers de modernisation. Aux États-Unis, l'octroi de licences pour l'hydroélectricité et les modifications post-licence sont supervisés par la Federal Energy Regulatory Commission (FERC), et en novembre 2025, la FERC a ouvert un avis d'enquête sur les autorisations relatives aux activités post-licence, signalant que les réparations et les modernisations à travers le parc existant font l'objet d'un examen actif. En Europe, les approbations de projets et les opérations restent étroitement liées aux obligations environnementales prévues par la directive-cadre sur l'eau de l'UE, la directive relative à l'évaluation des incidences sur l'environnement, ainsi que les directives Habitats et Oiseaux, qui influencent le passage des poissons, les débits réservés et les choix de conception liés à la qualité de l'eau pour les nouvelles constructions et le renouvellement des licences.
Sur le plan de la conformité technique, les mises à jour des normes renforcent les exigences en matière de validation des performances et de fonctionnement flexible. La CEI a publié des mises à jour concernant les systèmes de régulation des turbines et les essais de réception, notamment le guide IEC 61362:2024 pour la spécification des systèmes de régulation, l'IEC 60308:2024 relatif aux essais des systèmes de régulation, et l'IEC 63461:2024 pour les essais de réception des modèles Pelton, ce qui affecte la qualification des équipementiers et les protocoles d'essai contractuels. En Chine, la norme GB/T 46341-2025, publiée en octobre 2025 et applicable à partir de mai 2026, établit les exigences techniques fondamentales pour les turbines hydroélectriques à fonctionnement flexible sous charge ultra-large, alignant la conception et les systèmes de commande des turbines sur les besoins de flexibilité du réseau.
Analyse de la chaîne de valeur
La chaîne de valeur des turbines hydrauliques commence par le développement de projets et l'ingénierie, incluant l'évaluation des sites, la conception hydraulique et les études environnementales, puis se poursuit par l'approvisionnement des grands ensembles électromécaniques et la fabrication à long délai des roues, des arbres, des vannes wicket et des systèmes auxiliaires. Les équipementiers mondiaux tels qu'Andritz, GE Vernova et Voith intègrent généralement les grandes unités (supérieures à 100 MW), en coordonnant les sous-fournisseurs pour les générateurs, les transformateurs, les systèmes de contrôle, l'instrumentation et les composants annexes de la centrale. Les intrants en amont comprennent des aciers spécialisés (nuances au carbone et inoxydables) et du cuivre, tandis que la fabrication couvre le moulage et le forgeage de grandes pièces, l'usinage de précision, le soudage, le traitement de surface, l'assemblage, les essais en usine et la logistique jusqu'au site pour l'installation et la mise en service.
En aval, la chaîne est soutenue par la modernisation, les pièces de rechange et les contrats de service sur des durées de vie d'actifs pluridécennales, souvent de 30 à 50 ans, ce qui crée des cycles de demande irréguliers et complique la planification des capacités pour les ateliers et les fonderies. Les évaluations des chaînes d'approvisionnement du secteur soulignent également des contraintes telles que la disponibilité limitée de grandes pièces de fonderie en acier pour les roues lourdes, dépassant souvent 10 tonnes, des pressions sur les capacités et les délais concernant les bobinages de générateurs pour les grandes unités, ainsi que des pénuries de main-d'œuvre qualifiée parmi les mécaniciens, les soudeurs et les ingénieurs. Les initiatives de cartographie de la chaîne d'approvisionnement, notamment le jeu de données HydroSource de l'ORNL sur les sites de fabrication de la chaîne d'approvisionnement hydroélectrique aux États-Unis (2025), mettent en évidence la manière dont les pôles de fabrication régionaux et les prestataires de services soutiennent les programmes de rénovation et la reconstruction de composants.
Paysage Concurrentiel
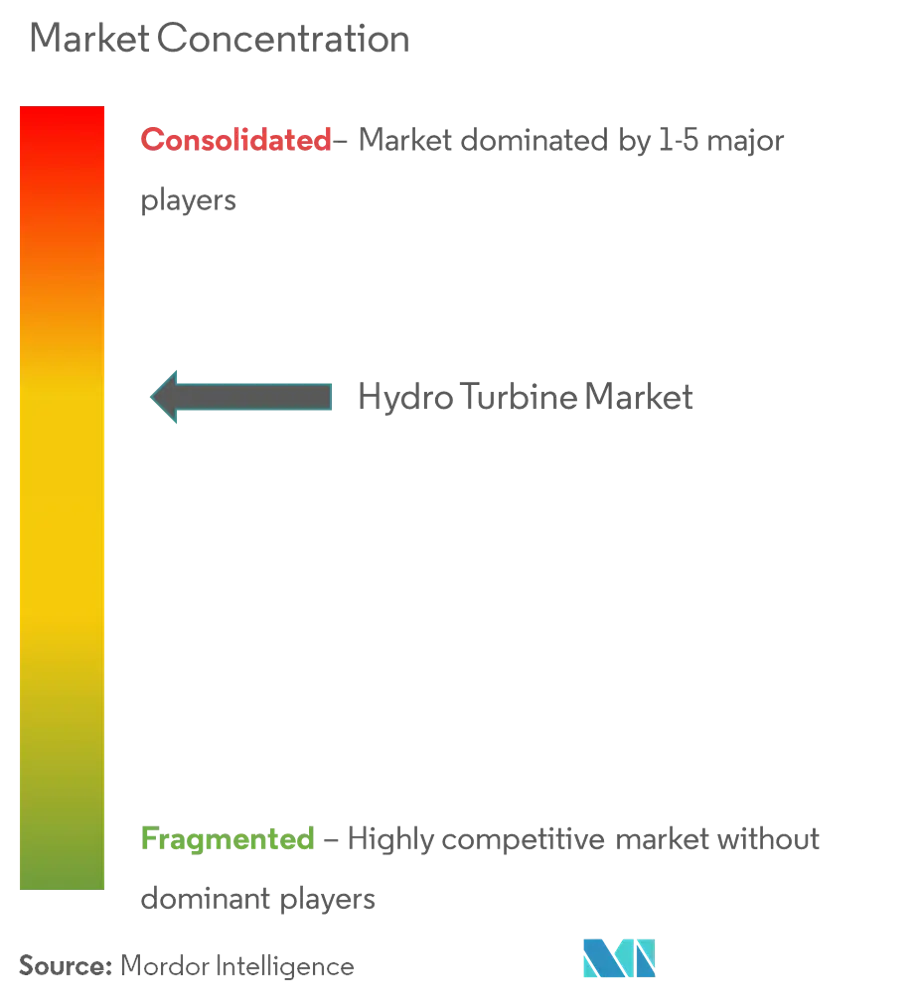
Le marché des turbines hydrauliques est modérément consolidé. Parmi les acteurs clés figurent General Electric Co., Siemens AG, Andritz AG, Litostroj Power Group et Voith GmbH & Co. KGaA.
Leaders du Secteur des Turbines Hydrauliques
General Electric Co.
Siemens AG
Andritz AG
Litostroj Power Group
Voith GmbH & Co. KGaA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Turbines Hydrauliques
- General Electric Company
- Siemens AG
- Andritz AG
- Canyon Industries Inc.
- Voith GmbH & Co. KGaA
- Gilbert Gilkes & Gordon Ltd
- Kirloskar Brothers Ltd
- Norcan Hydraulic Turbine Inc.
- Litostroj Power Group
- WWS-Wasserkraft GmbH


Opportunités de marché et perspectives d'avenir
Les programmes soutenus par les gouvernements et un vaste portefeuille de projets mondiaux élargissent la demande adressable pour la fourniture, la rénovation et la modernisation des systèmes de contrôle des turbines hydrauliques, tant pour les applications conventionnelles que pour le pompage-turbinage. En avril 2026, le Cabinet de l'Union indienne a approuvé le Small Hydro Power Development Scheme (2026-31), doté d'une enveloppe de 2 584,60 crores INR, pour soutenir 1 500 MW de nouvelle capacité hydroélectrique de petite taille, créant ainsi un canal d'approvisionnement défini pour les ensembles de turbines hydrauliques de petite et moyenne taille, l'intégration EPC et les services de maintenance. Au Canada, le projet d'extension hydroélectrique Taltson est entré dans le circuit du Bureau fédéral des grands projets en mars 2026, une extension de 60 MW accompagnée d'une ligne de transmission de 320 km, ce qui reflète la dynamique continue en faveur des développements intégrés de production et de transmission dans les corridors de charge industriels et éloignés.
Les dépenses des services publics et des exploitants-propriétaires consacrées au pompage-turbinage et à la modernisation du parc se traduisent par un volume d'appels d'offres pour les pompes-turbines à vitesse variable, les roues Francis et Kaplan modernisées, et les systèmes de contrôle numériques visant à améliorer la flexibilité et la disponibilité. L'International Hydropower Association a évoqué un portefeuille mondial de développement hydroélectrique dépassant 1 075 GW, dont environ 600 GW de pompage-turbinage et 475 GW de projets conventionnels, tandis que l'activité d'approvisionnement en 2026 montre des équipementiers remportant d'importants ensembles de pompage-turbinage et de remise à niveau, notamment le contrat de mai 2026 de GE Vernova pour neuf unités de pompage-turbinage de 150 MW pour le projet Upper Sileru de 1,35 GW en Inde, et le contrat de mai 2026 de Voith Hydro pour l'ensemble électromécanique de la centrale de pompage-turbinage Bhavali de 1 500 MW de JSW Energy. Au Brésil, l'expansion et la modernisation soutenues par les politiques publiques restent un pôle de demande, appuyées par des signaux de planification tels que la référence d'expansion hydroélectrique du PDE 2035 et d'importants contrats multi-unités, notamment les contrats clés en main d'ANDRITZ de mai 2026 pour des unités de production supplémentaires dans les centrales de Foz do Areia et Segredo de COPEL, totalisant plus de 2,1 GW.
Recent Industry Developments in Marché des Turbines Hydrauliques
- Juillet 2026 : ANDRITZ a remporté un contrat de Mainstream Energy Solutions Limited pour moderniser l'unité 2G4 de la centrale hydroélectrique de Jebba au Nigeria. Ce contrat reflète la poursuite des investissements consacrés à la prolongation de la durée de vie et à l'amélioration des performances des parcs hydroélectriques africains existants, soutenant la demande en ingénierie de rénovation de turbines, en fabrication et en services de terrain.
- Juin 2026 : Voith a reçu une commande d'Iberdrola Generacion S.A. pour moderniser deux pompes-turbines de 32,5/43 MW à la centrale de pompage-turbinage de Torrejon en Espagne. Ce projet met en lumière l'évolution du marché vers la modernisation du pompage-turbinage, les services publics privilégiant la flexibilité, la disponibilité et l'amélioration des performances électromécaniques des actifs existants.
- Juin 2025 : Voith a obtenu un contrat de modernisation couvrant les centrales hydroélectriques de Temengor (400 MW), Bersia (72 MW) et Kenering (120 MW) en Malaisie. Ce périmètre multi-sites souligne le rôle des programmes de rénovation en Asie-Pacifique, où les modernisations d'unités et les améliorations de fiabilité soutiennent la demande en turbines et en services au-delà des ajouts sur sites vierges.


Marché des Turbines Hydrauliques Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché couvre les turbines hydrauliques vendues pour la production d'électricité dans les centrales hydroélectriques, comptabilisées en tant que revenus des fabricants pour les nouvelles unités ainsi que pour les unités de remplacement ou de modernisation, à travers les principales régions.
Exclusions du périmètre : Il ne comptabilise pas les travaux de construction civile, les barrages, ni les éléments plus larges de la centrale ne faisant pas partie de l'ensemble de fourniture de la turbine.
Aperçu de la segmentation
- Technologie
- Réaction
- Impulsion
- Capacité
- Petite (Moins de 10 MW)
- Moyenne (10 MW - 100 MW)
- Grande (Supérieure à 100 MW)
- Géographie
- Amérique du Nord
- Europe
- Asie-Pacifique
- Amérique du Sud
- Moyen-Orient et Afrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'ancrage du réservoir de demande pour les ajouts et rénovations hydroélectriques, puis par la cartographie des zones où les commandes de turbines suivent généralement. Des sources publiques telles que les publications de l'Agence internationale de l'énergie, les statistiques de l'Agence internationale pour les énergies renouvelables, les indicateurs énergétiques de la Banque mondiale et les données commerciales UN Comtrade sont utilisées pour suivre les signaux de nouvelles capacités et les flux transfrontaliers d'équipements.
Nous avons également examiné les dépôts des fabricants, les présentations aux investisseurs, les annonces des services publics et des propriétaires de projets, ainsi que les publications des associations hydroélectriques afin de comprendre le calendrier des appels d'offres et le périmètre habituel des fournitures. Pour les répartitions financières manquantes et afin de standardiser les vues de revenus au niveau des entreprises, nous avons utilisé des abonnements payants pour les données financières et de veille des entreprises, ainsi qu'une base de données de brevets pour suivre l'activité de conception, souvent alignée sur les cycles de modernisation. Ces sources documentaires sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour collecter, valider et clarifier les points de données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour tester les hypothèses documentaires sur ce qui est réellement commandé et livré en tant qu'ensemble de turbine hydraulique, et sur la manière dont les prix évoluent selon la hauteur de chute, la tranche de capacité et l'intensité de rénovation. Nous avons échangé avec un ensemble de dirigeants côté équipementiers, d'équipes EPC et d'intégrateurs, ainsi que d'exploitants de centrales à travers les principales régions de demande, afin de vérifier les schémas d'approvisionnement régionaux et les délais avant de finaliser le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Dirigeants (CXO) : 17 % | APAC : 41 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 35 % |
| Acteurs plus petits : 21 % | Managers : 56 % | Amériques : 24 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit selon une approche descendante (top-down) dans laquelle les ajouts de capacité hydroélectrique et l'activité de rénovation par région sont reconstitués, puis convertis en demande de turbines à l'aide de répartitions par tranche de capacité et de ratios de remplacement typiques. Les totaux sont vérifiés à l'aide d'approximations ascendantes (bottom-up) sélectives, principalement en échantillonnant les fourchettes de prix moyens de vente (ASP) des turbines par type et capacité et en les appliquant aux volumes d'unités attendus, suivies de vérifications par canal par rapport aux portefeuilles d'appels d'offres.
Les principaux intrants qui façonnent le modèle comprennent les tendances annuelles de mise en service hydroélectrique, les cycles de rénovation et de prolongation de la durée de vie (y compris les modernisations de roues et de vannes wicket), la répartition entre petits, moyens et grands projets, les calendriers d'appels d'offres régionaux, et l'orientation des coûts des intrants métalliques qui influence les prix cotés. Pour les prévisions, une analyse de scénarios est utilisée car les démarrages de projets peuvent être irréguliers, et le scénario de base est ajusté à l'aide des avis d'experts sur le rythme des autorisations, les plans d'expansion du réseau et les conditions de financement. Lorsque la visibilité ascendante est inégale dans les régions plus petites, les lacunes sont traitées par un étalonnage sur des projets comparables et des hypothèses prudentes de prix-volume, qui sont retestées lors d'appels de suivi.
Validation des données et cycle de mise à jour
Les résultats sont validés en comparant les revenus modélisés à des signaux indépendants tels que les ajouts de capacité hydroélectrique, les programmes de modernisation annoncés et les flux commerciaux observés pour les équipements liés aux turbines, le cas échéant. Les valeurs aberrantes sont signalées, les hypothèses sont revues, et dans certains cas les répondants sont recontactés lorsqu'un écart est causé par des malentendus sur le périmètre ou un décalage temporel entre les commandes et les livraisons.
Avant validation finale, le travail est examiné par étapes afin que la logique de calcul, les conversions d'unités et les agrégations régionales soient cohérentes. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que l'attribution de grands appels d'offres, des changements de politique affectant les calendriers de construction, ou des variations importantes des devises. Juste avant la livraison, une vérification finale est effectuée afin de garantir que les dernières annonces publiques et les intrants macroéconomiques sont bien pris en compte.
Taille du marché des turbines hydrauliques selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les turbines hydrauliques peuvent différer même lorsque le produit semble similaire, principalement parce que chaque éditeur choisit un périmètre différent quant à ce qui est inclus dans l'ensemble de la turbine et à la manière dont les rénovations sont chronométrées. Les différences proviennent également de la façon dont la conversion des devises est traitée et si l'estimation suit les dates de mise en service des projets ou la prise de commandes.
Dans nos vérifications, les principaux facteurs différenciateurs étaient de savoir si les revenus de rénovation sont comptabilisés uniquement au moment de l'expédition et de l'installation ou dès l'attribution des contrats, et si des équipements hydroélectriques annexes sont intégrés au chiffre des turbines. Certaines estimations appliquent également une courbe de prix moyen de vente (ASP) mondiale unique à toutes les tranches de capacité, ce qui peut surestimer les revenus des grandes unités lorsque le mix de projets évolue vers des sites de petite et moyenne taille, et cet écart persiste jusqu'à la prochaine actualisation. Ces choix expliquent pourquoi la même année peut présenter un écart important.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,54 milliards USD (2024) | |
| Éditeur de recherche sectorielle A | 2,41 milliards USD (2025) | Utilise une année de référence plus récente et peut uniformiser le calendrier des projets en appliquant des hypothèses de croissance uniformes entre les régions, ce qui peut sous-estimer les marchés à forte intensité de rénovation lorsque les cycles de modernisation s'accélèrent. |
| Éditeur sectoriel B | 2,60 milliards USD (2025) | Comptabilise souvent une valeur plus large des turbines hydroélectriques, qui peut s'appuyer davantage sur des ajouts prévisionnels et une courbe de prix moyen de vente généralisée, ce qui peut faire augmenter les totaux lorsque les hypothèses relatives aux grands projets sont ambitieuses. |
Le tableau montre que le choix de l'année et ce qui est comptabilisé comme ensemble de turbine peuvent faire varier le total de plusieurs centaines de millions de dollars. En rattachant le modèle aux signaux de mise en service et de rénovation, et en gardant les revenus de rénovation alignés sur le calendrier de livraison plutôt que sur les seules attributions, l'estimation reste plus proche des indicateurs de demande répétable, ce qui correspond à l'approche utilisée par Mordor Intelligence.


Questions Clés Traitées dans le Rapport
Quelle est la taille actuelle du Marché des Turbines Hydrauliques ?
Le Marché des Turbines Hydrauliques devrait enregistrer un TCAC supérieur à 2,55 % au cours de la période de prévision (2026-2031)
Quels sont les acteurs clés du Marché des Turbines Hydrauliques ?
General Electric Co., Siemens AG, Andritz AG, Litostroj Power Group et Voith GmbH & Co. KGaA sont les principales entreprises opérant sur le Marché des Turbines Hydrauliques.
Quelle est la région à la croissance la plus rapide sur le Marché des Turbines Hydrauliques ?
L'Asie-Pacifique devrait enregistrer le TCAC le plus élevé au cours de la période de prévision (2026-2031).
Quelle région détient la plus grande part du Marché des Turbines Hydrauliques ?
En 2025, l'Asie-Pacifique représente la plus grande part de marché sur le Marché des Turbines Hydrauliques.
Quelles années couvre ce Rapport sur le Marché des Turbines Hydrauliques ?
Le rapport couvre la taille historique du Marché des Turbines Hydrauliques pour les années : 2020, 2021, 2022, 2023, 2024 et 2025. Le rapport prévoit également la taille du Marché des Turbines Hydrauliques pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



