
Hydro Turbinen Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Growth Rate | 2.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hydro Turbinen Markt Analyse von Mordor Intelligence
Die Größe des Hydro Turbinen Marktes wird voraussichtlich während des Prognosezeitraums (2026-2031) einen CAGR von mehr als 2,55% verzeichnen.
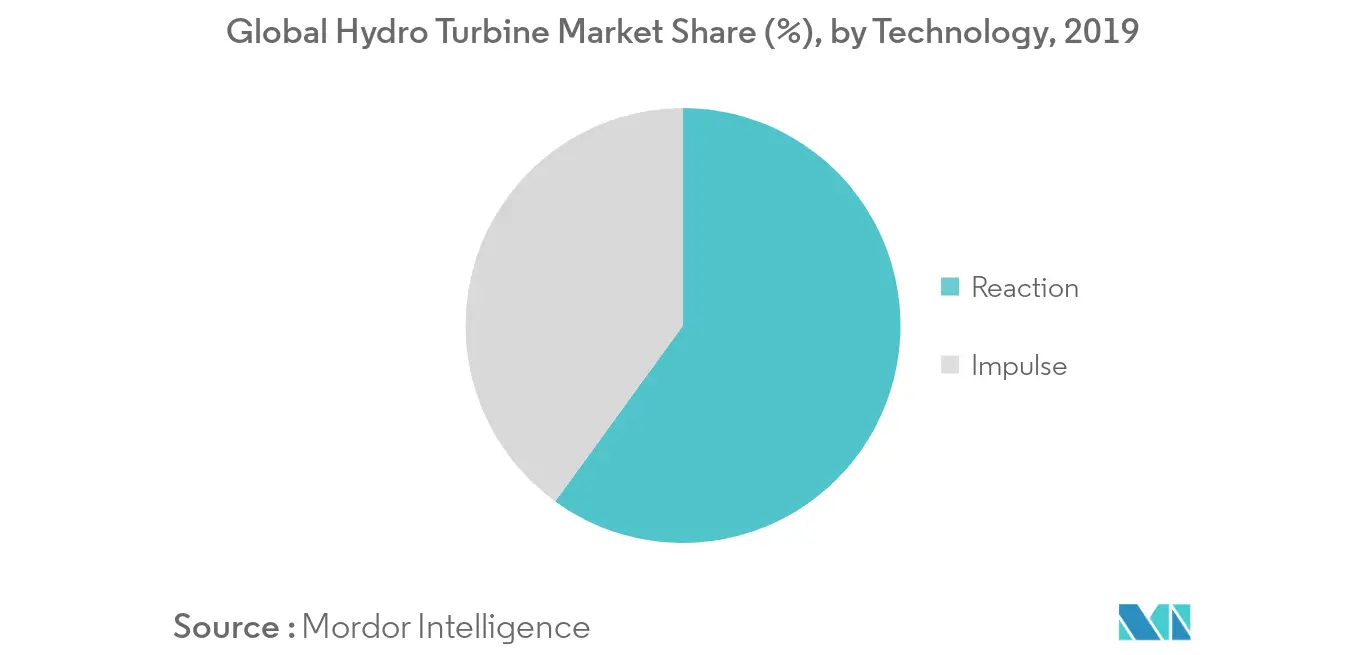
- Das Reaktionsturbinen-Segment, nach Technologie betrachtet, des Hydro Turbinen Marktes wird voraussichtlich der größte Markt während des Prognosezeitraums sein, bedingt durch den verstärkten Einsatz von Reaktionsturbinen-Typen wie Francis-Turbinen und Kaplan-Turbinen.
- Die Expansion energieintensiver Industrien in afrikanischen Ländern wie Nigeria, Angola und Ghana wird voraussichtlich in naher Zukunft eine bedeutende Chance für den Hydro Turbinen Markt bieten.
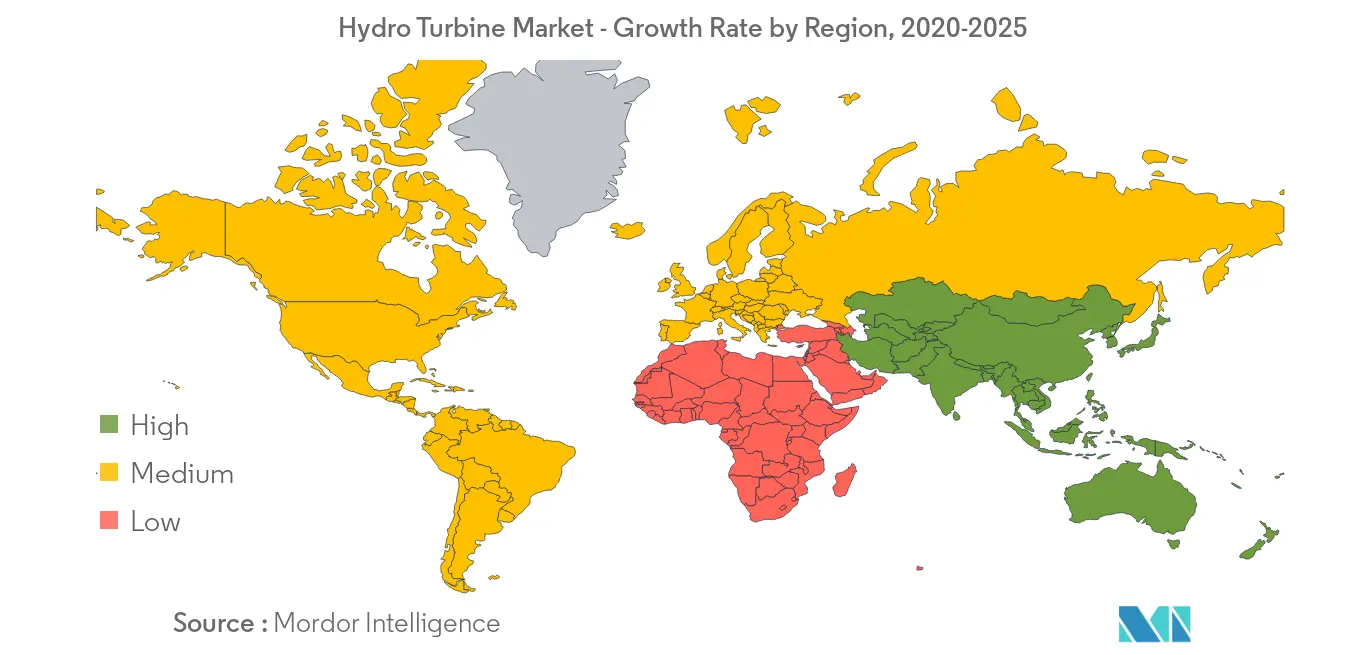
- Asien-Pazifik ist der größte Markt und wird voraussichtlich auch der am schnellsten wachsende Markt sein, bedingt durch den höchsten jährlichen Anstieg der Wasserkraftkapazität im Jahr 2018, der die Wachstumstrajektorie fortsetzt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Reaktionsturbinen werden den Markt dominieren
- Eine Reaktionsturbine erzeugt Energie aus der kombinierten Wirkung von Druck und fließendem Wasser. Diese Turbinen werden eingesetzt, um maximale Leistungsabgabe bei geringem verfügbarem Wassergefälle und hohen Strömungsgeschwindigkeiten zu erzielen. Fast 60% der in Wasserkraftanlagen eingesetzten Turbinen sind Reaktionsturbinen.
- Francis-Turbinen gehören zur Reaktionsturbinen-Klasse der Hydro Turbinen und sind die am häufigsten eingesetzten Turbinen in Wasserkraftanlagen. Stand 2017 sind fast 55% der in bestehenden Anlagen in den Vereinigten Staaten installierten Turbinen Francis-Turbinen.
- Im Mai 2018 sicherte sich Bharat Heavy Electricals Limited (BHEL) einen Auftrag von SJVN Arun-3 Power Development (SAPDC) zur Realisierung des 900-MW-Wasserkraftprojekts Arun-3. Im Rahmen des Vertrags über 80 Millionen USD soll BHEL vier vertikale Francis-Turbinen mit je 225 MW sowie Generatorensets entwerfen, herstellen, liefern und in Betrieb nehmen.
- Kaplan-Turbinen werden in neuen Kraftwerken in Ländern wie den Vereinigten Staaten, China und Indien installiert, da sie gut für Standorte mit geringem Gefälle geeignet sind und eine höhere Effizienz aufweisen. Dies fördert damit das Wachstum des Hydro Turbinen Marktes.
Asien-Pazifik wird den Markt dominieren
- Asien-Pazifik macht rund 41% des weltweiten Wasserkraftverbrauchs aus, wobei der größte Bedarf aus China und Indien stammt. Die Region verzeichnete 2018 im Vergleich zu 2017 ein Wachstum von 4,2% bei der Wasserkrafterzeugung.
- China war das Land mit dem stärksten Wachstum hinsichtlich der installierten Wasserkraftkapazität im Jahr 2018 und fügte 8,54 GW hinzu. Über 90% der hinzugefügten Kapazität in Asien-Pazifik stammte aus China, einschließlich 1,5 GW aus Pumpspeicherkraftwerken, wodurch Chinas gesamte installierte Kapazität auf 352 GW stieg. Dies wird wiederum voraussichtlich reichlich Chancen für den Hydro Turbinen Markt schaffen.
- Im Mai 2018 initiierte die indische Regierung das 1.000-MW-Wasserkraftprojekt Pakal Dul und das 330-MW-Wasserkraftprojekt Krishnaganga im Distrikt Kishtwar in Jammu und Kaschmir. Darüber hinaus investieren Länder wie Japan, Vietnam und Südkorea in den Wasserkraftsektor, was den Hydro Turbinen Markt vorantreibt.
- Die Wasserkraftindustrie, als größter Endverbraucher von Hydro Turbinen, hat in den letzten Jahren in Asien-Pazifik ein bedeutendes Wachstum erlebt und wird voraussichtlich die am schnellsten wachsende Region sein.
Regulatorisches Umfeld
Wasserturbinenprojekte und -sanierungen werden durch Genehmigungsverfahren, Umweltauflagen und technische Normen geprägt, die wiederum das Design der Einheiten, die Betriebsbereiche und die Zeitpläne für Nachrüstungen beeinflussen. In den Vereinigten Staaten werden die Lizenzierung von Wasserkraft und nachträgliche Änderungen der Lizenz von der Federal Energy Regulatory Commission (FERC) überwacht. Im November 2025 eröffnete die FERC eine Notice of Inquiry zu Genehmigungen für Aktivitäten nach der Lizenzierung, was signalisiert, dass Reparaturen und Nachrüstungen in der gesamten bestehenden Flotte aktiv überprüft werden. In Europa bleiben Projektgenehmigungen und der Betrieb eng an Umweltverpflichtungen im Rahmen der EU-Wasserrahmenrichtlinie, der Richtlinie über die Umweltverträglichkeitsprüfung sowie der Habitat- und Vogelschutzrichtlinien gebunden, die Fischdurchgängigkeit, Mindestabflüsse und Wasserqualitätsentscheidungen für Neubauten und Relizenzierungen betreffen.
Auf der Seite der technischen Compliance verstärken Normaktualisierungen die Anforderungen an die Leistungsvalidierung und den flexiblen Betrieb. Die IEC hat Aktualisierungen veröffentlicht, die für Turbinenregelsysteme und Abnahmeprüfungen relevant sind, darunter die Leitlinie IEC 61362:2024 zur Spezifikation von Regelsystemen, IEC 60308:2024 zur Prüfung von Regelsystemen und IEC 63461:2024 für Pelton-Modell-Abnahmeprüfungen, die die OEM-Qualifizierung und vertragliche Testprotokolle betreffen. In China legt GB/T 46341-2025, im Oktober 2025 veröffentlicht und ab Mai 2026 umgesetzt, grundlegende technische Anforderungen für flexibel betriebene Wasserkraftturbinen unter ultrabreiter Last fest und richtet Turbinendesign und -steuerungen an den Anforderungen der Netzflexibilität aus.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Wasserturbinen beginnt mit der Projektentwicklung und -planung, einschließlich Standortbewertung, hydraulischem Design und Umweltstudien, und geht dann zur Beschaffung großer elektromechanischer Pakete sowie zur langfristigen Fertigung von Laufrädern, Wellen, Leitschaufeln und Nebensystemen über. Globale OEMs wie Andritz, GE Vernova und Voith integrieren typischerweise große Einheiten (über 100 MW) und koordinieren Zulieferer für Generatoren, Transformatoren, Steuerungen, Instrumentierung und Balance-of-Plant-Komponenten. Vorgelagerte Inputs umfassen Spezialstahl (Kohlenstoff- und Edelstahlgüten) und Kupfer, während die Fertigung Großguss und -schmiede, Präzisionsbearbeitung, Schweißen, Oberflächenbehandlung, Montage, Werksprüfung und Logistik zur Baustelle für Installation und Inbetriebnahme umfasst.
Nachgelagert wird die Kette durch Modernisierung, Ersatzteile und Serviceverträge über mehrere Jahrzehnte der Anlagenlebensdauer unterstützt, oft 30-50 Jahre, was unregelmäßige Nachfragezyklen erzeugt und die Kapazitätsplanung für Werkstätten und Gießereien erschwert. Bewertungen der Sektor-Lieferkette weisen zudem auf Einschränkungen wie die begrenzte Verfügbarkeit großer Stahlgüsse für schwere Laufräder hin, die oft 10 Tonnen überschreiten, sowie auf Kapazitäts- und Lieferzeitdruck bei Generatorwicklungen für große Einheiten und auf Fachkräftelücken bei Maschinenbauern, Schweißern und Ingenieuren. Initiativen zur Kartierung der Lieferkette, einschließlich des HydroSource-Datensatzes von ORNL zu Standorten der Fertigung in der US-Wasserkraft-Lieferkette (2025), zeigen, wie regionale Fertigungsclustern und Dienstleister Sanierungsprogramme und die Wiederaufbereitung von Komponenten unterstützen.
Wettbewerbslandschaft
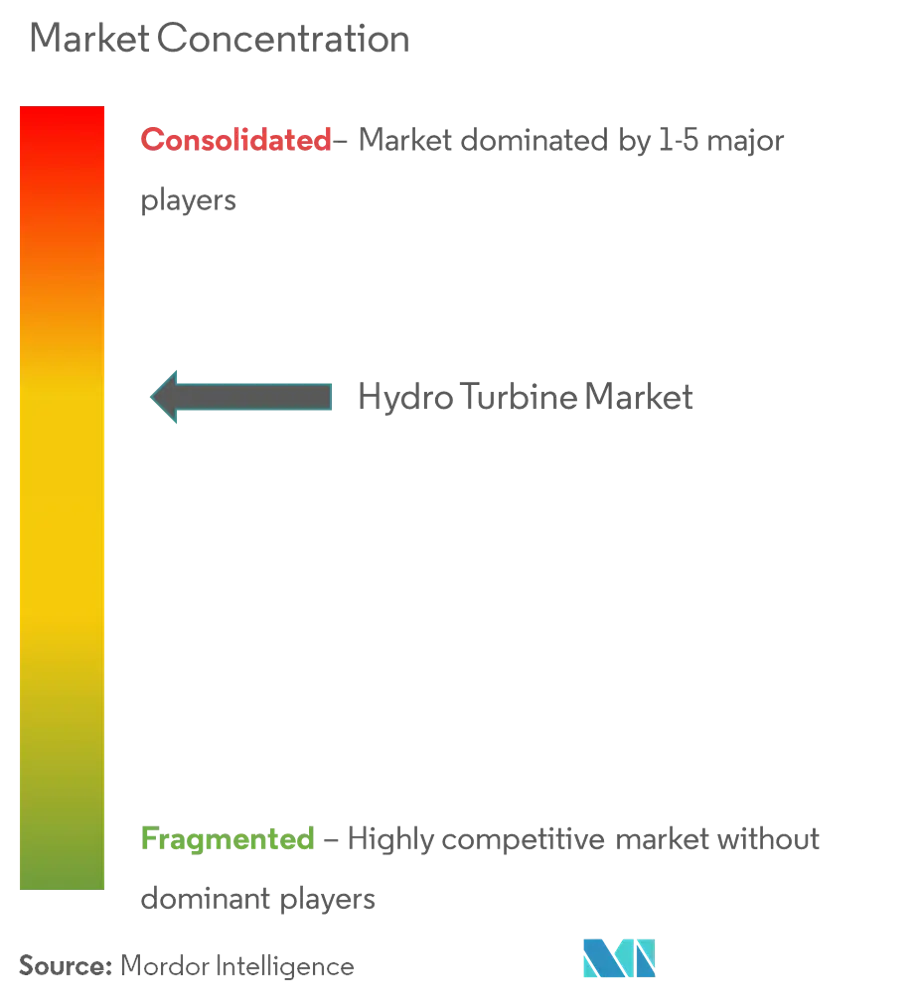
Der Hydro Turbinen Markt ist mäßig konsolidiert. Einige der wichtigsten Marktteilnehmer sind General Electric Co., Siemens AG, Andritz AG, Litostroj Power Group und Voith GmbH & Co. KGaA.
Hydro Turbinen-Branchenführer
General Electric Co.
Siemens AG
Andritz AG
Litostroj Power Group
Voith GmbH & Co. KGaA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wasserturbinen-Markt
- General Electric Company
- Siemens AG
- Andritz AG
- Canyon Industries Inc.
- Voith GmbH & Co. KGaA
- Gilbert Gilkes & Gordon Ltd
- Kirloskar Brothers Ltd
- Norcan Hydraulic Turbine Inc.
- Litostroj Power Group
- WWS-Wasserkraft GmbH


Marktchancen und Zukunftsaussichten
Staatlich unterstützte Programme und eine umfangreiche globale Projektpipeline erweitern die adressierbare Nachfrage nach Lieferung, Sanierung und Steuerungs-Upgrades von Wasserturbinen sowohl bei konventionellen als auch bei Pumpspeicheranwendungen. Im April 2026 genehmigte das indische Union Cabinet das Small Hydro Power Development Scheme (2026-31) mit einem Umfang von INR 2.584,60 crore zur Unterstützung von 1.500 MW neuer Kleinwasserkraftkapazität, wodurch ein definierter Beschaffungskanal für kleine und mittlere Wasserturbinenpakete, EPC-Integration und O&M-Dienstleistungen entsteht. In Kanada trat das Taltson Hydro Expansion Project im März 2026 in den Prozess des föderalen Major Projects Office ein, eine Erweiterung um 60 MW mit einer 320 km langen Übertragungsleitung, was den anhaltenden Schwung für integrierte Erzeugungs- und Übertragungsprojekte in abgelegenen und industriellen Lastkorridoren widerspiegelt.
Die Ausgaben von Versorgern und Betreibern für Pumpspeicher und Flottenmodernisierung schlagen sich in Ausschreibungsvolumen für drehzahlvariable Pumpturbinen, aufgerüstete Francis- und Kaplan-Laufräder sowie digitale Steuerungen nieder, die auf verbesserte Flexibilität und Verfügbarkeit abzielen. Die International Hydropower Association nannte eine globale Wasserkraft-Entwicklungspipeline von über 1.075 GW, darunter rund 600 GW Pumpspeicher und 475 GW konventionelle Projekte, während die Beschaffungsaktivität im Jahr 2026 zeigt, dass OEMs große Pumpspeicher- und Nachrüstungspakete gewinnen, darunter GE Vernovas Vertrag vom Mai 2026 über neun 150-MW-Pumpspeichereinheiten für das 1,35-GW-Projekt Upper Sileru in Indien und Voith Hydros Vertrag vom Mai 2026 über das elektromechanische Paket für JSW Energys 1.500-MW-Pumpspeicherkraftwerk Bhavali. In Brasilien bleibt die politisch gestützte Expansion und Modernisierung ein Nachfragezentrum, unterstützt durch Planungssignale wie die PDE-2035-Referenz für den Wasserkraftausbau und große mehrteilige Aufträge, einschließlich ANDRITZ' Schlüsselfertigverträgen vom Mai 2026 für zusätzliche Erzeugungseinheiten an COPELs Kraftwerken Foz do Areia und Segredo mit zusammen über 2,1 GW.
Recent Industry Developments in Wasserturbinen-Markt
- Juli 2026: ANDRITZ erhielt einen Auftrag von Mainstream Energy Solutions Limited zur Modernisierung der Einheit 2G4 im Wasserkraftwerk Jebba in Nigeria. Der Auftrag spiegelt weiterhin gerichtete Investitionsausgaben für Lebensverlängerung und Leistungssteigerung in bestehenden afrikanischen Wasserkraftflotten wider und unterstützt die Nachfrage nach Turbinensanierungstechnik, -fertigung und Feldservices.
- Juni 2026: Voith erhielt von Iberdrola Generacion S.A. einen Auftrag zur Modernisierung zweier 32,5/43-MW-Pumpturbinen im Pumpspeicherkraftwerk Torrejon in Spanien. Das Projekt unterstreicht die Marktverschiebung hin zur Modernisierung von Pumpspeicherkraftwerken, da Versorger Flexibilität, Verfügbarkeit und verbesserte elektromechanische Leistung bestehender Anlagen priorisieren.
- Juni 2025: Voith sicherte sich einen Modernisierungsvertrag für die Wasserkraftwerke Temengor (400 MW), Bersia (72 MW) und Kenering (120 MW) in Malaysia. Dieser Mehrstandort-Umfang unterstreicht die Rolle von Sanierungsprogrammen im asiatisch-pazifischen Raum, wo Aufrüstungen und Zuverlässigkeitsverbesserungen die Nachfrage nach Turbinen und Dienstleistungen über Neubauprojekte hinaus aufrechterhalten.


Wasserturbinen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Wasserturbinen, die für die Stromerzeugung in Wasserkraftwerken verkauft werden, erfasst als Herstellerumsätze für neue Einheiten sowie Ersatz- oder Aufrüstungseinheiten, über die wichtigsten Regionen hinweg.
Ausschlüsse aus dem Geltungsbereich: Nicht erfasst werden Bauleistungen, Dämme oder umfassendere Balance-of-Plant-Elemente, die nicht Teil des Turbinenlieferpakets sind.
Übersicht der Segmentierung
- Technologie
- Reaktion
- Impuls
- Kapazität
- Klein (weniger als 10 MW)
- Mittel (10 MW - 100 MW)
- Groß (mehr als 100 MW)
- Geografie
- Nordamerika
- Europa
- Asien-Pazifik
- Südamerika
- Naher Osten und Afrika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Schreibtischarbeit beginnt mit der Verankerung des Nachfragepools für Wasserkraftzubau und -sanierungen und kartiert anschließend, wo Turbinenaufträge üblicherweise folgen. Öffentliche Quellen wie Veröffentlichungen der International Energy Agency, Statistiken der International Renewable Energy Agency, Energieindikatoren der Weltbank und UN-Comtrade-Handelsdaten werden verwendet, um neue Kapazitätssignale und grenzüberschreitende Ausrüstungsströme zu verfolgen.
Wir haben auch Herstellerunterlagen, Investorenpräsentationen, Ankündigungen von Versorgern und Projektbetreibern sowie Veröffentlichungen von Wasserkraftverbänden geprüft, um den Zeitpunkt von Ausschreibungen und den typischen Lieferumfang zu verstehen. Für fehlende finanzielle Aufschlüsselungen und zur Standardisierung unternehmensbezogener Umsatzansichten nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen sowie eine Patentdatenbank, um die Designaktivität zu verfolgen, die häufig mit Aufrüstungszyklen übereinstimmt. Diese Schreibtischquellen sind exemplarisch, und es wurden viele weitere öffentliche und kostenpflichtige Referenzen zur Erhebung, Validierung und Klärung von Datenpunkten verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden verwendet, um die Schreibtisch-Annahmen darüber zu prüfen, was tatsächlich als Wasserturbinenpaket beauftragt und geliefert wird und wie sich die Preisgestaltung mit Fallhöhe, Kapazitätsband und Sanierungsintensität ändert. Wir sprachen mit einer Mischung aus OEM-seitigen Führungskräften, EPC- und Integratorteams sowie Anlagenbetreibern in den wichtigsten Nachfrageregionen, sodass regionale Beschaffungsmuster und Vorlaufzeiten vor der Fertigstellung des Modells überprüft werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30% | CXOs: 17% | APAC: 41% |
| Mittleres Segment: 49% | Funktions-/Bereichsleiter: 27% | EMEA: 35% |
| Kleinere Akteure: 21% | Manager: 56% | Amerika: 24% |
Marktdimensionierung und Prognose
Die Dimensionierung erfolgt nach einem Top-Down-Ansatz, bei dem der Wasserkraftzubau und die Sanierungsaktivität nach Region rekonstruiert und dann unter Verwendung von Kapazitätsbandaufteilungen und typischen Ersatzquoten in Turbinennachfrage umgerechnet werden. Die Gesamtsummen werden mit selektiven Bottom-up-Näherungen überprüft, hauptsächlich durch Stichproben von Turbinen-ASP-Bereichen nach Typ und Kapazität und deren Anwendung auf erwartete Einheitenvolumina, gefolgt von Kanalabgleichen mit Ausschreibungspipelines.
Wichtige Eingaben, die das Modell prägen, umfassen jährliche Trends bei der Wasserkraftinbetriebnahme, Sanierungs- und Lebensverlängerungszyklen (einschließlich Laufrad- und Leitschaufel-Upgrades), die Aufteilung von kleinen, mittleren und großen Projekten, regionale Ausschreibungskalender und die Richtung der Metallinputkosten, die die angebotenen Preise beeinflusst. Für Prognosen wird eine Szenarioanalyse verwendet, da Projektstarts unregelmäßig sein können, und das Basisszenario wird anhand von Expertenmeinungen zu Genehmigungstempo, Netzausbaupläne und Finanzierungsbedingungen angepasst. Wenn die Bottom-up-Sichtbarkeit in kleineren Regionen uneinheitlich ist, werden Lücken durch Peer-Projekt-Benchmarking und konservative Preis-Volumen-Annahmen behandelt, die in Folgegesprächen erneut getestet werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden validiert, indem der modellierte Umsatz mit unabhängigen Signalen wie Wasserkraftzubau, angekündigten Aufrüstungsprogrammen und beobachteten Handelsströmen für turbinenbezogene Ausrüstung verglichen wird, soweit zutreffend. Ausreißer werden gekennzeichnet, Annahmen werden überprüft, und in einigen Fällen werden Befragte erneut kontaktiert, wenn eine Abweichung auf Missverständnisse hinsichtlich des Umfangs oder eine zeitliche Diskrepanz zwischen Auftragseingang und Lieferung zurückzuführen ist.
Vor der endgültigen Abnahme wird die Arbeit schrittweise überprüft, damit die Berechnungslogik, Einheitenumrechnungen und regionalen Zusammenfassungen konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie große Ausschreibungsvergaben, politische Änderungen, die Bauzeitpläne beeinflussen, oder größere Währungsschwankungen. Kurz vor der Auslieferung wird eine abschließende Prüfung durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Ankündigungen und makroökonomischen Eingaben berücksichtigt sind.
Marktgröße für Wasserturbinen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Wasserturbinen können sich unterscheiden, selbst wenn das Produkt ähnlich klingt, hauptsächlich weil jeder Herausgeber einen anderen Umfang dafür wählt, was im Turbinenpaket enthalten ist und wie Sanierungen zeitlich eingeordnet werden. Unterschiede ergeben sich auch daraus, wie die Währungsumrechnung gehandhabt wird und ob die Schätzung den Projektinbetriebnahmedaten oder dem Auftragseingang folgt.
In unseren Prüfungen waren die größten Einflussfaktoren, ob Nachrüstungsumsätze nur bei Lieferung und Installation gezählt werden im Vergleich zur Auftragsvergabe, und ob benachbarte Wasserkraftausrüstung in die Turbinenzahl eingemischt wird. Einige Schätzungen wenden auch eine einzige globale ASP-Kurve über Kapazitätsbänder hinweg an, was die Umsätze großer Einheiten überbewerten kann, wenn sich der Projektmix in Richtung kleiner und mittlerer Standorte verschiebt, und diese Lücke bleibt dann bis zur nächsten Aktualisierung bestehen. Diese Entscheidungen erklären, warum dasselbe Jahr eine große Streuung aufweisen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,54 Mrd. USD (2024) | |
| Branchenforschungsverlag A | 2,41 Mrd. USD (2025) | Verwendet ein späteres Basisjahr und kann die Projektzeitplanung glätten, indem einheitliche Wachstumsannahmen über Regionen hinweg angewendet werden, was sanierungsintensive Märkte unterschätzen kann, wenn sich Aufrüstungszyklen beschleunigen. |
| Branchenverlag B | 2,60 Mrd. USD (2025) | Zählt häufig einen breiteren Wasserkraftturbinenwert, der sich stärker auf prognostizierte Zubauten und eine verallgemeinerte ASP-Kurve stützen kann, was die Gesamtsummen nach oben treiben kann, wenn Annahmen zu Großprojekten aggressiv sind. |
Die Tabelle zeigt, dass die Wahl des Jahres und das, was als Turbinenpaket gezählt wird, die Gesamtsumme um einige hundert Millionen Dollar verändern kann. Indem das Modell an Inbetriebnahme- und Sanierungssignale gebunden wird und Nachrüstungsumsätze an den Liefertermin statt nur an die Auftragsvergabe ausgerichtet bleiben, bleibt die Schätzung näher an wiederholbaren Nachfrageindikatoren, was der von Mordor Intelligence verwendete Ansatz ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Hydro Turbinen Markt?
Der Hydro Turbinen Markt wird voraussichtlich während des Prognosezeitraums (2026-2031) einen CAGR von mehr als 2,55% verzeichnen.
Wer sind die wichtigsten Akteure im Hydro Turbinen Markt?
General Electric Co., Siemens AG, Andritz AG, Litostroj Power Group und Voith GmbH & Co. KGaA sind die bedeutendsten Unternehmen, die im Hydro Turbinen Markt tätig sind.
Welche ist die am schnellsten wachsende Region im Hydro Turbinen Markt?
Asien-Pazifik wird schätzungsweise mit dem höchsten CAGR über den Prognosezeitraum (2026-2031) wachsen.
Welche Region hat den größten Anteil am Hydro Turbinen Markt?
Im Jahr 2025 entfällt auf Asien-Pazifik der größte Marktanteil im Hydro Turbinen Markt.
Welche Jahre deckt dieser Hydro Turbinen Markt ab?
Der Bericht deckt die historische Marktgröße des Hydro Turbinen Marktes für die Jahre 2020, 2021, 2022, 2023, 2024 und 2025 ab. Der Bericht prognostiziert außerdem die Marktgröße des Hydro Turbinen Marktes für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



