
Taille et parts du marché des appareils de beauté domestiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
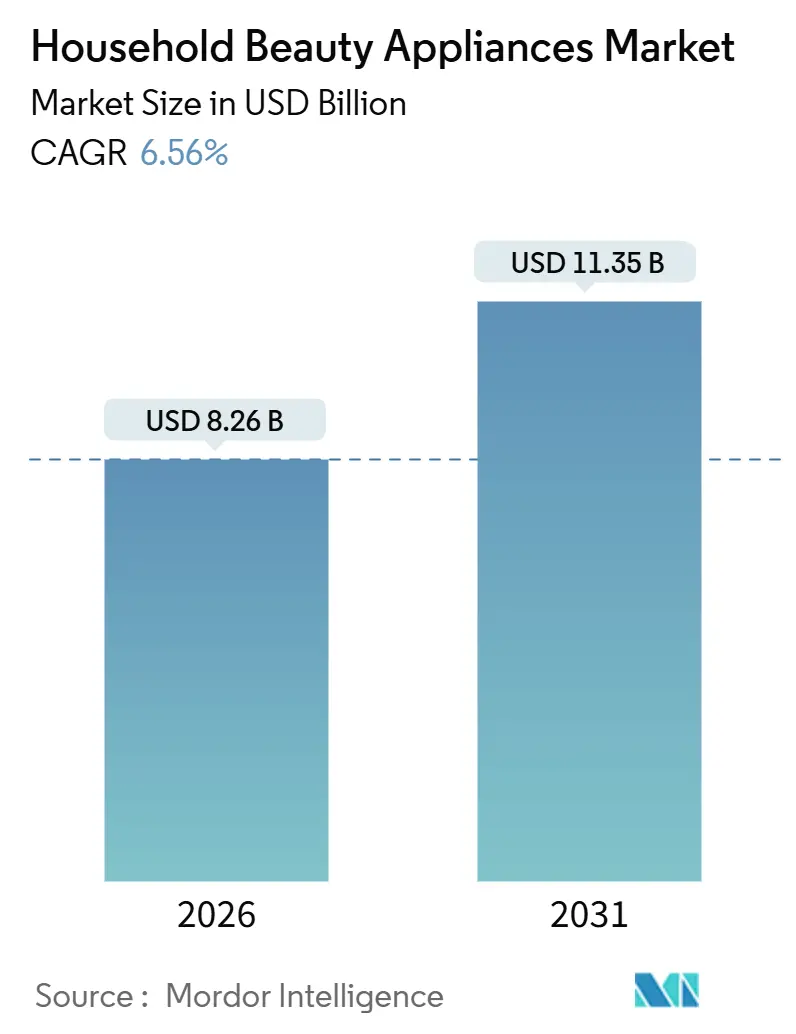
| Taille du Marché (2026) | 8.26 Milliards de dollars |
| Taille du Marché (2031) | 11.35 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.56 % |
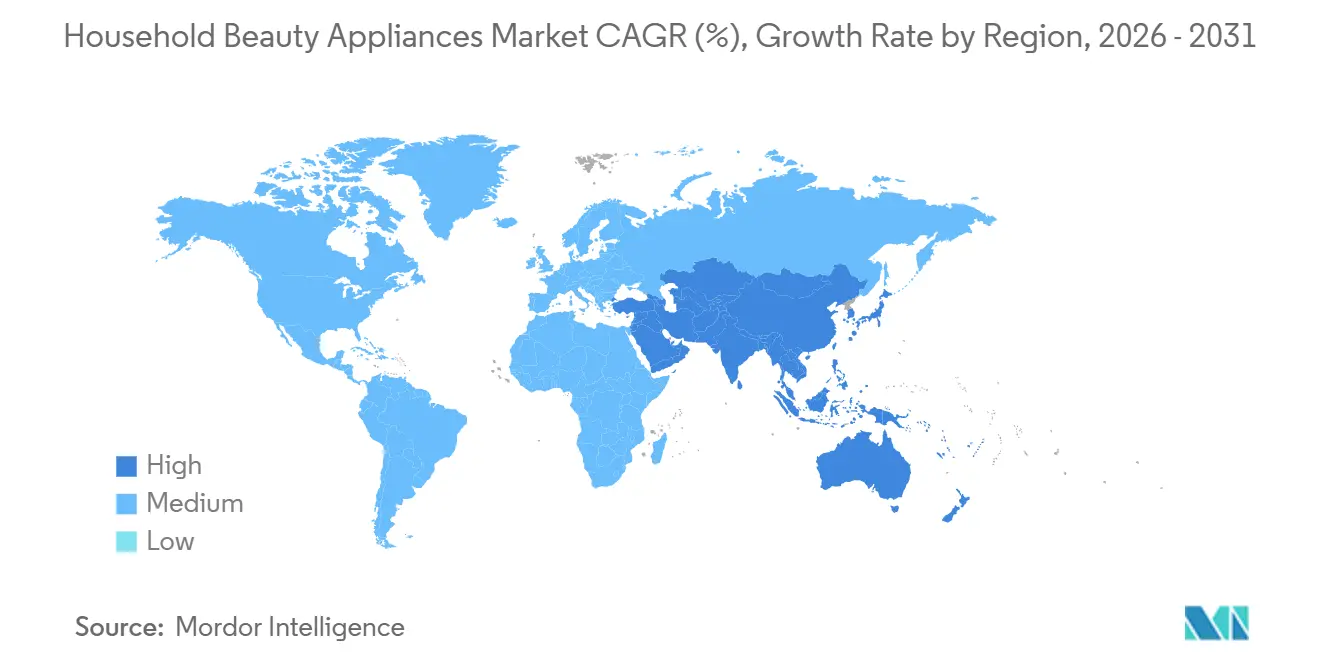
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
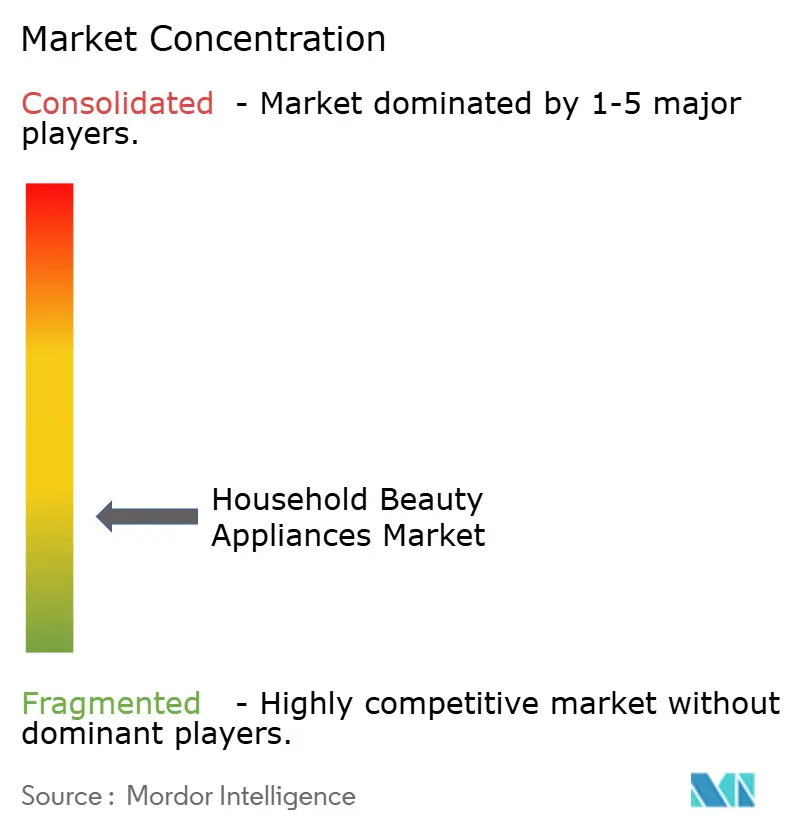
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des appareils de beauté domestiques par Mordor Intelligence
La taille du marché des appareils de beauté domestiques est de 8,26 milliards USD en 2026 et devrait atteindre 11,35 milliards USD d'ici 2031 à un TCAC de 6,56 %. Le marché des appareils de beauté domestiques connaît une forte croissance, la demande des consommateurs se déplaçant des outils capillaires traditionnels vers des technologies avancées axées sur la peau. Les dispositifs utilisant des longueurs d'onde LED, des microcourants et d'autres techniques de niveau professionnel pour des résultats à domicile sont de plus en plus populaires, offrant une efficacité comparable aux traitements en salon. L'alignement réglementaire sur les marchés clés renforce la confiance des consommateurs, les normes de sécurité actualisées pour les lasers et les dispositifs à lumière intense garantissant une utilisation fiable et sûre. L'innovation dans la conception des produits, intégrant une lumière de précision, des systèmes de refroidissement et des capteurs adaptatifs, élargit les fonctionnalités et renforce l'efficacité perçue pour les applications anti-âge et de soin capillaire. Les tendances géographiques soutiennent également la croissance, les marchés établis offrant une demande stable tandis que les régions émergentes bénéficient d'avantages de fabrication, d'une adoption numérique accrue et de stratégies de vente au détail omnicanal qui améliorent l'accessibilité et les taux de conversion.
Principaux enseignements du rapport
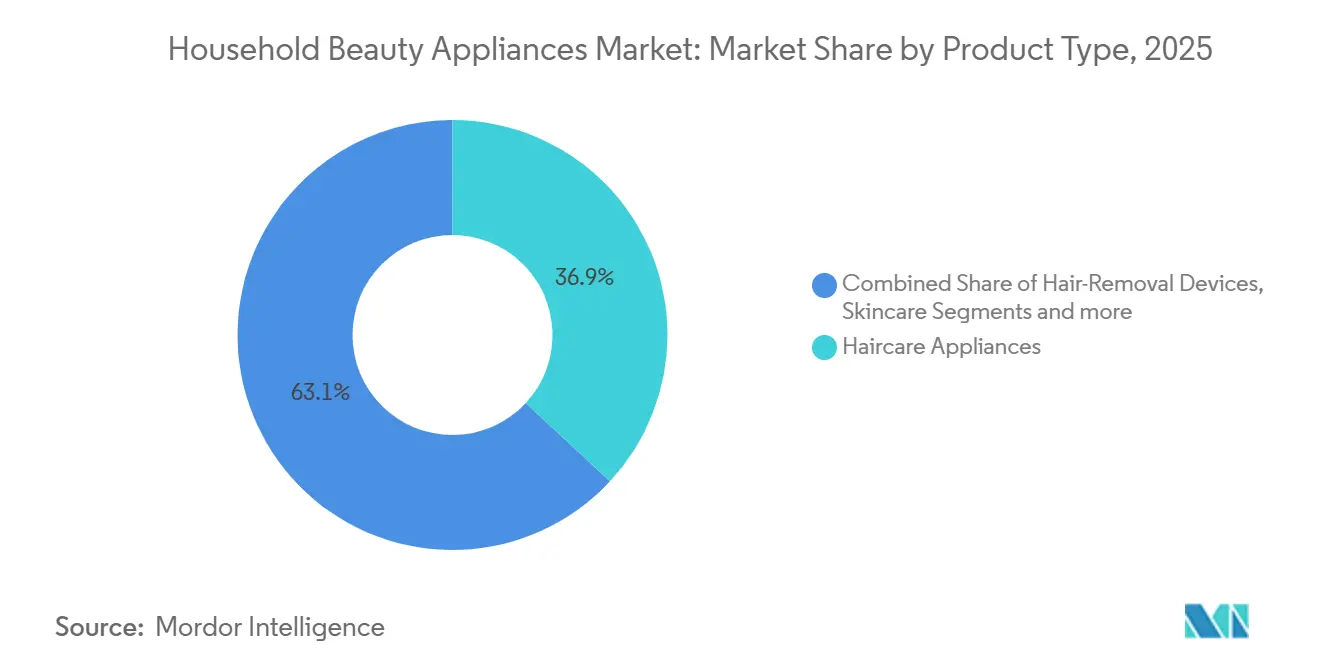
- Par type de produit, les appareils de coiffure ont représenté 36,91 % des parts du marché des appareils de beauté domestiques en 2025, tandis que les dispositifs de soin de la peau et faciaux ont enregistré la croissance projetée la plus élevée, à un TCAC de 6,83 % jusqu'en 2031.
- Par canal de distribution, les supermarchés et hypermarchés ont détenu 41,62 % des parts du marché des appareils de beauté domestiques en 2025, et la vente au détail en ligne a affiché la croissance projetée la plus rapide, à un TCAC de 7,35 % jusqu'en 2031.
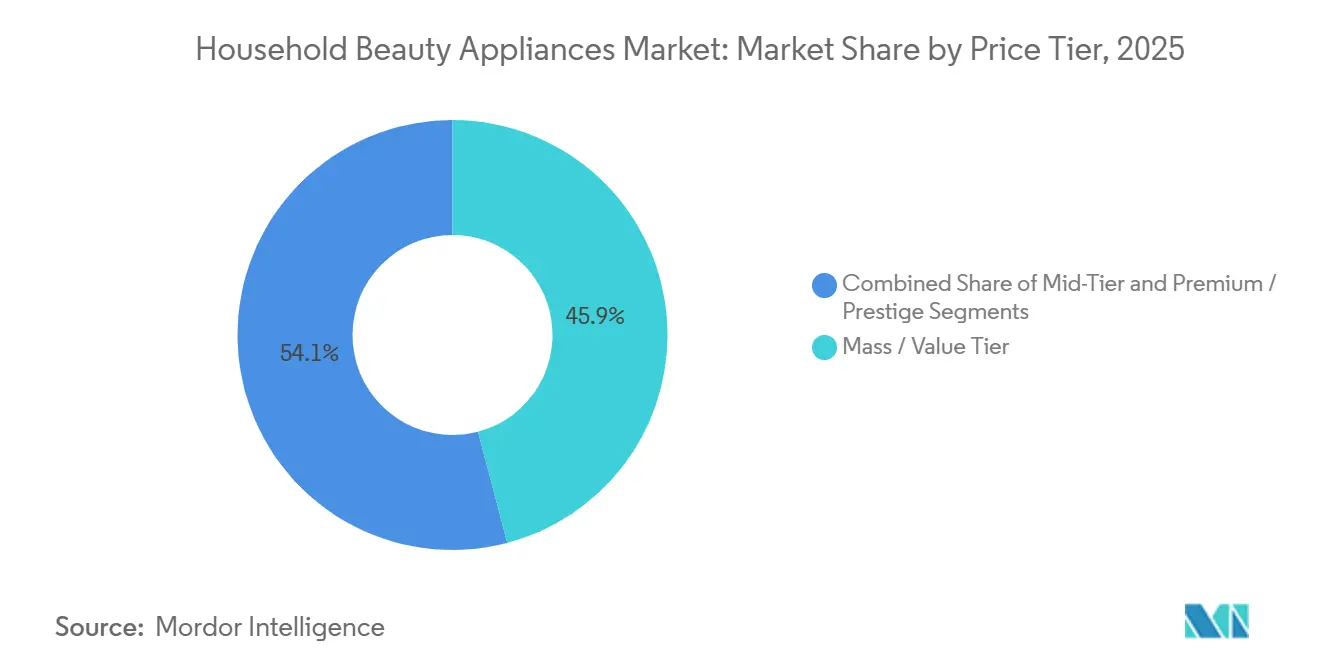
- Par niveau de prix, le segment masse et entrée de gamme a représenté 45,91 % des parts du marché des appareils de beauté domestiques en 2025, tandis que le segment premium et prestige devrait s'étendre à un TCAC de 6,91 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a détenu 32,82 % des parts du marché des appareils de beauté domestiques en 2025, et la région Asie-Pacifique devrait être la région à la croissance la plus rapide, à un TCAC de 7,25 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Préférence croissante pour les traitements pratiques à domicile | +1.8% | Mondial, gains précoces en Amérique du Nord, en Europe occidentale et en Asie-Pacifique urbaine | Moyen terme (2 à 4 ans) |
| Avancées technologiques en matière de personnalisation LED/IPL/IA | +1.5% | Noyau mondial, extension vers le Moyen-Orient et l'Afrique et l'Amérique latine à mesure que les prix baissent | Long terme (≥ 4 ans) |
| Essor de la visibilité via le commerce électronique et les influenceurs | +1.3% | L'Amérique du Nord et l'Europe en tête, l'Asie-Pacifique en accélération | Court terme (≤ 2 ans) |
| Écosystèmes d'appareils par abonnement | +0.7% | Amérique du Nord, Europe occidentale | Moyen terme (2 à 4 ans) |
| Incitations à l'exportation asiatiques réduisant les prix | +0.9% | Pôles de fabrication asiatiques exportant à l'échelle mondiale | Court terme (≤ 2 ans) |
| Demande croissante en matière de soins de beauté masculine | +0.4% | Amérique du Nord, Moyen-Orient et Afrique, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La préférence croissante pour les traitements pratiques à domicile accélère l'adoption des appareils
Les routines de beauté à domicile sont devenues une habitude durable, de nombreux consommateurs recherchant des résultats quasi professionnels sans avoir à se rendre dans des cliniques ou des salons. Les grandes marques continuent d'élargir leurs gammes de produits à usage domestique, en introduisant de nouveaux appareils de soins, de soins bucco-dentaires et d'épilation qui renforcent l'attrait et la commodité des solutions à domicile. Le déploiement de plateformes IPL populaires et similaires sur les marchés majeurs a élargi la base de consommateurs adressable et étendu les franchises régionales solides vers des environnements de vente au détail plus réglementés. La rentabilité favorise l'adoption, car un seul appareil peut remplacer des traitements répétés en cabinet, réduisant ainsi les dépenses continues sur la durée. La clarté réglementaire renforce encore la confiance des consommateurs, avec des orientations actualisées telles que la loi américaine sur la modernisation de la réglementation des cosmétiques (MoCRA) renforçant la supervision de la FDA sur les cosmétiques et les produits de soin personnel grâce à une meilleure justification de la sécurité, à l'enregistrement des installations, à la liste des produits et au signalement des événements indésirables[1]Administration américaine des denrées alimentaires et des médicaments, Cosmétiques et droit américain, FDA.gov/cosmetics/cosmetics-laws-regulations/cosmetics-us-law. Ces facteurs soutiennent collectivement une croissance stable du marché des appareils de beauté domestiques, les consommateurs investissant de plus en plus dans des appareils multifonctionnels pour un usage régulier.
Les avancées technologiques en matière de personnalisation LED/IPL/IA ouvrent de nouveaux critères d'efficacité
Les avancées en matière d'émission de lumière, de contrôle thermique et de rétroaction des capteurs rapprochent les résultats des références cliniques tout en préservant une utilisation sûre à domicile. L'Oréal a présenté le Multi-styleur Light Straight + doté de capacités dans le proche infrarouge qui restructurent les liaisons hydrogène à des températures plafonnées à 160 °C, et a également présenté un prototype de masque LED facial flexible développé avec iSmart, délivrant du rouge à 630 nm et du proche infrarouge à 830 nm en sessions de 10 minutes pour le raffermissement et le lissage[2]L'Oréal Groupe, "L'Oréal consolide son leadership dans la technologie beauté au CES 2026," L'Oréal Groupe, loreal.com. Les fonctionnalités de refroidissement et de confort ont également évolué, les nouveaux masques LED faciaux intégrant une gestion thermique ciblée pour réduire l'inconfort thermique tout en maintenant une irradiance uniforme sur les zones de traitement. Les expériences liées à l'IA sont désormais intégrées dans des applications et des appareils connectés pour guider les protocoles, suivre l'observance et ajuster l'intensité, ce qui aide les nouveaux utilisateurs à gagner en confiance grâce à des routines précises. Les plateformes de microcourants comprennent désormais des capteurs adaptatifs et des fonctions de stimulation pour les sourcils, les contours des joues et le raffermissement de la mâchoire, ainsi qu'un coaching via application pour améliorer la régularité et obtenir des résultats visibles. Ces améliorations produits augmentent la valeur perçue et renforcent la propension à acheter des gammes supérieures, ce qui soutient la dynamique du segment premium au sein du marché des appareils de beauté domestiques.
L'essor de la visibilité via le commerce électronique et les influenceurs remodèle la découverte et la conversion
Les canaux numériques raccourcissent le parcours de la découverte à l'achat, ce qui favorise les appareils qui tirent parti des démonstrations, du contenu avant-après et de l'éducation guidée par des tutoriels. Les vitrines de places de marché et les boutiques en propre des marques permettent une expansion efficace de l'assortiment et une itération rapide sur les créations et les textes, tandis que le contenu des affiliés et des influenceurs apporte une preuve sociale quant à l'adéquation, au ressenti et aux résultats visibles. Les marques qui ont localisé les diffusions en direct et les promotions liées aux festivals en Asie ont connu des pics de volume intenses. Une part plus importante des ventes en direct au consommateur permet également aux fabricants de collecter des retours sur l'utilisation et la satisfaction et de tester des programmes d'abonnement pour les gels, les accessoires ou les contenus. À mesure que la découverte se fragmente sur les plateformes sociales et les sites de vente au détail, la présence omnicanale reste importante pour les grands lancements, mais le principal moteur de croissance demeure la narration numérique qui vulgarise les nouvelles technologies pour les audiences de masse. Cette combinaison de canaux soutient une portée plus large pour le marché des appareils de beauté domestiques tout en permettant une communication de performance précise et une réponse rapide aux questions des consommateurs.
Les écosystèmes d'appareils par abonnement créent des flux de revenus récurrents
Les principaux fabricants repensent leurs offres en tant que plateformes associant accessoires, consommables et contenus applicatifs qui prolongent la durée de vie des produits et augmentent la valeur à vie. L'engagement pluriannuel de Dyson dans la beauté met l'accent sur des écosystèmes basés sur les accessoires, transformant les lancements à forte dynamique en ventes continues d'accessoires et en revenus de services. Le système Style Chemistry de Conair illustre une conception modulaire destinée aux audiences de masse, avec une poignée principale et plusieurs têtes coiffantes permettant de constituer des kits personnalisés au fil du temps[3]Conair Corporation, "Style Chemistry," Conair, conair.com. Panasonic a financé des partenariats avec des plateformes de données et de diagnostic en matière de soins de la peau pour connecter les appareils avec des services de traitement en ligne, posant ainsi les bases d'expériences complémentaires et de services numériques récurrents. Les abonnements applicatifs pour des routines guidées et des protocoles avancés ancrent davantage les appareils dans les habitudes hebdomadaires et créent des revenus prévisibles pour les marques qui investissent dans le contenu et le support. Ces modèles contribuent à compenser la volatilité des coûts des composants, à améliorer la fidélisation et à soutenir le positionnement premium sur le marché des appareils de beauté domestiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coût initial élevé des appareils | -1.2% | Mondial, plus prononcé en Amérique latine, en Asie du Sud-Est et en Afrique | Court terme (≤ 2 ans) |
| Durcissement de la réglementation en matière de sécurité et de lasers | -0.8% | Amérique du Nord, Europe, Japon | Moyen terme (2 à 4 ans) |
| Goulets d'étranglement dans l'approvisionnement en puces et LED spécialisées | -0.6% | Chaînes d'approvisionnement mondiales avec concentration en Asie de l'Est | Court terme (≤ 2 ans) |
| Produits contrefaits et marché gris érodant la confiance | -0.5% | Asie-Pacifique, Moyen-Orient, Amérique latine | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Le coût initial élevé des appareils limite la pénétration dans les segments sensibles aux prix
Les appareils premium se disputent les budgets discrétionnaires, ce qui réduit leur portée immédiate dans les régions à faibles revenus et auprès des jeunes cohortes disposant d'un pouvoir d'achat limité. Les outils phares dans les catégories capillaires et cutanées affichent souvent des prix égaux ou supérieurs au revenu mensuel dans les marchés émergents, créant des obstacles en l'absence de solutions de paiement échelonné ou de portefeuilles numériques. Le segment masse et entrée de gamme contribue à combler cet écart avec des appareils inférieurs à 150 USD, bien que la réduction du nombre de LED, la durée de vie plus courte des flashes et la puissance moindre puissent affecter les résultats et l'intention de réachat. Les solutions d'achat maintenant, payer plus tard (BNPL) et les financements similaires aident certains consommateurs à répartir leurs paiements, tandis que le support de garantie et la transparence des prix des pièces de remplacement réduisent le risque perçu. La conformité réglementaire et les tests ajoutent des coûts de développement que les marques doivent amortir sur les unités produites, ce qui peut maintenir des prix plus élevés pour des fonctionnalités telles que les verrouillages de sécurité et les composants de qualité médicale. Ces réalités modèrent la vitesse d'adoption, même si les modèles d'écosystèmes, les guides de contenu et les références d'entrée de gamme encouragent l'essai sur le marché des appareils de beauté domestiques.
Le durcissement de la réglementation en matière de sécurité et de lasers alourdit la charge de conformité
Les mises à jour réglementaires aux États-Unis ont aligné les certifications des produits laser sur la norme IEC 60825-1 Édition 3, et ce changement affecte la conception des appareils, l'étiquetage et la validation de la sécurité[4]Administration américaine des denrées alimentaires et des médicaments, "Vue d'ensemble de la réglementation des dispositifs," Administration américaine des denrées alimentaires et des médicaments, fda.gov. Des normes supplémentaires relatives aux limites de température de surface et aux évaluations du rayonnement optique renforcent davantage la sécurité d'utilisation des appareils domestiques employant des lasers ou une lumière intense. La conformité exige une documentation détaillée, des tests actualisés et des rapports structurés, ce qui augmente le temps et le coût des cycles de développement de nouveaux produits. Parallèlement, les exigences européennes en matière de marquage et de documentation de conformité continuent d'élever le niveau des dossiers techniques et des preuves cliniques ou de performance relatives aux allégations. Un renforcement de l'application de la loi augmente également le profil de risque des importations non conformes, des vendeurs en ligne ou des appareils dont l'étiquetage est incorrect. L'effet net est une courbe d'apprentissage plus abrupte pour les nouveaux entrants et une barrière à l'entrée plus solide pour les marques conformes sur le marché des appareils de beauté domestiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les dispositifs de soin de la peau/faciaux mènent la premiumisation axée sur l'efficacitéLes appareils de coiffure détiennent la plus grande part à 36,91 % en 2025, reflétant une pénétration domestique profonde pour les sèche-cheveux, les lisseurs et les fers à boucler dans toutes les tranches de revenus. Les dispositifs de soin de la peau et faciaux affichent l'expansion projetée la plus rapide à un TCAC de 6,83 % jusqu'en 2031, les consommateurs priorisant les résultats anti-âge et la consolidation des routines. Le marché des appareils de beauté domestiques bénéficie de conceptions LED flexibles, de longueurs d'onde dans le proche infrarouge et d'un contrôle intelligent de l'intensité produisant des résultats visibles à des températures plus sûres. Les lancements phares mettent désormais l'accent sur une gestion protectrice de la chaleur avec une précision pilotée par capteurs dans les outils capillaires et des longueurs d'onde alignées cliniquement dans les masques faciaux. À mesure que l'efficacité à usage domestique s'améliore, les consommateurs considèrent de plus en plus les appareils premium comme des investissements de soin à long terme plutôt que comme de simples gadgets à fonction unique.
Le marché des appareils de beauté domestiques est également façonné par des intégrations avancées de refroidissement et de confort qui répondent à l'inconfort thermique des générations précédentes. Les masques LED combinant lumière rouge et proche infrarouge avec un contrôle thermique ciblé améliorent la tolérance aux séances tout en maintenant une distribution uniforme de la lumière. Les outils capillaires utilisant le proche infrarouge pour restructurer les liaisons à des températures plus basses offrent désormais des résultats plus rapides et des finitions plus lisses sans la chaleur élevée qui cause des dommages au fil du temps. Les appareils multimodaux combinant microcourant, LED et radiofréquence (RF) dans des routines simplifiées élargissent la valeur perçue à des prix plus élevés, remplaçant plusieurs achats à fonction unique. L'alignement réglementaire pour les lasers et les produits grand public à base de lumière selon la norme IEC 60335-2-113, combiné aux exigences de la FDA en matière d'appareils et d'étiquetage, guide des conceptions plus sûres et améliore les instructions d'utilisation, ce qui renforce la confiance dans la catégorie au sein du secteur des appareils de beauté domestiques.
Note: Les parts de segments de l'ensemble des segments individuels sont disponibles à l'achat du rapport


Par canal de distribution :
l'ascension de la vente au détail en ligne remodèle les avantages concurrentielsLes supermarchés et hypermarchés détenaient une part de 41,62 % en 2025, soutenue par la visibilité en rayon et la commodité de combiner les achats d'appareils avec les achats de beauté adjacents. La vente au détail en ligne est le canal à la croissance la plus rapide avec un TCAC projeté de 7,35 %, grâce aux démonstrations vidéo, aux contenus avant-après et aux partenariats avec des créateurs qui améliorent les taux de conversion. La part du marché des appareils de beauté domestiques pour les grandes surfaces reste solide, où les acheteurs préfèrent l'essai en personne avant de s'engager sur un appareil à 300 USD ou plus. Les vitrines numériques offrent une narration de marque maîtrisée et une expansion rapide de l'assortiment, tandis que les stratégies omnicanales associent les présentoirs en magasin avec des offres groupées et des accessoires en ligne. Cette combinaison d'essai physique et de contenu riche améliore l'engagement global dans la catégorie et raccourcit la courbe d'apprentissage pour les appareils complexes.
Le commerce électronique amplifie également les fenêtres promotionnelles, la découverte par moteur de recherche et l'éducation via des applications qui améliorent l'observance et les résultats. Les grandes marques ont utilisé des festivals saisonniers et des diffusions en direct pour présenter de nouvelles gammes à un public plus large, et des événements en Chine ont élevé le classement des marques dans les catégories soins et hygiène bucco-dentaire en 2025. Les accessoires, têtes de remplacement, gels et abonnements à des contenus se vendent efficacement en ligne, ce qui augmente la valeur à vie des appareils connectés. Les magasins spécialisés restent pertinents grâce à des assortiments soigneusement sélectionnés, un personnel formé et des programmes de fidélité qui facilitent le réapprovisionnement et les montées en gamme premium. Cette interrelation des canaux soutient le marché des appareils de beauté domestiques alors que les consommateurs comparent les fonctionnalités, vérifient les certifications de sécurité et choisissent leur parcours d'achat préféré.
Par niveau de prix :
le segment premium capture de la valeur à mesure que les consommateurs montent en gammeLe segment masse et entrée de gamme a capturé 45,91 % du volume 2025, les acheteurs recherchant un équilibre entre prix et performance dans les appareils de coiffure et les dispositifs faciaux d'entrée de gamme. Le segment premium et prestige devrait croître à un TCAC de 6,91 % à mesure que la propension à payer augmente pour les appareils combinant certifications de sécurité, alignement clinique et garanties robustes. Les appareils de milieu de gamme se distinguent par leur fonctionnalité multimode et leurs guides intelligents qui améliorent les résultats sans atteindre les prix du luxe. Les leaders premium investissent dans des avancées en matière de moteur, de flux d'air et de contrôle de la chaleur pour les soins capillaires, ainsi que dans la précision des longueurs d'onde et le confort des appareils cutanés. Ces investissements différencient les performances avec des résultats reproductibles et renforcent les voies de mise à niveau tout au long des cycles de possession sur le marché des appareils de beauté domestiques.
Les écosystèmes d'accessoires et les abonnements à des contenus renforcent la valeur, puisque les acheteurs peuvent personnaliser leurs routines et prolonger la durée de vie des produits avec des composants interchangeables. L'engagement pluriannuel de Dyson dans la beauté élargit le pipeline pour des outils capillaires haute performance et des accessoires modulaires qui approfondissent l'engagement au-delà de l'achat initial. Le système modulaire de poignée et de têtes de Conair apporte la personnalisation aux audiences de masse, créant une voie d'accès abordable à davantage de techniques. Les investissements de Panasonic dans des partenaires de diagnostic ouvrent la voie à des services complémentaires qui associent les appareils à des recommandations intelligentes et à des soins récurrents. Cette stratégie de premiumisation et d'écosystème soutient une narration axée sur la santé et les résultats qui résonne dans le secteur des appareils de beauté domestiques à mesure que les consommateurs recherchent un entretien pratique à domicile avec une sécurité et des résultats crédibles.
Note: Les parts de segments de l'ensemble des segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des Appareils de Beauté Ménagers en Amérique du Nord
L'Amérique du Nord a représenté 32,82 % des revenus mondiaux en 2025, les revenus disponibles élevés, le commerce de détail spécialisé bien établi et la clarté réglementaire soutenant la demande d'appareils certifiés. Les consommateurs accordent la priorité à la sécurité, à l'efficacité et aux garanties fiables, ce qui favorise les marques disposant d'une expérience en matière d'appareils homologués par la FDA et de réseaux de services matures. Le marché des appareils de beauté ménagers bénéficie d'une forte adoption du commerce de détail numérique qui permet de sensibiliser un large public aux technologies LED, IPL et microcourant. La volatilité des droits de douane continue d'influencer l'approvisionnement en composants et les choix de nomenclature pour les appareils capillaires et cutanés. Les mesures d'exécution contre les importations non approuvées et les annonces en ligne mal étiquetées créent un environnement plus sûr pour les offres conformes et renforcent la confiance sur l'ensemble des canaux.
Marché des Appareils de Beauté Ménagers en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR projeté de 7,25 % d'ici 2031, porté par l'expansion de la classe moyenne, la découverte via le commerce électronique et une infrastructure de fabrication solide. La Chine, l'Inde, le Japon et la Corée du Sud constituent les piliers de cette dynamique, tandis que le Vietnam et d'autres nations d'Asie du Sud-Est soutiennent l'assemblage et l'emballage afin de contourner les droits de douane et de raccourcir les délais d'approvisionnement. Les innovateurs japonais ont élargi leurs portefeuilles d'appareils et leurs positions en matière de propriété intellectuelle tout en s'implantant dans de nouvelles zones géographiques, en exploitant le commerce de détail de luxe et les centres commerciaux haut de gamme qui mettent l'accent sur l'éducation expérientielle. L'expansion de Foreo dans la région soutient la relocalisation de proximité et une production flexible qui desservent de larges tranches de prix et de multiples marchés. Ces tendances de développement favorisent une adoption croissante et un solide entonnoir d'essai d'appareils parmi une base grandissante de consommateurs axés sur le numérique, dans la trajectoire de la taille du marché des appareils de beauté ménagers en Asie-Pacifique.
Marché des Appareils de Beauté Ménagers en Europe
L'Europe représente une part significative avec une croissance équilibrée et une forte présence du commerce de détail spécialisé dans les pays clés. Les cadres réglementaires intègrent des exigences rigoureuses en matière de sécurité, d'étiquetage et de documentation qui influencent la conception des produits, les allégations et les instructions d'utilisation pour les appareils LED, IPL et à microcourant. La publication de la norme IEC 60335-2-113 en 2025 a créé une référence harmonisée pour les appareils de soin de beauté équipés de lasers et de sources lumineuses intenses, soutenant des garde-fous de sécurité cohérents pour un usage domestique. Les exigences du marquage CE formalisent davantage les normes de conformité des appareils et de documentation pour la distribution dans l'ensemble du bloc. Cet environnement favorise l'adoption régulière d'appareils avancés et aligne les incitations en faveur d'une innovation conforme sur le marché des appareils de beauté ménagers.

Paysage réglementaire
La réglementation des appareils de beauté domestiques se durcit en ce qui concerne la sécurité électrique, l'exposition aux rayonnements optiques, l'étiquetage et la documentation de conformité, en particulier pour les appareils domestiques utilisant des lasers ou une lumière intense. Les normes de sécurité CEI restent un point d'ancrage central pour la validation de la conception. La norme CEI 60335-2-113:2025 (publiée le 23 octobre 2025) couvre les appareils de soins de beauté intégrant des lasers et des sources de lumière intense, tandis que la norme CEI 60335-2-23:2026 (publiée le 16 février 2026) met à jour les exigences particulières de sécurité pour les appareils de soins capillaires et similaires, renforçant des attentes plus cohérentes en matière d'essais et de documentation pour les fabricants mondiaux.
L'application des règles au niveau national et les règles d'accès au marché façonnent également les décisions de mise sur le marché. Aux États-Unis, la U.S. Consumer Product Safety Commission (CPSC) a émis des avertissements de sécurité en mai 2026 concernant certains sèche-cheveux liés à des risques de choc électrique et d'électrocution, mettant en évidence le risque des importations et des annonces en ligne non conformes. En Inde, le Safety of Household, Commercial and Similar Electrical Appliances (Quality Control) Order, 2026 exige une certification BIS pour un large éventail d'appareils électriques, y compris les appareils de soins personnels et de beauté, à compter du 1er octobre 2026, faisant de la préparation à la certification un préalable à l'expédition et à la planification de la distribution au détail.
Analyse de la chaîne de valeur
La chaîne de valeur commence par des intrants spécialisés et des composants électroniques qui déterminent à la fois les performances et la conformité. Les silicones haut de gamme et les polymères de qualité médicale pour les pièces en contact avec la peau, les résines haute performance pour la résistance thermique, ainsi que les composants électroniques tels que microcontrôleurs, matrices de LED, batteries et capteurs de précision sont essentiels pour répondre aux exigences fonctionnelles et de sécurité. L'approvisionnement en composants et sous-ensembles tend à se concentrer dans des écosystèmes de fabrication établis, la Chine du Sud (par exemple Shenzhen, Dongguan et Huizhou) soutenant un approvisionnement intégré couvrant la fabrication de circuits imprimés, le moulage par injection et l'assemblage de blocs-batteries, tandis que le Japon reste fort dans certains matériaux intermédiaires spécialisés pour la durabilité et les pièces critiques pour la sécurité.
En aval intermédiaire, les fabricants sous contrat OEM/ODM et les spécialistes des composants fabriquent selon les spécifications de la marque, après quoi les propriétaires de marque gèrent la conception industrielle, les couches application et contenu (le cas échéant), l'emballage et la justification des allégations. Les essais et la certification constituent une étape parallèle tout au long du développement et avant l'expédition, ancrée sur la norme CEI 60335-1 et des normes spécifiques aux produits telles que la CEI 60335-2-113:2025 (lasers et sources de lumière intense) et la CEI 60335-2-23:2026 (appareils de soins capillaires). Les exigences régionales, y compris la certification BIS en Inde en vertu du Quality Control Order, 2026 (en vigueur à partir du 1er octobre 2026), ajoutent une étape de conformité supplémentaire pour l'entrée sur le marché. La distribution en aval couvre les supermarchés et hypermarchés, le commerce spécialisé et le commerce en ligne, où les boutiques D2C soutiennent également le réapprovisionnement en accessoires, consommables et pièces complémentaires, ce qui prolonge la valeur vie des écosystèmes d'appareils.
Paysage concurrentiel
Le marché des appareils de beauté domestiques demeure modérément fragmenté, les acteurs leaders tirant parti de la notoriété de leur marque, de leurs certifications de sécurité et de leurs réseaux de services mondiaux pour maintenir leurs positions. Les entreprises poursuivent de plus en plus des stratégies telles que l'intégration verticale et les partenariats afin d'améliorer les catégories de produits et de créer des écosystèmes connectés. Ces écosystèmes relient souvent les appareils à des accessoires, des gels et des contenus numériques, améliorant l'engagement et la fidélité des utilisateurs. Les marques se concentrent également sur l'expertise réglementaire locale, ce qui contribue à rationaliser les approbations et à garantir un étiquetage et des instructions de haute qualité sur les différents marchés. Cette combinaison de capacités soutient un rythme d'innovation soutenu et facilite une croissance évolutive à travers les géographies et les canaux de vente au détail.
Le renouvellement du portefeuille continue d'être une stratégie clé pour les leaders du marché. Certaines marques élargissent leur distribution dans de nouvelles régions pour s'appuyer sur leurs forces existantes et étendre leur portée grâce à des réseaux de vente au détail de confiance. D'autres investissent dans des plateformes technologiques qui connectent les appareils à des services complémentaires, permettant un engagement continu au-delà du matériel lui-même. L'innovation des appareils, le développement des écosystèmes et l'intégration des services sont au cœur du maintien des positions de leadership et de la stimulation de l'intérêt des consommateurs. Ces efforts témoignent d'une approche globale qui associe la performance des produits à la valeur de la marque à long terme.
La consolidation et les partenariats stratégiques créent un élan supplémentaire sur le marché. Les entreprises acquièrent des technologies spécialisées pour améliorer leurs offres et élargir leurs catalogues de produits. Les grandes alliances entre les principales marques témoignent d'un investissement continu dans le positionnement premium et les stratégies mondiales. L'innovation dans la conception des appareils, la précision et les guides d'utilisation reste essentielle, avec un accent sur la sécurité et les résultats mesurables. En mettant l'accent sur le contrôle adaptatif et les routines guidées, les marques rendent les traitements de beauté à domicile plus efficaces et plus faciles à adopter pour les consommateurs au fil du temps.
Leaders du secteur des appareils de beauté domestiques
Koninklijke Philips N.V.
Panasonic Corporation
Conair Corporation
L'Oréal S.A.
Home Skinovations Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Appareils de Beauté Ménagers
- Koninklijke Philips N.V.
- Panasonic Corporation
- Conair Corporation
- L’Oréal S.A.
- Home Skinovations Ltd.
- Carol Cole Company (NuFACE)
- Dyson Ltd.
- Tria Beauty Inc.
- YA-MAN Ltd.
- Silk’n (Syneron Beauty)
- ReFa (MTG Co.)
- FOREO AB
- Nu Skin Enterprises
- Braun GmbH (P&G)
- Remington (Spectrum Brands)
- Beurer GmbH
- Vega Industries
- Syska
- Helen of Troy Ltd.
- Medicube (APR Corp.)
Lire l’analyse des entreprises de appareils de beauté ménagers

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent autour de traitements à domicile plus efficaces et conformes aux normes de sécurité, qui traduisent des techniques professionnelles en routines guidées et reproductibles. L'Oréal Groupe a utilisé le CES 2026 pour présenter une évolution allant au-delà du coiffage thermique conventionnel et de la LED de base, avec le Light Straight + Multi-styler utilisant le proche infrarouge pour limiter les températures à 320 F, et un prototype de masque facial LED flexible délivrant des longueurs d'onde de 630 nm (rouge) et 830 nm (proche infrarouge) en séances courtes. Des feuilles de route matérielles comme celle-ci créent une marge pour une précision des longueurs d'onde alignée cliniquement, une ingénierie du confort (gestion thermique et ajustement) et des ensembles d'instructions et d'étiquetage plus clairs qui aident les consommateurs à s'auto-administrer des soins plus avancés à domicile.
Un deuxième espace blanc se construit autour d'écosystèmes pilotés par le diagnostic qui relient appareils, logiciels et routines personnalisées, ce qui élargit les ventes croisées vers les accessoires, gels et couches de service. Les démonstrations publiques de personnalisation pilotée par l'IA, comme celle d'Amorepacific et du MIT présentant une plateforme de peau électronique dotée d'un moteur d'IA entraîné sur plus de 450 000 cas (mai 2026), témoignent d'un investissement continu dans des expériences d'aide à la décision qui peuvent être associées à des appareils à usage domestique et à des programmes de réapprovisionnement. Parallèlement, le durcissement des exigences d'accès au marché, y compris la certification BIS en Inde en vigueur à partir du 1er octobre 2026, favorise les marques qui intègrent dès le début de la R&D la préparation à la certification, les essais de sécurité et la documentation, ce qui soutient une distribution omnicanale plus large tout en réduisant l'exposition aux mesures d'application liées aux annonces non conformes.
Recent Industry Developments in Marché des Appareils de Beauté Ménagers
- Juin 2026 : les produits Philips dans des catégories clés adjacentes à la beauté domestique, notamment la série Lumea IPL 9000, ont été reconnus lors des Good Housekeeping 2026 Beauty Awards, renforçant la validation favorable aux détaillants pour des appareils réglementés et sensibles aux allégations. Cette visibilité soutient un positionnement premium pour les plateformes d'épilation à domicile qui s'appuient sur la confiance des consommateurs envers les qualifications de sécurité et d'efficacité.
- Octobre 2025 : Panasonic Corporation a investi dans SISI Co., Ltd. via le Panasonic Kurashi Visionary Fund et a signé un protocole d'accord pour collaborer sur de nouveaux produits de beauté en combinant les données d'analyse de la peau de SISI LAB avec la fabrication d'appareils de beauté et la R&D de Panasonic. Cette démarche renforce la trajectoire de Panasonic vers des appareils de soins de la peau basés sur les données et des écosystèmes de produits complémentaires plutôt que des appareils autonomes.
- Août 2025 : ReFa a lancé l'appareil d'épilation EPI CX IPL exclusivement en Chine, prolongeant sa cadence de produits haut de gamme en Asie-Pacifique. Cette stratégie axée d'abord sur la Chine s'appuie sur un vaste marché de la beauté fortement numérisé pour faire évoluer l'adoption des appareils IPL à prix élevé et créer une attractivité de marque susceptible de soutenir des déploiements régionaux ultérieurs.


Marché des Appareils de Beauté Ménagers Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les appareils de beauté domestiques que les consommateurs achètent pour les soins personnels et les routines de beauté à domicile, la valeur étant comptabilisée à partir des ventes d'appareils dans les canaux de vente au détail et en ligne dans les principales régions.
Exclusions de périmètre : nous excluons les équipements professionnels réservés aux salons, les consommables et produits de soins de la peau sans appareil, et les revenus de services autonomes issus des traitements.
Aperçu de la segmentation
- Par type de produit
- Appareils de coiffure
- Dispositifs d'épilation
- Dispositifs de soin de la peau / faciaux
- Appareils de beauté multifonctionnels
- Autres (ongles, massage, soin du corps)
- Par canal de distribution (valeur)
- Supermarchés / hypermarchés
- Magasins spécialisés
- Vente au détail en ligne
- Supérettes
- Autres
- Par niveau de prix
- Segment masse / entrée de gamme
- Segment intermédiaire
- Premium / prestige
- Par géographie (valeur)
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Viêt Nam et Philippines)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure initiale du modèle et vérifier la cohérence des signaux de demande par région. Nous nous sommes appuyés sur des sources publiques telles que les statistiques commerciales de l'US International Trade Commission, UN Comtrade, les indicateurs macroéconomiques de la Banque mondiale et les séries d'indices des prix à la consommation des offices statistiques nationaux pour comprendre la dépendance aux importations, la capacité de dépense et la pression sur les prix.
Pour relier les tendances des catégories aux mouvements d'expéditions, nous avons examiné les rapports annuels publics des entreprises et les présentations aux investisseurs des fournisseurs d'appareils et d'appareils de beauté, ainsi que les mises à jour des associations professionnelles et les avis de sécurité produits émis par des régulateurs tels que la US Consumer Product Safety Commission et des agences comparables en Europe. Certains abonnements payants aux données financières des entreprises et à l'actualité ont été utilisés pour suivre les changements de propriété et les lancements de produits, et une base de données de brevets a permis de repérer des thèmes technologiques comme l'IPL, la LED et le microcourant. Ces exemples ne sont pas exhaustifs, et nous avons également consulté d'autres sources publiques et payantes pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens primaires et des enquêtes structurées ont été menés avec des fabricants, propriétaires de marques, distributeurs, détaillants et spécialistes de la catégorie afin de confirmer ce qui est comptabilisé comme appareils de beauté domestiques et la manière dont les prix évoluent selon les niveaux de gamme. Nous avons également recoupé les schémas d'adoption des appareils à usage domestique, l'évolution de la part du en ligne et le rôle des promotions dans les régions APAC, EMEA et Amériques, afin que les données ne soient pas dominées par une seule région.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | CXO : 15 % | APAC : 51 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 31 % |
| Acteurs plus petits : 15 % | Managers : 44 % | Amériques : 18 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une évaluation descendante du bassin de demande, dans laquelle le chiffre d'affaires des appareils de beauté domestiques est reconstitué à partir des schémas de ventes par catégorie d'appareils, des flux commerciaux pour les principaux types d'appareils et des indicateurs de capacité de consommation régionale. Une fois cette structure établie, les totaux sont corroborés à l'aide d'approximations ascendantes sélectives, y compris des répartitions de chiffre d'affaires de fournisseurs échantillonnés, des vérifications de canaux sur le mix en ligne par rapport au hors ligne, et une logique de volume plus prix de vente moyen pour les appareils courants.
Les principales données utilisées dans le modèle incluent l'évolution du mix entre appareils de soins capillaires, appareils d'épilation et appareils de soins de la peau ou du visage, la part des ventes migrant vers le commerce en ligne, et l'évolution des niveaux de prix entre appareils de masse/valeur, milieu de gamme et premium/prestige. Nous suivons également l'intensité promotionnelle, les cycles de remplacement des articles fréquemment utilisés comme les sèche-cheveux et les lisseurs, ainsi que la diffusion des technologies plus récentes telles que l'IPL et la LED, qui tend à affecter à la fois la pénétration et la tarification. Lorsque la couverture ascendante est incomplète pour les marques plus petites ou les canaux non déclarés, les lacunes sont traitées par des parts calibrées basées sur des vérifications de l'assortiment des détaillants et une couverture de distribution étayée par des entretiens.
Les prévisions sont établies à l'aide d'une analyse de scénarios soutenue par des modèles de tendances à court terme, où la croissance est liée à l'orientation du revenu disponible et des dépenses des consommateurs, à l'expansion attendue du commerce électronique, et à la cadence d'innovation spécifique à chaque catégorie évoquée lors des entretiens. Les hypothèses sont vérifiées pour leur caractère raisonnable au niveau régional, puis agrégées afin que la prévision finale reste cohérente avec le récit de la demande décrit par le marché.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par triangulation avec des signaux indépendants, tels que les valeurs commerciales des catégories d'appareils concernées, les divulgations financières publiques et les fourchettes de prix de détail observées, avant que les chiffres ne soient finalisés. Si les écarts sont anormalement importants par région, les facteurs sous-jacents sont réexaminés, et des reprises de contact ciblées sont déclenchées pour confirmer si le changement provient du volume, du prix ou du mix de canaux.
Un contrôle interne en plusieurs étapes est appliqué, où les hypothèses, les calculs et les évolutions d'une année sur l'autre sont vérifiés par un autre analyste avant validation. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, notamment des changements réglementaires majeurs, des rappels de produits ou des variations de prix marquées. Avant la livraison, l'ensemble de données est revérifié afin que la vision la plus actuelle disponible à ce moment-là soit reflétée dans les chiffres finaux.
Comparaison du dimensionnement du marché des appareils de beauté domestiques de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les appareils de beauté domestiques ne correspondent souvent pas, même lorsque le sujet semble identique, car chaque éditeur applique des règles légèrement différentes concernant ce qui est inclus. Les différences proviennent généralement des inclusions de produits, de l'année de départ utilisée et de la manière dont la tarification est traitée entre les appareils de masse, milieu de gamme et premium.
L'écart principal provient de l'intégration ou non de catégories de soins personnels adjacentes, et de la rapidité avec laquelle les prix de vente moyens sont supposés augmenter avec la premiumisation. Dans le modèle de Mordor Intelligence, nous ne comptabilisons que les appareils de beauté à usage domestique et appliquons des vérifications par niveau de prix et par canal avant d'agréger les valeurs. Le calendrier de conversion des devises et la cadence d'actualisation comptent également, car les modèles plus anciens peuvent manquer les changements récents de mix en ligne et les réinitialisations de prix induites par la technologie.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,26 milliards USD (2026) | |
| Cabinet de conseil mondial A | 8,86 milliards USD (2025) | Utilise une année de base et une fenêtre de prévision différentes, et la courbe de prix est présentée comme un ASP mixte unique, ce qui peut surestimer la valeur lorsque les appareils premium croissent plus rapidement que les volumes de masse. |
| Cabinet de conseil régional B | 8,40 milliards USD (2024) | Part d'un dimensionnement d'une année antérieure et applique une trajectoire de croissance plus faible, avec un ajustement plus léger pour le déplacement des canaux vers le commerce en ligne et moins de recoupements sur les hausses de prix induites par la technologie dans les appareils d'épilation et les appareils faciaux. |
L'écart observé dans le tableau s'explique principalement par le choix de l'année de départ et par la précision avec laquelle le modèle distingue les appareils de beauté domestiques des catégories de soins personnels voisines. En maintenant les données liées à des signaux de demande clairs comme le mix de canaux, les niveaux de prix et l'adoption par type d'appareil, nous obtenons un chiffre qui peut être retracé jusqu'à des vérifications pratiques et reproduit année après année.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance du marché des appareils de beauté domestiques ?
La taille du marché des appareils de beauté domestiques est de 8,26 milliards USD en 2026 et devrait atteindre 11,35 milliards USD d'ici 2031 à un TCAC de 6,56 %, reflétant une premiumisation continue et une adoption plus large à domicile.
Quelles catégories de produits gagnent le plus de dynamisme parmi les appareils domestiques ?
Les appareils de coiffure restent les plus importants, tandis que les dispositifs de soin de la peau et faciaux affichent la croissance la plus rapide, les avancées en matière de LED, de microcourant et de contrôle de la température offrant des résultats à domicile plus fiables.
Comment les canaux en ligne modifient-ils les performances de la catégorie des appareils de beauté à usage domestique ?
Le commerce électronique augmente la visibilité grâce aux tutoriels et aux contenus avant-après, tandis que les boutiques en propre des marques et les places de marché améliorent les taux de conversion et les ventes d'accessoires qui prolongent la durée de vie des appareils.
Quelle région détient la plus grande part du marché des appareils de beauté domestiques ?
En 2025, l'Amérique du Nord représentait la plus grande part de marché sur le marché des appareils de beauté domestiques.
Quels enjeux réglementaires sont les plus importants pour les lasers, les IPL et les appareils LED à usage domestique ?
Les normes de sécurité pour les lasers et la lumière intense, les exigences d'étiquetage et les cadres de conformité CE ou FDA guident la conception, les allégations et les instructions, et soutiennent la confiance des utilisateurs.
Dernière mise à jour de la page le:



