
Tamaño y Participación del Mercado de Electrodomésticos de Belleza para el Hogar
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
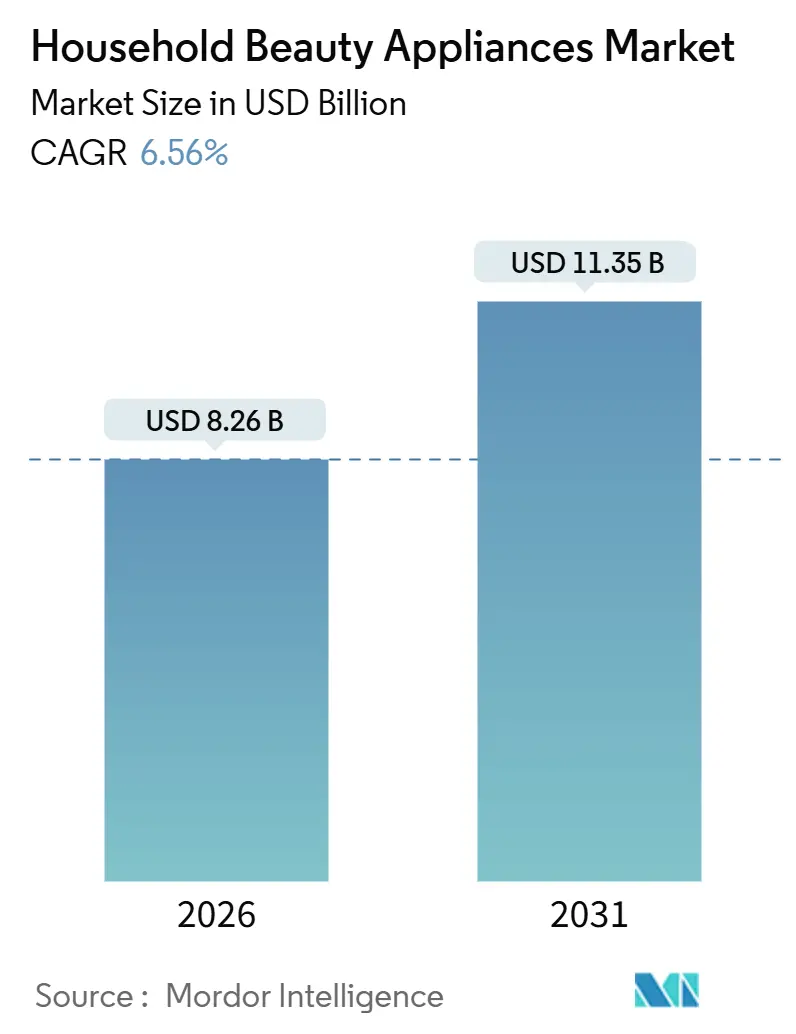
| Tamaño del Mercado (2026) | 8.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.35 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.56 % |
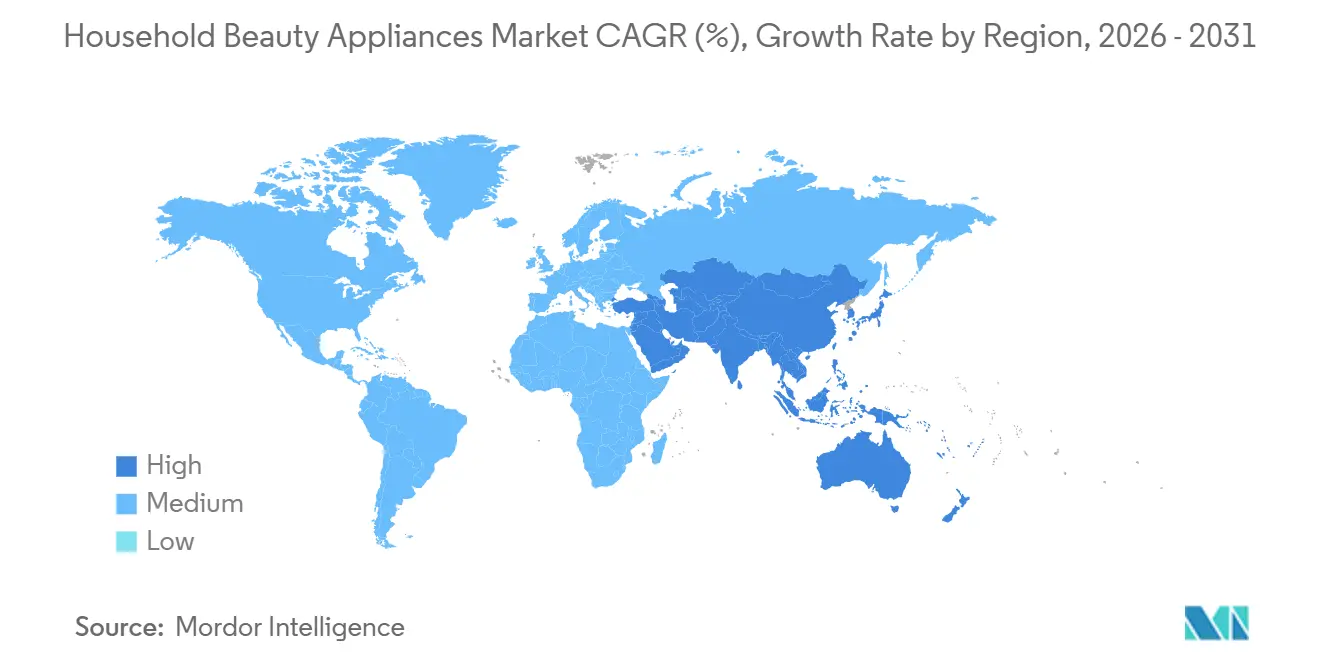
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
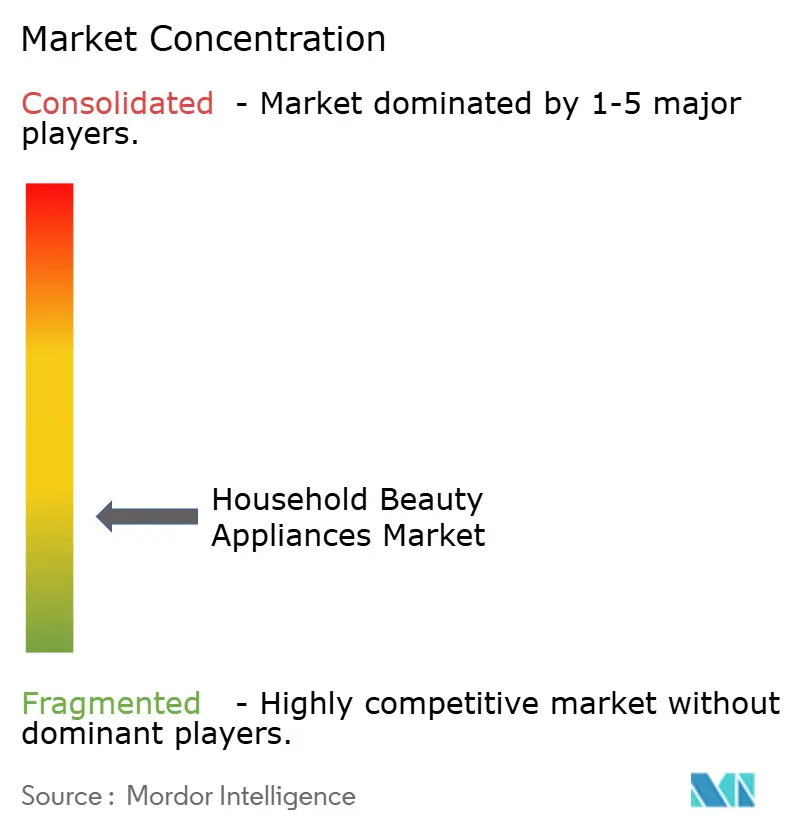
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Electrodomésticos de Belleza para el Hogar por Mordor Intelligence
El tamaño del mercado de electrodomésticos de belleza para el hogar es de USD 8,26 mil millones en 2026 y se proyecta que alcance USD 11,35 mil millones en 2031 a una CAGR del 6,56%. El mercado de electrodomésticos de belleza para el hogar experimenta un fuerte crecimiento a medida que la demanda de los consumidores se desplaza de las herramientas capilares tradicionales hacia tecnologías avanzadas enfocadas en el cuidado de la piel. Los dispositivos que utilizan longitudes de onda LED, microcorrientes y otras técnicas de grado profesional para obtener resultados en el hogar son cada vez más populares, ofreciendo una eficacia comparable a los tratamientos de salón. La alineación regulatoria en mercados clave refuerza la confianza del consumidor, con normas de seguridad actualizadas para láseres y dispositivos de luz intensa que garantizan un uso confiable y seguro. La innovación en el diseño de productos con luz de precisión, sistemas de enfriamiento y sensores adaptativos amplía la funcionalidad y aumenta la eficacia percibida para aplicaciones antienvejecimiento y de cuidado capilar. Las tendencias geográficas apoyan aún más el crecimiento, con mercados consolidados que proporcionan una demanda estable mientras que las regiones emergentes se benefician de ventajas manufactureras, adopción digital y estrategias minoristas omnicanal que aumentan la accesibilidad y la conversión.
Conclusiones Clave del Informe
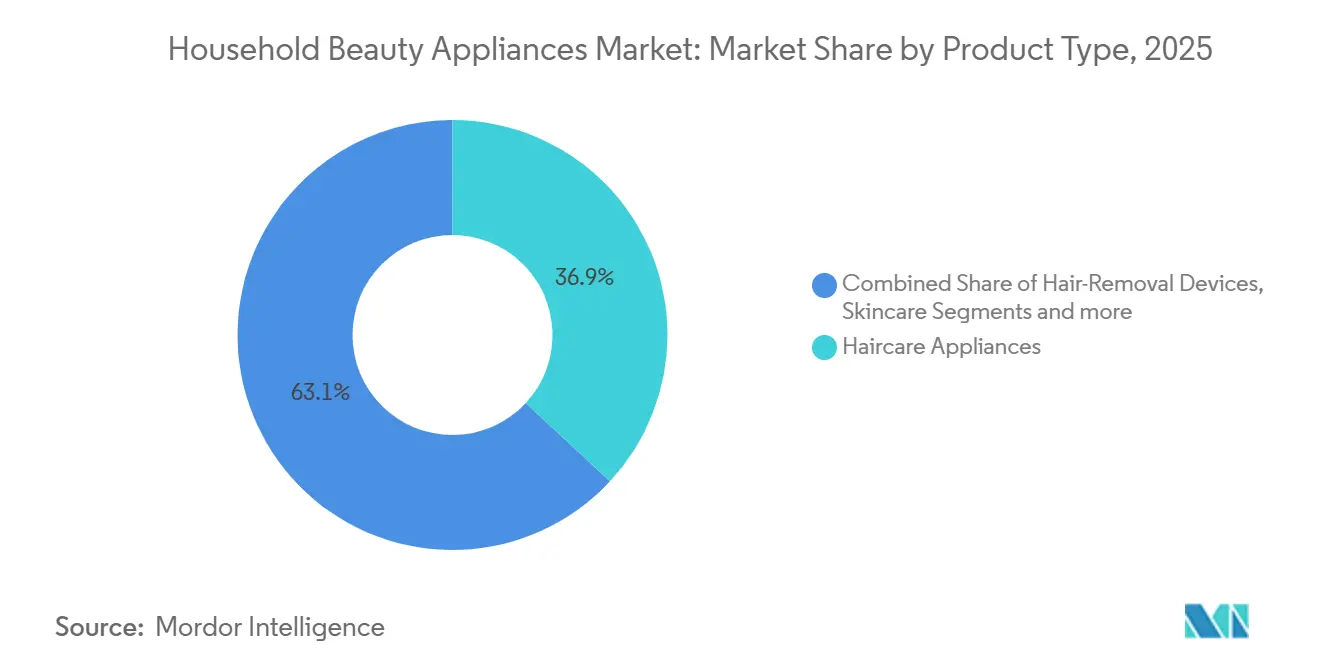
- Por tipo de producto, los Electrodomésticos para el Cuidado del Cabello lideraron con el 36,91% de la participación del mercado de electrodomésticos de belleza para el hogar en 2025, mientras que los Dispositivos para el Cuidado de la Piel y Facial registraron el mayor crecimiento proyectado a una CAGR del 6,83% hasta 2031.
- Por canal de distribución, los Supermercados e Hipermercados concentraron el 41,62% de la participación del mercado de electrodomésticos de belleza para el hogar en 2025, y el Canal Minorista en Línea registró el crecimiento proyectado más rápido a una CAGR del 7,35% hasta 2031.
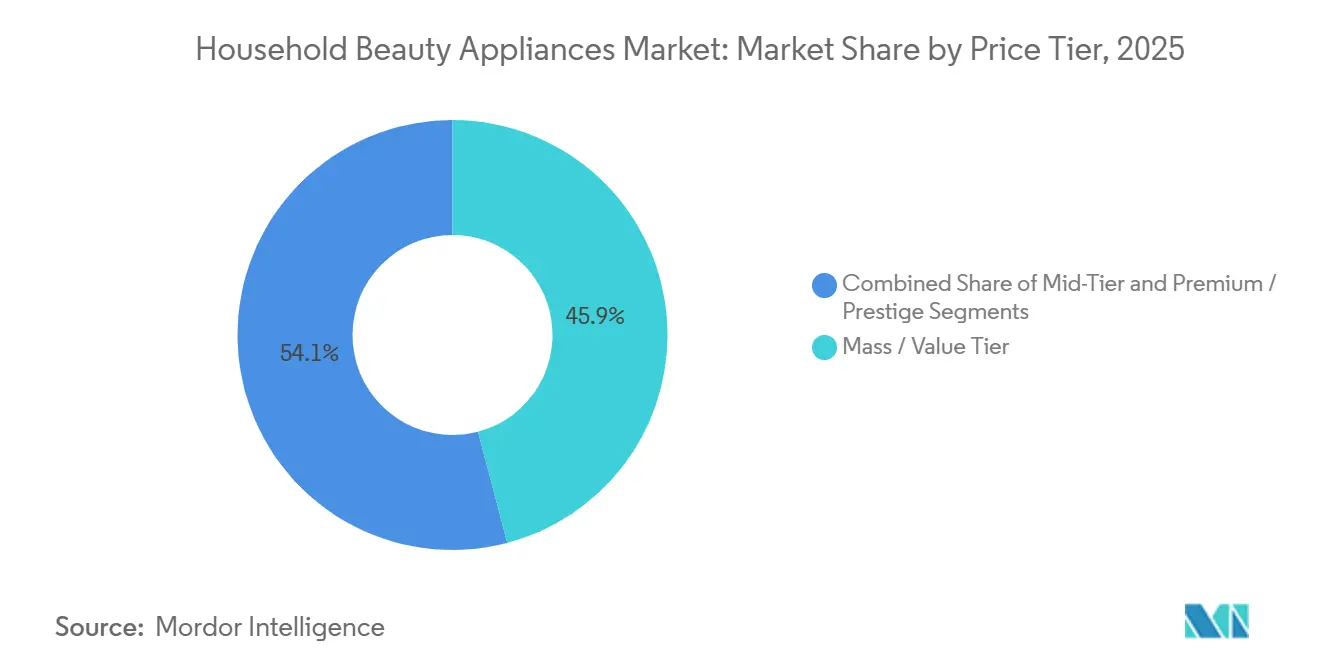
- Por segmento de precio, el Segmento Masivo y de Valor representó el 45,91% de la participación del mercado de electrodomésticos de belleza para el hogar en 2025, mientras que el Segmento Premium y de Prestigio se prevé que se expanda a una CAGR del 6,91% hasta 2031.
- Por geografía, América del Norte concentró el 32,82% de la participación del mercado de electrodomésticos de belleza para el hogar en 2025, y Asia-Pacífico se prevé que sea la región de más rápido crecimiento a una CAGR del 7,25% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Preferencia creciente por tratamientos cómodos en el hogar | +1.8% | Global, ganancias tempranas en América del Norte, Europa Occidental y Asia-Pacífico urbano | Mediano plazo (2-4 años) |
| Avances tecnológicos en personalización LED/IPL/IA | +1.5% | Núcleo global, extensión a Oriente Medio y África y América Latina a medida que los precios disminuyen | Largo plazo (≥ 4 años) |
| Auge de la visibilidad impulsada por el comercio electrónico y los influencers | +1.3% | América del Norte y Europa lideran, Asia-Pacífico en aceleración | Corto plazo (≤ 2 años) |
| Ecosistemas de dispositivos basados en suscripción | +0.7% | América del Norte, Europa Occidental | Mediano plazo (2-4 años) |
| Incentivos de exportación asiáticos que reducen los precios | +0.9% | Centros de fabricación de Asia-Pacífico que exportan globalmente | Corto plazo (≤ 2 años) |
| Creciente demanda de cuidado masculino | +0.4% | América del Norte, Oriente Medio y África, Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Creciente Preferencia por Tratamientos Cómodos en el Hogar Acelera la Adopción de Dispositivos
Las rutinas de belleza en el hogar se han convertido en un hábito duradero, con muchos consumidores que buscan resultados casi profesionales sin necesidad de visitar clínicas o salones. Las marcas líderes continúan ampliando sus líneas de productos para uso doméstico, introduciendo nuevos dispositivos de cuidado personal, higiene bucal y depilación que refuerzan el atractivo y la comodidad de las soluciones para el hogar. El despliegue de plataformas populares de IPL y similares en los principales mercados ha ampliado la base de consumidores direccionable y ha extendido sólidas franquicias regionales hacia entornos minoristas más regulados. La rentabilidad fomenta la adopción, ya que un solo dispositivo puede reemplazar tratamientos repetidos en consultorios, reduciendo los gastos recurrentes con el tiempo. La claridad regulatoria refuerza aún más la confianza del consumidor, con orientaciones actualizadas como la Ley de Modernización de la Regulación de Cosméticos de EE. UU. (MoCRA) que mejora la supervisión de la FDA sobre cosméticos y productos de cuidado personal mediante una mayor sustanciación de la seguridad, registro de instalaciones, listado de productos e informe de eventos adversos[1]Administración de Alimentos y Medicamentos de EE. UU., Cosméticos y Legislación de EE. UU., FDA.gov/cosmetics/cosmetics-laws-regulations/cosmetics-us-law. Estos factores en conjunto apoyan un crecimiento sostenido en el mercado de electrodomésticos de belleza para el hogar, a medida que los consumidores invierten cada vez más en dispositivos multifuncionales para uso habitual.
Los Avances Tecnológicos en Personalización LED/IPL/IA Desbloquean Nuevos Parámetros de Eficacia
Los avances en la emisión de luz, el control térmico y la retroalimentación de sensores están acercando los resultados a los parámetros clínicos mientras mantienen un uso seguro en el hogar. L'Oréal presentó el Light Straight + Multi-styler con capacidades de luz cercana al infrarrojo que reestructuran los enlaces de hidrógeno a temperaturas limitadas a 320 °F, y también presentó un prototipo de Mascarilla LED Flexible para el Rostro que emite 630 nm de luz roja y 830 nm de luz cercana al infrarrojo en sesiones de 10 minutos para reafirmar y suavizar[2]L'Oréal Groupe, "L'Oréal lidera los Avances en Tecnología de Belleza en CES 2026," L'Oréal Groupe, loreal.com. Las características de enfriamiento y confort también han madurado, con nuevas mascarillas LED para el rostro que integran una gestión térmica focalizada para reducir el malestar por calor mientras mantienen una irradiación uniforme en las zonas de tratamiento. Las experiencias vinculadas a la IA ahora están integradas en aplicaciones y dispositivos conectados para guiar los protocolos, hacer seguimiento de la adherencia y personalizar la intensidad, lo que ayuda a los nuevos usuarios a ganar confianza con rutinas precisas. Las plataformas de microcorriente ahora incluyen sensores adaptativos y funciones de potenciación para cejas, contornos de mejillas y tonificación de la mandíbula, además de orientación mediante aplicaciones para aumentar la consistencia y ofrecer resultados visibles. Estas mejoras en los productos aumentan el valor percibido y elevan la disposición a adquirir productos de mayor gama, lo que sostiene el impulso del segmento premium dentro del mercado de electrodomésticos de belleza para el hogar.
El Auge de la Visibilidad Impulsada por el Comercio Electrónico y los Influencers Reconfigura el Descubrimiento y la Conversión
Los canales digitales comprimen el recorrido desde el descubrimiento hasta la compra, lo que favorece a los dispositivos que se benefician de demostraciones, contenido de antes y después y educación mediante tutoriales. Los escaparates de marketplaces y las tiendas propias de las marcas permiten una expansión eficiente del surtido y una rápida iteración en creatividades y textos, mientras que el contenido de afiliados e influencers proporciona prueba social sobre el ajuste, la sensación y los resultados visibles. Las marcas que localizaron transmisiones en vivo y promociones de festivales en Asia experimentaron intensos repuntes de volumen. Una mayor proporción de ventas directas al consumidor también permite a los fabricantes recopilar comentarios sobre uso y satisfacción y probar programas de suscripción para geles, accesorios o contenido. A medida que el descubrimiento se fragmenta entre plataformas sociales y sitios minoristas, la presencia omnicanal sigue siendo importante para los grandes lanzamientos, pero el motor de crecimiento principal continúa siendo la narración digital que explica las nuevas tecnologías a las audiencias masivas. Esta combinación de canales apoya un alcance más amplio para el mercado de electrodomésticos de belleza para el hogar, al tiempo que permite mensajes de rendimiento precisos y una respuesta rápida a las preguntas de los consumidores.
Los Ecosistemas de Dispositivos Basados en Suscripción Crean Flujos de Ingresos Recurrentes
Los principales fabricantes están rediseñando sus ofertas como plataformas con accesorios, consumibles y contenido de aplicaciones que extienden la vida útil del producto y aumentan el valor de por vida. La inversión plurianual de Dyson en belleza enfatiza los ecosistemas basados en accesorios, convirtiendo los lanzamientos de alto volumen en ventas continuas de accesorios e ingresos por servicios. El sistema Style Chemistry de Conair ilustra un diseño modular para el público masivo, con un mango central y múltiples cabezales de peinado para construir kits personalizados con el tiempo[3]Conair Corporation, "Style Chemistry," Conair, conair.com. Panasonic financió asociaciones con plataformas de datos y diagnóstico del cuidado de la piel para conectar los electrodomésticos con servicios de tratamiento en línea, lo que sienta las bases para experiencias complementarias y servicios digitales recurrentes. Las suscripciones habilitadas por aplicaciones para rutinas guiadas y protocolos avanzados integran aún más los dispositivos en los hábitos semanales y crean ingresos predecibles para las marcas que invierten en contenido y soporte. Estos modelos ayudan a compensar la volatilidad de los costes de componentes, mejoran la retención y apoyan el posicionamiento premium en el mercado de electrodomésticos de belleza para el hogar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Elevado coste inicial del dispositivo | -1.2% | Global, más agudo en América Latina, Sudeste Asiático y África | Corto plazo (≤ 2 años) |
| Endurecimiento de las regulaciones de seguridad y láser | -0.8% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de chips y LED especiales | -0.6% | Cadenas de suministro globales con concentración en Asia Oriental | Corto plazo (≤ 2 años) |
| Dispositivos falsificados y del mercado gris que erosionan la confianza | -0.5% | Asia-Pacífico, Oriente Medio, América Latina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Elevado Coste Inicial del Dispositivo Limita la Penetración en Segmentos Sensibles al Precio
Los dispositivos premium compiten por presupuestos discrecionales, lo que limita el alcance inmediato en regiones de menores ingresos y entre cohortes jóvenes con capacidad de gasto limitada. Las herramientas insignia en las categorías de cabello y piel a menudo tienen precios que igualan o superan el ingreso mensual en los mercados emergentes, lo que genera fricciones sin el apoyo de pagos a plazos o billeteras digitales. El segmento masivo y de valor ayuda a cerrar esta brecha con dispositivos por debajo de USD 150, aunque la reducción en el número de LED, la menor vida útil de los destellos y la menor potencia pueden afectar los resultados y la intención de recompra. Los sistemas de pago a plazos (BNPL) y financiación similar ayudan a algunos consumidores a distribuir los pagos, mientras que el soporte de garantía y los precios claros de piezas de repuesto reducen el riesgo percibido. El cumplimiento regulatorio y las pruebas añaden costes de desarrollo que las marcas deben amortizar en unidades, lo que puede mantener precios más altos para características como bloqueos de seguridad y componentes de grado médico. Estas realidades moderan la velocidad de adopción, incluso cuando los modelos de ecosistema, la orientación de contenido y los SKU de entrada fomentan la prueba en el mercado de electrodomésticos de belleza para el hogar.
El Endurecimiento de las Regulaciones de Seguridad y Láser Aumenta la Carga de Cumplimiento
Las actualizaciones regulatorias en Estados Unidos trasladaron las certificaciones de productos láser para alinearse con la Edición 3 de IEC 60825-1, y este cambio afecta el diseño del dispositivo, el etiquetado y la validación de seguridad[4]Administración de Alimentos y Medicamentos de EE. UU., "Panorama General de la Regulación de Dispositivos," Administración de Alimentos y Medicamentos de EE. UU., fda.gov. Normas adicionales relacionadas con los límites de temperatura superficial y las evaluaciones de radiación óptica refuerzan aún más el uso seguro de dispositivos domésticos que emplean láseres o luz intensa. El cumplimiento requiere documentación detallada, pruebas actualizadas e informes estructurados, lo que añade tiempo y coste a los ciclos de desarrollo de nuevos productos. En paralelo, los requisitos europeos de marcado y documentación de conformidad continúan elevando el listón en los expedientes técnicos y las evidencias clínicas o de rendimiento para las declaraciones. El mayor rigor en la aplicación también incrementa el perfil de riesgo para las importaciones no conformes, los vendedores en línea o los dispositivos incorrectamente etiquetados. El efecto neto es una curva más pronunciada para los nuevos entrantes y una ventaja más sólida para las marcas conformes en el mercado de electrodomésticos de belleza para el hogar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmento
Por Tipo de Producto:
Los Dispositivos para el Cuidado de la Piel/Facial lideran la premiumización impulsada por la eficaciaLos Electrodomésticos para el Cuidado del Cabello ostentan la mayor participación con el 36,91% en 2025, lo que refleja una profunda penetración en los hogares para secadores, planchas y rizadores en todos los niveles de ingresos. Los dispositivos para el cuidado de la piel y facial registran la expansión proyectada más rápida a una CAGR del 6,83% hasta 2031 a medida que los consumidores priorizan los resultados antienvejecimiento y la consolidación de rutinas. El mercado de electrodomésticos de belleza para el hogar se beneficia a medida que los diseños LED flexibles, las longitudes de onda cercanas al infrarrojo y el control inteligente de la intensidad producen resultados visibles a temperaturas más seguras. Los lanzamientos insignia ahora enfatizan la gestión protectora del calor con precisión impulsada por sensores en herramientas capilares y longitudes de onda clínicamente alineadas en mascarillas faciales. A medida que mejora la eficacia para uso doméstico, los consumidores tratan cada vez más los dispositivos premium como inversiones de cuidado a largo plazo en lugar de aparatos de función única.
El mercado de electrodomésticos de belleza para el hogar también está moldeado por integraciones avanzadas de enfriamiento y confort que abordan el malestar por calor de las generaciones anteriores. Las mascarillas LED que combinan luz roja y cercana al infrarrojo con control térmico focalizado aumentan la tolerancia a las sesiones mientras mantienen una entrega de luz uniforme. Las herramientas capilares que utilizan luz cercana al infrarrojo para reestructurar los enlaces a temperaturas más bajas ahora ofrecen resultados más rápidos y acabados más suaves sin el calor elevado que causa daños con el tiempo. Los dispositivos multimodo que combinan microcorriente, LED y RF en rutinas simplificadas amplían el valor percibido a precios más altos al reemplazar múltiples compras de función única. La alineación regulatoria para láseres y productos de consumo basados en luz bajo IEC 60335-2-113, combinada con los requisitos de dispositivos y etiquetado de la FDA, orienta diseños más seguros y mejora las instrucciones para el usuario, lo que apoya la confianza en la categoría dentro de la industria de electrodomésticos de belleza para el hogar.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Canal de Distribución:
El ascenso del Canal Minorista en Línea reconfigura las ventajas competitivasLos supermercados e hipermercados concentraron una participación del 41,62% en 2025, respaldados por la visibilidad en los lineales y la comodidad de combinar electrodomésticos con compras de belleza adyacentes. El Canal Minorista en Línea es el canal de más rápido crecimiento con una CAGR proyectada del 7,35% a medida que las demostraciones en vídeo, el contenido de antes y después y las asociaciones con creadores aumentan la conversión. La participación del mercado de electrodomésticos de belleza para el hogar de las tiendas de gran formato sigue siendo sólida, donde los compradores prefieren las pruebas en persona antes de comprometerse con un dispositivo de USD 300 o más. Los escaparates digitales ofrecen una narrativa controlada por la marca y una expansión rápida del surtido, mientras que las estrategias omnicanal combinan exhibiciones minoristas con paquetes y accesorios en línea. Esta combinación de prueba táctil y contenido enriquecido mejora el compromiso general con la categoría y acorta la curva de aprendizaje para dispositivos complejos.
El comercio electrónico también amplifica las ventanas de promoción, el descubrimiento impulsado por búsquedas y la educación basada en aplicaciones que mejoran la adherencia y los resultados. Las marcas líderes utilizaron festivales de temporada y transmisiones en vivo para llevar nuevas líneas a audiencias más amplias, y los eventos en China elevaron el posicionamiento de marca en las categorías de cuidado personal y higiene bucal en 2025. Los accesorios, cabezales de repuesto, geles y suscripciones de contenido se venden eficientemente en línea, lo que aumenta el valor de por vida de los dispositivos conectados. Las tiendas especializadas mantienen su relevancia a través de surtidos curados, personal capacitado y programas de fidelización que facilitan la reposición y las actualizaciones premium. Esta interacción entre canales apoya el mercado de electrodomésticos de belleza para el hogar a medida que los consumidores comparan características, verifican credenciales de seguridad y eligen su ruta preferida hacia la compra.
Por Segmento de Precio:
El segmento Premium captura valor a medida que los consumidores ascienden a gamas superioresEl Segmento Masivo y de Valor capturó el 45,91% del volumen de 2025 a medida que los compradores equilibraron precio y rendimiento en electrodomésticos para el cabello y dispositivos faciales de nivel básico. Se proyecta que el segmento Premium y de Prestigio crezca a una CAGR del 6,91% a medida que aumenta la disposición a pagar por dispositivos que combinan credenciales de seguridad, alineación clínica y garantías sólidas. Los dispositivos de segmento medio compiten con funcionalidad multimodo y orientación inteligente que elevan los resultados sin alcanzar precios de lujo. Los líderes del segmento premium invierten en innovaciones de motor, flujo de aire y control de calor en el cabello, así como en precisión de longitudes de onda e ingeniería de confort en dispositivos para la piel. Estas inversiones diferencian el rendimiento con resultados repetibles y fortalecen las rutas de actualización a lo largo de los ciclos de propiedad en el mercado de electrodomésticos de belleza para el hogar.
Los ecosistemas de accesorios y las suscripciones de contenido refuerzan el valor, ya que los compradores pueden personalizar rutinas y extender la vida útil de los productos con componentes intercambiables. El compromiso plurianual de Dyson con la belleza amplía la cartera de herramientas capilares de alto rendimiento y accesorios modulares que profundizan el compromiso más allá de la compra inicial. El sistema modular de mango y cabezal de Conair lleva la personalización al público masivo, creando una vía asequible hacia más técnicas. Las inversiones de Panasonic en socios de diagnóstico preparan el terreno para servicios complementarios que combinan dispositivos con recomendaciones inteligentes y cuidado recurrente. Esta estrategia de premiumización y ecosistema apoya una narrativa de salud y resultados que resuena en la industria de electrodomésticos de belleza para el hogar a medida que los consumidores buscan un mantenimiento práctico en el hogar con seguridad y resultados creíbles.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Electrodomésticos de Belleza para el Hogar en América del Norte
América del Norte concentró el 32,82% de los ingresos globales en 2025, ya que los altos ingresos disponibles, el comercio minorista especializado consolidado y la claridad regulatoria sustentan la demanda de dispositivos certificados. Los consumidores priorizan la seguridad, la eficacia y las garantías confiables, lo que favorece a las marcas con experiencia en dispositivos aprobados por la FDA y redes de servicio maduras. El mercado de electrodomésticos de belleza para el hogar se beneficia de una sólida adopción del comercio minorista digital, que acerca la educación sobre dispositivos LED, IPL y microcorriente a una amplia audiencia. La volatilidad arancelaria continúa influyendo en el abastecimiento de componentes y en las decisiones sobre la estructura de costos de materiales para dispositivos capilares y de cuidado de la piel. Las acciones de cumplimiento normativo contra importaciones no autorizadas y listados en línea con etiquetado incorrecto crean un entorno más seguro para las ofertas conformes y refuerzan la confianza en todos los canales.
Mercado de Electrodomésticos de Belleza para el Hogar en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR proyectada del 7,25% hasta 2031, impulsada por la expansión de la clase media, el descubrimiento a través del comercio electrónico y una sólida infraestructura manufacturera. China, India, Japón y Corea del Sur anclan la escala, mientras que Vietnam y otras naciones del Sudeste Asiático apoyan el ensamblaje y el empaque para sortear los aranceles y acortar los plazos de entrega. Los innovadores japoneses ampliaron sus carteras de dispositivos y posiciones de propiedad intelectual al tiempo que se expandieron hacia nuevas geografías, aprovechando el comercio minorista de lujo y los centros comerciales premium que enfatizan la educación experiencial. La expansión de Foreo en la región respalda el acercamiento de la producción y la fabricación flexible, que atiende a amplios segmentos de precios y múltiples mercados. Estos patrones de desarrollo favorecen una adopción creciente y un sólido embudo de prueba de dispositivos entre una base en expansión de consumidores digitales en la trayectoria del tamaño del mercado de electrodomésticos de belleza para el hogar en Asia-Pacífico.
Mercado de Electrodomésticos de Belleza para el Hogar en Europa
Europa representa una participación considerable con un crecimiento equilibrado y una sólida presencia del comercio minorista especializado en los países clave. Los marcos regulatorios incorporan rigurosos requisitos de seguridad, etiquetado y documentación que influyen en el diseño de productos, las declaraciones y las instrucciones de uso de dispositivos LED, IPL y de microcorriente. La publicación de la norma IEC 60335-2-113 en 2025 estableció una referencia armonizada para los electrodomésticos de cuidado de la belleza con láseres y fuentes de luz intensa, respaldando directrices de seguridad coherentes para el uso doméstico. Los requisitos de marcado CE formalizan aún más los estándares de conformidad y documentación de los dispositivos para su distribución en todo el bloque. Este entorno favorece la adopción sostenida de dispositivos avanzados y alinea los incentivos para la innovación conforme en el mercado de electrodomésticos de belleza para el hogar.

Panorama regulatorio
La regulación de los electrodomésticos de belleza se está endureciendo en torno a la seguridad eléctrica, la exposición a radiación óptica, el etiquetado y la documentación de conformidad, especialmente para dispositivos de uso doméstico que emplean láseres o luz intensa. Las normas de seguridad IEC siguen siendo un pilar central para la validación del diseño. La norma IEC 60335-2-113:2025 (publicada el 23 de octubre de 2025) abarca los aparatos de cuidado de la belleza que incorporan láseres y fuentes de luz intensa, mientras que la IEC 60335-2-23:2026 (publicada el 16 de febrero de 2026) actualiza los requisitos particulares de seguridad para aparatos de cuidado del cabello y similares, lo que refuerza expectativas de prueba y documentación más consistentes para los fabricantes globales.
La aplicación de normas y las reglas de acceso al mercado a nivel país también están condicionando las decisiones de salida al mercado. En Estados Unidos, la U.S. Consumer Product Safety Commission (CPSC) emitió advertencias de seguridad en mayo de 2026 para ciertos secadores de pelo vinculados a riesgos de descarga eléctrica y electrocución, destacando el riesgo de importaciones no conformes y listados en línea. En India, la Safety of Household, Commercial and Similar Electrical Appliances (Quality Control) Order, 2026 exige la certificación BIS para un amplio conjunto de aparatos eléctricos, incluidos los dispositivos de cuidado personal y belleza, con vigencia a partir del 1 de octubre de 2026, lo que convierte la preparación para la certificación en un requisito previo para los envíos y la planificación de la distribución minorista.
Análisis de la cadena de valor
La cadena de valor comienza con insumos especializados y componentes electrónicos que determinan tanto el rendimiento como el cumplimiento normativo. Las siliconas de alta calidad y los polímeros de grado médico para piezas en contacto con la piel, las resinas de alto rendimiento para resistencia al calor, y los componentes electrónicos como microcontroladores, matrices de LED, baterías y sensores de precisión son fundamentales para cumplir con los requisitos funcionales y de seguridad. El suministro de componentes y subconjuntos tiende a concentrarse en ecosistemas de manufactura establecidos, con el sur de China (por ejemplo, Shenzhen, Dongguan y Huizhou) que respalda un abastecimiento integrado en fabricación de PCB, moldeo por inyección y ensamblaje de paquetes de baterías, mientras que Japón sigue siendo fuerte en ciertos materiales intermedios especializados para durabilidad y piezas críticas para la seguridad.
En la etapa intermedia, los fabricantes por contrato OEM/ODM y los especialistas en componentes producen según las especificaciones de la marca, tras lo cual los propietarios de marca se encargan del diseño industrial, las capas de aplicación y contenido (cuando corresponda), el empaque y la sustanciación de las afirmaciones. Las pruebas y certificación funcionan como una puerta paralela a lo largo del desarrollo y previo al envío, ancladas en la norma IEC 60335-1 y en normas específicas de producto como la IEC 60335-2-113:2025 (láseres y fuentes de luz intensa) y la IEC 60335-2-23:2026 (aparatos de cuidado del cabello). Los requisitos regionales, incluida la certificación BIS de India bajo la Quality Control Order, 2026 (vigente desde el 1 de octubre de 2026), añaden un paso adicional de cumplimiento para el ingreso al mercado. La distribución aguas abajo abarca supermercados e hipermercados, comercio minorista especializado y venta minorista en línea, donde los escaparates D2C también respaldan el reabastecimiento de accesorios, consumibles y complementos que amplía el valor de vida útil de los ecosistemas de dispositivos.
Panorama Competitivo
El mercado de electrodomésticos de belleza para el hogar sigue siendo moderadamente fragmentado, con los principales actores que aprovechan el reconocimiento de marca, las credenciales de seguridad y las redes de servicio globales para mantener sus posiciones. Las empresas persiguen cada vez más estrategias como la integración vertical y las asociaciones para mejorar las categorías de productos y crear ecosistemas conectados. Estos ecosistemas a menudo vinculan dispositivos con accesorios, geles y contenido digital, mejorando el compromiso y la fidelidad del usuario. Las marcas también se centran en la experiencia regulatoria local, lo que ayuda a agilizar las aprobaciones y garantiza un etiquetado e instrucciones de alta calidad en todos los mercados. Esta combinación de capacidades apoya un ritmo constante de innovación y facilita el crecimiento escalable en geografías y canales minoristas.
La renovación de la cartera sigue siendo una estrategia clave para los líderes del mercado. Algunas marcas están ampliando la distribución en nuevas regiones para aprovechar las fortalezas existentes y ampliar el alcance a través de redes minoristas de confianza. Otras invierten en plataformas tecnológicas que conectan dispositivos con servicios complementarios, permitiendo un compromiso continuo más allá del propio hardware. La innovación en dispositivos, el desarrollo de ecosistemas y la integración de servicios son fundamentales para mantener posiciones de liderazgo e impulsar el interés del consumidor. Estos esfuerzos demuestran un enfoque integral que combina el rendimiento del producto con el valor de marca a largo plazo.
La consolidación y las asociaciones estratégicas están creando un impulso adicional en el mercado. Las empresas están adquiriendo tecnología especializada para mejorar sus ofertas y ampliar sus catálogos de productos. Las alianzas a gran escala entre grandes marcas señalan una inversión continua en el posicionamiento premium y las estrategias globales. La innovación en el diseño de dispositivos, la precisión y la orientación al usuario sigue siendo fundamental, con un enfoque en la seguridad y los resultados medibles. Al enfatizar el control adaptativo y las rutinas guiadas, las marcas están haciendo que los tratamientos de belleza en el hogar sean más eficaces y fáciles de adoptar para los consumidores con el tiempo.
Líderes de la Industria de Electrodomésticos de Belleza para el Hogar
Koninklijke Philips N.V.
Panasonic Corporation
Conair Corporation
L'Oréal S.A.
Home Skinovations Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Electrodomésticos de Belleza para el Hogar
- Koninklijke Philips N.V.
- Panasonic Corporation
- Conair Corporation
- L’Oréal S.A.
- Home Skinovations Ltd.
- Carol Cole Company (NuFACE)
- Dyson Ltd.
- Tria Beauty Inc.
- YA-MAN Ltd.
- Silk’n (Syneron Beauty)
- ReFa (MTG Co.)
- FOREO AB
- Nu Skin Enterprises
- Braun GmbH (P&G)
- Remington (Spectrum Brands)
- Beurer GmbH
- Vega Industries
- Syska
- Helen of Troy Ltd.
- Medicube (APR Corp.)
Lea el análisis de las empresas de electrodomésticos de belleza para el hogar

Oportunidades de mercado y perspectivas futuras
La oportunidad se está concentrando en tratamientos domésticos de mayor eficacia y alineados con la seguridad que traducen técnicas profesionales en rutinas guiadas y repetibles. L'Oréal Groupe utilizó CES 2026 para mostrar un cambio más allá del peinado convencional con calor y la iluminación LED básica, con el Light Straight + Multi-styler que usa infrarrojo cercano para limitar la temperatura a 320 F, y un prototipo de mascarilla facial LED flexible que ofrece longitudes de onda roja de 630 nm e infrarroja cercana de 830 nm en sesiones cortas. Hojas de ruta de hardware como esta abren espacio para precisión de longitud de onda alineada clínicamente, ingeniería de confort (gestión térmica y ajuste), y paquetes de instrucciones y etiquetado más claros que ayudan a los consumidores a autoadministrarse regímenes más avanzados en casa.
Un segundo espacio en blanco se está construyendo en torno a ecosistemas impulsados por diagnóstico que conectan dispositivos, software y rutinas personalizadas, lo que amplía la venta cruzada hacia accesorios, geles y capas de servicio. Las demostraciones públicas de personalización impulsada por IA, como la presentación de Amorepacific y el MIT de una plataforma de piel electrónica con un motor de IA entrenado con más de 450.000 casos (mayo de 2026), indican una inversión continua en experiencias de soporte de decisiones que pueden empaquetarse con dispositivos de uso doméstico y programas de reabastecimiento. Al mismo tiempo, el endurecimiento de los requisitos de acceso al mercado, incluida la certificación BIS de India vigente a partir del 1 de octubre de 2026, favorece a las marcas que integran la preparación para la certificación, las pruebas de seguridad y la documentación en las primeras etapas de I+D, lo que respalda una distribución omnicanal más amplia mientras reduce la exposición a acciones de cumplimiento vinculadas a listados no conformes.
Recent Industry Developments in Mercado de Electrodomésticos de Belleza para el Hogar
- Junio de 2026: productos de Philips en categorías clave adyacentes a la belleza doméstica, incluida la serie Lumea IPL 9000, fueron reconocidos en los Good Housekeeping 2026 Beauty Awards, reforzando una validación favorable para los minoristas de dispositivos regulados y sensibles a las afirmaciones. Esta visibilidad respalda el posicionamiento premium de las plataformas de depilación doméstica que dependen de la confianza del consumidor en las credenciales de seguridad y eficacia.
- Octubre de 2025: Panasonic Corporation invirtió en SISI Co., Ltd. a través del Panasonic Kurashi Visionary Fund y firmó un memorando de entendimiento para colaborar en nuevos productos de belleza combinando los datos de análisis de piel de SISI LAB con la fabricación e I+D de aparatos de belleza de Panasonic. El movimiento fortalece el camino de Panasonic hacia aparatos de cuidado de la piel basados en datos y ecosistemas de productos complementarios en lugar de dispositivos independientes.
- Agosto de 2025: ReFa lanzó el dispositivo de depilación IPL EPI CX en exclusiva en China, ampliando su cadencia de dispositivos premium en Asia-Pacífico. La estrategia centrada primero en China aprovecha un mercado de belleza grande e impulsado digitalmente para escalar la adopción de IPL de alto precio y generar atracción de marca que puede respaldar despliegues regionales posteriores.


Mercado de Electrodomésticos de Belleza para el Hogar Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado abarca los electrodomésticos de belleza que los consumidores compran para el aseo personal y el cuidado de belleza rutinario en el hogar, con el valor contabilizado a partir de las ventas de dispositivos en canales minoristas y en línea en las principales regiones.
Exclusiones de alcance: excluimos el equipo profesional exclusivo de salones, los consumibles y productos para el cuidado de la piel sin un dispositivo, y los ingresos por servicios independientes de tratamientos.
Descripción general de la segmentación
- Por Tipo de Producto
- Electrodomésticos para el Cuidado del Cabello
- Dispositivos de Depilación
- Dispositivos para el Cuidado de la Piel / Facial
- Dispositivos de Belleza Multifuncionales
- Otros (Uñas, Masaje, Cuidado Corporal)
- Por Canal de Distribución (Valor)
- Supermercados / Hipermercados
- Tiendas Especializadas
- Canal Minorista en Línea
- Tiendas de Conveniencia
- Otros
- Por Segmento de Precio
- Segmento Masivo / de Valor
- Segmento Medio
- Premium / Prestigio
- Por Geografía (Valor)
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para construir la estructura inicial del modelo y verificar la coherencia de las señales de demanda por región. Nos basamos en fuentes públicas como las estadísticas comerciales de la US International Trade Commission, UN Comtrade, los indicadores macroeconómicos del Banco Mundial, y las series del índice de precios al consumidor de las oficinas nacionales de estadística para comprender la dependencia de las importaciones, la capacidad de gasto y la presión sobre los precios.
Para conectar las tendencias de categoría con la evolución de los envíos, revisamos los informes anuales públicos de empresas y las presentaciones a inversores de proveedores de electrodomésticos y dispositivos de belleza, junto con actualizaciones de asociaciones industriales y avisos de seguridad de productos de reguladores como la US Consumer Product Safety Commission y agencias comparables en Europa. Se utilizaron algunas suscripciones de pago para datos financieros y noticias de empresas para rastrear cambios de propiedad y lanzamientos de productos, y una base de datos de patentes ayudó a identificar temas tecnológicos como IPL, LED y microcorriente. Estos ejemplos no son exhaustivos, y también consultamos otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Se realizaron entrevistas primarias y encuestas estructuradas con fabricantes, propietarios de marcas, distribuidores, minoristas y especialistas de categoría para confirmar qué se considera electrodomésticos de belleza y cómo varían los precios entre niveles. También contrastamos los patrones de adopción de dispositivos de uso doméstico, los cambios en la participación en línea y el papel de las promociones en APAC, EMEA y América, de modo que los insumos no estuvieran determinados por una sola región.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXOs): 15% | APAC: 51% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 41% | EMEA: 31% |
| Actores más pequeños: 15% | Gerentes: 44% | América: 18% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una evaluación descendente (top-down) del conjunto de demanda, donde los ingresos por electrodomésticos de belleza se reconstruyen a partir de patrones de ventas de dispositivos a nivel de categoría, flujos comerciales para los tipos de dispositivos clave e indicadores de capacidad de consumo regional. Una vez establecida esa estructura, los totales se corroboran mediante aproximaciones ascendentes (bottom-up) selectivas, incluidas divisiones muestreadas de ingresos de proveedores, verificaciones de canal sobre la combinación en línea versus fuera de línea, y la lógica de volumen más precio de venta promedio para dispositivos comunes.
Los principales insumos utilizados en el modelo incluyen el cambio en la combinación entre aparatos de cuidado del cabello, dispositivos de depilación y dispositivos de cuidado de la piel o facial, la proporción de ventas que se traslada al comercio minorista en línea, y el movimiento entre niveles de precio de masa/valor, nivel medio, y dispositivos premium/prestigio. También hacemos seguimiento de la intensidad promocional, los ciclos de reemplazo de artículos de uso frecuente como secadores y planchas alisadoras, y la difusión de tecnologías más nuevas como IPL y LED, que tiende a afectar tanto la penetración como los precios. Cuando la cobertura ascendente es incompleta para marcas más pequeñas o canales no reportados, las brechas se resuelven mediante participaciones calibradas basadas en verificaciones de surtido minorista y cobertura de distribución respaldada por entrevistas.
Las previsiones se elaboran mediante análisis de escenarios respaldado por modelos de tendencias a corto plazo, donde el crecimiento se vincula a la renta disponible y la dirección del gasto del consumidor, la expansión esperada del comercio electrónico, y la cadencia de innovación específica de cada categoría discutida en las entrevistas. Las suposiciones se revisan por razonabilidad a nivel regional, y luego se consolidan para que la previsión final se mantenga coherente con el relato de demanda descrito por el mercado.
Validación de datos y ciclo de actualización
Los resultados se verifican mediante triangulación con señales independientes, como los valores comerciales de las categorías de dispositivos relevantes, las divulgaciones financieras públicas, y los rangos de precios minoristas observados, antes de finalizar las cifras. Si las variaciones son inusualmente grandes por región, se revisan los factores impulsores y se activan recontactos específicos para confirmar si el cambio provino del volumen, el precio o la combinación de canales.
Se aplica una revisión interna en varios pasos, donde otro analista verifica las suposiciones, los cálculos y las variaciones interanuales antes de la aprobación final. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, incluidos cambios regulatorios importantes, retiros de productos o fluctuaciones bruscas de precios. Antes de la entrega, el conjunto de datos se vuelve a verificar para que la vista más actual disponible en ese momento quede reflejada en las cifras finales.
Comparación del dimensionamiento del mercado de electrodomésticos de belleza para el hogar de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para electrodomésticos de belleza a menudo no coinciden, incluso cuando el tema suena igual, porque cada editor aplica reglas ligeramente diferentes sobre qué se incluye. Las diferencias suelen provenir de las inclusiones de productos, el año de inicio utilizado y cómo se trata el precio entre dispositivos de masa, nivel medio y premium.
La principal brecha proviene de si se incluyen categorías adyacentes de cuidado personal y de la rapidez con la que se supone que aumentan los precios de venta promedio con la premiumización. En el modelo de Mordor Intelligence, contabilizamos solo los dispositivos de belleza de uso doméstico y aplicamos verificaciones de nivel de precio por canal antes de consolidar los valores. El momento de conversión de divisas y la cadencia de actualización también son relevantes, ya que los modelos más antiguos pueden pasar por alto cambios recientes en la combinación en línea y ajustes de precios impulsados por la tecnología.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 8,26 mil millones de USD (2026) | |
| Consultora Global A | 8,86 mil millones de USD (2025) | Utiliza un año base y una ventana de previsión diferentes, y la curva de precios se presenta como un único precio de venta promedio combinado, lo que puede sobrestimar el valor cuando los dispositivos premium crecen más rápido que los volúmenes de masa. |
| Consultora Regional B | 8,40 mil millones de USD (2024) | Parte de un dimensionamiento de un año anterior y aplica una trayectoria de crecimiento más baja, con un ajuste más ligero para el cambio de canal hacia el comercio minorista en línea y menos verificaciones cruzadas sobre los aumentos de precio impulsados por la tecnología en dispositivos de depilación y faciales. |
La dispersión en la tabla se explica principalmente por la elección del año de inicio y por cuán estrechamente el modelo separa los electrodomésticos de belleza para el hogar de las categorías de cuidado personal cercanas. Al mantener los insumos vinculados a señales de demanda claras, como la combinación de canales, los niveles de precio y la adopción por tipo de dispositivo, obtenemos una cifra que puede rastrearse hasta verificaciones prácticas y repetirse año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de electrodomésticos de belleza para el hogar?
El tamaño del mercado de electrodomésticos de belleza para el hogar es de USD 8,26 mil millones en 2026 y se proyecta que alcance USD 11,35 mil millones en 2031 a una CAGR del 6,56%, lo que refleja una premiumización continua y una adopción más amplia para uso doméstico.
¿Qué categorías de productos están ganando mayor impulso dentro de los dispositivos para el hogar?
El cuidado capilar sigue siendo el mayor segmento, mientras que los dispositivos para el cuidado de la piel y facial registran el crecimiento más rápido a medida que los avances en LED, microcorriente y control de temperatura ofrecen resultados más fiables en el hogar.
¿Cómo están cambiando los canales en línea el rendimiento de la categoría de dispositivos de belleza para uso doméstico?
El comercio electrónico eleva la visibilidad mediante tutoriales y contenido de antes y después, mientras que las tiendas propias de las marcas y los marketplaces mejoran la conversión y las ventas de accesorios que extienden el ciclo de vida de los dispositivos.
¿Qué región tiene la mayor participación en el Mercado de Electrodomésticos de Belleza para el Hogar?
En 2025, América del Norte representó la mayor participación de mercado en el Mercado de Electrodomésticos de Belleza para el Hogar.
¿Qué temas regulatorios son más relevantes para los láseres, IPL y dispositivos LED de uso doméstico?
Las normas de seguridad para láseres y luz intensa, los requisitos de etiquetado y los marcos de conformidad CE o FDA orientan el diseño, las declaraciones y las instrucciones y apoyan la confianza del usuario.
Última actualización de la página el:



