
Tamanho e Participação do Mercado de Eletrodomésticos de Beleza Domésticos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
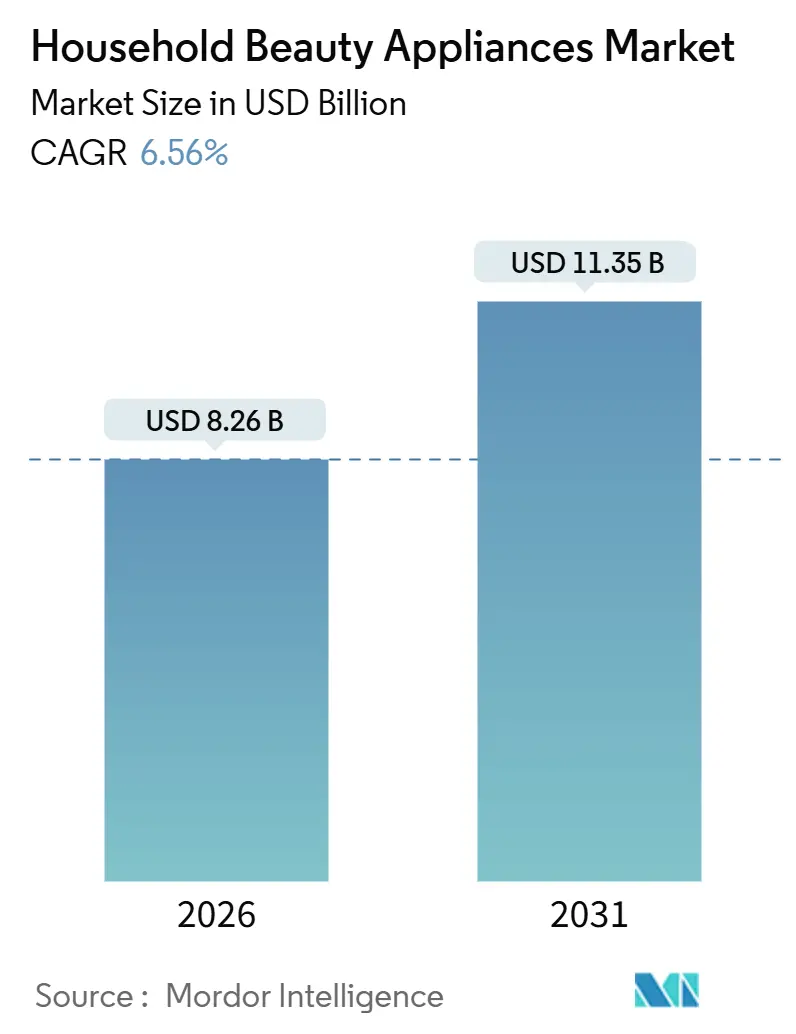
| Tamanho do Mercado (2026) | 8.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.35 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.56 % |
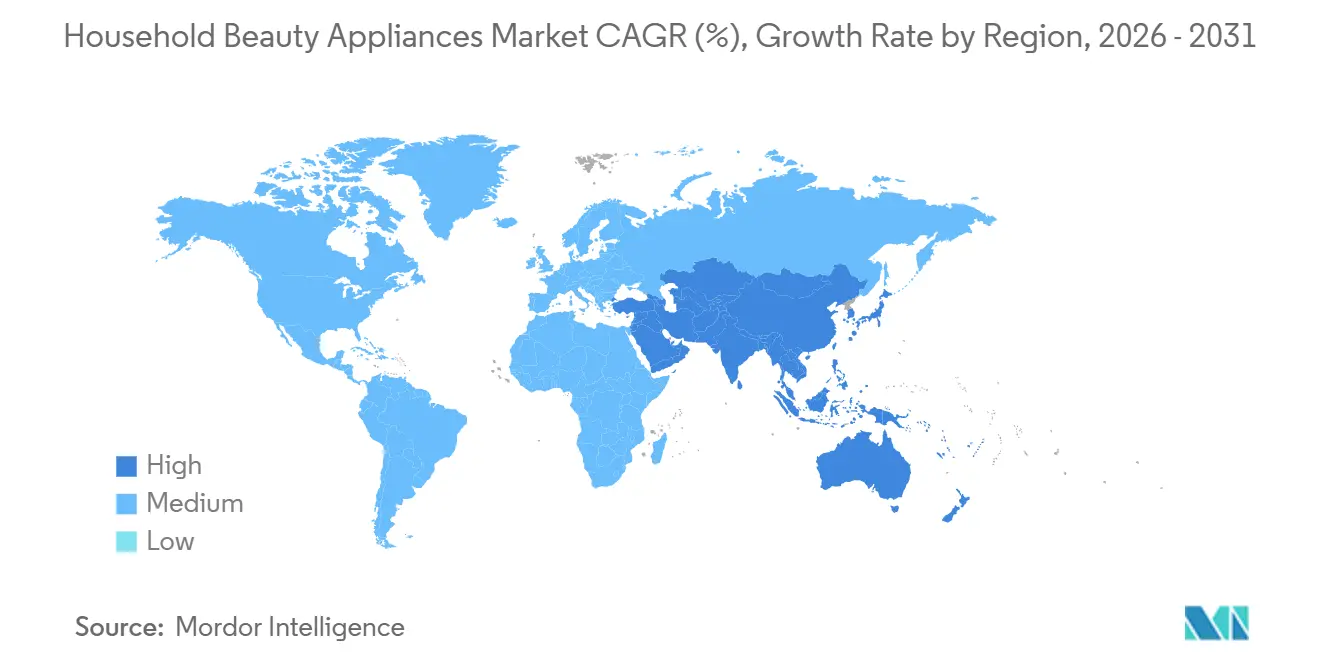
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
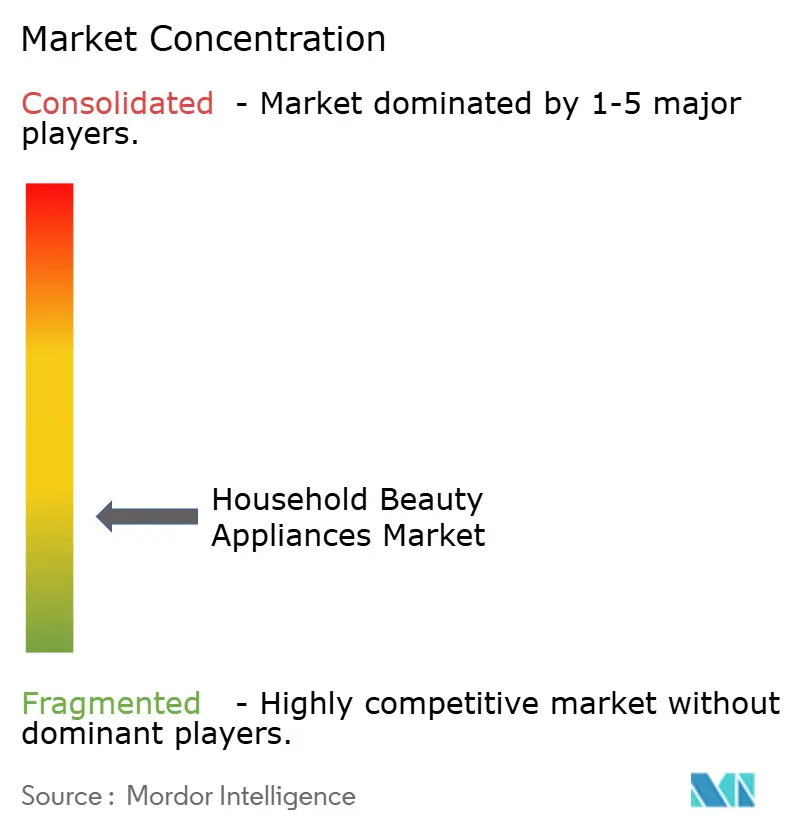
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Eletrodomésticos de Beleza Domésticos por Mordor Intelligence
O tamanho do mercado de eletrodomésticos de beleza domésticos é de USD 8,26 bilhões em 2026 e está projetado para atingir USD 11,35 bilhões até 2031 a um CAGR de 6,56%. O mercado de eletrodomésticos de beleza domésticos está experimentando um forte crescimento à medida que a demanda dos consumidores migra de ferramentas capilares tradicionais para tecnologias avançadas voltadas para a pele. Dispositivos que utilizam comprimentos de onda LED, microcorrentes e outras técnicas de nível profissional para resultados em casa são cada vez mais populares, oferecendo eficácia comparável aos tratamentos de salão. O alinhamento regulatório em mercados-chave aumenta a confiança dos consumidores, com normas de segurança atualizadas para lasers e dispositivos de luz intensa garantindo uso confiável e seguro. A inovação no design de produtos com luz de precisão, sistemas de resfriamento e sensores adaptativos expande a funcionalidade e aumenta a eficácia percebida para aplicações antienvelhecimento e de cuidados capilares. As tendências geográficas sustentam ainda mais o crescimento, com mercados consolidados fornecendo demanda estável enquanto regiões emergentes se beneficiam de vantagens de fabricação, adoção digital e estratégias de varejo omnicanal que aumentam a acessibilidade e a conversão.
Principais Conclusões do Relatório
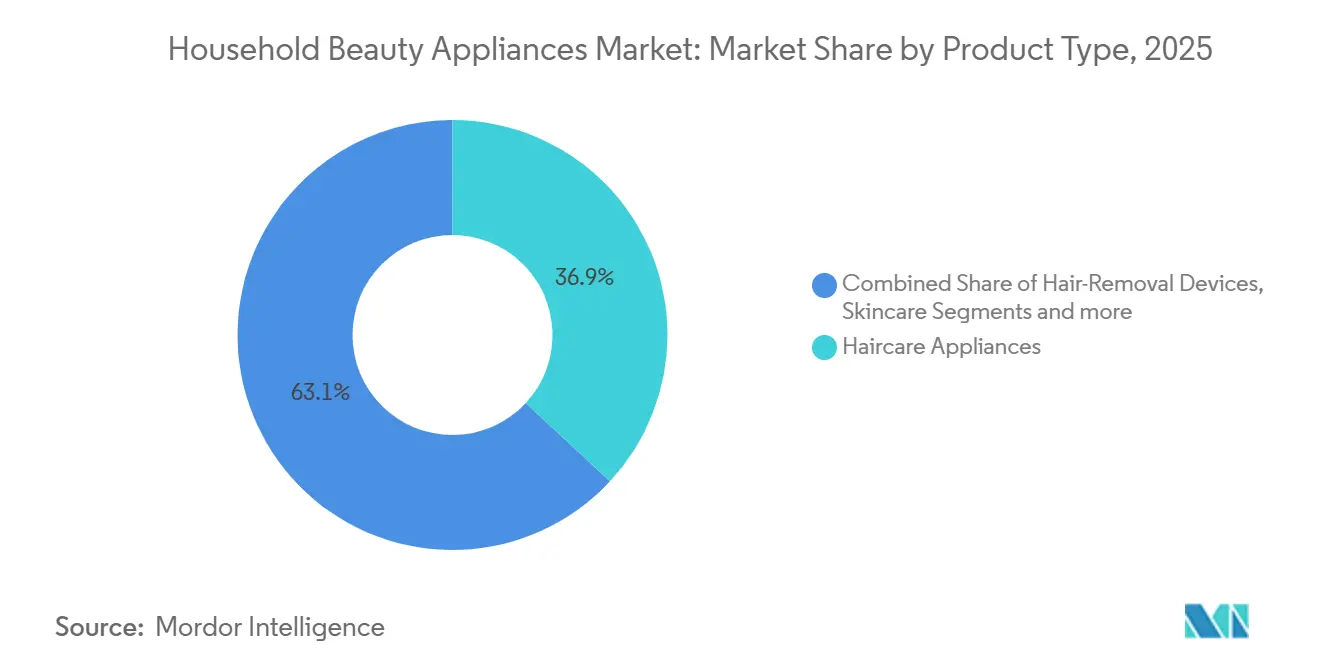
- Por tipo de produto, os Eletrodomésticos para Cuidados Capilares lideraram com 36,91% da participação do mercado de eletrodomésticos de beleza domésticos em 2025, enquanto os Dispositivos para Cuidados com a Pele e Faciais registraram o maior crescimento projetado a um CAGR de 6,83% até 2031.
- Por canal de distribuição, os Supermercados e Hipermercados detinham 41,62% da participação do mercado de eletrodomésticos de beleza domésticos em 2025, e o Varejo Online registrou o crescimento projetado mais rápido a um CAGR de 7,35% até 2031.
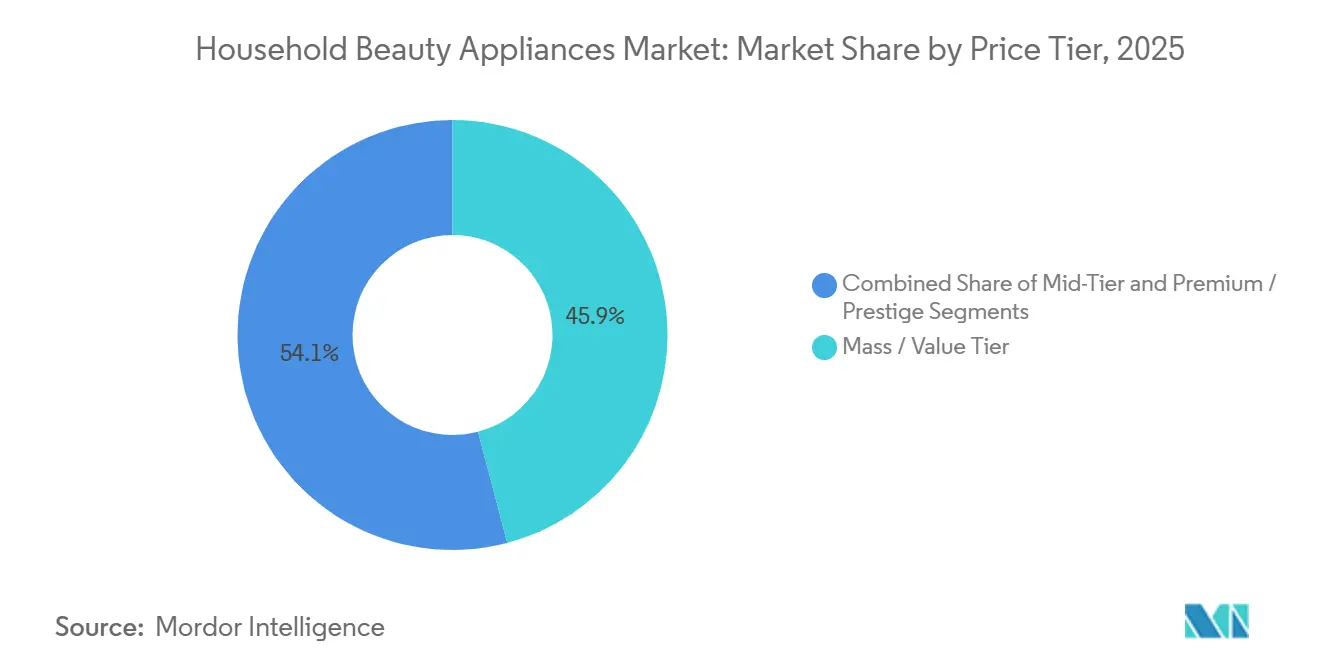
- Por faixa de preço, o Segmento Popular e Econômico representou 45,91% da participação do mercado de eletrodomésticos de beleza domésticos em 2025, enquanto o Segmento Premium e Prestígio está projetado para expandir a um CAGR de 6,91% até 2031.
- Por geografia, a América do Norte detinha 32,82% da participação do mercado de eletrodomésticos de beleza domésticos em 2025, e a Ásia-Pacífico está prevista para ser a região de crescimento mais rápido a um CAGR de 7,25% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preferência crescente por tratamentos domésticos convenientes | +1.8% | Global, ganhos iniciais na América do Norte, Europa Ocidental e Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Avanços tecnológicos em personalização por LED/IPL/IA | +1.5% | Global central, expansão para o Oriente Médio e África e América Latina à medida que os preços caem | Longo prazo (≥ 4 anos) |
| Boom de visibilidade liderado por e-commerce e influenciadores | +1.3% | América do Norte e Europa lideram, Ásia-Pacífico acelerando | Curto prazo (≤ 2 anos) |
| Ecossistemas de dispositivos baseados em assinatura | +0.7% | América do Norte, Europa Ocidental | Médio prazo (2-4 anos) |
| Incentivos de exportação asiáticos reduzindo os preços | +0.9% | Hubs de fabricação da Ásia-Pacífico exportando globalmente | Curto prazo (≤ 2 anos) |
| Crescimento da demanda por produtos de beleza masculina | +0.4% | América do Norte, Oriente Médio e África, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Preferência Crescente por Tratamentos Domésticos Convenientes Acelera a Adoção de Dispositivos
As rotinas de beleza em casa tornaram-se um hábito duradouro, com muitos consumidores buscando resultados quase profissionais sem visitar clínicas ou salões. As principais marcas continuam a expandir suas linhas de produtos para uso doméstico, introduzindo novos dispositivos de cuidados pessoais, higiene oral e remoção de pelos que reforçam o apelo e a conveniência das soluções domésticas. O lançamento de plataformas populares de IPL e similares em grandes mercados ampliou a base de consumidores endereçável e estendeu franquias regionais sólidas para ambientes de varejo mais regulamentados. A relação custo-benefício incentiva a adoção, uma vez que um único dispositivo pode substituir tratamentos repetidos em consultórios, reduzindo as despesas contínuas ao longo do tempo. A clareza regulatória aumenta ainda mais a confiança dos consumidores, com orientações atualizadas como a Lei de Modernização da Regulamentação de Cosméticos dos EUA (MoCRA) aprimorando a supervisão da FDA sobre cosméticos e produtos de cuidados pessoais por meio de melhorias na comprovação de segurança, registro de instalações, listagem de produtos e notificação de eventos adversos[1]Administração de Alimentos e Medicamentos dos EUA, Cosméticos e Lei dos EUA, FDA.gov/cosmetics/cosmetics-laws-regulations/cosmetics-us-law. Esses fatores apoiam coletivamente o crescimento constante no mercado de eletrodomésticos de beleza domésticos, à medida que os consumidores investem cada vez mais em dispositivos multifuncionais para uso regular.
Avanços Tecnológicos em Personalização por LED/IPL/IA Desbloqueiam Novos Patamares de Eficácia
Os avanços na distribuição de luz, no controle térmico e no feedback por sensores estão aproximando os resultados dos padrões clínicos, mantendo o uso seguro em casa. A L'Oréal introduziu o Light Straight + Multi-styler com capacidades de infravermelho próximo que reformulam as ligações de hidrogênio em temperaturas limitadas a 320°F, e também apresentou um protótipo de Máscara Facial LED flexível desenvolvida com a iSmart, que emite luz vermelha de 630 nm e infravermelho próximo de 830 nm em sessões de 10 minutos para firmeza e suavidade[2]L'Oréal Groupe, "L'Oréal Avança Liderança em Tecnologia de Beleza na CES 2026," L'Oréal Groupe, loreal.com. As funcionalidades de resfriamento e conforto também amadureceram, com novas máscaras faciais LED integrando gestão térmica direcionada para reduzir o desconforto térmico enquanto mantêm irradiância consistente em toda a área de tratamento. As experiências vinculadas à IA estão agora incorporadas em aplicativos e dispositivos conectados para orientar protocolos, monitorar a adesão e personalizar a intensidade, o que ajuda novos usuários a ganhar confiança com rotinas precisas. As plataformas de microcorrente agora incluem sensores adaptativos e recursos de intensificação para sobrancelhas, contornos das bochechas e tonificação da linha da mandíbula, além de coaching por aplicativo para aumentar a consistência e oferecer resultados visíveis. Essas melhorias nos produtos aumentam o valor percebido e elevam a disposição dos consumidores de migrarem para categorias superiores, o que sustenta o momentum do segmento premium no mercado de eletrodomésticos de beleza domésticos.
O Boom de Visibilidade Liderado por E-Commerce e Influenciadores Reformula a Descoberta e a Conversão
Os canais digitais comprimem a jornada da descoberta à compra, o que favorece dispositivos que se beneficiam de demonstrações, conteúdo de antes e depois e educação orientada por tutoriais. As vitrines em marketplaces e as lojas próprias das marcas permitem uma expansão eficiente do sortimento e rápida iteração em criação e textos, enquanto o conteúdo de afiliados e influenciadores fornece prova social de adequação, sensação e resultados visíveis. Marcas que localizaram transmissões ao vivo e promoções em festivais na Ásia observaram picos de alto volume. Uma parcela maior de vendas diretas ao consumidor também permite que os fabricantes coletem feedback de uso e satisfação e testem programas de assinatura para géis, acessórios ou conteúdo. À medida que a descoberta se fragmenta entre plataformas sociais e sites de varejo, a presença omnicanal ainda importa para grandes lançamentos, mas o motor central de crescimento continua sendo a narrativa digital que decodifica novas tecnologias para o público em geral. Esse mix de canais apoia um alcance mais amplo para o mercado de eletrodomésticos de beleza domésticos, ao mesmo tempo em que permite mensagens de desempenho precisas e resposta rápida às perguntas dos consumidores.
Ecossistemas de Dispositivos Baseados em Assinatura Criam Fluxos de Receita Recorrente
Os principais fabricantes estão redesenhando suas ofertas como plataformas com acessórios, consumíveis e conteúdo de aplicativos que prolongam a vida útil do produto e aumentam o valor ao longo do ciclo de vida. O investimento plurianual da Dyson em beleza enfatiza ecossistemas baseados em acessórios, transformando lançamentos de alto volume em vendas contínuas de acessórios e receita de serviços. O sistema Style Chemistry da Conair ilustra um design modular para o público em geral, com um cabo principal e múltiplos cabeçotes de modelagem para criar kits personalizados ao longo do tempo[3]Conair Corporation, "Style Chemistry," Conair, conair.com. A Panasonic financiou parcerias com dados de cuidados com a pele e plataformas de diagnóstico para conectar eletrodomésticos com serviços de tratamento online, o que estabelece as bases para experiências complementares e serviços digitais recorrentes. As assinaturas habilitadas por aplicativo para rotinas guiadas e protocolos avançados incorporam ainda mais os dispositivos aos hábitos semanais e criam receita previsível para marcas que investem em conteúdo e suporte. Esses modelos ajudam a compensar a volatilidade dos custos de componentes, aumentam a retenção e sustentam o posicionamento premium no mercado de eletrodomésticos de beleza domésticos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo inicial do dispositivo | -1.2% | Global, mais agudo na América Latina, Sudeste Asiático e África | Curto prazo (≤ 2 anos) |
| Regulamentações de segurança e laser mais rígidas | -0.8% | América do Norte, Europa, Japão | Médio prazo (2-4 anos) |
| Gargalos de fornecimento de chips e LEDs especializados | -0.6% | Cadeias de suprimentos globais com concentração no Leste Asiático | Curto prazo (≤ 2 anos) |
| Dispositivos falsificados e do mercado paralelo corroendo a confiança | -0.5% | Ásia-Pacífico, Oriente Médio, América Latina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Alto Custo Inicial do Dispositivo Limita a Penetração em Segmentos Sensíveis ao Preço
Os dispositivos premium competem por orçamentos discricionários, o que restringe o alcance imediato em regiões de menor renda e em coortes mais jovens com poder de compra limitado. Ferramentas de alto padrão nas categorias capilar e de cuidados com a pele muitas vezes têm preços que se igualam ou superam a renda mensal em mercados emergentes, criando fricção sem suporte de parcelamento ou carteiras digitais. O segmento popular e econômico ajuda a preencher essa lacuna com dispositivos abaixo de USD 150, embora quantidades reduzidas de LEDs, vida útil de flash mais curta e menor potência possam afetar os resultados e a intenção de recompra. O BNPL e financiamentos similares ajudam alguns consumidores a distribuir os pagamentos, enquanto o suporte de garantia e a precificação clara de peças de reposição reduzem o risco percebido. A conformidade regulatória e os testes acrescentam custos de desenvolvimento que as marcas devem amortizar nas unidades, o que pode sustentar preços mais elevados para recursos como travas de segurança e componentes de grau médico. Essas realidades moderam a velocidade de adoção, mesmo com modelos de ecossistema, orientação por conteúdo e SKUs de entrada incentivando o teste no mercado de eletrodomésticos de beleza domésticos.
O Endurecimento das Regulamentações de Segurança e Laser Aumenta o Ônus de Conformidade
As atualizações regulatórias nos Estados Unidos alinharam as certificações de produtos a laser com a IEC 60825-1 Edição 3, e essa mudança afeta o design do dispositivo, a rotulagem e a validação de segurança[4]Administração de Alimentos e Medicamentos dos EUA, "Visão Geral da Regulamentação de Dispositivos," Administração de Alimentos e Medicamentos dos EUA, fda.gov. Normas adicionais relacionadas aos limites de temperatura superficial e avaliações de radiação óptica reforçam ainda mais o uso seguro de dispositivos domésticos que empregam lasers ou luz intensa. A conformidade requer documentação detalhada, testes atualizados e relatórios estruturados, o que acrescenta tempo e custo aos ciclos de desenvolvimento de novos produtos. Em paralelo, os requisitos europeus para marcação e documentação de conformidade continuam a elevar o padrão em dossiês técnicos e evidências clínicas ou de desempenho para alegações. O aumento da fiscalização também eleva o perfil de risco para importações não conformes, vendedores online ou dispositivos com rotulagem inadequada. O efeito líquido é uma curva mais íngreme para novos entrantes e um fosso mais sólido para marcas em conformidade no mercado de eletrodomésticos de beleza domésticos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dispositivos para Cuidados com a Pele/Faciais lideram a premiumização orientada pela eficáciaOs Eletrodomésticos para Cuidados Capilares detêm a maior participação com 36,91% em 2025, refletindo a profunda penetração doméstica de secadores, chapinhas e modeladores em todas as faixas de renda. Os dispositivos para cuidados com a pele e faciais registram a expansão projetada mais rápida a um CAGR de 6,83% até 2031, à medida que os consumidores priorizam resultados antienvelhecimento e a consolidação de rotinas. O mercado de eletrodomésticos de beleza domésticos se beneficia à medida que designs de LED flexíveis, comprimentos de onda de infravermelho próximo e controle inteligente de intensidade produzem resultados visíveis em temperaturas mais seguras. Os lançamentos de destaque agora enfatizam o gerenciamento de calor protetor com precisão orientada por sensores em ferramentas capilares e comprimentos de onda clinicamente alinhados em máscaras faciais. À medida que a eficácia para uso doméstico melhora, os consumidores tratam cada vez mais os dispositivos premium como investimentos de cuidado a longo prazo, em vez de gadgets de função única.
O mercado de eletrodomésticos de beleza domésticos também é moldado por integrações avançadas de resfriamento e conforto que abordam o desconforto térmico das gerações anteriores. Máscaras LED que combinam luz vermelha e infravermelho próximo com controle térmico direcionado aumentam a tolerância às sessões, mantendo a entrega uniforme de luz. Ferramentas capilares que utilizam infravermelho próximo para reformular as ligações em temperaturas mais baixas agora oferecem resultados mais rápidos e acabamentos mais suaves sem o calor elevado que causa danos ao longo do tempo. Dispositivos com múltiplos modos que combinam microcorrente, LED e RF em rotinas simplificadas expandem o valor percebido em preços mais elevados, pois substituem múltiplas compras de função única. O alinhamento regulatório para lasers e produtos de consumo à base de luz sob a norma IEC 60335-2-113, combinado com os requisitos de dispositivos e rotulagem da FDA, orienta designs mais seguros e melhora as instruções de uso, o que sustenta a confiança na categoria dentro do setor de eletrodomésticos de beleza domésticos.
Nota: Participações dos segmentos individuais disponíveis mediante compra do relatório


Por Canal de Distribuição:
A ascensão do Varejo Online reformula as vantagens competitivasOs supermercados e hipermercados detinham uma participação de 41,62% em 2025, sustentados pela visibilidade nas gôndolas e pela conveniência de combinar eletrodomésticos com compras de beleza adjacentes. O Varejo Online é o canal de crescimento mais rápido com um CAGR projetado de 7,35%, pois demonstrações em vídeo, conteúdo de antes e depois e parcerias com criadores aumentam a conversão. A participação de mercado de eletrodomésticos de beleza domésticos para lojas de grande formato permanece sólida, onde os compradores preferem experimentar pessoalmente antes de adquirir um dispositivo de USD 300 ou mais. As vitrines digitais oferecem narrativa controlada pela marca e rápida expansão do sortimento, enquanto as estratégias omnicanal combinam displays físicos com pacotes e acessórios online. Essa combinação de experimentação tátil e conteúdo rico melhora o engajamento geral na categoria e reduz a curva de aprendizado para dispositivos complexos.
O e-commerce também amplifica as janelas de promoção, a descoberta orientada por pesquisa e a educação baseada em aplicativos que melhoram a adesão e os resultados. As principais marcas utilizaram festivais sazonais e transmissões ao vivo para apresentar novas linhas a públicos mais amplos, e eventos na China elevaram as classificações das marcas nas categorias de cuidados pessoais e higiene oral em 2025. Acessórios, cabeçotes substituíveis, géis e assinaturas de conteúdo são vendidos eficientemente online, o que aumenta o valor ao longo do ciclo de vida para dispositivos conectados. As lojas especializadas mantêm relevância por meio de sortimentos selecionados, equipe treinada e programas de fidelidade que acomodam reposição e upgrades premium. Essa interação entre canais sustenta o mercado de eletrodomésticos de beleza domésticos à medida que os consumidores comparam recursos, verificam credenciais de segurança e escolhem seu caminho preferido para a compra.
Por Faixa de Preço:
O segmento premium captura valor à medida que os consumidores migram para cimaO Segmento Popular e Econômico capturou 45,91% do volume de 2025, à medida que os compradores equilibraram preço e desempenho em eletrodomésticos capilares e dispositivos faciais de entrada. O segmento Premium e Prestígio está projetado para crescer a um CAGR de 6,91%, à medida que a disposição de pagar aumenta por dispositivos que combinam credenciais de segurança, alinhamento clínico e garantias robustas. Os dispositivos do segmento intermediário competem com funcionalidade de múltiplos modos e orientação inteligente que elevam os resultados sem atingir preços de luxo. Os líderes do segmento premium investem em avanços de motor, fluxo de ar e controle de temperatura em produtos capilares, bem como em precisão de comprimento de onda e engenharia de conforto em dispositivos para a pele. Esses investimentos diferenciam o desempenho com resultados reproduzíveis e fortalecem os caminhos de atualização ao longo dos ciclos de propriedade no mercado de eletrodomésticos de beleza domésticos.
Os ecossistemas de acessórios e as assinaturas de conteúdo reforçam o valor, pois os compradores podem personalizar rotinas e estender a vida útil dos produtos com componentes intercambiáveis. O compromisso plurianual da Dyson com a beleza expande o portfólio de ferramentas capilares de alto desempenho e acessórios modulares que aprofundam o engajamento além da compra inicial. O sistema modular de cabo e cabeçote da Conair leva a personalização ao público em geral, criando um caminho acessível para mais técnicas. Os investimentos da Panasonic em parceiros de diagnóstico preparam o terreno para serviços complementares que combinam dispositivos com recomendações inteligentes e cuidados recorrentes. Essa estratégia de premiumização e ecossistema sustenta uma narrativa de saúde e resultados que ressoa no setor de eletrodomésticos de beleza domésticos, à medida que os consumidores buscam manutenção doméstica prática com segurança e resultados confiáveis.
Nota: Participações dos segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Eletrodomésticos de Beleza da América do Norte
A América do Norte deteve 32,82% das receitas globais em 2025, uma vez que a elevada renda disponível, o varejo especializado consolidado e a clareza regulatória sustentam a demanda por dispositivos certificados. Os consumidores priorizam segurança, eficácia e garantias confiáveis, o que favorece marcas com experiência em dispositivos aprovados pela FDA e redes de atendimento maduras. O mercado de eletrodomésticos de beleza se beneficia da forte adoção do varejo digital, que leva a educação sobre LED, IPL e microcorrente a um público amplo. A volatilidade tarifária continua a influenciar o fornecimento de componentes e as escolhas de custo de materiais para dispositivos capilares e de cuidados com a pele. As ações de fiscalização contra importações não aprovadas e anúncios online com marcação irregular criam um ambiente mais seguro para as ofertas em conformidade e fortalecem a confiança em todos os canais.
Mercado de Eletrodomésticos de Beleza da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR projetado de 7,25% até 2031, impulsionado pela expansão da classe média, pela descoberta via comércio eletrônico e por uma robusta infraestrutura de manufatura. China, Índia, Japão e Coreia do Sul ancoram a escala, enquanto o Vietnã e outras nações do Sudeste Asiático apoiam a montagem e o embalamento para contornar tarifas e reduzir os prazos de entrega. Os inovadores japoneses ampliaram os portfólios de dispositivos e as posições de propriedade intelectual, ao mesmo tempo em que se expandiram para novas geografias, explorando o varejo de luxo e shoppings premium que enfatizam a educação experiencial. A expansão da Foreo na região apoia a aproximação da produção e a fabricação flexível, atendendo a amplas faixas de preço e múltiplos mercados. Esses padrões de desenvolvimento sustentam a crescente adoção e um sólido funil de experimentação de dispositivos entre uma base crescente de consumidores nativos digitais na trajetória do tamanho do mercado de eletrodomésticos de beleza para a Ásia-Pacífico.
Mercado de Eletrodomésticos de Beleza da Europa
A Europa representa uma parcela considerável com crescimento equilibrado e uma forte presença do varejo especializado nos principais países. Os marcos regulatórios incorporam requisitos rigorosos de segurança, rotulagem e documentação que influenciam o design do produto, as alegações e as instruções de uso em dispositivos de LED, IPL e microcorrente. A publicação da IEC 60335-2-113 em 2025 criou uma referência harmonizada para eletrodomésticos de cuidados de beleza com lasers e fontes de luz intensa, apoiando diretrizes de segurança consistentes para uso doméstico. Os requisitos de marcação CE formalizam ainda mais os padrões de conformidade e documentação dos dispositivos para distribuição em todo o bloco. Esse ambiente sustenta a adoção constante de dispositivos avançados e alinha os incentivos para a inovação em conformidade no mercado de eletrodomésticos de beleza.

Panorama regulatório
A regulamentação de aparelhos de beleza domésticos está se tornando mais rigorosa em relação à segurança elétrica, à exposição à radiação óptica, à rotulagem e à documentação de conformidade, especialmente para dispositivos de uso doméstico que utilizam lasers ou luz intensa. As normas de segurança IEC continuam sendo um pilar central para a validação de projetos. A IEC 60335-2-113:2025 (publicada em 23 de outubro de 2025) abrange aparelhos de cuidados de beleza que incorporam lasers e fontes de luz intensa, enquanto a IEC 60335-2-23:2026 (publicada em 16 de fevereiro de 2026) atualiza os requisitos particulares de segurança para aparelhos de cuidados capilares e similares, reforçando expectativas mais consistentes de testes e documentação para fabricantes globais.
A fiscalização em nível nacional e as regras de acesso ao mercado também estão moldando as decisões de entrada no mercado. Nos Estados Unidos, a U.S. Consumer Product Safety Commission (CPSC) emitiu alertas de segurança em maio de 2026 para determinados secadores de cabelo associados a riscos de choque e eletrocussão, destacando o risco de importações e anúncios online não conformes. Na Índia, a Safety of Household, Commercial and Similar Electrical Appliances (Quality Control) Order, 2026 exige a certificação BIS para uma ampla gama de aparelhos elétricos, incluindo dispositivos de cuidados pessoais e de beleza, com vigência a partir de 1º de outubro de 2026, tornando a prontidão para certificação um pré-requisito para o planejamento de remessas e distribuição no varejo.
Análise da cadeia de valor
A cadeia de valor começa com insumos especializados e eletrônicos que moldam tanto o desempenho quanto os resultados de conformidade. Silicones de alta qualidade e polímeros de grau médico para peças em contato com a pele, resinas de alto desempenho para resistência ao calor e componentes eletrônicos como microcontroladores, matrizes de LEDs, baterias e sensores de precisão são centrais para atender aos requisitos funcionais e de segurança. O fornecimento de componentes e submontagens tende a se concentrar em ecossistemas de manufatura estabelecidos, com o sul da China (por exemplo, Shenzhen, Dongguan e Huizhou) apoiando o fornecimento integrado em fabricação de PCBs, moldagem por injeção e montagem de baterias, enquanto o Japão continua forte em certos materiais intermediários especializados para peças de durabilidade e segurança crítica.
No estágio intermediário, fabricantes contratados OEM/ODM e especialistas em componentes produzem conforme as especificações da marca, após o que os proprietários das marcas cuidam do design industrial, das camadas de aplicativo e conteúdo (quando aplicável), da embalagem e da comprovação de alegações. Os testes e a certificação funcionam como uma etapa paralela ao longo do desenvolvimento e pré-envio, ancorados na IEC 60335-1 e em normas específicas de produto, como a IEC 60335-2-113:2025 (lasers e fontes de luz intensa) e a IEC 60335-2-23:2026 (aparelhos de cuidados capilares). Requisitos regionais, incluindo a certificação BIS da Índia sob a Quality Control Order, 2026 (em vigor a partir de 1º de outubro de 2026), adicionam uma etapa extra de conformidade para a entrada no mercado. A distribuição a jusante abrange supermercados e hipermercados, varejo especializado e varejo online, onde as lojas D2C também apoiam a reposição de acessórios, consumíveis e complementos que estendem o valor vitalício dos ecossistemas de dispositivos.
Cenário Competitivo
O mercado de eletrodomésticos de beleza domésticos permanece moderadamente fragmentado, com os principais players alavancando o reconhecimento de marca, as credenciais de segurança e as redes globais de serviço para manter suas posições. As empresas estão cada vez mais adotando estratégias como integração vertical e parcerias para aprimorar as categorias de produtos e criar ecossistemas conectados. Esses ecossistemas frequentemente vinculam dispositivos a acessórios, géis e conteúdo digital, melhorando o engajamento e a fidelidade dos usuários. As marcas também estão focando na expertise regulatória local, o que ajuda a agilizar aprovações e garante rotulagem e instruções de alta qualidade nos mercados. Essa combinação de capacidades sustenta um ritmo constante de inovação e facilita o crescimento escalável em geografias e canais de varejo.
A renovação do portfólio continua a ser uma estratégia-chave para os líderes de mercado. Algumas marcas estão expandindo a distribuição em novas regiões para aproveitar os pontos fortes existentes e ampliar o alcance por meio de redes de varejo confiáveis. Outras estão investindo em plataformas tecnológicas que conectam dispositivos a serviços complementares, permitindo o engajamento contínuo além do próprio hardware. A inovação em dispositivos, o desenvolvimento de ecossistemas e a integração de serviços são centrais para a manutenção das posições de liderança e para impulsionar o interesse dos consumidores. Esses esforços demonstram uma abordagem abrangente que combina desempenho do produto com valor de marca a longo prazo.
A consolidação e as parcerias estratégicas estão criando impulso adicional no mercado. As empresas estão adquirindo tecnologia especializada para aprimorar suas ofertas e expandir seus catálogos de produtos. Alianças de grande escala entre grandes marcas sinalizam um investimento contínuo em posicionamento premium e estratégias globais. A inovação no design de dispositivos, na precisão e na orientação ao usuário permanece crítica, com foco em segurança e resultados mensuráveis. Ao enfatizar o controle adaptativo e as rotinas guiadas, as marcas estão tornando os tratamentos de beleza domésticos mais eficazes e mais fáceis de adotar pelos consumidores ao longo do tempo.
Líderes do Setor de Eletrodomésticos de Beleza Domésticos
Koninklijke Philips N.V.
Panasonic Corporation
Conair Corporation
L'Oréal S.A.
Home Skinovations Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Eletrodomésticos de Beleza
- Koninklijke Philips N.V.
- Panasonic Corporation
- Conair Corporation
- L’Oréal S.A.
- Home Skinovations Ltd.
- Carol Cole Company (NuFACE)
- Dyson Ltd.
- Tria Beauty Inc.
- YA-MAN Ltd.
- Silk’n (Syneron Beauty)
- ReFa (MTG Co.)
- FOREO AB
- Nu Skin Enterprises
- Braun GmbH (P&G)
- Remington (Spectrum Brands)
- Beurer GmbH
- Vega Industries
- Syska
- Helen of Troy Ltd.
- Medicube (APR Corp.)

Oportunidades de mercado e perspectivas futuras
A oportunidade está se concentrando em tratamentos domésticos de maior eficácia e alinhados à segurança, que traduzem técnicas profissionais em rotinas guiadas e repetíveis. A L'Oréal Groupe utilizou a CES 2026 para mostrar uma mudança além do estilo com calor convencional e do LED básico, com o Light Straight + Multi-styler, que usa infravermelho próximo para limitar as temperaturas a 320 F, e um protótipo de máscara facial LED flexível que entrega comprimentos de onda de 630 nm (vermelho) e 830 nm (infravermelho próximo) em sessões curtas. Roteiros tecnológicos como esse abrem espaço para precisão de comprimento de onda clinicamente alinhada, engenharia de conforto (gestão térmica e ajuste) e pacotes de instrução e rotulagem mais claros que ajudam os consumidores a autoaplicar regimes mais avançados em casa.
Um segundo espaço em branco está sendo construído em torno de ecossistemas orientados por diagnóstico que conectam dispositivos, software e rotinas personalizadas, o que amplia a venda cruzada de acessórios, géis e camadas de serviço. Demonstrações públicas de personalização impulsionada por IA, como a apresentação da Amorepacific e do MIT de uma plataforma de pele eletrônica com um mecanismo de IA treinado em mais de 450.000 casos (maio de 2026), indicam investimento contínuo em experiências de apoio à decisão que podem ser combinadas com dispositivos de uso doméstico e programas de reposição. Ao mesmo tempo, requisitos de acesso ao mercado cada vez mais rígidos, incluindo a certificação BIS da Índia em vigor a partir de 1º de outubro de 2026, favorecem marcas que incorporam prontidão para certificação, testes de segurança e documentação já nas fases iniciais de P&D, o que sustenta uma distribuição omnicanal mais ampla, ao mesmo tempo em que reduz a exposição a ações de fiscalização relacionadas a anúncios não conformes.
Recent Industry Developments in Mercado de Eletrodomésticos de Beleza
- Junho de 2026: produtos da Philips em categorias-chave adjacentes à beleza doméstica, incluindo a série Lumea IPL 9000, foram reconhecidos no Good Housekeeping 2026 Beauty Awards, reforçando a validação favorável ao varejo para dispositivos regulamentados e sensíveis a alegações. A visibilidade sustenta o posicionamento premium para plataformas de remoção de pelos domésticas que dependem da confiança do consumidor em credenciais de segurança e eficácia.
- Outubro de 2025: a Panasonic Corporation investiu na SISI Co., Ltd. por meio do Panasonic Kurashi Visionary Fund e assinou um memorando de entendimento para colaborar em novos produtos de beleza, combinando os dados de análise de pele da SISI LAB com a fabricação e P&D de aparelhos de beleza da Panasonic. A medida fortalece o caminho da Panasonic para aparelhos de cuidados com a pele baseados em dados e ecossistemas de produtos complementares, em vez de dispositivos isolados.
- Agosto de 2025: a ReFa lançou o dispositivo de remoção de pelos EPI CX IPL exclusivamente na China, ampliando seu ritmo de dispositivos premium na Ásia-Pacífico. A estratégia de priorizar a China aproveita um grande mercado de beleza digitalmente orientado para escalar a adoção de dispositivos IPL de alto valor e construir apelo de marca que pode apoiar lançamentos regionais posteriores.


Mercado de Eletrodomésticos de Beleza Escopo do relatório e metodologia de pesquisa
Definição e escopo do mercado
Este mercado abrange aparelhos de beleza domésticos que os consumidores compram para cuidados pessoais e beleza de rotina em casa, com o valor contabilizado a partir das vendas de dispositivos em canais de varejo e online nas principais regiões.
Exclusões de escopo: excluímos equipamentos profissionais exclusivos para salões, consumíveis e produtos de cuidados com a pele sem dispositivo, e receitas de serviços autônomos provenientes de tratamentos.
Visão geral da segmentação
- Por Tipo de Produto
- Eletrodomésticos para Cuidados Capilares
- Dispositivos de Remoção de Pelos
- Dispositivos para Cuidados com a Pele / Faciais
- Dispositivos de Beleza Multifuncionais
- Outros (Unhas, Massagem, Cuidados Corporais)
- Por Canal de Distribuição (Valor)
- Supermercados / Hipermercados
- Lojas Especializadas
- Varejo Online
- Lojas de Conveniência
- Outros
- Por Faixa de Preço
- Segmento Popular / Econômico
- Segmento Intermediário
- Premium / Prestígio
- Por Geografia (Valor)
- América do Norte
- Canadá
- Estados Unidos
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir a estrutura inicial do modelo e verificar a consistência dos sinais de demanda por região. Utilizamos fontes públicas como as estatísticas comerciais da US International Trade Commission, o UN Comtrade, os indicadores macroeconômicos do Banco Mundial e séries do índice de preços ao consumidor de institutos nacionais de estatística para entender a dependência de importações, a capacidade de gastos e a pressão sobre preços.
Para relacionar as tendências da categoria com o movimento de remessas, analisamos relatórios anuais públicos de empresas e apresentações a investidores de fornecedores de aparelhos e dispositivos de beleza, além de atualizações de associações do setor e avisos de segurança de produtos de reguladores como a U.S. Consumer Product Safety Commission e agências comparáveis na Europa. Assinaturas pagas selecionadas para dados financeiros de empresas e notícias foram utilizadas para acompanhar mudanças de propriedade e lançamentos de produtos, e uma base de dados de patentes ajudou a identificar temas tecnológicos como IPL, LED e microcorrente. Esses exemplos não são exaustivos, e também verificamos outras fontes públicas e pagas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
Entrevistas primárias e pesquisas estruturadas foram realizadas com fabricantes, proprietários de marcas, distribuidores, varejistas e especialistas de categoria para confirmar o que é contabilizado como aparelhos de beleza domésticos e como os preços variam entre os níveis. Também verificamos cruzadamente padrões de adoção de dispositivos de uso doméstico, mudanças na participação online e o papel das promoções em APAC, EMEA e Américas, de modo que os dados não fossem influenciados por uma única região.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Executivos C-level: 15% | APAC: 51% |
| Nível médio: 50% | Líderes funcionais/de unidade: 41% | EMEA: 31% |
| Empresas menores: 15% | Gerentes: 44% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma avaliação da demanda de cima para baixo, na qual a receita de aparelhos de beleza domésticos é reconstruída a partir de padrões de vendas de dispositivos por categoria, fluxos comerciais para os principais tipos de dispositivos e indicadores de capacidade de consumo regional. Uma vez definida essa estrutura, os totais são corroborados por meio de aproximações seletivas de baixo para cima, incluindo divisões amostrais de receita de fornecedores, verificações de canal sobre o mix online versus offline, e a lógica de volume mais preço médio de venda para dispositivos comuns.
As principais entradas usadas no modelo incluem a mudança no mix entre aparelhos de cuidados capilares, dispositivos de remoção de pelos e dispositivos de cuidados com a pele ou faciais, a participação das vendas migrando para o varejo online, e o movimento entre os níveis de preço de massa/valor, médio e premium/prestígio. Também acompanhamos a intensidade promocional, os ciclos de substituição de itens de uso frequente, como secadores e chapinhas, e a disseminação de tecnologias mais recentes, como IPL e LED, que tendem a afetar tanto a penetração quanto os preços. Quando a cobertura de baixo para cima é incompleta para marcas menores ou canais não reportados, as lacunas são tratadas por meio de participações calibradas com base em verificações de sortimento de varejistas e cobertura de distribuição respaldada por entrevistas.
As previsões são construídas usando análise de cenários apoiada por modelos de tendência de curto prazo, em que o crescimento está ligado à renda disponível e à direção dos gastos do consumidor, à expansão esperada do comércio eletrônico e ao ritmo de inovação específico da categoria discutido nas entrevistas. As premissas são revisadas quanto à razoabilidade em nível regional e, em seguida, consolidadas para que a previsão final permaneça consistente com a narrativa de demanda descrita pelo mercado.
Validação de dados e ciclo de atualização
Os resultados são verificados por meio de triangulação com sinais independentes, como valores comerciais de categorias de dispositivos relevantes, divulgações financeiras públicas e faixas de preços de varejo observadas, antes de os números serem finalizados. Se houver variações incomumente grandes por região, os fatores causadores são revisados, e recontatos direcionados são acionados para confirmar se a mudança se originou de volume, preço ou mix de canal.
É aplicada uma revisão interna em várias etapas, na qual as premissas, os cálculos e as variações ano a ano são verificados por outro analista antes da aprovação final. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, incluindo grandes mudanças regulatórias, recalls de produtos ou oscilações acentuadas de preços. Antes da entrega, o conjunto de dados é reverificado para que a visão mais atual disponível naquele momento seja refletida nos números finais.
Comparação do dimensionamento do mercado de aparelhos de beleza domésticos da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para aparelhos de beleza domésticos frequentemente não coincidem, mesmo quando o tema parece o mesmo, porque cada publicador aplica regras ligeiramente diferentes sobre o que é incluído. As diferenças geralmente vêm das inclusões de produtos, do ano-base utilizado e de como os preços são tratados entre dispositivos de massa, médios e premium.
A principal lacuna vem de saber se categorias adjacentes de cuidados pessoais são incorporadas, e com que rapidez se assume que os preços médios de venda aumentarão com a premiumização. No modelo da Mordor Intelligence, contabilizamos apenas dispositivos de beleza de uso doméstico e aplicamos verificações de nível de preço por canal antes de consolidar os valores. O momento da conversão cambial e o ritmo de atualização também importam, já que modelos mais antigos podem não captar mudanças recentes no mix online e reajustes de preços impulsionados pela tecnologia.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 8,26 bilhões de USD (2026) | |
| Consultoria Global A | 8,86 bilhões de USD (2025) | Utiliza um ano-base e uma janela de previsão diferentes, e a curva de preços é apresentada como um único preço médio de venda combinado, o que pode superestimar o valor quando dispositivos premium estão crescendo mais rapidamente do que os volumes de massa. |
| Consultoria Regional B | 8,40 bilhões de USD (2024) | Parte de um dimensionamento de ano anterior e aplica uma trajetória de crescimento mais baixa, com ajuste mais leve para a mudança de canal em direção ao varejo online e menos verificações cruzadas sobre os aumentos de preços impulsionados pela tecnologia em dispositivos de remoção de pelos e faciais. |
A diferença na tabela é explicada principalmente pela escolha do ano-base e pelo quanto o modelo separa os dispositivos de beleza domésticos das categorias adjacentes de cuidados pessoais. Ao manter as entradas vinculadas a sinais claros de demanda, como mix de canal, níveis de preço e adoção por tipo de dispositivo, chegamos a um número que pode ser rastreado até verificações práticas e repetido ano após ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e a perspectiva de crescimento do mercado de eletrodomésticos de beleza domésticos?
O tamanho do mercado de eletrodomésticos de beleza domésticos é de USD 8,26 bilhões em 2026 e está projetado para atingir USD 11,35 bilhões até 2031 a um CAGR de 6,56%, refletindo a premiumização contínua e a adoção mais ampla de soluções domésticas.
Quais categorias de produtos estão ganhando mais impulso nos eletrodomésticos domésticos?
Os cuidados capilares permanecem os maiores, enquanto os dispositivos para cuidados com a pele e faciais registram o crescimento mais rápido, à medida que os avanços em LED, microcorrente e controle de temperatura oferecem resultados domésticos mais confiáveis.
Como os canais online estão mudando o desempenho da categoria de dispositivos de beleza para uso doméstico?
O e-commerce aumenta a visibilidade por meio de tutoriais e conteúdo de antes e depois, enquanto as lojas próprias das marcas e os marketplaces melhoram a conversão e as vendas de acessórios que prolongam os ciclos de vida dos dispositivos.
Qual região tem a maior participação no Mercado de Eletrodomésticos de Beleza Domésticos?
Em 2025, a América do Norte representou a maior participação de mercado no Mercado de Eletrodomésticos de Beleza Domésticos.
Quais temas regulatórios são mais relevantes para lasers, IPL e dispositivos LED para uso doméstico?
As normas de segurança para lasers e luz intensa, os requisitos de rotulagem e os marcos de conformidade CE ou FDA orientam o design, as alegações e as instruções e sustentam a confiança dos usuários.
Página atualizada pela última vez em:



