
Taille et part de marché du financement du commerce
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 83.42 Milliards de dollars |
| Taille du Marché (2031) | 98.83 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du financement du commerce par Mordor Intelligence
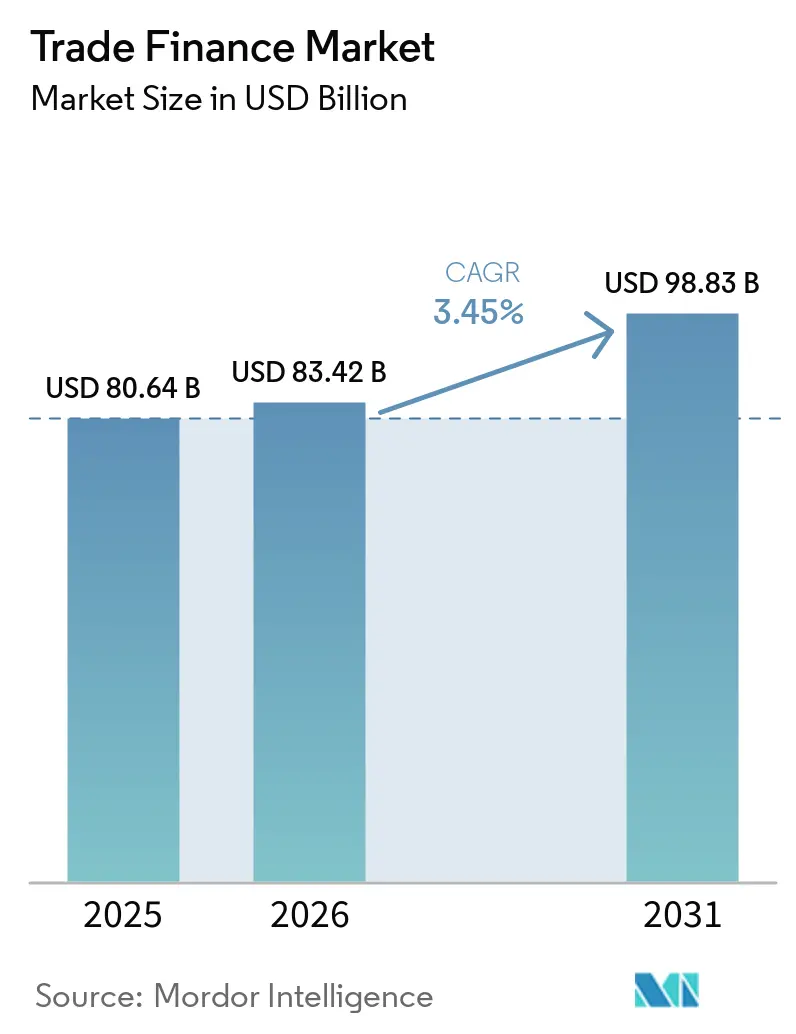
La taille du marché du financement du commerce en 2026 est estimée à 83,42 milliards USD, en progression par rapport à la valeur de 2025 de 80,64 milliards USD, avec des projections pour 2031 indiquant 98,83 milliards USD, croissant à un TCAC de 3,45 % sur la période 2026-2031.
La demande sur le marché du financement du commerce se réoriente vers des solutions numériques en compte ouvert, même si les lettres de crédit demeurent indispensables dans les corridors à risque élevé. La modernisation réglementaire à travers la Loi type sur les documents transférables électroniques (MLETR) et l'adoption croissante de la chaîne de blocs réduisent les frictions documentaires et élargissent l'appétit des investisseurs pour les instruments adossés aux créances. L'écart non résolu de 2 500 milliards USD dans le financement du commerce des PME continue de peser sur les banques et d'alimenter l'innovation fintech. Les points chauds géopolitiques redirigent simultanément les flux commerciaux et intensifient les dépenses de conformité liées aux contrôles de lutte contre le blanchiment d'argent (LBA).
Principaux enseignements du rapport
- Par type de produit, les instruments documentaires ont dominé avec 65,72 % de la part de marché du financement du commerce en 2025, tandis que les produits non documentaires devraient croître à un TCAC de 4,39 % jusqu'en 2031.
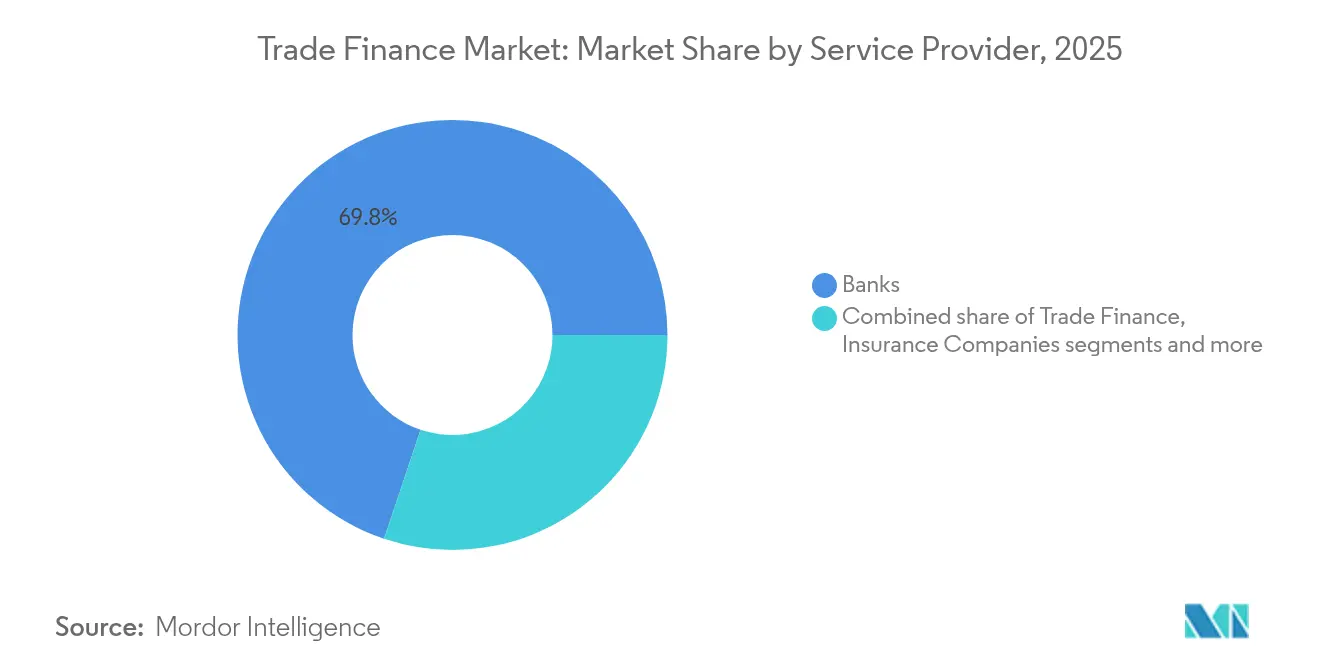
- Par prestataire de services, les banques ont détenu 69,84 % de la part de revenus de la taille du marché du financement du commerce en 2025, tandis que les plateformes fintech progressent à un TCAC de 4,75 % jusqu'en 2031.
- Par application, les transactions internationales ont représenté 61,35 % de la taille du marché du financement du commerce en 2025, et le segment domestique devrait progresser à un TCAC de 5,61 % jusqu'en 2031.
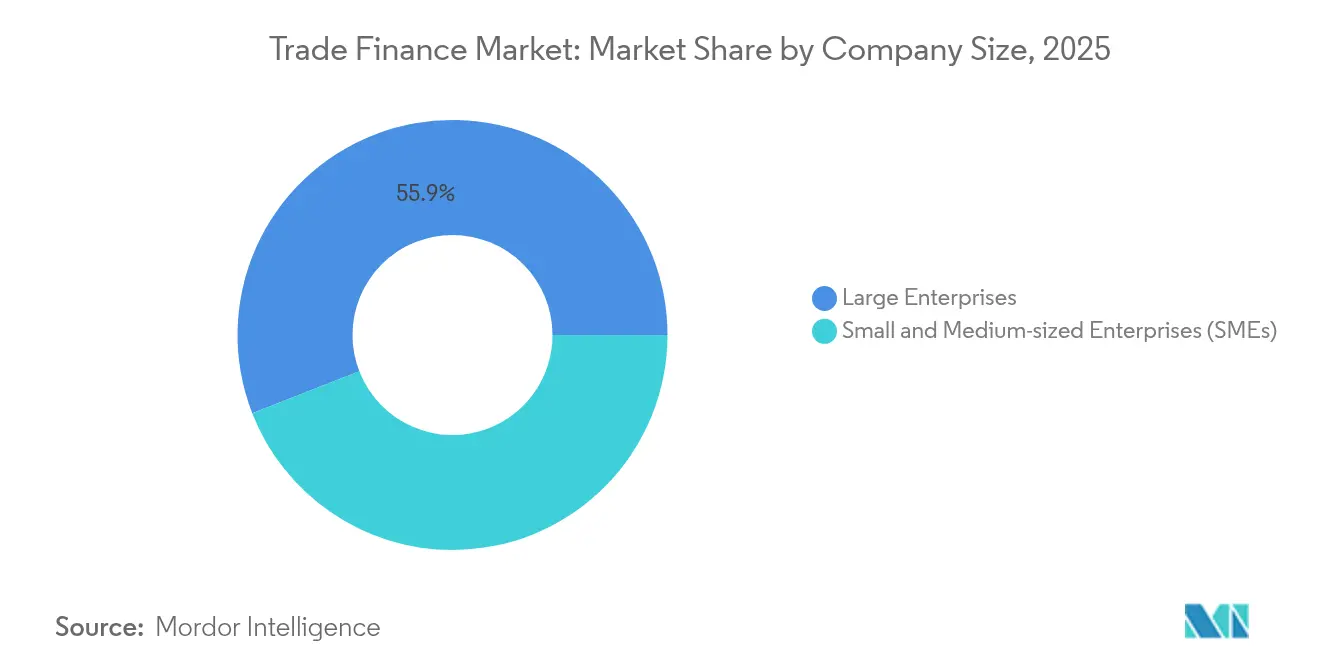
- Par taille d'entreprise, les grandes entreprises représentaient 55,92 % de la part de marché du financement du commerce en 2025 ; les PME devraient afficher le TCAC le plus rapide de 4,05 % d'ici 2031.
- Par géographie, l'Asie-Pacifique était en tête avec 38,12 % de la part de marché du financement du commerce en 2025 et est en passe d'atteindre un TCAC de 5,68 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Numérisation du commerce et adoption de la chaîne de blocs | +1.2% | Mondial, avec l'Asie-Pacifique et l'Europe en tête | Moyen terme (2 à 4 ans) |
| Expansion du commerce électronique transfrontalier B2B | +0.8% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Hausse des volumes du commerce mondial de marchandises | +0.6% | Mondial, avec les marchés émergents comme moteur de croissance | Long terme (≥ 4 ans) |
| Titrisation des créances commerciales sur les marchés des capitaux | +0.4% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Reconnaissance juridique des documents commerciaux électroniques | +0.5% | Royaume-Uni, Singapour, adoption progressive de l'UE | Moyen terme (2 à 4 ans) |
| Programmes de fonds de roulement par paiements B2B intégrés et cartes virtuelles | +0.3% | Amérique du Nord et Europe, expansion mondiale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Numérisation du commerce et adoption de la chaîne de blocs
Le réseau de chaîne de blocs en production de Contour réduit désormais les cycles d'approbation des lettres de crédit de 10 jours à moins de 24 heures, prouvant que les registres distribués génèrent des économies de processus tangibles. En septembre 2025, SWIFT a dévoilé un prototype de registre de chaîne de blocs enregistrant des données de règlement en temps réel pour plus de 11 000 institutions dans le monde[1]SWIFT, "SWIFT Dévoile une Plateforme Basée sur la Chaîne de Blocs pour les Paiements 24h/24," swift.com. La tokenisation élargit les réserves de garanties, permettant aux banques de refinancer les créances commerciales sur les marchés des capitaux et de libérer des liquidités secondaires. Malgré ces avantages, de multiples plateformes en circuit fermé créent des « îles numériques », contraignant les entreprises à financer d'importants budgets d'intégration pour la connectivité multi-réseaux. Les boîtes à outils d'interopérabilité et les normes de données communes deviennent donc des prérequis pour une mise à l'échelle à l'échelle du réseau[2]HSBC Holdings, "Pilote de Dépôts Tokenisés," hsbc.com.
Expansion du commerce électronique transfrontalier
Les volumes de paiements transfrontaliers B2B devraient atteindre 56 000 milliards USD d'ici 2030 à un TCAC de 5,6 %, reflétant une hausse des achats sur les places de marché. Des détaillants tels que Walmart Business intègrent directement les conditions de crédit TreviPay dans les parcours de paiement, réduisant les délais d'intégration pour les fournisseurs sans lignes bancaires traditionnelles. Les structures en compte ouvert remplacent de plus en plus l'encaissement documentaire à mesure que les acheteurs exploitent la visibilité des données pour gérer le risque de paiement. Pour les banques, cette évolution exige des plateformes centrées sur les API capables de diffuser des décisions de crédit dans les flux de travail du commerce électronique en temps réel. Il en résulte un modèle de service mixte où le crédit, les paiements et la réconciliation convergent sur un canal numérique unique.
Hausse des volumes du commerce mondial de marchandises
Malgré les sanctions et les détournements d'expéditions, le fret maritime mondial a atteint un niveau record en 2024, les taux de fret ayant doublé après que le trafic du canal de Suez a chuté de 60 % en raison des risques liés à la mer Rouge. Les économies connectrices telles que le Vietnam et le Mexique ont enregistré des hausses d'exportations alors que les multinationales diversifiaient leurs sites d'approvisionnement pour couvrir l'incertitude géopolitique. Les stratégies d'inventaire au cas par cas prolongent désormais les teneurs de financement, stimulant la demande de financement de la chaîne d'approvisionnement qui amortit les flux de trésorerie des fournisseurs. Les banques associent l'assurance-crédit commerciale à l'escompte de créances pour maintenir des expositions légères au bilan tout en soutenant la croissance du chiffre d'affaires. À mesure que les volumes mondiaux augmentent, davantage de contreparties se qualifient pour le financement, contribuant à réduire l'écart de financement du commerce, en particulier dans l'Asie émergente.
Titrisation des créances commerciales sur les marchés des capitaux
La demande institutionnelle d'actifs à courte durée et auto-liquidatifs attire les fonds de pension vers des portefeuilles commerciaux tokenisés sur des plateformes telles que Tradeteq. Les documents électroniques activés par la MLETR rendent les pools d'actifs juridiquement exécutoires et facilement auditables, érodant l'opacité historique qui décourageait les investisseurs. L'Écosystème d'investissement en financement du commerce de l'ITFA cherche à connecter les émetteurs avec les bureaux de crédit structuré, créant un canal de distribution évolutif au-delà des bilans bancaires. Les opérations pilotes réussies en 2025 ont établi des écarts de 20 à 30 points de base en dessous des titres adossés à des actifs conventionnels de même durée, signalant une acceptation croissante. L'élargissement de la base d'investisseurs amplifie la capacité globale du marché du financement du commerce et modère progressivement les prix pour les emprunteurs PME.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charges strictes de conformité LBA / KYC | -0.7% | Mondial, avec les marchés émergents les plus touchés | Court terme (≤ 2 ans) |
| Tensions commerciales géopolitiques et sanctions | -0.5% | Mondial, concentré dans les régions touchées par les conflits | Moyen terme (2 à 4 ans) |
| Réduction du réseau bancaire correspondant dans les marchés frontières | -0.4% | Marchés frontières d'Afrique, d'Amérique latine et d'Asie centrale | Long terme (≥ 4 ans) |
| Hausse des primes d'assurance-crédit commerciale | -0.3% | Mondial, avec un impact plus élevé dans les régions à haut risque | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Charges strictes de conformité LBA / KYC
Les grandes banques dépensent désormais jusqu'à 175 millions USD par an pour les révisions KYC, détournant des capitaux des activités de prêt. Le paquet LBA de l'UE lancé en juillet 2025 introduit une nouvelle agence de supervision dotée de pouvoirs d'exécution directs, relevant les seuils de documentation pour les transactions commerciales supérieures à 1 million EUR. Seulement 4 % des institutions ont automatisé les flux de travail KYC, causant des retards d'intégration qui incitent 67 % des banques à mettre fin aux relations avec les PME à risque plus élevé[3]Fenergo, "Rapport de référence sur les coûts de conformité LBA et KYC 2025," fenergo.com. Les vérifications des biens à double usage nécessitent des modèles d'IA pour analyser les nomenclatures et signaler les utilisations finales militaires, une capacité dont la plupart des systèmes hérités sont dépourvus. Les équipes de conformité doivent donc intégrer des analyses avancées ou risquer de perdre des parts au profit de concurrents nativement numériques.
Tensions commerciales géopolitiques et sanctions
Les sanctions contre la Russie, l'Iran et certaines entités chinoises ont amplifié le risque d'exposition secondaire, contraignant les banques à isoler les routes correspondantes par bloc politique. Des études publiées sur ScienceDirect observent que les économies frappées par des sanctions subissent des baisses de disponibilité du crédit plus prononcées que des volumes commerciaux, soulignant la vulnérabilité du secteur financier. Les propositions du Congrès américain prévoyant des droits de douane de 100 % sur les acheteurs de pétrole liés à des États sanctionnés renforcent davantage le contrôle de la conformité. La dérisquification a déjà entraîné une réduction de 21 % des lignes de banque correspondante vers l'Afrique subsaharienne depuis 2022. Les banques doivent donc restructurer les corridors de liquidité et déployer des plateformes régionales capables de filtrage localisé, ce qui engendre des coûts opérationnels supplémentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la domination documentaire face à la perturbation numériqueLes produits documentaires ont conservé 65,72 % de la part de marché du financement du commerce en 2025, car les lettres de crédit offrent une protection contre le non-paiement, essentielle dans les corridors volatils. Néanmoins, les solutions non documentaires suivent une trajectoire de CAGR de 4,39 %, portées par le commerce en compte ouvert qui favorise la rapidité et la réduction des frais. La taille du marché mondial du financement du commerce pour les structures non documentaires pourrait dépasser 36,1 milliards USD d'ici 2031 si les courbes d'adoption actuelles se maintiennent. Les lettres de crédit numérisées sur blockchain préservent les protections juridiques tout en comprimant les délais de règlement, réduisant ainsi l'écart d'efficacité avec les modèles en compte ouvert. À mesure que les entreprises gagnent en confiance dans les créances adossées à des assurances-crédit, la dépendance aux instruments documentaires devrait reculer dans les corridors commerciaux matures.
La croissance du compte ouvert est la plus forte dans les couloirs d'expédition intra-UE et intra-NAFTA, où les contreparties partagent des historiques commerciaux établis. Les plateformes de financement de la chaîne d'approvisionnement simplifient l'intégration de centaines de fournisseurs simultanément, une tâche impraticable dans le cadre de processus documentaires à forte intensité de papier. Pourtant, les importateurs opérant dans l'Afrique émergente continuent d'exiger des garanties bancaires pour atténuer la volatilité des changes et l'incertitude liée au risque souverain. Les produits hybrides qui intègrent des données de connaissement électronique dans des contrats intelligents gagnent en adoption parmi les conglomérats logistiques en quête de visibilité en temps réel sur les cargaisons. À mesure que la connectivité s'améliore, les banques recalibrent leurs structures tarifaires pour compenser la diminution des revenus liés au traitement des documents papier.
Par prestataire de services :
les banques sous la pression des fintechsLes banques ont contrôlé 69,84 % des revenus de 2025 sur le marché du financement du commerce, s'appuyant sur une capacité bilancielle importante pour soutenir des lettres de crédit à haute valeur dans plusieurs devises. Les acteurs fintech, cependant, captent des parts à un TCAC de 4,75 % en proposant un financement piloté par API intégré dans les plateformes de procurement et les ERP. La taille du marché du financement du commerce servie par les fintechs devrait atteindre 11,2 milliards USD d'ici 2031 si les partenariats avec les banques de premier rang maintiennent leur dynamique actuelle. Les banques proposent de plus en plus des flux de travail fintech en marque blanche, combinant capital réglementé et expérience utilisateur numérique. Les assureurs fournissent une couverture du risque de crédit qui sous-tend les expositions émises par les banques et les fintechs, renforçant la résilience du marché.
Les plateformes fintech excellent dans l'intégration des PME grâce à l'analyse de données alternatives qui réduit le temps de cycle KYC de plusieurs semaines à quelques heures. Les grandes banques investissent dans des services de dépôt activés par des jetons pour protéger leur franchise institutionnelle tout en s'alignant sur la rapidité des fintechs. Des prises de participation stratégiques — telles que la participation de Citi au tour de Série C de Fnality en 2025 — alignent la capacité bilancielle avec l'innovation de la chaîne de blocs. Cet écosystème hybride brouille les frontières concurrentielles à mesure que les banques deviennent des opérateurs de plateformes et que les fintechs louent des licences réglementaires. La convergence du secteur du financement du commerce devrait s'accélérer, renforçant les effets de réseau et élevant les barrières à l'entrée pour les nouvelles entreprises.


Par application :
l'international en tête, le domestique s'accélèreL'activité transfrontalière représentait 61,35 % de la taille du marché du financement du commerce en 2025, car la documentation complexe nécessite toujours une intermédiation bancaire dans les transactions multi-juridictions. Le financement domestique se développe à un TCAC de 5,61 % à mesure que les entreprises étendent leurs programmes de financement de la chaîne d'approvisionnement aux fournisseurs locaux de rang 2 et 3. La numérisation permet aux entreprises de déployer des modules d'escompte dynamique qui récompensent le paiement anticipé, améliorant le fonds de roulement sans augmenter l'effet de levier bancaire. Les gains domestiques sont stimulés par des programmes gouvernementaux offrant des garanties subventionnées pour les achats de contenu local. À mesure que la complexité réglementaire augmente côté international, les entreprises pourraient rééquilibrer leurs portefeuilles vers des canaux domestiques moins coûteux.
Les corridors internationaux restent indispensables pour les flux de matières premières et d'équipements d'investissement, des segments qui s'appuient généralement sur des crédits structurés et des maturités plus longues. Les banques à empreinte régionale — telles que HSBC en Asie ou Santander en Amérique latine — sont bien positionnées pour arbitrer les capacités de conformité sur plusieurs sites. Le contrôle accru des biens à double usage accroît les volumes documentaires dans des secteurs sensibles comme les semi-conducteurs et les matériaux avancés. Les plateformes domestiques contournent certains de ces obstacles en ancrant les décisions de crédit sur des registres commerciaux locaux plutôt que sur des flux de données transfrontaliers. L'intersection de la rapidité des fintechs domestiques et de l'expertise des banques internationales façonne l'innovation produit sur le marché du financement du commerce.
Par taille d'entreprise :
les PME stimulent la croissance malgré les barrières d'accèsLes grandes entreprises détenaient 55,92 % de la part de marché du financement du commerce en 2025, grâce à leurs relations de trésorerie multi-bancaires et à de meilleures options de garantie. Les PME devraient croître à un CAGR de 4,05 % à mesure que les plateformes numériques réduisent les frictions à l'intégration et automatisent la notation de crédit au niveau des factures. Les prestataires de finance intégrée insèrent des plafonds de cartes virtuelles dans les places de marché d'approvisionnement, garantissant des paiements en temps réel pour les petits fournisseurs. Néanmoins, les taux de rejet des demandes de financement du commerce des PME restent supérieurs à 40 % dans les marchés frontières en raison de la faiblesse des états financiers et du risque de conformité perçu. Les institutions multilatérales amplifient donc leurs mécanismes de garantie pour attirer les prêteurs commerciaux et libérer des capacités.
Les grandes entreprises sponsorisent de plus en plus des programmes d'affacturage inversé qui orientent la liquidité bancaire vers les PME à des taux compétitifs en tirant parti du profil de crédit plus solide de l'acheteur. Sur des marchés comme l'Inde, les bourses de créances permettent aux PME de mettre aux enchères leurs factures auprès de plusieurs financeurs, élargissant ainsi l'accès au financement. Les jetons commerciaux activés par la blockchain pourraient démocratiser davantage l'accès en standardisant les attributs des actifs et en facilitant l'investissement fractionné par des prêteurs non bancaires. Les banques font face à un choix stratégique : approfondir la pénétration des PME via les canaux numériques ou risquer de céder du terrain aux prêteurs alternatifs. Le secteur du financement du commerce dépend donc d'une intégration numérique inclusive pour débloquer sa prochaine vague de croissance.
Par structure de financement :
les produits structurés en tête, le non structuré progresseLes produits structurés ont sécurisé 65,02 % de la part de marché du financement du commerce en 2025, car les transactions à haute valeur dans les matières premières et le financement de projets nécessitent des garanties superposées et des couvertures multi-devises. Le financement non structuré, principalement le financement de la chaîne d'approvisionnement et l'escompte de créances, croît à un CAGR de 5,55 % grâce aux mandats de facturation électronique et aux flux de données en temps réel. La taille du marché mondial du financement du commerce pour les prêts non structurés pourrait atteindre 38,5 milliards USD d'ici 2031 si l'adoption se poursuit parmi les exportateurs du marché intermédiaire. Les assureurs-crédit commerciaux facilitent l'expansion en souscrivant le risque de défaillance des acheteurs, réduisant ainsi les charges en capital pour les prêteurs. Les transactions structurées restent essentielles pour les nouveaux corridors commerciaux où les parties recherchent la certitude de paiement jusqu'à l'établissement de la confiance.
Les plateformes numériques superposent de plus en plus des données de provenance blockchain aux produits structurés traditionnels dans le marché du financement du commerce, créant des solutions hybrides qui répondent à la fois aux exigences documentaires rigoureuses et aux besoins d'automatisation. Les banques regroupent des pools d'actifs de financement de la chaîne d'approvisionnement en billets tokenisés pour la distribution sur les marchés de capitaux, libérant ainsi de la capacité au bilan. Les produits non structurés bénéficient d'une notation des créances pilotée par l'IA qui débloque la participation des fournisseurs de la « longue traîne ». À l'inverse, les négociants en matières premières ont toujours besoin de crédits structurés sur mesure pour naviguer dans la volatilité des prix et le risque de transport. Le paysage futur comportera probablement des produits modulaires qui basculent entre des attributs structurés et non structurés en fonction du contexte de la transaction.
Analyse géographique
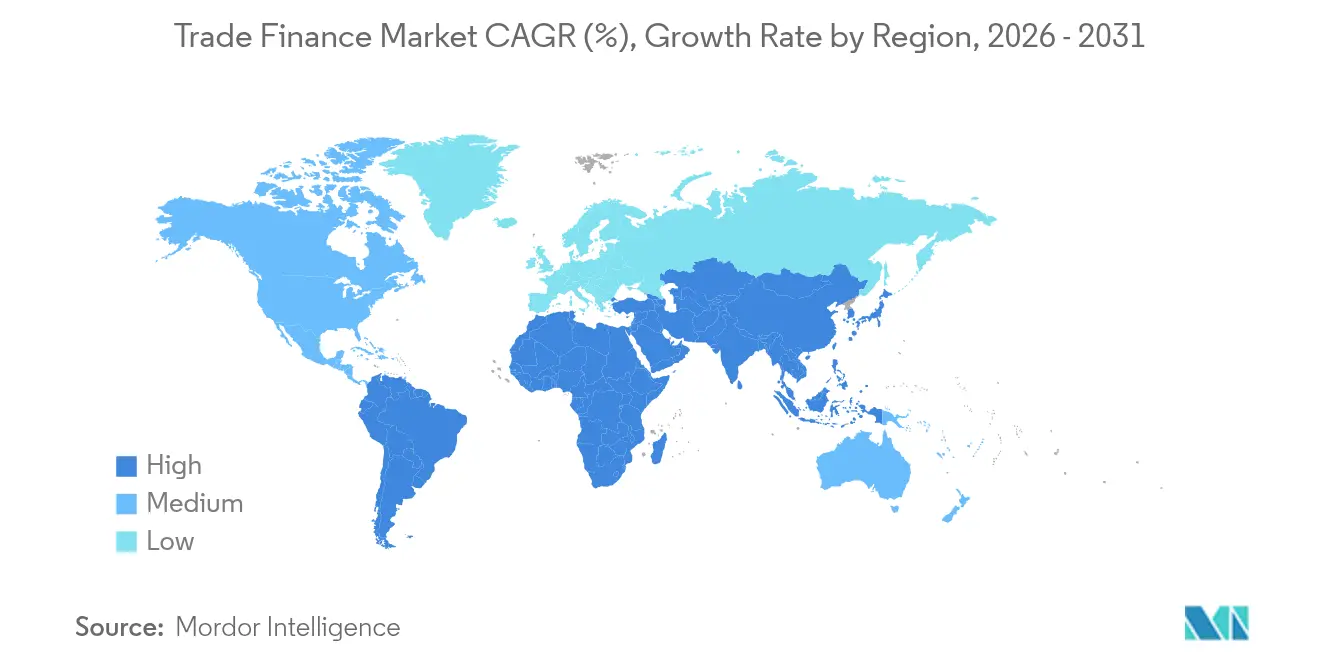
Marché du Financement du Commerce en Asie-Pacifique
L'Asie-Pacifique détenait 38,12 % de la part de marché du financement du commerce en 2025 et devrait enregistrer un CAGR de 5,68 % jusqu'en 2031, soutenue par la profondeur manufacturière régionale et des cadres progressifs de commerce numérique. L'adoption des documents commerciaux électroniques pilotée par la MLETR à Singapour offre aux banques une sécurité juridique pour développer des programmes de chaîne d'approvisionnement tokenisée. Le consortium japonais TradeWaltz intègre les maisons de commerce et les assureurs sur un registre unique, témoignant de l'engagement intersectoriel en faveur d'une numérisation de bout en bout. Les projets de la Ceinture et de la Route de la Chine soutiennent le financement lié aux infrastructures, même si le contrôle géopolitique s'intensifie. Le programme d'Incitation liée à la Production (PLI) de l'Inde accélère la fabrication orientée vers l'exportation, élargissant la demande intérieure de crédit de pré-expédition.
Marché du Financement du Commerce en Amérique du Nord
L'Amérique du Nord représente un volume considérable sur le marché du financement du commerce grâce au rôle de monnaie de réserve du dollar américain et à son solide écosystème d'innovation fintech. Le GENIUS Act apporte une certitude réglementaire pour le règlement en stablecoin libellé en dollars, susceptible de réduire les frais de paiement transfrontaliers qui s'élèvent en moyenne à 7 % aujourd'hui. Le Mexique s'impose comme un pôle de délocalisation de proximité, les exportations des maquiladoras alimentant une demande croissante de financement du fonds de roulement. Les banques canadiennes exploitent les données commerciales du corridor NAFTA pour souscrire l'escompte de créances de manière plus compétitive que leurs homologues mondiaux. La politique monétaire restrictive de la région pourrait freiner les prêts non garantis, mais les structures adossées à des actifs restent bien soutenues.
Marché du Financement du Commerce en EMEA
L'Europe fait face à un double défi : un contrôle renforcé en matière de lutte contre le blanchiment d'argent et des initiatives d'autonomie stratégique dans les paiements. Un consortium de neuf banques autour d'un stablecoin en euros cherche à réduire la dépendance au dollar en introduisant un jeton conforme à la MiCA pour le règlement commercial en 2026. BNP Paribas conserve le leadership continental en matière de financement du commerce et investit massivement dans des programmes pilotes de blockchain. Le Brexit continue de rediriger les flux, incitant les institutions britanniques à renforcer leur connectivité avec l'Asie et le Moyen-Orient. Le Moyen-Orient et l'Afrique présentent des niches à forte croissance, notamment au DIFC de Dubaï, où les échanges d'or tokenisé adossent des lettres de crédit structurées, bien que les primes de risque politique tempèrent l'adoption régionale plus large.

Paysage réglementaire
La réglementation du financement du commerce évolue selon deux axes parallèles : la reconnaissance juridique des documents commerciaux électroniques et un renforcement de la conformité et de l'application transfrontalières. La loi type de la CNUDCI sur les documents transférables électroniques (MLETR) demeure le cadre central conférant une équivalence juridique aux instruments négociables électroniques, et les juridictions progressent à des rythmes différents. Par exemple, le gouvernement de Hong Kong a signalé en avril 2026 des avancées concernant des amendements législatifs pour la numérisation des documents commerciaux interentreprises (B2B) fondés sur la MLETR de la CNUDCI, tandis que des organismes sectoriels tels que l'ICC continuent d'inciter les décideurs politiques à engager une réforme juridique permettant une exécution commerciale numérique de bout en bout.
Dans le même temps, les mesures de supervision et de politique commerciale accroissent les exigences en matière de documentation et de données sur les flux transfrontaliers, ce qui alourdit les exigences opérationnelles pour les banques et les entreprises. Le paquet anti-blanchiment de l'UE entrant en vigueur en juillet 2025 renforce l'intensité de la supervision et accroît le contrôle des transactions commerciales à forte valeur, en renforçant les exigences en matière de KYC, de propriété effective et de filtrage des sanctions. Aux États-Unis, un décret présidentiel de juin 2026 visant à renforcer l'application des réglementations douanières (tel qu'analysé par de grands cabinets d'avocats) accroît la pression en faveur de déclarations et d'une documentation plus détaillées des importateurs, créant une charge de conformité supplémentaire qui affecte les produits commerciaux documentaires, la souscription en compte ouvert, et la conception des flux de travail automatisés relatifs aux documents commerciaux.
Analyse de la chaîne de valeur
La chaîne de valeur du financement du commerce commence par l'origination des transactions commerciales par les entreprises (importateurs, exportateurs et vendeurs de places de marché) et se poursuit avec la structuration des transactions et la souscription de crédit par les banques, les sociétés de financement du commerce et, de plus en plus, les plateformes fintech qui intègrent le financement dans les systèmes ERP, l'e-approvisionnement et le paiement B2B. L'atténuation des risques et le soutien au bilan sont assurés par les assureurs-crédit commerciaux, les garants et les institutions multilatérales, tandis que le règlement et l'échange de documents s'appuient sur des infrastructures de messagerie, d'identité et de flux de travail (par exemple, la connectivité SWIFT et les réseaux commerciaux numériques). Les mécanismes de distribution secondaire, y compris la titrisation des créances et la participation des investisseurs via des plateformes, élargissent la capacité au-delà des bilans bancaires, en lien avec l'opposabilité juridique et l'auditabilité des créances et documents sous-jacents.
Les principaux points de friction de la chaîne sont la conformité, l'authenticité des documents et l'interopérabilité entre plateformes, de nombreuses institutions fonctionnant encore selon des processus hybrides papier-numérique. Le déficit de financement du commerce des PME, estimé à environ 2 500 milliards USD, met en évidence les points où l'intégration des clients, le KYC et la rareté des données perturbent la chaîne, en particulier sur les marchés émergents et frontières. Les enquêtes menées auprès des banques commerciales en 2025-2026 citent de plus en plus la conformité réglementaire (sanctions, exigences de déclaration et contrôles de la criminalité financière) comme le principal défi opérationnel, ce qui accroît la demande de filtrage automatisé, de documentation numérique normalisée conforme à la MLETR, et de connectivité plateforme à plateforme réduisant la réconciliation manuelle.
Paysage concurrentiel
La concurrence mondiale est modérément concentrée, les cinq premières banques contrôlant environ 48 % des volumes agrégés, reflétant des franchises clients ancrées et des avantages en matière de capital réglementaire. HSBC mène le marché du financement du commerce avec 13,2 milliards USD de revenus de banque de transactions et continue d'investir dans des dépôts tokenisés qui réduisent les cycles de règlement de plusieurs jours à quelques secondes. Le partenariat de Wells Fargo en 2025 avec TradeSun pour le contrôle de documents piloté par l'IA souligne comment les titulaires externalisent l'innovation tout en préservant la primauté de leur bilan. Les intermédiaires technologiques tels que Mitigram orchestrent 100 milliards USD de flux multi-banques, permettant aux entreprises de comparer les prix des transactions auprès de plus de 150 institutions sur une interface unique. L'émergence du registre de chaîne de blocs de SWIFT et la levée de fonds de 136 millions USD de Fnality suggèrent que la concurrence sur les infrastructures va s'intensifier au niveau des réseaux de règlement.
Les champions régionaux façonnent également la dynamique du marché du financement du commerce. En Asie, DBS et Standard Chartered pilotent des solutions de monnaie programmable liées aux flux commerciaux à contrats intelligents. En Amérique latine, Santander déploie des outils de financement de la chaîne d'approvisionnement adaptés au boom de la délocalisation automobile au Mexique. La fintech africaine M-Pesa relie les micro-exportateurs aux réseaux de cartes internationaux, mettant en évidence le rôle de la monnaie mobile dans l'extension du financement du commerce aux segments sous-desservis. À mesure que les alliances intersectorielles se multiplient, le marché du financement du commerce ressemble de plus en plus à une économie de plateforme où les compétences d'orchestration surpassent la simple capacité bilancielle.
Les banques contrent l'empiètement des fintechs en formant des consortiums d'actifs numériques qui mutualisent les ressources de conformité et s'appuient sur des infrastructures technologiques communes. Les mises à niveau de messagerie ISO 20022 créent des opportunités pour le filtrage automatisé des sanctions et des instructions de paiement riches en données qui réduisent les taux d'erreur. L'intensité concurrentielle migre donc de la concurrence par les prix vers les capacités technologiques et d'intégration des données. Les institutions incapables de se moderniser risquent la désintermédiation à mesure que les entreprises se tournent vers des portails offrant des décisions de crédit en temps réel et des flux de travail de trésorerie intégrés. La prochaine vague de consolidation du secteur est attendue parmi les petites banques régionales sans budgets numériques, ouvrant des fenêtres d'acquisition pour les grands acteurs établis.
Leaders du secteur du financement du commerce
HSBC Holdings plc
Citigroup Inc.
BNP Paribas SA
Standard Chartered PLC
JPMorgan Chase & Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché du Financement du Commerce
- HSBC Holdings plc
- Citigroup Inc.
- BNP Paribas SA
- Standard Chartered PLC
- JPMorgan Chase & Co.
- Bank of America Corp.
- Deutsche Bank AG
- Banco Santander SA
- Mitsubishi UFJ Financial Group Inc.
- Mizuho Financial Group Inc.
- Wells Fargo & Company
- Société Générale SA
- Barclays PLC
- UBS Group AG
- Euler Hermes (Allianz Trade)
- Atradius N.V.
- Coface SA
- Tradeteq Ltd.
- Finastra Group Holdings Ltd.
- Komgo SA

Opportunités de marché et perspectives d'avenir
Une opportunité majeure consiste à convertir la demande insatisfaite des PME en expositions bancables et conformes à grande échelle, le déficit mondial de financement du commerce des PME étant toujours estimé à environ 2 500 milliards USD. Les structures de partage des risques avec des institutions multilatérales et des garants offrent une voie immédiate pour accroître la capacité sans dépendre uniquement des bilans bancaires, comme le montrent les grandes facilités et garanties de portefeuille annoncées avec des institutions telles que l'IFC, l'AIIB et la MIGA. Cela oriente également une feuille de route produit où le financement de la chaîne d'approvisionnement, l'escompte de créances et les outils de fonds de roulement à faible exigence documentaire peuvent être déployés sur des marchés où les retraits des banques correspondantes et les contraintes de KYC ont limité l'accès des PME.
L'exécution numérique et la réforme juridique créent un espace vierge en matière d'interopérabilité, d'automatisation et de création d'actifs investissables. La législation alignée sur la MLETR et son adoption pratique sont liées au déploiement à grande échelle des connaissements électroniques et des documents transférables, favorisant des pistes d'audit plus claires pour la souscription et facilitant la distribution sur les marchés de capitaux d'actifs commerciaux à courte durée. Les initiatives sectorielles d'organismes tels que l'ICC et l'ITFA, ainsi que l'adoption par les banques de la connectivité API et la modernisation des portails (y compris les flux de travail basés sur Komgo), soutiennent des opportunités en matière de connectivité interplateformes pour réduire les îlots numériques, d'automatisation des documents et de la conformité par IA pour résoudre les points de blocage à l'intégration, et de normalisation des données et identifiants pour accélérer les approbations et élargir la participation des investisseurs aux instruments adossés à des créances.
Recent Industry Developments in Marché du Financement du Commerce
- Juillet 2026 : Deutsche Bank s'est associée à la MIGA pour créer une plateforme de garantie de portefeuille de financement du commerce d'un milliard d'EUR ciblant les marchés frontières et émergents. Cette structure accroît la capacité de risque pour les prêteurs participants et soutient des volumes de transactions commerciales plus importants sans croissance proportionnelle du bilan. Elle renforce également le rôle des garanties multilatérales comme mécanisme visant à combler le déficit de financement du commerce là où les contraintes de conformité et de risque souverain sont les plus élevées.
- Juin 2026 : HSBC a lancé TradeCash, une solution de financement du commerce numérique permettant aux emprunteurs de mobiliser du fonds de roulement à partir des données des factures de vente sans télécharger de documentation commerciale physique. Cette évolution produit réduit la dépendance aux processus fortement dépendants du papier et s'aligne sur la tendance du marché vers une exécution de type compte ouvert avec des délais plus rapides. Elle renforce le positionnement concurrentiel dans les corridors où les clients privilégient la rapidité et la réconciliation automatisée.
- Décembre 2024 : HSBC et l'IFC ont annoncé un programme de financement du commerce d'un milliard d'USD visant à soutenir les flux commerciaux sur les marchés émergents. La conception fondée sur le partage des risques mobilise une capacité de prêt bancaire supplémentaire en faveur du commerce des PME et des entreprises de taille intermédiaire, où les taux de rejet et la tarification sont fortement influencés par les pondérations de risque et les coûts de conformité. Elle signale également une collaboration soutenue entre banques multilatérales, comme voie pratique pour élargir l'accès au financement du commerce.


Marché du Financement du Commerce Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette étude, le marché couvre les revenus générés par les services de financement du commerce qui aident les acheteurs et les vendeurs à réaliser des échanges nationaux et transfrontaliers, principalement en réduisant le risque de paiement et d'exécution et en soutenant le fonds de roulement.
Exclusions du périmètre : Nous excluons les prêts aux entreprises d'ordre général qui ne sont pas liés à une transaction commerciale spécifique. Nous excluons également les frais purs de change et de traitement des paiements lorsqu'ils sont facturés en dehors des produits de financement du commerce.
Aperçu de la Segmentation
- Par type de produit
- Documentaire
- Non documentaire
- Par prestataire de services
- Banques
- Sociétés de financement du commerce
- Compagnies d'assurance
- Autres prestataires de services
- Par application
- Domestique
- International
- Par taille d'entreprise
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par structure de financement
- Financement du commerce structuré
- Financement du commerce non structuré
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam, Philippines)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigeria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la cartographie de la manière dont le financement du commerce est rapporté dans les ensembles de données publics, et de la faon dont il peut être lié à l'activité commerciale, aux bilans bancaires et aux informations sur les risques. Nous avons utilisé des sources ouvertes telles que les statistiques commerciales de l'Organisation Mondiale du Commerce, les indicateurs commerciaux et macroéconomiques de la Banque Mondiale, les séries de balance des paiements et de taux de change du FMI, les données sur les flux commerciaux d'UN Comtrade, et les publications de la CCI sur le commerce et la documentation commerciale.
Ces données ont ensuite été complétées par des dépôts publics d'entreprises, des présentations aux investisseurs, des rapports annuels et une presse financière réputée pour comprendre les changements dans la composition des produits, les tendances tarifaires et l'adoption de la documentation numérique. Le cas échéant, nous avons également utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi que pour les actualités et les données financières, afin de recouper les calendriers et les informations communiquées. Les sources documentaires listées ici ne sont pas exhaustives, et des références publiques supplémentaires ont été utilisées pour combler les lacunes et confirmer les hypothèses au cours des travaux.
Entretiens Primaires et Enquêtes
Pour ancrer le modèle dans la réalité de la comptabilisation des transactions, nous avons mené des entretiens et des enquêtes auprès de banques et de prestataires non bancaires, d'équipes opérationnelles du commerce, et d'utilisateurs tels qu'importateurs, exportateurs et équipes financières adjacentes à la logistique en Asie-Pacifique, en EMEA et dans les Amériques. Les discussions ont permis de confirmer quels frais sont comptabilisés comme financement du commerce, comment l'utilisation des instruments évolue entre les lettres de crédit, les garanties et les solutions en compte ouvert, et où les prix et les coûts de risque évoluent sur la période de prévision.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 18 % | Asie-Pacifique : 41 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 33 % |
| Acteurs plus petits : 22 % | Responsables : 53 % | Amériques : 26 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est d'abord construit à partir d'un bassin de demande descendant. Nous reconstituons les flux commerciaux mondiaux et régionaux à partir des statistiques commerciales, puis nous les convertissons en un bassin de transactions finançables en utilisant des hypothèses de pénétration des instruments et de rendement moyen des frais. Pour rester pratique, nous nous appuyons sur des variables qui peuvent être expliquées et revérifiées, notamment la valeur des échanges de marchandises par région, la part du commerce utilisant des instruments intermédiés par les banques, la durée typique et la fréquence de renouvellement des facilités à court terme, les fourchettes de taux de frais par type d'instrument, et les évolutions observées entre les produits documentaires et non documentaires.
Après avoir constitué le total, nous le corroborons par des approximations sélectives ascendantes. Celles-ci utilisent des informations sur les revenus des prestataires échantillonnés, des vérifications des canaux sur les prix, et des contrôles de cohérence volume-par-instrument partagés par les praticiens. Lorsque les informations directes font défaut pour les prestataires plus petits, les lacunes sont comblées par une analyse comparative par géographie et composition de produits, puis ajustées après les entretiens pour éviter de surestimer la capture des frais.
Pour les prévisions, nous appliquons une analyse de scénarios car les volumes commerciaux, l'appétit pour le risque et l'adoption de la documentation peuvent évoluer rapidement avec les perturbations politiques et d'expédition. Les scénarios sont ancrés à la croissance commerciale attendue, à la direction des taux d'intérêt et des spreads, aux prévisions de pertes par défaut et fraude, et au rythme d'acceptation des documents numériques, puis alignés sur ce que les personnes interrogées considèrent comme un scénario de base raisonnable.
Validation des Données et Cycle de Mise à Jour
Nous validons les résultats par de multiples vérifications afin que les chiffres restent liés à des signaux observables, et non à une seule hypothèse. Les totaux du modèle sont comparés à des indicateurs indépendants tels que la croissance commerciale régionale, les commentaires des banques sur le financement du commerce et de la chaîne d'approvisionnement, et les évolutions de l'utilisation des instruments partagées par les praticiens, puis les écarts sont examinés avant validation.
Lorsqu'une valeur aberrante apparaît, nous revérifions les paramètres économiques unitaires tels que le rendement des frais et les hypothèses de durée, et nous recontactons les sources si l'écart s'explique par un problème de définition de produit ou de calendrier. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des changements réglementaires majeurs, des perturbations commerciales ou de fortes variations de change modifient matériellement les conditions du marché. Avant la livraison, un analyste effectue une vérification finale pour s'assurer que les dernières mises à jour publiques sont reflétées dans la vision du marché.
Taille du Marché Mondial du Financement du Commerce selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour le financement du commerce peuvent sembler très éloignées les unes des autres, même lorsqu'elles semblent couvrir le même sujet, car les flux de revenus comptabilisés et le calendrier de l'année peuvent différer. Les différences proviennent également du fait qu'une étude traite le financement du commerce principalement comme une activité documentaire bancaire ou inclut des solutions plus larges en compte ouvert et de financement de la chaîne d'approvisionnement.
Le principal facteur d'écart est le périmètre. Dans cette perspective, Mordor Intelligence comptabilise le financement du commerce comme la valeur du financement lié aux échanges et des revenus de frais liés à des instruments définis, tout en évitant de mélanger le traitement des paiements sans lien ou les prêts aux entreprises d'ordre général. Un second facteur est la conversion des flux commerciaux en revenus de financement, car certaines estimations appliquent un taux de frais unique sans séparer les prix documentaires et non documentaires et sans vérifier les évolutions de pénétration par région, ce qui peut faire varier le total de manière significative.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 83,42 milliards USD (2026) | |
| Éditeur A de Services de Financement du Commerce | 48,90 milliards USD (2025) | Cette estimation semble plus étroite et plus proche d'une vision des revenus axée uniquement sur les services, ce qui peut sous-estimer les instruments documentaires pilotés par les banques et les facilités structurées qui sont déclarés dans des lignes bancaires transactionnelles plus larges. |
| Éditeur B de Recherche Syndiquée | 48,30 milliards USD (2025) | La valeur inférieure reflète probablement des inclusions différentes et une conversion simplifiée des flux commerciaux en revenus, où les rendements des frais et la composition des instruments ne sont pas clairement séparés entre les produits documentaires et non documentaires ni validés par des vérifications de pénétration régionale. |
Le tableau montre que la majeure partie de l'écart peut s'expliquer par ce qui est comptabilisé comme revenu du financement du commerce, ainsi que par la manière dont la composition des instruments et les rendements des frais sont appliqués par année. En maintenant le périmètre lié aux instruments liés aux échanges et en soumettant les données clés telles que la pénétration et les prix à des tests de résistance lors des entretiens, nous maintenons le chiffre final traçable selon des étapes claires qui peuvent être reproduites.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché du financement du commerce ?
Le marché du financement du commerce s'établit à 83,42 milliards USD en 2026 et est en passe d'atteindre 98,83 milliards USD d'ici 2031.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique est en tête avec un TCAC de 5,68 % grâce à une forte activité manufacturière et à des réglementations favorables au numérique.
Quelle est l'ampleur de l'écart de financement du commerce pour les PME ?
La demande non satisfaite de financement du commerce des PME est estimée à 2 500 milliards USD, soulignant un potentiel de croissance significatif.
Quelle est la tendance technologique la plus transformatrice ?
La numérisation des lettres de crédit basée sur la chaîne de blocs réduit les délais d'approbation de 10 jours à moins de 24 heures.
Qui détient la plus grande part de marché ?
Les banques restent dominantes, avec HSBC en tête grâce à 13,2 milliards USD de revenus de banque de transactions.
Dernière mise à jour de la page le:


