
Taille et Part du Marché des Systèmes de Navigation Inertielle (INS)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
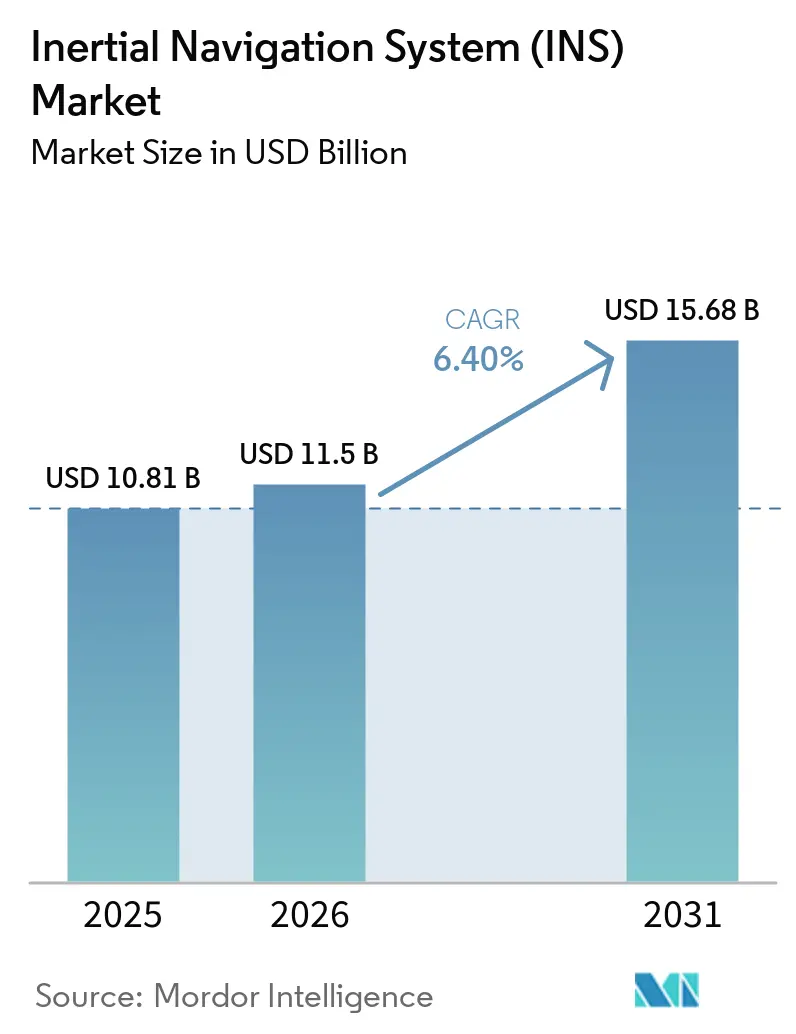
| Taille du Marché (2026) | 11.5 Milliards de dollars |
| Taille du Marché (2031) | 15.68 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.40 % |
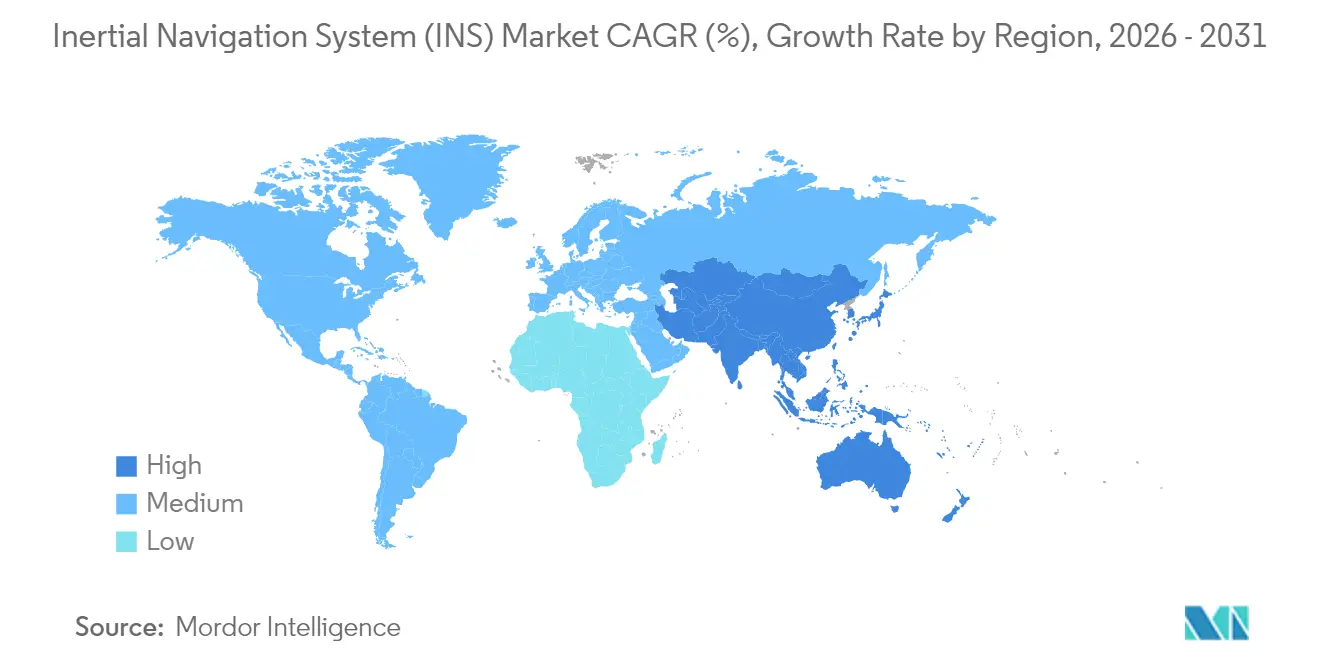
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
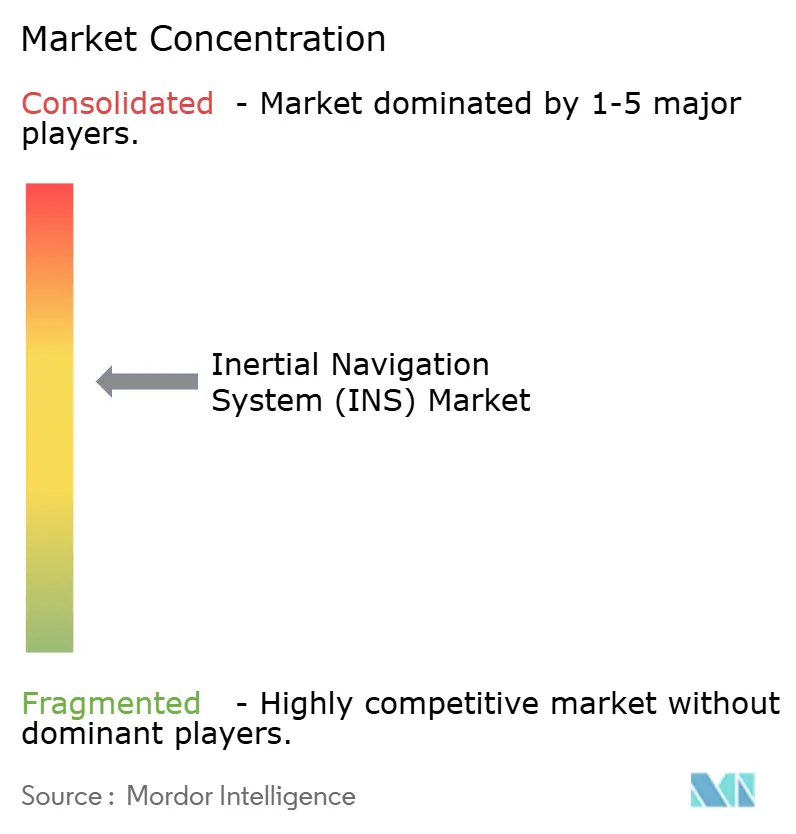
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes de Navigation Inertielle (INS) par Mordor Intelligence
La taille du marché des systèmes de navigation inertielle a été évaluée à 10,81 milliards USD en 2025 et devrait croître de 11,5 milliards USD en 2026 pour atteindre 15,68 milliards USD d'ici 2031, à un CAGR de 6,40% pendant la période de prévision (2026-2031). Les allocations de défense accrues, notamment le budget de recherche de 141 milliards USD du Département de la Défense américain qui réserve 1,5 milliard USD aux initiatives GPS-Enterprise, ancrent la demande pour des plateformes de navigation résilientes. Des avancées telles que l'interféromètre à faisceau d'atomes refroidis en 3D en continu du Laboratoire de Recherche Navale américain répondent également aux limitations de dérive qui restreignent les performances dans les scénarios de déni GPS. [1]L'interféromètre atomique trace la voie de la navigation inertielle de la Marine. Phys.org, phys.org Les acquisitions stratégiques — illustrées par le rachat de Civitanavi Systems par Honeywell pour 200 millions EUR (226 millions USD) — consolident le savoir-faire en matière de capteurs et étendent la portée mondiale. [2]Honeywell acquiert Civitanavi Systems. Honeywell, honeywell.com Les architectures MEMS économiques élargissent l'adoption au-delà de la défense, tandis que les gyroscopes optiques et quantiques ouvrent des niches haut de gamme. Le vol spatial commercial, les véhicules autonomes et les systèmes sans pilote offrent chacun une trajectoire pluriannuelle de croissance à mesure que les gouvernements et les entreprises privilégient des solutions résilientes de Positionnement, Navigation et Synchronisation (PNT).
Points Clés du Rapport
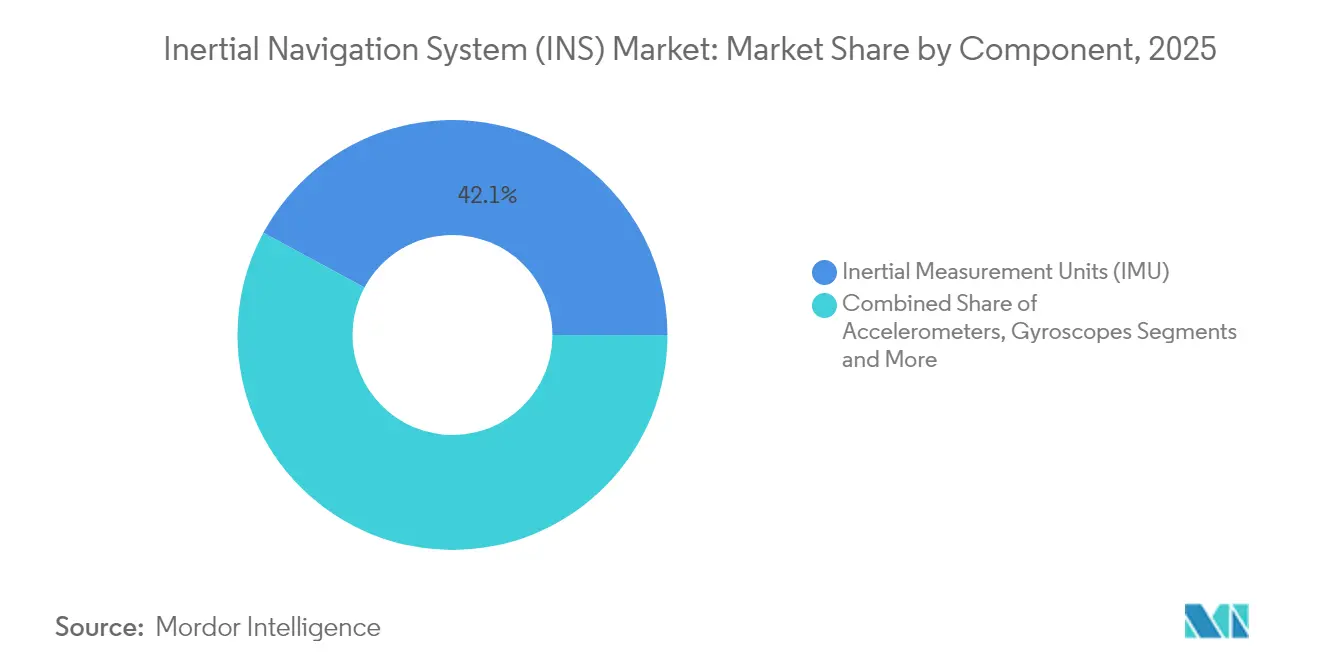
- Par composant, les Unités de Mesure Inertielle ont représenté 42,12% de la part de marché des systèmes de navigation inertielle en 2025 ; le segment devrait se développer à un CAGR de 7,25% jusqu'en 2031.
- Par technologie, les dispositifs MEMS ont capturé 36,65% de la part de revenus en 2025, et cette portion du marché des systèmes de navigation inertielle devrait croître à un CAGR de 8,35%.
- Par niveau de performance, les produits de grade navigation ont détenu 33,55% de la taille du marché des systèmes de navigation inertielle en 2025, tandis que les offres de grade grand public sont en voie d'atteindre un CAGR de 8,45% d'ici 2031.
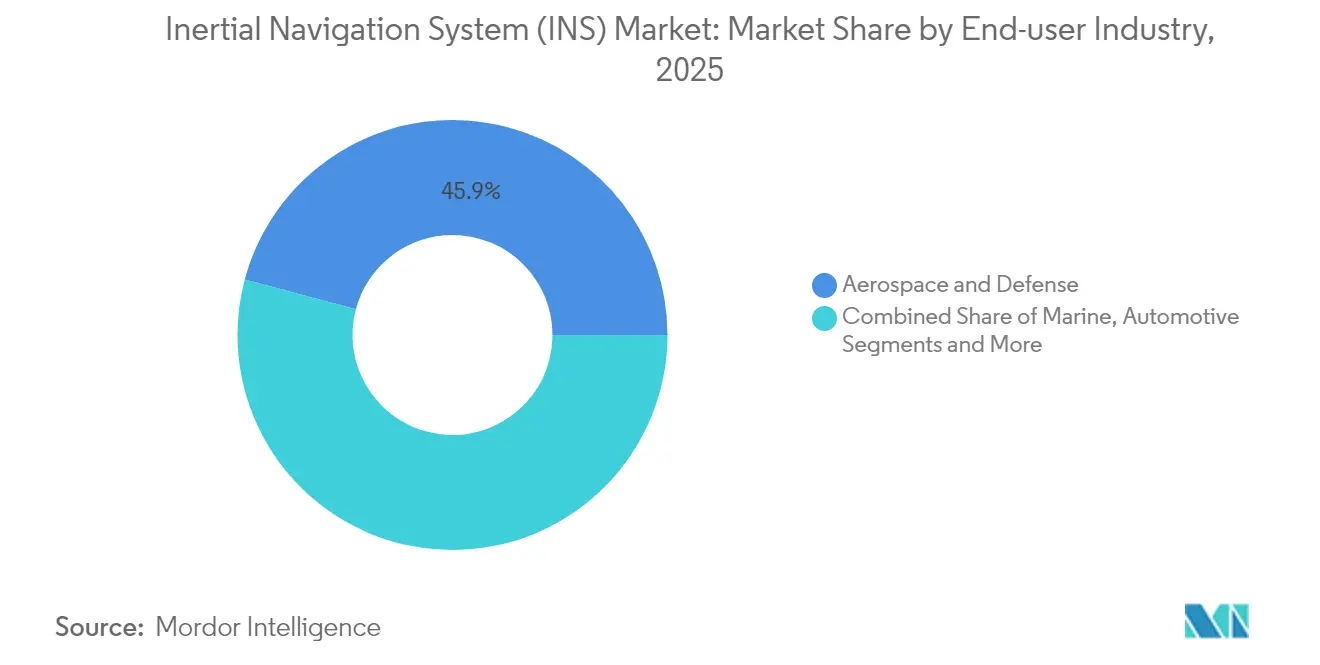
- Par secteur d'utilisation final, l'aérospatiale et la défense ont dominé avec 45,85% de part en 2025 ; les applications automobiles représentent la tranche à la croissance la plus rapide avec un CAGR de 8,05%.
- Par plateforme, les systèmes aéroportés ont représenté 38,35% du pool de revenus 2025, tandis que les plateformes spatiales affichent une perspective de CAGR de 7,7%.
- Par géographie, l'Amérique du Nord a commandé 31,10% du total 2025 ; l'Asie-Pacifique progresse à un CAGR de 9,05% jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs sur le Marché des Systèmes de Navigation Inertielle (INS)*
| Facteur | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Augmentation des dépenses militaires et de défense | 1.80% | Mondial, concentration en Amérique du Nord, Europe, APAC | Moyen terme (2-4 ans) |
| Adoption croissante dans les véhicules autonomes | 1.50% | Mondial, porté par l'Amérique du Nord et l'APAC | Long terme (≥ 4 ans) |
| Demande croissante des systèmes sans pilote | 1.20% | Mondial, adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| INS miniaturisés permettant des munitions à guidage de précision | 0.90% | Amérique du Nord, Europe, marchés APAC sélectionnés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation des Dépenses Militaires et de Défense
La modernisation de la défense canalise des capitaux sans précédent vers le marché des systèmes de navigation inertielle. L'allocation RDT&E américaine de 141 milliards USD consacre 1,5 milliard USD aux programmes GPS-Enterprise qui s'intègrent parfaitement aux charges utiles INS de haute précision. Les contractants européens reflètent cette dynamique ; Thales a enregistré 25,3 milliards EUR (27,5 milliards USD) de commandes en 2024, incluant des équipements de navigation pour plateformes terrestres et navales. Les initiatives navales telles que le Navigateur à Gyroscope Laser en Anneau AN/WSN-7 soulignent un pivot tactique vers des opérations indépendantes du GPS. L'adoption par l'OTAN de Systèmes de Navigation Inertielle de Navires standardisés met en évidence l'harmonisation à l'échelle de l'alliance. Collectivement, ces programmes accélèrent la demande de capteurs de grade navigation dotés d'une tolérance aux rayonnements et d'une résilience à la guerre électronique.
Adoption Croissante dans les Véhicules Autonomes
Les équipementiers automobiles considèrent un INS robuste comme un prérequis pour l'autonomie de niveau 4-5, catalysant une part significative du marché des systèmes de navigation inertielle. Les schémas de fusion 5G-IMU faiblement couplés ont démontré une précision de 14 cm pour 95% du temps de fonctionnement, éclipsant les méthodes GPS seul héritées. [3]Gyroscope à fibre optique interférométrique de grade navigation. arXiv, arxiv.org Le CAGR de 8,2% du secteur reflète l'adoption dans les modèles grand marché, et pas seulement dans les flottes haut de gamme. Les gyroscopes MEMS fabriqués en carbure de silicium atteignent des facteurs Q de 4,6 millions à 80 °C, maintenant une instabilité de biais inférieure à 0,5°·h⁻¹ — un résultat bien adapté aux habitacles automobiles à haute température. La fusion de capteurs utilisant des Filtres de Kalman sans parfum a réduit les erreurs RMS à moins de 5 m, renforçant le guidage au niveau de la voie. À mesure que la réglementation converge vers des normes de sécurité, les fournisseurs de premier rang intègrent des IMU doublement redondants, faisant de l'INS un élément de conception central plutôt qu'un complément optionnel.
Demande Croissante des Systèmes Sans Pilote (UAV, UGV, USV)
Les drones autonomes, les robots terrestres et les navires de surface perdent fréquemment la couverture satellitaire dans les théâtres souterrains ou littoraux, élevant le besoin de solutions INS de grade tactique. Les plateformes minières coopératives illustrées par YuGong s'appuient sur l'INS fusionné avec le LiDAR et des caméras pour coordonner les mouvements des camions de transport dans les mines à ciel ouvert. Les véhicules souterrains suivent un guidage par bande lumineuse et effectuent une navigation à l'estime lorsque le GNSS est mal aligné. Les gyroscopes à résonateur micro-coque ajustés à un désaccord de fréquence de 0,32 mHz atteignent une stabilité de grade tactique dans des volumes adaptés aux petits UAV. Les navires de surface maritimes sans pilote exploitent des stations hydro-acoustiques et des capteurs inertiels pour rivaliser avec les journaux de vitesse Doppler à moindre coût d'exploitation. La convergence de la planification de trajectoire par IA avec des données inertielles à haute bande passante sous-tend une hausse à long terme pour ce facteur moteur.
INS Miniaturisés Permettant des Munitions à Guidage de Précision
Les doctrines de frappe de précision amplifient la proposition de valeur des capteurs compacts de grade navigation. Les gyroscopes à résonateur à disque en forme de toile d'araignée offrent désormais une réduction du bruit de 20 dB et une plage d'entrée de ±130°/s sans ajustement actif. Au niveau des systèmes, les appels SBIR de la Marine américaine portent sur des oscillateurs durcis aux rayonnements pour renforcer la survivabilité des missiles dans des environnements nucléaires ou spatiaux. Les gyroscopes à fibre optique utilisant des fibres à cœur d'air anti-résonantes enregistrent une marche aléatoire angulaire de 0,0038 deg h⁻¹/², supportant de longues durées de mission. À mesure que les courbes de coût s'infléchissent vers le bas, les fournisseurs capables de conditionner ces avancées dans des modules prêts à l'emploi élargiront leur position sur le marché des systèmes de navigation inertielle.
Analyse de l'Impact des Freins sur le Marché des Systèmes de Navigation Inertielle (INS)*
| Contrainte | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût élevé des systèmes de grade navigation | -1.4% | Mondial, impact plus élevé dans les marchés émergents | Moyen terme (2-4 ans) |
| Erreur de dérive cumulée par rapport au GNSS | -0.8% | Mondial, affectant les applications INS autonomes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé des Systèmes de Grade Navigation
Les assemblages de grade navigation dont le prix est compris entre 50 000 et 200 000 USD ont historiquement limité la pénétration dans les domaines sensibles aux coûts. Bien que les rendements MEMS s'améliorent, l'écart de prix triple par rapport aux alternatives de grade tactique décourage encore l'adoption dans les économies émergentes. Les gyroscopes optiques à l'échelle de la puce développés par Anello Photonics revendiquent une erreur de distance de 0,1% sur 100 km tout en comprimant le coût de la nomenclature. Des recherches parallèles montrent qu'une fusion de capteurs à faible coût basée sur un microcontrôleur atteint une précision inférieure au mètre sous l'eau, prouvant que les améliorations algorithmiques peuvent partiellement compenser les prix du matériel. Les fournisseurs adoptent des modèles fab-lite et des accords de licence pour réduire les frais généraux d'étalonnage par unité, mais l'accessibilité financière reste un frein à moyen terme sur l'expansion du marché des systèmes de navigation inertielle.
Erreur de Dérive Cumulée par Rapport au GNSS
Même les gyroscopes haut de gamme accumulent un biais au fil du temps, produisant des erreurs d'un à deux milles nautiques par heure lorsqu'ils sont laissés sans assistance. L'interférométrie atomique promet d'annuler la dérive en verrouillant les mesures de phase sur des constantes atomiques fondamentales, comme l'a démontré le prototype d'interféromètre de la Marine. Les résultats de laboratoire montrent que les profils de rotation IMU optimaux réduisent de moitié l'erreur de position lors des pannes GNSS, mais la mise en œuvre ajoute une complexité mécanique. Des couches de sauvegarde référencées au terrain ou eLORAN sont à l'étude pour limiter la croissance des erreurs dans le pire des cas. Jusqu'à ce que ces piles multi-capteurs atteignent la maturité de production, les préoccupations relatives à la dérive continueront de tempérer les déploiements INS autonomes au sein du marché des systèmes de navigation inertielle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Systèmes de Navigation Inertielle (INS)
Par Composant :
Les IMU Mènent la Tendance d'IntégrationLes IMU ont généré 42,12% des revenus de 2025, renforçant leur rôle de bloc de construction fondamental du marché des systèmes de navigation inertielle. L'intégration robuste en boîtier unique d'accéléromètres triaxiaux, de gyroscopes et de magnétomètres optionnels réduit le câblage, le poids et les coûts d'étalonnage. Cette configuration s'étend aux armes guidées, aux robots industriels et aux drones grand public à mesure que l'économie unitaire s'améliore. Le segment devrait afficher un CAGR de 7,25% jusqu'en 2031, alimenté par l'encapsulation sous vide au niveau de la tranche et la modélisation des erreurs basée sur l'apprentissage automatique qui réduit la variance d'Allan de marges à deux chiffres.
Les robots autonomes d'entrepôt et de verger illustrent la demande émergente à mesure que la réception GNSS se dégrade en intérieur ou sous un feuillage dense. Un algorithme GRU-Transformateur a réduit l'erreur quadratique moyenne de position de 61,6% par rapport au filtre de Kalman étendu traditionnel, soulignant l'effet multiplicateur du filtrage avancé. La robotique d'inventaire emploie des IMU assistés par vision pour atteindre 95,8% de détection d'articles sur les étagères basses. Ces déploiements renforcent la trajectoire des IMU vers l'ubiquité et confirment leur part croissante au sein du marché des systèmes de navigation inertielle.


Par Technologie :
Le MEMS Favorise la Réduction des CoûtsLes dispositifs MEMS ont détenu 36,65% des revenus en 2025, témoignant de l'échelle des fonderies et de la maturation de la lithographie. Une consommation d'énergie plus faible et une résistance aux chocs positionnent les gyroscopes MEMS comme des choix logiques pour les smartphones et les ADAS automobiles. Les prévisions placent un CAGR de 8,35% sur les expéditions MEMS à mesure que les fonderies passent au carbure de silicium 200 mm et déploient la gravure à rapport d'aspect élevé pour réaliser des facteurs Q supérieurs à 4 millions.
Les niches de haute précision s'appuient encore sur des gyroscopes à laser en anneau ou à fibre optique, mais les solutions de guide d'onde optique sur silicium réduisent l'écart de performance. Un gyroscope optique sur puce rapporte une précision de position au centimètre tout en occupant moins de 1 cm² de surface de puce. Parallèlement, des chercheurs en laser en anneau à l'INFN-Pise ont amélioré la stabilité du contraste de franges, prolongeant potentiellement la MTBF pour les unités de grade navigation. À mesure que ces innovations se commercialisent, le MEMS reste le pivot de la croissance en volume sur le marché des systèmes de navigation inertielle.
Par Niveau de Performance :
Le Grade Navigation Mène le Segment Haut de GammeLes packages de grade navigation ont fourni 33,55% des revenus de 2025 mais commandent le prix de vente moyen le plus élevé sur le marché des systèmes de navigation inertielle. Une stabilité de biais inférieure à 0,01°/h et une marche aléatoire angulaire inférieure à 0,001°/√h permettent des missions de longue durée sans mises à jour externes. Les gyroscopes à fibre optique utilisant des fibres à cœur d'air anti-résonantes ont atteint des performances de 0,0038 deg h⁻¹/², confirmant la robustesse environnementale pour les actifs stratégiques.
Les produits de grade grand public enregistrent un CAGR de 8,45% à mesure que les smartphones, les objets connectés portables et les systèmes d'infodivertissement embarqués rejoignent le pool d'acheteurs. Des améliorations telles que les gyroscopes à résonateur à disque auto-ajustés répondant aux critères tactiques à des prix grand marché mettent en évidence l'effet de ruissellement de la R&D. La taille du marché des systèmes de navigation inertielle pour les implémentations grand public devrait dépasser 2,29 milliards USD d'ici 2031, absorbant la demande latente de la réalité augmentée, du jeu vidéo et de la micro-mobilité.
Par Secteur d'Utilisation Final :
L'Aérospatiale et la Défense Maintiennent leur LeadershipLes applications aérospatiales et de défense ont représenté 45,85% du total des revenus de 2025, soulignant l'appétit durable du secteur pour des dispositifs de haute précision durcis aux rayonnements. Le contrat Geonix de Safran avec les Forces de Défense finlandaises met en lumière l'investissement européen dans le PNT sécurisé.
Les lignes automobiles restent les plus en expansion, à un CAGR de 8,05%, portées par la pression réglementaire pour les ADAS et la demande des consommateurs pour des fonctionnalités de confort. Les porteurs forestiers équipés de commandes GNSS/INS ont réduit l'erreur de position à 0,4 m, prouvant la viabilité économique pour les équipementiers d'engins lourds. L'énergie, la marine et la robotique industrielle peuplent collectivement le reste du marché des systèmes de navigation inertielle, chacun affichant une croissance à un chiffre moyen liée aux feuilles de route d'automatisation.
Par Plateforme :
Les Applications Aéroportées Stimulent l'InnovationLes intégrations aéroportées ont représenté 38,35% du chiffre d'affaires agrégé en 2025, bénéficiant du renouvellement des flottes commerciales et des cycles de rafraîchissement des aéronefs militaires. Les solutions cinématiques en temps réel pour les opérations de rendez-vous de CubeSat ont démontré une précision relative au centimètre, ouvrant la voie à des missions de maintenance orbitale autonomes.
Les engins spatiaux représentent la frontière de croissance, s'étendant à un CAGR de 7,7% à mesure que les cadences de lancement s'accélèrent et que les opérateurs de constellations privilégient la redondance PNT embarquée. La règle d'exemption de licence du Département du Commerce américain pour les exportations vers des alliés clés réduit les frictions transactionnelles, encourageant les fournisseurs à intégrer des INS durcis aux rayonnements dans les bus de petits satellites. Les segments terrestres et navals continuent de se diversifier à mesure que les véhicules terrestres et de surface sans pilote normalisent les schémas d'utilisation des INS dans les flottes de défense et commerciales, complétant le marché des systèmes de navigation inertielle.
Analyse Géographique
Marché des Systèmes de Navigation Inertielle (INS) en Amérique du Nord
L'Amérique du Nord a conservé 31,10 % du marché des systèmes de navigation inertielle en 2025, portée par un cycle budgétaire de défense qui privilégie un positionnement, une navigation et une synchronisation (PNT) résilients. Northrop Grumman a clôturé le premier trimestre 2025 avec un carnet de commandes de 91,5 milliards USD, soulignant les perspectives à long terme pour les mises à niveau de l'avionique et de la navigation des missiles. La rationalisation réglementaire, notamment l'amendement aux Réglementations sur l'Administration des Exportations, réduit environ 90 demandes de licences annuelles et accélère les livraisons de technologies spatiales. Le financement robuste du secteur privé pour les projets pilotes de véhicules autonomes et les prestataires de lancements commerciaux soutient les taux de renouvellement technologique, renforçant ainsi le leadership de la région.
Marché des Systèmes de Navigation Inertielle (INS) en Asie-Pacifique
L'Asie-Pacifique devrait afficher un CAGR de 9,05 % d'ici 2031, porté par la modernisation de la défense, l'échelle de fabrication de semi-conducteurs et l'adoption rapide des véhicules aériens sans pilote. Le Japon et la Corée du Sud augmentent leurs dépenses en capital sur l'ADAS et la micro-mobilité, tandis que la constellation de navigation indigène de l'Inde stimule l'intégration domestique des INS dans les lanceurs et les missiles. Les fabricants chinois de smartphones continuent d'intégrer des configurations à double IMU pour améliorer le positionnement en intérieur, contribuant à faire évoluer la perception des consommateurs vers des capacités de navigation haut de gamme. La part du marché du positionnement et de la navigation en intérieur pour l'UWB augmentera à mesure que davantage d'appareils certifiés FiRa atteindront les consommateurs et que les acheteurs industriels exigeront une précision au centimètre pour l'automatisation.
Marché des Systèmes de Navigation Inertielle (INS) en EMEA et en Amérique du Sud
L'Europe bénéficie de champions aérospatiaux à intégration verticale et de programmes OTAN concertés. L'acquisition de Civitanavi par Honeywell renforce la base d'approvisionnement régionale en gyroscopes à fibre optique. Thales a enregistré une hausse de 49 % des commandes en provenance des marchés émergents, soulignant l'attractivité à l'exportation des plateformes européennes. L'exploration énergétique en mer du Nord et en Méditerranée nécessite des équipements INS sous-marins pour l'inspection des pipelines, offrant une croissance incrémentale. Des poches de demande plus modestes mais en croissance régulière au Moyen-Orient, en Afrique et en Amérique du Sud découlent des programmes de forage offshore, d'exploitation minière et de sécurité des frontières, qui reposent tous sur une navigation indépendante du GPS.

Paysage réglementaire
Le marché des systèmes de navigation inertielle (INS) est façonné par des contrôles à l'exportation à double usage et par des cadres de sécurité et de navigabilité spécifiques au secteur. Au Royaume-Uni, l'Export Control (Amendment) Regulations 2025 (SI 2025/532) a mis à jour les notes techniques de la catégorie 7 (Navigation et Avionique), clarifiant des définitions qui affectent la classification et l'octroi de licences pour les systèmes INS et les composants associés, avec une pertinence particulière pour les usages de catégorie navigation et militaires.
Sur le plan civil, les réglementations européennes en matière d'aviation et d'automobile durcissent les exigences d'intégrité et d'assurance pour les fonctions de navigation. Le cadre européen d'attestation des équipements ATM/ANS est en vigueur depuis septembre 2023 et fournit des voies de conformité structurées, telles que des certificats ou des déclarations de conformité de conception, qui influencent l'achat d'équipements de navigation et de surveillance certifiés destinés aux services européens de navigation aérienne. Dans le transport routier, le règlement d'exécution (UE) 2026/481 de la Commission (mars 2026) modifie les dispositions relatives à l'homologation par type des systèmes de conduite automatisée. En juin 2026, les travaux du WP.29 de l'ONU sur un projet de règlement de l'ONU et un projet de règlement technique mondial pour les systèmes de conduite automatisée inciteront les constructeurs à renforcer les pratiques de gestion de la sécurité, les preuves de validation et le suivi post-déploiement, augmentant les exigences en matière d'intégrité des capteurs et de la navigation pour les véhicules utilisant les INS dans le cadre de leurs piles de conduite automatisée.
Analyse de la chaîne de valeur
La chaîne de valeur des INS commence par les intrants et sous-composants spécialisés, se poursuit par la fabrication de capteurs et l'intégration système, puis passe à la certification ou qualification et à l'installation au niveau de la plateforme. Les intrants amont comprennent les matériaux de fabrication MEMS, la silice fondue de haute pureté et les revêtements optiques pour composants photoniques, ainsi que des gaz tels que l'hélium-néon pour les architectures gyrolaser héritées. Les acteurs du segment intermédiaire comprennent des fournisseurs intégrés du secteur aérospatial et de la défense qui produisent ou assemblent des systèmes de catégorie navigation (dont Honeywell, Northrop Grumman, Safran et Thales) et des fournisseurs spécialisés axés sur les modules INS tactiques et industriels et la navigation assistée par GNSS (dont KVH Industries, SBG Systems et VectorNav Technologies).
L'accès à des capacités de fabrication de semi-conducteurs avancés et de précision constitue un goulot d'étranglement majeur, tout comme les frictions de conformité liées aux transferts transfrontaliers de technologies gyroscopiques haut de gamme sous des contrôles de type ITAR/EAR. Pour protéger la disponibilité des sous-ensembles critiques, les fabricants ont davantage recours à l'intégration verticale et aux stratégies de double approvisionnement, notamment pour les bobines à fibre optique et les IMU MEMS. La distribution et l'intégration passent généralement par les chaînes d'approvisionnement des équipementiers en avionique et en électronique automobile, où la qualification et les essais environnementaux, ainsi qu'un support de cycle de vie prolongé comme les pièces détachées, l'étalonnage et les mises à jour, peuvent être aussi décisifs que le coût initial du matériel.
Paysage Concurrentiel
Le marché des systèmes de navigation inertielle reste modérément consolidé, avec un groupe de grands acteurs diversifiés de l'aérospatiale et de la défense représentant la majeure partie des gains de conception. L'acquisition de Civitanavi par Honeywell reflète un jeu classique d'intégration horizontale qui sécurise la propriété intellectuelle des gyroscopes à fibre optique et ancre les canaux de vente européens. Thales et Safran se développent grâce à de grandes captures de programmes, tirant parti d'une production verticalement intégrée pour défendre leurs marges.
Les entreprises émergentes se différencient via des gyroscopes à guide d'onde optique et des capteurs quantiques. Anello Photonics poursuit un modèle sans usine qui associe des circuits intégrés photoniques à une commande CMOS, promettant de réduire le coût unitaire de pourcentages à deux chiffres. One Silicon Chip Photonics aligne sa feuille de route vers une navigation précise au centimètre pour les drones commerciaux, une adjacence attrayante à mesure que les pilotes de livraison par drone se multiplient.
Les laboratoires de recherche gouvernementaux influencent l'orientation technologique en réduisant les risques des techniques quantiques et d'interférométrie atomique. L'interféromètre sans dérive du Laboratoire de Recherche Navale américain pourrait bouleverser les références de performance s'il est transféré hors du laboratoire. Pendant ce temps, les incitations à la relocalisation des chaînes d'approvisionnement aux États-Unis et en Europe encouragent la fabrication locale de gyroscopes MEMS, protégeant les fabricants des risques géopolitiques. La pression concurrentielle pivote donc sur le dépassement technologique, le délai de qualification et la capacité à fournir des solutions PNT complètes dans le cadre d'un seul accord de niveau de service.
Leaders du Secteur des Systèmes de Navigation Inertielle (INS)
Northrop Grumman Corporation
MEMSIC Inc.
Honeywell International Inc.
Tersus GNSS Inc.
Inertial Labs Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Systèmes de Navigation Inertielle (INS)
- Honeywell International Inc.
- Northrop Grumman Corp.
- Safran Electronics and Defense
- Thales Group
- Bosch Sensortec GmbH
- KVH Industries Inc.
- Trimble Inc.
- NovAtel Inc. (Hexagon)
- iXblue (Exail)
- VectorNav Technologies LLC
- MEMSIC Inc.
- Parker Hannifin – LORD MicroStrain
- Tersus GNSS Inc.
- Inertial Labs Inc.
- Oxford Technical Solutions Ltd.
- Inertial Sense LLC
- Aeron Systems Pvt. Ltd.
- STMicroelectronics NV
- Analog Devices Inc.
- Raytheon Technologies Corp.
Lire l’analyse des entreprises de système de navigation inertielle (ins)

Opportunités de marché et perspectives d'avenir
La demande de la défense pousse les INS vers des concepts opérationnels résilients et résistants au brouillage GPS, créant des ouvertures pour la modernisation des modules GPS/INS embarqués compatibles M-Code, des piles de navigation alternatives et des capteurs inertiels haut de gamme qui maintiennent leurs performances face au brouillage et au leurrage. Un indicateur concret est l'avis spécial de mai 2026 de la DARPA (DARPA-SN-26-88) pour le programme PINPOINT, qui vise de nouvelles approches pour résoudre les limites actuelles de performance de la navigation inertielle MEMS et renforce une filière de R&D vers l'approvisionnement pour des solutions inertielles à plus haute précision et plus faible dérive. Par ailleurs, l'engagement de 49,7 millions USD de l'US Air Force (juillet 2026) en faveur d'alternatives de navigation met en lumière un financement programmatique pour des architectures dans lesquelles les INS jouent le rôle de couche de continuité centrale plutôt que de solution de secours.
L'autonomie maritime commerciale et gouvernementale ouvre également une voie pour les fournisseurs d'INS via des plateformes d'intégration modulaires construites autour de noyaux de navigation certifiés. En mai 2026, Anschuetz a lancé AUTONOMICS pour la navigation navale autonome et l'exécution de missions, basé sur son INS certifié SYNAPSIS NX, illustrant la demande pour des couches d'intégration logicielle déployables sans remplacer le matériel de navigation inertielle certifié sous-jacent. Les travaux européens sur les capteurs quantiques, notamment le Grand Défi Horizon Europe consacré aux capteurs quantiques pour la navigation inertielle, élargissent les opportunités pour les fournisseurs et laboratoires travaillant sur l'interférométrie à atomes froids et d'autres concepts à faible dérive, en particulier lorsque la souveraineté et la navigation de longue durée sans mises à jour externes déterminent les exigences d'approvisionnement.
Développements Récents du Secteur sur le Marché des Systèmes de Navigation Inertielle (INS)
- Avril 2026 : Northrop Grumman a livré la première unité de production de sa solution de modernisation GPS/INS embarquée LN-351 (EGI-M), intégrant la capacité M-Code et le système d'exploitation temps réel INTEGRITY-178 tuMP. Cette étape fait passer la navigation résistante au brouillage du stade de développement à des livraisons de production déployables sur le terrain et soutient des cycles de modernisation plus larges pour un PNT aéroporté résilient.
- Mars 2026 : Honeywell a présenté le HGuide i700, une IMU disponible commercialement et sans licence requise, destinée aux plateformes aériennes, terrestres et maritimes sans pilote. Ce positionnement NLR réduit les frictions liées à l'exportation et à l'approvisionnement pour les intégrateurs et accélère le déploiement de la continuité de navigation basée sur les INS dans la robotique et les systèmes sans pilote.
- Juin 2025 : Honeywell a lancé la HG3900, une IMU en silicium de nouvelle génération, ciblant une détection inertielle MEMS plus performante pour les applications aérospatiales et de défense. En repoussant les capacités des IMU en silicium vers le haut, ce lancement soutient un basculement plus large vers des sous-systèmes inertiels plus petits et plus légers, adoptables sur davantage de plateformes et de formats d'intégration.


Marché des Systèmes de Navigation Inertielle (INS) Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché des systèmes de navigation inertielle couvre les revenus générés par les unités INS complètes qui utilisent des gyroscopes et des accéléromètres (avec traitement embarqué) pour calculer la position, la vitesse et l'attitude sans nécessiter de signal externe.
Exclusions du périmètre : nous excluons les capteurs de mouvement autonomes vendus sans calcul de navigation embarqué, ainsi que les boîtes à outils de fusion de capteurs uniquement logicielles.
Aperçu de la Segmentation
- Par Composant
- Accéléromètres
- Gyroscopes
- Magnétomètres
- Unités de Mesure Inertielle (IMU)
- Autres
- Par Technologie
- Gyroscope Mécanique
- Gyroscope à Laser en Anneau (RLG)
- Gyroscope à Fibre Optique (FOG)
- Systèmes Micro-Électro-Mécaniques (MEMS)
- Gyroscope à Résonateur Hémisphérique (HRG)
- Autres
- Par Niveau de Performance
- Grade Navigation
- Grade Tactique
- Grade Industriel
- Grade Automobile
- Grade Grand Public
- Par Secteur d'Utilisation Final
- Aérospatiale et Défense
- Marine
- Automobile
- Industrie et Fabrication
- Pétrole, Gaz et Énergie
- Agriculture, Exploitation Minière et Construction
- Autres
- Par Plateforme
- Aéroporté
- Terrestre
- Naval
- Spatial
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- ASEAN
- Reste de l'APAC
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats Arabes Unis
- Turquie
- Afrique du Sud
- Reste du MEA
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par une cartographie claire des domaines où la demande en INS se manifeste et de la manière dont ces systèmes sont généralement achetés sur les plateformes aéroportées, terrestres, navales et spatiales. Pour ancrer cette analyse, nous avons utilisé des documents publics sur les budgets de défense, des avis de passation de marchés et d'attribution de contrats, des statistiques sur l'aviation civile et les lancements spatiaux, ainsi que des normes de sécurité ou de performance décrivant les exigences en matière de navigation et de détection inertielle.
Pour étayer les données du modèle, nous avons également examiné les données commerciales gouvernementales pour les catégories pertinentes de l'électronique et de l'aérospatiale, les publications des associations professionnelles pour l'avionique et les équipements marins, ainsi que des revues d'ingénierie évaluées par des pairs portant sur les évolutions technologiques des gyroscopes et des accéléromètres. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse de référence ont été utilisés pour suivre la dynamique des expéditions, les changements de composition par grade (navigation, tactique, industriel) et l'évolution des prix. Dans quelques cas, nous avons eu recours à un abonnement payant pour les données financières des entreprises et à une base de données de brevets afin de confirmer l'exposition des entreprises et leurs priorités d'innovation déclarées. Les sources mentionnées ici sont données à titre illustratif uniquement, et nous avons consulté de nombreux autres documents publics pour collecter, valider et clarifier les données.
Entretiens Primaires et Enquêtes
Les entretiens et enquêtes primaires ont été utilisés pour confirmer ce qui est réellement acheté en tant qu'INS (par opposition à une IMU), où l'intégration se produit et comment les prix diffèrent selon la plateforme et le grade de performance. Nous avons échangé avec des intégrateurs de systèmes, des spécialistes des composants, des distributeurs orientés OEM et des experts côté utilisateur final, puis utilisé ces retours pour affiner les hypothèses qui ne pouvaient pas être entièrement validées à partir de documents publics. La demande étant mondiale, nous avons recoupé les données entre les principales régions d'achat afin que les totaux finaux ne soient pas trop influencés par un seul cycle d'approvisionnement ou une tendance de plateforme unique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 17 % | APAC : 52 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 30 % |
| Acteurs de plus petite taille : 17 % | Managers : 44 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a utilisé une approche descendante dans laquelle l'activité des plateformes et les signaux d'approvisionnement ont été traduits en un volume de demande en INS, puis convertis en valeur à l'aide de fourchettes de prix par grade. Les livraisons d'aéronefs et l'intensité des rétrofits, les cycles de construction et de modernisation des navires de guerre, les approvisionnements en missiles et systèmes guidés, ainsi que la cadence des lancements spatiaux ont été traités comme des indicateurs de demande, puis ajustés en fonction des taux d'équipement en INS et des schémas de remplacement typiques.
Nous avons recoupé ces totaux avec des approximations ascendantes sélectives, telles que des volumes unitaires échantillonnés multipliés par le prix de vente moyen par grade, ainsi que des vérifications de canaux sur les changements de composition entre les systèmes à base de MEMS et les technologies gyroscopiques plus performantes. Lorsque la vue ascendante présentait des lacunes — par exemple, une visibilité limitée sur les achats de programmes plus modestes — nous avons comblé la partie manquante à l'aide de ratios observés lors des entretiens primaires, puis soumis les résultats à des tests de résistance par rapport au calendrier des contrats publics.
Pour les prévisions, une analyse de scénarios a été utilisée pour refléter le risque lié au calendrier des programmes, les changements d'allocation de la défense régionale et le rythme d'adoption dans la navigation industrielle et maritime. Les hypothèses sur l'évolution du prix de vente moyen ont été maintenues explicites, les changements liés à la composition étant plus importants que ceux liés à l'inflation, et ont été examinées avec des experts afin d'éviter de surestimer la migration vers les grades premium.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été validés par de multiples vérifications afin que l'analyse corresponde aux signaux du monde réel. Les résultats du modèle ont été comparés à des indicateurs indépendants tels que les comptages de livraisons de plateformes, les annonces d'approvisionnement et les commentaires sur la composition technologique, puis les écarts importants ont été retracés jusqu'à l'hypothèse spécifique qui les avait causés.
Avant la validation finale, le travail fait l'objet d'une révision analytique étape par étape au cours de laquelle les calculs, la logique des unités et les conversions de devises sont revérifiés. Si une donnée d'entrée critique semble incorrecte, nous procédons à des recontacts ciblés. Les rapports sont actualisés annuellement, et les événements importants tels que les attributions de grands programmes ou les restrictions à l'exportation déclenchent des ajustements intermédiaires. Juste avant la livraison, une dernière vérification est effectuée pour s'assurer que les dernières mises à jour publiques sont reflétées à la fois dans les chiffres et dans le récit.
Taille du Marché des Systèmes de Navigation Inertielle de Mordor Intelligence Comparée aux Autres Estimations Publiées
Les valeurs publiées du marché INS ne s'alignent souvent pas car chaque éditeur trace la frontière différemment sur ce qui constitue une vente d'INS, et parce que la composition des plateformes et des grades peut faire évoluer rapidement la valeur même lorsque la demande en unités est stable. Les différences proviennent également de la manière dont les prix sont traités entre les systèmes de grade navigation, de grade tactique et de grade industriel, et selon que l'estimation est ancrée sur le calendrier des approvisionnements ou sur la demande plus large en électronique.
L'écart principal provient de la question de savoir si les capteurs inertiels autonomes et les piles de navigation uniquement logicielles sont comptabilisés comme des INS, Mordor Intelligence ne comptant que les unités INS complètes avec calcul de navigation embarqué. Ce périmètre maintient le total 2025 lié aux signaux de demande au niveau des plateformes et aux vérifications du prix de vente moyen par grade.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 10,81 milliards USD (2025) | |
| Éditeur de Recherche Sectorielle A | 12,10 milliards USD (2024) | Utilise une année de base antérieure et semble recourir à des catégories plus larges (incluant les services et certaines catégories de solutions adjacentes), ce qui peut gonfler les totaux lorsque les revenus d'intégration et de support sont fusionnés avec la valeur des produits. |
| Éditeur de Recherche Mondial B | 13,65 milliards USD (2025) | Tend à appliquer un prisme de plateformes et d'utilisateurs finaux plus large avec une progression plus rapide du prix de vente moyen et de la composition, ce qui peut augmenter la valeur 2025 si davantage de contenu commercial et de grade premium est supposé dans le périmètre comptabilisé. |
L'écart dans le tableau s'explique principalement par les choix de périmètre et la logique de tarification plutôt que par un désaccord sur l'origine de la demande. En maintenant l'élément comptabilisé cohérent (unités INS complètes) et en le vérifiant par rapport à l'activité des plateformes et à la composition par grade, l'estimation reste traçable jusqu'aux données d'entrée qui peuvent être réexaminées à mesure que les programmes, les volumes et les prix évoluent d'une année à l'autre.


Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché des systèmes de navigation inertielle ?
Le marché est évalué à 11,5 milliards USD en 2026 et devrait atteindre 15,68 milliards USD d'ici 2031.
Quel segment de composant mène les revenus ?
Les Unités de Mesure Inertielle représentent 42,12% des revenus de 2025 et sont positionnées pour un CAGR de 7,25%.
Pourquoi les gyroscopes MEMS gagnent-ils des parts ?
Les dispositifs MEMS offrent un coût plus faible, une consommation d'énergie réduite et une résistance aux chocs, permettant l'adoption dans les produits grand public, automobiles et industriels.
Quel secteur vertical se développe le plus rapidement ?
Les applications automobiles affichent un CAGR de 8,05% à mesure que les équipementiers intègrent les INS dans les plateformes autonomes et ADAS.
Comment l'augmentation des dépenses de défense influence-t-elle la demande ?
Des budgets militaires élevés dans le monde entier stimulent l'approvisionnement en systèmes de grade navigation capables de fonctionner sans GPS, entraînant un impact de +1,8% sur le CAGR prévu.
Quelles tendances technologiques pourraient remodeler la dynamique concurrentielle ?
Les gyroscopes intégrés photoniques et les interféromètres quantiques promettent une précision au centimètre avec une taille plus petite et une puissance plus faible, défiant les solutions héritées à laser en anneau et à fibre optique.
Dernière mise à jour de la page le:



