
Taille et Part du Marché de l'Analytique Descriptive de Santé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Taille du Marché (2026) | 27.86 Milliards de dollars |
| Taille du Marché (2031) | 78.06 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 22.90 % |
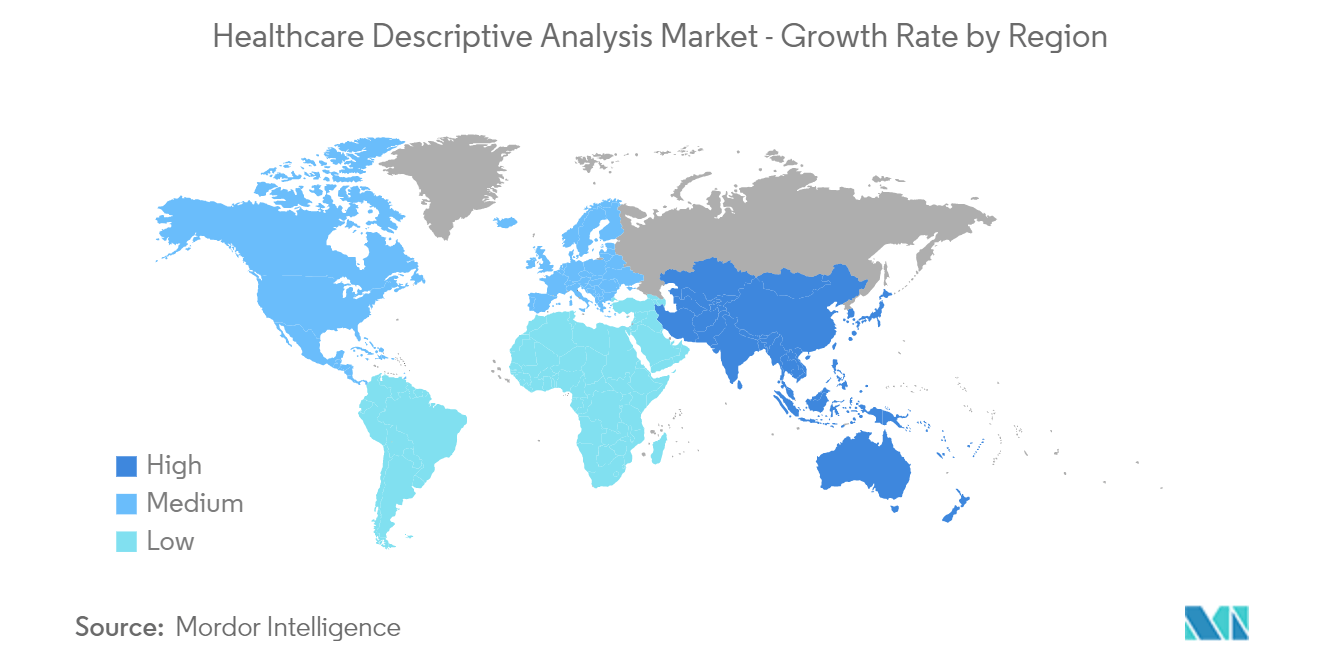
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
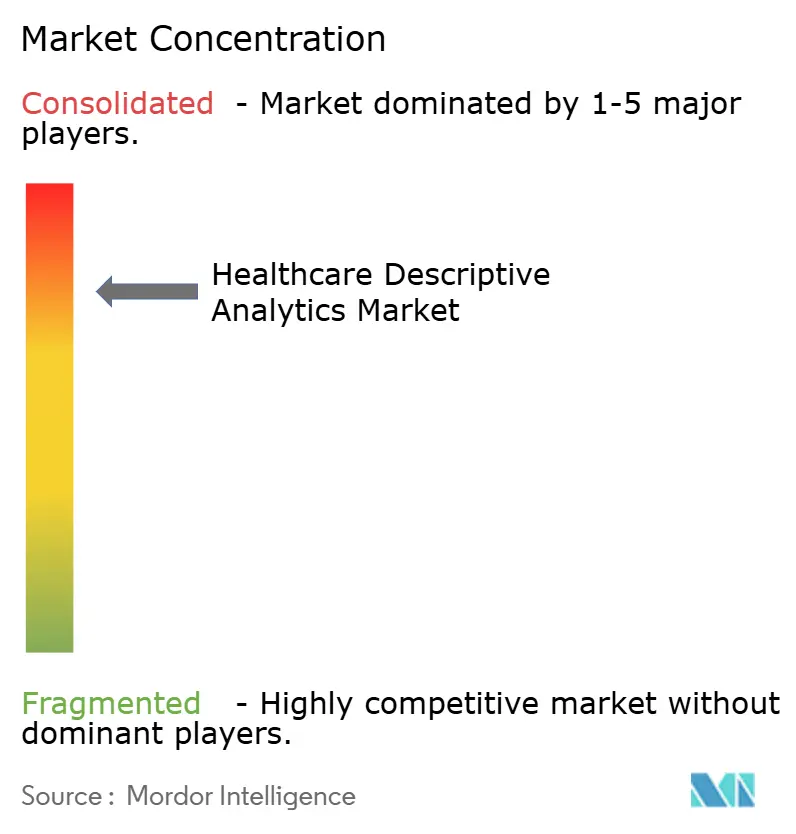
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Analytique Descriptive de Santé par Mordor Intelligence
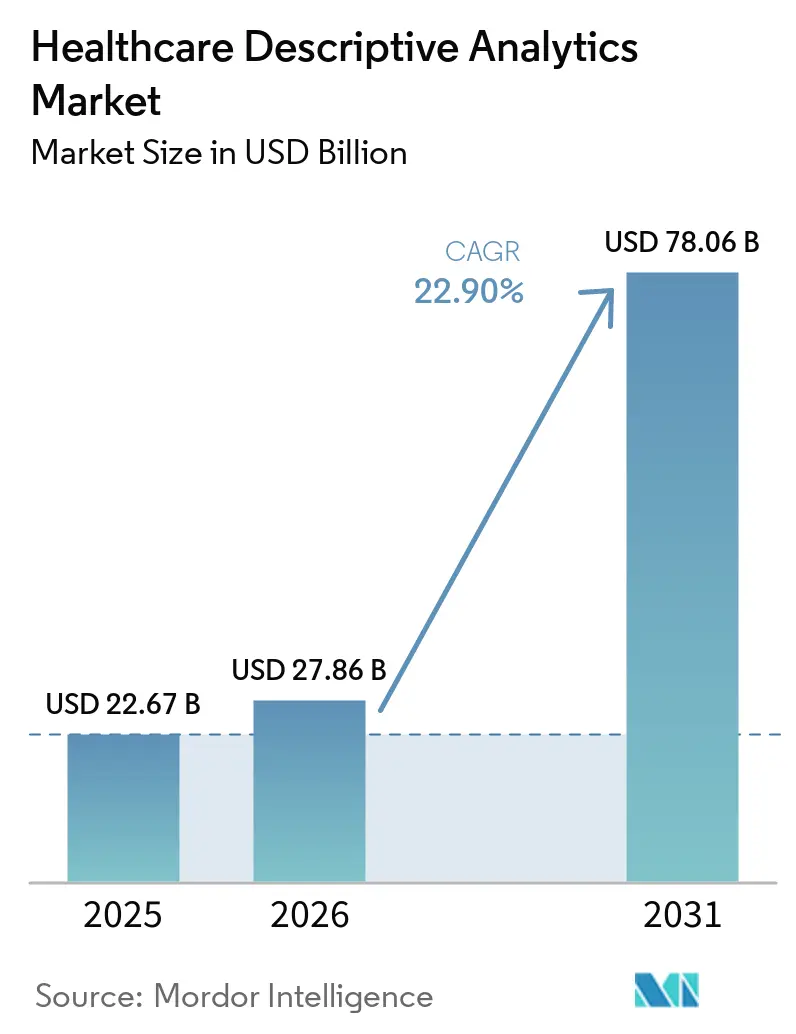
La taille du Marché de l'Analytique Descriptive de Santé était évaluée à 22,67 milliards USD en 2025 et devrait croître de 27,86 milliards USD en 2026 pour atteindre 78,06 milliards USD d'ici 2031, à un TCAC de 22,90 % au cours de la période de prévision (2026-2031).
La lutte mondiale contre la pandémie de COVID-19 a grandement bénéficié de l'utilisation de l'analytique avancée des données de santé. Le secteur de la santé a pu suivre la propagation de la pandémie, surveiller la santé des populations, prédire la gravité des maladies et la demande qui en résulte, et offrir au grand public des solutions médicales optimisées en utilisant les données pendant la pandémie. Selon l'étude publiée dans le NCBI en mai 2021, des appels et des questionnaires ont été utilisés pour collecter des données épidémiologiques et relatives aux maladies pour l'étude, qui ont ensuite été analysées de manière descriptive. Ainsi, l'activité de recherche a augmenté pendant la pandémie, ce qui a eu un impact important sur l'expansion du marché. Après la pandémie, le marché connaît une croissance uniforme en raison de la numérisation croissante, de l'adoption accrue de l'analytique, du renforcement des infrastructures de santé et des avancées technologiques dans l'analytique descriptive de santé.
Le besoin croissant de réduire les dépenses de santé, notamment les coûts associés aux défauts des produits médicaux et aux inefficacités des flux de travail hospitaliers, devrait accroître l'utilisation des mégadonnées dans le secteur de la santé. Par exemple, selon une étude publiée dans « Health Informatics » en janvier 2021, l'analytique descriptive de santé utilise des données récentes et anciennes pour produire des informations macro et micro qui aident à la prise de décision commerciale et médicale. Selon la même source, l'utilisation de l'analytique des données de santé permet d'améliorer les soins aux patients, de poser des diagnostics plus rapides et plus précis, de prendre des mesures préventives et de proposer des traitements plus personnalisés. De tels avantages de l'analyse descriptive dans le domaine de la santé devraient stimuler la croissance du marché.
La numérisation des données de santé est un facteur moteur principal du marché de l'analytique descriptive de santé. De nombreux pays développés mettent en œuvre des dossiers médicaux électroniques pour numériser les soins de santé. Par exemple, le plus grand projet de numérisation du système de santé allemand, le dossier de santé électronique du patient (Elektronische Patientenakte - ePA), a débuté le 1er janvier 2021. L'ePA vise à fournir une connectivité numérique étendue au sein du système de santé allemand, notamment entre les patients et les cliniciens, ainsi qu'entre les prestataires en milieu hospitalier et en soins primaires. L'objectif du projet est de créer un emplacement central pour toutes les informations relatives aux patients, telles que les résultats d'analyses, les diagnostics, les médicaments et les données de santé personnelles provenant de dispositifs portables. De tels développements devraient stimuler le marché.
La demande croissante d'analyse descriptive dans l'évaluation des données cliniques devrait stimuler la croissance du marché au cours de la période de prévision. Par exemple, en juin 2021, IQVIA a lancé la Suite d'Analytique des Données Cliniques (CDAS), une plateforme d'analytique des données cliniques basée sur le modèle SaaS qui transforme l'analytique des données cliniques à partir de rapports descriptifs, améliorant ainsi la sécurité des essais pour les patients et accélérant le développement des médicaments. De tels lancements et l'adoption accrue de l'analytique descriptive dans la découverte de médicaments devraient stimuler le marché.
Cependant, les préoccupations relatives à la confidentialité et à la sécurité des données devraient freiner la croissance du marché au cours de la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Perspectives du Marché Mondial de l'Analytique Descriptive de Santé
Le Segment Basé sur le Cloud devrait Détenir une Part Significative du Marché au Cours de la Période de Prévision
L'informatique en nuage a été définie comme la pratique consistant à utiliser des serveurs distants à la place de serveurs ou de réseaux locaux pour stocker, gérer et traiter des données. Par conséquent, l'utilisation du cloud déplace l'infrastructure du centre de données en dehors de l'organisation.
L'analytique descriptive basée sur le cloud dans le domaine de la santé présente de nombreux avantages qui devraient propulser la croissance du segment. Par exemple, selon une étude publiée dans le Journal of Medical Internet Research en janvier 2022, l'utilisation de l'informatique en nuage impliquant le stockage et le traitement des données dans le domaine de la santé présente un grand potentiel pour faciliter les innovations fondées sur les données. Les plateformes cloud, associées à l'analytique des données et à l'IA, peuvent aider les organisations à atteindre l'objectif de stockage et de traitement des données de santé. Elles peuvent également contribuer à mettre l'accent sur les soins aux patients et la sécurité.
Plusieurs acteurs majeurs élaborent des plans et lancent de nouveaux produits d'analyse descriptive de santé sur le marché. Par exemple, en mars 2022, Microsoft a annoncé la disponibilité générale d'Azure Health Data Services, une plateforme cloud pour la gestion et l'analyse de diverses formes de données patients. De plus, en juillet 2021, Amazon Web Services Inc. (AWS) a annoncé la disponibilité d'Amazon HealthLake, une solution informatique de santé basée sur le cloud qui exploite l'apprentissage automatique pour extraire, organiser et stocker des données de santé structurées des patients. De telles initiatives devraient stimuler la croissance du marché.
Ainsi, les technologies basées sur le cloud peuvent donner aux utilisateurs accès à des capacités d'analytique avancées, stimulant ainsi la croissance du segment.
L'Amérique du Nord devrait Détenir une Part Majeure du Marché de l'Analytique Descriptive de Santé
La croissance des mandats fédéraux en matière de santé visant à réduire les coûts croissants des soins de santé et à fournir des soins de qualité, l'augmentation des exigences réglementaires, l'adoption croissante des dossiers de santé électroniques et les initiatives gouvernementales croissantes axées sur la médecine personnalisée, la gestion de la santé des populations et les remboursements basés sur la valeur stimulent le marché de l'analytique descriptive de santé en Amérique du Nord.
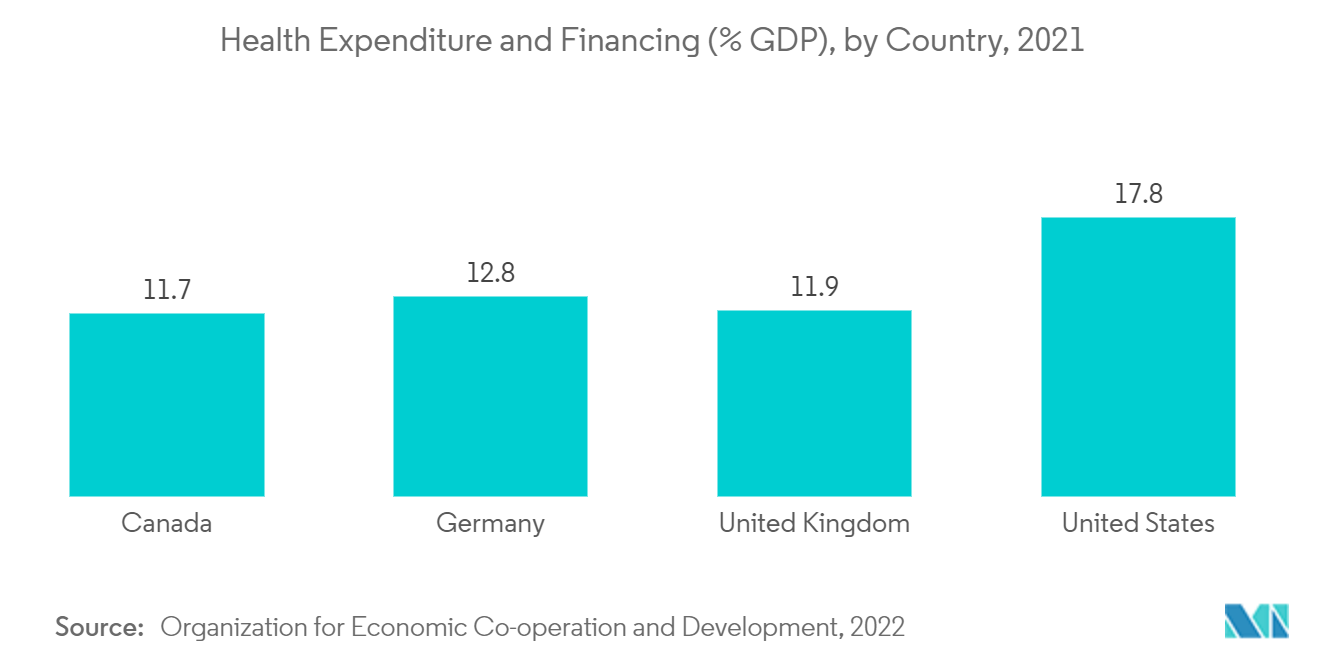
Le financement croissant du gouvernement américain pour soutenir les soins de santé est un facteur contribuant à la croissance du marché aux États-Unis. Par exemple, selon les données du Bureau du Budget du Congrès publiées en 2021, au cours des deux dernières décennies, le financement fédéral de l'Institut National de la Santé (NIH) a totalisé plus de 700 milliards USD. Ainsi, l'augmentation des dépenses de santé aux États-Unis devrait stimuler le marché en raison de l'adoption accrue de l'analyse descriptive de santé dans les milieux de recherche.
Plusieurs entreprises collaborent pour soutenir les mégadonnées et améliorer l'analytique de santé. Par exemple, en septembre 2022, Walmart a conclu un partenariat de 10 ans avec United Health sur les soins basés sur la valeur. Pour aider ses médecins à fournir des soins basés sur la valeur, Walmart Health recevra des outils d'analytique et d'aide à la décision d'Optum, filiale d'UnitedHealth. Optum gère de nombreuses cliniques ambulatoires et cabinets médicaux, et dispose d'outils d'analytique qui collectent des données auprès des payeurs et des prestataires pour mieux coordonner et dispenser les soins. De telles collaborations visant à fournir de l'analytique de santé aux médecins devraient stimuler la croissance du marché en Amérique du Nord.
La forte présence des acteurs clés du marché, la recherche accrue pour le développement de logiciels innovants et les infrastructures de santé sophistiquées devraient également stimuler le marché en Amérique du Nord.
Paysage Concurrentiel
Le marché de l'analytique descriptive de santé est modérément concurrentiel en raison des stratégies adoptées par les acteurs clés du marché, telles que les lancements de produits et les partenariats. Parmi les acteurs du marché opérant sur ce marché figurent IBM, Inovalon, Oracle Corporation, McKesson Corporation, MedeAnalytics, Optum Inc. et Allscripts Healthcare Solutions Inc.
Leaders du Secteur de l'Analytique Descriptive de Santé
-
IBM
-
Oracle Corporation
-
McKesson Corporation
-
MedeAnalytics, Inc.
-
Inovalon
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Les mandats d'interopérabilité et l'avancement des normes créent de nouvelles opportunités pour que l'analyse descriptive rende les données de santé plus granulaires et calculables, utilisables dans les flux de travail cliniques et administratifs. Aux États-Unis, la règle proposée CMS Interoperability Standards and Prior Authorization for Drugs de 2026 pousse les payeurs vers des capacités d'autorisation préalable électronique et de reporting via API d'interopérabilité, ce qui accroît la demande d'analyses capables de suivre le débit, les exceptions et la performance dans les interactions payeur-prestataire. Parallèlement, le Standards Version Advancement Process (SVAP) 2026 de l'ONC permet aux développeurs de technologies de santé certifiées d'intégrer des normes mises à jour, y compris les guides de mise en œuvre HL7 FHIR US Core, à compter du 29 août 2026. L'ONC a également fixé juillet 2026 comme échéance pour la sortie finale de la version 7 du United States Core Data for Interoperability (USCDI), renforçant le besoin de couches de qualité des données, de mappage et de reporting prêt pour l'audit.
L'investissement commercial signale également une opportunité dans la structuration et la normalisation des données non structurées des DME en jeux de données prêts à l'analyse, pour le reporting qualité, les soins basés sur la valeur et la recherche. Par exemple, xCures a bouclé un tour de série B de 46 millions USD en juin 2026 pour développer sa plateforme de structuration de données qui mappe les données non structurées des DME sur des vocabulaires biomédicaux standardisés, signalant des dépenses continues en outillage transformant les dossiers bruts en informations descriptives cohérentes. Cet environnement soutient la demande pour des capacités d'analyse descriptive basées sur le cloud, incluant l'ingestion de données, la standardisation, les tableaux de bord et le reporting configurable, afin d'aider hôpitaux, cliniques, payeurs et équipes des sciences de la vie à réconcilier données cliniques, de réclamations et opérationnelles, tout en conservant des contrôles de gouvernance et de sécurité.
Développements récents du secteur
- Juin 2026 : MedeAnalytics a annoncé de nouvelles améliorations de ses offres d'analyse d'entreprise pour la performance Medicare Advantage et des groupes employeurs, y compris des innovations pour unifier les données concernant la qualité, le risque, les finances, l'utilisation, les déterminants sociaux de la santé (SDOH) et l'expérience des membres. Cette mise à jour renforce l'analyse descriptive orientée payeur en consolidant le reporting et la gestion de la performance à travers plusieurs dimensions de programme au sein d'une couche analytique unique.
- Octobre 2025 : GE HealthCare a lancé CareIntellect for Perinatal, une application cloud-first visant à optimiser la prestation de soins en périnatalité. Ce lancement élargit l'adoption de l'analyse basée sur le cloud au point de soin, renforçant la demande de tableaux de bord descriptifs favorisant la standardisation des flux de travail et la visibilité opérationnelle entre départements.
- Octobre 2024 : Oracle a annoncé des mises à jour d'Oracle Health Data Intelligence pour aider les organisations de santé à améliorer la qualité des soins, l'efficacité opérationnelle et la performance financière. Ces améliorations soulignent l'investissement continu des fournisseurs dans des plateformes de données d'entreprise combinant données cliniques et opérationnelles pour le reporting descriptif utilisé par les prestataires et systèmes de santé.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Ce marché couvre les logiciels, les services et les outils associés utilisés par les organisations de santé pour synthétiser et rapporter les données passées, afin que les équipes puissent comprendre ce qui s'est passé et améliorer leurs prises de décision.
Exclusions du périmètre : Nous excluons les dépenses d'analytique non liées à la santé ainsi que les dépenses pures de stockage de données ou d'infrastructure informatique lorsqu'elles ne sont pas associées à des cas d'usage d'analytique descriptive.
Aperçu de la Segmentation
- Par Application
- Analytique des Données Cliniques
- Analytique des Données Financières
- Analytique des Données Administratives
- Analytique des Données de Recherche
- Par Composant
- Logiciel
- Matériel
- Services
- Par Déploiement
- Sur Site
- Basé sur le Web
- Basé sur le Cloud
- Par Utilisateur Final
- Organisation Privée
- Hôpitaux
- Cliniques
- Autres Utilisateurs Finaux
- Organisation Privée
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les limites de ce qui est comptabilisé et pour constituer un ensemble cohérent de signaux de demande et d'offre avant la modélisation. Nous avons eu recours à des sources publiques telles que les tableaux de dépenses de santé des Centers for Medicare and Medicaid Services (CMS) des États-Unis, les statistiques sanitaires de l'Organisation Mondiale de la Santé (OMS), la série de données de santé de l'OCDE et les publications des ministères nationaux de la santé, afin de comprendre l'échelle des systèmes et la direction de la numérisation.
Pour relier ces éléments à l'adoption de l'analytique, nous avons également examiné des sources telles que des revues scientifiques à comité de lecture en informatique de santé, des programmes nationaux d'adoption des dossiers de santé électroniques (DSE) et des orientations réglementaires publiques influençant les exigences de reporting et de mesure de la qualité. Les dépôts de documents d'entreprises, les présentations aux investisseurs, la couverture presse et les avis de marchés publics ont permis de recouper le positionnement des produits et les sources réelles de génération de revenus. Dans quelques cas, nous avons eu recours à des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et un flux mondial de contrats et d'appels d'offres afin de vérifier les tendances en matière de flux de transactions. Ces exemples ne sont pas exhaustifs, et de nombreux autres documents publics et vérifications ont été utilisés pour collecter, valider et clarifier les données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur la validation de la part des budgets d'analytique de santé réellement consacrée à l'analytique descriptive, et sur la répartition des déploiements entre les modèles cloud, web et sur site dans des situations d'achat réelles. Nous avons échangé avec un panel de fournisseurs de solutions, de partenaires d'implémentation, d'équipes de données hospitalières et cliniques, ainsi que d'utilisateurs issus des secteurs des payeurs et des sciences de la vie, couvrant les Amériques, l'EMEA et l'APAC, afin que les hypothèses puissent être remises en question sous plusieurs angles.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 33 % | Directeurs (CXO) : 20 % | APAC : 39 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 35 % |
| Acteurs de plus petite taille : 22 % | Managers : 51 % | Amériques : 26 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a débuté par une approche descendante qui reconstruit le bassin de dépenses adressables à partir des signaux de dépenses en technologies de l'information de santé et en santé numérique, puis le réduit en appliquant des taux d'adoption et d'utilisation spécifiques à l'analytique descriptive. Nous avons ensuite corroboré les totaux par des approximations ascendantes sélectives, telles que des divulgations de revenus d'éditeurs échantillonnés, des vérifications auprès des canaux partenaires et une logique de prix de vente moyen multiplié par le volume pour les offres groupées de modules courants ; les écarts ont été ajustés lorsque la couverture était inégale selon les régions.
Parmi les caractéristiques du marché ayant alimenté le modèle figurent les niveaux de numérisation des DSE et des données de remboursement, les exigences de reporting et de mesure de la qualité qui accroissent les besoins en tableaux de bord, les schémas de dépenses logicielles des hôpitaux et des cliniques, le rythme de migration vers le cloud dans le secteur de la santé, et la répartition relative des charges de travail de reporting clinique, financier, administratif et de recherche. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios, dans laquelle nous avons testé des cas d'adoption conservateurs et accélérés, puis aligné la trajectoire finale sur ce que les personnes interrogées ont jugé réaliste au regard des budgets, des contraintes de déploiement et des cycles d'approvisionnement.
Validation des Données et Cycle de Mise à Jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants tels que la direction des dépenses en technologies de l'information de santé, les jalons publics de numérisation et les évolutions observées dans le déploiement cloud, ce qui a permis d'identifier les valeurs ne correspondant pas au comportement réel du marché. Lorsque les écarts étaient importants, nous avons réexaminé les hypothèses, revérifié la cohérence des sources et repris contact avec des experts pour confirmer si le changement était réel ou dû à une divergence de définition.
Avant validation finale, le travail fait l'objet d'une révision analytique en plusieurs étapes afin que la logique, les données d'entrée et les calculs soient cohérents entre les régions et les années. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient les hypothèses de demande ou de tarification. Juste avant la livraison, un analyste procède à une relecture finale afin que les clients reçoivent la vue la plus récente et actualisée.
Estimation du Marché Mondial de l'Analytique Descriptive de Santé par Mordor Intelligence comparée aux autres estimations publiées
Les tailles publiées pour l'analytique descriptive de santé peuvent différer parce que le périmètre comptabilisé n'est pas toujours identique et parce que certains modèles s'appuient sur des trajectoires d'adoption et de tarification très différentes. Le tableau permet de montrer à quelle vitesse ces différences peuvent s'accumuler lorsque le matériel, les services et les types d'analytique adjacents sont traités de manière incohérente.
Les principaux facteurs d'écart proviennent généralement de ce qui est inclus au-delà du reporting descriptif, de la manière dont les revenus cloud et sur site sont valorisés, du glissement supposé des licences perpétuelles vers les abonnements, et du calendrier d'actualisation pour la conversion des devises et l'inflation. Le tableau de référence affiche une valeur 2026 plus élevée, et dans le modèle de Mordor Intelligence, le périmètre comptabilise l'analytique descriptive couvrant les logiciels, le matériel et les services uniquement lorsqu'elle est liée à des cas d'usage de reporting de santé, plutôt qu'à des offres groupées d'analytique avancée plus larges.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 27,86 milliards USD (2026) | |
| Éditeur sectoriel A | 3,86 milliards USD (2024) | Utilise un bassin de dépenses nettement plus restreint et semble traiter l'analytique descriptive davantage comme une vision limitée aux seuls logiciels, ce qui peut sous-estimer les services, la mise en œuvre et l'adoption plus large par les prestataires en dehors d'une cohorte étroite. |
| Cabinet de recherche B | 8,40 milliards USD (2025) | S'ancre sur une année de base différente et peut appliquer une définition plus stricte des charges de travail d'analytique descriptive ; les hypothèses du modèle concernant la tarification et la répartition des déploiements peuvent faire varier les totaux lorsque les abonnements cloud sont traités différemment des revenus de licences. |
Pris dans leur ensemble, l'écart s'explique principalement par les limites du périmètre et par la manière dont les transitions de déploiement et de tarification sont modélisées au fil des années. En maintenant des données d'entrée traçables jusqu'aux signaux d'adoption, à la direction des dépenses en technologies de l'information de santé et aux répartitions de charges de travail validées par entretiens, le chiffre final reste reproductible et plus facile à réconcilier avec ce que les acheteurs et les fournisseurs observent sur le marché.
Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché de l'Analytique Descriptive de Santé ?
La taille du Marché de l'Analytique Descriptive de Santé devrait atteindre 27,86 milliards USD en 2026 et croître à un TCAC de 22,90 % pour atteindre 78,06 milliards USD d'ici 2031.
Quelle est la taille actuelle du Marché de l'Analytique Descriptive de Santé ?
En 2026, la taille du Marché de l'Analytique Descriptive de Santé devrait atteindre 27,86 milliards USD.
Qui sont les acteurs clés du Marché de l'Analytique Descriptive de Santé ?
IBM, Oracle Corporation, McKesson Corporation, MedeAnalytics, Inc. et Inovalon sont les principales entreprises opérant sur le Marché de l'Analytique Descriptive de Santé.
Quelle est la région à la croissance la plus rapide sur le Marché de l'Analytique Descriptive de Santé ?
La région Asie-Pacifique devrait enregistrer le TCAC le plus élevé sur la période de prévision (2026-2031).
Quelle région détient la plus grande part du Marché de l'Analytique Descriptive de Santé ?
En 2025, l'Amérique du Nord représente la plus grande part de marché sur le Marché de l'Analytique Descriptive de Santé.
Quelles années ce rapport sur le Marché de l'Analytique Descriptive de Santé couvre-t-il, et quelle était la taille du marché en 2025 ?
En 2025, la taille du Marché de l'Analytique Descriptive de Santé était estimée à 27,86 milliards USD. Le rapport couvre la taille historique du Marché de l'Analytique Descriptive de Santé pour les années : 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du Marché de l'Analytique Descriptive de Santé pour les années : 2025, 2026, 2027, 2028, 2029 et 2030.