
Marktgröße und Marktanteil für Healthcare Descriptive Analytics
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 27.86 Milliarden US-Dollar |
| Marktgröße (2031) | 78.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 22.90 % |
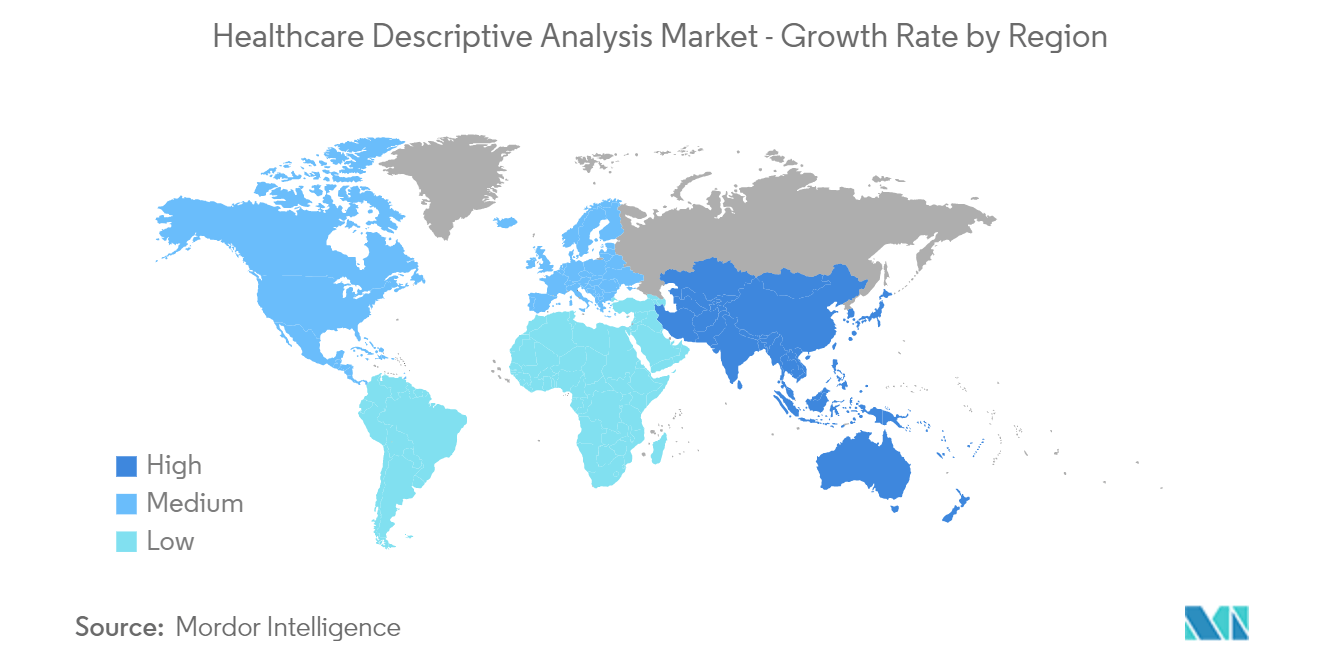
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
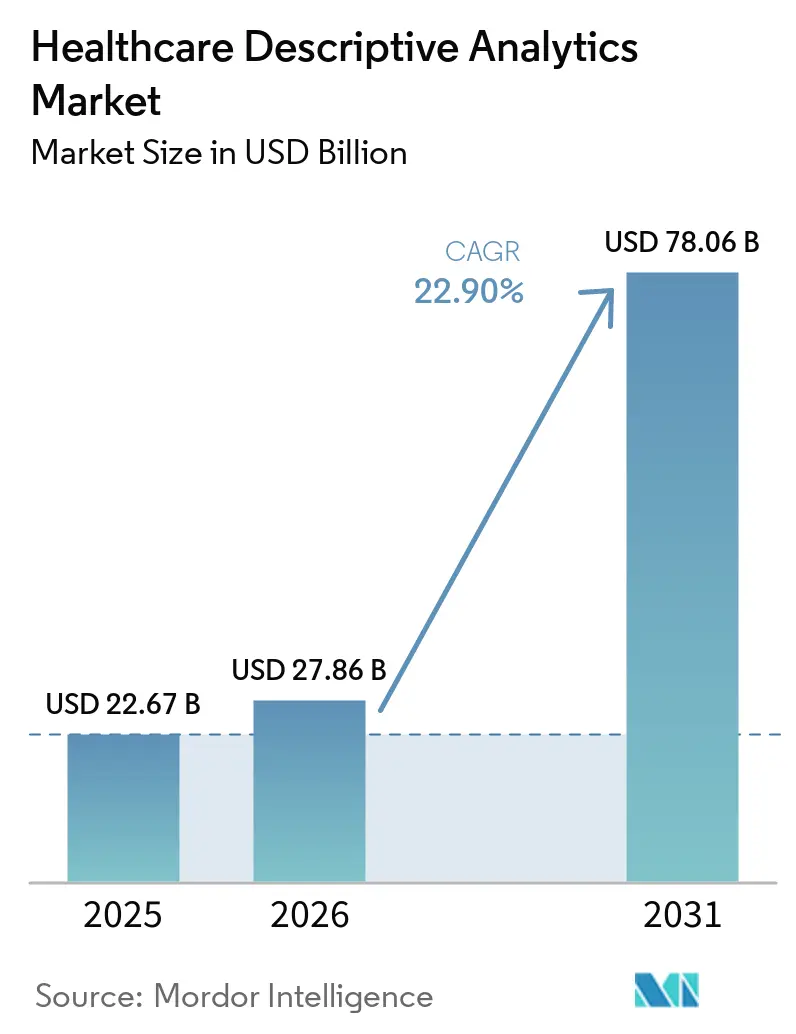
Healthcare Descriptive Analytics Marktanalyse von Mordor Intelligence
Die Marktgröße für Healthcare Descriptive Analytics wurde im Jahr 2025 auf 22,67 Milliarden USD geschätzt und soll von 27,86 Milliarden USD im Jahr 2026 auf 78,06 Milliarden USD bis 2031 wachsen, bei einer CAGR von 22,90 % während des Prognosezeitraums (2026–2031).
Der globale Kampf gegen die COVID-19-Pandemie profitierte erheblich vom Einsatz fortschrittlicher Gesundheitsdatenanalyse. Die Gesundheitsbranche war in der Lage, die Ausbreitung der Pandemie zu verfolgen, die Bevölkerungsgesundheit zu überwachen, den Schweregrad der Erkrankung und die daraus resultierende Nachfrage vorherzusagen und der Allgemeinheit optimierte medizinische Lösungen anzubieten, indem sie während der Pandemie Daten nutzte. Gemäß der im Mai 2021 in NCBI veröffentlichten Studie wurden Anrufe und Fragebögen verwendet, um epidemiologische und krankheitsbezogene Daten für die Studie zu erheben, die anschließend deskriptiv analysiert wurden. Somit nahm die Forschungsaktivität während der Pandemie zu, was einen großen Einfluss auf die Marktexpansion hatte. Nach der Pandemie verzeichnet der Markt ein gleichmäßiges Wachstum aufgrund der zunehmenden Digitalisierung, der verstärkten Nutzung von Analysen, der verbesserten Gesundheitsinfrastruktur und der technologischen Fortschritte in der deskriptiven Gesundheitsanalyse.
Der wachsende Bedarf, die Gesundheitsausgaben zu senken, einschließlich der Kosten im Zusammenhang mit Mängeln bei medizinischen Produkten und Ineffizienzen im Krankenhausablauf, soll die Nutzung von Big Data im Gesundheitssektor steigern. Beispielsweise beschreibt eine im Januar 2021 in „Health Informatics” veröffentlichte Studie, dass deskriptive Gesundheitsanalyse aktuelle und ältere Daten verwendet, um makro- und mikroskopische Erkenntnisse zu gewinnen, die bei geschäftlichen und patientenbezogenen Entscheidungen helfen. Laut derselben Quelle ermöglicht die Nutzung von Gesundheitsdatenanalysen Verbesserungen in der Patientenversorgung, schnellere und genauere Diagnosen, Präventivmaßnahmen und eine personalisiertere Behandlung. Solche Vorteile der deskriptiven Analyse im Gesundheitswesen sollen das Marktwachstum vorantreiben.
Die Digitalisierung von Gesundheitsdaten ist ein wesentlicher Treiber des Marktes für deskriptive Gesundheitsanalyse. Viele entwickelte Länder implementieren elektronische Patientenakten zur Digitalisierung des Gesundheitswesens. Beispielsweise begann das größte Digitalisierungsprojekt des deutschen Gesundheitssystems, die elektronische Patientenakte (ePA), am 1. Januar 2021. Die ePA zielt darauf ab, eine umfassende digitale Vernetzung innerhalb des deutschen Gesundheitssystems zu schaffen, einschließlich zwischen Patienten und Klinikern sowie zwischen Leistungserbringern in Krankenhaus- und Primärversorgungseinrichtungen. Ziel des Projekts ist es, einen zentralen Speicherort für alle Patienteninformationen wie Testergebnisse, Diagnosen, Medikamente und persönliche Gesundheitsdaten von Wearables zu schaffen. Solche Entwicklungen sollen den Markt vorantreiben.
Die steigende Nachfrage nach deskriptiver Analyse bei der Auswertung klinischer Daten soll das Marktwachstum im Prognosezeitraum vorantreiben. Beispielsweise führte IQVIA im Juni 2021 die Clinical Data Analytics Suite (CDAS) ein, eine SaaS-basierte Plattform für klinische Datenanalyse, die klinische Datenanalyse von deskriptiven Berichten transformiert, die die Studiensicherheit für Patienten verbessern und die Arzneimittelentwicklung beschleunigen. Solche Markteinführungen und die verstärkte Nutzung deskriptiver Analysen in der Arzneimittelforschung sollen den Markt vorantreiben.
Datenschutz- und Datensicherheitsbedenken dürften das Marktwachstum im Prognosezeitraum jedoch bremsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Cloud-basiertes Segment soll während des Prognosezeitraums einen bedeutenden Marktanteil halten
Cloud-Computing wurde als die Praxis definiert, Remote-Server anstelle von lokalen Servern oder Netzwerken zum Speichern, Verwalten und Verarbeiten von Daten zu verwenden. Daher verlagert die Nutzung der Cloud die Rechenzentrumsinfrastruktur außerhalb der Organisation.
Es gibt viele Vorteile von Cloud-basierter deskriptiver Analyse im Gesundheitswesen, die das Wachstum des Segments vorantreiben sollen. Beispielsweise hat die Nutzung von Cloud-Computing, das die Speicherung und Verarbeitung von Daten im Gesundheitswesen umfasst, gemäß einer im Januar 2022 im Journal of Medical Internet Research veröffentlichten Studie ein großes Potenzial zur Förderung datengesteuerter Innovationen. Die Cloud-Plattformen können zusammen mit Datenanalyse und KI Organisationen dabei helfen, das Ziel der Speicherung und Verarbeitung von Gesundheitsdaten zu erreichen. Sie können auch dazu beitragen, den Fokus auf Patientenversorgung und Sicherheit zu legen.
Mehrere große Marktteilnehmer planen und bringen neue Produkte für deskriptive Gesundheitsanalyse auf den Markt. Beispielsweise kündigte Microsoft im März 2022 die allgemeine Verfügbarkeit von Azure Health Data Services an, einer Cloud-Plattform zur Verwaltung und Analyse verschiedener Formen von Patientendaten. Darüber hinaus meldete Amazon Web Services Inc. (AWS) im Juli 2021 die Verfügbarkeit von Amazon HealthLake, einer Cloud-basierten Gesundheits-IT-Lösung, die maschinelles Lernen nutzt, um strukturierte Patientengesundheitsdaten zu extrahieren, zu organisieren und zu speichern. Solche Initiativen sollen das Marktwachstum vorantreiben.
Daher können Cloud-basierte Technologien den Nutzern Zugang zu fortschrittlichen Analysefunktionen verschaffen und damit das Wachstum des Segments vorantreiben.

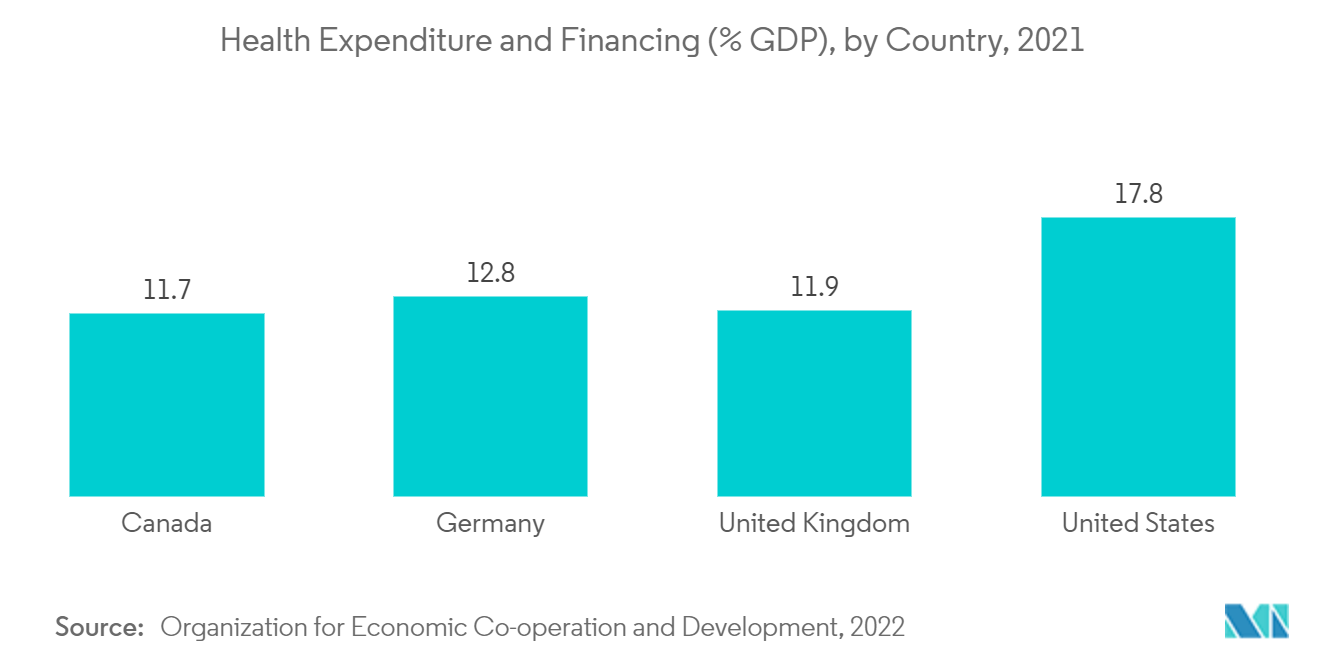
Nordamerika soll einen bedeutenden Anteil am Markt für Healthcare Descriptive Analytics halten
Wachsende bundesstaatliche Gesundheitsmandate zur Eindämmung steigender Gesundheitskosten und zur Bereitstellung qualitativ hochwertiger Versorgung, zunehmende regulatorische Anforderungen, wachsende Nutzung elektronischer Patientenakten und steigende staatliche Initiativen mit Fokus auf personalisierte Medizin, Bevölkerungsgesundheitsmanagement und leistungsbasierte Vergütungen treiben den Markt für Healthcare Descriptive Analytics in Nordamerika an.
Die zunehmende Finanzierung durch die US-Regierung zur Unterstützung des Gesundheitswesens ist ein Faktor, der zum Wachstum des Marktes in den Vereinigten Staaten beiträgt. Beispielsweise belief sich die Bundesfinanzierung für das National Institute of Health (NIH) in den vergangenen zwei Jahrzehnten gemäß den 2021 veröffentlichten Daten des Congressional Budget Office auf über 700 Milliarden USD. Somit sollen steigende Gesundheitsausgaben in den Vereinigten Staaten den Markt aufgrund der verstärkten Nutzung deskriptiver Gesundheitsanalyse in Forschungsumgebungen ankurbeln.
Mehrere Unternehmen arbeiten zusammen, um Big Data zu unterstützen und die Gesundheitsanalyse zu verbessern. Beispielsweise ging Walmart im September 2022 eine 10-jährige Partnerschaft mit United Health im Bereich wertbasierter Versorgung ein. Um seine Ärzte bei der Bereitstellung wertbasierter Versorgung zu unterstützen, wird Walmart Health Analyse- und Entscheidungsunterstützungstools von UnitedHealths Optum erhalten. Optum verwaltet zahlreiche ambulante Kliniken und Arztpraxen und verfügt über Analysetools, die Daten von Kostenträgern und Leistungserbringern sammeln, um die Versorgung besser zu koordinieren und bereitzustellen. Solche Kooperationen zur Bereitstellung von Gesundheitsanalysen für Ärzte sollen das Marktwachstum in Nordamerika vorantreiben.
Die starke Präsenz wichtiger Marktteilnehmer, verstärkte Forschung zur Entwicklung innovativer Software und eine ausgereifte Gesundheitsinfrastruktur sollen den Markt in Nordamerika ebenfalls vorantreiben.
Wettbewerbslandschaft
Marktkonzentration
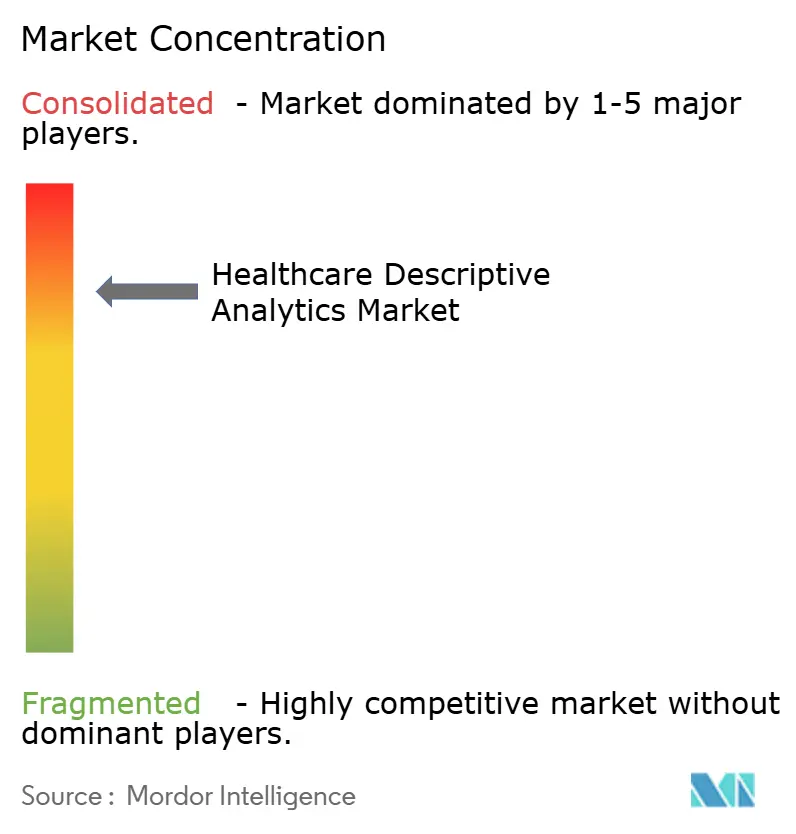
Der Markt für Healthcare Descriptive Analytics ist aufgrund der von wichtigen Marktteilnehmern angewandten Strategien, wie Produkteinführungen und Partnerschaften, mäßig wettbewerbsintensiv. Zu den auf dem Markt tätigen Marktteilnehmern gehören IBM, Inovalon, Oracle Corporation, McKesson Corporation, MedeAnalytics, Optum Inc. und Allscripts Healthcare Solutions Inc.
Marktführer im Bereich Healthcare Descriptive Analytics
-
IBM
-
Oracle Corporation
-
McKesson Corporation
-
MedeAnalytics, Inc.
-
Inovalon
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für beschreibende Analysen im Gesundheitswesen Unternehmen in diesem Bericht
- IBM
- Allscripts
- Inovalon
- Mckesson
- MedeAnalytics
- Optum
- Oracle
- Wipro
- Health Catalyst
- SAS Institute
- Cotiviti
- CitiusTech
Lesen Sie die Analyse der beschreibende Analysen im Gesundheitswesen-Unternehmen
Marktchancen und Zukunftsaussichten
Interoperabilitätsvorgaben und die Weiterentwicklung von Standards schaffen neue Möglichkeiten für deskriptive Analysen, um detailliertere, computerverarbeitbare Gesundheitsdaten über klinische und administrative Arbeitsabläufe hinweg nutzbar zu machen. In den Vereinigten Staaten drängt der vorgeschlagene CMS-Interoperabilitätsstandards- und Vorautorisierungs-Regelvorschlag für Arzneimittel 2026 Zahler zu elektronischen Vorautorisierungsfunktionen und Interoperabilitäts-API-Berichterstattung, was die Nachfrage nach Analysen erhöht, die Durchsatz, Ausnahmen und Leistung über Zahler-Leistungserbringer-Interaktionen hinweg verfolgen können. Gleichzeitig erlaubt der 2026er Standards Version Advancement Process (SVAP) der ONC zertifizierten Health-IT-Entwicklern, ab dem 29. August 2026 aktualisierte Standards, einschließlich der HL7-FHIR-US-Core-Implementierungsleitfäden, zu integrieren. Die ONC hat zudem Juli 2026 als Zieltermin für die finale Version 7 der United States Core Data for Interoperability (USCDI) festgelegt, was den Bedarf an Datenqualitäts-, Mapping- und prüfbereiten Berichtsschichten weiter verstärkt.
Auch kommerzielle Investitionen deuten auf Chancen bei der Strukturierung und Normalisierung unstrukturierter EHR-Daten in analysebereite Datensätze für Qualitätsberichterstattung, wertorientierte Versorgung und Forschung hin. So schloss xCures im Juni 2026 eine Series-B-Finanzierungsrunde über 46 Millionen USD ab, um seine Datenstrukturierungsplattform zu skalieren, die unstrukturierte EHR-Daten auf standardisierte biomedizinische Vokabulare abbildet – ein Signal für anhaltende Ausgaben für Tools, die Rohdaten in konsistente deskriptive Erkenntnisse umwandeln. Dieses Umfeld unterstützt die Nachfrage nach cloudbasierten deskriptiven Analysefunktionen, einschließlich Datenerfassung, Standardisierung, Dashboards und konfigurierbarer Berichterstattung, um Krankenhäusern, Kliniken, Zahlern und Life-Sciences-Teams zu helfen, klinische, Abrechnungs- und operative Daten abzugleichen, während Governance- und Sicherheitskontrollen erhalten bleiben.
Neueste Industrielle Entwicklungen in Markt für beschreibende Analysen im Gesundheitswesen
- Juni 2026: MedeAnalytics kündigte neue Verbesserungen seiner Enterprise-Analytics-Angebote für Medicare Advantage und die Leistung von Arbeitgebergruppen an, einschließlich Innovationen zur Vereinheitlichung von Daten über Qualität, Risiko, Finanzen, Nutzung, SDOH und Mitgliedererfahrung. Das Update stärkt die auf Zahler ausgerichtete deskriptive Analytik, indem Berichterstattung und Leistungsmanagement über mehrere Programmdimensionen hinweg in einer einzigen Analyseschicht konsolidiert werden.
- Oktober 2025: GE HealthCare brachte CareIntellect for Perinatal auf den Markt, eine cloud-first-Anwendung zur Optimierung der Versorgung im perinatalen Bereich. Die Einführung erweitert die Nutzung cloudbasierter Analysen am Point of Care und verstärkt die Nachfrage nach deskriptiven Dashboards, die die Standardisierung von Arbeitsabläufen und die operative Transparenz über Abteilungen hinweg unterstützen.
- Oktober 2024: Oracle kündigte Updates für Oracle Health Data Intelligence an, um Gesundheitsorganisationen bei der Verbesserung von Versorgungsqualität, betrieblicher Effizienz und finanzieller Leistung zu unterstützen. Die Verbesserungen unterstreichen die anhaltenden Investitionen der Anbieter in Enterprise-Datenplattformen, die klinische und operative Daten für deskriptive Berichterstattung kombinieren, die von Leistungserbringern und Gesundheitssystemen genutzt wird.
Markt für beschreibende Analysen im Gesundheitswesen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Software, Dienstleistungen und zugehörige Tools, die von Gesundheitsorganisationen eingesetzt werden, um vergangene Daten zusammenzufassen und zu berichten, damit Teams verstehen können, was geschehen ist, und Entscheidungen verbessern können.
Ausschlüsse aus dem Umfang: Wir schließen Ausgaben für Analysen außerhalb des Gesundheitswesens sowie reine Datenspeicherungs- oder IT-Infrastrukturausgaben aus, sofern diese nicht mit Anwendungsfällen der deskriptiven Analytik verknüpft sind.
Segmentierungsübersicht
- Nach Anwendung
- Klinische Datenanalyse
- Finanzdatenanalyse
- Administrative Datenanalyse
- Forschungsdatenanalyse
- Nach Komponente
- Software
- Hardware
- Dienstleistungen
- Nach Bereitstellung
- On-Premise
- Webbasiert
- Cloud-basiert
- Nach Endnutzer
- Private Organisation
- Krankenhäuser
- Kliniken
- Sonstige Endnutzer
- Private Organisation
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die Grenzen des erfassten Bereichs festzulegen und einen bereinigten Satz von Nachfrage- und Angebotssignalen vor der Modellierung aufzubauen. Wir nutzten öffentliche Quellen wie die Gesundheitsausgabentabellen der US-amerikanischen Zentren für Medicare und Medicaid Services (CMS), die Gesundheitsstatistiken der Weltgesundheitsorganisation (WHO), die OECD-Gesundheitsdatenreihen und Veröffentlichungen nationaler Gesundheitsministerien, um den Systemumfang und die Digitalisierungsrichtung zu verstehen.
Um dies mit der Akzeptanz von Analyselösungen zu verknüpfen, haben wir auch Quellen wie begutachtete Fachzeitschriften für Gesundheitsinformatik, nationale Programme zur Einführung elektronischer Patientenakten und öffentliche regulatorische Leitlinien, die die Berichterstattung und Qualitätsmessung beeinflussen, ausgewertet. Unternehmensberichte, Investorenpräsentationen, Presseberichte und Beschaffungsbekanntmachungen halfen dabei, die Produktpositionierung und die tatsächlichen Umsatzquellen gegenzuprüfen. In einigen Fällen nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie einen globalen Vertrags- und Ausschreibungsdatenfeed, um Dealflow-Muster zu verifizieren. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Dokumente und Prüfungen wurden verwendet, um die Daten zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu validieren, welcher Anteil der Budgets für Analysen im Gesundheitswesen tatsächlich auf deskriptive Analysen entfällt und wie Implementierungen in realen Kaufsituationen auf Cloud-, webbasierte und On-Premise-Modelle aufgeteilt sind. Wir sprachen mit einer Mischung aus Lösungsanbietern, Implementierungspartnern, Datenteams aus Krankenhäusern und Kliniken sowie Nutzern aus dem Kostenträger- und Life-Sciences-Bereich in Nord- und Südamerika, EMEA und APAC, damit Annahmen aus mehr als einem Blickwinkel hinterfragt werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Führungskräfte (CXOs): 20 % | APAC: 39 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 29 % | EMEA: 35 % |
| Kleinere Anbieter: 22 % | Manager: 51 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, der den adressierbaren Ausgabenpool anhand von Signalen zu IT- und Digital-Health-Ausgaben im Gesundheitswesen rekonstruiert und diesen dann mithilfe von Adoptions- und Nutzungsaufteilungen, die spezifisch für deskriptive Analysen sind, eingrenzt. Anschließend wurden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, wie z. B. stichprobenartige Umsatzangaben von Anbietern, Prüfungen von Partnerkanälen und die Logik aus Durchschnittspreis mal Volumen für gängige Modulbündel; Lücken wurden angepasst, wenn die Abdeckung nach Region uneinheitlich war.
Einige der Marktmerkmale, die in das Modell eingeflossen sind, waren die Digitalisierungsgrade von elektronischen Patientenakten und Abrechnungsdaten, Anforderungen an Berichterstattung und Qualitätsmessungen, die den Bedarf an Dashboards erhöhen, Software-Ausgabenmuster von Krankenhäusern und Kliniken, das Tempo der Cloud-Migration im Gesundheitswesen sowie die relative Mischung aus klinischen, finanziellen, administrativen und forschungsbezogenen Berichtsaufgaben. Prognosen wurden mithilfe einer Szenarioanalyse erstellt, bei der konservative und beschleunigte Adoptionsszenarien getestet wurden; anschließend wurde der endgültige Pfad an dem ausgerichtet, was die Befragten für Budgets, Implementierungsbeschränkungen und Beschaffungszyklen als realistisch erachteten.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse wurden anhand unabhängiger Signale wie der Richtung der IT-Ausgaben im Gesundheitswesen, öffentlicher Digitalisierungsmeilensteine und beobachteter Verschiebungen bei der Cloud-Implementierung überprüft, was dabei half, Werte zu identifizieren, die nicht zum realen Marktverhalten passten. Bei großen Abweichungen wurden Annahmen überprüft, die Quellenkonsistenz erneut geprüft und Experten erneut kontaktiert, um zu bestätigen, ob die Änderung real war oder auf eine Definitionsabweichung zurückzuführen ist.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, damit Logik, Eingaben und Berechnungen über Regionen und Jahre hinweg übereinstimmen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage- oder Preisannahmen verändern. Unmittelbar vor der Auslieferung führt ein Analyst eine abschließende Prüfung durch, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der globalen Marktschätzung für Healthcare Descriptive Analytics von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Größen für Healthcare Descriptive Analytics können abweichen, weil der erfasste Umfang nicht immer identisch ist und weil einige Modelle auf sehr unterschiedlichen Adoptions- und Preispfaden basieren. Die Tabelle verdeutlicht, wie schnell sich diese Unterschiede summieren können, wenn Hardware, Dienstleistungen und angrenzende Analysetypen uneinheitlich behandelt werden.
Wesentliche Ursachen für Lücken ergeben sich in der Regel daraus, was über die deskriptive Berichterstattung hinaus einbezogen wird, wie Cloud- gegenüber On-Premise-Umsätzen bewertet werden, welche angenommene Verschiebung von unbefristeten Lizenzen zu Abonnements zugrunde liegt und wann Währungsumrechnungen und Inflationsanpassungen aktualisiert wurden. Die Vergleichstabelle zeigt einen höheren Wert für 2026; im Modell von Mordor Intelligence umfasst der Umfang deskriptive Analysen über Software, Hardware und Dienstleistungen hinweg, jedoch nur dann, wenn diese mit Anwendungsfällen der Berichterstattung im Gesundheitswesen verknüpft sind, und nicht mit umfassenderen Bündeln für fortgeschrittene Analysen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 27,86 Mrd. USD (2026) | |
| Branchenpublikation A | 3,86 Mrd. USD (2024) | Verwendet einen deutlich kleineren Ausgabenpool und scheint deskriptive Analysen eher als eine begrenzte, rein softwareorientierte Sichtweise zu behandeln, was Dienstleistungen, Implementierung und eine breitere Anbieterakzeptanz außerhalb einer engen Kohorte untererfassen kann. |
| Forschungshaus B | 8,40 Mrd. USD (2025) | Basiert auf einem anderen Basisjahr und wendet möglicherweise eine engere Definition von deskriptiven Analyse-Workloads an; die Modellannahmen zu Preisgestaltung und Implementierungsmix können die Gesamtwerte verschieben, wenn Cloud-Abonnements anders als Lizenzumsätze behandelt werden. |
Zusammengenommen lässt sich die Streuung hauptsächlich durch Umfangsgrenzen und die Art und Weise erklären, wie Implementierungs- und Preisübergänge über die Jahre hinweg modelliert werden. Indem die Eingaben auf Adoptionssignale, die Richtung der IT-Ausgaben im Gesundheitswesen und durch Interviews validierte Workload-Aufteilungen zurückführbar bleiben, bleibt die endgültige Zahl reproduzierbar und lässt sich leichter mit dem in Einklang bringen, was Käufer und Anbieter im Markt beobachten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Healthcare Descriptive Analytics?
Die Marktgröße für Healthcare Descriptive Analytics soll im Jahr 2026 27,86 Milliarden USD erreichen und mit einer CAGR von 22,90 % auf 78,06 Milliarden USD bis 2031 wachsen.
Wie groß ist der aktuelle Markt für Healthcare Descriptive Analytics?
Im Jahr 2026 soll die Marktgröße für Healthcare Descriptive Analytics 27,86 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure im Markt für Healthcare Descriptive Analytics?
IBM, Oracle Corporation, McKesson Corporation, MedeAnalytics, Inc. und Inovalon sind die wichtigsten Unternehmen, die im Markt für Healthcare Descriptive Analytics tätig sind.
Welche Region wächst am schnellsten im Markt für Healthcare Descriptive Analytics?
Der asiatisch-pazifische Raum wird im Prognosezeitraum (2026–2031) voraussichtlich die höchste CAGR verzeichnen.
Welche Region hat den größten Anteil am Markt für Healthcare Descriptive Analytics?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Markt für Healthcare Descriptive Analytics.
Welche Jahre deckt dieser Markt für Healthcare Descriptive Analytics ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Größe des Marktes für beschreibende Analysen im Gesundheitswesen auf 22,67 Milliarden USD geschätzt. Der Bericht umfasst die historische Marktgröße des Marktes für beschreibende Analysen im Gesundheitswesen für die Jahre: 2021, 2022, 2023 und 2024. Der Bericht prognostiziert außerdem die Marktgröße des Marktes für beschreibende Analysen im Gesundheitswesen für die Jahre: 2025, 2026, 2027, 2028, 2029, 2030 und 2031.