
Tamaño y Participación del Mercado de Analítica Descriptiva en Salud
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 27.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 78.06 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 22.90 % |
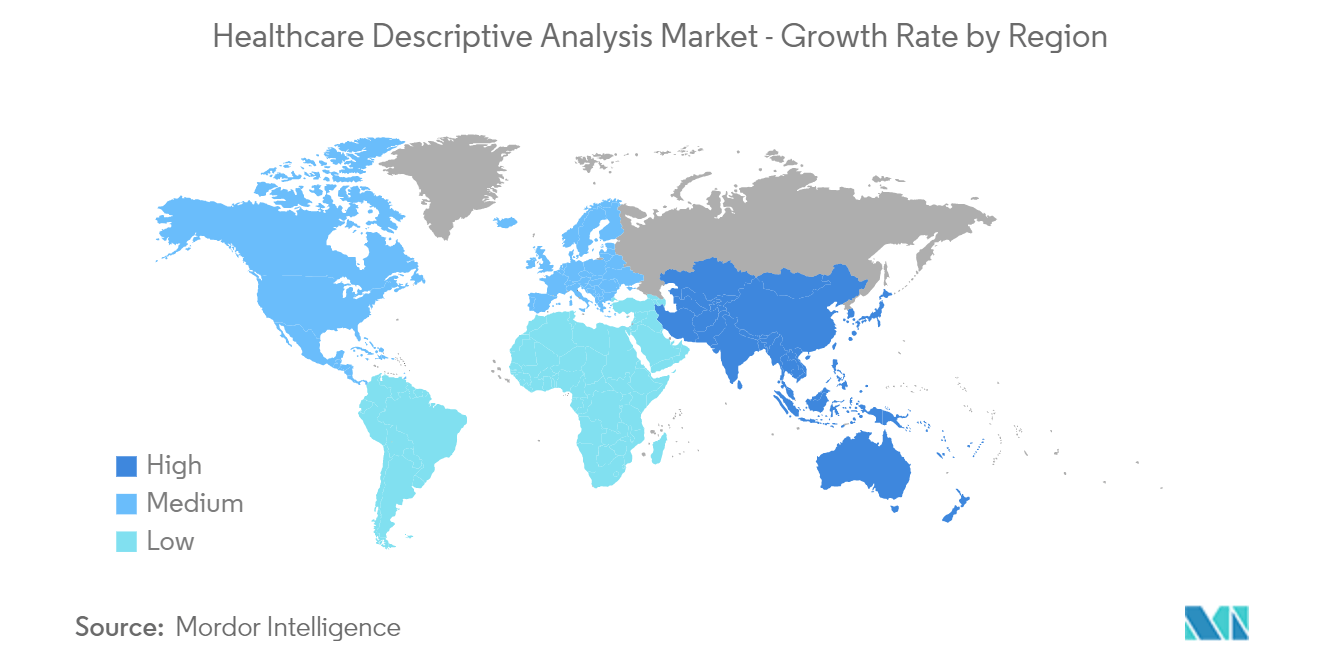
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
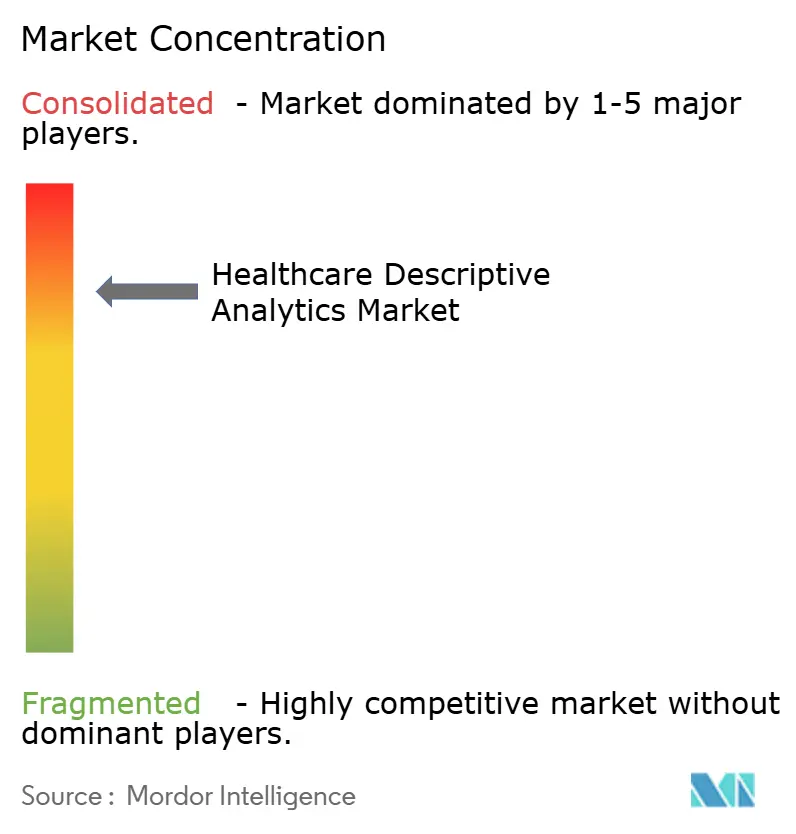
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Analítica Descriptiva en Salud por Mordor Intelligence
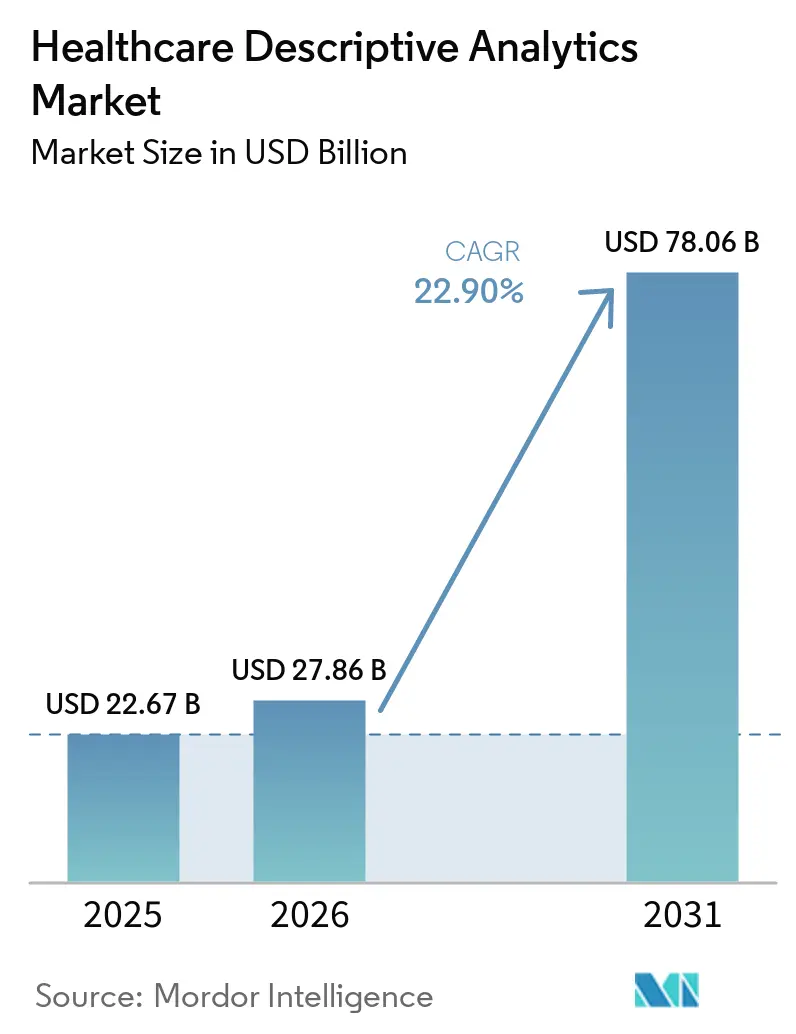
El tamaño del Mercado de Analítica Descriptiva en Salud fue valorado en USD 22,67 mil millones en 2025 y se estima que crecerá desde USD 27,86 mil millones en 2026 hasta alcanzar USD 78,06 mil millones en 2031, a una CAGR del 22,90% durante el período de pronóstico (2026-2031).
La lucha global contra la pandemia de COVID-19 se benefició enormemente del uso de la analítica avanzada de datos en salud. La industria de la salud pudo rastrear la propagación de la pandemia, monitorear la salud de la población, predecir la gravedad de la enfermedad y la demanda resultante, y ofrecer al público en general soluciones médicas optimizadas mediante el uso de datos durante la pandemia. Según el estudio publicado en NCBI en mayo de 2021, se utilizaron llamadas y cuestionarios para recopilar datos epidemiológicos y relacionados con la enfermedad para el estudio, que luego fueron analizados de forma descriptiva. Así, la actividad de investigación aumentó durante la pandemia, lo que tuvo un gran impacto en la expansión del mercado. Tras la pandemia, el mercado está experimentando un crecimiento uniforme debido a la creciente digitalización, la mayor adopción de la analítica, el aumento de la infraestructura sanitaria y los avances tecnológicos en la analítica descriptiva en salud.
La creciente necesidad de reducir el gasto en salud, incluidos los costos asociados con los defectos de los productos médicos y las ineficiencias en el flujo de trabajo hospitalario, se prevé que aumente el uso de big data en el sector sanitario. Por ejemplo, según un estudio publicado en 'Health Informatics' en enero de 2021, la analítica descriptiva en salud emplea datos recientes y antiguos para producir perspectivas macro y micro que ayudan en la toma de decisiones empresariales y de los pacientes. Según la misma fuente, el uso de la analítica de datos de salud permite mejoras en la atención al paciente, diagnósticos más rápidos y precisos, medidas preventivas y tratamientos más personalizados. Se espera que tales ventajas del análisis descriptivo en salud impulsen el crecimiento del mercado.
La digitalización de los datos de salud es un factor impulsor primario del mercado de analítica descriptiva en salud. Muchos países desarrollados están implementando registros médicos electrónicos para digitalizar la atención sanitaria. Por ejemplo, el mayor proyecto de digitalización del sistema de salud alemán, el registro electrónico de salud del paciente (Elektronische Patientenakte - ePA), comenzó el 1 de enero de 2021. El ePA tiene como objetivo proporcionar una amplia conectividad digital dentro del sistema de salud alemán, incluyendo entre pacientes y médicos, así como entre proveedores en entornos hospitalarios y de atención primaria. El objetivo del proyecto es crear una ubicación central para toda la información del paciente, como resultados de pruebas, diagnósticos, medicamentos y datos de salud personal de dispositivos portátiles. Se espera que tales desarrollos impulsen el mercado.
La creciente demanda de análisis descriptivo en la evaluación de datos clínicos se espera que impulse el crecimiento del mercado durante el período de pronóstico. Por ejemplo, en junio de 2021, IQVIA lanzó Clinical Data Analytics Suite (CDAS), una plataforma de analítica de datos clínicos basada en SaaS que transforma la analítica de datos clínicos a partir de informes descriptivos, lo que mejora la seguridad de los ensayos para los pacientes y acelera el desarrollo de medicamentos. Se espera que dichos lanzamientos y la mayor adopción de la analítica descriptiva en el descubrimiento de fármacos impulsen el mercado.
Sin embargo, se espera que las preocupaciones sobre la privacidad y la seguridad de los datos restrinjan el crecimiento del mercado durante el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Analítica Descriptiva en Salud
Se Espera que el Segmento Basado en la Nube Mantenga una Participación Significativa del Mercado Durante el Período de Pronóstico
La computación en la nube ha sido definida como la práctica de utilizar servidores remotos en lugar de servidores o redes locales para almacenar, gestionar y procesar datos. Por lo tanto, el uso de la nube traslada la infraestructura del centro de datos fuera de la organización.
Existen muchas ventajas de la analítica descriptiva basada en la nube en salud que se espera impulsen el crecimiento del segmento. Por ejemplo, según un estudio publicado en el Journal of Medical Internet Research en enero de 2022, el uso de la computación en la nube que involucra el almacenamiento y procesamiento de datos en salud tiene un gran potencial para facilitar innovaciones basadas en datos. Las plataformas en la nube, junto con la analítica de datos y la IA, pueden ayudar a las organizaciones a alcanzar el objetivo de almacenamiento y procesamiento de datos de salud. También pueden ayudar a centrarse en la atención al paciente y la seguridad.
Varios actores importantes están realizando planes y lanzando nuevos productos de análisis descriptivo en salud en el mercado. Por ejemplo, en marzo de 2022, Microsoft anunció la disponibilidad general de Azure Health Data Services, una plataforma en la nube para gestionar y analizar diversas formas de datos de pacientes. Además, en julio de 2021, Amazon Web Services Inc. (AWS) informó sobre la disponibilidad de Amazon HealthLake, una solución de tecnología de la información en salud basada en la nube que aprovecha el aprendizaje automático para extraer, organizar y almacenar datos estructurados de salud de los pacientes. Se espera que tales iniciativas impulsen el crecimiento del mercado.
Por lo tanto, las tecnologías basadas en la nube pueden brindar a los usuarios acceso a capacidades avanzadas de analítica, impulsando así el crecimiento del segmento.
Se Espera que América del Norte Mantenga una Participación Mayoritaria en el Mercado de Analítica Descriptiva en Salud
El crecimiento de los mandatos federales de salud para reducir los costos sanitarios en aumento y brindar atención de calidad, el incremento de los requisitos regulatorios, la creciente adopción de registros electrónicos de salud y las crecientes iniciativas gubernamentales centradas en la medicina personalizada, la gestión de la salud poblacional y los reembolsos basados en el valor están impulsando el mercado de analítica descriptiva en salud en América del Norte.
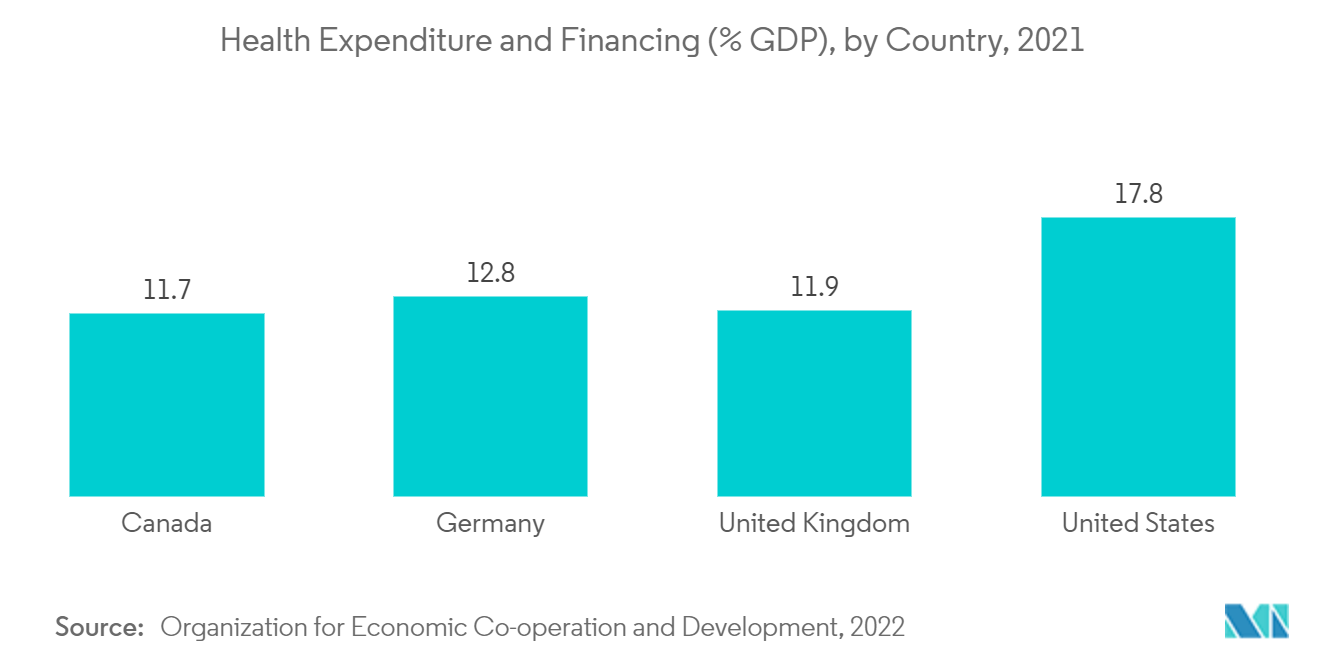
El aumento de la financiación del gobierno de los Estados Unidos para apoyar la atención sanitaria es un factor que contribuye al crecimiento del mercado en los Estados Unidos. Por ejemplo, según los datos de la Oficina de Presupuesto del Congreso publicados en 2021, en las últimas dos décadas, la financiación federal para el Instituto Nacional de Salud (NIH) totalizó más de USD 700 mil millones. Así, se espera que el aumento del gasto en salud en los Estados Unidos impulse el mercado debido a la mayor adopción del análisis descriptivo en salud en entornos de investigación.
Varias empresas están colaborando para apoyar el big data y mejorar la analítica en salud. Por ejemplo, en septiembre de 2022, Walmart estableció una asociación de 10 años con United Health en atención basada en el valor. Para ayudar a sus médicos a brindar atención basada en el valor, Walmart Health recibirá herramientas de analítica y soporte para la toma de decisiones de Optum de UnitedHealth. Optum gestiona numerosas clínicas ambulatorias y consultorios médicos, y cuenta con herramientas de analítica que recopilan datos de pagadores y proveedores para coordinar y brindar mejor atención. Se espera que tales colaboraciones para proporcionar analítica en salud a los médicos impulsen el crecimiento del mercado en América del Norte.
La sólida presencia de los principales actores del mercado, el aumento de la investigación para el desarrollo de software innovador y la sofisticada infraestructura sanitaria también se espera que impulsen el mercado en América del Norte.
Panorama Competitivo
El mercado de analítica descriptiva en salud es moderadamente competitivo debido a las estrategias adoptadas por los principales actores del mercado, como lanzamientos de productos y asociaciones. Algunos de los actores del mercado que operan en el mercado incluyen IBM, Inovalon, Oracle Corporation, McKesson Corporation, MedeAnalytics, Optum Inc. y Allscripts Healthcare Solutions Inc.
Líderes de la Industria de Analítica Descriptiva en Salud
-
IBM
-
Oracle Corporation
-
McKesson Corporation
-
MedeAnalytics, Inc.
-
Inovalon
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Los mandatos de interoperabilidad y el avance de las normas están creando nuevas oportunidades para que la analítica descriptiva haga que los datos sanitarios más granulares y computables sean utilizables en los flujos de trabajo clínicos y administrativos. En Estados Unidos, la norma propuesta de CMS de 2026 sobre Normas de Interoperabilidad y Autorización Previa para Medicamentos empuja a los pagadores hacia capacidades de autorización previa electrónica y a la presentación de informes de API de interoperabilidad, lo que aumenta la demanda de analítica capaz de rastrear el rendimiento, las excepciones y el desempeño en las interacciones entre pagadores y proveedores. Al mismo tiempo, el Proceso de Avance de Versiones de Normas (SVAP) de la ONC de 2026 permite a los desarrolladores certificados de TI sanitarias incorporar normas actualizadas, incluidas las guías de implementación de HL7 FHIR US Core, a partir del 29 de agosto de 2026. La ONC también ha fijado julio de 2026 como fecha objetivo para el lanzamiento final de la versión 7 del United States Core Data for Interoperability (USCDI), lo que refuerza la necesidad de capas de calidad de datos, mapeo y presentación de informes preparados para auditoría.
La inversión comercial también apunta a oportunidades en la estructuración y normalización de datos no estructurados de historiales clínicos electrónicos (EHR) en conjuntos de datos listos para el análisis, destinados a la presentación de informes de calidad, la atención basada en el valor y la investigación. Por ejemplo, xCures completó una ronda de Serie B de 46 millones de USD en junio de 2026 para ampliar su plataforma de estructuración de datos, que mapea datos no estructurados de EHR a vocabularios biomédicos estandarizados, lo que indica un gasto continuo en herramientas que convierten registros en bruto en información descriptiva coherente. Este entorno respalda la demanda de capacidades de analítica descriptiva basadas en la nube, incluidas la ingesta de datos, la estandarización, los paneles de control y la presentación de informes configurables, para ayudar a hospitales, clínicas, pagadores y equipos de ciencias de la vida a conciliar datos clínicos, de reclamaciones y operativos, manteniendo a la vez controles de gobernanza y seguridad.
Desarrollos recientes del sector
- Junio de 2026: MedeAnalytics anunció nuevas mejoras en sus ofertas de analítica empresarial para el desempeño de Medicare Advantage y grupos de empleadores, incluidas innovaciones para unificar los datos en materia de calidad, riesgo, finanzas, utilización, determinantes sociales de la salud (SDOH) y experiencia del afiliado. La actualización refuerza la analítica descriptiva orientada a pagadores al consolidar la presentación de informes y la gestión del desempeño en múltiples dimensiones de programas en una única capa analítica.
- Octubre de 2025: GE HealthCare lanzó CareIntellect for Perinatal, una aplicación centrada en la nube destinada a optimizar la prestación de atención en entornos perinatales. El lanzamiento amplía la adopción de analítica basada en la nube en el punto de atención, reforzando la demanda de paneles descriptivos que respaldan la estandarización de los flujos de trabajo y la visibilidad operativa entre departamentos.
- Octubre de 2024: Oracle anunció actualizaciones de Oracle Health Data Intelligence para ayudar a las organizaciones sanitarias a mejorar la calidad de la atención, la eficiencia operativa y el desempeño financiero. Las mejoras subrayan la inversión continua de los proveedores en plataformas de datos empresariales que combinan datos clínicos y operativos para la presentación de informes descriptivos utilizados por proveedores y sistemas de salud.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca software, servicios y herramientas relacionadas utilizadas por organizaciones de salud para resumir e informar datos pasados, de modo que los equipos puedan comprender qué ocurrió y mejorar la toma de decisiones.
Exclusiones del alcance: Se excluye el gasto en análisis no relacionado con la salud y el gasto en almacenamiento de datos puro o infraestructura de TI cuando no está vinculado a casos de uso de análisis descriptivo.
Descripción General de la Segmentación
- Por Aplicación
- Analítica de Datos Clínicos
- Analítica de Datos Financieros
- Analítica de Datos Administrativos
- Analítica de Datos de Investigación
- Por Componente
- Software
- Hardware
- Servicios
- Por Implementación
- En Sitio
- Basado en Web
- Basado en la Nube
- Por Usuario Final
- Organización Privada
- Hospitales
- Clínicas
- Otros Usuarios Finales
- Organización Privada
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites de lo que se contabiliza y para construir un conjunto limpio de señales de demanda y oferta antes del modelado. Se utilizaron fuentes públicas como las tablas de gasto en salud de los Centros de Servicios de Medicare y Medicaid de los Estados Unidos (CMS), las estadísticas de salud de la Organización Mundial de la Salud (OMS), la serie de datos de salud de la OCDE y las publicaciones de los ministerios de salud nacionales para comprender la escala del sistema y la dirección de la digitalización.
Para conectar esto con la adopción de análisis, también se revisaron fuentes como revistas de informática en salud revisadas por pares, programas nacionales de adopción de historias clínicas electrónicas y orientación regulatoria pública que influye en la elaboración de informes y la medición de la calidad. Los archivos de las empresas, las presentaciones para inversores, la cobertura de prensa y los avisos de adquisiciones ayudaron a verificar el posicionamiento de los productos y dónde se generan realmente los ingresos. En algunos casos, se utilizaron suscripciones de pago para obtener información financiera e inteligencia empresarial de las compañías, bases de datos de patentes y un servicio global de contratos y licitaciones para verificar los patrones de flujo de operaciones. Estos ejemplos no son exhaustivos, y se utilizaron muchos otros documentos públicos y verificaciones para recopilar, validar y aclarar los datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué proporción de los presupuestos de análisis de salud es verdaderamente descriptiva y cómo se distribuyen los despliegues entre modelos en la nube, basados en web y en las instalaciones en situaciones de compra reales. Se consultó con una combinación de proveedores de soluciones, socios de implementación, equipos de datos de hospitales y clínicas, y usuarios del sector de pagadores y ciencias de la vida en las Américas, EMEA y APAC, de modo que los supuestos pudieran ser cuestionados desde más de un ángulo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXOs): 20% | APAC: 39% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 29% | EMEA: 35% |
| Actores más pequeños: 22% | Gerentes: 51% | Américas: 26% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento comenzó con una construcción descendente que reconstruye el conjunto de gasto direccionable utilizando señales de gasto en TI de salud y salud digital, y luego lo reduce mediante divisiones de adopción y uso específicas del análisis descriptivo. Posteriormente, los totales se corroboraron con aproximaciones ascendentes selectivas, como divulgaciones de ingresos de proveedores muestreados, verificaciones de canales de socios y lógica de precio de venta promedio por volumen para paquetes de módulos comunes, y las brechas se ajustaron cuando la cobertura era desigual por región.
Algunas de las características del mercado que alimentaron el modelo fueron los niveles de digitalización de historias clínicas electrónicas y reclamaciones, los requisitos de elaboración de informes y medición de calidad que aumentan las necesidades de paneles de control, los patrones de gasto en software de hospitales y clínicas, el ritmo de migración a la nube en el sector salud y la combinación relativa de cargas de trabajo de informes clínicos, financieros, administrativos y de investigación. Los pronósticos se construyeron mediante análisis de escenarios, en los que se probaron casos de adopción conservadores y acelerados, y luego se alineó la trayectoria final con lo que los entrevistados consideraron realista para los presupuestos, las restricciones de despliegue y los ciclos de adquisición.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verificaron con señales independientes como la dirección del gasto en TI de salud, los hitos de digitalización pública y los cambios observados en el despliegue en la nube, lo que ayudó a identificar valores que no se ajustaban al comportamiento real del mercado. Cuando las variaciones eran grandes, se revisaron los supuestos, se verificó nuevamente la coherencia de las fuentes y se volvió a contactar a los expertos para confirmar si el cambio era real o estaba impulsado por una discrepancia en las definiciones.
Antes de la aprobación final, el trabajo pasa por una revisión analítica de múltiples etapas para que la lógica, los insumos y los cálculos estén alineados entre regiones y años. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales modifican los supuestos de demanda o precios. Justo antes de la entrega, un analista realiza una revisión final para que los clientes reciban la perspectiva más actualizada.
Estimación del Mercado Global de Análisis Descriptivo de Salud de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños publicados para el análisis descriptivo de salud pueden diferir porque el alcance contabilizado no siempre es el mismo y porque algunos modelos se basan en trayectorias de adopción y precios muy diferentes. La tabla ayuda a mostrar con qué rapidez pueden acumularse estas diferencias cuando el hardware, los servicios y los tipos de análisis adyacentes se tratan de manera inconsistente.
Los principales factores de brecha suelen provenir de lo que se incluye más allá de los informes descriptivos, de cómo se valoran los ingresos en la nube frente a los locales, del cambio asumido de licencias perpetuas a suscripciones y del momento de actualización para la conversión de divisas e inflación. La tabla de referencia muestra un valor más alto para 2026, y en el modelo de Mordor Intelligence el alcance contabiliza el análisis descriptivo en software, hardware y servicios solo cuando está vinculado a casos de uso de informes de salud, en lugar de paquetes de análisis avanzado más amplios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 27,86 mil millones de USD (2026) | |
| Editorial del Sector A | 3,86 mil millones de USD (2024) | Utiliza un conjunto de gasto considerablemente menor y parece tratar el análisis descriptivo más como una visión limitada solo de software, lo que puede subestimar los servicios, la implementación y la adopción más amplia de proveedores fuera de un grupo reducido. |
| Casa de Investigación B | 8,40 mil millones de USD (2025) | Se ancla en un año base diferente y puede aplicar una definición más estricta de las cargas de trabajo de análisis descriptivo; además, los supuestos del modelo sobre la combinación de precios y despliegue pueden desplazar los totales cuando las suscripciones en la nube se tratan de manera diferente a los ingresos por licencias. |
En conjunto, la dispersión se explica principalmente por los límites del alcance y la forma en que las transiciones de despliegue y precios se modelan a lo largo de los años. Al mantener los insumos rastreables a las señales de adopción, la dirección del gasto en TI de salud y las divisiones de carga de trabajo validadas mediante entrevistas, el número final se mantiene reproducible y es más fácil de conciliar con lo que compradores y proveedores observan en el mercado.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el Mercado de Analítica Descriptiva en Salud?
Se espera que el tamaño del Mercado de Analítica Descriptiva en Salud alcance USD 27,86 mil millones en 2026 y crezca a una CAGR del 22,90% para alcanzar USD 78,06 mil millones en 2031.
¿Cuál es el tamaño actual del Mercado de Analítica Descriptiva en Salud?
En 2026, se espera que el tamaño del Mercado de Analítica Descriptiva en Salud alcance USD 27,86 mil millones.
¿Quiénes son los actores clave en el Mercado de Analítica Descriptiva en Salud?
IBM, Oracle Corporation, McKesson Corporation, MedeAnalytics, Inc. e Inovalon son las principales empresas que operan en el Mercado de Analítica Descriptiva en Salud.
¿Cuál es la región de más rápido crecimiento en el Mercado de Analítica Descriptiva en Salud?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
¿Qué región tiene la mayor participación en el Mercado de Analítica Descriptiva en Salud?
En 2025, América del Norte representa la mayor participación de mercado en el Mercado de Analítica Descriptiva en Salud.
¿Qué años cubre este Mercado de Analítica Descriptiva en Salud y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Analítica Descriptiva en Salud fue estimado en USD 27,86 mil millones. El informe cubre el tamaño histórico del mercado de Analítica Descriptiva en Salud para los años: 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Analítica Descriptiva en Salud para los años: 2025, 2026, 2027, 2028, 2029 y 2030.


 Sus datos están seguros y nunca se venden ni se comparten.

