
Taille et part du marché des opérations de terminaux à conteneurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 78.39 Milliards de dollars |
| Taille du Marché (2031) | 95.19 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.96 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
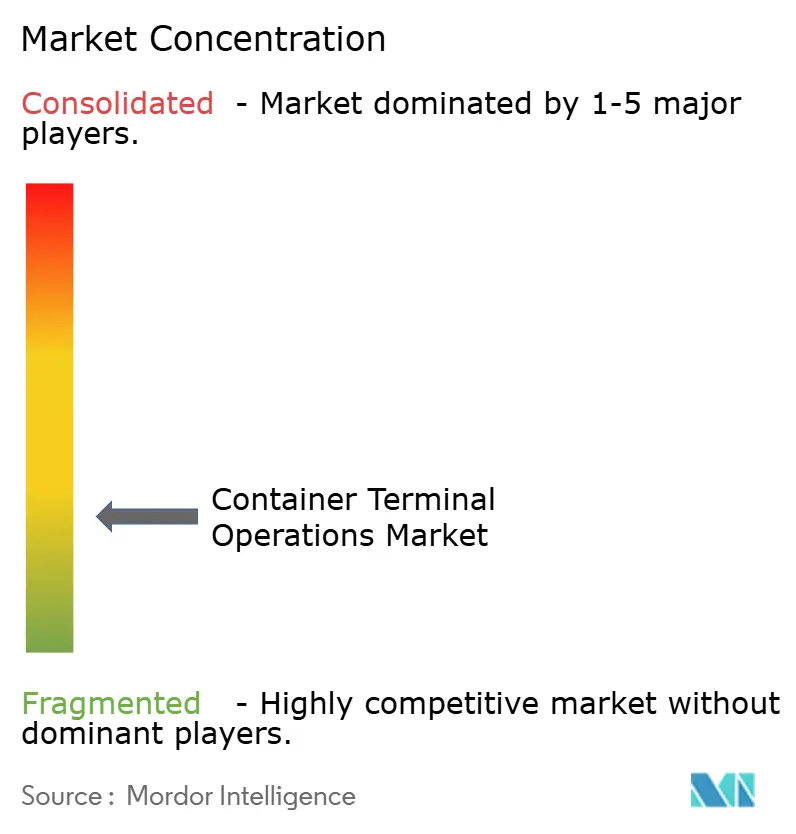
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des opérations de terminaux à conteneurs par Mordor Intelligence
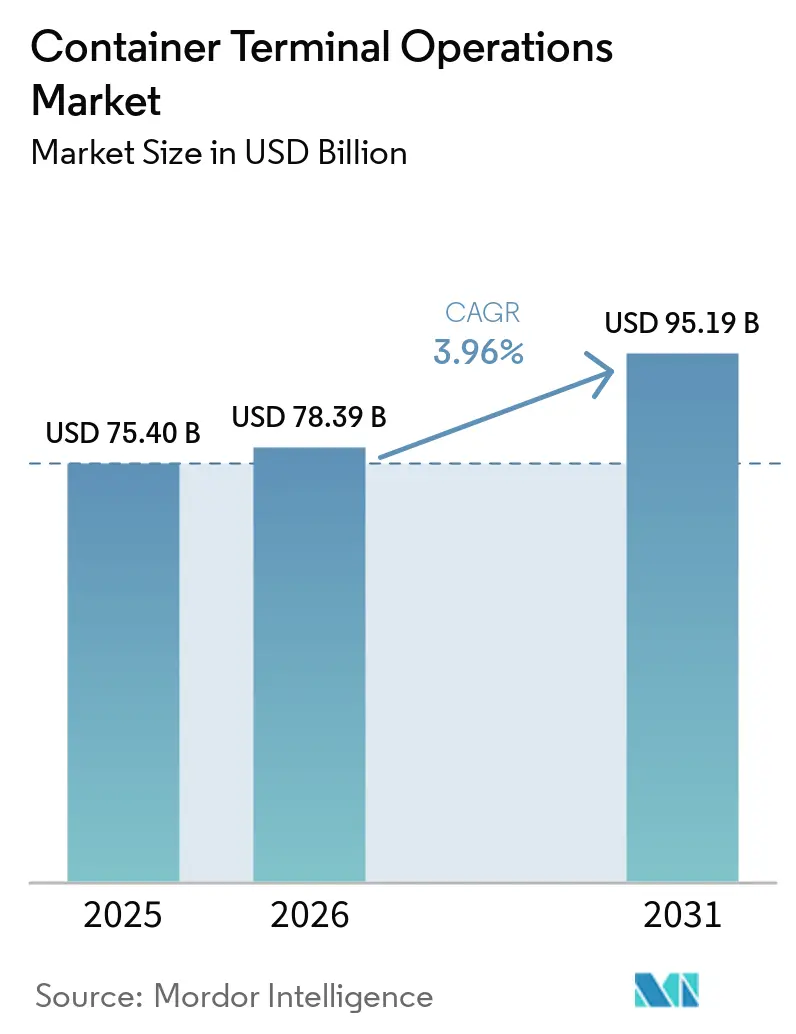
La taille du marché des opérations de terminaux à conteneurs était évaluée à 75,40 milliards USD en 2025 et devrait croître de 78,39 milliards USD en 2026 pour atteindre 95,19 milliards USD d'ici 2031, à un CAGR de 3,96 % pendant la période de prévision (2026-2031).
Une demande soutenue en infrastructures facilitant les échanges commerciaux, l'arrivée de navires porte-conteneurs de plus de 18 000 EVP et des investissements constants dans l'automatisation numérique soutiennent cette trajectoire. Les revenus de la manutention portuaire restent dominants, mais la croissance rapide se déplace vers le transport et la logistique à valeur ajoutée à mesure que les opérateurs s'étendent vers l'intérieur des terres. L'Asie-Pacifique conserve son leadership avec une part de 41 % en 2024, soutenue par 52 ports chinois entièrement automatisés et des investissements publics continus Business-Standard. La consolidation s'accélère à mesure que les opérateurs recherchent des avantages d'échelle, tandis que le financement lié aux critères ESG réduit les coûts en capital pour des équipements plus écologiques Maersk.
Principaux enseignements du rapport
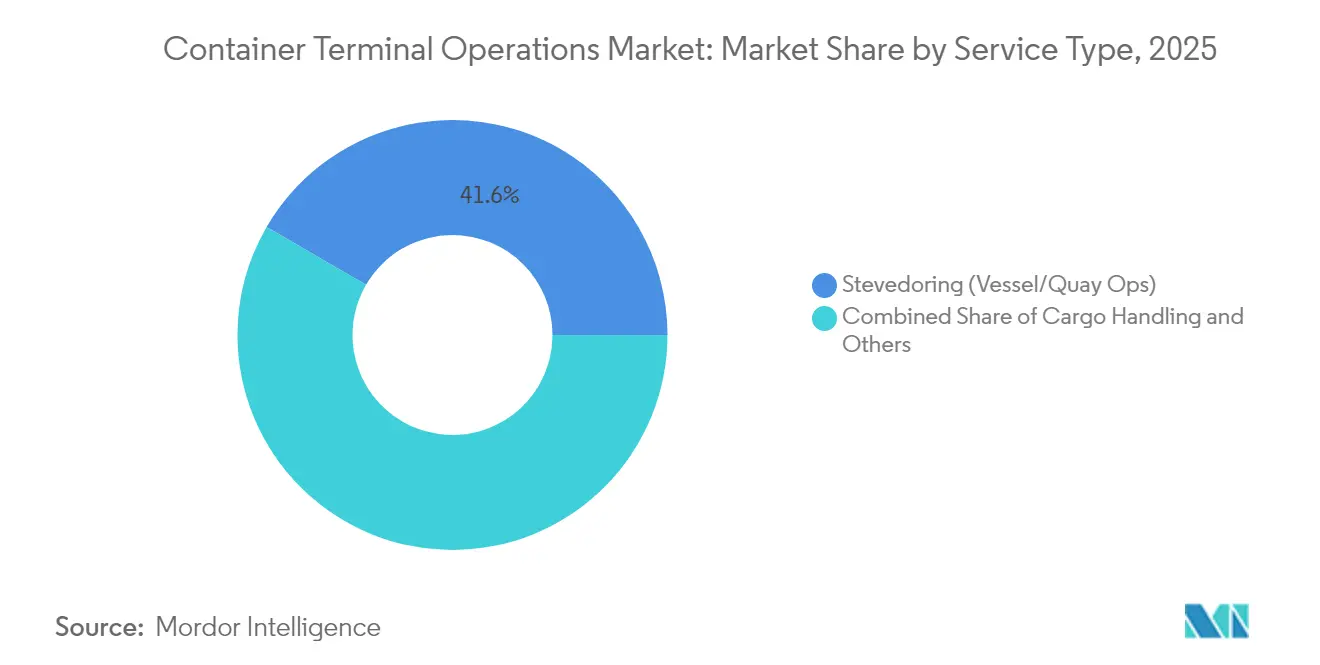
- Par service, la manutention portuaire a représenté 41,62 % de la part de marché des opérations de terminaux à conteneurs en 2025 ; les services de transport devraient enregistrer le CAGR le plus rapide de 3,98 % jusqu'en 2031.
- Par modèle de propriété, les installations publiques détenaient une part de 50,55 % en 2025, tandis que les partenariats public-privé progressent à un CAGR de 4,62 %.
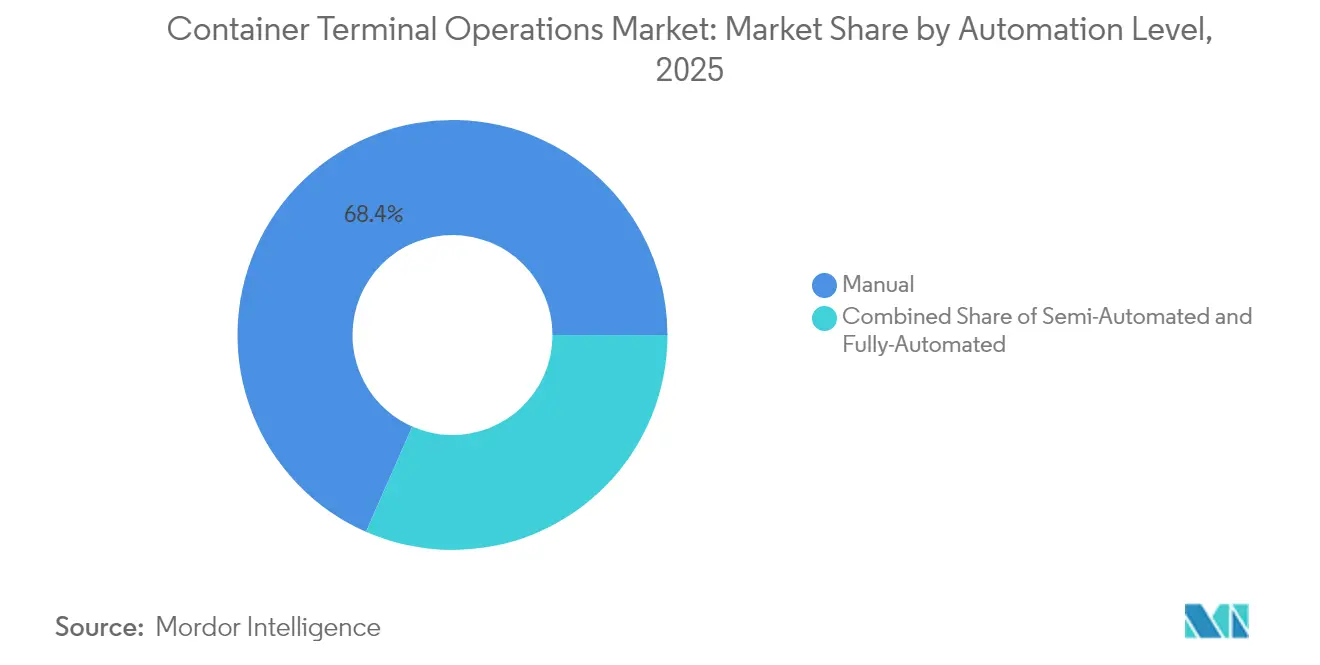
- Par niveau d'automatisation, les terminaux manuels représentaient encore 68,41 % de part en 2025, mais les sites entièrement automatisés se développent à un CAGR de 4,02 %.
- Par type de conteneur, les conteneurs standard commandaient une part de 60,44 % en 2025, tandis que le débit frigorifique devrait s'accélérer à un CAGR de 4,29 %.
- Sur le plan géographique, l'Asie-Pacifique a capturé 40,72 % de part en 2025 et est en bonne voie pour le CAGR le plus rapide de 4,52 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des opérations de terminaux à conteneurs
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor des déploiements de méga-navires (≥ 18 000 EVP) | +0.8% | Mondial, avec concentration en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Exigences de visibilité numérisée de la chaîne d'approvisionnement de la part des BCO | +0.6% | Mondial, porté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Expansions de capacité portuaire menées par les gouvernements | +0.9% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et Afrique et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Relocalisation à proximité stimulant les volumes de cabotage intra-régional | +0.5% | Amérique du Nord, Europe, avec impact émergent en Asie-Pacifique | Moyen terme (2-4 ans) |
| Financement lié aux critères ESG réduisant le coût des mises à niveau de terminaux écologiques | +0.4% | Mondial, avec adoption précoce en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Route maritime arctique émergente créant de nouveaux besoins en plateformes de transit | +0.2% | Europe du Nord, Russie, avec connectivité vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'essor des déploiements de méga-navires remodèle les infrastructures des terminaux
Les navires de taille record intensifient les exigences en matière de tirant d'eau des postes à quai, de portée des grues et de capacité des parcs. Le terminal automatisé de Qingdao a traité 60,6 conteneurs par grue-heure en décembre 2024, soit plus du double de la productivité conventionnelle. Les pics créés par des escales moins nombreuses mais plus importantes incitent les opérateurs de taille intermédiaire à justifier l'automatisation même à des volumes modestes. Le port de Tuas de PSA, entièrement automatisé et prévu pour 65 millions d'EVP, pour un investissement de 20 milliards SGD, incarne ce modèle prêt pour les méga-navires. Les plateformes de transit asiatiques et européennes de taille intermédiaire se disputent désormais les navires de 14 000 EVP en cascade, ce qui met à rude épreuve les configurations conventionnelles et accélère les programmes de modernisation. À mesure que les fabricants d'équipements intègrent des plateformes d'IA avec le matériel, les délais de retour sur investissement se réduisent, ancrant davantage l'automatisation dans le marché des opérations de terminaux à conteneurs[1]« Les ports chinois deviennent plus intelligents grâce à l'automatisation », CGTN, cgtn.com.
Les exigences de visibilité numérisée de la chaîne d'approvisionnement transforment les opérations
Les chargeurs exigent des jalons en temps réel pour les conteneurs, poussant les terminaux à déployer des grues, des véhicules de parc et des systèmes de portail équipés de l'IoT. APM Terminals a équipé plus de 2 500 actifs de capteurs d'ici 2024, offrant une maintenance prédictive et des flux de statut en direct. Des API standardisées intègrent désormais directement les données des terminaux dans les plateformes TMS des propriétaires de marchandises, réduisant les temps de séjour et la paperasserie. Les inspections par vision par ordinateur signalent automatiquement les conteneurs endommagés, tandis que le traitement en périphérie réduit la latence lors des pics de mouvements. L'avantage concurrentiel découle de plus en plus de la granularité des données et de l'interopérabilité plutôt que de la seule longueur des postes à quai, encourageant de nouveaux modèles de tarification basés sur les services de visibilité dans le marché des opérations de terminaux à conteneurs[2]« Le véhicule à guidage automatique portuaire a pris la mer avec succès », TZBotAutomation, tzbotautomation.com.
Les expansions de capacité portuaire menées par les gouvernements stimulent la croissance à long terme
Le 14e plan quinquennal de la Chine et le programme Sagarmala de l'Inde orientent des investissements de plusieurs dizaines de milliards de dollars vers des postes à quai en eaux profondes, des technologies de parc intelligentes et des équipements écologiques Business-Standard. Le Brésil mettra aux enchères 42 concessions d'ici 2026, mobilisant 2,37 milliards USD pour moderniser les quais existants. Ces projets soutenus par l'État attirent les armateurs à la recherche de nœuds de transit fiables, ce qui amplifie ensuite le débit, justifiant la prochaine tranche de financement et créant un cercle vertueux pour le marché des opérations de terminaux à conteneurs[3]« APM Terminals obtient le renouvellement de la concession dans le port de New York–New Jersey », inforMARE, informare.it.
La relocalisation à proximité stimule l'expansion du réseau de cabotage intra-régional
La délocalisation des usines vers les marchés de consommation augmente les volumes de cabotage régional. AD Ports Group exploite déjà 49 navires de cabotage desservant 78 ports dans 28 pays, enregistrant un EBITDA record en 2024. Les plateformes de transit mexicaines ont enregistré une croissance à deux chiffres des importations alors que les acheteurs nord-américains se détournaient des corridors transpacifiques. Les terminaux de plus petite taille tirent parti de cycles de transport plus courts, mais doivent affiner la productivité des postes à quai pour soutenir des escales fréquentes. La réservation numérique de créneaux et la planification dynamique de l'arrimage atténuent les risques liés aux horaires, renforçant la résilience de la chaîne d'approvisionnement régionale au sein du marché des opérations de terminaux à conteneurs.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Congestion terrestre et goulets d'étranglement dans l'arrière-pays | -0.7% | Mondial, particulièrement aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| CAPEX élevé pour les modernisations vers l'automatisation complète | -0.5% | Mondial, avec un impact plus fort dans les marchés développés | Moyen terme (2-4 ans) |
| Risques géopolitiques liés aux points de passage stratégiques (ex. : Bab-el-Mandeb) | -0.4% | Mondial, avec un impact aigu sur les routes commerciales Europe-Asie | Court terme (≤ 2 ans) |
| Durcissement des règles d'émissions de l'OMI impactant le retour sur investissement des équipements diesel | -0.3% | Mondial, avec une pression de conformité plus précoce en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La congestion terrestre limite les gains de productivité des terminaux
Les pénuries de camions, les liaisons ferroviaires vieillissantes et les déséquilibres de châssis érodent les gains côté quai en ralentissant les mouvements aux portails. Les ports du Golfe et de la côte atlantique américaine ont prolongé leurs horaires de portail en 2025, mais la densité des parcs a tout de même dépassé 90 % lors des pics d'importation. Les opérateurs financent des plateformes ferroviaires à proximité des quais et des dépôts intérieurs — des projets qui nécessitent la coopération de plusieurs agences et ajoutent de la complexité au marché des opérations de terminaux à conteneurs.
Des exigences élevées en CAPEX limitent l'adoption de l'automatisation
Un terminal en champ libre entièrement automatisé peut dépasser 1 milliard USD, avec des horizons de retour sur investissement supérieurs à une décennie. Les installations à faible volume peinent à franchir les seuils d'investissement sans garanties de débit. Les fournisseurs ont répondu avec des modules d'automatisation évolutifs, mais les risques d'intégration persistent, dissuadant les autorités portuaires à court de liquidités. La diversité des réglementations du travail à l'échelle mondiale complique également les évaluations coûts-avantages pour le marché des opérations de terminaux à conteneurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service – La manutention portuaire reste le cœur de métier tandis que le transport s'accélère
La manutention portuaire représentait 41,62 % de la part de marché des opérations de terminaux à conteneurs en 2025, reflétant son rôle d'ancre de revenus des activités de manutention des navires. Le transport ne représentait que 27,45 %, mais devrait afficher un CAGR de 3,98 %, porté par des corridors ferroviaires et routiers intégrés qui étendent les plateformes de transit vers la logistique intérieure. La taille du marché des opérations de terminaux à conteneurs pour les services de transport devrait atteindre 37,45 milliards USD d'ici 2031, élargissant les marges grâce à des offres porte-à-porte groupées. Les terminaux monétisent désormais les soins aux marchandises à valeur ajoutée, le courtage en douane et la planification numérique, améliorant la fidélisation des clients. Parallèlement, les services de gestion des marchandises — mouvements de parc, branchement des conteneurs frigorifiques et stockage de marchandises dangereuses — constituent un coussin de revenus intermédiaire résilient.
Le virage vers le contrôle intérieur reflète des paris stratégiques sur des sources de revenus diversifiées et une relation client plus étroite. Les opérateurs déploient des modules de prise de rendez-vous pour camions liés au TOS et des systèmes de portail RFID qui réduisent les temps d'attente des transporteurs routiers jusqu'à 40 minutes. La croissance des volumes d'importation du commerce électronique stimule davantage les installations de transbordement adjacentes aux quais. À mesure que la relocalisation à proximité prend de l'ampleur, les réseaux de transport régionaux deviennent des leviers concurrentiels décisifs dans le marché plus large des opérations de terminaux à conteneurs.


Par modèle de propriété – L'élan des PPP remet en question la domination de l'État
Les entités publiques contrôlaient 50,55 % du débit mondial en 2025, mais les partenariats public-privé progressent à un CAGR de 4,62 %, en phase avec les objectifs souverains d'efficacité et de soulagement du capital. La taille du marché des opérations de terminaux à conteneurs dans le cadre des PPP devrait dépasser 42,1 milliards USD d'ici 2031, reflétant des pipelines de concessions pluridécennaux en Afrique, en Amérique latine et en Asie du Sud. Les accords de PPP intègrent souvent des engagements de performance qui accélèrent l'adoption technologique plus rapidement que leurs homologues purement publics, renforçant un cercle vertueux de réinvestissement.
Les grands opérateurs exploitent des synergies inter-portefeuilles en matière d'approvisionnement, de formation et d'analyse de données, élevant les barrières à l'entrée pour les indépendants plus petits. Parallèlement, des règles d'appel d'offres transparentes et des mécanismes améliorés de résolution des litiges attirent les investisseurs institutionnels à la recherche de rendements liés aux infrastructures. Cette convergence d'incitations politiques et de capitaux privés accélère le transfert de pratiques modernes dans l'ensemble du secteur des opérations de terminaux à conteneurs.
Par niveau d'automatisation – Les terminaux manuels persistent mais l'automatisation complète gagne du terrain
Les sites manuels représentent encore 68,41 % des terminaux actifs, mais les installations entièrement automatisées se développent à un CAGR de 4,02 % jusqu'en 2031. La taille du marché des opérations de terminaux à conteneurs pour les systèmes automatisés devrait dépasser 23,1 milliards USD d'ici 2031, alors que les opérateurs recherchent des économies de main-d'œuvre et des environnements plus sûrs. La Chine seule comptait 52 ports robotisés fin 2024, mettant en avant des grues de quai guidées par l'IA, des porteurs de conteneurs autonomes et des réseaux maillés 5G.
La semi-automatisation reste une rampe d'accès pour les postes à quai à volume intermédiaire, commençant généralement par des portails automatiques et des RTG télécommandés, équilibrant productivité et coût. Les fournisseurs d'équipements intègrent désormais des mises à jour logicielles sur le cycle de vie et des correctifs de cybersécurité, réduisant les obstacles à l'intégration. L'essor des prêts liés aux critères ESG à des taux favorables fait pencher davantage l'économie des projets vers la numérisation complète, remodelant les hiérarchies concurrentielles au sein du marché des opérations de terminaux à conteneurs.
Par type de conteneur – Le fret général domine, le segment frigorifique surpasse
Les conteneurs polyvalents ont généré 60,44 % des mouvements de 2025, reflétant l'omniprésence des biens de consommation secs. Pourtant, les levées frigorifiques devraient se composer à un CAGR de 4,29 %, alimentées par les flux mondiaux de vaccins, la demande de denrées périssables et une gouvernance plus stricte de la chaîne du froid. Les terminaux axés sur le froid commandent des revenus unitaires plus élevés grâce aux suppléments d'électricité et aux frais de surveillance. Certaines plateformes de transit asiatiques allouent désormais des postes à quai frigorifiques dédiés avec des densités de branchement supérieures à 1 200 prises, sécurisant le trafic pharmaceutique.
Les marchandises hors gabarit/de projet et les marchandises dangereuses classées par l'OMI restent des niches mais commandent des tarifs premium et approfondissent la dépendance des clients. La planification de parc assistée par l'IA optimise l'arrimage des conteneurs hors dimensions, réduisant la double manutention. Collectivement, ces mouvements spécialisés renforcent la diversité des revenus et la résilience dans l'ensemble du secteur des opérations de terminaux à conteneurs.
Analyse géographique
L'Asie-Pacifique a contribué à hauteur de 40,72 % du débit de 2025 et est en passe d'afficher un CAGR de 4,52 % jusqu'en 2031, soutenue par la construction de méga-hubs chinois, le déploiement du programme Sagarmala en Inde et les projets sur sites vierges en Asie du Sud-Est. La taille du marché des opérations de terminaux à conteneurs pour les installations automatisées dans la région devrait doubler d'ici 2030, ancrée par l'investissement multiphasé de Singapour à Tuas et l'expansion du Port Klang en Malaisie. Les gouvernements nationaux subventionnent les équipements de cour électrifiés et imposent des objectifs de neutralité carbone, renforçant ainsi l'avantage d'innovation de l'Asie-Pacifique.
L'Amérique du Nord et l'Europe présentent des plateformes d'échanges matures dans le marché des opérations de terminaux à conteneurs, où la modernisation, les jumeaux numériques et la conformité aux émissions priment. Le projet Elizabeth d'APM Terminals d'une valeur de 500 millions USD à New York-New Jersey introduit des chariots cavaliers hybrides et des auvents solaires, reflétant des réglementations régionales plus strictes. Les terminaux européens ont connu des déroutements en mer Rouge en 2024, soulignant la nécessité d'une planification flexible des postes à quai et de corridors ferroviaires multidirectionnels pour atténuer les chocs sur la chaîne d'approvisionnement.
Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud constituent des zones de croissance émergentes. La modernisation de Luanda par AD Ports Group pour 251 millions USD et le financement de Pointe-Noire pour 250 millions USD témoignent d'un appétit croissant pour les capitaux étrangers. La vague de concessions au Brésil vise des grues plus écologiques et des quais plus longs, dans le but d'améliorer la compétitivité régionale. Ces investissements favorisent la diversification des routes commerciales, réduisant la dépendance aux corridors Est-Ouest traditionnels et soutenant des gains progressifs pour le marché des opérations de terminaux à conteneurs.
Paysage réglementaire
La réglementation affectant les opérations des terminaux à conteneurs se renforce autour de la sécurité, de la concurrence et des aides d'État, ainsi que de la décarbonation, et la conformité façonne de plus en plus les conditions de concession et le calendrier de modernisation des terminaux. Dans l'Union européenne, des instruments de politique climatique tels que le SEQE-UE Maritime et FuelEU Maritime augmentent les enjeux opérationnels et de conformité pour les escales de navires dans les ports de l'UE, poussant les terminaux à aligner leurs plans d'électrification des équipements et de gestion de l'énergie sur les exigences des transporteurs et les objectifs des autorités portuaires.
Les cadres politiques façonnent également la faisabilité des investissements et les structures de propriété. La Commission européenne, en mars 2026, a défini des travaux comprenant la révision du règlement général d'exemption par catégorie (RGEC) afin d'améliorer la clarté juridique concernant le soutien public aux infrastructures portuaires, tandis que les mesures de sécurité économique ont accru l'attention portée au contrôle des investissements étrangers et à la surveillance de la propriété et du contrôle d'actifs stratégiques tels que les ports. Parallèlement, le règlement d'exécution (UE) 2025/1127 de la Commission clarifie les ports de transbordement de conteneurs voisins pour les exclusions liées aux exigences d'escale portuaire au titre du règlement (UE) 2023/1805, affectant la manière dont certains services sont classés et administrés lors des escales portuaires dans l'UE.
Analyse de la chaîne de valeur
La chaîne de valeur des opérations de terminaux à conteneurs couvre la gouvernance portuaire et l'octroi de concessions (autorités portuaires propriétaires et entités étatiques), les développeurs et exploitants de terminaux (publics, PPP et privés), les fournisseurs d'équipements et de technologies (grues STS, RTG, tracteurs de parc et AGV, TOS et plateformes de visibilité), ainsi que les prestataires de connectivité en aval (rail, transport routier, dépôts et terminaux intérieurs). La valeur ajoutée la plus élevée se concentre sur les opérations côté mer (accostage, mouvements de grue de quai et orchestration du parc) et sur la coordination terrestre où les portails, les interfaces ferroviaires et les systèmes de rendez-vous déterminent la performance globale du temps d'immobilisation.
Les stratégies des opérateurs relient de plus en plus le nœud terminal aux flux amont et arrière-pays par l'intégration verticale et l'interopérabilité des données. Les compagnies maritimes et les opérateurs de terminaux mondiaux étendent leur contrôle sur les terminaux et la logistique intérieure afin de stabiliser la qualité de service et les coûts, soutenus par des partenariats tels que la collaboration entre DP World et APM Terminals au port islamique de Djeddah. Au niveau opérationnel, les initiatives de partage de données (y compris les programmes de visibilité de type « watch-tower ») et les programmes d'automatisation (y compris les mises à niveau d'APM Terminals Maasvlakte II avec des tracteurs de terminal automatisés) relient les propriétaires de marchandises, les transporteurs et les partenaires terrestres autour de jalons communs, de maintenance prédictive et de suivi des émissions, augmentant le potentiel de monétisation des services numériques à valeur ajoutée au-delà de la simple manutention portuaire.
Paysage concurrentiel
Les opérateurs mondiaux tels que PSA International, APM Terminals et Hutchison Ports contrôlent collectivement plus de la moitié du débit mondial, ce qui se traduit par une concentration modérée. L'échelle débloque un levier d'approvisionnement, des plateformes TOS intégrées et des offres clients inter-régionales, mais la montée des concessions de PPP invite des challengers spécifiques à chaque région. L'acquisition par CMA CGM des actifs de Santos Brasil et le portefeuille africain d'AD Ports Group montrent comment les acquisitions étendent la portée du réseau et le pouvoir de marché.
L'automatisation agit comme un fossé stratégique : les premiers adoptants rapportent des coûts de main-d'œuvre par mouvement inférieurs de 25 % et une productivité des grues supérieure de 15 %. Des fournisseurs comme ZPMC et Kalmar s'associent à des spécialistes du logiciel pour proposer des modèles de « terminal en tant que service » qui regroupent matériel, analyses et maintenance dans le cadre de contrats pluriannuels. Les mandats ESG stratifient davantage les acteurs ; ceux capables d'accéder à un financement vert à des taux réduits peuvent anticiper l'électrification, renforçant l'attrait pour les clients.
L'harmonisation réglementaire progresse, les certifications ISO 14001 et ISPS devenant des prérequis pour les escales des grands armateurs. La convergence de la technologie, de la finance et de la réglementation affûte les frontières concurrentielles et établit de nouveaux repères dans le marché des opérations de terminaux à conteneurs.
Leaders du secteur des opérations de terminaux à conteneurs
APM Terminals (A. P. Moller-Maersk)
PSA International
Hutchison Ports
DP World
COSCO Shipping Ports
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc majeur réside dans le développement de capacités et la modernisation des marchés émergents, où les gouvernements utilisent les pipelines de concessions pour attirer des capitaux privés et des capacités opérationnelles. Cette évolution est illustrée par l'intensité croissante des dépenses d'investissement chez les principaux opérateurs et une inclinaison observée vers les projets en Afrique et en Asie du Sud, ainsi que par des engagements greenfield à grande échelle tels que l'accord entre APM Terminals et Hateco Group pour développer le port à conteneurs de Lien Chieu à Da Nang, au Vietnam (plus de 1,7 milliard USD, avec une capacité cible dépassant 5,7 millions d'EVP). Ces programmes élargissent l'ensemble adressable de PPP et de concessions à long terme, soutenant les opportunités pour les opérateurs disposant de méthodes reproductibles de conception, d'approvisionnement et de montée en puissance.
Un second domaine d'opportunité se concentre sur les opérations à faible intensité carbone et pilotées par les données, liées aux exigences de visibilité des chargeurs et à la gouvernance des émissions. Avec un débit portuaire mondial de conteneurs annoncé à 994 millions d'EVP en 2025 (en hausse de 6,5 %), les opérateurs capables de standardiser les API, d'intégrer les interfaces de rendez-vous intérieur et ferroviaires, et de fournir des rapports vérifiables sur les émissions et les jalons peuvent développer des revenus de services au-delà des mouvements de quai. Parallèlement, de vastes propositions de développement de terminaux multi-actifs, telles que l'avancement par l'Autorité du canal de Panama des terminaux de transbordement de Corozal et Telfers (investissement estimé à 2,6 milliards USD), montrent comment les nouveaux hubs et extensions sont conçus autour de l'échelle, de la connectivité et de la résilience, augmentant la demande d'opérateurs expérimentés et de fournisseurs de technologies capables de livrer des systèmes de terminaux à haut débit, conformes et cybersécurisés.
Développements récents du secteur
- Avril 2026 : APM Terminals et Hateco Group ont signé un accord pour développer le port à conteneurs de Lien Chieu à Da Nang, au Vietnam. Le projet représente un investissement estimé à plus de 1,7 milliard USD et vise une capacité supérieure à 5,7 millions d'EVP. Cela élargit la capacité régionale et l'empreinte greenfield en Asie du Sud-Est, étendant la portée du réseau d'APM Terminals.
- Février 2026 : DP World et APM Terminals ont annoncé un partenariat stratégique pour les opérations au port islamique de Djeddah. La collaboration exploite l'intégration inter-réseaux et l'échelle à une porte d'entrée clé de la mer Rouge. Le partenariat renforce le positionnement concurrentiel dans le transbordement régional.
- Février 2026 : APM Terminals a été nommé opérateur temporaire du port de Balboa au Panama suite à l'annulation de la concession de CK Hutchison. La période de transition est fixée à un maximum de 18 mois. Cet arrangement modifie à court terme la gouvernance des capacités au Panama et affecte la dynamique du débit régional.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Couverture du Marché
Pour cette méthodologie, le marché couvre les revenus générés par l'exploitation de terminaux à conteneurs dans les ports maritimes, y compris les activités principales telles que la manutention navire-à-terre, les opérations de cour et les services connexes côté terminal qui soutiennent le flux de conteneurs à travers le port.
Exclusions du périmètre : Nous excluons les services de fret maritime, le transport routier intérieur ou le transport ferroviaire de ligne en dehors du terminal, l'agence maritime et les opérations de terminaux en vrac non conteneurisés.
Aperçu de la Segmentation
- Par service
- Manutention portuaire (opérations navire/quai)
- Gestion des marchandises
- Transport
- Autres services
- Par modèle de propriété
- Public
- Partenariat public-privé
- Privé / Indépendant
- Par niveau d'automatisation
- Manuel
- Semi-automatisé
- Entièrement automatisé
- Par type de conteneur
- Général
- Frigorifique
- Hors gabarit / Projet
- Marchandises dangereuses
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour cartographier le bassin de la demande et le contexte opérationnel des terminaux à conteneurs avant de construire le modèle. Nous nous sommes appuyés sur des références publiques telles que les statistiques portuaires et du commerce maritime de la CNUCED, les indicateurs logistiques et commerciaux de la Banque mondiale, les publications de l'Organisation Maritime Internationale et les tableaux de données de l'Association Internationale des Ports et Havres.
Pour ancrer les hypothèses au niveau du terminal, nous avons également examiné des sources telles que les rapports annuels des autorités portuaires, les barèmes tarifaires des régulateurs, les présentations aux investisseurs et les états financiers audités des opérateurs cotés. De plus, nous avons utilisé des abonnements payants pour les données financières des entreprises et la veille d'actualités, ainsi que des enregistrements d'importations et d'exportations au niveau des expéditions sur certaines routes commerciales sélectionnées pour vérifier la direction et la composition des volumes. Cette liste n'est pas exhaustive et de nombreuses autres sources publiques ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour valider les flux de revenus systématiquement comptabilisés comme revenus des opérateurs de terminaux et la façon dont les prix évoluent en fonction du volume, de la congestion et des conditions contractuelles. Nous avons échangé avec un panel d'opérateurs de terminaux, de parties prenantes portuaires, d'utilisateurs du transport maritime et logistique, ainsi que de partenaires en équipements et services dans les principales régions commerciales. Nous avons ensuite utilisé ces retours pour combler les lacunes de données et confirmer les hypothèses finales.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 19 % | APAC : 45 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 33 % |
| Acteurs de plus petite taille : 22 % | Managers : 44 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a débuté par une construction descendante qui reconstitue le bassin de revenus adressable à partir de l'activité de manutention portuaire des conteneurs, puis relie cette activité aux charges terminales typiques par type de service. En pratique, la direction du débit en EVP par région, les schémas de productivité des postes à quai et de temps de séjour (comme indicateur de l'intensité du stockage), les barèmes tarifaires moyens, la répartition des volumes de transit par rapport aux volumes de porte d'entrée, et les signaux de coûts et de prix liés à l'automatisation ont été utilisés comme intrants clés qui façonnent le résultat en valeur.
Ces totaux ont été corroborés par des approximations sélectives ascendantes, principalement en agrégeant les revenus d'opérateurs échantillonnés dans les régions clés et en testant sous contrainte le revenu implicite par EVP par rapport à ce que les entretiens ont suggéré comme étant typique selon différents formats contractuels. Lorsque les informations financières étaient incomplètes ou regroupées avec d'autres services portuaires, nous avons appliqué des règles d'allocation prudentes éclairées par les informations des ports et des recoupements, puis nous avons réexaminé les fourchettes lors de la revue analytique.
Pour les prévisions, nous avons utilisé une analyse de scénarios liée à un petit ensemble de facteurs que les parties prenantes peuvent expliquer et suivre, tels que les prévisions de croissance du commerce mondial de conteneurs, les effets de l'agrandissement des flottes sur les tailles d'escales, les ajouts de capacité planifiés et les évolutions attendues de la normalisation des revenus liés à la congestion et au stockage. La trajectoire prévisionnelle finale a été sélectionnée après que les retours primaires ont aligné les fourchettes des facteurs sur la façon dont les terminaux et les utilisateurs portuaires s'attendent à ce que les prix et l'utilisation évoluent au cours du cycle.
Cycle de Validation des Données et de Mise à Jour
La validation a été effectuée par le biais de multiples vérifications qui comparent les résultats du modèle avec des signaux indépendants, puis isolent la raison lorsque des écarts apparaissent. Nous avons testé le revenu implicite par EVP par région, vérifié les évolutions d'une année sur l'autre par rapport à la croissance du débit et aux périodes de perturbations connues, et examiné si les changements dans la composition des services utiliss dans le modèle correspondaient aux retours des entretiens.
Avant la validation finale, les chiffres font l'objet d'une revue analytique étape par étape où les hypothèses, les conversions et les totaux régionaux sont revérifiés. Les valeurs aberrantes déclenchent une reprise de contact avec les sources si nécessaire. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées si un événement significatif modifie les volumes, les prix ou les prévisions de capacité. Juste avant la livraison, un analyste effectue une nouvelle vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché Mondial des Opérations de Terminaux à Conteneurs selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour les opérations de terminaux à conteneurs peuvent différer même lorsqu'elles semblent couvrir la même activité, car le périmètre des services, la base temporelle et ce qui est comptabilisé comme revenu de terminal ne sont pas traités de la même manière. Les différences proviennent également de la façon dont les études traitent les revenus de stockage et autres revenus annexes pendant les cycles de congestion, et si les valeurs sont normalisées ou laissées telles que déclarées pour une année inhabituelle.
Certaines estimations externes élargissent le bassin pour inclure une activité de terminal maritime plus large ou des services côté port qui se situent en dehors des opérations de terminaux à conteneurs, ce qui pousse la valeur à la hausse. Dans cette approche de Mordor Intelligence, les revenus ne sont comptabilisés que lorsqu'ils sont liés aux services d'exploitation de terminaux à conteneurs (tels que l'acconage et la manutention de la cargaison côté terminal), et le fret maritime, le transport de ligne intérieur et les terminaux non conteneurisés sont exclus pour éviter les doubles comptages.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 78,39 milliards USD (2026) | |
| Base de Données Sectorielle A | 83,10 milliards USD (2025) | Souvent décrite comme couvrant les opérations de terminaux maritimes et à conteneurs, ce qui peut inclure l'activité de terminaux non conteneurisés et les services portuaires connexes, et elle utilise également une année de référence différente de celle de cette étude. |
| Revue Spécialisée B | 75,50 milliards USD (2024) | Utilise une année de référence antérieure et peut refléter un point de demande plus faible dans le cycle, et sa définition met l'accent sur la manutention et le mouvement intermodal, ce qui peut sous-estimer les revenus annexes du terminal tels que le stockage pendant les périodes de congestion. |
Dans l'ensemble, l'écart s'explique principalement par l'élargissement du périmètre aux activités portuaires adjacentes d'un côté, et par les choix de normalisation sur des années antérieures de l'autre. En maintenant la valeur traçable aux services de terminal liés au débit et en vérifiant le revenu implicite par EVP par rapport aux informations des opérateurs et aux entretiens, l'estimation reste reproductible et plus facile à auditer lorsque les hypothèses sont mises à jour.


Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des opérations de terminaux à conteneurs en 2026 ?
Le marché s'établit à 78,39 milliards USD en 2026, soutenu par les escales de méga-navires et le déploiement croissant de l'automatisation.
À quelle vitesse les revenus mondiaux des terminaux vont-ils croître jusqu'en 2031 ?
Les revenus devraient se développer à un CAGR de 3,96 %, atteignant 95,19 milliards USD d'ici 2031.
Quelle région est en tête du débit actuel ?
L'Asie-Pacifique représente 40,72 % du volume de 2025, aidée par d'importantes expansions de capacité chinoises et sud-est asiatiques.
Quel segment de service connaît la croissance la plus rapide ?
Les services de transport liés à la logistique intérieure sont prévus pour un CAGR de 3,98 %, dépassant la manutention portuaire traditionnelle.
Quelle part les terminaux automatisés détiennent-ils aujourd'hui ?
Les sites entièrement automatisés représentent 31,59 % des installations mondiales, mais ils progressent à un CAGR de 4,02 % à mesure que les coûts en capital diminuent.
Comment les mandats ESG influencent-ils les investissements ?
L'accès à des prêts à moindre coût liés à la durabilité accélère l'électrification et l'adoption d'équipements écologiques dans les principales plateformes de transit.
Dernière mise à jour de la page le:



