
Taille et part du marché des dépôts de conteneurs intérieurs et des ports secs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 32.59 Milliards de dollars |
| Taille du Marché (2031) | 42.5 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dépôts de conteneurs intérieurs et des ports secs par Mordor Intelligence
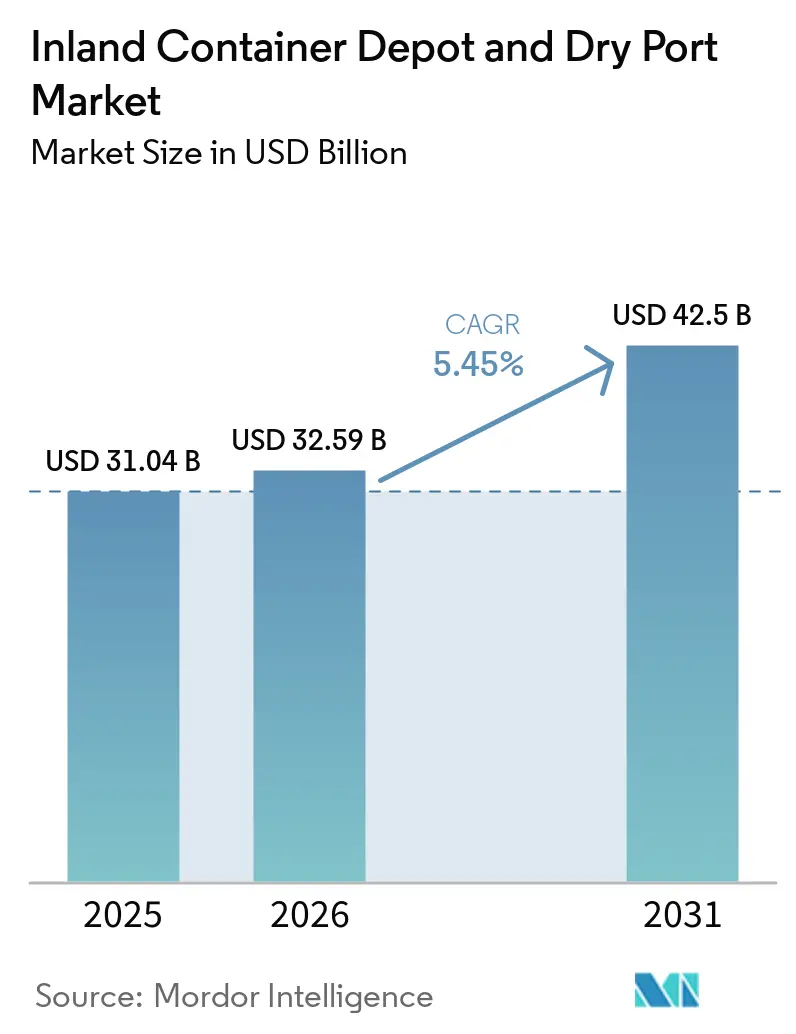
La taille du marché des dépôts de conteneurs intérieurs et des ports secs était évaluée à 31,04 milliards USD en 2025, et devrait croître de 32,59 milliards USD en 2026 pour atteindre 42,50 milliards USD d'ici 2031, à un CAGR de 5,45 % durant la période de prévision (2026-2031).
La hausse des mouvements de conteneurs, la congestion dans les terminaux côtiers et les investissements publics dans les corridors de fret ferroviaire soutiennent la demande de capacité de fret intérieure. Les mouvements mondiaux de conteneurs ont atteint 159 millions d'EVP de janvier à octobre 2025, en hausse de 4 % d'une année sur l'autre, ce qui a accru la pression sur les réseaux logistiques de l'arrière-pays. Le marché des dépôts de conteneurs intérieurs et des ports secs évolue au-delà du simple stockage de conteneurs vides, les installations ajoutant des services de dédouanement, de mise en attente pour la chaîne du froid et de transfert intermodal. Les opérateurs répondent par des connexions ferroviaires, des entrepôts sous douane, des liens douaniers numériques et des installations capables de gérer les cargaisons réfrigérées. La concurrence reflète un mélange de groupes logistiques mondiaux et d'opérateurs liés à l'État, tandis que les conditions de concession et la politique nationale de fret continuent de façonner les conditions d'exploitation locales.
Principaux enseignements du rapport
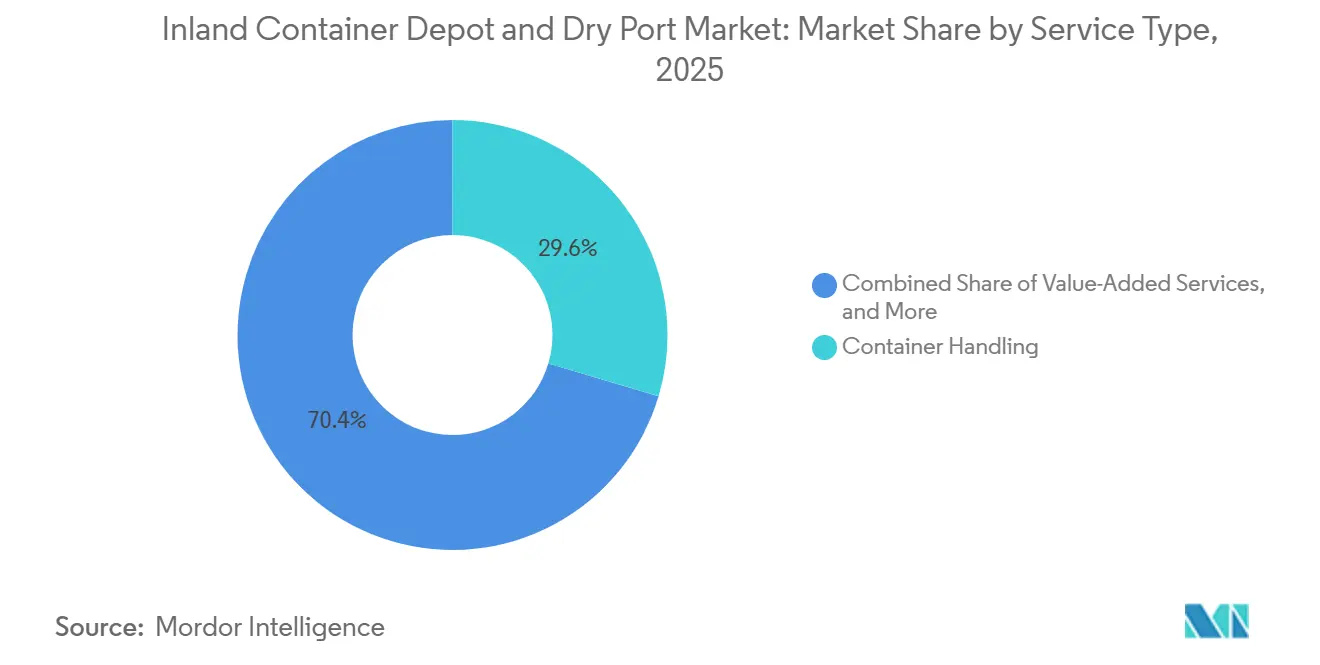
- Par service, la manutention de conteneurs détenait 29,60 % de la part de marché des dépôts de conteneurs intérieurs et des ports secs en 2025, tandis que les autres services à valeur ajoutée enregistraient le CAGR projeté le plus élevé à 7,16 % jusqu'en 2031.
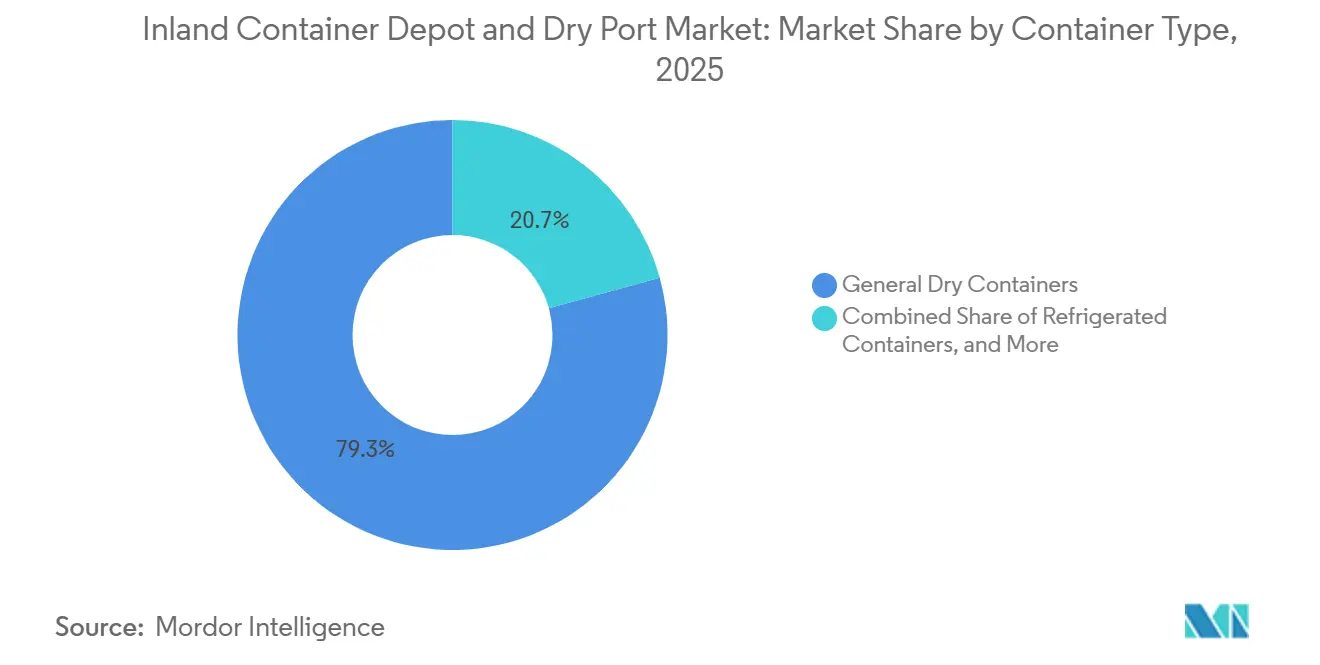
- Par type de conteneur, les conteneurs secs standard détenaient 79,25 % de la taille du marché des dépôts de conteneurs intérieurs et des ports secs en 2025, tandis que les conteneurs réfrigérés enregistraient le CAGR projeté le plus élevé à 7,23 % jusqu'en 2031.
- Par modèle de propriété et d'exploitation, les installations publiquement détenues et exploitées détenaient 45,55 % de la taille du marché des dépôts de conteneurs intérieurs et des ports secs en 2025, tandis que les partenariats public-privé enregistraient le CAGR projeté le plus élevé à 6,94 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 32,10 % de la part de marché des dépôts de conteneurs intérieurs et des ports secs en 2025, tandis que l'Asie-Pacifique enregistrait le CAGR projeté le plus élevé à 7,48 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du commerce conteneurisé et des flux de fret vers l'arrière-pays | +1.2% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Congestion portuaire et transition vers une capacité tampon intérieure | +0.9% | Mondial, concentré dans les principaux ports d'entrée en Europe, en Amérique du Nord et en Asie de l'Est | Court terme (≤ 2 ans) |
| Investissement public dans les corridors multimodaux ferroviaires | +0.8% | Inde, Chine, Émirats arabes unis, Afrique subsaharienne, Asie centrale | Moyen terme (2-4 ans) |
| Commerce électronique et réseaux de distribution décentralisés | +0.7% | Amérique du Nord, Europe occidentale, Asie-Pacifique | Court terme (≤ 2 ans) |
| Douane numérique, guichet unique et commerce sans papier | +0.5% | Asie du Sud, Asie du Sud-Est, Moyen-Orient et Afrique, avec des retombées plus larges | Moyen terme (2-4 ans) |
| Économie de l'électrification et de l'automatisation des dépôts | +0.6% | Amérique du Nord, Union européenne, Asie de l'Est, avec avantage du premier entrant | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du commerce conteneurisé et des flux de fret vers l'arrière-pays
Les volumes mondiaux du commerce conteneurisé ont augmenté de 4 % d'une année sur l'autre de janvier à octobre 2025, atteignant 159 millions d'EVP. Ce volume a soutenu la demande pour le marché des dépôts de conteneurs intérieurs et des ports secs, où les ports maritimes ne pouvaient pas mettre en attente les cargaisons de manière efficace. La diversification manufacturière a redirigé les flux de conteneurs vers le Vietnam, l'Inde et le Mexique, créant une demande dans des corridors où la construction de terminaux n'a pas suivi le rythme. La politique indienne Gati Shakti relative aux terminaux de fret multimodaux avait mobilisé 1,19 milliard USD d'investissements privés en juillet 2026 et avait mis en service 142 terminaux de fret d'une capacité combinée de 224 millions de tonnes par an[1]. Le marché des dépôts de conteneurs intérieurs et des ports secs présente donc des opportunités plus fortes le long des routes manufacturières du centre de l'Inde et de l'ASEAN. Ces corridors relient la croissance industrielle aux services ferroviaires, d'entreposage et douaniers, plutôt que de s'appuyer uniquement sur l'expansion portuaire.
Congestion portuaire et transition vers une capacité tampon intérieure
La congestion portuaire a fait du marché des dépôts de conteneurs intérieurs et des ports secs un outil opérationnel essentiel pour les propriétaires de cargaisons et les transporteurs. La congestion mondiale des ports a approché les 4 millions d'EVP en 2025 et 2026, augmentant la demande de capacité tampon intérieure. Les terminaux européens ont également fait face à une utilisation plus élevée des cours et à une connectivité plus faible par voie navigable intérieure, ce qui a ajouté aux retards. Les installations intérieures peuvent recevoir des conteneurs chargés par voie ferrée avant que les frais de séjour portuaire ne s'accumulent. Maersk a indiqué en juin 2026 que son dépôt d'Elwood, dans l'Illinois, avait géré le débordement des rampes ferroviaires de Chicago congestionnées grâce à un service de pré-enlèvement. Ce rôle opérationnel offre au marché des dépôts de conteneurs intérieurs et des ports secs une source de revenus au-delà des frais de stockage conventionnels.
Investissement public dans les corridors multimodaux ferroviaires
Les investissements ferroviaires et dans les ports secs soutenus par l'État créent une capacité à long terme pour les opérateurs commerciaux. Le parc logistique multimodal de Dadri en Inde s'étend sur 105 hectares, dispose d'une capacité annuelle d'un million d'EVP et est connecté aux corridors de fret dédiés occidental et oriental[2]. De tels projets rendent le mouvement de conteneurs par voie ferrée plus pratique pour les propriétaires de cargaisons intérieures. Le Livre blanc sur le port de Gauteng en Afrique du Sud, publié en septembre 2025, proposait un hub logistique intérieur de 2,72 milliards USD pour transférer les cargaisons du corridor routier N3 vers le rail. La proposition incluait plus de 50 000 emplois permanents, sous réserve de la confirmation du cadre réglementaire et d'investissement. Le marché des dépôts de conteneurs intérieurs et des ports secs bénéficie là où les programmes publics de fret fournissent l'épine dorsale du corridor et où les opérateurs commerciaux fournissent des services en son sein.
Douane numérique, guichet unique et commerce sans papier
Les systèmes douaniers numériques renforcent le marché des dépôts de conteneurs intérieurs et des ports secs en améliorant le dédouanement intérieur dans les pays où le traitement douanier était historiquement concentré dans les ports maritimes. L'Inde a lancé SWIFT 2.0 en novembre 2025 en tant que plateforme numérique unifiée pour le dédouanement à l'import-export et prévoyait d'intégrer plus de 60 agences gouvernementales partenaires[3]. La plateforme réduit la duplication documentaire qui avait ralenti le dédouanement intérieur. Un traitement électronique plus rapide réduit l'avantage de localisation des installations douanières côté port et soutient les opérations sous douane sur les sites intérieurs. Maqta Technologies Group et Pakistan Single Window ont conclu en mars 2025 un partenariat couvrant le dédouanement numérique, l'entreposage intelligent et les systèmes de gestion des risques dans les ports secs. La conformité au cadre SAFE de l'Organisation mondiale des douanes et aux protocoles douaniers pertinents reste également importante pour le statut d'entrepôt sous douane et de zone franche.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de terrain, d'équipement et de maintenance | -0.8% | Mondial, particulièrement aigu en Amérique du Nord et en Europe occidentale où les coûts fonciers sont les plus élevés | Long terme (≥ 4 ans) |
| Lacunes dans la connectivité route-rail et friction sur le premier et le dernier kilomètre | -0.6% | Afrique subsaharienne, Asie du Sud, Amérique centrale enclavée, Asie centrale | Moyen terme (2-4 ans) |
| Complexité réglementaire en matière de concessions, de douanes et de frontières | -0.5% | Moyen-Orient et Afrique, Asie du Sud-Est, Amérique du Sud, en particulier les dépôts transfrontaliers | Moyen terme (2-4 ans) |
| Déséquilibres volatils des conteneurs et capacité de cour sous-utilisée | -0.4% | Mondial, notamment en Amérique du Nord et en Europe, et prononcé dans les corridors enclavés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de terrain, d'équipement et de maintenance
Les exigences en capital limitent l'expansion des dépôts de conteneurs intérieurs, en particulier à proximité des grands centres de consommation où le foncier est coûteux. Une grue portique sur pneumatiques automatisée coûte entre 1,5 million USD et 2 millions USD. Une nouvelle installation de plusieurs hectares dans une grande zone métropolitaine nord-américaine ou européenne peut nécessiter des dépenses foncières et d'infrastructure supérieures à 100 millions USD avant l'installation des équipements de manutention. Cette base de coûts favorise les autorités portuaires et les groupes logistiques intégrés capables de soutenir des investissements initiaux importants. L'infrastructure pour conteneurs réfrigérés nécessite également une alimentation électrique continue, une surveillance de la température et des systèmes d'inspection certifiés coûtant entre 150 USD et 300 USD par unité frigorifique par mois. Le marché des dépôts de conteneurs intérieurs et des ports secs présente donc une barrière à l'entrée plus élevée pour les installations capables de gérer les conteneurs réfrigérés, et les opérateurs de plus petite taille ont besoin d'une utilisation élevée et de contrats premium pour couvrir les dépenses.
Lacunes dans la connectivité route-rail et friction sur le premier et le dernier kilomètre
Un dépôt intérieur dépend de liaisons ferroviaires ou fluviales fiables pouvant remplacer le transport routier longue distance. Le dépôt intérieur de conteneurs de Naivasha de l'Autorité portuaire du Kenya avait une capacité de 4 000 EVP et une liaison directe par chemin de fer à écartement standard vers Mombasa, mais il fonctionnait à 19 % de son taux d'occupation en 2025 et 2026 en raison de la limitation des liaisons vers l'Ouganda, le Rwanda et la République démocratique du Congo. Des lacunes similaires se produisent là où les routes locales sont inadéquates, les horaires ferroviaires peu fiables ou les formalités frontalières ajoutent des jours au transit. Un opérateur de dépôt ne peut pas résoudre ces contraintes de manière indépendante. Les opérateurs ferroviaires, les agences routières et les autorités frontalières influencent tous la capacité de l'installation à fonctionner efficacement. Le marché des dépôts de conteneurs intérieurs et des ports secs reste exposé là où les installations sont mises en service avant que leur réseau de fret plus large ne soit prêt.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service :
les services à valeur ajoutée dépassent les revenus de manutention de baseLa manutention de conteneurs détenait 29,60 % de la taille du marché des dépôts de conteneurs intérieurs et des ports secs en 2025, ce qui en fait la plus grande catégorie de services. Les installations à fort débit traitant 200 000 EVP ou plus par an peuvent atteindre une meilleure utilisation des équipements et des temps de cycle des grues que les cours de plus petite taille. Cet avantage concentre les volumes dans les installations bien capitalisées.[4] Les services de stockage et le dédouanement et la documentation constituaient les deuxième et troisième segments de services les plus importants. Ces deux services bénéficient lorsque les cargaisons sous douane restent dans un dépôt pendant l'examen réglementaire.
Les autres services à valeur ajoutée ont enregistré le taux de croissance le plus élevé à un CAGR de 7,16 % jusqu'en 2031. La catégorie comprend la réparation et la certification de conteneurs, le reconditionnement et le réétiquetage sous surveillance douanière, l'inspection préalable au voyage en température contrôlée et la gestion numérique des stocks pour les expéditeurs du commerce électronique. Ces activités permettent aux opérateurs d'effectuer des travaux qui se déroulaient auparavant aux portes des usines ou dans les parcs logistiques proches des ports. CONCOR a mis en service la ligne dédiée n° 7 au MMLP Dadri en juillet 2026 et a inauguré le premier train de conteneurs réfrigérés à double empilage d'Inde sur le corridor. Le projet soutient le mouvement intérieur vers le port en température contrôlée et élargit la gamme de services disponibles dans l'installation.

Par type de conteneur :
l'infrastructure de la chaîne du froid définit le prochain seuil concurrentielLes conteneurs secs standard détenaient 79,25 % de la taille du marché des dépôts de conteneurs intérieurs et des ports secs en 2025. Les conteneurs standard de 20 pieds et de 40 pieds transportent une grande partie des marchandises manufacturées, des produits agricoles et des matériaux industriels acheminés par les réseaux de conteneurs. Dans les grands dépôts, la manutention des conteneurs secs fait face à une concurrence tarifaire car de nombreuses installations peuvent offrir le même service de base. Les conteneurs spécialisés, notamment les unités à toit ouvert, les plateaux et les citernes, servent les échanges de machines lourdes, de cargaisons de projet et de vrac liquide. Leurs volumes sont plus faibles, mais leur manutention spécialisée peut générer des frais unitaires plus élevés.
Les conteneurs réfrigérés ont enregistré le CAGR le plus élevé à 7,23 % jusqu'en 2031. L'Institut international du froid a projeté une augmentation du débit mondial de conteneurs réfrigérés de 4 millions d'EVP en 2023 à 7,1 millions d'EVP d'ici 2030. Les opérateurs de dépôts ont besoin de prises dédiées, d'une alimentation de secours fiable et d'une surveillance continue pour soutenir cette cargaison. CONCOR a mis en service une installation de mouvement de conteneurs réfrigérés chargés à l'importation au dépôt intérieur de conteneurs de Tughlakabad en 2025, avec des prises réfrigérées dédiées et une surveillance de la température en temps réel 24 heures sur 24. Le marché des dépôts de conteneurs intérieurs et des ports secs peut servir plus efficacement les importations pharmaceutiques et périssables lorsque ces installations sont en place.
Par modèle de propriété et d'exploitation :
les partenariats public-privé attirent des capitaux au rythme le plus rapideLes installations publiquement détenues et exploitées détenaient 45,55 % de la part de marché des dépôts de conteneurs intérieurs et des ports secs en 2025. Les cycles d'infrastructure menés par les gouvernements ont soutenu les principaux réseaux de dépôts intérieurs en Inde, en Chine et en Afrique subsaharienne. CONCOR a atteint son débit record de 5,58 millions d'EVP au cours de l'exercice 2025-26. Il exploite 68 terminaux répartis sur 194 sites ferroviaires et vise 100 terminaux avec plus de 500 rames de conteneurs d'ici 2028. Les installations privées occupent une position plus modeste mais commercialement productive sur les marchés dotés de systèmes intermodaux établis et de grandes bases d'exportation manufacturière.
Les partenariats public-privé ont enregistré la croissance la plus élevée à un CAGR de 6,94 % jusqu'en 2031. Dans le marché des dépôts de conteneurs intérieurs et des ports secs, les gouvernements fournissent les terrains, les concessions et les liaisons ferroviaires tandis que les partenaires privés fournissent les équipements, la gestion commerciale et le développement des services. Le modèle se développe en Asie du Sud et au Moyen-Orient à travers des ports secs liés à des zones économiques spéciales. L'Uttar Pradesh s'est engagé à hauteur de 841 millions USD pour le hub logistique multimodal de Dadri dans le cadre du dispositif NICDIT. Les opérateurs ont besoin de conditions claires de partage des revenus et de renouvellement car les grandes installations nécessitent des horizons d'investissement de 20 à 25 ans.
Analyse géographique
Marché des dépôts de conteneurs intérieurs et des ports secs en Amérique du Nord
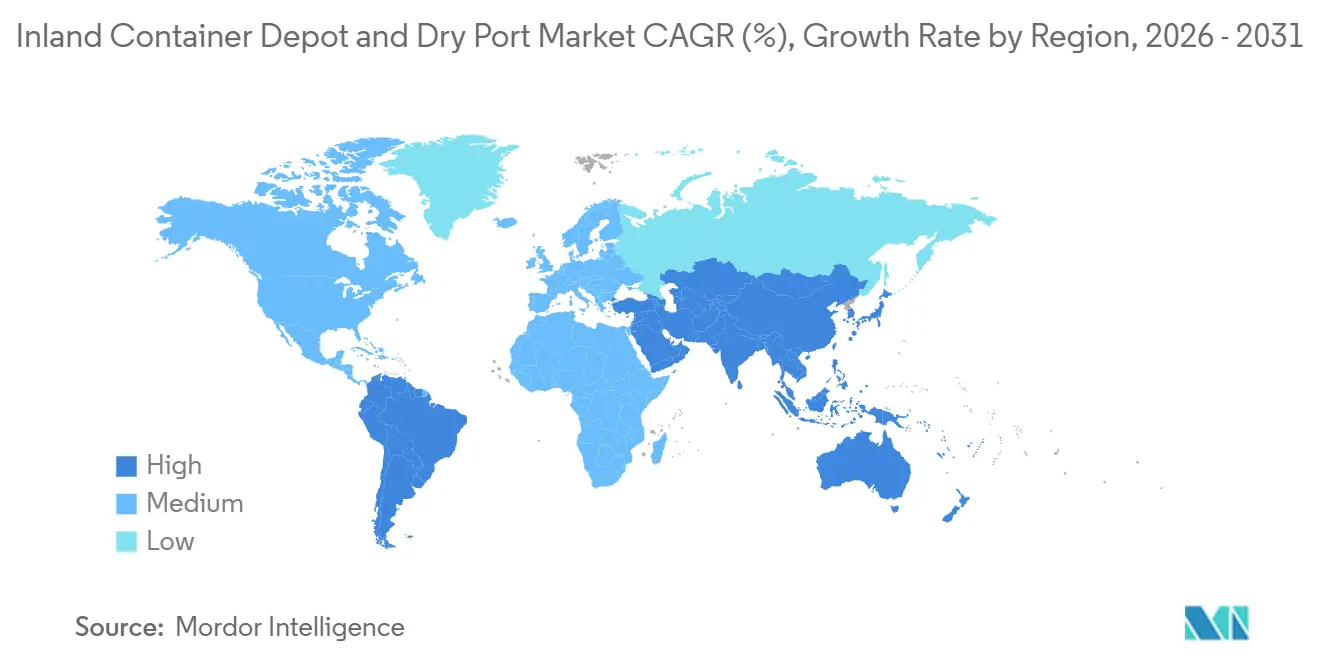
L'Amérique du Nord détenait 32,10 % en 2025. La région bénéficie du réseau ferroviaire intermodal des États-Unis, des volumes de fret transpacifique et des opérateurs logistiques privés. Le port intérieur de Gainesville de la Georgia Ports Authority a une capacité de 200 000 conteneurs par an et a reçu 134 millions USD de financement dans le cadre du programme d'infrastructure de 5 milliards USD de la GPA. Les corridors de la Colombie-Britannique et de l'Ontario au Canada soutiennent les importations en provenance de la région Asie-Pacifique à destination des États-Unis. Les réseaux de distribution du Midwest et du Nord-Est, tandis que l'activité des ports secs mexicains a augmenté avec la délocalisation de proximité dans le cadre de l'Accord États-Unis-Mexique-Canada.
Marché des dépôts de conteneurs intérieurs et des ports secs en APAC, en Europe et en Amérique du Sud
Au sein du marché des dépôts de conteneurs intérieurs et des ports secs, l'Asie-Pacifique a enregistré le CAGR régional le plus élevé, à 7,48 % jusqu'en 2031, soutenu par les corridors de fret indiens, la diversification manufacturière en Asie du Sud-Est et les parcs logistiques chinois. CONCOR avait étendu son réseau à 194 sites ferroviaires en 2026, Adani Logistics a ajouté l'ICD Malur en 2025, et les principaux corridors du Vietnam ont suscité l'intérêt de PSA International et d'APM Terminals, tandis que l'Australie et la Corée du Sud se sont concentrées sur la qualité de service et les capacités numériques. Le marché des dépôts de conteneurs intérieurs et des ports secs en Europe est établi et procède à la modernisation des principaux hubs intermodaux. Duisbourg dessert le fret de la mer du Nord et de la Méditerranée grâce à un réseau ferroviaire interne de 200 kilomètres, tandis que duisport a acquis des participations de 24,9 % et 20 % dans les sociétés d'infrastructure et d'exploitation de Maxi Terminal Hamm. La France, la Hongrie et la Pologne attirent des investissements alors que la délocalisation de proximité modifie les routes de fret. L'Amérique du Sud se développe autour des exportations agricoles brésiliennes, des volumes de conteneurs et du réseau ferroviaire, DP World étendant Santos à 1,7 million de TEUs et construisant des corridors d'exportation agricole avec MRS Logistica. L'Argentine, le Chili, le Pérou, la Colombie et l'Équateur servent les échanges régionaux et de l'Alliance du Pacifique, tandis que les liaisons ferroviaires restent importantes pour réduire la dépendance à la route.
Marché des dépôts de conteneurs intérieurs et des ports secs au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique présentent des conditions contrastées, avec d'importants projets de ports secs sous douane aux Émirats arabes unis et des lacunes persistantes en matière de routes et de voies ferrées dans une grande partie de l'Afrique subsaharienne. Gulftainer a dévoilé le corridor commercial multimodal Al Dhaid de 150 hectares en juin 2026, avec une capacité annuelle de 1,5 million de TEUs et une intégration à Etihad Rail, et offre une capacité combinée de 2,3 millions de TEUs avec le port sec de Sajaa. L'Arabie saoudite et le Qatar développent des connexions de fret vers les zones industrielles et les zones économiques spéciales. Le port intérieur du Gauteng proposé en Afrique du Sud peut alléger le corridor Durban-Gauteng si son cadre réglementaire et d'investissement est confirmé.
Paysage concurrentiel
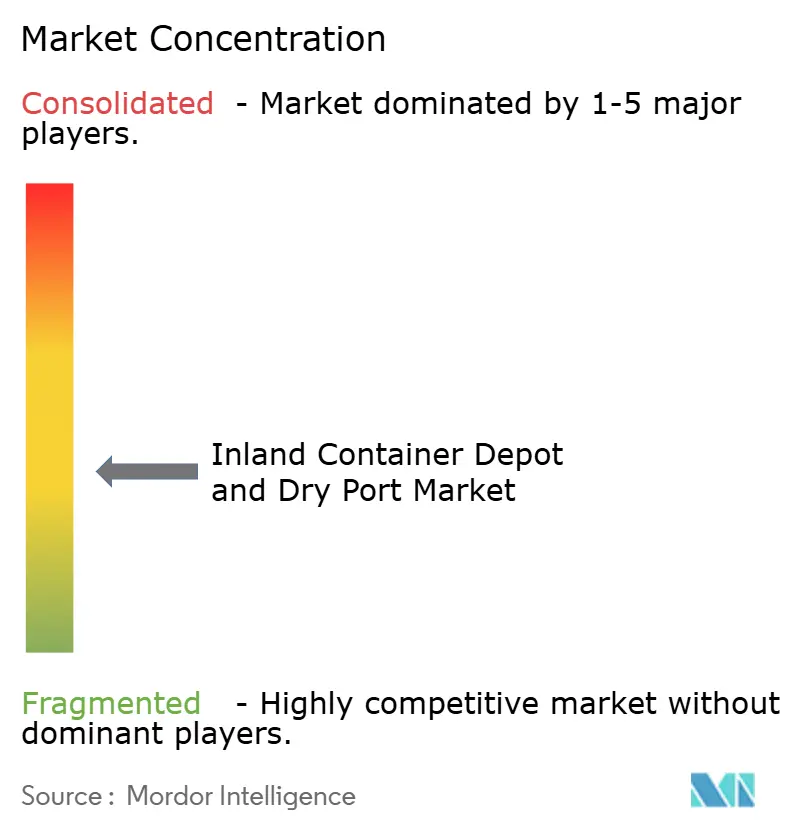
Le marché des dépôts de conteneurs intérieurs et des ports secs est modérément fragmenté à l'échelle mondiale. Maersk, DP World, PSA International, CMA CGM, CONCOR, Hutchison Ports et Adani Group occupent des positions importantes dans leurs corridors d'origine, mais aucune entreprise ne détient une position dominante à l'échelle mondiale. Les conditions locales peuvent être plus concentrées car les longues concessions et les coûts élevés des connexions ferroviaires limitent l'entrée. Certains corridors enclavés ne disposent que d'une ou deux installations viables. Les opérateurs se font concurrence par le biais de nouveaux sites, d'entrepôts sous douane, de la manutention de conteneurs réfrigérés, de services douaniers en dépôt, du suivi en temps réel, de portiques automatisés et de liens de données douanières.
Le marché des dépôts de conteneurs intérieurs et des ports secs gagne en capacité en Ouzbékistan et au Madhya Pradesh grâce à DP World, tandis qu'Adani Group s'est développé au Rajasthan et au Karnataka, en Inde. DP World et Tashkent Invest ont convenu en octobre 2025 de développer un terminal logistique de 288 millions USD dans la zone industrielle spéciale Yangi Avlod en Ouzbékistan. La première phase vise un terminal ferroviaire annuel de 150 000 EVP et un complexe d'entrepôts de 63 000 m² d'ici fin 2027. En janvier 2026, DP World a conclu un accord avec le gouvernement du Madhya Pradesh pour développer le hub logistique composite de Powarkheda de 88,3 acres. L'installation comprend une connectivité ferroviaire import-export, des entrepôts, un stockage frigorifique et la réparation de conteneurs.
Les compagnies maritimes internalisent des fonctions qui étaient auparavant assurées par des dépôts indépendants. Maersk a conclu un accord de services de port sec à long terme avec East-West Intermodal Logistics Plc à Fenyeslitke, en Hongrie, intégrant un terminal tiers dans son réseau logistique. CMA CGM a accepté en avril 2025 d'acquérir une participation de 35 % et des droits de gestion dans le port sec d'October en Égypte, reliant Alexandrie et Aïn Sokhna au Grand Caire par voie ferrée. Hapag-Lloyd a signé des lettres d'intention avec le gouvernement de l'Inde en mars 2026 incluant un investissement dans J M Baxi Ports & Logistics, qui traite 3,2 millions d'EVP par an. La conformité au cadre SAFE de l'Organisation mondiale des douanes et la certification ISO 9001 restent importantes pour le statut sous douane et les partenariats avec les transporteurs.
Leaders du secteur des dépôts de conteneurs intérieurs et des ports secs
-
Container Corporation of India (CONCOR)
-
A.P. Moller - Maersk
-
PSA International
-
DP World
-
Hapag-Lloyd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des dépôts de conteneurs intérieurs et des ports secs Entreprises couvertes dans ce rapport
- Boasso Global
- Maersk
- Container Corporation of India (CONCOR)
- Hapag-Lloyd
- Hutchison Ports
- GAC
- DP World
- Abu Dhabi Terminals
- Freightliner Group Ltd
- PSA International
- CMA CGM Group(CCIS)
- China COSCO Shipping Corporation Limited
- Sinotrans Limited
- Rail Cargo Group
- GEODIS
- Gati Limited
- Gateway Distriparks Limited
- Adani Logistics Group
- Gulftainer
- Grindrod Logistics
- duisport
- Inland Terminals Group
- Logistics International Limited
- Multiterminais Group
Lire l’analyse des entreprises de dépôt de conteneurs intérieurs et port sec
Développements industriels récents dans Marché des dépôts de conteneurs intérieurs et des ports secs
- Juillet 2026 : CONCOR a mis en service la ligne dédiée n° 7 dans son parc logistique multimodal (MMLP) de Dadri et a inauguré le premier train de conteneurs réfrigérés à double empilage d'Inde à destination de l'Autorité portuaire de Jawaharlal Nehru (JNPA). La nouvelle infrastructure ferroviaire permet des opérations ferroviaires simultanées dans l'installation de Dadri de 105 hectares, réduit la congestion dans la cour et étend la capacité logistique intérieure vers le port en température contrôlée aux exportateurs pharmaceutiques et de produits périssables du nord de l'Inde.
- Juin 2026 : Gulftainer et l'Autorité des ports, des douanes et des zones franches de Sharjah ont dévoilé le corridor commercial multimodal Al Dhaid, une installation de partenariat public-privé de 150 hectares à 50 km du port de Khorfakkan, avec une capacité annuelle prévue de 1,5 million d'EVP et une connectivité directe à Etihad Rail. L'installation, avec le port sec de Sajaa, crée 2,3 millions d'EVP de capacité logistique intérieure combinée à Sharjah, positionnant l'émirat comme un hub de port sec pour l'ensemble de la région du CCG.
- Mai 2026 : AD Ports Group, CMA Terminals Khalifa Port et CMA CGM Group ont signé un protocole d'accord pour co-développer des solutions intermodales et étendre la portée logistique intérieure de CMA CGM aux Émirats arabes unis et dans la région plus large grâce au réseau de dépôts de conteneurs intérieurs et de ports secs ferroviaires consolidé d'AD Ports Group. L'accord intègre les services de transporteur de CMA CGM avec le corridor de fret intérieur ancré au port de Khalifa.
- Avril 2026 : Maersk a annoncé des investissements dans deux installations logistiques intérieures dans le sud du Brésil, un dépôt polyvalent de 70 000 m² à Rio Grande, Rio Grande do Sul, situé à 2,5 km du port et conçu pour la manutention de conteneurs secs et réfrigérés, le stockage de conteneurs vides et le transbordement, et une extension de 3 160 m² de sa zone de services de cargaison à Paranaguá, Paraná, axée sur les flux d'exportation agricole et de cargaison réfrigérée. Les deux installations soutiennent le réseau de cabotage Aliança Navegação e Logística, approfondissant l'intégration intérieure vers le port de Maersk dans le sud du Brésil.
Périmètre du rapport mondial sur le marché des dépôts de conteneurs intérieurs et des ports secs
Aperçu de la segmentation
| Services de stockage |
| Manutention de conteneurs |
| Dédouanement et documentation |
| Transfert intermodal |
| Autres services à valeur ajoutée |
| Conteneurs secs standard |
| Conteneurs réfrigérés |
| Conteneurs spécialisés |
| Publiquement détenu et exploité |
| Privément détenu et exploité |
| Partenariat public-privé |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par service | Services de stockage | |
| Manutention de conteneurs | ||
| Dédouanement et documentation | ||
| Transfert intermodal | ||
| Autres services à valeur ajoutée | ||
| Par type de conteneur | Conteneurs secs standard | |
| Conteneurs réfrigérés | ||
| Conteneurs spécialisés | ||
| Par modèle de propriété et d'exploitation | Publiquement détenu et exploité | |
| Privément détenu et exploité | ||
| Partenariat public-privé | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la croissance des dépôts de conteneurs intérieurs et des ports secs ?
Des volumes de conteneurs plus élevés, la congestion des ports côtiers, les corridors de fret ferroviaire et les systèmes douaniers numériques soutiennent la demande d'installations intérieures.
Quelle est la taille du marché des dépôts de conteneurs intérieurs et des ports secs en 2026 ?
Le secteur est évalué à 32,59 milliards USD en 2026 et atteindra 42,50 milliards USD d'ici 2031 à un CAGR de 5,45 %.
Quel service connaît la croissance la plus rapide dans les dépôts de conteneurs intérieurs ?
Les autres services à valeur ajoutée connaissent la croissance la plus rapide à un CAGR de 7,16 % jusqu'en 2031, soutenus par le support des conteneurs réfrigérés, la réparation et les activités liées aux douanes.
Pourquoi les conteneurs réfrigérés sont-ils importants pour les opérateurs de ports secs ?
Les conteneurs réfrigérés croissent à un CAGR de 7,23 % jusqu'en 2031 et nécessitent une alimentation électrique dédiée, une surveillance et des capacités de manutention spécifiques.
Quelle région enregistre le taux de croissance le plus élevé jusqu'en 2031 ?
L'Asie-Pacifique enregistre le CAGR régional le plus élevé à 7,48 %, soutenu par les corridors de fret indiens et la croissance manufacturière en Asie du Sud-Est.
Quels sont les principaux risques pour les opérateurs de dépôts de conteneurs intérieurs ?
Les principaux risques comprennent des coûts en capital élevés, des lacunes dans les liaisons de premier et dernier kilomètre, la complexité réglementaire et la disponibilité inégale des conteneurs.