
Tamanho e Participação do Mercado de Operações de Terminais de Contêineres
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 78.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 95.19 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.96 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
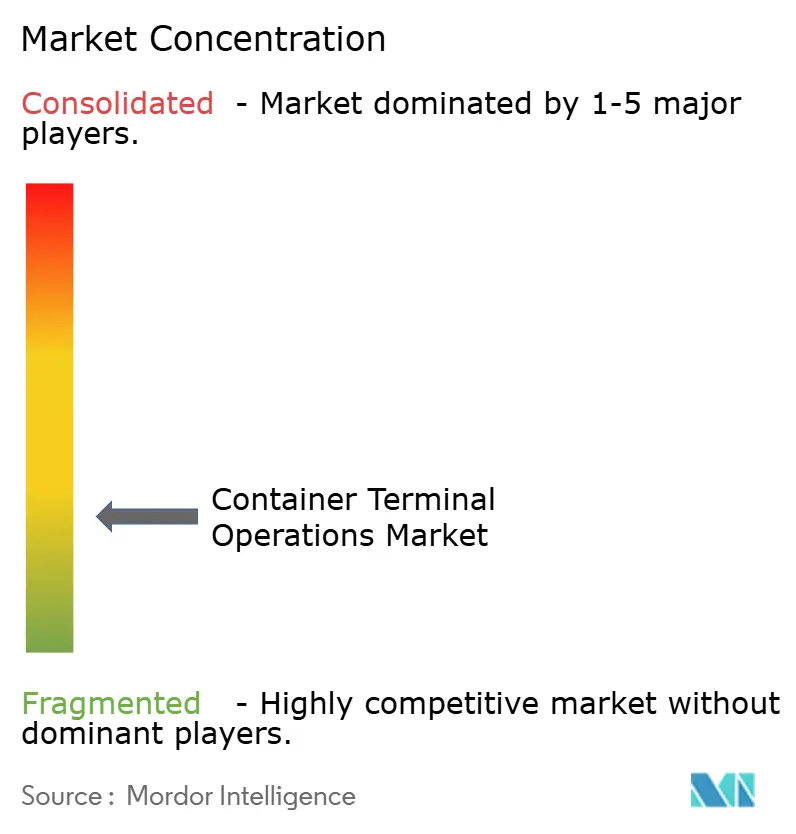
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Operações de Terminais de Contêineres por Mordor Intelligence
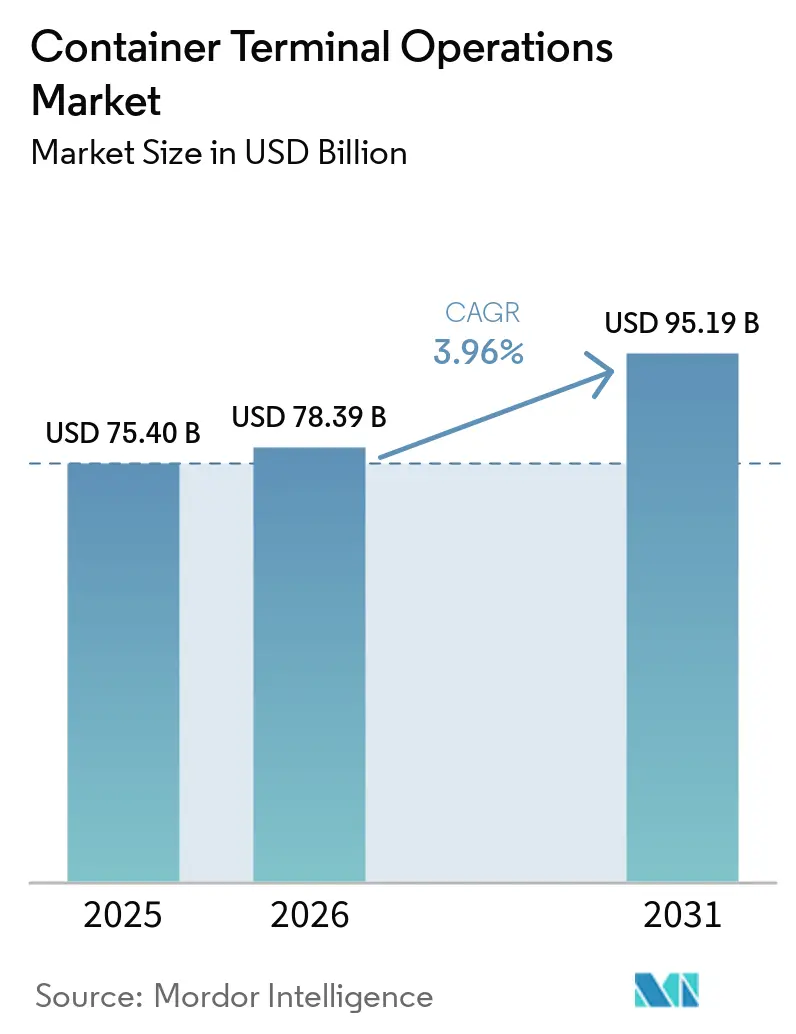
O tamanho do Mercado de Operações de Terminais de Contêineres foi avaliado em USD 75,40 bilhões em 2025 e estima-se que cresça de USD 78,39 bilhões em 2026 para atingir USD 95,19 bilhões até 2031, a um CAGR de 3,96% durante o período de previsão (2026-2031).
A robusta demanda por infraestrutura facilitadora do comércio, a chegada de navios porta-contêineres acima de 18.000 TEU e o investimento constante em automação digital sustentam essa trajetória. As receitas de estiva permanecem dominantes, mas o crescimento acelerado está se deslocando para transporte e logística de valor agregado à medida que os operadores expandem para o interior. A Ásia-Pacífico mantém a liderança com 41% de participação em 2024, apoiada por 52 portos chineses totalmente automatizados e contínuos investimentos públicos Business-Standard. A consolidação está ganhando ritmo à medida que os operadores buscam vantagens de escala, enquanto o financiamento vinculado a critérios ESG está reduzindo os custos de capital para equipamentos mais sustentáveis Maersk.
Principais Conclusões do Relatório
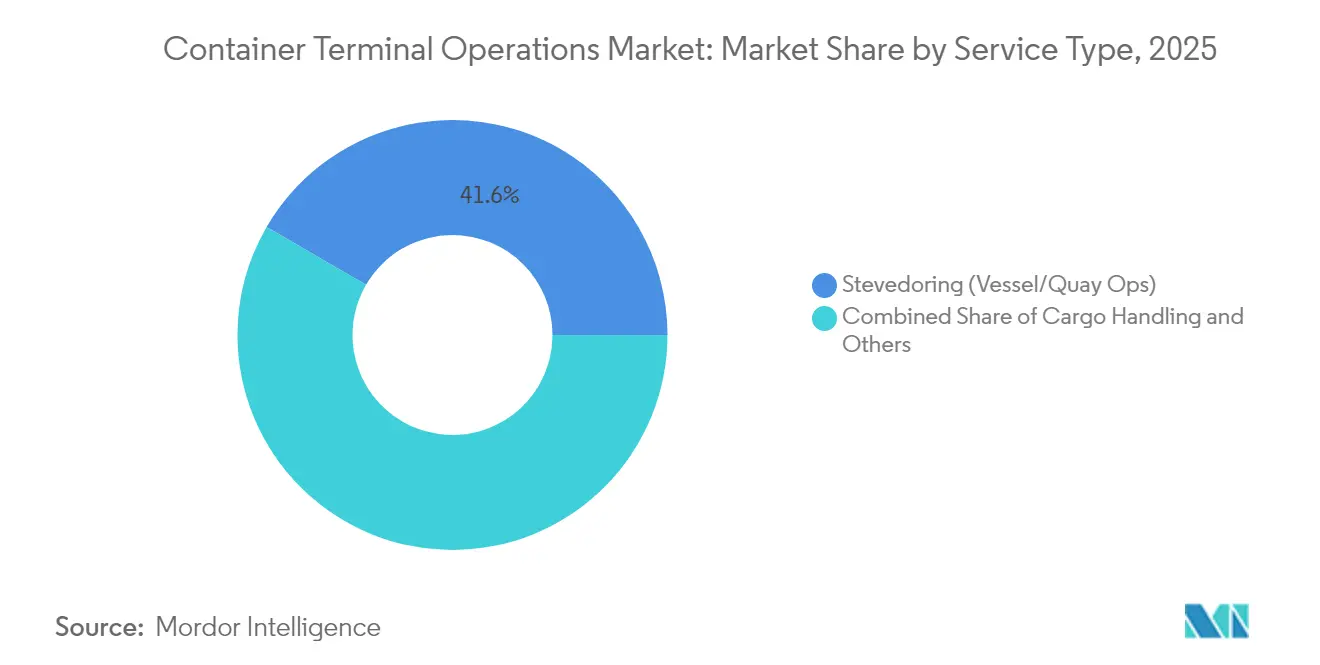
- Por serviço, a estiva liderou com 41,62% da participação do mercado de operações de terminais de contêineres em 2025; os serviços de transporte devem registrar o CAGR mais rápido de 3,98% até 2031.
- Por modelo de propriedade, as instalações estatais detinham 50,55% de participação em 2025, enquanto as parcerias público-privadas avançam a um CAGR de 4,62%.
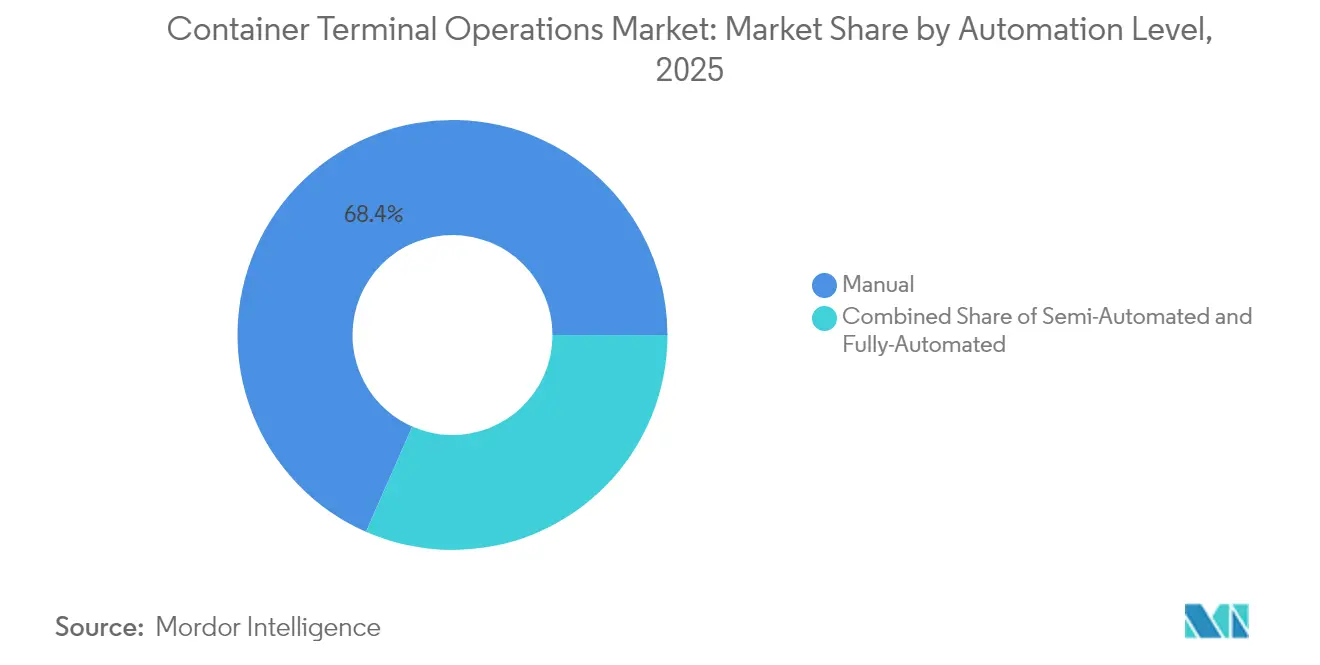
- Por nível de automação, os terminais manuais ainda representavam 68,41% de participação em 2025, mas os locais totalmente automatizados estão se expandindo a um CAGR de 4,02%.
- Por tipo de contêiner, as caixas de uso geral comandavam 60,44% de participação em 2025, enquanto a movimentação de reefer está prevista para acelerar a um CAGR de 4,29%.
- Geograficamente, a Ásia-Pacífico capturou 40,72% de participação em 2025 e está no caminho para o CAGR mais rápido de 4,52% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Operações de Terminais de Contêineres
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento nas implantações de megaembarcações (≥18 mil TEU) | +0.8% | Global, com concentração na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Demandas de visibilidade digitalizada da cadeia de suprimentos por parte dos BCOs | +0.6% | Global, liderado pela América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansões de capacidade portuária lideradas pelo governo | +0.9% | Núcleo da Ásia-Pacífico, com transbordamento para o Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Nearshoring impulsionando volumes de alimentadores intrarregionais | +0.5% | América do Norte, Europa, com impacto emergente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Financiamento vinculado a critérios ESG reduzindo o custo de atualizações de terminais sustentáveis | +0.4% | Global, com adoção antecipada na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Rota marítima ártica emergente criando novos requisitos de hub | +0.2% | Norte da Europa, Rússia, com conectividade para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento nas Implantações de Megaembarcações Está Remodelando a Infraestrutura dos Terminais
Navios de tamanho recorde intensificam as demandas de profundidade de berço, alcance de guindastes e capacidade de pátio. O cais automatizado de Qingdao movimentou 60,6 caixas por hora de guindaste em dezembro de 2024, mais que o dobro da produtividade convencional. Os picos criados por chamadas menos frequentes, porém maiores, estão levando operadores de médio porte a justificar a automação mesmo em volumes modestos. O Porto de Tuas da PSA, totalmente automatizado e com capacidade prevista para 65 milhões de TEU, com investimento de SGD 20 bilhões, incorpora esse modelo preparado para megaembarcações. Portos de menor porte na Ásia e na Europa estão agora competindo por navios de 14.000 TEU em cascata, o que sobrecarrega os layouts convencionais e acelera os programas de modernização. À medida que os fabricantes de equipamentos integram plataformas de IA ao hardware, os períodos de retorno do investimento se reduzem, incorporando ainda mais a automação ao mercado de operações de terminais de contêineres[1]"Os Portos Chineses Ficam Mais Inteligentes com o Avanço da Automação," CGTN, cgtn.com.
As Demandas de Visibilidade Digitalizada da Cadeia de Suprimentos Transformam as Operações
Os embarcadores insistem em marcos em tempo real para os contêineres, pressionando os terminais a implementar guindastes habilitados para IoT, veículos de pátio e sistemas de portão. A APM Terminals equipou mais de 2.500 ativos com sensores até 2024, proporcionando manutenção preditiva e feeds de status ao vivo. APIs padronizadas agora integram dados de terminais diretamente nas plataformas de TMS dos proprietários de carga, reduzindo os tempos de permanência e a burocracia. Inspeções por visão computacional sinalizam automaticamente contêineres danificados, enquanto o processamento de borda reduz a latência durante os picos de movimentação. A vantagem competitiva decorre cada vez mais da granularidade e interoperabilidade dos dados, em vez do comprimento do berço, incentivando novos modelos de precificação baseados em serviços de visibilidade no mercado de operações de terminais de contêineres[2]"AGV Portuário Embarcou com Sucesso," TZBotAutomation, tzbotautomation.com.
Expansões de Capacidade Portuária Lideradas pelo Governo Impulsionam o Crescimento de Longo Prazo
O 14º Plano Quinquenal da China e o Programa Sagarmala da Índia direcionam investimentos de dezenas de bilhões de dólares para berços de águas profundas, tecnologia inteligente de pátio e equipamentos sustentáveis Business-Standard. O Brasil leiloará 42 concessões até 2026, mobilizando USD 2,37 bilhões para modernizar cais legados. Esses projetos apoiados pelo Estado atraem armadores que buscam nós de hub confiáveis, o que amplifica a movimentação, justificando a próxima parcela de financiamento e criando um ciclo virtuoso para o mercado de operações de terminais de contêineres[3]"APM Terminals Obtém a Renovação da Concessão no Porto de Nova York–Nova Jersey," inforMARE, informare.it.
O Nearshoring Impulsiona a Expansão da Rede de Alimentadores Intrarregionais
A relocalização de fábricas para mercados de consumo eleva os volumes de alimentadores regionais. O AD Ports Group já opera 49 navios alimentadores que tocam 78 portos em 28 países, registrando EBITDA recorde em 2024. Os portos mexicanos capturaram crescimento de importações de dois dígitos à medida que compradores norte-americanos redirecionaram rotas para longe dos corredores transpacíficos. Terminais menores capitalizam ciclos de percurso mais curtos, mas precisam ajustar a produtividade dos berços para sustentar chamadas frequentes. O agendamento digital de slots e o planejamento dinâmico de estiva mitigam os riscos de cronograma, reforçando a resiliência da cadeia de suprimentos regional no mercado de operações de terminais de contêineres.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Congestionamento terrestre e gargalos no hinterland | -0.7% | Global, particularmente agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Alto CAPEX para modernização com automação total | -0.5% | Global, com maior impacto em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Riscos geopolíticos em pontos de estrangulamento (ex.: Bab-el-Mandeb) | -0.4% | Global, com impacto agudo nas rotas comerciais Europa-Ásia | Curto prazo (≤ 2 anos) |
| Endurecimento das regras de emissões da IMO impactando o ROI de equipamentos a diesel | -0.3% | Global, com pressão de conformidade mais antecipada na Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Congestionamento Terrestre Limita os Ganhos de Produtividade dos Terminais
A escassez de caminhões, os ramais ferroviários envelhecidos e os desequilíbrios de chassis corroem os ganhos no cais ao restringir as movimentações nos portões. Os portos do Golfo e do Atlântico dos EUA ampliaram os horários de funcionamento dos portões em 2025, mas a densidade do pátio ainda ultrapassou 90% durante os picos de importação. Os operadores estão financiando hubs ferroviários próximos ao cais e depósitos no interior — empreendimentos que exigem cooperação com múltiplos órgãos e adicionam complexidade ao mercado de operações de terminais de contêineres.
Os Altos Requisitos de CAPEX Limitam a Adoção da Automação
Um terminal greenfield totalmente automatizado pode superar USD 1 bilhão, com horizontes de retorno superiores a uma década. Instalações de baixo volume têm dificuldade em superar os obstáculos de investimento sem garantias de movimentação. Os fornecedores responderam com módulos de automação escaláveis, mas os riscos de integração persistem, desencorajando autoridades portuárias com restrições de caixa. As divergentes regulamentações trabalhistas globais também complicam as avaliações de custo-benefício para o mercado de operações de terminais de contêineres.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço – A Estiva Permanece como Núcleo Enquanto o Transporte Acelera
A estiva detinha 41,62% da participação do mercado de operações de terminais de contêineres em 2025, refletindo seu papel como âncora de receita das atividades de manuseio de embarcações. O transporte representava apenas 27,45%, mas está projetado para entregar um CAGR de 3,98%, impulsionado por corredores integrados de ferrovia e caminhões que levam os portos mais fundo na logística do interior. O tamanho do mercado de operações de terminais de contêineres para serviços de transporte está previsto para atingir USD 37,45 bilhões até 2031, ampliando as margens por meio de ofertas porta a porta integradas. Os terminais agora monetizam cuidados de carga de valor agregado, despachantes aduaneiros e agendamento digital, aumentando a retenção de clientes. Simultaneamente, os serviços de manuseio de carga — movimentações de pátio, conexão de reefers e armazenamento de cargas perigosas — fornecem uma almofada de receita resiliente de médio porte.
A mudança em direção ao controle do interior reflete apostas estratégicas em fluxos de receita diversificados e maior proximidade com o cliente. Os operadores implantam módulos de agendamento de caminhões vinculados ao TOS e sistemas de portão com RFID que reduzem os tempos de espera dos transportadores em até 40 minutos. Os crescentes volumes de importação do comércio eletrônico impulsionam ainda mais as instalações de transbordo adjacentes aos cais. À medida que o nearshoring ganha força, as redes de transporte regionais tornam-se alavancas competitivas decisivas no mercado mais amplo de operações de terminais de contêineres.


Por Modelo de Propriedade – O Impulso das PPPs Desafia a Dominância Estatal
As entidades estatais controlavam 50,55% da movimentação global em 2025, mas as parcerias público-privadas avançam a um CAGR de 4,62%, alinhadas com os objetivos soberanos de eficiência e alívio de capital. O tamanho do mercado de operações de terminais de contêineres sob estruturas de PPP está projetado para superar USD 42,1 bilhões até 2031, refletindo pipelines de concessão de várias décadas na África, América Latina e Sul da Ásia. Os acordos de PPP frequentemente incorporam cláusulas de desempenho que impulsionam a adoção de tecnologia mais rapidamente do que as contrapartes puramente estatais, reforçando um ciclo virtuoso de reinvestimento.
Os grandes operadores aproveitam sinergias entre portfólios em aquisições, treinamento e análise de dados, elevando as barreiras de entrada para independentes menores. Enquanto isso, regras de licitação transparentes e mecanismos aprimorados de resolução de disputas atraem investidores institucionais que buscam rendimentos vinculados à infraestrutura. Essa convergência de incentivos políticos e capital privado acelera a transferência de práticas modernas em todo o setor de operações de terminais de contêineres.
Por Nível de Automação – Terminais Manuais Persistem, mas a Automação Total Ganha Terreno
Os locais manuais ainda representam 68,41% dos terminais ativos, mas as instalações totalmente automatizadas estão se expandindo a um CAGR de 4,02% até 2031. O tamanho do mercado de operações de terminais de contêineres para sistemas automatizados está projetado para superar USD 23,1 bilhões até 2031, à medida que os operadores buscam economias de mão de obra e ambientes mais seguros. Somente a China contabilizava 52 portos robóticos no final de 2024, demonstrando guindastes de cais guiados por IA, transportadores autônomos de contêineres e redes de malha 5G.
A semiautomação permanece como uma rampa de acesso para berços de volume médio, geralmente começando com portões automáticos e RTGs controlados remotamente, equilibrando produtividade e custo. Os fornecedores de equipamentos agora integram atualizações de software ao longo do ciclo de vida e correções de segurança cibernética, reduzindo os obstáculos de integração. O aumento de empréstimos vinculados a critérios ESG a taxas favoráveis está inclinando ainda mais a economia dos projetos em direção à digitalização total, remodelando as hierarquias competitivas no mercado de operações de terminais de contêineres.
Por Tipo de Contêiner – Carga Geral Domina, Segmento Reefer Supera
As caixas de uso geral geraram 60,44% das movimentações de 2025, refletindo a ubiquidade dos bens de consumo secos. No entanto, as movimentações de reefer estão previstas para crescer a um CAGR de 4,29%, impulsionadas pelos fluxos globais de vacinas, demanda por alimentos perecíveis e governança mais rigorosa da cadeia de frio. Os terminais focados em reefer comandam receitas unitárias mais altas graças a sobretaxas de eletricidade e taxas de monitoramento. Alguns hubs asiáticos agora alocam berços dedicados a reefer com densidades de tomadas acima de 1.200 soquetes, garantindo o tráfego farmacêutico.
A carga OOG/de projeto e as mercadorias perigosas classificadas pela IMO permanecem como fatias de nicho, mas comandam tarifas premium e aprofundam a dependência dos clientes. O planejamento de pátio habilitado por IA otimiza a estiva para caixas de dimensões excessivas, reduzindo o manuseio duplo. Coletivamente, essas movimentações especializadas reforçam a diversidade de receitas e a resiliência em todo o setor de operações de terminais de contêineres.
Análise Geográfica
A Ásia-Pacífico contribuiu com 40,72% do volume movimentado em 2025 e está posicionada para um CAGR de 4,52% até 2031, impulsionada pela construção de megaportos na China, pelo programa Sagarmala da Índia e pelos projetos greenfield no Sudeste Asiático. O tamanho do mercado de operações de terminais de contêineres da região para instalações automatizadas está projetado para dobrar até 2030, ancorado pelo investimento multifásico de Singapura em Tuas e pela expansão do Porto Klang na Malásia. Os governos nacionais subsidiam equipamentos de pátio eletrificados e estabelecem metas de neutralidade de carbono, reforçando a vantagem de inovação da Ásia-Pacífico.
América do Norte e Europa apresentam portos de entrada maduros no mercado de operações de terminais de contêineres, onde a modernização, os gêmeos digitais e a conformidade com emissões têm prioridade. O projeto Elizabeth da APM Terminals, no valor de 500 milhões de USD em Nova York-Nova Jersey, introduz portêineres híbridos e coberturas solares, refletindo regulamentações regionais mais rígidas. Os terminais europeus enfrentaram desvios de rota pelo Mar Vermelho em 2024, evidenciando a necessidade de programação flexível de berços e corredores ferroviários multidirecionais para mitigar choques na cadeia de suprimentos.
Oriente Médio e África e América do Sul constituem zonas de crescimento emergente. A modernização de Luanda pelo AD Ports Group, no valor de 251 milhões de USD, e o financiamento de 250 milhões de USD em Pointe-Noire demonstram o crescente apetite de capital estrangeiro. A onda de concessões do Brasil tem como alvo guindastes mais ecológicos e cais mais longos, visando elevar a competitividade regional. Esses investimentos cultivam rotas comerciais diversificadas, reduzindo a dependência dos tradicionais corredores Leste-Oeste e apoiando ganhos incrementais para o mercado de operações de terminais de contêineres.
Panorama regulatório
A regulamentação que afeta as operações de terminais de contêineres está se tornando mais rigorosa em relação à segurança, à concorrência e às ajudas estatais, e à descarbonização, e a conformidade está moldando cada vez mais os termos das concessões e o cronograma de modernização dos terminais. Na União Europeia, instrumentos de política climática como o EU ETS Maritime e o FuelEU Maritime elevam os riscos operacionais e de conformidade para escalas de navios em portos da UE, levando os terminais a alinhar a eletrificação de equipamentos e os planos de gestão de energia com os requisitos das transportadoras e as metas das autoridades portuárias.
Os marcos regulatórios também estão moldando a viabilidade de investimentos e as estruturas de propriedade. A Comissão Europeia, em março de 2026, estabeleceu um trabalho que inclui a revisão do Regulamento Geral de Isenção por Categoria (GBER) para melhorar a clareza jurídica do apoio público à infraestrutura portuária, enquanto medidas de segurança econômica aumentaram o foco na triagem de investimentos estrangeiros e no monitoramento da propriedade e do controle de ativos estratégicos, como portos. Paralelamente, o Regulamento de Execução (UE) 2025/1127 da Comissão esclarece os portos de transbordo de contêineres vizinhos para exclusões relacionadas aos requisitos de porto de escala nos termos do Regulamento (UE) 2023/1805, afetando a forma como determinados serviços são classificados e administrados nas escalas portuárias da UE.
Análise da cadeia de valor
A cadeia de valor das operações de terminais de contêineres abrange a governança e a concessão portuária (autoridades portuárias na condição de landlord e entidades estatais), desenvolvedores e operadores de terminais (estatais, PPP e privados), fornecedores de equipamentos e tecnologia (guindastes STS, RTGs, tratores de pátio e AGVs, TOS e plataformas de visibilidade), e provedores de conectividade downstream (ferrovia, transporte rodoviário, depósitos e terminais interiores). O maior valor agregado concentra-se nas operações marítimas (atracação, movimentos de guindastes de cais e orquestração de pátio) e na coordenação terrestre, onde portões, interfaces ferroviárias e sistemas de agendamento determinam o desempenho do tempo de permanência de ponta a ponta.
As estratégias dos operadores estão cada vez mais conectando o nó do terminal aos fluxos de foreland e hinterland por meio da integração vertical e da interoperabilidade de dados. Empresas de navegação e operadores globais de terminais estão estendendo o controle sobre terminais e a logística interior para estabilizar a qualidade do serviço e os custos, apoiados por parcerias como a colaboração entre a DP World e a APM Terminals no Porto Islâmico de Jeddah. Na camada operacional, iniciativas de compartilhamento de dados (incluindo programas de visibilidade no estilo watch-tower) e programas de automação (incluindo as atualizações da APM Terminals Maasvlakte II com tratores automatizados de terminal) conectam proprietários de carga, transportadoras e parceiros terrestres em torno de marcos comuns, manutenção preditiva e rastreamento de emissões, aumentando o potencial de monetização de serviços digitais de valor agregado além da estivagem básica.
Cenário Competitivo
Operadores globais como PSA International, APM Terminals e Hutchison Ports controlam coletivamente mais da metade da movimentação mundial, resultando em concentração moderada. A escala desbloqueia alavancagem de aquisições, plataformas TOS integradas e pacotes de clientes inter-regionais, mas o aumento das concessões de PPP convida desafiantes específicos de cada região. A aquisição dos ativos da Santos Brasil pela CMA CGM e o portfólio africano do AD Ports Group mostram como as aquisições ampliam o alcance da rede e o poder de mercado.
A automação atua como uma vantagem estratégica: os pioneiros relatam custos de mão de obra por movimentação 25% menores e produtividade de guindastes 15% maior. Fornecedores como ZPMC e Kalmar fazem parceria com especialistas em software para entregar modelos de "terminal como serviço" que integram hardware, análise e manutenção em contratos plurianuais. Os mandatos ESG estratificam ainda mais os players; aqueles capazes de acessar financiamento verde a taxas com desconto podem antecipar a eletrificação, reforçando o apelo aos clientes.
A harmonização regulatória está avançando, com as certificações ISO 14001 e ISPS tornando-se requisitos básicos para as principais chamadas de armadores. A convergência de tecnologia, finanças e regulamentação está aguçando os limites competitivos e estabelecendo novos benchmarks no mercado de operações de terminais de contêineres.
Líderes do Setor de Operações de Terminais de Contêineres
APM Terminals (A. P. Moller-Maersk)
PSA International
Hutchison Ports
DP World
COSCO Shipping Ports
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço em branco significativo reside na expansão de capacidade e modernização em mercados de fronteira, onde governos estão usando pipelines de concessão para atrair capital privado e capacidade operacional. Evidências dessa mudança incluem o aumento da intensidade de capex entre os principais operadores e uma inclinação observada para projetos na África e no Sul da Ásia, além de compromissos greenfield de grande escala, como o acordo entre a APM Terminals e o Hateco Group para desenvolver o Porto de Contêineres de Lien Chieu em Da Nang, Vietnã (mais de 1,7 bilhão de dólares americanos, com capacidade-alvo superior a 5,7 milhões de TEU). Esses programas ampliam o conjunto endereçável de PPPs e concessões de longo prazo, apoiando oportunidades para operadores com manuais repetíveis de projeto, aquisição e ramp-up.
Uma segunda área de oportunidade concentra-se em operações de baixo carbono baseadas em dados, ligadas às demandas de visibilidade dos embarcadores e à governança de emissões. Com a movimentação global de portos de contêineres registrada em 994 milhões de TEU em 2025 (alta de 6,5%), os operadores capazes de padronizar APIs, integrar interfaces de agendamento interior e ferroviárias, e fornecer relatórios verificáveis de emissões e marcos podem construir receita de serviços sobre os movimentos de cais. Paralelamente, grandes propostas de desenvolvimento de terminais multiativos, como o avanço pela Autoridade do Canal do Panamá dos terminais de transbordo de Corozal e Telfers (investimento estimado em 2,6 bilhões de dólares americanos), mostram como novos hubs e expansões estão sendo estruturados em torno de escala, conectividade e resiliência, aumentando a demanda por operadores experientes e fornecedores de tecnologia capazes de entregar sistemas de terminais de alto rendimento, compatíveis e seguros contra ameaças cibernéticas.
Desenvolvimentos recentes do setor
- Abril de 2026: A APM Terminals e o Hateco Group assinaram um acordo para desenvolver o Porto de Contêineres de Lien Chieu em Da Nang, Vietnã. O projeto tem investimento estimado superior a 1,7 bilhão de dólares americanos e visa capacidade superior a 5,7 milhões de TEU. Isso expande a capacidade regional e a presença greenfield no Sudeste Asiático, ampliando o alcance da rede da APM Terminals.
- Fevereiro de 2026: A DP World e a APM Terminals anunciaram uma parceria estratégica para operações no Porto Islâmico de Jeddah. A colaboração aproveita a integração entre redes e a escala em um importante portal do Mar Vermelho. A parceria fortalece o posicionamento competitivo no transbordo regional.
- Fevereiro de 2026: A APM Terminals foi nomeada operadora temporária do porto de Balboa, no Panamá, após a anulação da concessão da CK Hutchison. O período de transição está previsto para até 18 meses. O arranjo altera a governança de capacidade do Panamá no curto prazo e afeta a dinâmica de movimentação regional.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para esta metodologia, o mercado abrange as receitas obtidas com a operação de terminais de contêineres em portos marítimos, incluindo atividades principais como movimentação embarcação-terra, operações de pátio e serviços relacionados ao lado do terminal que apoiam o fluxo de contêineres pelo porto.
Exclusões de escopo: Excluímos os serviços de frete oceânico, o transporte rodoviário interior ou o transporte ferroviário de longa distância fora do terminal, a agência marítima e as operações de terminais de granéis não conteinerizados.
Visão Geral da Segmentação
- Por Serviço
- Estiva (Operações de Embarcação/Cais)
- Manuseio de Carga
- Transporte
- Outros Serviços
- Por Modelo de Propriedade
- Estatal
- Parceria Público-Privada
- Privado / Independente
- Por Nível de Automação
- Manual
- Semiautomatizado
- Totalmente Automatizado
- Por Tipo de Contêiner
- Geral
- Reefer
- OOG / Projeto
- Mercadorias Perigosas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas)
- Restante da Ásia-Pacífico
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Restante da Europa
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear o conjunto de demanda e o contexto operacional dos terminais de contêineres antes da construção do modelo. Baseamo-nos em referências públicas como estatísticas portuárias e de comércio marítimo da UNCTAD, indicadores de logística e comércio do Banco Mundial, publicações da Organização Marítima Internacional e tabelas de dados da Associação Internacional de Portos e Portos.
Para manter as premissas ancoradas no nível do terminal, também revisamos fontes como relatórios anuais de autoridades portuárias, tabelas tarifárias de reguladores, apresentações para investidores e demonstrações financeiras auditadas de operadores listados. Além disso, utilizamos assinaturas pagas para informações financeiras de empresas e inteligência de notícias, além de registros de importação e exportação em nível de embarque em determinadas rotas comerciais para verificar a direção e a composição dos volumes. Esta lista não é exaustiva, e muitas outras fontes públicas foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para validar quais fluxos de receita são consistentemente capturados como renda do operador de terminal e como os preços variam com o volume, o congestionamento e os termos contratuais. Conversamos com uma combinação de operadores de terminais, partes interessadas portuárias, usuários de transporte marítimo e logística, além de parceiros de equipamentos e serviços nas principais regiões comerciais. Em seguida, utilizamos esse feedback para preencher lacunas de dados e confirmar as premissas finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 19% | APAC: 45% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 37% | EMEA: 33% |
| Participantes menores: 22% | Gerentes: 44% | Américas: 22% |
Dimensionamento e Previsão do Mercado
O dimensionamento partiu de uma construção de cima para baixo que reconstrói o conjunto de receitas endereçáveis a partir da atividade de movimentação de contêineres nos portos e, em seguida, vincula essa atividade às cobranças típicas do terminal por tipo de serviço. Na prática, a direção do volume movimentado em TEUs por região, os padrões de produtividade de berços e tempo de permanência (como proxy para a intensidade de armazenagem), as tabelas tarifárias médias, a divisão entre volumes de gateway e de transbordo, e os sinais de custo e precificação impulsionados pela automação foram utilizados como insumos-chave que moldam o resultado de valor.
Esses totais foram corroborados por meio de aproximações seletivas de baixo para cima, principalmente pela consolidação de receitas de operadores amostrados nas principais regiões e pelo teste de estresse da receita implícita por TEU em relação ao que as entrevistas sugeriram ser típico em diferentes formatos contratuais. Quando as divulgações financeiras eram incompletas ou agrupadas com outros serviços portuários, aplicamos regras de alocação conservadoras baseadas em divulgações portuárias e verificações cruzadas, revisitando os intervalos durante a revisão analítica.
Para as previsões, utilizamos análise de cenários vinculada a um pequeno conjunto de fatores que as partes interessadas podem explicar e acompanhar, como expectativas de crescimento do comércio global de contêineres, efeitos do aumento do tamanho das frotas sobre os volumes de escala, adições de capacidade planejadas e mudanças esperadas na normalização das receitas de congestionamento e armazenagem. O caminho prospectivo final foi selecionado após o feedback primário alinhar os intervalos dos fatores com a forma como os terminais e os usuários portuários esperam que os preços e a utilização se movam ao longo do ciclo.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio de múltiplas verificações que comparam o resultado do modelo com sinais independentes e, em seguida, isolam a razão quando surgem variações. Testamos a receita implícita por TEU por região, verificamos os movimentos ano a ano em relação ao crescimento do volume movimentado e aos períodos de perturbação conhecidos, e analisamos se as mudanças na composição de serviços utilizadas no modelo correspondiam ao feedback das entrevistas.
Antes da aprovação final, os números passam por uma revisão analítica passo a passo, na qual premissas, conversões e totais regionais são verificados novamente. Valores discrepantes acionam o recontato com as fontes quando necessário. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas caso um evento relevante altere volumes, preços ou expectativas de capacidade. Imediatamente antes da entrega, um analista realiza uma revisão atualizada para que os clientes recebam a visão mais recente.
Tamanho do Mercado Global de Operações de Terminais de Contêineres da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para operações de terminais de contêineres podem diferir mesmo quando parecem cobrir a mesma atividade, porque o escopo dos serviços, a base temporal e o que é contabilizado como receita do terminal não são tratados da mesma forma. As diferenças também decorrem de como os estudos tratam a armazenagem e outras receitas auxiliares durante ciclos de congestionamento, e se os valores são normalizados ou deixados como reportados para um ano atípico.
Algumas estimativas externas ampliam o conjunto para incluir atividades mais amplas de terminais marítimos ou serviços do lado portuário que estão fora das operações de terminais de contêineres, o que eleva o valor. Nesta abordagem da Mordor Intelligence, a receita é contabilizada apenas quando está vinculada a serviços operacionais de terminais de contêineres (como estiva e movimentação de carga no lado do terminal), e o frete oceânico, o transporte de longa distância interior e os terminais não conteinerizados são excluídos para evitar dupla contagem.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 78,39 bilhões de USD (2026) | |
| Base de Dados do Setor A | 83,10 bilhões de USD (2025) | Frequentemente descrita como operações de terminais marítimos mais terminais de contêineres, o que pode incluir atividades de terminais não conteinerizados e serviços portuários relacionados, além de utilizar um ano-base diferente do deste estudo. |
| Publicação Especializada do Setor B | 75,50 bilhões de USD (2024) | Utiliza um ano de referência anterior e pode refletir um ponto de menor demanda no ciclo; sua definição enfatiza movimentação e transporte intermodal, o que pode subestimar a receita auxiliar do terminal, como armazenagem durante períodos de congestionamento. |
No geral, a dispersão é explicada principalmente pela expansão do escopo para atividades portuárias adjacentes de um lado, e pelas escolhas de normalização de anos anteriores do outro. Ao manter o valor rastreável aos serviços de terminal vinculados ao volume movimentado e, em seguida, verificar a receita implícita por TEU em relação às divulgações e entrevistas com operadores, a estimativa permanece reproduzível e mais fácil de auditar quando as premissas são atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de operações de terminais de contêineres em 2026?
O mercado está em USD 78,39 bilhões em 2026, apoiado por chamadas de megaembarcações e crescentes implantações de automação.
Com que velocidade as receitas globais de terminais crescerão até 2031?
As receitas estão projetadas para se expandir a um CAGR de 3,96%, atingindo USD 95,19 bilhões até 2031.
Qual região lidera a movimentação atual?
A Ásia-Pacífico representa 40,72% do volume de 2025, auxiliada por extensas expansões de capacidade chinesas e do Sudeste Asiático.
Qual segmento de serviço está crescendo mais rapidamente?
Os serviços de transporte vinculados à logística do interior estão previstos para um CAGR de 3,98%, superando a estiva tradicional.
Qual participação os terminais automatizados detêm atualmente?
Os locais totalmente automatizados representam 31,59% das instalações globais, mas estão avançando a um CAGR de 4,02% à medida que os custos de capital caem.
Como os mandatos ESG estão influenciando os investimentos?
O acesso a empréstimos vinculados à sustentabilidade a custos mais baixos está acelerando a eletrificação e a adoção de equipamentos sustentáveis nos principais hubs.
Página atualizada pela última vez em:



