
Taille et part du marché des machines à café
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 20.03 Milliards de dollars |
| Taille du Marché (2031) | 26.77 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.97 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines à café par Mordor Intelligence
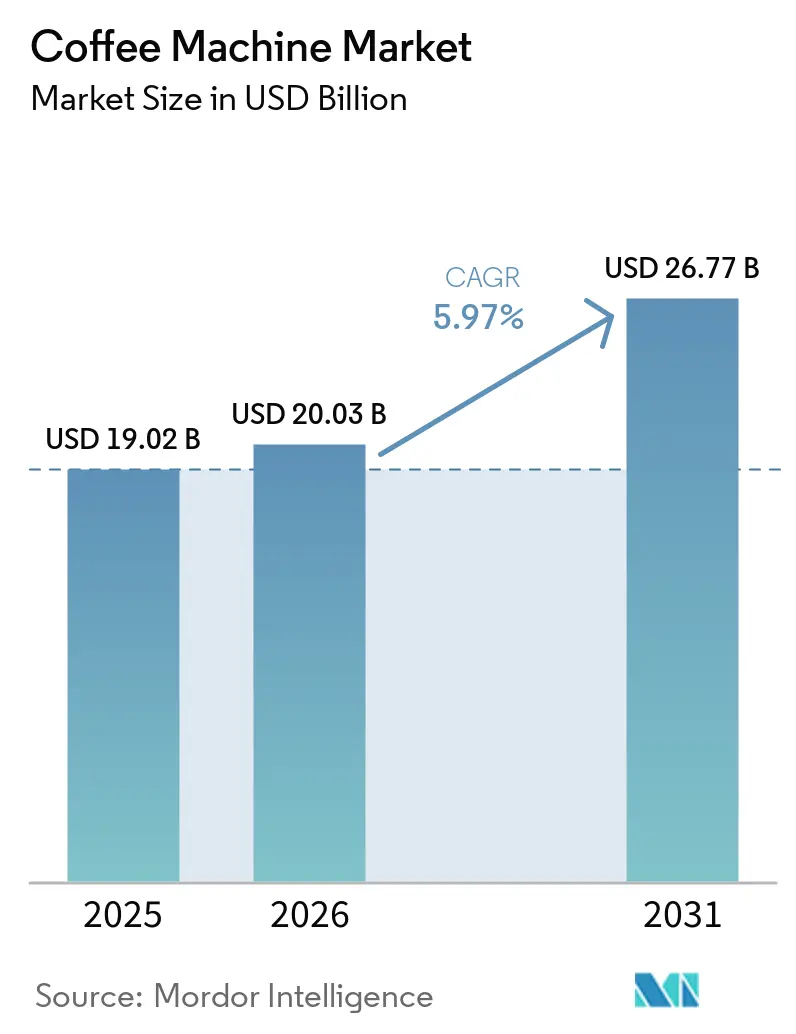
La taille du marché des machines à café devrait passer de 19,02 milliards USD en 2025 à 20,03 milliards USD en 2026 et devrait atteindre 26,77 milliards USD d'ici 2031, à un CAGR de 5,97 % sur la période 2026-2031.
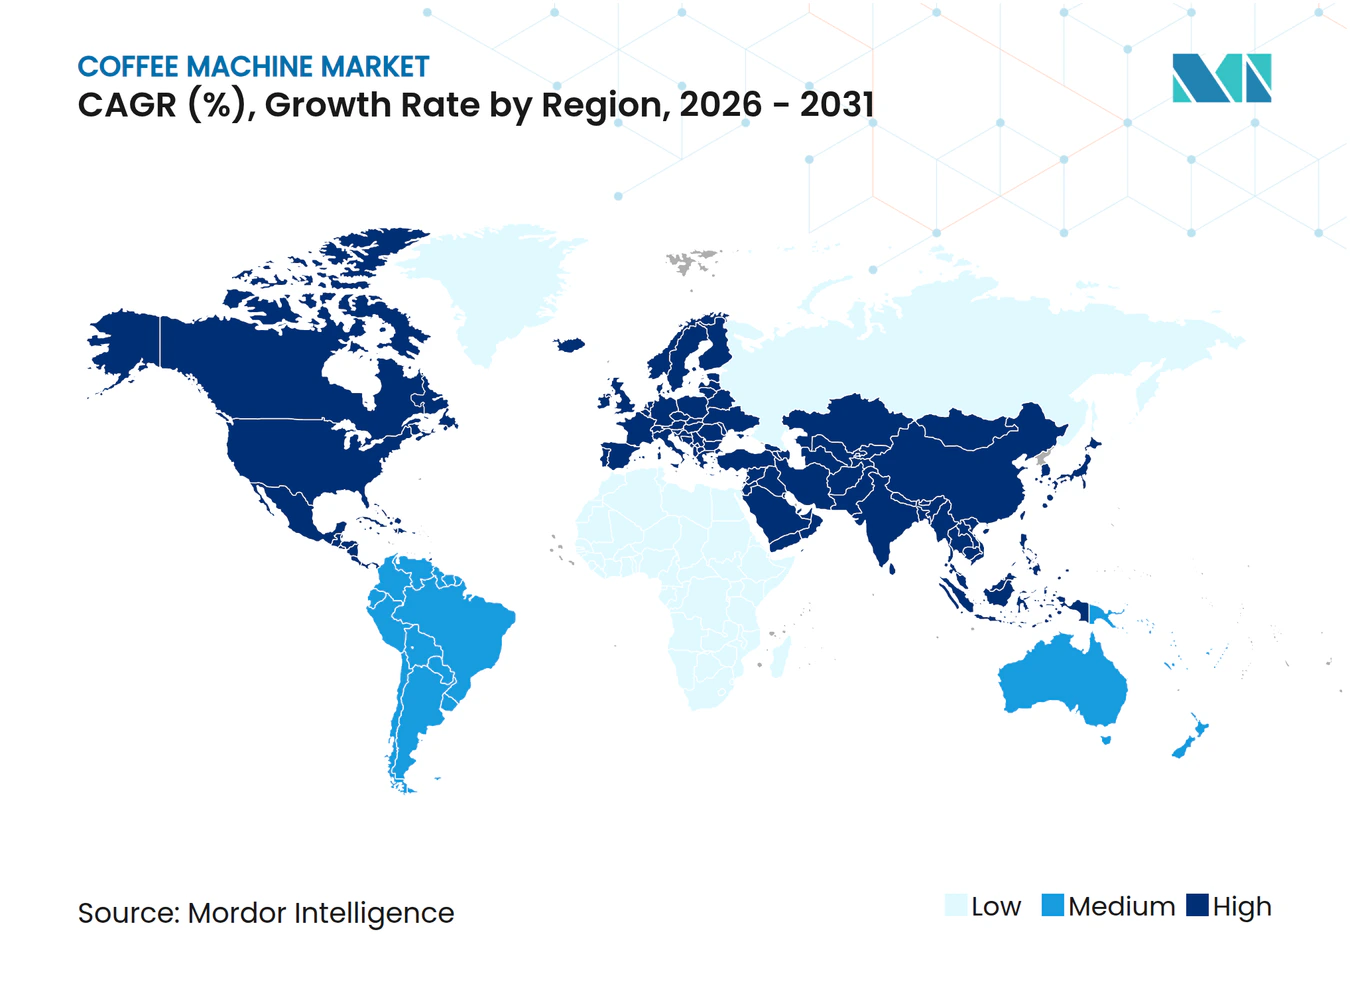
La dynamique reflète un contexte d'offre tendue et une demande soutenue, le prix indicateur composite de l'Organisation internationale du café étant resté élevé tout au long de 2025 tandis que les stocks finaux se resserraient, renforçant les mises à niveau des équipements dans les circuits domestiques et de restauration[1]. Les acheteurs résidentiels ont continué d'ancrer les volumes, tandis que les opérateurs commerciaux ont investi dans des machines connectées et des plateformes super-automatiques qui réduisent les besoins en formation et maintiennent la constance des boissons aux heures de pointe. Les machines à café filtre ont conservé le plus grand volume par type de produit, mais les systèmes à capsules et à dosettes ont progressé plus rapidement à mesure que les formats premium en dose individuelle gagnaient en acceptation. L'Europe a maintenu la plus grande base de revenus, tandis que l'Asie-Pacifique a affiché la trajectoire de croissance la plus rapide, portée par l'urbanisation, l'adoption du café de spécialité et la hausse des revenus qui soutiennent les plateformes automatisées et grain à tasse.
Principaux enseignements du rapport
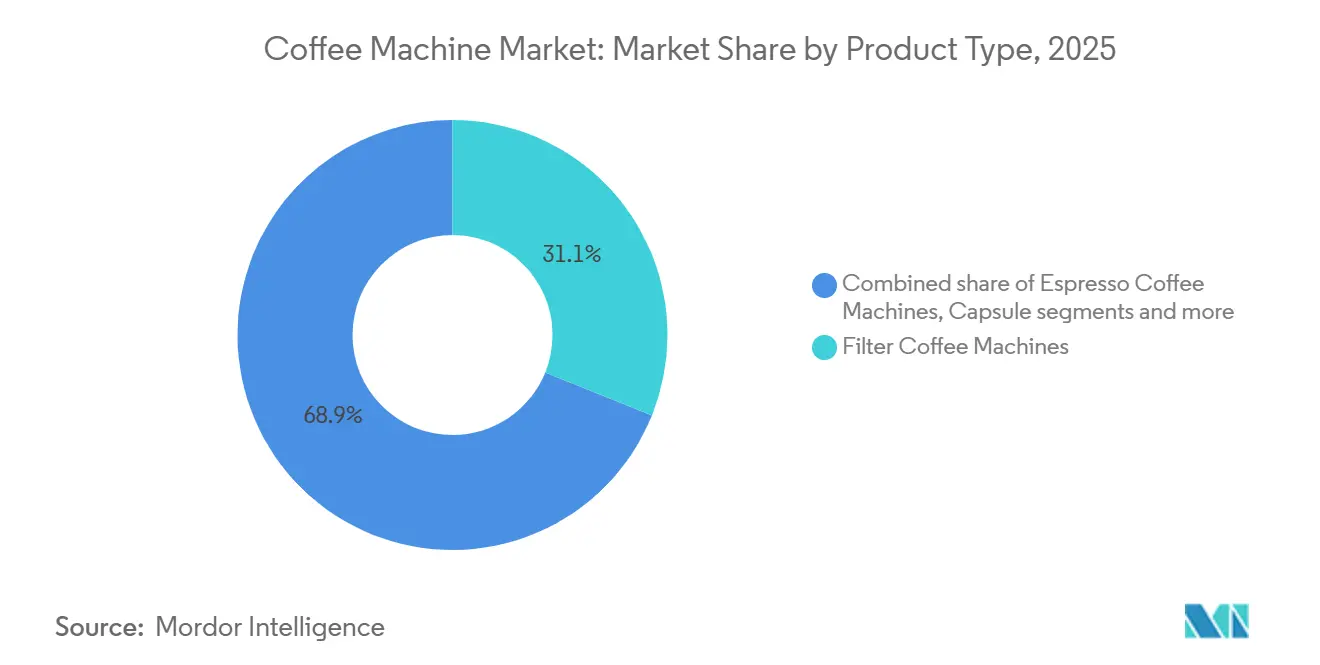
- Par type de produit, les machines à café filtre représentaient une part de 31,10 % de la taille du marché des machines à café en 2025, tandis que les systèmes à capsules et à dosettes devraient se développer à un TCAC de 7,60 % jusqu'en 2031.
- Par niveau d'automatisation, les machines entièrement automatiques / super-automatiques étaient en tête avec 74,60 % de la part du marché des machines à café en 2025, et la même catégorie devrait croître à un TCAC de 6,50 % jusqu'en 2031.
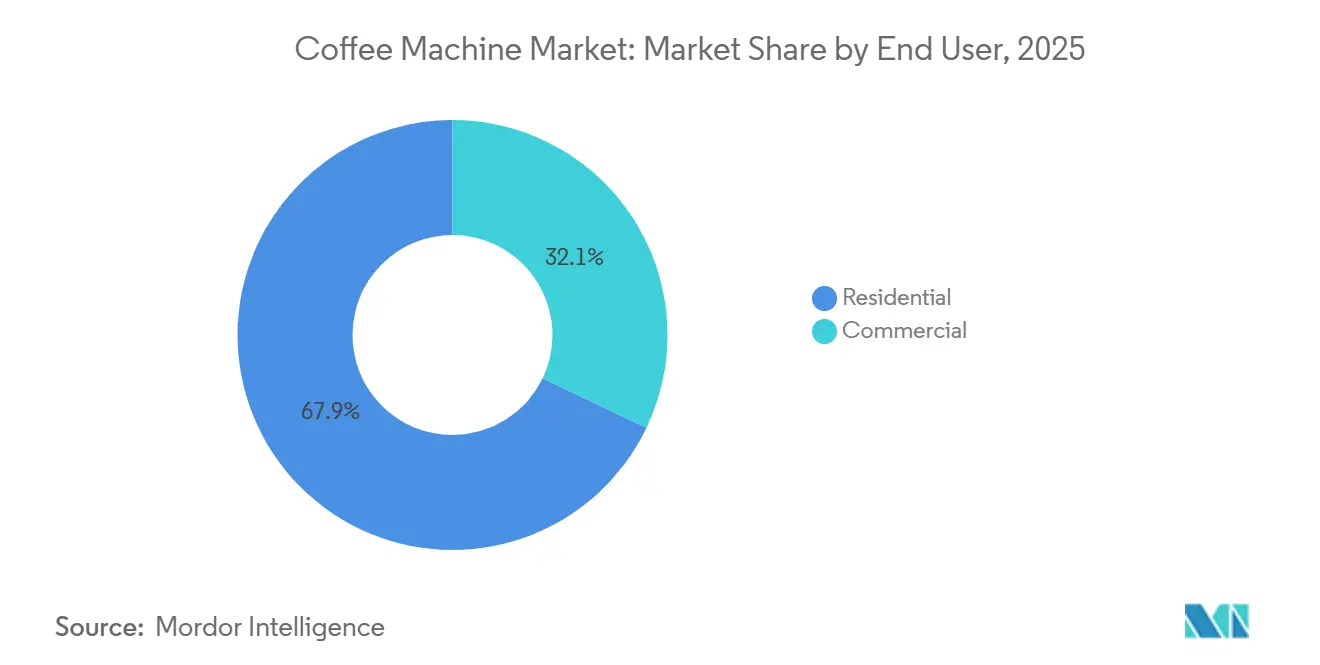
- Par utilisateur final, le résidentiel représentait 67,90 % de la part du marché des machines à café en 2025, et le résidentiel devrait progresser à un TCAC de 6,20 % jusqu'en 2031.
- Par canal de distribution, les canaux B2C représentaient une part de 67,20 % de la taille du marché des machines à café en 2025, et le B2C devrait se développer à un TCAC de 6,90 % jusqu'en 2031.
- Par géographie, l'Europe représentait une part de 38,60 % de la taille du marché des machines à café en 2025, tandis que l'Asie-Pacifique devrait enregistrer un TCAC de 7,80 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse de la consommation de café par habitant | +1.2% | Mondial, avec l'impact le plus fort en Asie-Pacifique et dans les marchés émergents | Moyen terme (2 à 4 ans) |
| Évolution vers des modes de vie axés sur la préparation à domicile | +1.8% | Amérique du Nord et Europe en cœur de cible, expansion vers l'Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Expansion de l'empreinte des cafés de spécialité stimulant la demande aspirationnelle | +0.9% | Mondial, avec une concentration dans les centres urbains | Long terme (≥ 4 ans) |
| Cycle d'innovation des machines connectées intelligentes | +1.4% | Adoption précoce en Amérique du Nord et en Europe, l'Asie-Pacifique suit | Moyen terme (2 à 4 ans) |
| Essor des formats de commodité en dose individuelle | +1.1% | Mondial, plus fort dans les marchés développés | Court terme (≤ 2 ans) |
| Pénétration croissante des maisons intelligentes et des appareils connectés | +0.8% | Amérique du Nord et Europe en tête, expansion vers l'Asie-Pacifique urbaine | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la consommation de café par habitant
La consommation mondiale a augmenté en 2025-2026 pour atteindre 173,85 millions de sacs de 60 kilogrammes, soutenue par une production de 178,85 millions de sacs et la cinquième année consécutive de resserrement des stocks finaux, ce qui a maintenu la discipline de l'offre au premier plan. Aux États-Unis, la participation au café de spécialité a atteint un niveau record sur 14 ans au printemps 2025, touchant 46 % des adultes sur une base quotidienne et signalant un bassin de demande plus profond pour les boissons de café et les machines domestiques performantes[2]. La même période d'enquête a montré que 43 % des adultes avaient consommé des boissons à base d'expresso au cours de la semaine précédente, renforçant l'attrait des appareils axés sur l'extraction et des systèmes de lait intégrés qui offrent une qualité constante. La base de consommateurs en Chine s'est accélérée, De'Longhi ayant enregistré une croissance à deux chiffres de son chiffre d'affaires au premier semestre 2025, le marché représentant environ 6 % des ventes du groupe, ce qui indique une acceptation croissante des machines grain à tasse et entièrement automatiques parmi les consommateurs urbains. Les jeunes générations ont amplifié la tendance, 64 % des Américains âgés de 25 à 39 ans ayant déclaré avoir consommé du café de spécialité au cours de la semaine précédente en 2025, ce qui s'est traduit par des mises à niveau persistantes des équipements domestiques et des achats à plus haute valeur ajoutée dans les circuits de vente au détail et en ligne. Ces signaux de demande ont soutenu le marché des machines à café, les ménages et les lieux de travail ayant privilégié la qualité d'extraction constante, des flux de travail plus rapides et de meilleures performances énergétiques dans l'usage quotidien.
Évolution vers des modes de vie axés sur la préparation à domicile
La préparation à domicile est restée une habitude centrale en 2025, reflétée dans les expéditions de machines et dans le taux de pénétration des principaux types d'appareils dans les ménages. Keurig Dr Pepper a expédié 10,4 millions de machines en 2024, soit une augmentation de 7,3 % d'une année sur l'autre, même si les dosettes étaient stables, illustrant que la base installée et les cycles de mise à niveau ont continué de s'étendre malgré la sensibilité aux prix des consommables. En janvier 2025, le taux de pénétration dans les ménages américains atteignait 62 % pour les cafetières à déversement, 42 % pour les machines en dose individuelle, 15 % pour les machines grain à tasse et 12 % pour les machines à expresso, confirmant une adoption large dans les catégories commodité et premium. Nespresso a étendu l'accent sur le cycle de vie à domicile avec des programmes de remise à neuf RELOVE dans 21 marchés et a progressé sur l'utilisation d'aluminium recyclé et les pilotes de capsules compostables, soutenant les achats alignés sur la durabilité. Les étiquettes énergétiques en Suisse et les limites d'arrêt automatique dans l'Union européenne ont continué de pousser les appareils résidentiels vers une consommation annuelle plus faible, ce qui a renforcé la proposition de valeur des machines efficaces qui réduisent les pertes en veille et optimisent les cycles de chauffage.
Expansion de l'empreinte des cafés de spécialité stimulant la demande aspirationnelle
L'adoption professionnelle de l'automatisation s'est accélérée, les chaînes visant une qualité constante, une maintenance modulaire et une télémétrie qui réduit les interruptions de service. WMF a introduit la plateforme espresso NEXT pour offrir des profils de style barista avec une assistance à l'automatisation, tout en maintenant les éléments artisanaux qui résonnent avec les opérateurs recherchant la qualité aux côtés de l'efficacité de la main-d'œuvre. La dynamique des boissons de spécialité a continué d'influencer les menus, les données américaines montrant que les boissons à base d'expresso ont atteint 43 % de consommation hebdomadaire parmi les adultes au printemps 2025, encourageant les investissements en équipements qui standardisent les textures du lait et les flux de travail d'extraction. Franke a mis en avant la connectivité cloud, les mises à jour à distance et les diagnostics à distance lors de ses démonstrations en salon professionnel, signalant le rôle stratégique du contrôle à l'échelle de la flotte dans les environnements à fort débit. La convergence de la demande de boissons premium et de la gestion numérique de flotte a créé un cycle de renforcement où les opérateurs de cafés déploient des machines compatibles IoT pour garantir la qualité à grande échelle, optimiser les calendriers de maintenance et réduire le coût total de possession.
Cycle d'innovation des machines connectées intelligentes
La connectivité des appareils et la préparation définie par logiciel sont passées de facteurs de différenciation à des attentes courantes dans les gammes premium. Bosch a lancé les machines à expresso entièrement automatiques des séries 300 et 800 avec Home Connect, l'accès aux recettes Coffee World, des commandes vocales et des diagnostics à distance, offrant jusqu'à 35 options de boissons et des favoris enregistrés dans les profils utilisateurs. Les portefeuilles professionnels et domestiques de De'Longhi ont progressé grâce à la connectivité et à la télémétrie qui améliorent la planification prédictive des services et réduisent les temps d'arrêt, ce qui a soutenu la croissance des revenus et la résilience des marges en 2025. Nestlé a développé l'écosystème Vertuo avec un contrôle d'extraction basé sur des codes-barres et a mis en avant Nescafé Dolce Gusto Neo comme initiative de croissance pour 2025, alignant la personnalisation avec la commodité pour les utilisateurs à domicile. UNIC, membre du groupe Electrolux Professional, a annoncé une collaboration pour intégrer une technologie de chauffage instantané de l'eau conçue pour atténuer le calcaire et prolonger les intervalles de maintenance, illustrant comment l'architecture de chauffage contribue à la stabilité et aux coûts du cycle de vie. Les mises à jour de conformité telles que la norme IEC 60335-2-75:2024 ont ajouté des limites de température des surfaces chaudes, des marquages et des exigences pour les chauffe-eau à électrodes pour les appareils de distribution commerciaux, renforçant les attentes de sécurité de base pour les flottes connectées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts initiaux et de cycle de vie élevés des systèmes premium | -0.8% | Mondial, impact le plus fort dans les marchés émergents sensibles aux prix | Court terme (≤ 2 ans) |
| Réglementation et réaction des consommateurs contre les déchets de capsules à usage unique | -0.6% | Europe et Amérique du Nord en tête, expansion mondiale | Moyen terme (2 à 4 ans) |
| Plateau de la demande dans les marchés matures saturés | -0.5% | Amérique du Nord et Europe occidentale principalement | Long terme (≥ 4 ans) |
| Goulots d'étranglement des semi-conducteurs et de la logistique limitant l'offre | -0.4% | Mondial, avec un impact aigu dans les segments de produits de haute technologie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux et de cycle de vie élevés des systèmes premium
La tarification premium a créé des obstacles à l'adoption pour les ménages axés sur la valeur, en particulier dans les marchés où le revenu disponible reste limité. Les machines des séries 300 et 800 de Bosch ont été lancées entre 699 et 2 299 USD, une fourchette qui correspond à la partie milieu de gamme supérieur à premium du marché des machines à café. Les gammes entièrement automatiques de WMF sont positionnées au-dessus de 1 176 USD pour un usage commercial compact et de bureau haut de gamme, signalant que les fonctionnalités connectées et les systèmes de lait entraînent souvent des coûts initiaux plus élevés malgré des gains d'efficacité à long terme. L'Oracle Jet de Breville a mis en avant un chauffage optimisé en énergie et une texturation automatisée du lait, mais les informations financières de l'exercice 2025 de la société ont reconnu une pression sur les marges liée à la logistique et aux dynamiques tarifaires, indiquant que l'innovation premium doit coexister avec un contrôle strict des coûts. Les fabricants font également face aux coûts indirects de la conformité aux normes de sécurité et d'étiquetage énergétique, ainsi qu'aux obligations de données et de reporting où des programmes comme ENERGY STAR font référence aux limites d'énergie en veille et en préparation pour les machines commerciales, ce qui influence la sélection des composants et les cycles de test[3]. Les voies de remise à neuf cherchent à élargir l'accès grâce à des unités certifiées de seconde vie, comme en témoignent le modèle de service de longue date de JURA et le programme RELOVE de Nespresso, tandis que Tchibo et koorri ont lancé une plateforme numérique de reprise en 2025 pour récupérer et revendre des machines d'occasion.
Réglementation et réaction des consommateurs contre les déchets de capsules à usage unique
Les lacunes politiques et infrastructurelles ont façonné le défi des déchets pour les systèmes en dose individuelle, les régimes de responsabilité élargie des producteurs (REP) au niveau des États et les modèles de reprise pilotés par les producteurs ayant évolué en Amérique du Nord et en Europe. Keurig Dr Pepper a élargi ses solutions via K Cycle pour les clients commerciaux et les services de retour par courrier K Cycle At Home, tout en déclarant 96 % de recyclabilité ou de compostabilité pour l'ensemble de ses emballages en 2024 et en documentant les réalisations en matière de récupération des matériaux au Canada. Nespresso a déclaré un taux de recyclage mondial de 35 % en 2024, soutenu par plus de 100 000 points de collecte et une collaboration avec des programmes nationaux tels que le programme Podback au Royaume-Uni et le système du Sac Jaune en Allemagne, qui ont élargi l'accès aux voies d'élimination responsables. Les universités et les entreprises ont exploré des modèles institutionnels qui réduisent les volumes de déchets, mis en évidence par le programme réutilisable de l'Université d'État de l'Arizona qui vise une déviation significative à grande échelle grâce à l'utilisation répétée de composants durables. Une évaluation du cycle de vie de 2025 a comparé une machine à dosettes et une cafetière à déversement, constatant que les deux plateformes étaient confrontées à des contraintes de conception pour le démontage, ce qui souligne la valeur des conceptions modulaires, des fixations à dégagement rapide et des sous-ensembles standardisés pour améliorer la récupération en fin de vie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les systèmes à capsules s'accélèrent dans un contexte de domination du filtre premiumLes machines à café filtre détenaient une part de 31,10 % en 2025, portées par une forte pénétration dans les ménages et des machines certifiées garantissant des normes constantes de température et d'extraction. Les systèmes à capsules et à dosettes devraient croître à un TCAC de 7,60 % pendant la période 2026-2031, soutenus par des formats compostables et une préparation guidée par codes-barres pour des résultats reproductibles. En janvier 2025, 62 % des ménages américains possédaient des cafetières à déversement, tandis que 42 % avaient des machines en dose individuelle, reflétant un équilibre entre commodité et capacité sur le marché des machines à café. Nespresso a augmenté ses investissements dans Vertuo et étendu ses programmes de durabilité, améliorant la circularité des capsules et promouvant la possession durable de machines. La Specialty Coffee Association a validé de nouvelles machines domestiques en 2025, garantissant la conformité aux normes d'extraction Golden Cup.
Les systèmes grain à tasse ont atteint 15 % de possession dans les ménages américains en janvier 2025, aidés par des modèles connectés intégrant le broyage, le dosage et la texturation du lait. La série 800 de Bosch a introduit des fonctionnalités Home Connect telles que Coffee Playlist et la commande vocale, simplifiant les préférences multi-utilisateurs. Les réglementations environnementales ont influencé le développement des capsules, Keurig lançant les K-Rounds, sans plastique ni aluminium, et élargissant les programmes d'élimination dans le cadre de sa feuille de route d'emballage circulaire. Nespresso a déclaré que 100 % des capsules Original Line utilisaient 80 % d'aluminium recyclé et 95 % pour Vertuo, ainsi que des capsules compostables à domicile à base de papier dans 14 pays. Les normes AHAM ont fourni des méthodes de test uniformes pour les cafetières domestiques, tandis qu'ENERGY STAR a fixé des références énergétiques pour les machines commerciales à préparation par lots, guidant les étiquettes de produits et les décisions d'achat.



Par niveau d'automatisation :
domination des machines entièrement automatiques portée par les impératifs de réduction de la main-d'œuvreLes plateformes entièrement automatiques et super-automatiques détenaient une part de marché de 74,60 % en 2025, avec un TCAC projeté de 6,50 % jusqu'en 2031, portées par la demande des opérateurs en matière de constance et de réduction des besoins en formation dans les établissements à fort débit. Les flottes commerciales privilégient la maintenabilité modulaire et la connectivité, permettant des mises à jour de menus à distance et des diagnostics pour réduire les visites de techniciens et les temps d'arrêt. À Host Milano 2025, WMF et SEB Professional ont présenté des plateformes numériques offrant des solutions multi-marques pour les cafés, l'hôtellerie, les bureaux et la vente au détail. Franke a mis en avant la connectivité cloud, les mises à jour à distance et le matériel économe en énergie aligné sur les objectifs de coût et de durabilité.
La norme IEC 60335-2-75:2024 a introduit des dispositions relatives aux surfaces chaudes et aux chauffe-eau à électrodes, garantissant que les fonctionnalités avancées respectent les protections de sécurité de base. Les machines semi-automatiques restent pertinentes dans les cafés premium et les hôtels de charme, où l'artisanat et le théâtre visuel stimulent la demande. Des plateformes comme l'espresso NEXT de WMF mêlent les flux de travail traditionnels à l'automatisation pour maintenir la constance tout en préservant l'élément humain. Les systèmes optimisés en énergie, tels que le Victoria Arduino Eagle One, réduisent la consommation d'énergie de 35 % et l'impact environnemental de 23 %, tandis que le chauffage instantané de l'eau de UNIC minimise le calcaire et prolonge les intervalles de maintenance. Les machines entièrement automatiques dominent les environnements de chaîne et de libre-service, tandis que les semi-automatiques ancrent les formats axés sur l'artisanat, reflétant une hiérarchie de marché claire.
Par utilisateur final :
le segment résidentiel bien ancré ; le circuit commercial se moderniseLe secteur résidentiel représentait 67,90 % de la demande des utilisateurs finaux en 2025, avec un TCAC projeté de 6,20 % jusqu'en 2031. La forte adoption dans les ménages de machines à déversement, en dose individuelle, grain à tasse et à expresso stimule cette croissance. Keurig Dr Pepper a expédié 10,4 millions de machines en 2024, renforçant la base installée malgré des volumes de dosettes stables, reflétant la sensibilité aux prix et la demande d'appareils durables. Les données de la NCA en 2025 ont montré un taux de pénétration dans les ménages de 62 % pour les cafetières à déversement, 42 % pour les machines en dose individuelle, 15 % pour les machines grain à tasse et 12 % pour les machines à expresso. Nespresso a développé Vertuo en Amérique du Nord, en se concentrant sur l'innovation du café froid et la capacité de production pour répondre aux goûts en évolution. Le marché résidentiel valorise de plus en plus les conceptions économes en énergie et les commandes avancées de lait et d'extraction pour des expériences de type café à domicile.
La demande commerciale représentait 32,10 % en 2025, les opérateurs ayant privilégié une qualité constante grâce à des flottes connectées pour standardiser les menus et les textures. WMF, Schaerer et Franke ont mis en avant le nettoyage automatisé, la gestion multi-lait et les mises à jour à distance pour optimiser les performances aux heures de pointe. Hamilton Beach a étendu ses implantations en restauration, mettant en avant des appareils pour laits végétaux alignés sur les tendances des cafés. Les normes ENERGY STAR pour les machines commerciales à préparation par lots et les directives d'achat fédérales ont influencé les décisions d'achat. En Europe et en Suisse, les règles d'étiquetage et d'arrêt automatique ont façonné les caractéristiques des machines, favorisant les plateformes qui réduisent les pertes en veille et permettent un chauffage rapide.

Par canal de distribution :
les canaux B2C tirent parti du commerce électronique ; les ventes directes B2B optimisent le coût total de possessionLes canaux B2C détenaient 67,20 % de la distribution en 2025, avec un TCAC projeté de 6,90 % jusqu'en 2031. Cette croissance découle de la vente au détail spécialisée, des points de vente multi-marques et des ventes directes en ligne, améliorant la découverte, le regroupement et l'engagement après-vente. Nespresso a réalisé une croissance à deux chiffres du commerce électronique tout en développant ses boutiques, maintenant le contrôle du parcours consommateur de bout en bout et soutenant la remise à neuf des machines et la reprise des capsules là où cela est possible. Le programme de certification de la SCA en 2024 a renforcé la confiance des consommateurs dans les machines à déversement premium et multi-portions, réduisant les risques perçus et encourageant les mises à niveau depuis les appareils d'entrée de gamme. À mesure que les marques affinent leurs stratégies de données propriétaires via des applications et des abonnements, les canaux en ligne complètent les magasins en reliant les rappels de maintenance aux achats de filtres et de détartrants.
Le B2B représentait 32,8 % de la part de marché en 2025, servant la restauration, les bureaux, l'hôtellerie et la vente au détail avec des ventes directes, des contrats de service pluriannuels et une maintenance basée sur la télémétrie. Le portefeuille de connectivité de Franke a permis une communication bidirectionnelle, une gestion centralisée des menus et un dépannage à distance pour s'aligner sur le trafic aux heures de pointe. WMF et SEB Professional ont présenté des écosystèmes de boissons intégrés à Host Milano 2025, couvrant le café, les jus, l'eau et les services numériques pour clarifier les coûts de possession. Hamilton Beach a mis en avant son empreinte commerciale mondiale et ses partenariats en restauration, soulignant le rôle des équipements spécialisés dans les cafés et les restaurants à service rapide. Les règles d'achat public américaines favorisent les machines certifiées ENERGY STAR, établissant des références de performance qui influencent les produits résidentiels à mesure que les plateformes se développent dans toutes les catégories.
Analyse géographique
Marché des Machines à Café en Europe
L'Europe a représenté 38,60 % du chiffre d'affaires mondial en 2025, portée par des cultures du café de spécialité matures en Europe du Nord et du Sud, ainsi que par de solides réseaux de distribution au détail et en boutique reliant les équipements aux écosystèmes de capsules. Les réglementations en matière d'efficacité énergétique, notamment les limites d'arrêt automatique en usine et les obligations d'étiquetage, ont réduit la consommation annuelle des appareils résidentiels et encouragé les modes zéro veille. Nespresso a atteint un taux de recyclage mondial de 35 % pour les capsules en aluminium en 2024, soutenu par une large couverture de collecte, tandis que Podback et les dispositifs nationaux de tri ont élargi les options d'élimination sur des marchés clés tels que le Royaume-Uni et l'Allemagne. Les résultats de De'Longhi sur les neuf premiers mois de 2025 ont reflété une forte demande en machines à café domestiques, s'appuyant sur un design et une innovation qui résonnent auprès des consommateurs européens. Les fabricants de machines professionnelles tels que WMF et Franke se sont concentrés sur la digitalisation, la gestion à distance et la polyvalence des systèmes à lait, en phase avec les formats de cafés urbains sur le marché des machines à café[4].
Marché des Machines à Café en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 7,80 % jusqu'en 2031, l'urbanisation stimulant la pénétration du café de spécialité en Chine, en Inde et en Australie. La hausse des revenus disponibles soutient l'automatisation haut de gamme et les systèmes grain à tasse. Début 2025, De'Longhi a annoncé une croissance de son chiffre d'affaires à deux chiffres en Chine, soulignant la demande pour des machines domestiques de qualité café. Versuni India Home Solutions (Philips Domestic Appliances) a élargi sa gamme d'espresso au cours de l'exercice 2023-2024, se préparant à une croissance régulière de la demande dans les grandes métropoles et soutenant des positionnements multi-niveaux de prix. L'USDA estime les importations de café du Japon pour 2025-2026 à 6,0 millions de sacs, tandis que Nestlé a élargi ses options prêtes à consommer et en format froid dans toute la région Asie-Pacifique, y compris les boissons domestiques de style barista. En Australie et en Nouvelle-Zélande, la stabilité des revenus disponibles et une forte sensibilité au café de spécialité ont soutenu le cycle de renouvellement des équipements de comptoir haut de gamme sur le marché des machines à café.
Marché des Machines à Café dans les Amériques
L'Amérique du Nord, portée par les États-Unis, a enregistré 23,8 millions de sacs d'importations de café et 26,6 millions de sacs de consommation en 2025-2026, reflétant un marché stable pour les équipements et les consommables. Les données 2025 de la NCA ont montré que 66 % des adultes américains consomment du café quotidiennement, avec des boissons de spécialité et des commandes via application à des niveaux records, complétant une forte utilisation à domicile. Les expéditions de machines Keurig Dr Pepper en 2024 ont démontré une résilience malgré l'élasticité des prix des dosettes. Le Canada a élargi l'acceptation des dosettes K-Cup en collecte en bordure de trottoir et les initiatives de remise en état chez Van Houtte. L'USDA a projeté la production du Brésil à 63,0 millions de sacs et celle de la Colombie à 13,8 millions de sacs pour 2025-2026, influençant les anticipations de prix et la demande en équipements dans les circuits résidentiels et de restauration hors domicile sur le marché des machines à café.
Paysage réglementaire
La conformité en matière de sécurité et de performance des machines à café repose sur les normes relatives aux appareils électriques et sur l'évolution des processus de politique énergétique sur les principaux marchés. En Amérique du Nord, les cafetières domestiques sont couvertes par la norme ANSI/UL 1082 (mise à jour jusqu'en 2024). L'harmonisation mondiale de la sécurité des produits suit la norme IEC 60335-1 (Amendement 1:2025) et la norme IEC 60335-2-15 (2024) pour les appareils domestiques. Pour les appareils de distribution commerciaux, la norme IEC 60335-2-75:2024 ajoute des dispositions relatives aux surfaces chaudes et aux résistances à électrodes, qui façonnent la validation de conception et l'étiquetage.
La politique énergétique et commerciale ajoute des couches supplémentaires de conformité et de coût. Aux États-Unis, le Department of Energy a publié un avis de projet de réglementation (Notice of Proposed Rulemaking) en juillet 2026 pour revoir les procédures régissant les normes fédérales de conservation d'énergie des appareils, suite à une action de février 2025 ayant reporté la mise en œuvre de plusieurs normes finalisées. Cette incertitude procédurale affecte la planification de l'efficacité et la conception des cycles de test. Sur le plan économique transfrontalier, les importations classées sous le code HTS 8516.71.00 font face à un taux de droit général américain de 3,7% (référencé pour 2026), tandis que les droits d'importation de l'UE pour des codes comparables sont plus faibles (0% à 2,2%), ce qui influence les stratégies de coût rendu pour les machines et composants d'approvisionnement mondial.
Analyse de la chaîne de valeur
La chaîne de valeur des machines à café s'étend des matières premières et composants clés (acier inoxydable, plastiques et matériaux de contact alimentaire, pompes et vannes, chaudières/thermoblocs, capteurs, cartes de circuits imprimés et modules de connectivité) à la conception OEM/ODM, l'assemblage et les tests finaux, puis se poursuit à travers une distribution multicanal. Le B2C comprend la distribution de masse, les détaillants spécialisés et le commerce électronique direct au consommateur lié aux écosystèmes de consommables (dosettes/capsules, filtres, détartrants). Le B2B repose sur les ventes directes et les réseaux de revendeurs pour l'hôtellerie, les bureaux et la restauration, avec des contrats d'installation, de maintenance préventive et de services gérés qui monétisent la disponibilité opérationnelle.
Deux dynamiques d'exécution sont de plus en plus visibles. Premièrement, la mesure basée sur les normes influence la manière dont les équipes produit spécifient l'architecture de chauffage, les contrôles à l'état de veille et la documentation fournisseur. En Europe, les méthodes de l'industrie pour la mesure de l'énergie et de la productivité pour les machines professionnelles et super-automatiques (telles que la norme EN 50730:2025-05 publiée par UCIMAC) renforcent des tests structurés et se répercutent sur la sélection des composants et la qualification des fournisseurs. Deuxièmement, les contraintes d'approvisionnement et de logistique pèsent sur les plateformes connectées et super-automatiques, qui font face à des délais plus serrés pour l'électronique et les capteurs. La volatilité du fret et les perturbations de transit sur les principaux corridors maritimes augmentent le coût total rendu pour les équipements et sous-ensembles se déplaçant des bases de fabrication (notamment l'Europe) vers l'Asie et le Moyen-Orient, ce qui incite à un assemblage plus régionalisé et à un stockage de pièces de service pour stabiliser la livraison et les performances après-vente.
Paysage concurrentiel
Concentration du Marché
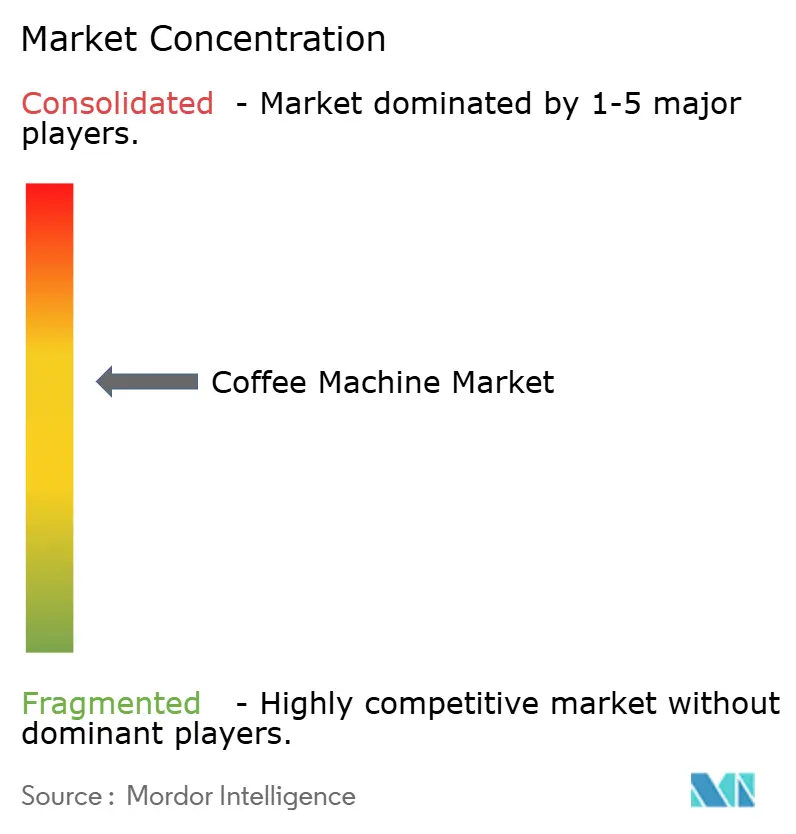
Keurig Dr Pepper a expédié 10,4 millions de machines en 2024, maintenant sa position de leader sur les marchés de la préparation en dose individuelle aux États-Unis et au Canada, portée par l'adoption dans les ménages de formats axés sur la commodité. WMF détenait une part mondiale de 28 % dans les machines professionnelles automatiques, renforçant le leadership de Groupe SEB dans les plateformes de café commercial. Les segments résidentiels sont restés compétitifs, De'Longhi, Bosch, Philips, JURA et Breville se concentrant sur l'efficacité énergétique, les textures du lait et la connectivité pour une maintenance simplifiée. Les marques ont intensifié la concurrence en développant la remise à neuf, la télémétrie IoT et les fonctionnalités économes en énergie, ainsi que des modèles d'abonnement pour les filtres, les détartrants et les capsules.
La durabilité et la transformation numérique ont façonné les stratégies en 2025. Keurig Dr Pepper a déclaré 96 % de recyclabilité pour l'ensemble de son portefeuille d'emballages en 2024, faisant progresser les programmes K-Cycle et de retour par courrier pour améliorer les options de récupération. Nespresso a atteint un taux de recyclage mondial de 35 % pour les capsules en aluminium en 2024, étendu les capsules compostables à base de papier à 14 pays et visé l'amélioration des taux de recyclage d'ici 2030. De'Longhi a relevé ses perspectives pour 2025, citant une forte demande d'équipements de café domestiques et de performances professionnelles, soutenue par des investissements de marque et un leadership en matière de design. Breville a diversifié sa fabrication vers le Mexique et l'Asie du Sud-Est pour atténuer l'exposition aux droits de douane sur les produits 120 volts, tout en investissant dans des plateformes premium comme Oracle Jet et les machines à déversement conformes à la SCA. Franke a présenté des solutions connectées avec des mises à jour à distance et des analyses de flotte, améliorant l'économie des services pour les opérateurs de chaînes.
Les performances énergétiques et la circularité ont offert des opportunités d'innovation. L'interrupteur zéro énergie de JURA a répondu au gaspillage en veille dans les machines domestiques premium. Le Eagle One de Victoria Arduino a combiné le chauffage instantané avec la récupération de chaleur pour réduire la consommation d'énergie dans les cafés de troisième vague, où la durabilité influence les achats. L'intégration du chauffage instantané de l'eau de UNIC a amélioré la disponibilité et la durée de vie des composants dans les environnements professionnels. Les programmes de remise à neuf ont gagné en popularité, notamment RELOVE de Nespresso dans 21 marchés et le modèle commercial numérique 2025 de Tchibo. L'activité canadienne de Keurig Dr Pepper a documenté des ratios de remise à neuf élevés soutenant la déviation des décharges. Les perturbateurs émergents comme Scanomat et BrewBird ont mis en avant des matériaux recyclables et des dosettes de café compostables, bien que l'échelle reste limitée.
Leaders du secteur des machines à café
-
Keurig Dr Pepper
-
Nestlé Nespresso
-
De'Longhi Group
-
Panasonic
-
Breville Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Machines à Café Entreprises couvertes dans ce rapport
- Keurig Dr Pepper
- Nestlé Nespresso
- De’Longhi Group
- Panasonic
- Breville Group
- JURA Elektroapparate
- Hamilton Beach Brands
- Philips (Saeco & Gaggia)
- Electrolux AB
- Newell Brands (Mr. Coffee)
- Bosch (Home Connect)
- Melitta Group
- Morphy Richards
- La Marzocco
- Bunn-O-Matic
- FETCO
- Nuova Simonelli
- Thermoplan
- Rocket Espresso
- Behmor
- Rancilio Group
- WMF Group
- Franke Coffee Systems
- Dalla Corte
- Casadio
Opportunités de marché et perspectives d'avenir
La refonte guidée par la conformité et un étiquetage plus clair créent un espace pour la différenciation en matière de gestion de l'énergie, en particulier en Europe et en Amérique du Nord où les mises à jour des normes et les règles de mesure sont activement maintenues. L'UE a modifié les conditions de mesure de l'écoconception pour les cafetières domestiques via le règlement (UE) 2025/2262 de la Commission (novembre 2025), exigeant des fabricants qu'ils justifient la performance énergétique dans des conditions de test clarifiées. Cela tend à favoriser les architectures qui réduisent les pertes en veille et contrôlent le chauffage plus précisément. Dans les flottes commerciales, des méthodes structurées de mesure de la consommation d'énergie et de la productivité (par exemple, la norme FprEN 50730 et des approches d'information environnementale connexes telles que la norme EN 50693 référencée dans les règles produits) affectent également les comparaisons d'achat, favorisant les machines connectées capables de documenter leurs performances et de simplifier l'entretien.
La durabilité et la circularité se traduisent également par des opportunités de produits et de programmes à travers les systèmes à dosette unique et les services de cycle de vie des machines. Les producteurs opérant dans l'UE doivent s'aligner sur la directive DEEE (2012/19/UE), qui pousse les pratiques de conception pour le démontage, la réparabilité et la récupération en fin de vie. Cet alignement soutient les modèles de reconditionnement et de seconde vie certifiée déjà visibles sur le marché, notamment Nespresso RELOVE. Sur les formats à dosette unique, les voies de réduction du plastique passent des essais pilotes aux lancements. Le système Tablì de Lavazza utilise des tablettes de café compressé sans plastique, mettant en évidence les opportunités pour les fabricants de machines capables d'associer de nouveaux formats de consommables à des machines compatibles et à des filières de collecte et de recyclage.
Développements industriels récents dans Marché des Machines à Café
- Avril 2026 : Keurig Dr Pepper a finalisé l'acquisition d'une participation de 96,22% dans JDE Peet's N.V. et a présenté des plans pour former une Global Coffee Co. indépendante d'ici la fin de 2026. Cette acquisition concentre une base installée, un portefeuille de marques et un accès au marché plus importants sous une structure axée sur le café. Elle relève la barre concurrentielle en matière d'échelle pour les plateformes à dosette unique et la distribution.
- Août 2025 : Breville a dévoilé sa nouvelle génération de machine expresso Oracle Dual Boiler avec une stabilité de température améliorée et une fonctionnalité compatible Wi-Fi. Ce lancement a renforcé l'orientation du segment premium résidentiel vers les fonctionnalités connectées et l'automatisation qui réduisent les barrières de compétence utilisateur tout en maintenant un positionnement axé sur la qualité de l'expresso.
- Juin 2024 : Nespresso a étendu son approche de reconditionnement RELOVE à plusieurs marchés dans le cadre de sa démarche plus large de circularité autour des machines durables et de la récupération des capsules. Cela a renforcé le rôle des réseaux de service pilotés par le fabricant dans l'extension des cycles de vie des machines et le soutien aux décisions d'achat alignées sur la durabilité.
Marché des Machines à Café Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des machines à café couvre les équipements fabriqués en usine utilisés pour préparer du café dans les foyers et les établissements de restauration, dans les formats à filtre, expresso, dosette ou capsule, et grain à tasse, et il est valorisé au prix de vente fabricant.
Exclusions du périmètre : Nous excluons les accessoires, les moulins à café autonomes, les unités reconditionnées, les équipements industriels de torréfaction et les kiosques de distribution automatique.
Aperçu de la segmentation
- Par type de produit
- Machines à café expresso
- Machine à café filtre/à déversement
- Machine à café à capsules/à dosettes
- Machines à café grain à tasse
- Autres types de produits (cafetière Moka, presse française, etc.)
- Par niveau d'automatisation
- Semi-automatique
- Entièrement automatique / Super-automatique
- Par utilisateur final
- Résidentiel
- Commercial
- Par canal de distribution
- Canaux B2C
- Magasins multi-marques
- Points de vente exclusifs de la marque
- En ligne
- Autres canaux de distribution
- Canal B2B (directement auprès des fabricants)
- Canaux B2C
- Par géographie
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par des signaux publics d'offre et de demande qui peuvent être vérifiés de manière répétée. Nous nous référons aux données commerciales et sectorielles telles que les séries d'importation-exportation d'UN Comtrade pour les petits appareils électroménagers, les indicateurs du Centre du commerce international et les publications statistiques gouvernementales relatives aux dépenses en appareils électroménagers et à l'activité de restauration dans les principales économies.
Pour ancrer les tendances d'adoption et d'utilisation, nous examinons également des sources telles que les mises à jour de consommation de l'Organisation internationale du café, les notes publiées par les associations de cafés et d'hôtellerie dans les régions clés, ainsi que des articles évalués par des pairs portant sur les tendances des équipements de préparation et le comportement des consommateurs. Les dépôts de sociétés, les présentations aux investisseurs et la presse économique réputée sont utilisés pour cartographier les évolutions du mix produit (manuel, semi-automatique et entièrement automatique) et pour vérifier la cohérence des prix et des mouvements de canaux. Si nécessaire, nous utilisons également des abonnements payants pour les données financières des entreprises et les bases de données de brevets afin de confirmer les cycles d'innovation et d'éviter de manquer des catégories de produits plus petites mais à croissance rapide. Les sources de recherche documentaire mentionnées sont données à titre illustratif uniquement, et de nombreux documents publics supplémentaires ont été utilisés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour tester le modèle face aux conditions réelles de vente et aux réalités du mix produit. Les entretiens incluent des fabricants, des fournisseurs de composants, des distributeurs et des acheteurs de restauration, et l'objectif est de confirmer les cycles de remplacement, les échelles de prix et la répartition entre la demande des ménages et la demande commerciale dans les zones APAC, EMEA et Amériques.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 16 % | APAC : 46 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 25 % | EMEA : 30 % |
| Acteurs plus petits : 19 % | Managers : 59 % | Amériques : 24 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit selon une approche descendante dans laquelle les bassins de demande en appareils électroménagers, les dépenses en équipements de restauration et les flux commerciaux pour les catégories d'appareils pertinentes sont reconstitués par région, puis filtrés vers les machines à café à l'aide d'indicateurs de mix produit et de pénétration. Une fois ce total formé, nous le corroborons par des vérifications ascendantes sélectives, telles que des fourchettes de prix de vente moyen échantillonnées par type de machine et un cumul de l'exposition aux revenus déclarés par un ensemble de fournisseurs visibles, ce qui permet ensuite d'ajuster les éventuels sous- ou sur-comptages manifestes.
Quelques données d'entrée sont déterminantes dans ce marché, et nous les rendons explicites afin qu'elles puissent être revérifiées. Celles-ci comprennent la répartition entre les installations domestiques et commerciales, les cycles de remplacement par niveau d'automatisation, la progression du prix de vente moyen pour les systèmes à dosette ou capsule par rapport aux machines expresso et grain à tasse, les évolutions du mix de canaux vers la vente en ligne, et l'intensité de consommation de café régionale qui influence la demande en unités. Lorsque la couverture ascendante est incomplète, les lacunes sont comblées en appliquant des facteurs de majoration conservateurs liés à la couverture de distribution et à l'exposition aux importations, suivis d'un second passage à travers les retours d'entretiens.
Pour les prévisions, nous utilisons une analyse de scénarios ancrée dans des indicateurs macroéconomiques et validée par les attentes d'experts sur les évolutions de catégories. Les trajectoires de croissance sont façonnées par des variables telles que les perspectives de dépenses en appareils électroménagers, l'expansion des cafés et des établissements de restauration rapide, la premiumisation vers les machines entièrement automatiques, et le rythme d'adoption des systèmes à dosette, puis elles sont traduites en prévisions de valeur à travers des hypothèses de prix de vente moyen et de mix qui sont actualisées lors de la validation.
Cycle de validation des données et de mise à jour
La validation est effectuée en vérifiant le modèle par rapport à des signaux indépendants qui devraient évoluer dans la même direction, puis en remontant tout écart important jusqu'à une ou deux hypothèses. Nous effectuons des contrôles d'anomalies entre les régions, examinons les variations annuelles des unités et des prix de vente moyens, et recontactons les sources lorsque les résultats du modèle sont en contradiction avec ce que les canaux et les acheteurs rapportent comme comportement actuel du marché.
Avant la validation finale, les résultats font l'objet d'une révision analytique en plusieurs étapes au cours de laquelle les hypothèses clés sont recalculées et la logique est revérifiée pour en assurer la cohérence. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs ont un impact sur les prix, la disponibilité ou la demande. Juste avant la livraison, un analyste effectue une nouvelle vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché mondial des machines à café de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les machines à café peuvent sembler très éloignées les unes des autres, même lorsque le libellé du sujet paraît identique, car les produits comptabilisés et le niveau de prix ne sont pas toujours les mêmes. Des différences apparaissent également lorsqu'une étude s'appuie davantage sur des indicateurs d'expédition et une autre davantage sur des signaux de demande, puis applique une fenêtre temporelle différente pour la conversion de devises et les mises à jour.
Les signaux d'importation-exportation pour les petits appareils électroménagers, combinés aux prix de vente fabricant validés par entretiens par type de machine, sont les contrôles qui permettent à Mordor Intelligence de se limiter aux machines à café fabriquées en usine uniquement, et cette délimitation tend à relever le total par rapport aux études qui s'ancrent sur les ventes au détail ou un suivi de canaux plus étroit. L'écart provient également des choix de périmètre, certaines estimations intégrant des éléments adjacents tels que les distributeurs automatiques ou les unités reconditionnées, et d'autres appliquant une progression plus lente du prix de vente moyen pour les machines entièrement automatiques ou utilisant des années de base plus anciennes sans actualisation après l'inflation des prix.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 19,02 milliards USD (2025) | |
| Éditeur commercial A | 12,30 milliards USD (2023) | Utilise une année de base antérieure et une fenêtre de prévision plus courte, et le dimensionnement est présenté à un niveau de prix différent pour plusieurs canaux, ce qui peut sous-estimer la valeur lorsque les prix de vente moyens fabricant augmentent. |
| Agrégateur de données B | 13,74 milliards USD (2024) | Mélange souvent les répartitions par type et par application à l'aide de modèles standardisés, et peut appliquer des courbes de prix de vente moyen conservatrices et des hypothèses de couverture régionale partielle qui réduisent le total par rapport à une construction complète du bassin de demande mondial. |
Le tableau montre que le choix de l'année, le niveau de prix et les limites du périmètre expliquent la majeure partie de l'écart dans les valeurs rapportées. En limitant les inclusions aux machines à café neuves fabriquées en usine et en reliant les facteurs de demande à des vérifications pratiques des prix et du mix, nous parvenons à un chiffre qui peut être retracé jusqu'à des étapes claires et des données d'entrée actualisées.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle et les perspectives du marché mondial des machines à café jusqu'en 2031 ?
Il s'établit à 20,03 milliards USD en 2026 et devrait atteindre 26,77 milliards USD d'ici 2031, à un CAGR de 5,97 %, reflétant une demande résiliente à domicile et des déploiements commerciaux connectés.
Quels types de produits et niveaux d'automatisation sont en tête ou connaissent la croissance la plus rapide dans les machines à café ?
Les machines filtre dominent le volume avec une part de 31,10 %, tandis que les systèmes à capsules et à dosettes sont les plus en croissance à un TCAC de 7,60 %, et les plateformes entièrement automatiques représentent 74,60 % des ventes d'automatisation avec des perspectives de croissance de 6,50 %.
Comment les utilisateurs résidentiels et commerciaux font-ils évoluer leur adoption des machines à café ?
Le résidentiel représente 67,90 % avec des perspectives de croissance de 6,20 %, tandis que le commercial détient 32,1 % et met l'accent sur les super-automatiques, la télémétrie et les machines économes en énergie pour gérer les coûts de main-d'œuvre et d'exploitation.
Quelles régions sont les plus importantes pour la croissance du marché des machines à café jusqu'en 2031 ?
L'Europe a contribué à hauteur de 38,60 % des revenus de 2025, et l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 7,80 %, soutenue par l'urbanisation et l'adoption du café de spécialité en Chine, en Inde et en Asie du Sud-Est.
Quelles politiques et normes façonnent les performances énergétiques et de sécurité des machines à café ?
La version 1.1 d'ENERGY STAR aux États-Unis fixe des limites d'énergie en veille et en préparation pour les machines commerciales, l'UE plafonne l'arrêt automatique résidentiel à 30 minutes avec les tests EN 60661, et la norme IEC 60335-2-75:2024 met à jour la sécurité des appareils de distribution commerciaux.
Comment les mandats de durabilité et de responsabilité élargie des producteurs affectent-ils les systèmes en dose individuelle ?
Les producteurs investissent dans des infrastructures circulaires, font progresser les capsules compostables et recyclables, développent les programmes de retour par courrier et en collecte sélective, et déclarent des taux de recyclage en hausse, ce qui façonne les formats de dosettes et les lancements de machines compatibles.