
Taille et part de marché de l'immobilier résidentiel de luxe en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 82.58 Milliards de dollars |
| Taille du Marché (2026) | 85.66 Milliards de dollars |
| Taille du Marché (2031) | 102.85 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.73 % |
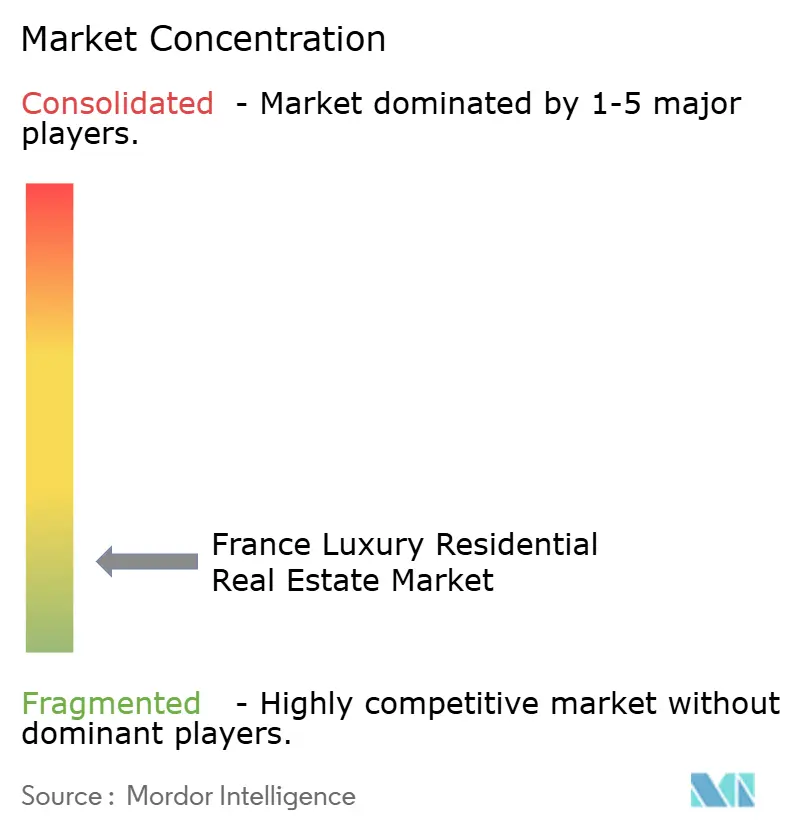
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier résidentiel de luxe en France par Mordor Intelligence
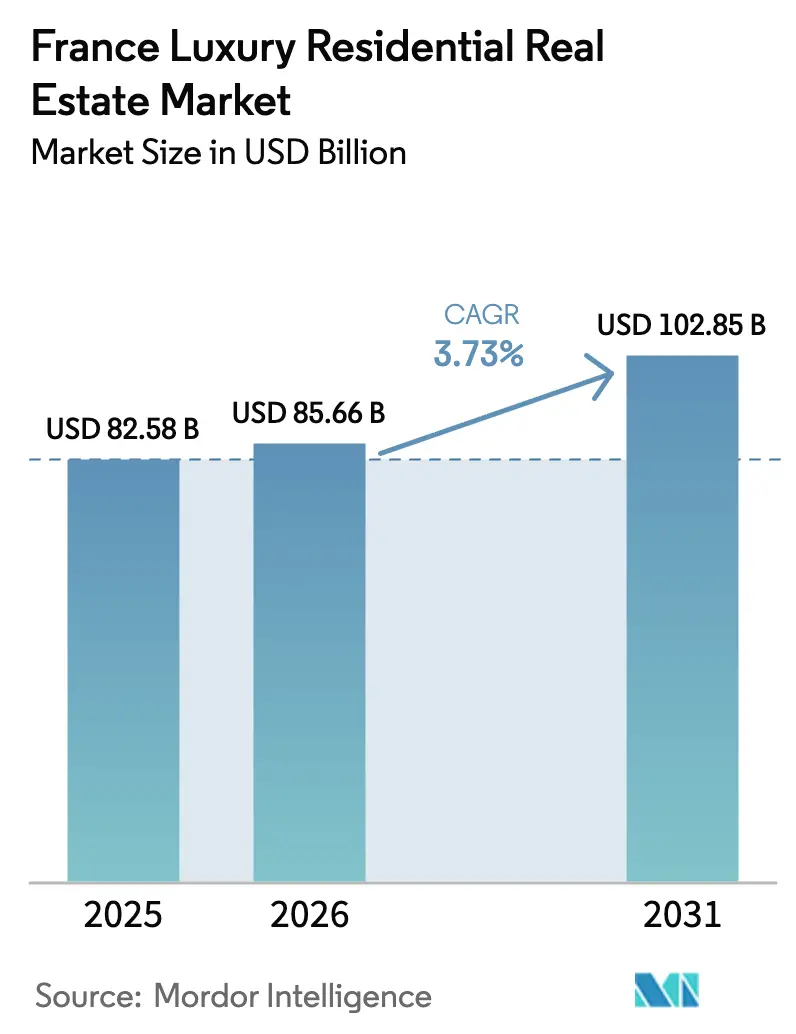
La taille du marché de l'immobilier résidentiel de luxe en France était évaluée à 82,58 milliards USD en 2025 et devrait croître de 85,66 milliards USD en 2026 pour atteindre 102,85 milliards USD d'ici 2031, à un CAGR de 3,73 % durant la période de prévision (2026-2031).
La rareté des biens ultra-prime à Paris, sur la Riviera et dans les principales stations alpines soutient la résilience des prix, tandis que la hausse des taxes sur la fortune, des frais de transaction et des obligations de rénovation énergétique freinent la spéculation à court terme. La demande locative s'accroît plus rapidement que les ventes, les acquéreurs déployant des stratégies de recherche de rendement dans les stations balnéaires et de montagne qui échappent aux plafonds parisiens de location de courte durée. Un cadre juridique stable, un capital culturel profond et des établissements d'enseignement d'élite maintiennent les flux de ménages fortunés à l'échelle mondiale, même lorsque la volatilité de l'euro érode les rendements nominaux. La concurrence entre les agences reste modérée, car la maîtrise des transactions hors marché et l'expertise patrimoniale l'emportent encore sur les économies d'échelle liées au marketing.
Principaux enseignements du rapport
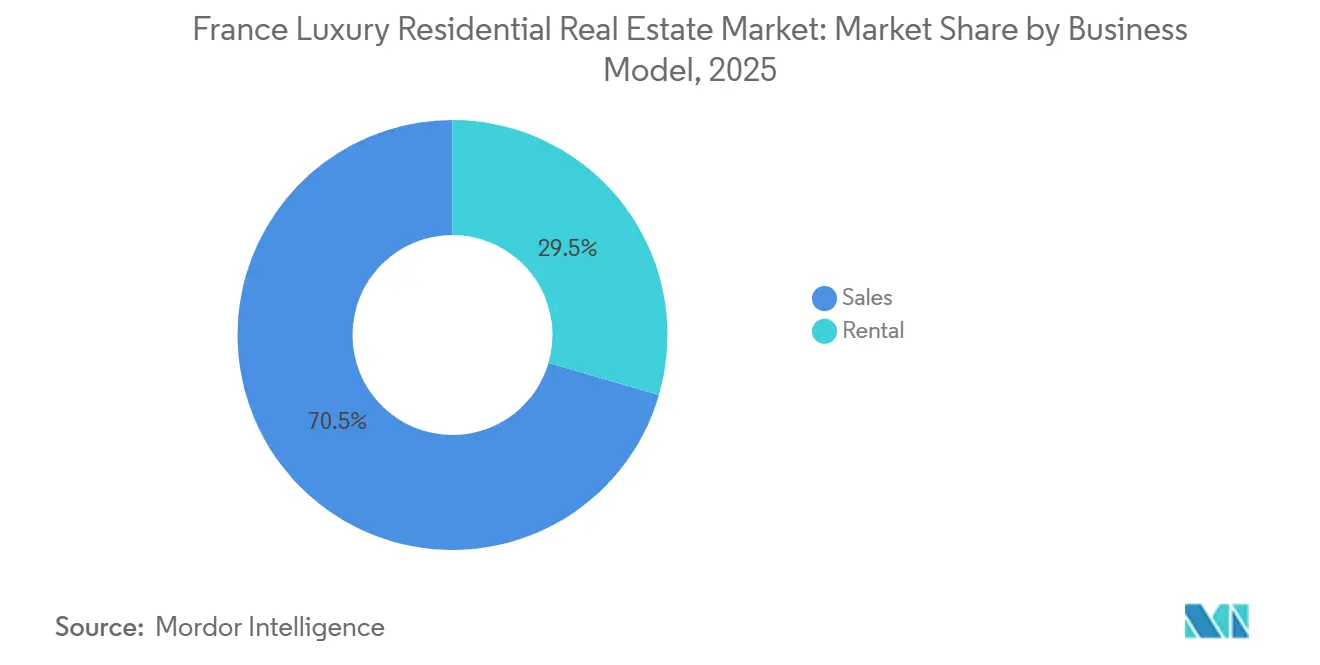
- Par modèle commercial, les transactions de vente ont représenté 71,2 % de la part de marché de l'immobilier résidentiel de luxe en France en 2025 ; l'activité locative devrait afficher un CAGR de 4,80 % jusqu'en 2031.
- Par type de bien, les appartements ont représenté 66,1 % de la taille du marché de l'immobilier résidentiel de luxe en France en 2025, tandis que les villas devraient croître à un CAGR de 5,05 % jusqu'en 2031.
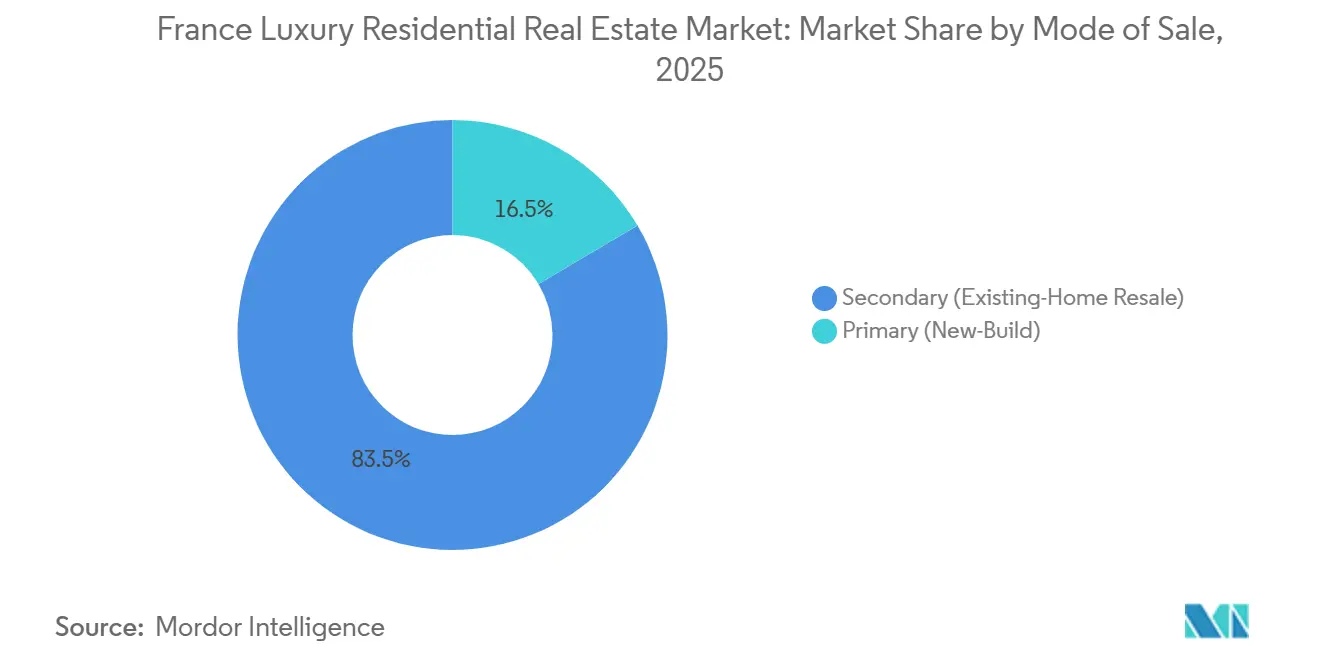
- Par mode de vente, le segment secondaire a détenu 83,5 % de la part de marché de l'immobilier résidentiel de luxe en France en 2025 ; l'offre primaire progresse à un CAGR de 5,21 % jusqu'en 2031.
- Par ville, Paris a conservé 45,3 % de la taille du marché de l'immobilier résidentiel de luxe en France en 2025, tandis que Marseille affiche le CAGR le plus élevé à 5,56 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'immobilier résidentiel de luxe en France
Analyse de l'impact des moteurs de croissance*
| Moteurs de croissance | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande mondiale des particuliers fortunés ancrée par l'état de droit et les grandes écoles | +1.0% | Paris, Lyon, villes d'entrée de la Riviera | Long terme (≥ 4 ans) |
| Rareté extrême des actifs ultra-prime dans les meilleurs arrondissements | +0.8% | Paris 1er, 6e, 7e, 8e, 16e ; Neuilly-sur-Seine | Long terme (≥ 4 ans) |
| Marchés de résidences secondaires sur la Riviera et dans les Alpes avec potentiel locatif | +0.6% | Provence-Alpes-Côte d'Azur ; Courchevel, Val d'Isère, Megève | Moyen terme (2-4 ans) |
| Faiblesse périodique de l'euro qui renforce le pouvoir d'achat en USD/GBP | +0.5% | National, plus marqué à Paris et sur la Riviera | Court terme (≤ 2 ans) |
| Primes de valorisation issues des rénovations patrimoniales et des mises à niveau énergétiques | +0.4% | Quartiers historiques de Paris, Presqu'île de Lyon, Bordeaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Rareté extrême des actifs ultra-prime dans le Triangle d'Or parisien
L'offre annuelle d'appartements de plus de 300 m² dans les 1er, 6e, 7e, 8e et 16e arrondissements de Paris est restée inférieure à 50 unités depuis 2024, créant une pénurie structurelle qui alimente des surenchères à deux chiffres.[1]« Les prix de l'immobilier parisien atteignent un niveau record avec le retour des acheteurs de luxe », Financial Times, ft.com Les conversions de marque telles que Maybourne Riviera illustrent l'écart de valorisation, avec des prix de lancement 2024 proches de 58 300 USD par m², soit près du double des biens non labellisés à proximité. Les règles de protection du patrimoine interdisent la démolition et l'extension verticale, plafonnant définitivement les nouvelles constructions. Knight Frank a classé Paris au quatrième rang mondial pour la densité de particuliers ultra-fortunés, mais a enregistré une baisse de 12 % des transactions supérieures à 10 millions EUR en 2025, la rareté dépassant la liquidité. Les vendeurs capables d'attendre le bon acquéreur parviennent désormais à conclure en moins de 60 jours, tandis que les biens du marché secondaire restent en vente plusieurs mois de plus, renforçant la prime de rareté.
Demande mondiale des particuliers fortunés ancrée par l'état de droit, la culture et les grandes écoles
Le régime français de titres de propriété clairs, l'absence de contrôle des capitaux et la concentration des grandes écoles maintiennent la France en tête des listes de relocalisation des familles américaines, du Golfe et d'Asie. Les données notariales font état d'une croissance moyenne des prix de 8 % en 2025 dans les secteurs du Musée d'Orsay et de l'Opéra Garnier, les professionnels en télétravail recherchant une proximité culturelle[2]Chambre des Notaires de Paris, « Statistiques immobilières notariales 2025 », notaires.fr . Le volume des acquéreurs des pays du Conseil de coopération du Golfe a augmenté de 15 % au cours de l'année malgré le renforcement des contrôles européens en matière de lutte contre le blanchiment de capitaux. Le rayonnement post-olympique de 2024 a accru la visibilité mondiale de Paris, mais l'attrait durable reste la sécurité juridique de la zone euro et la supervision de la Cour de justice de l'Union européenne. Les bailleurs institutionnels acceptent des rendements bruts de 2 à 3 % car la préservation du patrimoine, plutôt que le revenu, guide les allocations au sommet du marché.
Marchés de résidences secondaires sur la Riviera et dans les Alpes avec potentiel locatif
La migration de style de vie et les capitaux en quête de rendement s'orientent de plus en plus vers les villas de la Côte d'Azur et les chalets alpins. La saison 2024-25 de Courchevel s'est clôturée à 33 500 USD par m², tandis que les modèles de propriété fractionnée ont généré des rendements bruts de 4 à 6 % durant les semaines de pointe[3]« Les prix de l'immobilier de ski à Courchevel bondissent de 12 % en glissement annuel », Les Echos, lesechos.fr . La loi Montagne étendue restreint désormais les nouvelles constructions alpines, faisant de la rénovation la seule voie vers une offre nouvelle et ancrant la rareté dans les prix futurs. Saint-Tropez et Cannes bénéficient d'un tourisme toute l'année et de l'absence de la limite parisienne de 120 jours de location de courte durée, permettant aux propriétaires de couvrir leurs frais de portage via Airbnb Luxe. Savills a constaté que les stations alpines françaises ont surpassé leurs homologues suisses et autrichiennes en termes d'appréciation des prix en 2025, une tendance soutenue par 106 milliards EUR de mises à niveau d'infrastructures dans le cadre du plan de relance.
La faiblesse de l'euro renforce le pouvoir d'achat en USD/GBP
La chute de l'euro à la parité à la mi-2024 a réduit de 14 % la valeur des actifs immobiliers de luxe français en termes de dollars, incitant 38 % des clients américains interrogés par Knight Frank à accélérer leurs acquisitions à Paris. La vigueur de la livre sterling a également accru la participation britannique sur la Riviera de neuf points de pourcentage en glissement annuel. Bien que l'euro se soit redressé à 1,06 USD début 2026, la divergence des politiques monétaires laisse entrevoir un nouvel affaiblissement si les baisses de taux américaines devancent celles de la Banque centrale européenne. Les acquéreurs font néanmoins face à des frais de transaction de 7 à 8 % qui nécessitent une détention d'au moins 18 mois pour atteindre le seuil de rentabilité, tempérant les opérations spéculatives à court terme.
Analyse de l'impact des freins à la croissance*
| Freins à la croissance | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fiscalité élevée sur les transactions et la détention (IFI et prélèvements) | −0.9% | National, plus marqué sur les marchés ultra-prime de Paris et de la Riviera | Long terme (≥ 4 ans) |
| Règles d'urbanisme strictes et obligations énergétiques qui alourdissent les dépenses d'investissement | −0.7% | Quartiers historiques de Paris, Lyon, Bordeaux, communes classées de Provence | Moyen terme (2-4 ans) |
| Financement plus restrictif, contrôles de lutte contre le blanchiment et faible liquidité au sommet du marché | −0.5% | National, concentré sur les transactions supérieures à 5,3 millions USD | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La fiscalité élevée sur les transactions et la détention érode les rendements nets
L'Impôt sur la Fortune Immobilière impose une taxe annuelle de 0,5 à 1 % sur la fortune immobilière nette supérieure à 1,38 million USD, réduisant les flux de revenus des bailleurs non-résidents. Les acquéreurs s'acquittent également de 7 à 8 % de frais de notaire, d'enregistrement et d'agence, soit 371 000 à 424 000 USD de coûts initiaux pour un bien parisien à 5,3 millions USD. Ces frictions compriment des rendements bruts déjà faibles de 2 à 3 %, orientant les capitaux axés sur le rendement vers les marchés actions ou obligataires. Les propositions sénatoriales visant à alléger les seuils ont été bloquées en 2025, faisant de ce prélèvement un frein durable à la dynamique du marché et à la croissance du marché de l'immobilier résidentiel de luxe en France.
Les règles d'urbanisme strictes et les obligations de rénovation énergétique alourdissent les dépenses d'investissement et allongent les délais
Toute modification de façade ou extension de toiture dans les quartiers protégés nécessite l'approbation des Architectes des Bâtiments de France, avec un délai d'instruction pouvant atteindre 24 mois. Les obligations de rénovation interdisent la mise en location des logements classés G à partir de 2025 et F à partir de 2028, imposant des travaux de rénovation de 31 800 à 106 000 USD par unité. Les propriétaires de monuments historiques doivent faire appel à des artisans certifiés, ce qui peut tripler les budgets de rénovation. Les biens non rénovés se négocient avec une décote de 15 à 20 %, tandis que les actifs classés B se vendent rapidement à des prix premium. En conséquence, certains investisseurs se tournent vers des projets de construction neuve en dehors des zones patrimoniales strictes, détournant les capitaux des parties les plus denses de Paris.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle commercial : la vente reste dominante, mais la location s'accélère
Les ventes ont représenté 71,2 % de la part de marché de l'immobilier résidentiel de luxe en France en 2025, soulignant la domination persistante des acquisitions de prestige à des fins de préservation du patrimoine à long terme. Les propriétaires occupants et les family offices restent les principaux acquéreurs, tandis que les investisseurs internationaux ciblent les actifs patrimoniaux du marché secondaire susceptibles d'être transmis de génération en génération. Malgré cette domination, les stratégies de revenus locatifs gagnent du terrain sur la Riviera et dans les stations alpines, où la réglementation sur la location de courte durée est plus permissive qu'à Paris. Les véhicules institutionnels, notamment les assureurs et les sociétés d'investissement immobilier cotées, considèrent de plus en plus les villas clés en main comme des alternatives aux obligations indexées sur l'inflation, augmentant leurs allocations au parc locatif.
Les revenus locatifs devraient progresser à un CAGR de 4,80 % jusqu'en 2031, dépassant la croissance globale du marché. Les programmes de relocalisation d'entreprises et les incitations fiscales françaises de 2024 en faveur de l'industrie verte stimulent la demande de logements meublés pour cadres à Lyon, Marseille et Toulouse. Les opérateurs de résidences de marque structurent des modèles de propriété fractionnée qui garantissent aux propriétaires 50 à 60 % du loyer brut, combinant accès au style de vie et flux de trésorerie prévisibles. Cette approche hybride estompe la frontière historique entre les stratégies de vente et de location, ancrant davantage l'économie locative dans les décisions d'acquisition.


Par type de bien : les appartements dominent, les villas affichent la plus forte croissance
Les appartements ont représenté 66,1 % de la taille du marché de l'immobilier résidentiel de luxe en France en 2025. Le parc haussmannien parisien, caractérisé par ses hauts plafonds, ses parquets et ses balcons en fer forgé, demeure la référence mondiale, attirant diplomates et familles ayant besoin de proximité avec les écoles internationales. Les duplex de plus de 200 m² dans les 7e et 16e arrondissements se négocient à 21 200-26 500 USD par m², un niveau que peu d'acquéreurs refusent car les véritables alternatives sont rares.
Les villas devraient enregistrer le CAGR le plus élevé à 5,05 % jusqu'en 2031, le télétravail et la migration de style de vie mettant en valeur les espaces extérieurs. Les maisons de la Côte d'Azur situées à moins de 10 minutes du littoral affichaient en moyenne 12 700-19 100 USD par m² en 2025, tandis que les bastides provençales avec parcelles viticoles génèrent des rendements saisonniers de 3 à 4 %. Les offres de services de marque, incluant conciergerie et gestion d'actifs, réduisent les obstacles opérationnels pour les propriétaires étrangers et encouragent davantage l'acquisition de villas plutôt que de grands appartements urbains.
Par mode de vente : le marché secondaire domine, le neuf accélère
Le marché secondaire représentait 83,5 % de la part de marché de l'immobilier résidentiel de luxe en France en 2025, les acquéreurs faisant confiance à la qualité de construction éprouvée et appréciant l'occupation immédiate dans les quartiers patrimoniaux. La durée moyenne de rotation des biens à 5,3 millions USD est de 18 à 24 mois, reflétant une liquidité prudente au sommet du marché. Les acquéreurs prisent les moulures d'origine et les cheminées qui ne peuvent être reproduites dans les projets neufs, maintenant une ferme résistance aux prix lorsque les détails authentiques sont absents.
Les transactions dans le neuf devraient progresser à un CAGR de 5,21 %, le plus élevé de cette segmentation. Les promoteurs réhabilitent des sites industriels et des parcelles en bord de mer en résidences conformes aux normes énergétiques, dotées de services hôteliers. Les projets de marque tels que Peninsula Paris commandent des primes de 30 à 40 % en éliminant le risque de rénovation et en offrant une conformité clés en main avec les règles énergétiques. À Lyon et Marseille, les prix du neuf sont 20 à 25 % inférieurs aux équivalents parisiens, attirant les entrepreneurs exclus de la capitale mais souhaitant bénéficier de la commodité urbaine.
Analyse géographique
Paris reste l'ancre du marché, mais sa part de 45,3 % se stabilise plutôt qu'elle ne progresse, car la rareté extrême dans la tranche supérieure à 10 millions EUR freine le nombre de transactions lorsque la vigueur de l'euro comprime brièvement le pouvoir d'achat en USD. Les arrondissements prime ont affiché des moyennes de 21 200-31 800 USD par m² en 2025, et les biens d'exception dépassant 53 000 USD par m² se vendent encore en moins de 60 jours, soulignant l'attrait durable de valeur refuge, même si les obligations liées à l'IFI découragent les investisseurs purement axés sur le rendement. Les acquéreurs nord-américains, bénéficiant de taux de change favorables, ont accru leur présence à Paris de 11 points de pourcentage en 2025.
La part de Lyon progresse grâce à des rendements locatifs de 4 à 5 % qui doublent les normes parisiennes. Les appartements de la Presqu'île à 5 300-7 420 USD par m² offrent des décotes de 60 à 70 % par rapport aux équivalents parisiens de même superficie, attirant les cadres de la biotechnologie liés aux expansions de Sanofi et bioMérieux. Marseille affiche la croissance la plus rapide avec un CAGR de 5,56 %, la rénovation portuaire et des transports de 1,59 milliard USD renforçant les liaisons avec Aix-en-Provence et Cassis, catalysant les relocalisations du secteur technologique vers les bureaux d'Euroméditerranée. Les lofts en bord de mer à 8 480-12 720 USD par m² restent à la moitié des prix de la Côte d'Azur, positionnant la ville comme la valeur relative atypique.
Au-delà des trois grandes métropoles, Bordeaux s'appuie sur son patrimoine classé à l'UNESCO et ses vignobles environnants pour maintenir des prix de 6 360-9 540 USD par m² dans le Triangle d'Or. Toulouse profite de la croissance aérospatiale ancrée par Airbus, tandis que la Provence rurale et l'arc alpin absorbent les flux de résidents attirés par l'espace, la tranquillité et les revenus locatifs saisonniers. Dans l'ensemble, les flux de capitaux se diversifient géographiquement, les acquéreurs pesant la prime de rareté parisienne face à une réglementation plus souple, des rendements plus élevés et les atouts de style de vie des pôles secondaires.
Paysage réglementaire
Les transactions résidentielles de luxe en France s'inscrivent dans un cadre formel de conveyance dirigé par des notaires. Les actions politiques de 2025-2026 ont visé une livraison plus rapide de logements et une utilisation plus rigoureuse du parc existant. La loi n° 2025-1129 du 26 novembre 2025 (la loi Huwart) a simplifié certains éléments du droit de l'urbanisme et du logement afin de rationaliser les processus de développement, et le 24 juin 2026 le Conseil des ministres a présenté un projet de loi Relance Logement axé sur l'accélération de la production de logements et la décentralisation de la politique du logement.
Sur le plan fiscal et de la conformité, les coûts de propriété et de détention restent ancrés par l'Impot sur la Fortune Immobiliere (IFI), applicable au patrimoine immobilier net supérieur à 1,3 million EUR, ainsi que par les obligations déclaratives administratives via le service Gerer mes biens immobiliers sur impots.gouv.fr (déclaration annuelle du statut d'occupation en cas de changement). Le cadre de la performance énergétique continue de façonner les décisions de location, avec des restrictions locatives déjà en vigueur pour les logements les moins bien notés et de nouvelles étapes de durcissement prévues. Pour le parc de luxe ancien, cela maintient la planification des dépenses d'investissement guidée par le DPE au centre des stratégies de souscription et de détention.
Analyse de la chaîne de valeur
La chaîne de valeur de l'immobilier résidentiel de luxe en France commence par la recherche de terrains et d'actifs, y compris les réseaux hors marché à Paris intra-muros, sur la Riviera et dans les stations alpines. Ensuite, les agences de luxe se chargent de l'évaluation et de l'intermédiation, puis le processus de transaction réglementé est exécuté par des notaires pour la rédaction de l'acte et l'enregistrement, ce qui prend généralement 3 à 4 mois. Pour les produits neufs et les rénovations lourdes, promoteurs, architectes et entrepreneurs coordonnent les autorisations d'urbanisme et la conformité environnementale.
Les travaux sur le patrimoine reposent sur des artisans spécialisés et des matériaux sur mesure, ce qui peut créer des dépendances à source unique et une volatilité des coûts, comme lorsque des composants tels que le marbre italien et la pierre calcaire belge sont importés. Après acquisition, la chaîne s'étend à la rénovation, aux diagnostics énergétiques et à la mise en œuvre de travaux de rénovation énergétique, à la gestion immobilière et à la commercialisation locative, y compris les locations meublées de type exécutif et les locations saisonnières de station lorsque cela est autorisé. Les exigences réglementaires façonnent de plus en plus les coûts et les délais : la RE2020 s'applique aux constructions neuves, et le décret n° 2026-200 du 18 mars 2026 a modifié les exigences de performance environnementale pour les nouveaux bâtiments en France métropolitaine. Cela accroît le poids de la conception conforme, des choix de matériaux et de la documentation dans la planification des projets. Du côté de la demande et du financement, les acheteurs autofinancés apportent un soutien structurel, mais la liquidité plus large du marché influence la vitesse de mise sur le marché et la découverte des prix, comme le montrent les volumes de transactions FNAIM et les évolutions des conditions de taux hypothécaires en 2026.
Paysage concurrentiel
La concurrence sur le marché de l'immobilier résidentiel de luxe en France reste fragmentée, aucun acteur ne dépassant même 5 % de part de marché nationale. Les franchises mondiales — Sotheby's International Realty, Christie's International Real Estate, Knight Frank et Engel & Völkers — utilisent des bases de données transfrontalières pour orienter la demande étrangère vers Paris, la Riviera et les stations de ski. Les spécialistes régionaux tels que Barnes, Daniel Feau et Emile Garcin répondent par une connaissance hyperlocale et un accès aux transactions hors marché, fidélisant les clients fortunés pour des transactions discrètes de prestige. Environ 60 % des transactions supérieures à 10 millions USD se concluent encore hors portail pour protéger la confidentialité des vendeurs.
Le positionnement stratégique s'articule désormais autour du conseil en rénovation énergétique, de l'expertise en conformité et de l'adoption des technologies. Knight Frank a ouvert un bureau dédié à la rénovation patrimoniale en 2025, réduisant les délais d'approbation de 20 % grâce à des partenariats avec les Compagnons du Devoir. Sotheby's a acquis 40 % de Junot Immobilier pour renforcer sa présence dans le Marais et sur la Rive Gauche à Paris. Engel & Völkers a conclu un partenariat marketing avec Le Figaro pour combiner rayonnement international et crédibilité nationale, renforçant l'efficacité de son entonnoir commercial sur la Riviera et dans les Alpes.
Les investissements technologiques s'intensifient à mesure que les agences déploient la mise en correspondance par intelligence artificielle et la mise en scène virtuelle. L'outil 2024 de LuxuryEstate a réduit de 15 % le délai de commercialisation des biens nécessitant d'importants travaux de rénovation. Barnes a ouvert une agence à Marseille en 2024 pour profiter du CAGR exceptionnel de 5,56 % de la ville, illustrant la stratégie de diversification géographique. Les charges de conformité liées aux règles de lutte contre le blanchiment de Tracfin favorisent les entreprises capables d'absorber ces coûts fixes, faisant pencher la balance des parts de marché vers les grands réseaux, même si l'expertise des boutiques reste essentielle au segment ultra-prime.
Leaders du secteur de l'immobilier résidentiel de luxe en France
Sotheby's International Realty Affiliates LLC
Daniel Feau
Barnes International Realty
John Taylor
Propriétés Le Figaro
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le repositionnement axé sur l'énergie constitue un espace blanc clé sur le marché du logement de luxe, en particulier pour les actifs parisiens et patrimoniaux anciens où les contraintes du DPE affectent à la fois la capacité locative et les décotes à la revente. L'écart existant entre les logements conformes, économes en énergie, et le parc pénalisé soutient une opportunité de service dans les audits énergétiques, la gestion de projets de rénovation et la livraison clé en main pour les propriétaires étrangers. Cette demande est renforcée à mesure que les restrictions locatives sur les logements les moins bien notés se durcissent et que les travaux de capital dans les zones protégées font face à des cycles d'approbation plus longs.
Le rééquilibrage géographique crée également de la place pour les courtiers, promoteurs et opérateurs capables d'associer un produit hautement conforme à une gestion de niveau conciergerie en dehors de Paris. La preuve de cette évolution de l'activité inclut le fait que la côte atlantique et la Côte d'Azur ont chacune représenté 15 % de la valeur des transactions de prestige en 2025, contre 14 % pour Paris, dans un contexte de refroidissement plus large de l'investissement résidentiel en 2026 (421 millions EUR au T2 2026). Cette tendance favorise les acheteurs autofinancés bien capitalisés et les gestionnaires d'actifs capables de transiger sans dépendre du crédit bancaire. Les évolutions de la politique urbaine soutiennent en outre les stratégies locatives gérées professionnellement, notamment le vote du Conseil de Paris du 18 juillet 2026 visant à doubler les taxes sur les logements vacants, effectif au 1er janvier 2027, ce qui pousse les propriétaires vers des modèles d'occupation générateurs de revenus et une discipline de gestion d'actifs plus stricte.
Développements récents du secteur
- Juin 2026 : BARNES a ouvert un bureau à Bridgehampton, New York, étendant sa présence dans les Hamptons au sein de son réseau mondial de luxe. Cette initiative renforce l'orientation des clients français, à l'entrée comme à la sortie, en reliant un marché majeur de lifestyle à Paris, à la Riviera et aux destinations alpines. Le sourcing intermarché peut accroître la liquidité pour les actifs trophées, qui se négocient fréquemment via des relations internationales plutôt que via des portails.
- Janvier 2026 : Sotheby's International Realty France-Monaco a publié ses résultats 2025, faisant état d'un volume de ventes de près de 2 milliards EUR et d'environ 970 transactions, en forte hausse par rapport à 2024. Cette annonce a mis en évidence la profondeur continue de la demande sur le haut de gamme malgré une volatilité plus large du marché du logement, soutenant l'investissement dans le conseil premium, l'accès hors marché et les services axés sur la conformité. Elle a également renforcé l'avantage concurrentiel des canaux d'acheteurs mondiaux dans les transactions ultra-prime.
- Novembre 2024 : Sotheby's International Realty a étendu sa couverture à Paris en concluant un partenariat stratégique avec Junot Immobilier afin d'approfondir sa présence dans les micro-marchés parisiens, y compris le Marais et la Rive Gauche. Cette collaboration a élargi l'accès à l'inventaire et soutenu des transactions discrètes hors portail. Le partenariat a également renforcé la dynamique concurrentielle en combinant portée internationale et sourcing hyperlocal.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur des transactions et des locations générée par les biens résidentiels de luxe en France, où les logements se positionnent en haut de gamme en raison de leur emplacement, de la qualité de construction, du design et des prestations haut de gamme. Il comprend les appartements et copropriétés de luxe, les villas et maisons individuelles, ainsi que les résidences similaires de grande valeur.
Exclusions du périmètre : sont exclus le logement résidentiel de masse, le logement social et les actifs immobiliers commerciaux.
Aperçu de la segmentation
- Par modèle commercial
- Ventes
- Location
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir la limite extérieure du bassin de demande de logements de luxe et pour établir des garde-fous réalistes autour des prix et des niveaux d'activité. Nous avons examiné des statistiques publiques et des séries de référence telles que les données démographiques et sur les ménages de l'INSEE, les conditions de crédit de la Banque de France et les indices de prix des Notaires de France afin de vérifier la direction des valeurs des logements haut de gamme.
Afin d'éviter de dépendre d'un seul indicateur, nous avons recoupé les signaux de transaction et de construction à l'aide de sources telles que les tableaux Eurostat sur le logement et la macroéconomie, les publications des ministères français sur le logement et les permis, et les communiqués de marché de type registre foncier lorsqu'ils étaient disponibles. Ces éléments ont été complétés par des rapports annuels, des présentations aux investisseurs et une couverture de presse réputée émanant de courtiers et de promoteurs. Pour l'analyse comparative financière des entreprises et le suivi des actualités concernant les transactions et les projets, nous avons également utilisé un abonnement payant axé sur les données financières des entreprises et la veille de l'actualité. Les sources listées ici sont illustratives, et de nombreuses autres références publiques ont été utilisées pour la collecte, la validation et la clarification tout au long de ce travail.
Entretiens et enquêtes primaires
Des entretiens primaires ont été menés auprès d'un ensemble d'agences, de courtiers de luxe, de promoteurs, de gestionnaires immobiliers et de conseillers du marché, puis vérifiés auprès de voix côté acheteurs telles que des family offices et des gestionnaires de patrimoine qui observent le comportement réel de recherche et d'achat. Ces apports ont permis de confirmer ce qui est considéré comme du luxe en pratique, en quoi les emplacements prime diffèrent des emplacements secondaires, et comment les rendements locatifs et les décotes de transaction évoluent au fil des cycles, ce qui a permis d'affiner les hypothèses du modèle.
Répartition des répondants de la recherche terrain primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 28 % | Direction générale : 13 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/de division : 27 % |
| Acteurs plus petits : 17 % | Managers : 60 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante et ascendante, où l'activité et les références de prix du logement national sont d'abord reconstituées en un bassin de valeur exclusivement luxe grâce à des facteurs de pénétration et de prime de prix validés par des entretiens. Une fois le bassin de demande de luxe formé, il est réparti entre ventes et locations, puis aligné sur le comportement du neuf par rapport à la revente, en fonction de la manière dont l'inventaire se renouvelle réellement.
Les intrants clés utilisés dans le modèle comprennent la part des emplacements prime (Paris et autres grandes villes par rapport au reste du pays), les primes de prix du luxe par rapport aux indices grand public, les volumes de transactions dans les tranches de haute valeur (tels qu'indiqués par les praticiens du marché), la disponibilité des prêts hypothécaires et la part des acheteurs au comptant, ainsi que les tendances en matière de nouveaux permis et d'achèvements affectant l'offre haut de gamme. Comme des séries mensuelles cohérentes spécifiques au luxe peuvent être lacunaires, les lacunes sont comblées par des indicateurs proxy (comme les indices de prix au niveau des villes et les données sur les permis), puis ajustées à l'aide de retours primaires sur la manière dont le luxe réagit différemment du marché plus large.
Pour les prévisions, une analyse de scénarios a été appliquée et ancrée sur les moteurs macroéconomiques les plus pertinents pour le logement haut de gamme, notamment la direction des taux d'intérêt, les effets de richesse, l'appétit des acheteurs étrangers et le calendrier de livraison des projets. Les hypothèses ont ensuite été réconciliées avec des vérifications ascendantes, telles que des fourchettes échantillonnées de prix au mètre carré multipliées par des volumes de transactions prime typiques, ainsi que des vérifications de canal sur l'absorption locative, afin que les totaux restent réalistes.
Validation des données et cycle de mise à jour
Les résultats sont validés en comparant la valeur de marché modélisée à des signaux indépendants, tels que les indices de prix des logements haut de gamme, les évolutions de l'activité des permis pour les projets de développement haut de gamme, et les évolutions des conditions de prêt hypothécaire et d'achat au comptant. Si un indicateur évolue d'une manière qui ne correspond pas à la direction du modèle, les moteurs sont réexaminés et nous revérifions les notes d'entretien pour confirmer si le changement est structurel ou temporaire.
Avant validation finale, les estimations font l'objet de vérifications de variance selon les années, les répartitions par ville et les répartitions par modèle économique, suivies d'une seconde revue par un analyste pour détecter les valeurs aberrantes et les hypothèses incohérentes. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des chocs majeurs de taux, des changements de politique affectant la fiscalité immobilière, ou un changement soudain de la demande étrangère. Avant la livraison, nous effectuons une dernière actualisation afin que les clients reçoivent la vue la plus à jour pouvant être étayée par des intrants traçables.
Taille du marché de l'immobilier résidentiel de luxe en France selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le logement de luxe en France peuvent varier considérablement, même lorsque les études tentent de décrire le même thème général. Les différences proviennent généralement de la manière dont le luxe est défini, du fait de comptabiliser uniquement les ventes ou les ventes plus les locations, et du moment auquel s'effectue la conversion des prix locaux en USD.
Le tableau de référence montre un écart largement explicable par le périmètre et les mécanismes de valeur, certaines estimations intégrant des logements résidentiels de milieu-haut de gamme ou incluant la valeur du pipeline des promoteurs avant qu'elle ne devienne un stock achevé. Dans le modèle de Mordor Intelligence, le marché est limité à l'immobilier résidentiel de luxe en France (y compris les appartements/copropriétés haut de gamme et les villas/maisons individuelles) et il est comptabilisé à travers les modèles économiques de vente et de location, ce qui modifie le total lorsque d'autres chiffres se concentrent uniquement sur les ventes.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 82,58 milliards USD (2025) | |
| Association industrielle A | 74,20 milliards USD (2025) | Sous-estime souvent la valeur locative et s'appuie davantage sur les totaux de transactions enregistrées, ce qui peut manquer l'activité haut de gamme hors marché et utilise une couverture urbaine plus restreinte. |
| Cabinet de conseil mondial B | 96,40 milliards USD (2025) | Élargit généralement la frontière du luxe vers le résidentiel haut de gamme supérieur et peut appliquer des primes de prix plus élevées dans toutes les grandes villes sans ajustement suffisant pour le mix de revente et les décotes. |
En considérant ces trois chiffres, l'enseignement pratique est que la taille varie principalement en fonction de ce qui est considéré comme du luxe et de la manière dont la valeur des ventes et des locations est combinée. Notre approche maintient des hypothèses liées à des signaux immobiliers observables et à des primes testées par entretiens, de sorte que le chiffre final puisse être expliqué et reconstitué selon des étapes claires.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'immobilier résidentiel de luxe en France en 2026 ?
Le marché est évalué à 85,66 milliards USD en 2026 et se dirige vers 102,85 milliards USD d'ici 2031 à un CAGR de 3,73 %.
Quelle ville française affiche la croissance la plus rapide dans l'immobilier de luxe jusqu'en 2031 ?
Marseille est en tête avec un CAGR projeté de 5,56 %, grâce aux rénovations portuaires et à l'émergence d'un pôle technologique.
Pourquoi les stratégies locatives gagnent-elles du terrain dans l'immobilier de luxe français ?
Les revenus locatifs devraient croître de 4,80 % par an, les zones de villégiature autorisant des locations de courte durée flexibles et les résidences de marque garantissant des revenus mutualisés.
Quels coûts fiscaux affectent le plus les acquéreurs étrangers de biens immobiliers de luxe en France ?
L'Impôt sur la Fortune Immobilière prélève annuellement 0,5 à 1 % sur la fortune immobilière nette supérieure à 1,38 million USD, en plus de frais de transaction initiaux de 7 à 8 %.
Comment la réglementation énergétique impacte-t-elle les valeurs immobilières ?
Les logements rénovés aux classes B ou C du Diagnostic de performance énergétique (DPE) commandent des primes de 12 à 15 % et sont éligibles à des prêts immobiliers verts moins coûteux, tandis que les biens moins bien classés font l'objet d'interdictions de location.
Dernière mise à jour de la page le:



