
Taille et part de marché du verre d'emballage en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
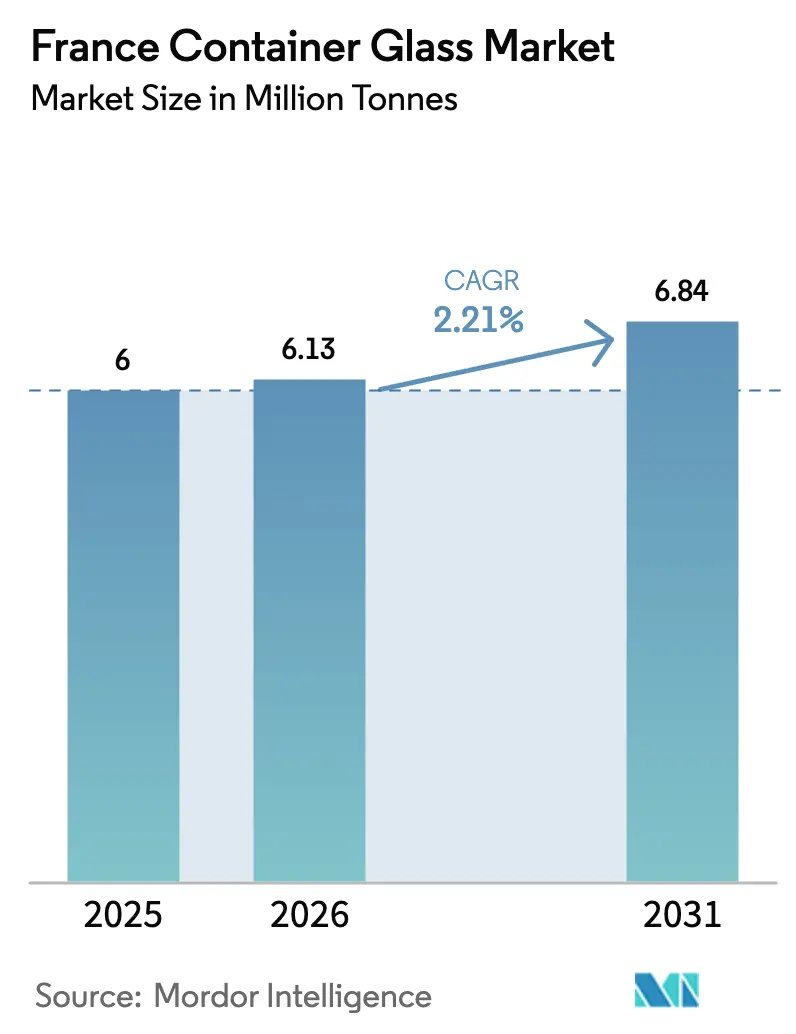
| Taille du marché de l'année de base (2025) | 6 Millions de tonnes |
| Volume du Marché (2026) | 6.13 Millions de tonnes |
| Volume du Marché (2031) | 6.84 Millions de tonnes |
| Growth Rate (2026 - 2031) | 2.21 % |
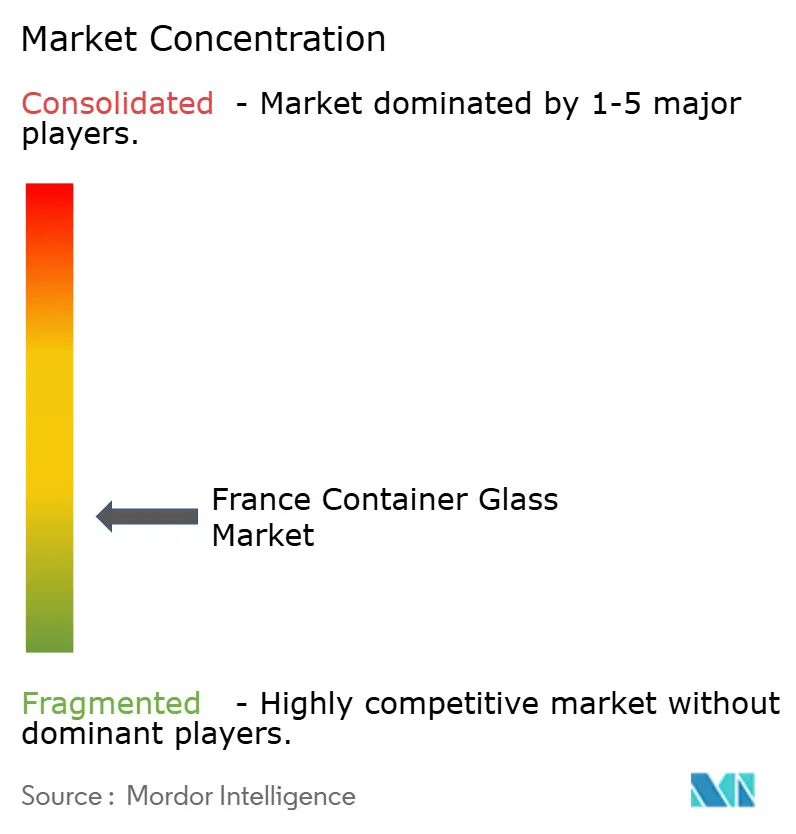
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du verre d'emballage en France par Mordor Intelligence
La taille du marché du verre d'emballage en France était évaluée à 6 millions de tonnes en 2025 et devrait croître de 6,13 millions de tonnes en 2026 pour atteindre 6,84 millions de tonnes d'ici 2031, à un CAGR de 2,21 % durant la période de prévision (2026-2031). Cette croissance régulière reflète un écosystème mature mais résilient, ancré dans les boissons alcoolisées haut de gamme, les cosmétiques de luxe et les segments alimentaires premium. La législation sur la consigne entrée en vigueur en juin 2025, avec des dépôts de 0,20 à 0,30 EUR (0,23 à 0,34 USD) par contenant, améliore l'économie de la logistique inverse et augmente les taux de recyclage effectifs. Par ailleurs, le programme français de décarbonisation industrielle de 5,6 milliards EUR (6,33 milliards USD) accélère les essais d'électrification des fours et de combustibles hybrides, promettant une intensité en CO₂ plus faible mais nécessitant d'importants engagements en capital. La demande reste concentrée dans les boissons, qui représentaient 60,28 % des expéditions de 2024, tandis que le canal des cosmétiques et soins personnels se développe à un CAGR plus rapide de 2,83 %, porté par les attributs de luxe perçus du verre et la pression réglementaire contre certains plastiques. Le positionnement concurrentiel s'articule de plus en plus autour des investissements de modernisation des fours, comme en témoignent le four entièrement électrique de Verallia à Cognac et le projet hybride de 65 millions USD d'O-I dans le centre de la France.[1]Greg Morris, "Verallia : Aucune fermeture supplémentaire de four prévue," Glass International, glass-international.com
Principaux enseignements du rapport
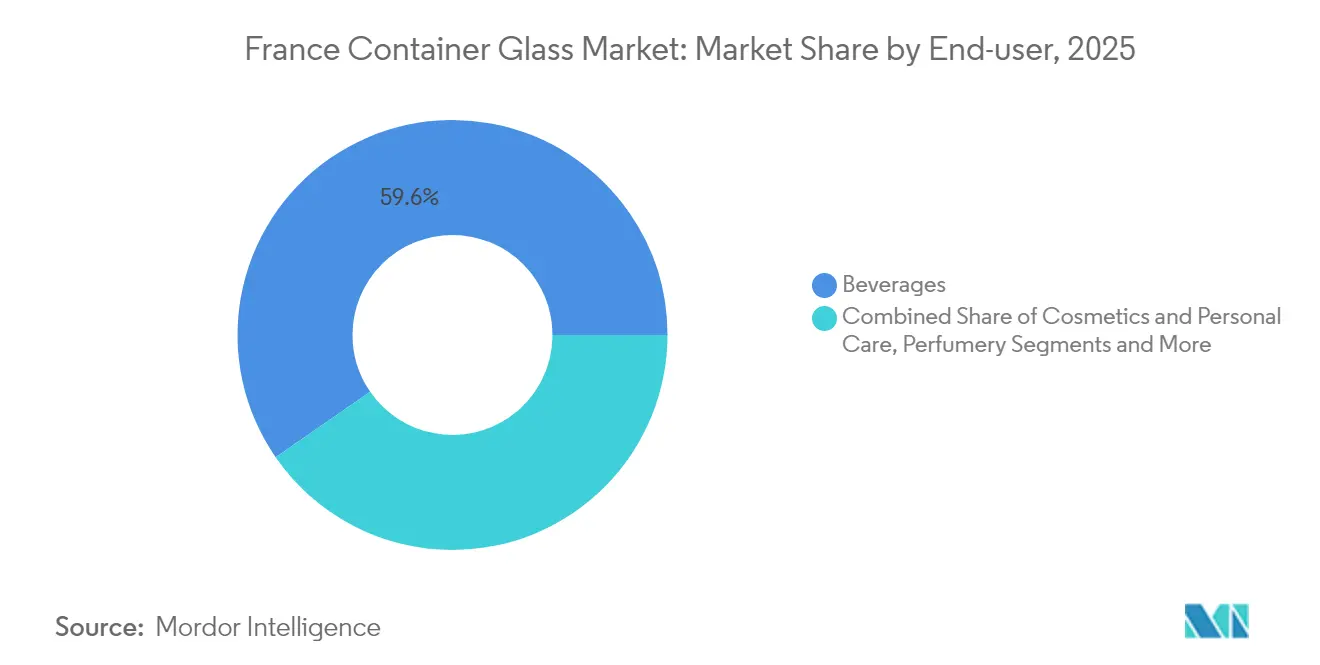
- Par utilisateur final, les boissons ont capté 59,62 % de la part de marché du verre d'emballage en France en 2025.
- Par couleur, la taille du marché du verre d'emballage en France pour le verre ambré devrait croître à un CAGR de 2,74 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du verre d'emballage en France
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des boissons alcoolisées haut de gamme | +0.8% | Champagne, Cognac, pôles d'exportation | Long terme (≥ 4 ans) |
| Expansion des cosmétiques et parfums de luxe | +0.5% | Île-de-France, PACA, exportations UE | Moyen terme (2 à 4 ans) |
| Préférence des consommateurs pour les emballages non toxiques | +0.4% | National, UE | Moyen terme (2 à 4 ans) |
| Avancées technologiques dans le verre allégé | +0.3% | Nouvelle-Aquitaine, Grand Est | Long terme (≥ 4 ans) |
| Essor du comportement d'achat éco-responsable | +0.3% | National, UE | Long terme (≥ 4 ans) |
| Demande à l'exportation de produits français conditionnés | +0.2% | National | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des boissons alcoolisées haut de gamme
Les maisons de Champagne et de Cognac continuent de spécifier des flacons en verre blanc à paroi épaisse et en verre ambré de spécialité pour renforcer l'héritage de leur marque, rendant le verre effectivement non substituable malgré la sensibilité aux prix dans d'autres niches de boissons. Les recettes d'exportation du vin ont progressé à 9,58 milliards EUR (10,83 milliards USD) en 2024, même si les volumes ont plafonné, illustrant la migration de la valeur vers des références premium où des bouteilles élaborées avec fond et gaufrage justifient une économie unitaire plus élevée. L'objectif déclaré de Diageo de s'emparer de 12 % des ventes de spiritueux français d'ici 2030 souligne l'appétit externe pour les formats à haute marge ancrés dans le verre. Les règles de désignation protégée sous AOC cimentent davantage le rôle du verre dans la vérification de l'authenticité, verrouillant une demande structurelle.
Expansion du secteur des cosmétiques et parfums de luxe
Les maisons de parfums de luxe à Grasse et à Paris privilégient des flacons moulés de manière complexe avec des cols métallisés et des logos gravés à l'acide que seul le verre d'emballage peut produire à grande échelle. Le segment croît à un CAGR de 2,83 % jusqu'en 2030, dépassant le marché plus large du verre d'emballage en France, aidé par les restrictions réglementaires sur certains composants plastiques et la recherche par les consommateurs d'emballages de prestige recyclables. SGD Pharma a investi 31 millions EUR (35 millions USD) en 2024 pour moderniser deux fours domestiques dédiés aux formats cosmétiques, signalant une demande bien établie. Les traitements de siliconisation internes tels que SEALIAN atténuent l'interaction avec les bases de fragrance volatiles tout en permettant un allègement supplémentaire.
Préférence des consommateurs pour les emballages non toxiques
Des enquêtes post-COVID menées par des distributeurs français montrent une disposition à payer des primes allant jusqu'à 6 % pour des aliments emballés dans des matériaux inertes, renforçant l'attrait du verre pour les conserves et les condiments gastronomiques. La réponse de FEVE en juin 2025 aux recherches sur les microplastiques a réaffirmé la stabilité chimique du verre, entraînant des conversions de marques distributeurs dans les produits laitiers et les boissons non alcoolisées. Le système de consigne naissant accélère les messages d'économie circulaire, offrant aux distributeurs un levier marketing supplémentaire.
Avancées technologiques dans la fabrication du verre allégé
Le four entièrement électrique de Verallia à Cognac et l'installation hybride à 70 % électrique d'O-I réduisent les besoins en énergie thermique d'au moins 25 %, permettant des réductions d'épaisseur de paroi qui font passer la masse des bouteilles de 400 g à 300 g sans compromettre la résistance. La modélisation par éléments finis d'Ardagh redistribue le verre vers le talon et l'épaule, permettant aux bouteilles de vin de perdre 40 g tout en réussissant les tests d'impact ASTM. Un poids de fret plus faible combiné à des taux de calcin plus élevés — Saverglass a atteint 73,3 % de calcin en 2024 — compense la hausse des tarifs d'électricité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte consommation d'énergie dans la production de verre | –0.6% | Usines nationales, zone SEQE de l'UE | Court terme (≤ 2 ans) |
| Concurrence des alternatives allégées | –0.4% | Marchés intérieurs et d'exportation | Moyen terme (2 à 4 ans) |
| Fragilité et coûts de transport plus élevés | –0.3% | Corridors d'exportation | Long terme (≥ 4 ans) |
| Volatilité des prix des matières premières | –0.2% | Approvisionnement mondial en sable et carbonate de soude | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte consommation d'énergie dans la production de verre
Les températures de fusion de 1 600 °C maintiennent l'intensité énergétique à un niveau élevé, amplifiant l'exposition aux prix de l'électricité qui ont presque doublé pour l'industrie française en 2024. La phase IV du SEQE de l'UE réduit les allocations gratuites, augmentant les coûts de conformité carbone de 80 à 90 EUR (90 à 102 USD) par tonne de CO₂ émise pour un four à extrémité standard. La baisse de 8,7 % du chiffre d'affaires de Verallia en 2024 illustre l'érosion immédiate des marges lorsque les hausses de prix ne peuvent pas couvrir entièrement les surcharges énergétiques.[2]Verallia, "Verallia URD 2023," verallia.com
Concurrence des alternatives allégées
Les bouteilles en PET pèsent 85 % de moins que les unités en verre équivalentes et bénéficient de filières de recyclage matures, notamment dans les catégories eau plate et boissons gazeuses. Les canettes en aluminium offrent une flexibilité rapide de changement de ligne et gagnent en attrait en rayon parmi les boissons artisanales, empiétant sur la demande de bouteilles de bière de grande consommation. Les étiquettes intelligentes intégrées dans les plastiques ajoutent des fonctionnalités d'engagement numérique plus coûteuses à incorporer dans le verre, suscitant des tentations de substitution pour les équipes marketing. La réglementation limitant les plastiques à usage unique tempère néanmoins la menace dans les références premium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par utilisateur final : les boissons dominent malgré les pressions de la premiumisation
Le canal des boissons a généré 59,62 % des expéditions de 2025, soit 3 577,2 kilotonnes de la taille du marché du verre d'emballage en France. La croissance du Champagne, du Cognac et des vins tranquilles haut de gamme sécurise le volume de base même si le PET plus léger érode les bouteilles de cidre et de jus d'entrée de gamme. Les étiquettes alcoolisées premium conservent le verre pour sa protection supérieure contre l'ingress d'oxygène et ses attributs tactiles qui justifient des prix en rayon plus élevés. Les microbrasseries domestiques misent sur le verre embossé et consigné pour souligner la provenance artisanale, compensant légèrement la montée en puissance de l'aluminium parmi les bières de grande consommation.
L'alimentation, les cosmétiques et les produits pharmaceutiques représentent collectivement les 40,38 % restants du volume du marché du verre d'emballage en France, mais les cosmétiques et soins personnels se développent à un CAGR de 2,69 % grâce aux fortes exportations de luxe. Cartier, Dior et Hermès lancent des parfums en édition limitée dans des flacons sculpturaux, stimulant la demande de fours spéciaux avec des avant-creusets à changement de couleur. Les entreprises pharmaceutiques adhèrent aux flacons en borosilicate de type I pour les produits biologiques, renforçant le débit de base durant la cyclicité des boissons.


Par couleur : le verre ambré s'accélère grâce aux applications haut de gamme
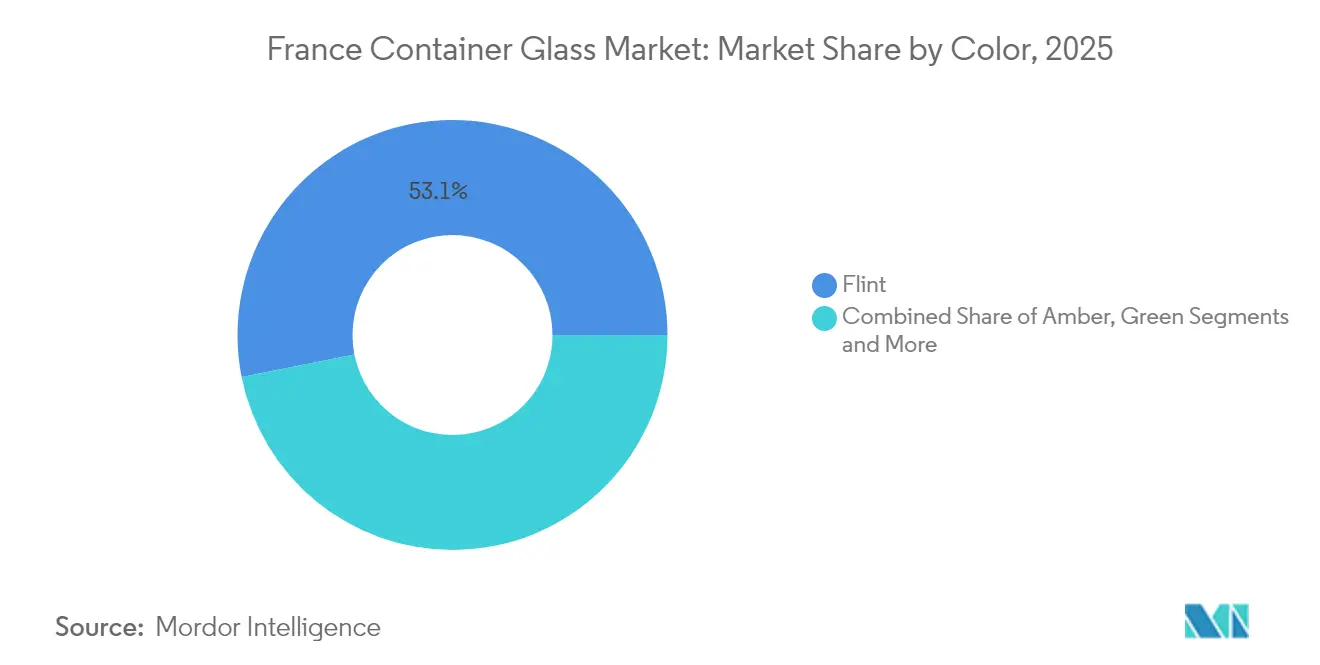
Le verre blanc transparent a conservé 53,12 % de la production de 2025 grâce à sa polyvalence dans le vin, l'alimentation et les cosmétiques. Les perspectives de croissance restent modérées à 2,02 % jusqu'en 2031 dans un contexte de tendances à la dévalorisation dans les segments de vin d'entrée de gamme. La part de marché du verre d'emballage en France pour le verre ambré devrait atteindre 29,65 % d'ici 2031, contre 27,25 % en 2025, portée par les produits pharmaceutiques sensibles aux UV et les présentations de rhum brun.
L'incorporation de 73,3 % de calcin par Saverglass dans les lignes colorées réduit l'intensité énergétique de 3 à 4 %, permettant à l'ambré de concurrencer plus efficacement sur le coût unitaire. Les teintes spéciales telles que le cobalt et le vert antique occupent des volumes de niche inférieurs à 4 % mais commandent des marges supérieures à 20 %, séduisant les marques de gin artisanal et d'apéritif en quête de différenciation en rayon. Les avant-creusets modulaires d'O-I permettent un changement rapide entre les teintes, alignant la capacité sur les séries promotionnelles et les éditions limitées saisonnières.
Analyse géographique
Les 11 fours de verre d'emballage en activité en France sont concentrés en Nouvelle-Aquitaine, dans les Hauts-de-France et dans le Grand Est, offrant aux fabricants une proximité avec les carrières de sable et les clients de boissons haut de gamme. Les corridors du Champagne et du Cognac représentaient ensemble 38 % des prélèvements nationaux en 2025, reflétant des clusters de boissons de luxe bien établis. Ces districts devraient enregistrer un CAGR de 2,07 %, cohérent avec les trajectoires de croissance des vins haut de gamme et les quotas de production AOC.
Les Hauts-de-France abritent le plus grand centre de traitement du calcin de France, permettant aux producteurs de verre blanc d'atteindre en moyenne 60 % de contenu recyclé et d'éviter la hausse des prix du carbonate de soude. La région devrait se développer à un CAGR de 2,45 % entre 2026 et 2031, dépassant la moyenne nationale, soutenue par des subventions gouvernementales ciblant les projets de décarbonisation industrielle.
La dynamique des exportations amplifie davantage le débit intérieur. En 2024, des exportations de verre d'emballage d'une valeur de 189,8 millions EUR (214,5 millions USD) ont été acheminées vers le Royaume-Uni, confirmant le rôle de hub de la France pour les emballages haut de gamme en Europe du Nord. L'accès à l'énergie nucléaire bas carbone et aux énergies renouvelables confère aux usines françaises un avantage en termes de facteur d'émission par rapport à leurs homologues allemands qui dépendent fortement du gaz, un facteur de différenciation à mesure que le reporting Scope 3 gagne en importance parmi les marques de boissons multinationales.
Paysage concurrentiel
L'intensité concurrentielle est modérée, les cinq premiers fournisseurs représentant environ 80 % de la capacité nationale. Verallia domine les bouteilles de spiritueux haut de gamme grâce à des relations clients intégrées à Cognac et Épernay, tandis qu'O-I se spécialise dans les fours hybrides au service de la bière, de l'alimentation et des boissons non alcoolisées. Saverglass met l'accent sur les designs ultra-premium en petites séries, tirant parti des avant-creusets multicolores et du micro-gaufrage pour obtenir des prix de vente moyens plus élevés.
Les investissements stratégiques se concentrent sur la décarbonisation et l'allègement. Verallia alloue 420 millions EUR (474 millions USD) jusqu'en 2028 pour des fondoirs électrifiés et prêts à l'hydrogène, visant une réduction de 46 % des émissions de CO₂ par rapport à la base de référence de 2019. O-I a achevé un essai à 100 % de biocarburant dans son installation de Harlow qui a réduit les émissions de Scope 1 de 90 %, signalant une réplication potentielle dans les fours français sous réserve de l'approvisionnement en matières premières. Saverglass travaille avec le Groupe Fives sur des avant-creusets électriques de nouvelle génération, un partenariat qui pourrait réduire les temps d'arrêt lors des changements de 30 %.
Les fusions-acquisitions reconfigurent la distribution des capacités. L'acquisition par Verallia des usines italiennes de Vidrala pour 230 millions EUR (259 millions USD) renforce la couverture de l'Europe du Sud, consolidant les économies d'échelle dans l'approvisionnement en calcin. Le rachat par BWGI en août 2025 de 77,05 % du capital de Verallia apporte une puissance financière derrière des ambitions d'investissement à long terme. Des perturbateurs émergents tels que Q-Tech pilotent des moules fabriqués par fabrication additive qui réduisent les délais d'outillage de 40 %, mais restent en dehors des classements de parts de premier rang pour l'instant.
Leaders du secteur du verre d'emballage en France
O-I Glass, Inc.
Verallia Packaging
Gerresheimer AG
SGD S.A.
Stoelzle Glass Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le système de consigne français entré en vigueur en juin 2025 (0,20 à 0,30 EUR par contenant) améliore l'économie de la collecte et augmente la disponibilité du calcin, ce qui crée une marge de manœuvre pour que les usines et les marques sécurisent une teneur en recyclé plus élevée et appuient leurs allégations d'emballage bas carbone. Parallèlement, les investissements de décarbonation passent du stade pilote à celui des actifs opérationnels, avec le démarrage de la production par O-I d'un four hybride air-gaz à Veauche le 7 juin 2026 (technologie Fives, réduction des émissions de CO2 revendiquée par rapport aux fours conventionnels) et le four hybride de fusion de Verallia (80 % électrique, 20 % gaz) à Saint-Romain-le-Puy, dont la mise en service est visée pour 2026. Ces initiatives soutiennent la demande de lignes d'allègement et de verre blanc et ambré à forte teneur en calcin dans les segments des boissons, des cosmétiques et de la pharmacie, où les acheteurs renforcent leurs exigences en matière de Scope 3.
Les formats de boissons premium (couloirs Champagne et Cognac) ainsi que les flacons spécialisés de cosmétique et de parfumerie restent des spécifications à forte valeur où le verre est plus difficile à substituer. La volatilité des coûts de l'énergie et l'exposition au SEQE-UE maintiennent les incitations centrées sur les mises à niveau d'efficacité. Le projet de récupération de chaleur fatale de Verallia et Dalkia à Lagnieu (mise en service prévue en octobre 2026, avec un objectif de réduction de CO2 annoncé) illustre une seconde voie d'opportunité au-delà de l'électrification, centrée sur l'intégration énergétique au niveau du site, susceptible de réduire les coûts d'exploitation et de soutenir le positionnement en matière de conformité. Par ailleurs, l'annonce de Verallia en février 2026 concernant l'adaptation de son empreinte industrielle indique une redistribution active de l'allocation des capacités, ouvrant des opportunités commerciales pour les fournisseurs proposant des avant-corps flexibles, une capacité de petites séries et des modèles d'approvisionnement régional en calcin alignés sur l'approche de Veauche (proximité d'approvisionnement en calcin à forte teneur).
Développements récents du secteur
- Juin 2026 : O-I Glass a démarré la production à l'usine de Veauche avec la nouvelle technologie de four hybride air-gaz. Ce lancement ajoute de la capacité avec un four hybride sur un site français clé et s'inscrit directement dans les efforts d'électrification et d'efficacité de l'entreprise. Il renforce la position d'O-I Glass dans le segment des boissons premium en permettant une intensité de CO2 plus faible par contenant produit.
- Février 2026 : Annonce du projet d'adaptation de l'empreinte industrielle de Verallia en France et en Europe. Cette annonce remodèle l'empreinte de l'entreprise sur le marché du verre d'emballage et pourrait affecter l'allocation des capacités entre les régions. Elle vise les évolutions de la demande et pourrait améliorer la résilience de l'approvisionnement régional pour ses offres de boissons et de cosmétiques.
- Janvier 2026 : Partenariat de 6 ans entre Verallia et Dalkia pour récupérer la chaleur fatale du four de Lagnieu ; début de la construction en avril 2026 ; mise en service en octobre 2026. Ce partenariat favorise la décarbonation et l'utilisation du calcin sur un site clé grâce à la récupération de chaleur fatale. Il s'aligne également sur les objectifs d'émissions imposés par la réglementation et pourrait réduire les coûts énergétiques sur l'ensemble du cycle de vie du projet.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre le verre d'emballage produit et utilisé en France pour des applications d'emballage, mesuré en volume en tonnes. Il inclut les contenants en verre fournis aux utilisateurs finaux tels que les boissons, l'alimentation, les cosmétiques et les usages connexes, dans les couleurs de contenants courantes.
Exclusions du périmètre : sont exclus le verre plat, la fibre de verre, la verrerie de laboratoire et les autres produits en verre non conteneur qui ne sont pas utilisés comme contenants d'emballage.
Aperçu de la segmentation
- Par utilisateur final
- Boissons
- Alcoolisées
- Bière
- Vin
- Spiritueux
- Autres boissons alcoolisées (cidre et autres boissons fermentées)
- Non alcoolisées
- Jus
- Boissons gazeuses (sodas)
- Boissons à base de produits laitiers
- Autres boissons non alcoolisées
- Alcoolisées
- Alimentation (confiture, gelée, marmelades, miel, saucisses et condiments, huile, cornichons)
- Cosmétiques et soins personnels
- Produits pharmaceutiques (à l'exclusion des flacons et ampoules)
- Parfumerie
- Boissons
- Par couleur
- Vert
- Ambré
- Blanc
- Autres couleurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle des signaux de production et de demande en France, et pour garantir la cohérence des unités et des définitions tout au long du modèle. Nous avons examiné des sources publiques telles que les statistiques industrielles de l'INSEE, les séries de production et de commerce d'Eurostat, les tableaux commerciaux des douanes françaises et les notes de politique de la Commission européenne liées à l'emballage et au recyclage.
Pour relier l'évolution du marché à une activité observable, nous avons également consulté des sources telles que les publications de la FEVE, les documents et références de recyclage de l'ADEME, ainsi que des revues scientifiques évaluées par les pairs sur l'emballage ou les matériaux, pour l'utilisation du calcin, les taux de recyclage et le contexte de transition des fours. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse économique réputée ont ensuite été utilisés pour valider les évolutions de capacité, les arrêts d'usines et les récits tarifaires, avec un appui sélectif d'abonnements payants pour les données financières des entreprises, les recherches de brevets et les vérifications import-export au niveau des expéditions lorsque nécessaire. Les sources listées ici sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour collecter des données, valider des hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester la robustesse des données documentaires et combler les lacunes qui ne ressortent pas clairement des jeux de données publics, en particulier autour de la répartition de la demande entre boissons et conditionnements hors boissons. Nous nous sommes entretenus avec des participants issus des fonctions de fabrication, de distribution, d'achats et de décision en matière d'emballage, puis avons recoupé les informations recueillies à travers les centres de demande à l'échelle de la France afin que le modèle final reflète des volumes pratiques et des schémas d'expédition typiques.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier plan : 30 % | Dirigeants (CXO) : 14 % |
| Milieu de gamme : 48 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs plus petits : 22 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une approche descendante où les volumes nationaux de verre d'emballage sont reconstitués à partir du contexte de production, des flux commerciaux et des signaux de demande d'usage final disponibles dans les statistiques officielles. Le total est ensuite vérifié à l'aide d'approximations ascendantes sélectives, telles que des références de capacité d'échantillons d'usines et de lignes, des plages d'utilisation typiques, et des poids de contenants échantillonnés par grands types de conditionnement, ce qui permet d'ajuster le total lorsqu'une série d'entrée est bruitée.
Dans le modèle, nous suivons des indicateurs concrets qui font évoluer le résultat en tonnage de manière visible. Il s'agit notamment de l'activité de remplissage des boissons et de l'intensité d'emballage, de la part des formats consignés par rapport aux formats à usage unique, de la teneur en calcin et des taux de captage du recyclage, des calendriers de modernisation ou d'arrêt des fours, et de la saisonnalité de la demande de boissons. Lorsqu'une donnée manque pour un sous-domaine, nous la comblons à l'aide d'indicateurs proches (par exemple, en utilisant comme proxy une production d'usage final étroitement liée, puis en rééquilibrant par rapport au total national connu).
Pour les prévisions, une analyse de scénarios est utilisée car les coûts de l'énergie, les évolutions d'emballage imposées par la réglementation et les changements d'usines peuvent faire évoluer les volumes de manière inégale selon les années. Les hypothèses sont établies à partir de fourchettes consensuelles issues des entretiens, puis les perspectives sont recoupées avec la trajectoire de croissance implicite pour garantir qu'elles restent réalistes au regard de la base industrielle et du profil de demande de la France.
Validation des données et cycle de mise à jour
La validation s'effectue par triangulation des résultats avec des signaux indépendants, tels que l'orientation des échanges commerciaux, les tendances de production rapportées et les indicateurs d'activité d'usage final, suivie de contrôles d'écart au niveau du total et des principaux usages. Lorsque le modèle produit un saut inhabituel, les facteurs d'entrée sont réexaminés, et nous pouvons recontacter les sources pour confirmer si un événement d'usine, une tendance de substitution ou un choc de court terme l'explique.
Avant validation finale, le travail est revu par étapes afin que les conversions d'unités, l'alignement temporel et les principales hypothèses soient vérifiés par plus d'un analyste. Les rapports sont actualisés chaque année, avec des mises à jour intermédiaires en cas d'événements significatifs, et une revue finale avant livraison est réalisée afin que les clients reçoivent la vision la plus récente.
Taille du marché français du verre d'emballage selon Mordor Intelligence par rapport à d'autres estimations publiées
Les chiffres de marché publiés pour le verre d'emballage en France varient souvent car certaines sources rapportent la valeur tandis que d'autres rapportent le tonnage, et elles ne s'accordent pas toujours sur ce qui compte comme verre d'emballage par rapport à un verre d'emballage au sens plus large. Des différences apparaissent également lorsque l'année de référence n'est pas la même, ou lorsque la croissance repose sur des hypothèses agressives de substitution au détriment du plastique.
Les articles en verre d'emballage comme les flacons et ampoules sont souvent regroupés dans un total plus large de verre d'emballage, mais ils se situent en dehors du périmètre de Mordor Intelligence ici, car cette étude est cadrée en tant que volume de verre d'emballage en tonnes. Ce cadrage modifie la taille rapportée par rapport aux totaux basés sur la valeur.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,00 millions USD (2025) | |
| Éditeur sectoriel A | 2,20 milliards USD (2024) | Utilise le chiffre d'affaires pour l'activité plus large du verre d'emballage français et mélange des types de produits au-delà du verre d'emballage, de sorte que le chiffre n'est pas directement comparable à une vue basée sur les tonnes limitée aux contenants. |
| Cabinet de données mondial B | 2,48 milliards USD (2025) | Rapporte la valeur en USD avec des hypothèses de tarification et de calendrier de devises différentes, et inclut généralement un ensemble plus large de définitions du verre d'emballage et de contenants, ce qui peut gonfler les totaux par rapport à une mesure pure en tonnage de verre d'emballage. |
Le tableau montre que le principal écart provient du choix de l'unité et de la couverture des produits, puis de la manière dont la tarification est appliquée lorsque la valeur est utilisée. En maintenant le modèle traçable en tonnes, avec des signaux commerciaux et des contrôles d'activité d'usage final, nous pouvons expliquer chaque étape et concilier les différences sans dépendre d'hypothèses de prix cachées.


Questions clés auxquelles répond le rapport
Quel est le volume projeté pour le secteur du verre d'emballage en France d'ici 2031 ?
La production devrait atteindre 6,84 millions de tonnes d'ici 2031, reflétant un CAGR de 2,21 % à partir de 2026 (2026-2031).
Comment le nouveau système français de consigne influence-t-il la demande de verre ?
Les dépôts de 0,20 à 0,30 EUR (0,23 à 0,34 USD) incitent aux retours, augmentent la disponibilité du calcin et renforcent les atouts d'économie circulaire du verre.
Quelle catégorie d'utilisation finale se développe le plus rapidement ?
Les expéditions de cosmétiques et soins personnels croissent à un CAGR de 2,69 % jusqu'en 2031 grâce à la dynamique des exportations de luxe.
Pourquoi le verre ambré gagne-t-il des parts de marché ?
Ses propriétés de blocage des UV conviennent aux produits pharmaceutiques et aux spiritueux haut de gamme, entraînant un CAGR de 2,74 % qui dépasse les variantes blanc et vert.
Quelles technologies de décarbonisation les usines françaises adoptent-elles ?
Les fabricants testent des fours entièrement électriques, des fondoirs hybrides aux biocarburants et une combustion assistée à l'hydrogène pour réduire les émissions de Scope 1 jusqu'à 90 %.
Quelle est la concentration du pouvoir des fournisseurs dans le secteur du verre d'emballage en France ?
Les cinq premières entreprises contrôlent environ 80 % de la capacité, donnant un score de concentration modéré à élevé de 3.
Dernière mise à jour de la page le:



