
Taille et part du marché des fluorochimiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
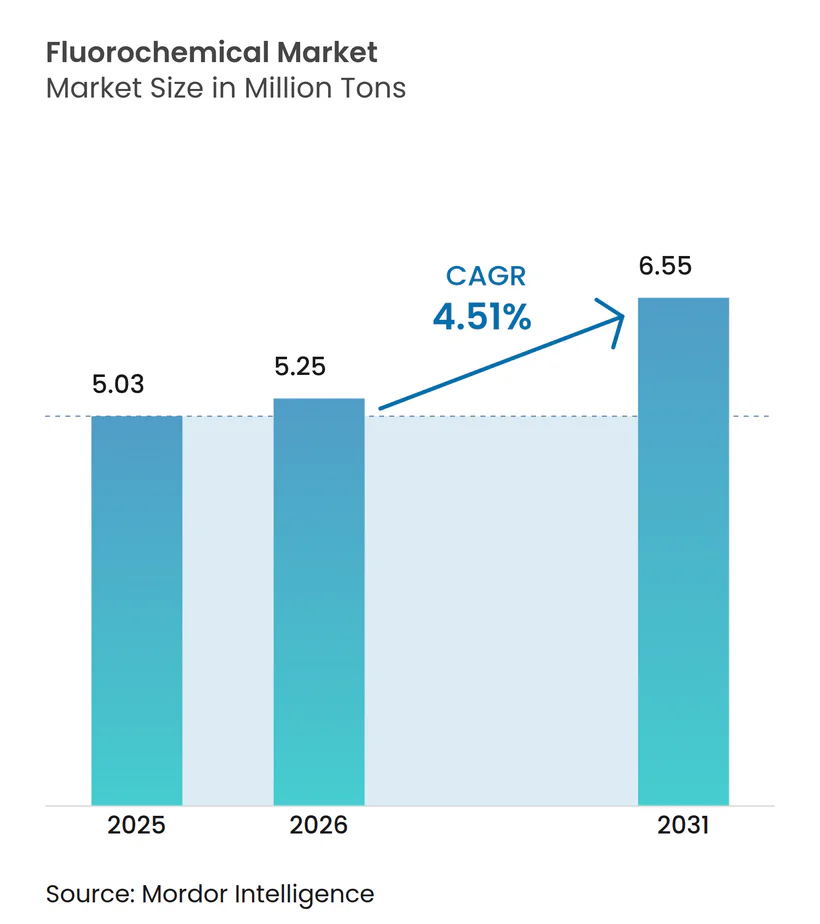
| Volume du Marché (2026) | 5.25 Millions de tonnes |
| Volume du Marché (2031) | 6.55 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 4.51 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fluorochimiques par Mordor Intelligence
La taille du marché des fluorochimiques devrait passer de 5,03 millions de tonnes en 2025 à 5,25 millions de tonnes en 2026 et devrait atteindre 6,55 millions de tonnes d'ici 2031, à un CAGR de 4,51 % sur la période 2026-2031. Les dépenses d'investissement saines dans les semi-conducteurs, les réductions de réfrigérants imposées par les politiques et l'élargissement de la demande médicale maintiennent le marché des fluorochimiques sur une trajectoire ascendante malgré les vents contraires liés aux PFAS. L'adoption de gaz de gravure dans les nouvelles usines de fabrication en Arizona, au Texas, à Taïwan et en Corée du Sud fournit un flux de revenus haute pureté qui compense la réduction des volumes d'HFC hérités. Le déploiement accéléré de la chaîne du froid en Inde, en ASEAN et dans les économies du Golfe soutient la demande de première installation, tandis que l'adoption du R-1234yf dans l'automobile ancre un cycle de remplacement pluriannuel pour les systèmes de climatisation d'habitacle. La volatilité des matières premières en fluorine et l'incertitude réglementaire autour du confinement des PFAS tempèrent les marges, mais l'intégration verticale et les initiatives de recyclage permettent aux principaux fournisseurs de défendre leur rentabilité sur le marché des fluorochimiques.
Principaux enseignements du rapport
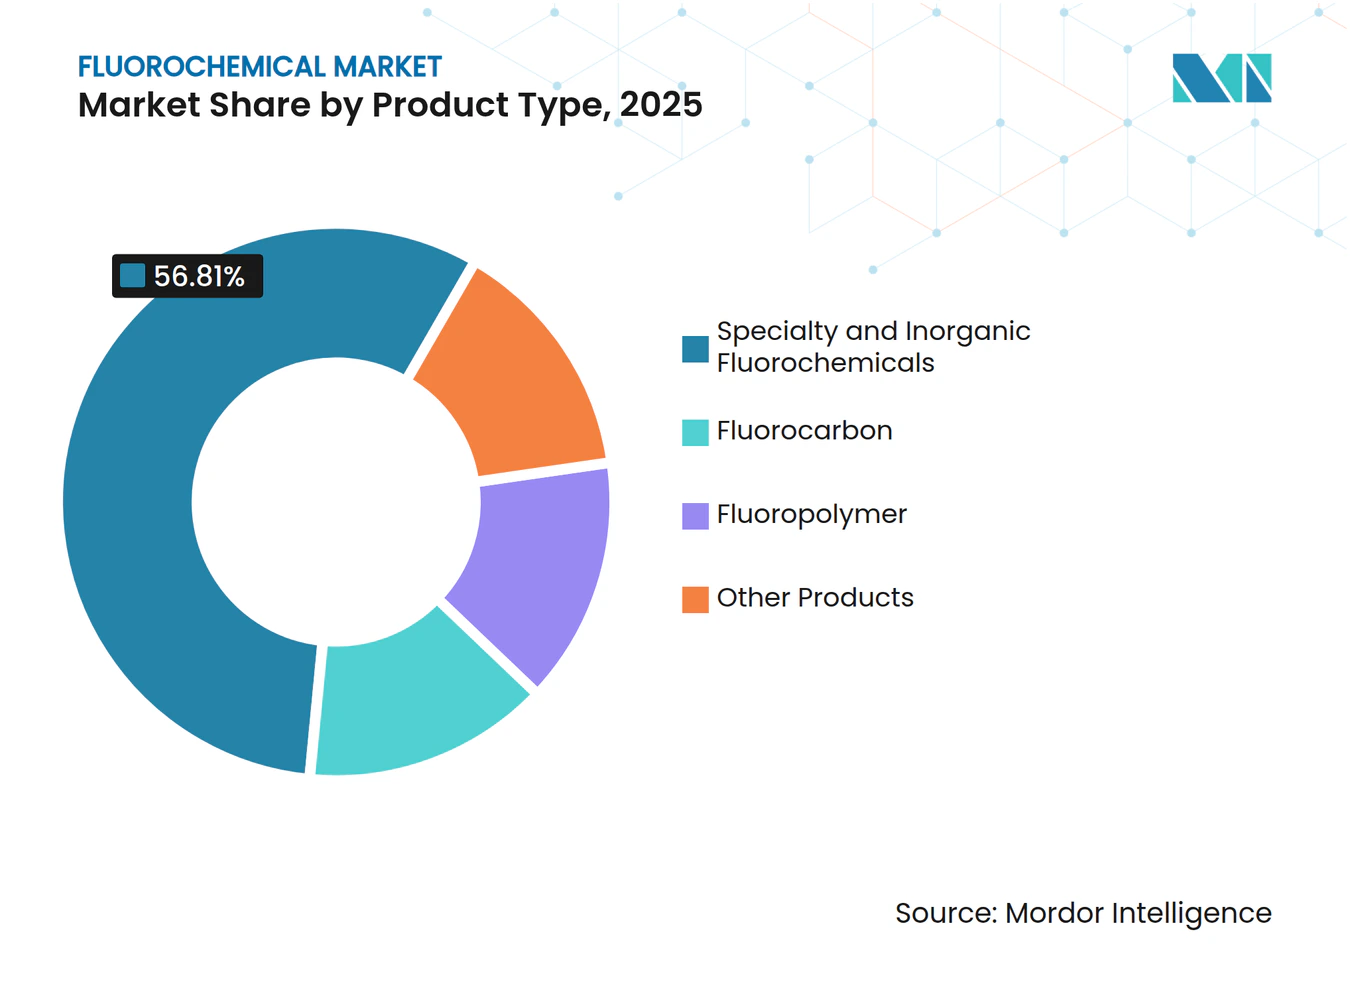
- Par type de produit, les fluorochimiques spéciaux et inorganiques ont dominé avec 56,81 % de la part du marché des fluorochimiques en 2025 ; les fluoropolymères devraient se développer à un CAGR de 8,65 % jusqu'en 2031.
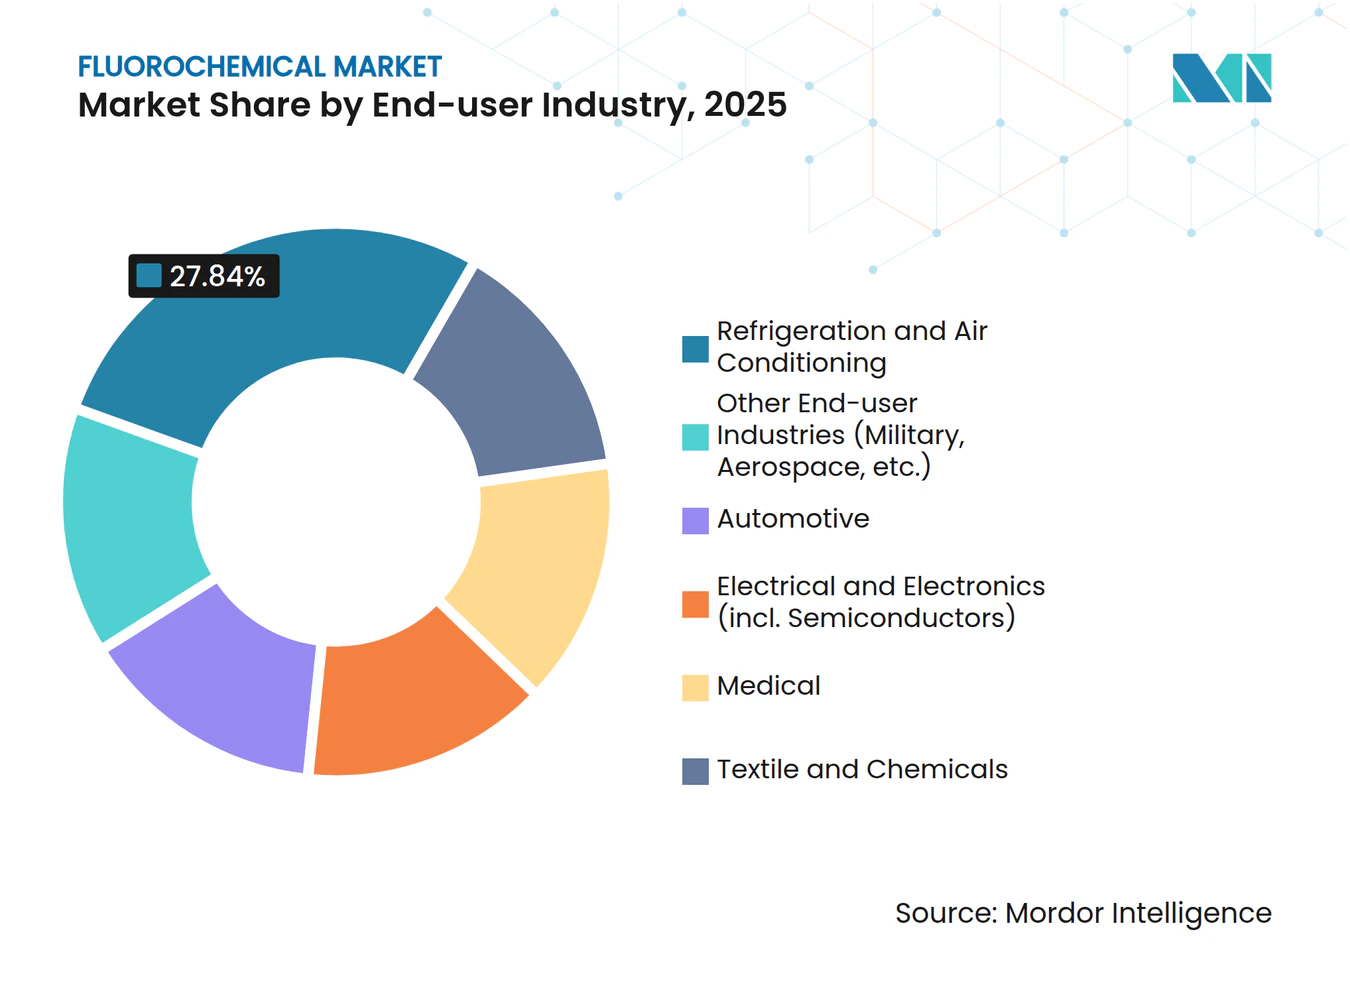
- Par secteur d'utilisation final, la réfrigération et la climatisation ont représenté 27,84 % de la taille du marché des fluorochimiques en 2025 ; le segment des utilisateurs finaux médicaux progresse à un CAGR de 5,95 % jusqu'en 2031.
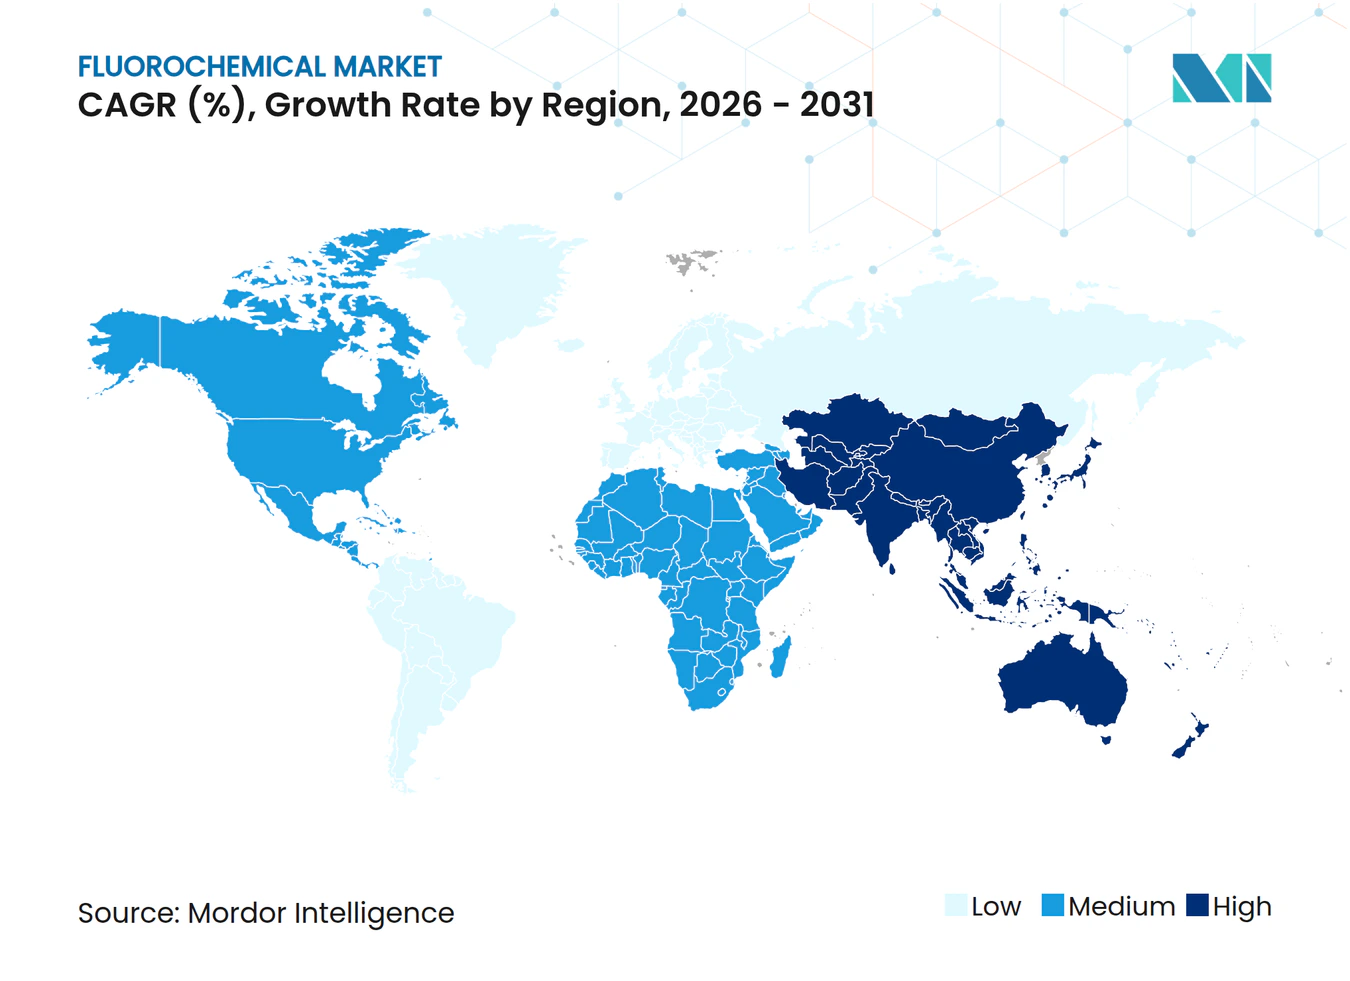
- Par géographie, l'Asie-Pacifique a représenté 61,52 % du marché des fluorochimiques en 2025 ; la même région devrait enregistrer le CAGR le plus rapide de 4,88 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Développement des infrastructures HVAC et de la chaîne du froid dans les économies émergentes | +1.2% | Asie-Pacifique (Inde, ASEAN), Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Transition croissante vers les réfrigérants HFO à faible PRG | +0.9% | Mondial, avec l'UE et l'Amérique du Nord en tête | Court terme (≤ 2 ans) |
| L'essor des semi-conducteurs en Asie de l'Est stimule la demande de haute pureté | +0.8% | Asie-Pacifique, Amérique du Nord | Moyen terme (2-4 ans) |
| Les chimies de batteries pour véhicules électriques adoptent des liants et des sels fluorés | +0.7% | Mondial, concentré en Chine, en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Demande croissante de turbines à hydrogène nécessitant des joints en fluoropolymère à ultra-haute température | +0.3% | Europe, Amérique du Nord, marchés sélectionnés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Développement des infrastructures HVAC et de la chaîne du froid dans les économies émergentes
Les dépenses en infrastructures de stockage frigorifique en Inde progressent vers 47,4 milliards USD d'ici 2032, stimulées par des programmes gouvernementaux visant à réduire les pertes alimentaires après récolte. Les nouveaux entrepôts et supermarchés en Thaïlande, au Vietnam et en Indonésie suivent des trajectoires similaires, bien que sous des règles d'efficacité moins strictes, permettant aux mélanges à PRG moyen de rester pertinents pendant deux à trois années supplémentaires. Les États du Golfe soutiennent leurs objectifs de sécurité alimentaire avec des entrepôts réfrigérés qui préfèrent les systèmes HFO chargés en usine pour éviter les pénalités de quota de Kigali, comprimant les cycles de remplacement des équipements. Ces installations ajoutent un volume régulier au marché des fluorochimiques, chaque climatiseur split contenant généralement un à deux kilogrammes de réfrigérant, tandis que les chambres froides commerciales en contiennent cinq à dix kilogrammes. Les codes stricts de sécurité incendie urbains retardent l'adoption du propane dans les villes densément peuplées, prolongeant davantage la demande d'options fluorocarbonées.
Transition croissante vers les réfrigérants HFO à faible PRG
Le règlement UE 2024/573 et la loi AIM américaine imposent ensemble une réduction de 85 % des HFC avant 2036, accélérant l'adoption du R-1234yf et du R-1234ze dans les véhicules et les refroidisseurs. Les véhicules légers dans l'UE, aux États-Unis, au Japon et en Corée du Sud sont passés presque entièrement au R-1234yf d'ici 2025, mais le produit reste à un prix environ trois fois supérieur à celui du R-134a progressivement supprimé, car la production est concentrée chez deux détenteurs de brevets. Les rénovations HVAC commerciales favorisent le R-513A, mais nécessitent souvent des mises à niveau de lubrifiants et de joints qui prolongent les périodes de retour sur investissement. Les constructeurs automobiles chinois continuent de promouvoir le R-32 pour les ventes intérieures, reportant une large transition vers les HFO jusqu'à ce que les exigences de conformité à l'exportation s'imposent vers la fin de la décennie. Les installations de réfrigérants naturels, notamment les supermarchés transcritiques au CO₂, continuent de gagner des parts en Europe, mais des coûts énergétiques plus élevés et un retard réglementaire en Amérique du Nord ralentissent des tendances de substitution similaires.
L'essor des semi-conducteurs en Asie de l'Est stimule la demande de haute pureté
La construction continue d'usines de fabrication par TSMC, Samsung et Intel devrait ajouter 1,2 million de démarrages de plaquettes par mois d'ici 2027, augmentant la demande de NF₃ et de CF₄ qui doivent répondre à des normes de pureté de 99,999 %. La volonté de la Chine d'atteindre l'autosuffisance locale dans les semi-conducteurs multiplie les besoins en gaz plasma pour nœuds matures malgré les obstacles liés aux contrôles à l'exportation. Les initiatives de recyclage dans le cadre du programme F-gas 2024 de SEMI restent sous-déployées, de sorte que la demande de gaz vierge persiste, bénéficiant directement au marché des fluorochimiques[1]. Le Japon et la Corée du Sud ont resserré les permis d'importation en 2025, incitant des producteurs tels que Daikin et AGC à colocaliser la production de gaz près des pôles de clusters, assurant la continuité de l'approvisionnement lors de perturbations géopolitiques.
Les chimies de batteries pour véhicules électriques adoptent des liants et des sels fluorés
Le liant PVDF et le sel LiPF₆ représentent ensemble seulement 2 % à 3 % de la masse de la batterie, mais assurent une adhésion critique et une conductivité ionique. La Chine abrite près de 70 % de la capacité mondiale de PVDF et la majeure partie de la production de LiPF₆, créant un risque d'approvisionnement pour les fabricants de cellules occidentaux. Arkema et Solvay ajoutent des lignes dans le Kentucky et en Belgique, mais l'intensité capitalistique supérieure à 500 millions USD par 50 kt ralentit la diversification. Les feuilles de route des batteries à état solide pourraient réduire les volumes de LiPF₆ après 2030, mais les conceptions de cellules liquides existantes domineront pendant la période de prévision, maintenant le marché des fluorochimiques soutenu par la croissance des batteries. La pénétration des additifs FEC augmente encore la charge en fluor par kilowattheure.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Répression réglementaire mondiale sur les PFAS | −0.6% | Amérique du Nord, Europe, répercussions sur l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Volatilité de l'approvisionnement en fluorine comme matière première | −0.4% | Mondial, avec les régions dépendantes des importations les plus exposées | Moyen terme (2-4 ans) |
| Adoption de réfrigérants naturels et de solvants sans fluor | −0.3% | Europe en tête, Amérique du Nord et Asie-Pacifique suivant | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Répression réglementaire mondiale sur les PFAS
En avril 2024, l'Agence de protection de l'environnement américaine a fixé des limites de 4 ppt pour le PFOA et le PFOS dans l'eau potable, déclenchant une responsabilité au titre du CERCLA et exposant les producteurs à des règlements de remédiation pouvant dépasser 10 milliards USD[2]. La large proposition de restriction des PFAS de l'UE a avancé vers un avis final en 2025 ; les exemptions pour les puces et les dispositifs médicaux restent incertaines et retardent les engagements d'investissement. L'Allemagne exige désormais une preuve de confinement sur les sites de fluorochimiques, augmentant les coûts d'exploitation, tandis que le Japon a émis des lignes directrices de surveillance qui présagent des règles plus strictes. Les parties prenantes des semi-conducteurs et du secteur médical soutiennent que le PTFE et d'autres fluoropolymères n'ont pas de substituts, mais la pression publique complique les processus d'approbation, pesant sur le marché des fluorochimiques.
Volatilité de l'approvisionnement en fluorine comme matière première
La Chine fournit jusqu'à 65 % de la fluorine mondiale, et les changements de quotas à l'exportation ou les inspections environnementales en Mongolie intérieure font régulièrement monter les prix livrés de 30 % à 40 %. La Mongolie et le Mexique offrent des alternatives, mais les volumes ne peuvent pas compenser entièrement une réduction soutenue de la Chine, et le transport terrestre ajoute des primes logistiques à deux chiffres. Les nouvelles mines en Afrique du Sud et au Kenya restent au stade des permis, tandis que les usines d'acide fluorhydrique occidentales font face à des obstacles d'implantation en raison des règles sur les substances dangereuses. Les accords d'approvisionnement à long terme aident les grands groupes intégrés à sécuriser les matières premières, mais réduisent la liquidité au comptant pour les acteurs plus petits, augmentant les barrières à l'entrée et injectant une incertitude de coûts dans le marché des fluorochimiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les fluoropolymères dépassent les réfrigérants traditionnelsLes fluoropolymères devraient se développer à un CAGR de 8,65 % jusqu'en 2031, soit presque le double de la croissance globale du marché des fluorochimiques. Les produits spéciaux et inorganiques ont représenté 56,81 % de la part du marché des fluorochimiques en 2025, les gaz pour semi-conducteurs et les intermédiaires pharmaceutiques continuant de dominer les niches premium. Le PTFE reste le leader en volume en raison de son inertie chimique incomparable dans les joints et les garnitures, tandis que le rôle de liant du PVDF dans les batteries de véhicules électriques progresse à des taux à deux chiffres qui élèvent la taille du marché des fluorochimiques pour les matériaux de batteries. Les fluoroélastomères commandent les prix les plus élevés par kilogramme en raison des spécifications aérospatiales et sous capot qui ne tolèrent aucune substitution.
L'élan de croissance du PTFE et du PVDF contraste avec la réduction des volumes d'HFC sous les quotas de Kigali. L'adoption des HFO ne compense que partiellement cette contraction, laissant la demande globale de fluorocarbones stable à légèrement en baisse. Les expansions rapides de PVDF et de PTFE en Chine introduisent un risque de suroffre si les règles d'importation des PFAS se resserrent en Europe ou aux États-Unis, mais les faibles coûts et la fluorine captive maintiennent les volumes chinois compétitifs. Les « autres produits », notamment les tensioactifs fluorés, font face au contrôle réglementaire le plus sévère et pourraient se contracter franchement une fois que les larges interdictions de PFAS se cristalliseront.



Par secteur d'utilisation final :
le segment médical s'accélère dans un contexte de maturité de la réfrigérationLa réfrigération et la climatisation ont représenté 27,84 % de la taille du marché des fluorochimiques en 2025, mais la substitution par des réfrigérants naturels et une meilleure efficacité énergétique ralentissent le volume incrémental. Les dispositifs médicaux croissent à un CAGR de 5,95 %, portés par les greffes vasculaires en PTFE, les revêtements de stents en PVDF et les cathéters en fluoropolymère qui exploitent la biocompatibilité et la résistance à la stérilisation. La demande des semi-conducteurs continue d'augmenter régulièrement à mesure que les usines consomment du NF₃ haute pureté et de l'isolation de fils en PTFE, maintenant le marché des fluorochimiques équilibré entre les vecteurs de croissance de l'électronique et du médical.
La demande automobile est en transition : les flottes à combustion interne ont encore besoin de climatisation d'habitacle HFO, tandis que l'adoption des véhicules électriques déplace l'utilisation vers le liant PVDF et le sel LiPF₆. Les fabricants de textiles et de vêtements de plein air suppriment progressivement les revêtements DWR à base de fluorotélomères dans le cadre d'engagements de durabilité d'entreprise, réduisant la consommation dans cette niche. Les utilisateurs aérospatiaux et militaires restent stables grâce aux exemptions pour applications critiques qui protègent les applications de fluoroélastomères et de PTFE des interdictions réglementaires.

Analyse géographique
Marché des fluorochimiques en Asie-Pacifique
L'Asie-Pacifique détenait 61,52 % du marché des fluorochimiques en 2025 et devrait afficher un CAGR de 4,88 % jusqu'en 2031. Les grands groupes chinois à intégration verticale s'appuient sur la fluorine et le HF captifs pour défendre leur leadership en matière de coûts, tandis que le développement de la chaîne du froid en Inde, évalué à 47,4 milliards USD, stimule la demande de HFC et de R-32. Le Japon et la Corée du Sud importent davantage de gaz de haute pureté à la suite de délocalisations de capacités vers la Chine, ce qui suscite des incitations au rapatriement susceptibles d'accroître les volumes du marché régional des fluorochimiques à partir de 2027.
Marché des fluorochimiques en Amérique du Nord
L'Amérique du Nord s'est classée deuxième en 2025, portée par les méga-projets de semi-conducteurs en Arizona, au Texas et en Ohio, ainsi que par l'adoption obligatoire du R-1234yf dans les véhicules automobiles. Les retards d'autorisation et les pénuries de main-d'œuvre retardent légèrement le démarrage de nouvelles usines de fabrication, ce qui tempère les volumes à court terme ; toutefois, une fois opérationnels, les besoins supplémentaires en NF₃ et en CF₄ élargiront sensiblement le marché régional des fluorochimiques. Le traitement des sables bitumineux et la production aérospatiale au Canada soutiennent la demande de PTFE et d'élastomères fluorés, tandis que le Mexique renforce son rôle de fournisseur de fluorine aux usines américaines de HF.
Marché des fluorochimiques en EMEA et en Amérique du Sud
La part de l'Europe a reculé, les quotas de gaz fluorés ayant limité les nouvelles ventes de HFC et les coûts de conformité aux réglementations PFAS ayant découragé les ajouts de capacités. Les producteurs se concentrent désormais sur des niches spécialisées à forte marge et sur le recyclage des fluoropolymères, en tirant parti des exemptions réglementaires applicables à l'aérospatiale et aux dispositifs médicaux. L'Amérique du Sud et le Moyen-Orient & l'Afrique demeurent des marchés de taille plus modeste, mais affichent une croissance supérieure à la moyenne, soutenue par les infrastructures de réfrigération, les projets de refroidissement urbain et l'amélioration du niveau de vie qui favorise l'acquisition de premiers équipements électroménagers.
Paysage réglementaire
La réglementation se durcit à la fois autour des fluorocarbones à impact climatique et des chimies PFAS persistantes, ce qui accentue les exigences de conformité, de déclaration et de confinement tout au long de la chaîne de valeur des produits fluorochimiques. Dans l'UE, le marché des produits fluorochimiques est façonné par le cadre F-gas et un processus PFAS piloté par REACH : les comités de l'ECHA ont atteint des jalons majeurs en mars 2026, le RAC ayant adopté son avis final le 2 mars 2026 et le SEAC ayant approuvé un projet d'avis le 10 mars 2026, suivis d'une consultation de 60 jours lancée le 26 mars 2026 pour la proposition de restriction groupée soumise par les autorités des Pays-Bas, de l'Allemagne, du Danemark, de la Norvège et de la Suède. Par ailleurs, la Commission européenne a adopté une restriction sur les PFAS dans les mousses anti-incendie en octobre 2025, signalant un durcissement à plus court terme pour certains usages des PFAS, alors même que des dérogations plus larges sont encore en débat.
Aux États-Unis, les actions de l'EPA se concentrent de plus en plus sur la déclaration des PFAS, l'eau et la responsabilité en aval. En vertu de la section 8(a)(7) du TSCA, l'EPA a exigé des fabricants et importateurs de PFAS ou d'articles contenant des PFAS depuis 2011 qu'ils déclarent l'identité, les usages et les volumes, la fenêtre de soumission ayant ouvert le 11 juillet 2025 ; les échéances incluent le 11 janvier 2026 pour la plupart des fabricants et le 11 juillet 2026 pour les petites entreprises important des articles contenant des PFAS. Parallèlement, l'EPA a publié une proposition le 20 mai 2026 visant à annuler certaines déterminations SDWA pour quatre substances PFAS (PFHxS, PFNA, HFPO-DA, et un mélange incluant ces substances plus le PFBS), créant une incertitude à court terme pour des obligations spécifiques relatives à l'eau potable, tandis que la trajectoire réglementaire plus large des PFAS continue de se durcir.
Analyse de la chaîne de valeur
La chaîne de valeur des produits fluorochimiques débute par des intrants minéraux et inorganiques en amont (notamment le spath fluor vers l'acide fluorhydrique), passe par la fluoration et la synthèse pour aboutir aux fluorocarbones, fluoropolymères et produits fluorochimiques spécialisés et inorganiques, puis se poursuit par la purification, le compoundage, l'emballage et la distribution vers les utilisateurs finaux tels que la réfrigération et la climatisation, la gestion thermique automobile, les semi-conducteurs, les dispositifs médicaux et la transformation industrielle. Une caractéristique structurelle clé est la prime accordée aux qualités ultra-pures pour l'électronique (par exemple, les gaz de gravure et de nettoyage de chambre) et aux fluoropolymères spécialisés, qui nécessitent une purification dédiée, une logistique de cylindres et des cycles de qualification qui augmentent les coûts de changement de fournisseur et favorisent les fournisseurs disposant de capacités intégrées.
La conformité réglementaire et le contrôle des émissions sont devenus des nœuds centraux de la chaîne, affectant l'approvisionnement en matières premières, les contrôles de production et la traçabilité en aval. En Europe, les travaux d'associations professionnelles indiquent que l'offre domestique de fluoropolymères est structurellement contrainte : la demande était d'environ 56 500 tonnes en 2025, tandis que la production domestique était d'environ 14 500 tonnes (environ 25 %), laissant les importations couvrir le solde et accroissant l'exposition aux évolutions commerciales, logistiques et politiques. Des initiatives volontaires telles que le Fluoropolymers Product Group (FPG) Manufacturing Programme (créé en 2023, avec des mises à jour de progression prévues pour 2026) poussent vers des contrôles d'émissions plus stricts, tandis que des études soulignent que les composants contenant des PFAS sont largement utilisés dans les équipements des usines de fabrication chimique, où des substituts ne sont techniquement pas envisageables pour de nombreuses fonctions critiques. Les dynamiques de responsabilité et de remédiation affectent également la contractualisation à long terme et la qualification des fournisseurs, y compris l'accord de règlement d'août 2025 entre Chemours, DuPont et Corteva avec l'État du New Jersey, qui a redéfini la gestion des risques et la répartition des coûts pour les problématiques PFAS héritées.
Paysage concurrentiel
Concentration du Marché
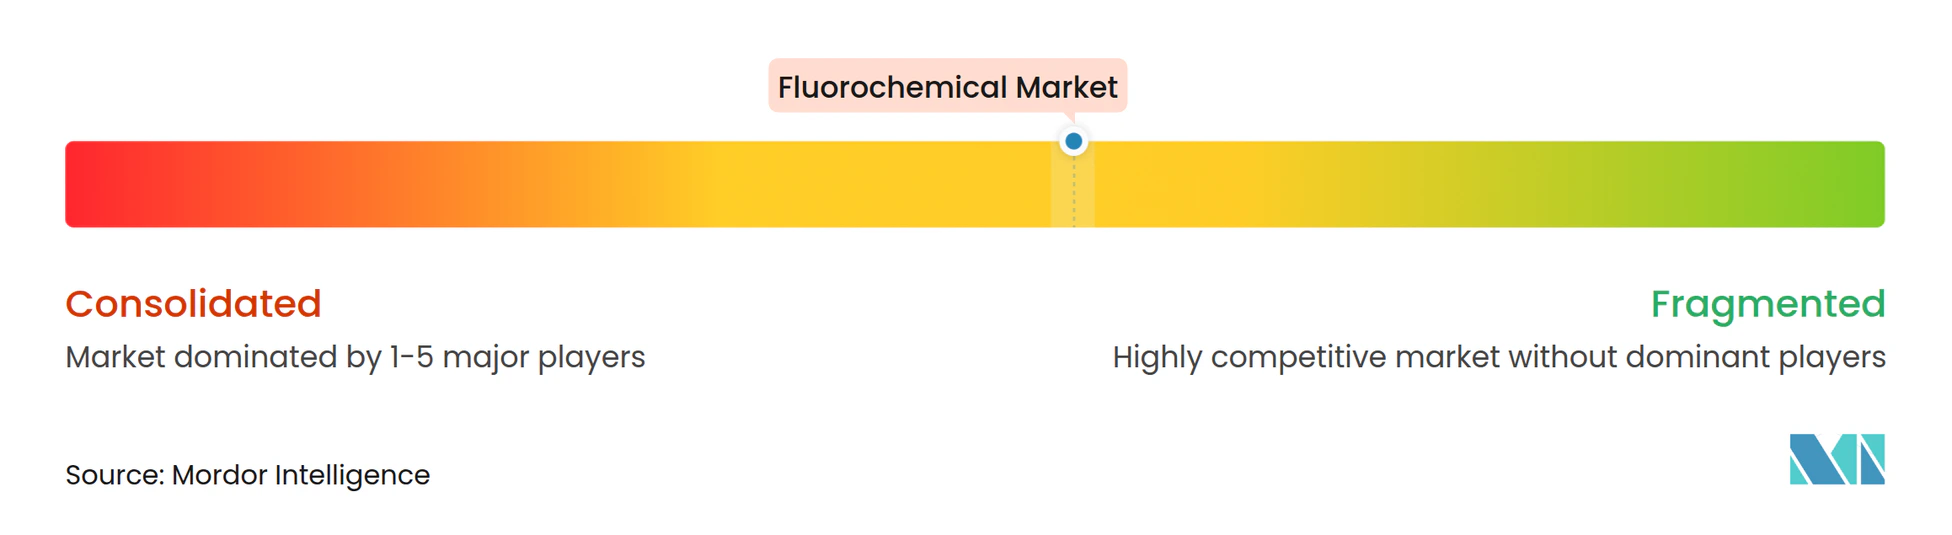
Le marché des fluorochimiques est modérément consolidé. Le succès dans l'industrie des fluorochimiques repose de plus en plus sur la capacité des entreprises à fournir des solutions durables tout en maintenant l'efficacité des coûts. Les principaux acteurs du marché réalisent des investissements substantiels dans des produits de nouvelle génération conçus pour réduire l'impact environnemental, sous l'impulsion de réglementations en évolution sur les émissions de gaz à effet de serre. Ces entreprises priorisent également les segments d'application à forte croissance en orientant des efforts ciblés de recherche et développement. L'établissement de relations solides avec les utilisateurs finaux grâce au support technique et aux solutions personnalisées est devenu essentiel pour préserver les parts de marché. Naviguer efficacement dans des cadres réglementaires complexes et assurer des chaînes d'approvisionnement résilientes sera essentiel pour atteindre le succès commercial à long terme.
Les acteurs émergents peuvent renforcer leur position sur le marché en se concentrant sur des applications de niche et des marchés régionaux, où ils peuvent cultiver de solides relations avec les clients et développer une expertise spécialisée. Les facteurs de succès comprennent la fourniture de solutions innovantes pour répondre aux défis spécifiques de l'industrie, la construction de réseaux de distribution efficaces et le maintien de la flexibilité de production. De plus, les entreprises doivent reconnaître l'importance croissante des références en matière de durabilité et de conformité environnementale dans l'influence des décisions des clients. L'avenir du marché dépendra de la capacité des acteurs à équilibrer les considérations environnementales avec les exigences de performance tout en atténuant les risques associés à la substitution par des matériaux et technologies alternatifs. Les partenariats stratégiques avec des institutions de recherche et des fournisseurs de technologie joueront un rôle de plus en plus important dans le maintien de l'avantage concurrentiel.
Leaders de l'industrie des fluorochimiques
-
The Chemours Company
-
Daikin Industries, Ltd.
-
Honeywell International Inc.
-
3M
-
Arkema
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des fluorochimiques Entreprises couvertes dans ce rapport
- 3M
- AGC Inc.
- Anupam Rasayan India Ltd (Tanfac)
- Arkema
- Daikin Industries, Ltd.
- Derivados del Flúor (MINERSA)
- DIC Corporation
- Dongyue Group
- Dynax Corporation
- Gujarat Fluorochemicals Limited
- Halopolymer
- Honeywell International Inc.
- Juhua Group Corporation
- Koura (Orbia)
- Maflon S.p.A
- Navin Fluorine International Limited
- Pelchem SOC Ltd.
- Sinochem Lantian Co. Ltd.
- Solvay
- SRF Limited
- The Chemours Company
Opportunités de marché et perspectives d'avenir
Les produits fluorochimiques à plus forte valeur ajoutée, spécifiques à des applications, restent un espace blanc visible, alors que les fournisseurs alignent capacité, partenariats et soutien technique sur des marchés finaux privilégiant la performance et la pureté plutôt que le volume banalisé. Les matériaux liés aux semi-conducteurs offrent un moteur concret : Daikin a annoncé des plans d'expansion de sa capacité de perfluoroélastomère (FFKM) à son usine de Kashima au Japon, visant la demande des semi-conducteurs avec un achèvement prévu pour août 2026. Ce plan soutient la demande de fluoropolymères et d'élastomères spécialisés utilisés dans les joints, garnitures et environnements de fabrication à haute température et chimiquement agressifs, où les exigences de qualification et de disponibilité soutiennent une tarification premium et de longs cycles de qualification client.
Un second domaine d'opportunité concerne les fluides fluorés et les chimies connexes liées au refroidissement de nouvelle génération et à l'électrification, ainsi que la reconfiguration du portefeuille sous les politiques et systèmes de quotas de réfrigérants. Chemours a signé un accord de développement conjoint avec 2CRSi (février 2026) pour accélérer le déploiement du fluide de refroidissement par immersion biphasique Opteon pour les serveurs à haute densité, reliant les fluides diélectriques fluorés aux exigences de gestion thermique des centres de données évoquées dans le périmètre du rapport. Par ailleurs, des mouvements de capacité et de financement en Inde et parmi les producteurs indiens suggèrent des voies d'investissement actives dans les réfrigérants et les produits fluorochimiques à valeur ajoutée : Gujarat Fluorochemicals Limited a annoncé son intention stratégique d'étendre sa capacité en réfrigérants, y compris le R134a (juin 2026), et TANFAC a levé environ 423,5 crores de roupies via un placement institutionnel qualifié et une émission préférentielle proposée (juillet 2026) pour accélérer son expansion dans le R-32 et d'autres produits fluorochimiques à valeur ajoutée. Ces actions se déroulent parallèlement aux contraintes de conformité et de déclaration liées aux PFAS, qui poussent les fabricants vers une gestion des émissions plus stricte, une meilleure gestion responsable des produits, et un focus plus sélectif sur les usages finaux où les dérogations, la criticité et la substituabilité technique soutiennent la poursuite de l'approvisionnement.
Développements industriels récents dans Marché des fluorochimiques
- Avril 2026 : Daikin Industries, Ltd. a présenté une expansion de sa capacité de production de perfluoroélastomère (FFKM) à son usine de Kashima au Japon, visant la demande de l'industrie des semi-conducteurs, avec un achèvement prévu pour août 2026. Ce mouvement renforce l'approvisionnement en matériaux d'étanchéité haute spécification utilisés dans les usines de fabrication avancées, où les cycles de qualification et les exigences de fiabilité récompensent les producteurs disposant d'une capacité sécurisée et d'un contrôle des processus.
- Octobre 2025 : Daikin Industries s'est engagé à investir 800 millions USD pour augmenter de 40 % sa production de PTFE et de FEP à Decatur, en Alabama, y compris des équipements de réduction conçus pour diminuer les émissions de gaz fluorés de 50 %. Cet investissement accroît l'échelle des fluoropolymères de base tout en alignant la production sur des attentes d'émissions de plus en plus strictes dans l'ensemble de la fabrication de produits fluorochimiques.
- Juillet 2025 : Honeywell a signé un accord pluriannuel de 500 millions USD pour fournir du NF3 et du CF4 ultra-purs aux usines de fabrication Samsung, y compris des travaux conjoints sur des gaz de plasma à faible PRG de nouvelle génération. Ce contrat soutient un approvisionnement sécurisé en gaz électroniques à haute pureté et renforce le positionnement du fournisseur dans une demande tirée par les semi-conducteurs, qui compense la pression sur les réfrigérants historiques.
Marché des fluorochimiques Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché des fluorochimiques couvre la production et la consommation commerciales de produits chimiques fluorés utilisés dans les applications industrielles et grand public, suivies en volume physique afin de maintenir la cohérence des comparaisons entre les régions.
Exclusions du périmètre : les produits finis en aval ne sont pas traités comme des fluorochimiques lorsque la chimie fluorée n'est qu'un additif mineur dans un produit manufacturé final.
Aperçu de la segmentation
- Par type de produit
- Fluorocarbone
- HFC
- HFO
- HCFC
- Fluoropolymère
- PTFE
- PVDF
- PCTFE
- Fluoroélastomères
- Autres
- Fluorochimiques spéciaux et inorganiques
- Autres produits
- Fluorocarbone
- Secteur d'utilisation final
- Réfrigération et climatisation
- Automobile
- Électrique et électronique (y compris semi-conducteurs)
- Médical
- Textile et produits chimiques
- Autres secteurs d'utilisation final (militaire, aérospatial, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir une première vue de l'offre, de la demande et des flux commerciaux des chimies fluorées, puis pour définir des limites de volumes par traction d'utilisation finale. Nous nous sommes appuyés sur des séries statistiques publiques et des références réglementaires étroitement liées à ce marché, telles que les données minérales de l'USGS sur la fluorine et la fluorite de qualité acide, les statistiques commerciales UN Comtrade pour les principaux codes de fluorochimiques et de matières premières, les pages de l'US EPA et de l'ECHA sur les substances fluorées et les actions liées aux PFAS, ainsi que la documentation de l'UNEP ou de l'Amendement de Kigali relative aux réductions progressives des réfrigérants.
Nous avons également consulté les rapports annuels des entreprises, les présentations aux investisseurs et les notes de conférences téléphoniques sur les résultats afin de comprendre les évolutions de capacité, les signaux d'utilisation et les changements de mix applicatif susceptibles d'influer sur les volumes d'expédition. Dans certains cas, des abonnements payants à des données financières et de renseignement sur les entreprises, des brevets et des vues import/export au niveau des expéditions ont été utilisés pour accélérer les recoupements et combler de petits manques de données sans modifier la logique centrale. Les sources documentaires listées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont été utilisées pour collecter, valider et clarifier les points de données tout au long du cycle de recherche.
Entretiens primaires et enquêtes
Les travaux primaires ont été menés pour mettre à l'épreuve les hypothèses documentaires concernant les répartitions de volumes, la substitution de produits et le rythme de la transition des réfrigérants, avant la finalisation du modèle. Nous avons échangé avec un panel de producteurs, de distributeurs et d'acheteurs en aval dans les principales régions consommatrices afin de pouvoir réconcilier les orientations de prix, les tensions d'approvisionnement et les signaux de demande par utilisation finale en un ensemble cohérent d'hypothèses.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 12 % | APAC : 50 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 30 % |
| Acteurs de plus petite taille : 14 % | Managers : 54 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit comme un modèle tiré par la demande, dans lequel l'activité par utilisation finale et les facteurs d'adoption sont utilisés pour reconstituer le volume adressable, puis convertis en volume total de marché. En pratique, les principales ancres de demande comprenaient l'activité de remplacement et de nouvelle installation en réfrigération et climatisation, les schémas d'adoption du refroidissement automobile, les indicateurs de production des semi-conducteurs et de l'électronique pour les usages haute pureté, ainsi que les cycles de traitement industriel affectant les intermédiaires fluorés de spécialité.
Pour maintenir des totaux réalistes, des approximations sélectives ascendantes ont été utilisées comme vérifications, telles que les récapitulatifs de capacité et d'utilisation pour les principales familles de produits, les volumes d'expédition échantillonnés dans les flux commerciaux, et des contrôles de cohérence volume/chiffre d'affaires à l'aide des fourchettes de prix de vente moyens typiques par groupe de produits. Lorsqu'un produit ou une région présentait une transparence limitée, les lacunes ont été traitées avec des ratios proxy conservateurs liés à la disponibilité des matières premières, aux capacités annoncées et à la dépendance aux importations, puis validés à nouveau par des retours d'experts.
Les prévisions reposaient principalement sur une analyse de scénarios afin de pouvoir refléter les points d'inflexion liés aux politiques, notamment là où les calendriers de réduction progressive des réfrigérants et les restrictions sur les PFAS modifient le mix et les prix. Les hypothèses sur la reprise de l'utilisation, la substitution de produits et la normalisation progressive des prix de vente moyens ont été examinées avec les répondants du secteur, puis appliquées de manière cohérente dans toutes les régions.
Cycle de validation des données et de mise à jour
La validation a été effectuée par le biais de multiples vérifications afin qu'aucune série de données unique ne puisse influencer excessivement le résultat. Nous avons comparé les sorties du modèle avec des signaux indépendants tels que les tendances des matières premières, les balances commerciales, les annonces de capacité et les indicateurs de demande par utilisation finale, puis nous avons examiné les écarts importants avant validation finale.
Les chiffres ont également été examinés lors de passages internes par étapes, où les hypothèses sont retestées et les calculs recalculés par un second analyste. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des arrêts majeurs d'usines, des changements de politique ou de fortes variations des coûts des intrants. Avant la livraison, une dernière passe de révision est effectuée afin que les clients reçoivent la vue la plus récente disponible à ce moment-là.
Comparaison du dimensionnement du marché des fluorochimiques par Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées pour les fluorochimiques divergent souvent considérablement, car les sources mélangent le dimensionnement en valeur et en volume, et ne s'accordent pas toujours sur ce qui est comptabilisé comme fluorochimique. Des différences apparaissent également lorsqu'une étude s'appuie sur des hypothèses de prix datant de longtemps tandis qu'une autre met l'accent sur les évolutions récentes de politique et de capacité.
Un facteur déterminant est la manière dont les prix de vente moyens sont projetés, étant donné que ce marché peut fluctuer en fonction des coûts des matières premières, des changements de mix des réfrigérants et de la demande haute pureté de l'électronique. Un autre facteur est la fréquence d'actualisation et le calendrier de conversion des devises, car la conversion des prix mondiaux en USD peut modifier les totaux même lorsque la demande physique est similaire. C'est là que la révision annuelle et les vérifications ponctuelles de Mordor Intelligence contribuent à maintenir le modèle de volume ancré aux signaux commerciaux et d'utilisation finale récents.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,25 M de tonnes (2026) | |
| Revue spécialisée A | 24,61 milliards USD (2024) | Ce chiffre est présenté en chiffre d'affaires et n'est pas directement comparable à une taille de marché basée sur les volumes ; il peut également inclure une capture de valeur en aval plus large au-delà des volumes primaires de fluorochimiques. |
| Publication sectorielle B | 32,75 milliards USD (2025) | L'estimation semble utiliser des totaux en valeur avec sa propre trajectoire de prix de vente moyens et son propre calendrier de conversion des devises, ce qui peut gonfler ou réduire les résultats par rapport à un modèle ancré d'abord sur le volume physique puis validé par des fourchettes de prix. |
Pris ensemble, l'écart reflète principalement le choix de mesure et le traitement des prix plutôt qu'un désaccord sur l'existence de la demande. Notre approche reste traçable car le point de départ est un volume de demande physique clairement défini, et les recoupements avec les données commerciales, les capacités et l'activité par utilisation finale rendent les étapes reproductibles lorsque les données d'entrée changent.
Questions clés auxquelles le rapport répond
Quel est le volume projeté du marché des fluorochimiques en 2031 ?
Le marché des fluorochimiques devrait atteindre 6,55 millions de tonnes d'ici 2031, contre 5,25 millions de tonnes en 2026.
Quel segment de produit connaît la croissance la plus rapide jusqu'en 2031 ?
Les fluoropolymères se développent à un CAGR de 8,65 %, soit presque le double du rythme global du marché, en raison de l'adoption dans les semi-conducteurs, les batteries de véhicules électriques et le secteur médical.
Pourquoi l'Asie-Pacifique est-elle le plus grand consommateur régional ?
La production intégrée de la Chine, le développement de la chaîne du froid en Inde et les investissements dans les semi-conducteurs en Asie de l'Est donnent ensemble à l'Asie-Pacifique 61,52 % de la demande mondiale.
Comment les réglementations sur les PFAS influenceront-elles l'offre ?
Des règles plus strictes aux États-Unis et dans l'UE ajoutent des coûts de remédiation et une incertitude d'investissement, réduisant de 0,6 point de pourcentage le CAGR prévu.
Quelles entreprises dominent l'approvisionnement en réfrigérants à faible PRG ?
Chemours et Honeywell détiennent des brevets clés pour le R-1234yf et le R-1234ze, maintenant un avantage tarifaire malgré l'arrivée de capacités de concurrents chinois.