
Taille et parts du marché de l'impression flexographique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
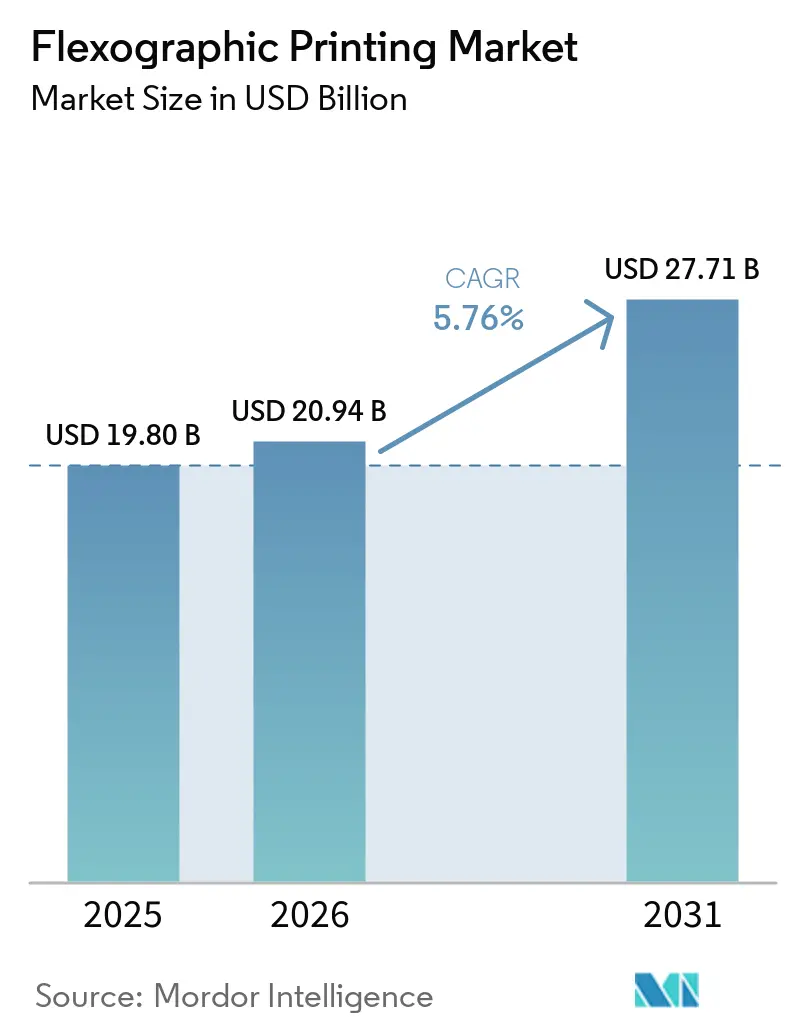
| Taille du Marché (2026) | 20.94 Milliards de dollars |
| Taille du Marché (2031) | 27.71 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.76 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'impression flexographique par Mordor Intelligence
La taille du marché de l'impression flexographique était évaluée à 19,80 milliards USD en 2025 et devrait croître de 20,94 milliards USD en 2026 pour atteindre 27,71 milliards USD d'ici 2031, à un TCAC de 5,76 % durant la période de prévision (2026-2031). La hausse des volumes du commerce électronique, les réglementations strictes sur le contact alimentaire et les améliorations continues de l'automatisation des presses assistée par l'IA devraient soutenir cette dynamique sur le marché de l'impression flexographique. Les fournisseurs d'équipements optimisent les presses à bande étroite et les presses hybrides numériques pour servir les marques qui jonglent avec des cycles de vie de références plus courts, tandis que les transformateurs intensifient l'adoption des encres à base d'eau pour se conformer aux seuils de COV mondiaux. La demande croissante pour une logistique ondulée durable, associée aux investissements dans les systèmes de montage rapide de plaques et d'inspection, maintient le marché de l'impression flexographique bien positionné face aux méthodes concurrentes de lithographie et d'héliogravure. La capacité de fabrication de l'Asie-Pacifique, associée aux incitations gouvernementales en faveur de l'emballage circulaire, consolide davantage le rôle de leadership de la région sur le marché de l'impression flexographique.
Points clés du rapport
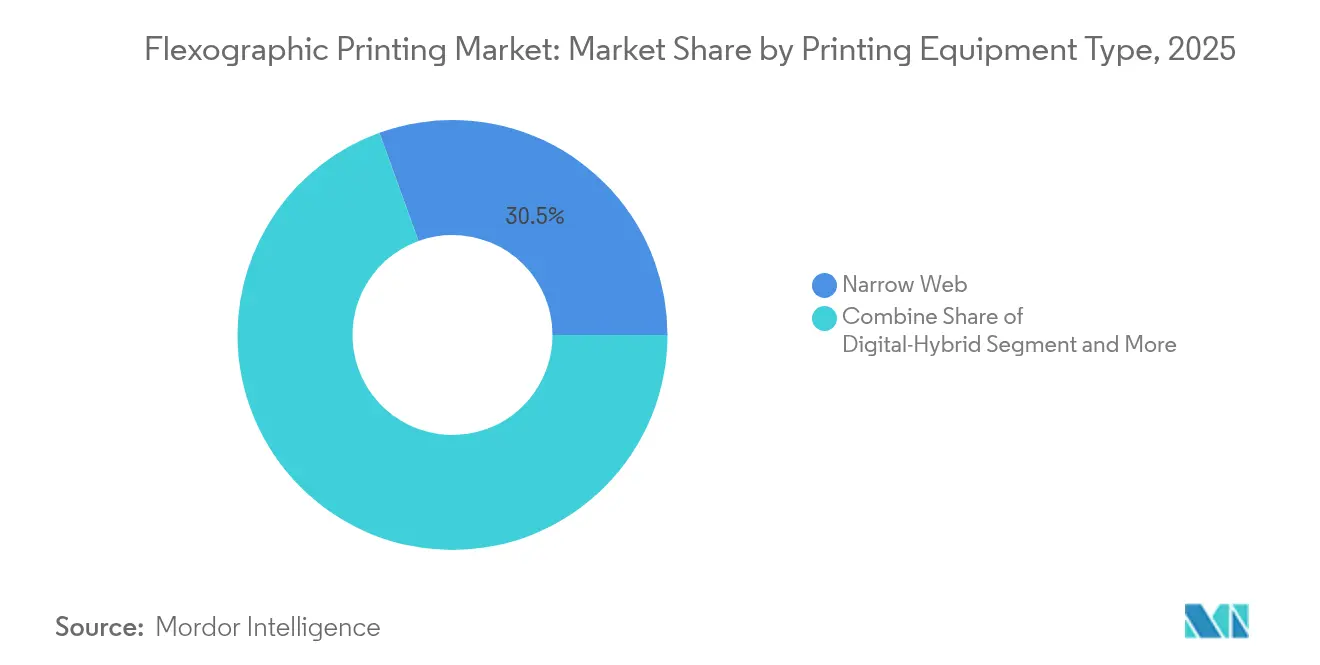
- Par équipement d'impression, les presses à bande étroite ont dominé avec une part de revenus de 30,52 % en 2025, tandis que les systèmes hybrides numériques devraient progresser à un TCAC de 9,09 %.
- Par type d'encre, les formulations à base d'eau représentaient 40,42 % de la taille du marché de l'impression flexographique en 2025 ; les encres durcissables aux UV devraient se développer à un TCAC de 8,28 %.
- Par type de substrat, le papier et le carton ont dominé avec une part de revenus de 45,10 % en 2025, tandis que les films plastiques souples devraient progresser à un TCAC de 7,86 %.
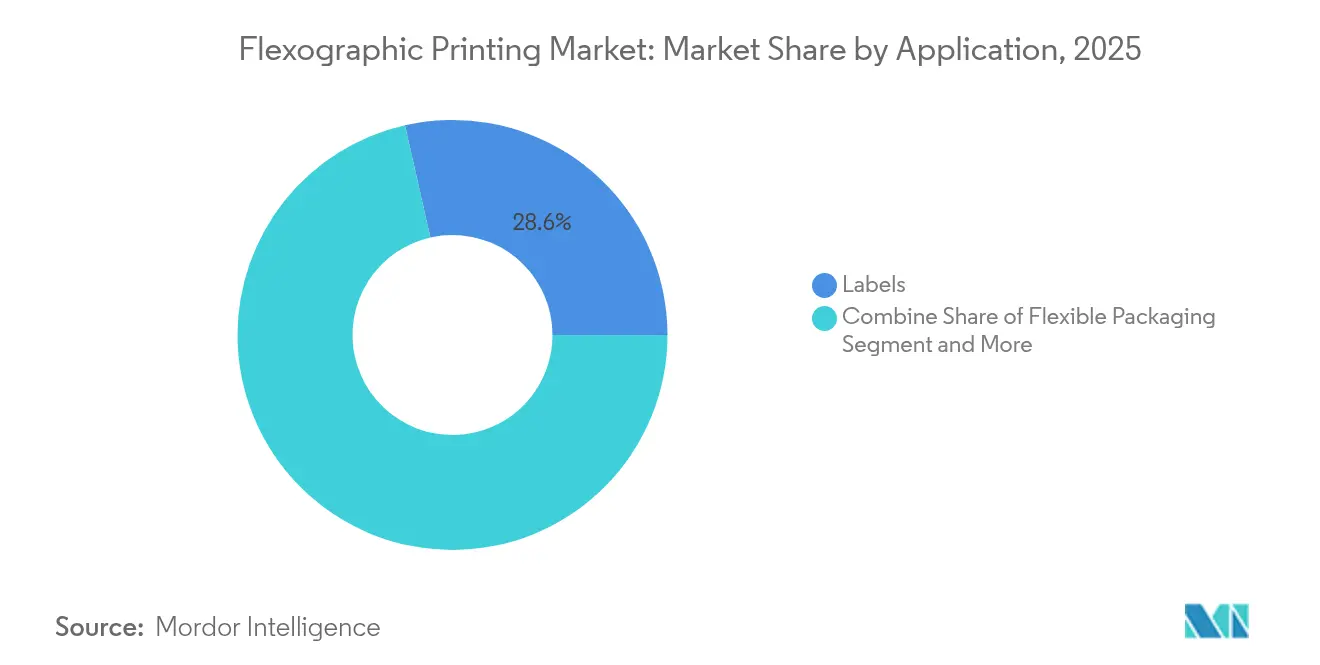
- Par application, l'emballage souple devrait progresser à un TCAC de 8,05 % jusqu'en 2031, dépassant les étiquettes, qui ont conservé une part de revenus de 28,55 % en 2025.
- Par secteur d'utilisation final, la santé et les produits pharmaceutiques devraient enregistrer le TCAC le plus rapide à 9,05 %, même si l'alimentation et les boissons détenaient 34,10 % de la taille du marché de l'impression flexographique en 2025.
- Par géographie, l'Asie-Pacifique représentait 38,05 % des parts du marché de l'impression flexographique en 2025, et la région devrait croître à un TCAC de 9,06 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché de l'impression flexographique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande des propriétaires de marques pour des cycles de vie de références plus courts | +1.2% | Mondial ; Amérique du Nord et UE les plus actifs | Moyen terme (2-4 ans) |
| Impression d'emballages longue durée rentable | +0.9% | Asie-Pacifique en tête ; extension vers le MEA | Long terme (≥ 4 ans) |
| Adoption des encres à base d'eau pour la conformité au contact alimentaire | +1.1% | Mondial ; porté par les réglementations d'Amérique du Nord et de l'UE | Court terme (≤ 2 ans) |
| Logistique ondulée durable | +0.8% | Mondial ; première traction en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Automatisation des presses par l'IA | +1.0% | Asie-Pacifique et Amérique du Nord, en expansion dans l'UE | Long terme (≥ 4 ans) |
| Enveloppes multi-parois pour le commerce électronique | +0.7% | Mondial ; concentré dans les centres de distribution urbains | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande des propriétaires de marques pour des cycles de vie de références plus courts
Les préférences des consommateurs évoluent plus vite que jamais, poussant les responsables de marques à renouveler fréquemment les visuels d'emballage. Les transformateurs répondent en s'appuyant sur des presses à bande étroite qui effectuent les changements de plaques en quelques minutes, réduisant les temps d'arrêt et les pertes de matières. Des solutions telles que l'Onyx GO offrent un contrôle actif du repérage qui réduit les rebuts de mise en route de 30 %. [1]Uteco Converting S.p.a., "Onyx GO," uteco.comLes tirages plus courts permettent également aux détaillants de tester des éditions saisonnières sans constituer de stocks excédentaires, réduisant ainsi la charge en fonds de roulement sur l'ensemble du marché de l'impression flexographique. En parallèle, les logiciels de flux de travail basés sur le cloud accélèrent les approbations de visuels, garantissant que les nouveaux designs passent du concept au rayon en quelques semaines.
Impression d'emballages longue durée rentable
Lorsque les volumes dépassent des millions d'impressions, la flexographie offre toujours le coût unitaire le plus bas. Les plaques photopolymères durent des centaines de milliers de cycles, tandis que les sécheurs économes en énergie réduisent les coûts d'exploitation. Le cas Orion de DuPont illustre une économie de solvants de 30 % après migration de l'héliogravure vers la flexo, ainsi que de meilleures conditions de travail en atelier. [2]DuPont, "Orion adopts advanced flexography," dupont.comCes économies maintiennent les lignes de produits de grande consommation traditionnelles ancrées dans le marché de l'impression flexographique, préservant l'utilisation des presses et les ventes de pièces détachées pour les équipementiers. Les transformateurs asiatiques, qui fonctionnent souvent en trois équipes, maximisent ces avantages de coûts pour répondre à la demande tirée par les exportations.
Adoption des encres à base d'eau pour la conformité au contact alimentaire
Les régulateurs des deux côtés de l'Atlantique plafonnent les résidus de solvants dans les emballages primaires, orientant les imprimeurs vers des encres à base d'eau ou des encres UV à faible migration. Ces formulations éliminent les COV dangereux et présentent une bonne adhérence sur le papier ainsi que sur les films traités. Les encres UV/LED à faible migration de TROY Group respectent les limites de la FDA 21 CFR §175.300 tout en réduisant l'énergie de durcissement jusqu'à 60 %. [3]TROY Group, "Inks for Food Packaging," troygroup.com Les premiers adoptants bénéficient d'un statut de fournisseur privilégié auprès des producteurs alimentaires multinationaux, et cette différenciation soutient la réalisation des prix sur le marché de l'impression flexographique.
Transition vers une logistique ondulée durable
Le commerce électronique génère des volumes de colis qui favorisent les boîtes ondulées résistantes aux chocs et facilement recyclables. Les presses flexo équipées de rouleaux anilox optimisés pour les liners à haute porosité produisent des graphismes percutants sans écraser les micro-cannelures. Le Plan d'action pour l'économie circulaire de l'UE accélère cette transition en stipulant des seuils de contenu recyclé. Les entreprises de logistique citent également la réduction du poids des palettes, ce qui diminue les émissions tout au long de la chaîne d'approvisionnement. Les transformateurs capables de certifier la provenance du papier selon les normes FSC ou PEFC accèdent aux programmes « label vert » des détaillants, stimulant la demande globale sur le marché de l'impression flexographique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Cannibalisation par l'impression à jet d'encre numérique sur les courtes séries | -0.8% | Mondial ; plus aiguë dans les économies hautement automatisées | Court terme (≤ 2 ans) |
| Volatilité des prix des plaques photopolymères | -0.6% | Mondial ; chaîne d'approvisionnement concentrée en Asie | Moyen terme (2-4 ans) |
| Renforcement des réglementations sur les COV à base de solvants | -0.7% | Amérique du Nord et UE, affectant progressivement l'APAC | Moyen terme (2-4 ans) |
| Pénurie d'opérateurs de presses qualifiés | -0.5% | Mondial ; écart le plus important en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Cannibalisation par l'impression à jet d'encre numérique sur les courtes séries
Les avancées dans les têtes piézoélectriques et les encres à dispersion aqueuse permettent des données variables et une qualité d'image proche de l'offset à des coûts compétitifs. Les conditionneurs pharmaceutiques intègrent des lignes numériques avec des logiciels ERP pour produire des notices spécifiques à chaque pays à la demande, réduisant les stocks à zéro. En réponse, le marché de l'impression flexographique se tourne vers des presses hybrides qui fusionnent des stations à jet d'encre en ligne avec des unités conventionnelles, préservant les flux de finition établis tout en ajoutant une capacité de sérialisation.
Volatilité des prix des plaques photopolymères
Les matières premières élastomères et résines restent exposées aux fluctuations pétrochimiques et à l'incertitude géopolitique. Les suppléments au comptant ont atteint des pourcentages à deux chiffres fin 2024, érodant les marges brutes des transformateurs liés par des contrats d'approvisionnement annuels. La technologie des plaques liquides, pionnière de MacDermid, promet une intensité moindre en matières premières et une production localisée, bien que l'adoption reste inférieure à 5 % de tous les nouveaux volumes de plaques. La stabilité des prix des plaques est essentielle pour la précision du calcul des coûts des travaux, et la volatilité continue de tempérer les plans d'expansion sur le marché de l'impression flexographique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement d'impression : les presses hybrides numériques stimulent l'innovation
Les presses hybrides numériques ont accru leur part des nouvelles installations, les convertisseurs cherchant une ligne capable d'alterner entre le mode de production de masse et les lots personnalisés, soutenant ainsi la croissance du marché des équipements d'impression flexographique. Bien que les machines à bande étroite aient sécurisé 30,52 % du chiffre d'affaires en 2025, le segment hybride est en passe d'atteindre un CAGR de 9,09 %, bien au-dessus du marché global de l'impression flexographique. Les configurations typiques combinent 10 groupes flexo pour les couleurs de marque avec des barres à jet d'encre CMJN placées juste avant le rembobinneur. Ces configurations réduisent le temps de changement de travail à moins de cinq minutes, maintenant la rentabilité des lignes même lorsque les quantités moyennes de commandes tombent en dessous de 5 000 m linéaires. Les lignes à bande moyenne restent privilégiées pour les suremballages de papier hygiénique et les emballages de snacks, tandis que le flexo CI à grande largeur conserve sa domination dans les pochettes à soufflet. Les presses à feuilles servent les boîtes pliantes nécessitant des stations de découpe précises en aval.
Les convertisseurs s'équipant de plateformes modulaires peuvent ultérieurement ajouter des traiteurs corona, des rouleaux de refroidissement ou des secondes barres à jet d'encre à mesure que la composition de leur clientèle évolue. La SapphireLUCE illustre cette voie modulaire, associant une résolution de 1 200 × 1 200 DPI à des vitesses de 150 mpm. Les accords de niveau de service intègrent souvent des analyses de maintenance prédictive, réduisant les temps d'arrêt imprévus à moins de 2 % des heures disponibles. Ces caractéristiques maintiennent le pouvoir de fixation des prix pour les équipementiers, même si le marché global de l'impression flexographique subit une pression concurrentielle de la part des presses reconditionnées dans les économies émergentes.


Par type d'encre : les encres durcissables aux UV progressent malgré la domination des encres à base d'eau
Les systèmes à base d'eau ont représenté 40,42 % du chiffre d'affaires en 2025 grâce à leur faible odeur et à leur homologation pour le contact direct avec les aliments dans la plupart des juridictions. Ils constituent la chimie de base pour les boîtes en carton ondulé, les boîtes pliantes et les emballages en papier. Les encres durcissables aux UV devraient toutefois enregistrer un CAGR de 8,28 % jusqu'en 2031, car elles permettent des vitesses de ligne plus élevées et une excellente résistance aux rayures sur les films non poreux. Les solutions durcissables par énergie nécessitent des lampes LED compactes qui consomment 65 % moins d'énergie que les unités à arc au mercure, réduisant ainsi les factures d'électricité des usines. Les variantes à solvant, contraintes par le resserrement des plafonds de COV dans le cadre de la réglementation US EPA Part 59, continuent de céder des parts de marché. Les produits durcissables par faisceau d'électrons restent une niche avec moins de 2 % de pénétration, mais présentent des perspectives prometteuses dans les opercules pour produits laitiers et les cartons aseptiques.
Les fournisseurs d'encres se différencient par la stabilité de la dispersion des pigments, le contrôle de la rhéologie et les formulations d'additifs à faible migration pour les encres flexographiques. L'encre GelFlex EB d'INX International supprime la stratification dans certaines applications de snacks, réduisant le grammage et diminuant l'utilisation de feuilles métalliques. Ces innovations font écho au discours plus large sur la durabilité qui résonne dans l'ensemble du marché de l'impression flexographique.
Par type de substrat : les films souples défient la domination du papier
Le papier et le carton représentaient encore 45,10 % de la surface d'impression en 2025, portés par la demande en forte hausse pour les expéditeurs du commerce électronique. En revanche, les films multicouches PE, PP et PET devraient progresser à un TCAC de 7,86 %, dépassant les projections antérieures en raison de l'expansion de la livraison d'épicerie. Les feuilles métallisées protègent les arômes et les aliments sensibles à la lumière, maintenant leur pertinence malgré les débats sur la recyclabilité. Les films haute barrière traités au plasma permettent des pochettes mono-matière, ouvrant une nouvelle voie de durabilité qui maintient la compétitivité des plastiques.
Les propriétaires de marques testent désormais des matières premières recyclées chimiquement, permettant des grades de substitution qui répondent aux mandats de contenu recyclé bientôt en vigueur. L'emballage de barre protéinée de National Flexible utilisant 70 % de PET recyclé souligne cette réalité commerciale. Ces études de cas illustrent comment l'évolution des substrats façonne directement les plans d'investissement sur le marché de l'impression flexographique.
Par application : l'emballage souple dépasse les segments traditionnels
Les lignes d'étiquettes ont généré 28,55 % des revenus en 2025, mais l'emballage souple est en voie d'atteindre un TCAC de 8,05 % car le commerce omnicanal exige une protection robuste des envois. Les expéditeurs ondulés conservent les applications logistiques essentielles tout en évoluant vers des graphismes intérieurs premium pour améliorer l'expérience de déballage. Les cartons pliants, confrontés aux substitutions de substrats, maintiennent leurs parts là où la rigidité structurelle est essentielle. Les médias imprimés poursuivent leur contraction séculaire à mesure que les propriétaires de marques réorientent leurs budgets vers les canaux numériques.
Les transformateurs au service des produits frais utilisent la flexo à données variables pour imprimer des codes QR de traçabilité à chaque équipe. Emerald Packaging déploie ce modèle sur 2 milliards de pochettes par an, reflétant un pivot plus large vers l'engagement sur l'emballage. Ces cas d'usage élargissent la capture de valeur au sein du marché de l'impression flexographique au-delà de la marque alimentaire traditionnelle.
Par secteur d'utilisation final : la santé stimule la croissance premium
Les producteurs d'alimentation et de boissons ont consommé 34,10 % de la production totale des presses en 2025, portés par une demande constante en produits de grande consommation. La santé et les produits pharmaceutiques enregistreront cependant le TCAC le plus élevé à 9,05 % à mesure que les règles de sérialisation se répandent dans le monde entier. Les médicaments sans ordonnance et les étiquettes de dispositifs médicaux nécessitent des micro-textes, des codes-barres à fort contraste et des vernis inviolables, des fonctions bien prises en charge par les rouleaux anilox à haute linéature. Les marques de soins personnels privilégient les effets métalliques et les substrats en fibres naturelles, offrant des volumes premium stables. Les entreprises industrielles, telles que les fournisseurs de fûts chimiques, apprécient les encres résistantes aux UV qui survivent au stockage en extérieur.
WestRock intègre la production de cartes blister et de notices sous les protocoles ISO 13485, offrant des solutions clés en main qui simplifient la qualification des fournisseurs pour les entreprises pharmaceutiques. Cette capacité spécialisée soutient la résilience des marges dans le segment santé du marché de l'impression flexographique.
Analyse géographique
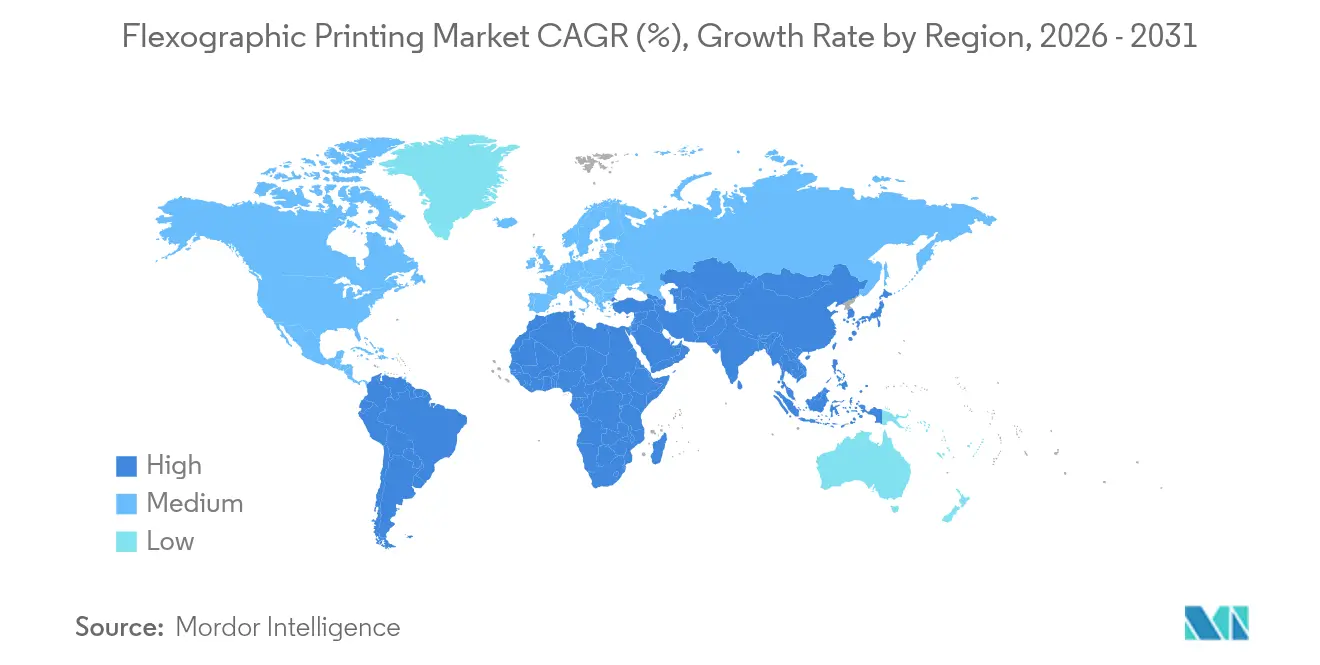
L'Asie-Pacifique a généré la plus grande part de revenus à 38,05 % en 2025 et devrait croître à un TCAC de 9,06 % jusqu'en 2031. La Chine fournit des substrats, des encres et des machines, permettant des synergies de coûts intégrées, tandis que l'Inde affiche une croissance à deux chiffres des colis du commerce électronique qui alimente la demande intérieure en emballages. Le Japon et la Corée du Sud mettent l'accent sur l'automatisation, en développant des lignes de presses équipées de changements de rouleaux assistés par cobots. Les objectifs de recyclage des gouvernements de l'ASEAN incitent à l'adoption des encres à base d'eau et des conceptions de pochettes mono-matière, élargissant les opportunités adressables sur l'ensemble du marché de l'impression flexographique.
L'Amérique du Nord reste le pionnier technologique, accueillant des essais pilotes pour des caméras d'inspection pilotées par l'IA et des contrôleurs de viscosité connectés au cloud. Les propriétaires de marques récompensent les transformateurs qui démontrent des flux de travail à faible migration conformes à la FDA, soutenant une impression à haute valeur ajoutée par mètre carré. Les pénuries de main-d'œuvre persistent, suscitant des initiatives telles que le programme Advanced Career Education de Ricoh qui forme les opérateurs à l'analyse de données en bord de presse. Les tendances de relocalisation réorientent la fabrication de biens de consommation de l'Asie vers le Mexique, stimulant de nouveaux investissements dans les lignes CI flexo en Amérique du Nord.
L'Europe maintient une surveillance réglementaire stricte, imposant l'adoption rapide de photoinitiateurs d'origine végétale et d'encres sans huile minérale dans le cadre du programme Zéro Pollution. L'Allemagne ancre l'excellence en ingénierie, la France accélère l'emballage en bioplastique, et l'Italie développe des pôles de compétences en bande étroite tels que le centre de 1 200 m² de Bobst à Florence. Les transformateurs d'Europe de l'Est tirent parti de structures salariales favorables pour absorber les commandes en débordement, renforçant le rôle diversifié de la région sur le marché de l'impression flexographique.

Paysage réglementaire
La durabilité des emballages et les exigences de contact alimentaire influencent de plus en plus les choix en matière d'encres flexographiques, de substrats et de flux de production, en particulier pour les emballages souples et les formats à base de papier. Dans l'UE, le règlement sur les emballages et les déchets d'emballages, Règlement (UE) 2025/40, est entré en vigueur le 11 février 2025 et introduit des exigences de durabilité et d'étiquetage des emballages qui s'appliquent généralement à partir du 12 août 2026. Cela renforce la demande des transformateurs pour des formulations chimiques à faible migration et des conceptions d'emballages compatibles avec les filières de recyclage.
Les normes techniques resserrent également les contraintes de conception pour le recyclage des couches d'impression. Le CEN a publié la norme EN 18120-7:2026 en avril 2026, avec des lignes directrices de conception pour le recyclage des emballages souples en PE et PP, y compris des orientations pertinentes pour les encres d'impression et leur compatibilité avec les procédés de recyclage. Aux États-Unis, la FDA a déterminé le 6 janvier 2025 que 35 notifications de contact alimentaire liées aux PFAS pour le papier et le carton résistant à la graisse n'étaient plus valides, avec une date limite de conformité fixée au 30 juin 2025. Cela accélère la substitution vers des systèmes de barrière et d'encre sans PFAS pour les emballages en contact alimentaire.
Paysage concurrentiel
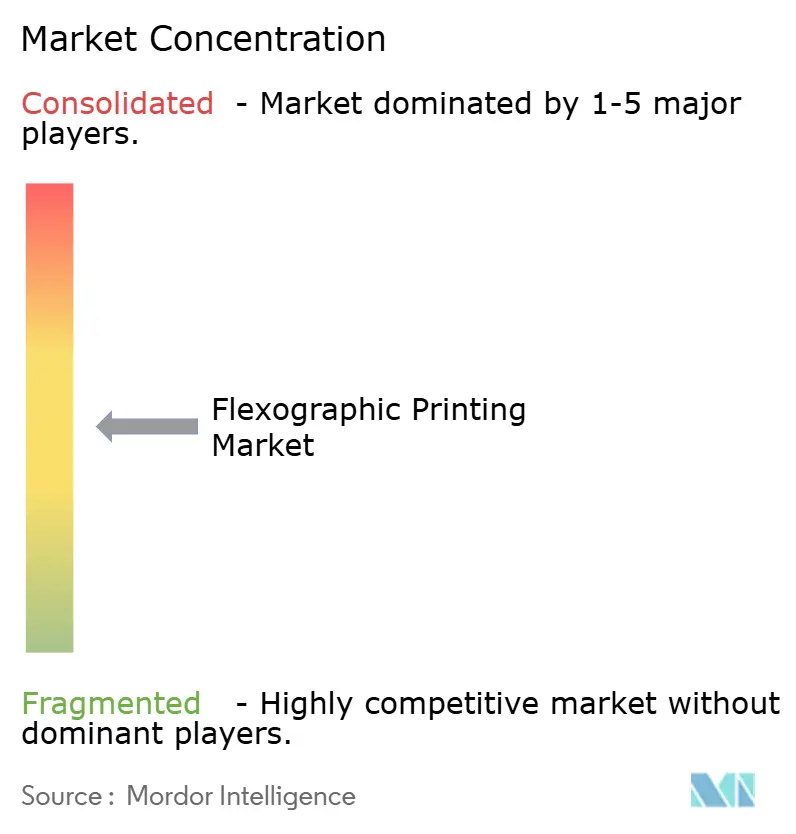
Le marché mondial de l'impression flexographique est modérément concentré, les cinq premiers fournisseurs de presses et de prépresse combinés couvrant entre 35 % et 45 % des facturations annuelles d'équipements. Bobst, Heidelberger Druckmaschinen, Mark Andy, Koenig & Bauer et SOMA maintiennent leur différenciation grâce à des logiciels de flux de travail intégrés, des diagnostics à distance et des contrats de service flexibles. Chacun a introduit des modules d'IA qui ajustent dynamiquement les clés d'encre et les réglages de tension, réduisant les déchets jusqu'à 20 %. L'acquisition de MacDermid Graphics Solutions par XSYS a élargi l'intégration verticale aux plaques photopolymères, renforçant la stabilité de l'approvisionnement pour les grands groupes de transformateurs.
Les nouveaux entrants se concentrent sur des architectures à jet d'encre à passage unique ou des modèles de service régionalisés qui promettent une livraison plus rapide des pièces détachées. Cependant, les acheteurs valorisent toujours les bibliothèques de gestion des couleurs éprouvées et les châssis mécaniques longue durée. La presse Optima de SOMA utilise une vision par apprentissage automatique pour signaler les variations d'impression en quelques millisecondes, illustrant comment les acteurs établis fusionnent logiciel et matériel pour défendre leurs parts. Sur l'ensemble du marché de l'impression flexographique, la concurrence par les prix s'intensifie dans les presses CI de milieu de gamme, tandis que les lignes hybrides premium préservent des marges à deux chiffres.
Les alliances stratégiques façonnent également la concurrence. Bobst collabore avec des spécialistes des rouleaux apex pour optimiser la géométrie des cellules, tandis que les fournisseurs d'encres s'associent aux équipementiers pour certifier les recettes à faible migration avant la législation. La consolidation devrait se poursuivre à mesure que les fournisseurs cherchent à atteindre une échelle suffisante pour financer la R&D et répondre aux critères de durabilité des utilisateurs finaux. L'écosystème qui en résulte favorise les participants capables de fournir des solutions du berceau au berceau, couvrant l'imagerie des plaques, le nettoyage des anilox et les simulations de jumeaux numériques.
Leaders du secteur de l'impression flexographique
Bobst Group SA
OMET S.r.l
Comexi Group
Mark Andy Inc.
Edale Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les exigences de recyclabilité imposées par la réglementation et les tableaux de bord de durabilité des propriétaires de marques élargissent l'espace disponible pour les systèmes d'encre désencrables et compatibles avec le recyclage, ainsi que pour les mises à niveau de processus dans la fabrication de plaques et l'automatisation des presses. Des actions du marché en apportent la preuve : Siegwerk a reçu l'approbation technologique RecyClass en mars 2026 pour son encre flexographique UR 62 afin de soutenir les structures PE et PP recyclables, et Actega et Living Ink Technologies ont lancé l'encre ACTExact UV Black Algae Ink en mars 2026, en tant qu'option de pigment à bilan carbone négatif conçue pour être compatible avec les systèmes flexographiques UV conventionnels. Ensemble, ces développements élargissent l'espace adressable permettant aux fournisseurs d'encre et aux transformateurs de qualifier des structures à faible migration et recyclables, tant sur les substrats vierges que sur ceux à teneur élevée en PCR, tout en maintenant la performance d'impression.
Du côté des transformateurs, les investissements en capacité et en compétences ouvrent des opportunités à court terme dans les emballages souples et étiquettes à plus forte valeur ajoutée, en particulier là où les lignes flexo CI modernes et les lignes multi-postes améliorent la constance et le taux de disponibilité. Amcor a annoncé en avril 2026 un investissement de plusieurs millions d'euros dans une nouvelle ligne d'impression flexographique à Hardenberg, aux Pays-Bas, avec une mise en service prévue à l'été 2026. Tecnopack Univel a également mis en service une presse Bobst VISION CI à Mortara en mai 2026 afin d'accroître sa capacité. Sur le plan de la productivité et de l'efficacité énergétique, DuPont Cyrel FAST a reçu la certification GreenCircle en avril 2026 pour la réduction de la consommation d'énergie par rapport à la fabrication de plaques à base de solvants, soutenant une demande croissante pour des améliorations d'efficacité auditées qui aident les transformateurs à répondre aux exigences des clients et de la réglementation tout en réduisant les coûts d'exploitation.
Développements récents du secteur
- Juin 2026 : Bobst a lancé une gamme redessinée de plieuses-colleuses MASTERFOLD, construite sur une plateforme entièrement repensée pour la transformation du carton ondulé. Cette mise à jour améliore l'intégration de bout en bout des lignes d'emballage, là où les travaux d'impression flexo sur carton ondulé exigent un débit, une automatisation et une conformité accrus aux exigences européennes en évolution.
- Décembre 2025 : Edale a annoncé un renouvellement de sa gamme de presses en collaboration avec Canon, introduisant les séries LabelLine (FL4e, FL4p) et CartonLine (FL6p, FL7p). Cette extension élargit l'éventail d'options de presses flexo modulaires pour les transformateurs desservant à la fois les applications d'étiquettes et de cartons, favorisant une adaptation plus rapide de la configuration à des cycles de référencement plus courts.
- Septembre 2024 : Mark Andy a mis en avant des solutions flexographiques de nouvelle génération lors de Labelexpo, avec une adoption client rapportée. L'accent mis sur des plateformes et des flux de travail plus récents reflète la demande des transformateurs pour des fonctionnalités de productivité et de contrôle qualité réduisant les pertes liées au réglage et améliorant la constance lors de changements fréquents.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur des services d'impression flexographique fournis à l'aide de presses flexo pour imprimer sur des substrats d'emballage et d'étiquettes, où les revenus sont comptabilisés à partir de l'activité d'impression et des travaux directement liés (prépresse et finition tels que facturés).
Exclusions du périmètre : Nous excluons les ventes autonomes de presses d'impression, d'encres, de plaques et les procédés d'impression commerciale sans rapport où le flexo n'est pas la méthode d'impression utilisée.
Aperçu de la segmentation
- Par type d'équipement d'impression
- Bande étroite
- Bande moyenne
- Grande largeur
- Feuille à feuille
- Hybride numérique
- Par type d'encre
- À base d'eau
- À base de solvant
- Durcissable aux UV
- Durcissable par faisceau d'électrons
- Par type de substrat
- Papier et carton
- Films plastiques souples
- Feuille métallique
- Autre type de substrat
- Par application
- Boîtes ondulées
- Carton pliant
- Emballage souple
- Étiquettes
- Médias imprimés
- Autre application
- Par secteur d'utilisation final
- Alimentation et boissons
- Santé et produits pharmaceutiques
- Soins personnels et cosmétiques
- Industriel
- Autre secteur d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par des signaux publics du secteur de l'emballage et de l'impression afin d'établir des garde-fous réalistes en matière de volume et de prix. Des données utiles ont été tirées de sources telles que les séries manufacturières et commerciales du Bureau du recensement des États-Unis, les publications de production industrielle d'Eurostat, UN Comtrade pour les flux commerciaux de matériaux d'emballage, et les publications de l'Agence de protection de l'environnement des États-Unis sur la gestion des COV et des solvants qui influencent les choix d'encres et les coûts de conformité.
Nous avons également examiné les informations sur les équipements et les convertisseurs dans les rapports annuels, les présentations aux investisseurs et la presse spécialisée réputée afin que le modèle reflète l'évolution de la capacité, de l'utilisation et de la composition de la clientèle. Les bases de données de brevets ont été consultées pour comprendre le rythme de l'innovation en matière de presses, de plaques et de durcissement sans surestimer l'adoption. Un abonnement aux données financières et au renseignement sur les entreprises ainsi qu'un abonnement aux actualités et aux données financières ont été utilisés de manière sélective pour normaliser les répartitions de revenus et suivre les expansions d'usines. Les sources répertoriées ici sont données à titre illustratif uniquement, et de nombreux autres documents publics ont été utilisés pour collecter des données, vérifier les hypothèses et clarifier les lacunes.
Entretiens primaires et enquêtes
Les données primaires ont été collectées lors de conversations et de questionnaires structurés auprès de prestataires de services d'impression, de convertisseurs d'emballages, de fournisseurs de matériaux et de quelques acheteurs en aval qui définissent les exigences d'impression. Ce marché étant mondial, les points de vue ont été équilibrés entre l'APAC, l'EMEA et les Amériques afin de confirmer les tendances d'utilisation, les longueurs de tirage typiques, les évolutions de prix et les domaines où le flexo gagne ou perd des parts par rapport aux méthodes d'impression adjacentes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux : 14 % | APAC : 47 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 30 % |
| Acteurs de plus petite taille : 16 % | Responsables : 45 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante où la demande d'impression d'emballages est reconstituée à partir des indicateurs de production et de commerce d'emballages, puis filtrée par la pénétration du flexo par substrat et application avant l'application de la valeur. Les principaux intrants sur lesquels nous nous sommes appuyés comprennent les tendances de production d'emballages souples et ondulés, la demande d'étiquettes liée aux volumes de produits de grande consommation, les plages moyennes d'utilisation des presses, les évolutions typiques de la composition des travaux vers des tirages plus courts, et la migration des systèmes d'encres vers des options à base d'eau là où les réglementations et les exigences des marques poussent au changement.
Après la création des totaux descendants, ceux-ci ont été vérifiés par rapport à des approximations ascendantes sélectives, notamment des fourchettes de revenus de convertisseurs échantillonnés, des vérifications de canal sur le débit en mètres carrés imprimés, et des vérifications de cohérence simples du prix de vente moyen par volume pour les étiquettes et les emballages souples. Là où des lacunes de couverture sont apparues dans des géographies plus petites, les hypothèses ont été comblées à l'aide d'indicateurs de substitution tels que la croissance de la production d'emballages, la dépendance aux importations et la capacité de conversion installée. Les prévisions ont été produites à l'aide d'une analyse de scénarios soutenue par une légère régression multivariée sur la production d'emballages, la demande en produits de consommation courante et les flux commerciaux, puis ajustées en fonction de ce que les personnes interrogées anticipent en matière de prix et d'utilisation au cours des prochaines années.
Validation des données et cycle de mise à jour
Les résultats ont été validés en comparant les volumes d'impression implicites et les revenus par unité avec des signaux indépendants tels que les séries de production d'emballages, les tendances de marge des convertisseurs et les ajouts de capacité déclarés. Lorsque des écarts importants sont apparus, les hypothèses ont été réexaminées et les répondants ont été recontactés pour confirmer si le changement provenait des prix, de la composition ou de l'utilisation plutôt que d'une erreur de modélisation.
Avant la validation finale, le modèle passe par une révision analytique en plusieurs étapes où les répartitions régionales, les taux de croissance et les conversions de devises sont vérifiés pour leur cohérence. L'étude est actualisée annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs surviennent, tels que des changements réglementaires, des expansions importantes de capacité ou des mouvements soudains des coûts des matières premières qui affectent les prix d'impression. Juste avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché de l'impression flexographique de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées pour l'impression flexographique s'alignent rarement parfaitement, car le périmètre et le point de revenus comptabilisés peuvent varier d'un éditeur à l'autre. Les différences proviennent également du choix de l'année de base, de la manière dont les devises sont converties et du niveau de validation primaire utilisé pour confirmer les hypothèses d'utilisation et de prix.
En pratique, les écarts les plus importants apparaissent lorsqu'une estimation ne comptabilise que la production d'emballages imprimés tandis qu'une autre intègre les équipements, les consommables ou des catégories d'impression plus larges sous le même intitulé. Certaines sources s'appuient également sur une seule année de base et appliquent un CAGR fixe, même si les évolutions de composition (étiquettes par rapport à l'ondulé), les changements de systèmes d'encres et les cycles d'utilisation peuvent faire évoluer la ligne de valeur de manière irrégulière.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 20,94 milliards USD (2026) | |
| Société de recherche sectorielle A | 9,17 milliards USD (2024) | Utilise une année de base antérieure et semble appliquer une définition de valeur plus étroite orientée vers des segments d'application sélectifs, ce qui peut réduire le pool de revenus comptabilisés par rapport à une vue complète des services flexo. |
| Éditeur B | 9,10 milliards USD (2024) | Construit l'estimation autour d'une taxonomie segmentée par encre et substrat avec une base 2024, et le total peut différer si des parties des services de conversion, du prépresse ou de la finition ne sont pas systématiquement capturées dans toutes les régions. |
L'écart dans le tableau s'explique principalement par l'année utilisée et ce qui est traité comme revenu flexo dans le périmètre, ainsi que par le degré d'actualisation des prix et de l'utilisation lors de la validation, ce qui explique pourquoi la définition axée sur les services et l'ancrage à 2026 ont été rendus explicites avant même que le nom ne soit mentionné, Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de l'impression flexographique ?
La taille du marché de l'impression flexographique a atteint 20,94 milliards USD en 2026.
À quelle vitesse le marché de l'impression flexographique devrait-il croître ?
Le marché devrait afficher un TCAC de 5,76 % entre 2026 et 2031.
Quelle région est en tête du marché de l'impression flexographique ?
L'Asie-Pacifique détient 38,05 % des parts de revenus et devrait soutenir une croissance à un TCAC de 9,06 % jusqu'en 2031.
Quel segment d'équipement se développe le plus rapidement ?
Les presses hybrides numériques devraient progresser à un TCAC de 9,09 % grâce à leur capacité à gérer efficacement les longues et les courtes séries.
Pourquoi les encres à base d'eau sont-elles si répandues dans l'impression flexographique ?
Elles répondent aux réglementations de plus en plus strictes sur le contact alimentaire et les COV tout en soutenant les objectifs d'emballage durable, sécurisant 40,42 % de parts de marché en 2025.
Quel secteur d'utilisation final devrait connaître la croissance la plus rapide ?
La santé et les produits pharmaceutiques se développeront à un TCAC de 9,05 % à mesure que les mandats de sérialisation se répandent dans le monde entier.
Dernière mise à jour de la page le:


