
Taille et Part du Marché des Équipements d'Examen Ophtalmologique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
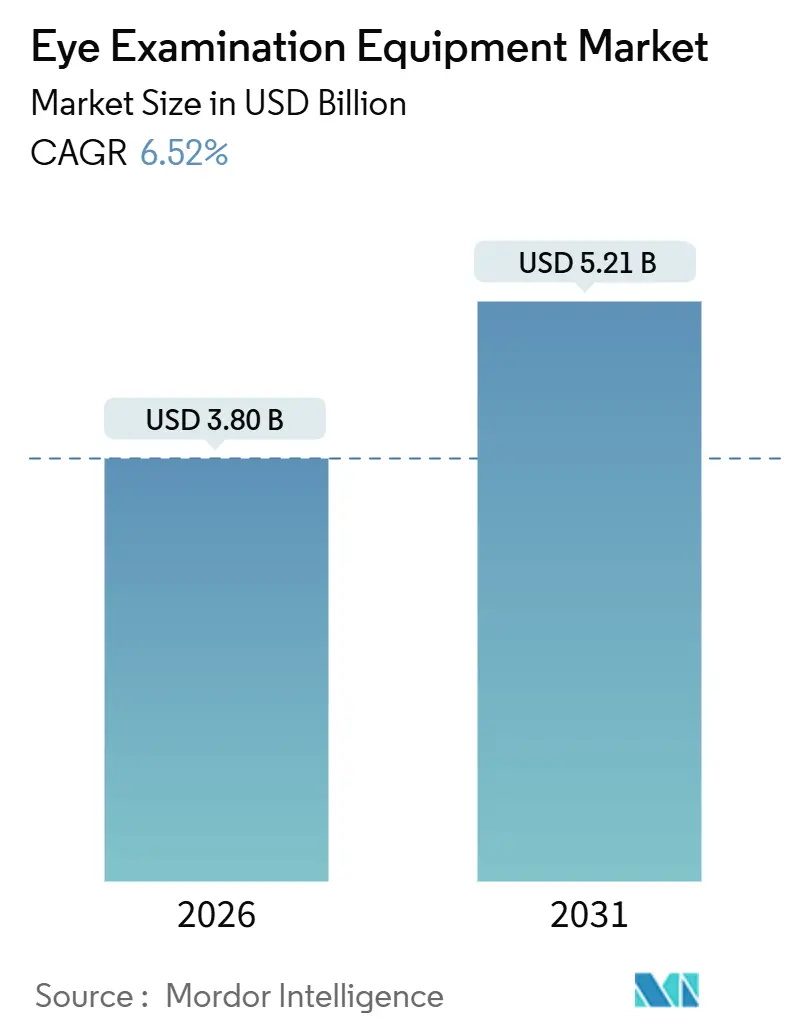
| Taille du Marché (2026) | 3.80 Milliards de dollars |
| Taille du Marché (2031) | 5.21 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.52 % |
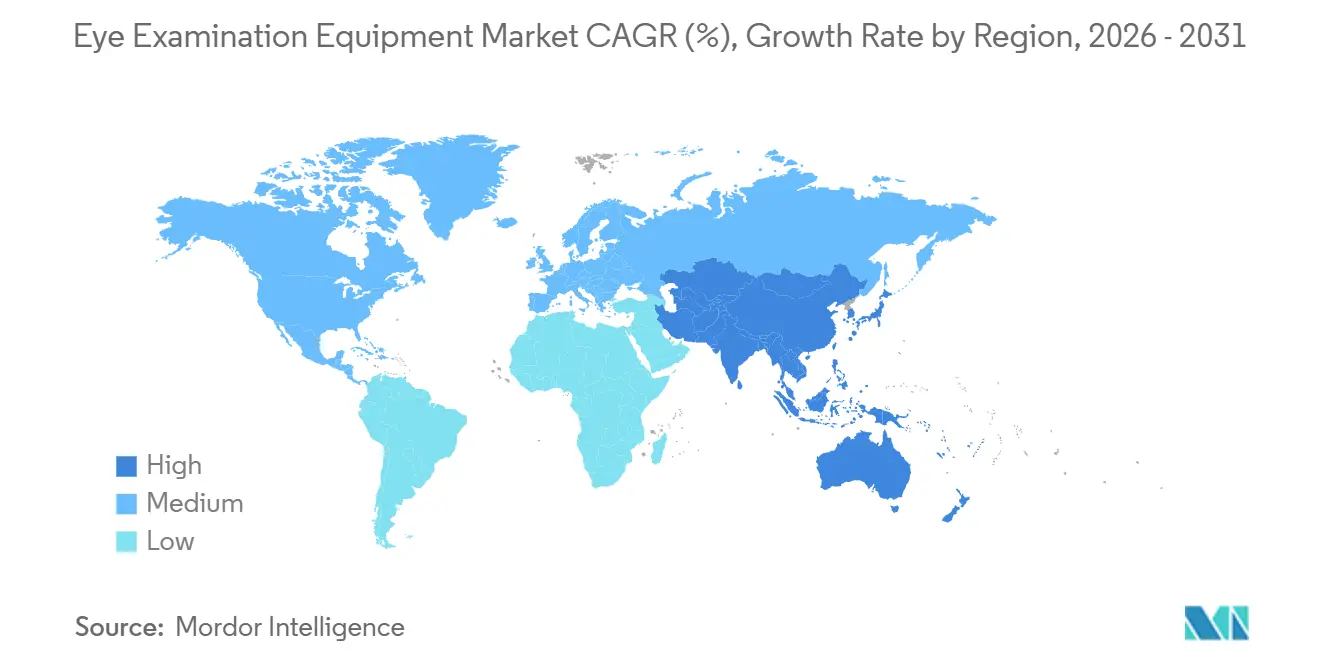
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
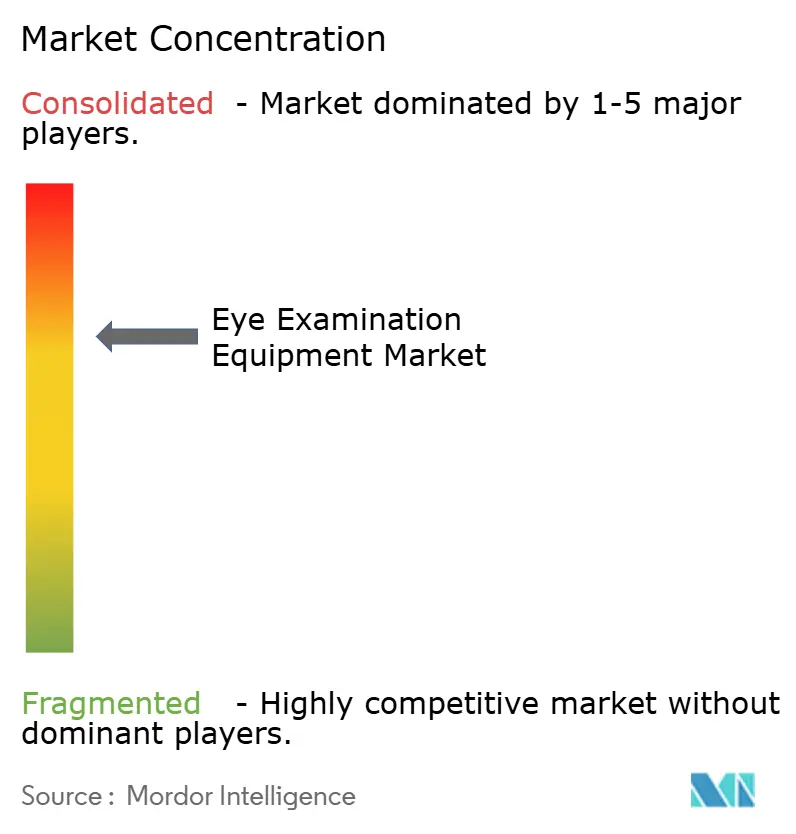
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Équipements d'Examen Ophtalmologique par Mordor Intelligence
La taille du Marché des Équipements d'Examen Ophtalmologique est estimée à 3,80 milliards USD en 2026 et devrait atteindre 5,21 milliards USD d'ici 2031, à un TCAC de 6,52 % au cours de la période de prévision (2026-2031).
La demande augmente à mesure que le vieillissement des populations et la prévalence croissante du diabète convergent avec l'adoption rapide d'outils d'intelligence artificielle qui réduisent le temps d'interprétation et élargissent la portée des spécialistes. Les hôpitaux dominent encore les dépenses d'investissement, mais les centres de chirurgie ambulatoire et les programmes mobiles gagnent du terrain à mesure que les payeurs orientent les cas de cataracte et de chirurgie réfractive vers des sites moins coûteux. Les fournisseurs de plateformes regroupent désormais le matériel d'imagerie avec des algorithmes propriétaires, générant des revenus logiciels récurrents tout en allégeant les budgets initiaux des prestataires. Les technologies à source balayée et à champ ultra-large raccourcissent les examens et détectent plus tôt les lésions périphériques, positionnant les dispositifs haut de gamme comme des multiplicateurs de débit plutôt que comme des centres de coûts.
Principaux Enseignements du Rapport
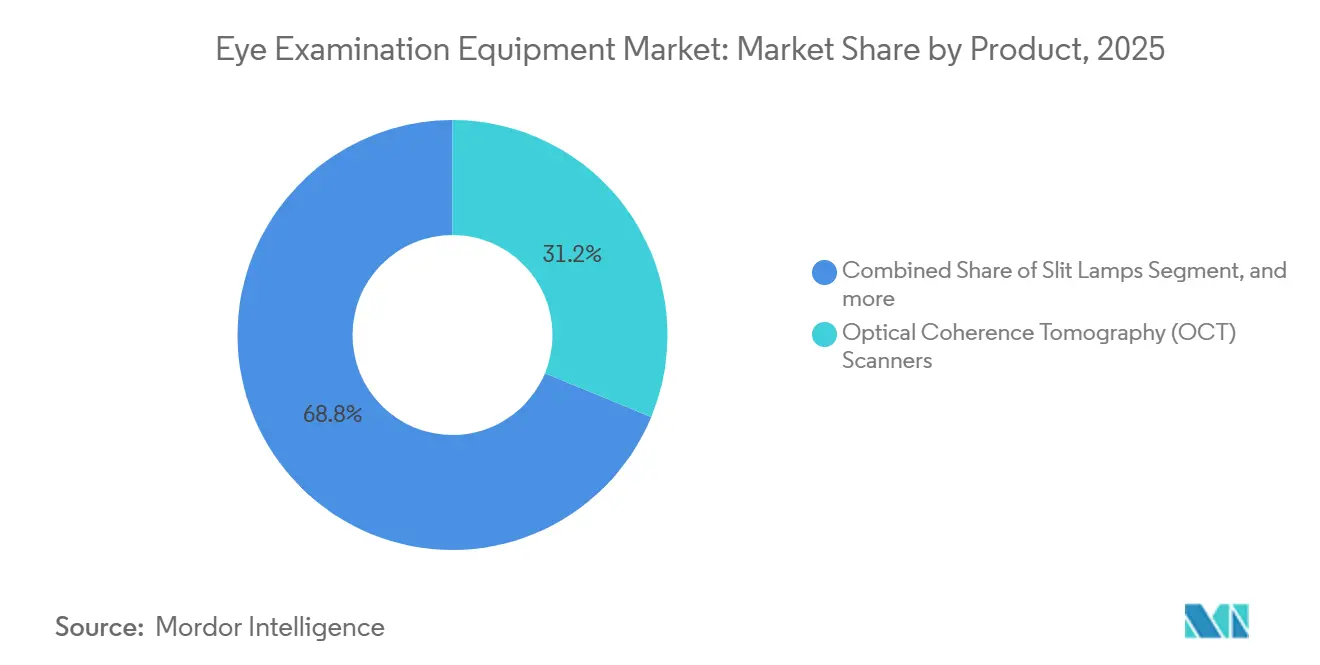
- Par catégorie de produit, les scanners de tomographie par cohérence optique ont représenté 31,23 % des revenus en 2025 ; les caméras du fond d'œil et rétiniennes devraient croître à un TCAC de 8,54 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux ont représenté 58,65 % des revenus de 2025, tandis que les centres de chirurgie ambulatoire ont enregistré le TCAC projeté le plus élevé de 9,43 % jusqu'en 2031.
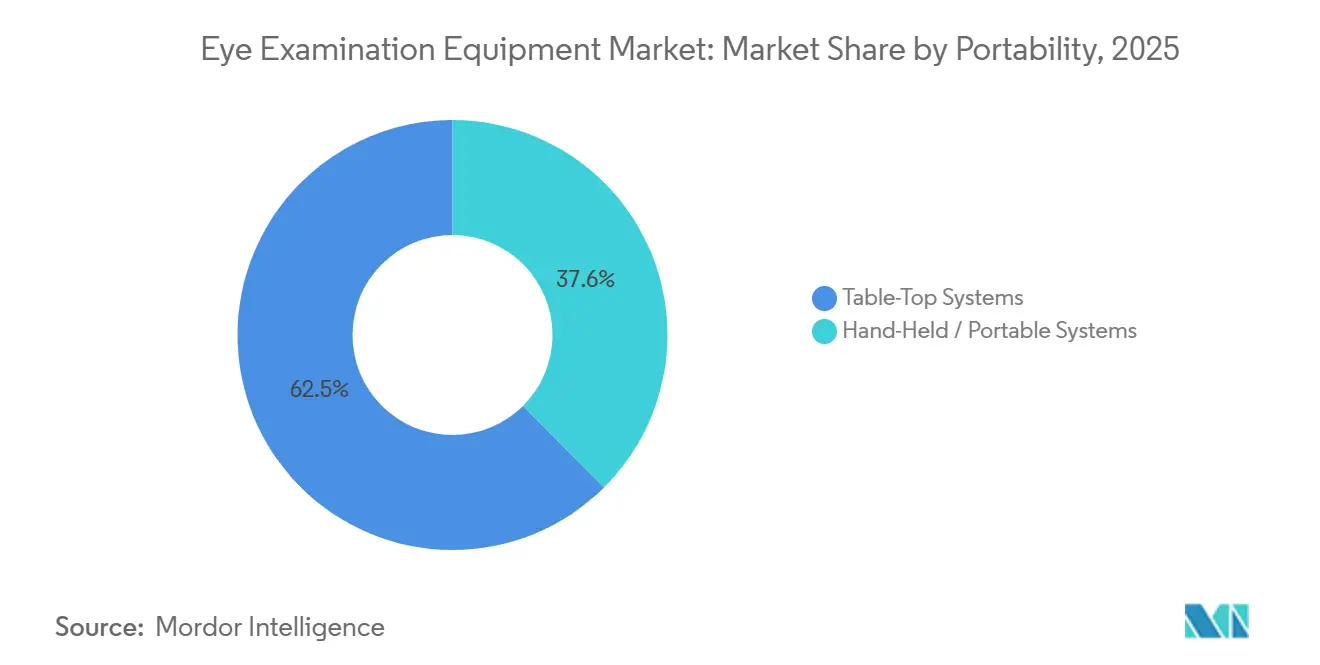
- Par portabilité, les systèmes de table ont détenu 62,45 % de la part du marché des équipements d'examen ophtalmologique en 2025, et les systèmes portables progressent à un TCAC de 9,11 % jusqu'en 2031.
- Par technologie, les plateformes numériques et intégrées par ordinateur ont représenté 68,76 % de la taille du marché des équipements d'examen ophtalmologique en 2025 et croissent à un TCAC de 8,76 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a dominé avec une part de revenus de 43,12 % en 2025 ; l'Asie-Pacifique affiche le TCAC régional le plus rapide de 7,54 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Incidence croissante des maladies oculaires chroniques | +1.8% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Moyen terme (2 à 4 ans) |
| Expansion de la population gériatrique mondiale | +1.5% | Japon, Corée du Sud, Allemagne, Italie | Long terme (≥ 4 ans) |
| Avancées technologiques en imagerie ophtalmologique | +1.3% | Amérique du Nord et Europe, l'APAC suit | Court terme (≤ 2 ans) |
| Accessibilité croissante aux soins oculaires dans les marchés émergents | +0.9% | Inde, Chine, Indonésie, Afrique subsaharienne, Amérique latine | Moyen terme (2 à 4 ans) |
| Intégration de l'intelligence artificielle | +0.7% | États-Unis, UE, Singapour, Corée du Sud, Australie | Court terme (≤ 2 ans) |
| Développement des programmes de téléophtalmologie | +0.6% | Inde rurale, Chine, Brésil, Moyen-Orient, Afrique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Incidence Croissante des Maladies Oculaires Chroniques
La rétinopathie diabétique, le glaucome et la dégénérescence maculaire liée à l'âge représentent désormais la majorité des consultations diagnostiques, remplaçant les contrôles réfractifs épisodiques. Les Centres américains pour le contrôle et la prévention des maladies ont recensé 9,6 millions d'Américains atteints de rétinopathie diabétique et 4,22 millions atteints de glaucome en 2022. Le nombre mondial de cas de diabète devrait dépasser 783 millions d'ici 2045, une augmentation qui contraint les systèmes de santé à mettre en œuvre des plateformes de gradation automatisée pour le dépistage rétinien à haut volume[1]. L'Allemagne et le Royaume-Uni ont commencé à rembourser les examens de rétinopathie diabétique assistés par intelligence artificielle à parité avec les consultations ophtalmologiques, validant ainsi les investissements dans l'infrastructure numérique. Ces tendances épidémiologiques stimulent la demande de dispositifs à haute résolution pour le segment postérieur qui fournissent à la fois des données structurelles et vasculaires en moins de trois minutes.
Expansion de la Population Gériatrique Mondiale
Les personnes âgées de 65 ans et plus présentent des taux de cataracte, de glaucome et de dégénérescence maculaire quatre à six fois plus élevés que les cohortes plus jeunes, maintenant des cycles de remplacement serrés pour les tonomètres et les lampes à fente. L'Organisation Mondiale de la Santé estime que 2,2 milliards de personnes vivent avec une déficience visuelle dans le monde, principalement dans les pays à revenu faible et intermédiaire où les populations âgées croissent le plus rapidement. Le Japon rapporte que les citoyens âgés de 75 ans et plus représentent 68 % des consultations ambulatoires en ophtalmologie, ce qui incite à des acquisitions supplémentaires de dispositifs pour gérer les listes d'attente[2]. L'extension par la Corée du Sud de la couverture d'assurance pour le dépistage annuel du glaucome chez les adultes de plus de 60 ans a augmenté les installations de périmètres de 22 % d'une année sur l'autre en 2025. Des évolutions démographiques similaires en Italie et en Espagne stimulent la demande d'unités portables permettant des examens à domicile dans un contexte de contraintes budgétaires.
Avancées Technologiques en Imagerie Ophtalmologique
La tomographie par cohérence optique à source balayée, la photographie à champ ultra-large et les systèmes multimodaux réduisent le temps d'acquisition et élargissent les champs de vision, améliorant la détection des lésions. Le PLEX Elite 9000 de Carl Zeiss Meditec capture 100 000 A-scans par seconde et visualise la choroïde à travers des cataractes denses, réduisant le temps d'examen à moins de trois secondes. Le Maestro2 de Topcon intègre le fond d'œil couleur, la tomographie par cohérence optique et l'angiographie par tomographie par cohérence optique dans un seul châssis, réduisant les dépenses d'investissement de 35 % pour les cliniques de taille moyenne. Le dispositif Home OCT autorisé par la FDA permet aux patients atteints de dégénérescence maculaire de s'auto-surveiller à domicile, transférant les visites des cliniques vers des tableaux de bord virtuels. Des prototypes de tomographie par cohérence optique portables sont en cours d'essais néonataux, étendant l'imagerie aux unités de soins intensifs néonataux.
Accessibilité Croissante aux Services de Soins Oculaires dans les Marchés Émergents
Les initiatives gouvernementales financent des kiosques de téléophtalmologie et des camionnettes mobiles qui s'appuient sur des caméras portables et des tonomètres. L'Inde a réservé 180 millions USD pour équiper 5 000 centres de santé primaires de kits connectés au cloud. Le plan Chine Saine 2030 impose des centres de soins oculaires au niveau des comtés d'ici 2027, stimulant les commandes d'unités de tomographie par cohérence optique de gamme intermédiaire auprès des marques nationales. Le Brésil a déployé des unités de dépistage mobiles dans 120 municipalités, étendant les examens oculaires au cœur de l'Amazonie. Le Kenya et le Rwanda testent des caméras du fond d'œil alimentées à l'énergie solaire dans des cliniques hors réseau en partenariat avec Orbis International.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Dépenses d'investissement élevées pour les équipements avancés | -0.8% | Amérique latine, Afrique subsaharienne, Asie du Sud | Moyen terme (2 à 4 ans) |
| Cadres de remboursement inadéquats | -0.6% | Amérique latine, Asie du Sud-Est, Afrique, Moyen-Orient | Long terme (≥ 4 ans) |
| Pénurie de personnel ophtalmologique qualifié | -0.4% | Inde rurale, Afrique subsaharienne, Amérique latine | Long terme (≥ 4 ans) |
| Préoccupations relatives à la confidentialité des données et à la cybersécurité | -0.3% | Amérique du Nord, Union Européenne, pôles avancés d'APAC | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'Investissement Élevées pour les Équipements Avancés
Les tomographes par cohérence optique à source balayée et les caméras à champ ultra-large coûtent entre 80 000 et 150 000 USD, ce qui dépasse les moyens de nombreuses cliniques indépendantes. Quarante et un pour cent des cabinets individuels américains ont différé leurs achats de tomographes par cohérence optique en 2024, optant pour des contrats de location ou des unités reconditionnées[3]. En Inde, une unité de tomographie par cohérence optique coûte 6,5 millions INR (78 000 USD), ce qui équivaut à jusqu'à 2 ans de revenus d'une clinique. Le budget fédéral brésilien de 2025 a couvert moins de 300 tomographes par cohérence optique pour 215 millions de citoyens. Les modèles de location avec paiement par scan transfèrent les dépenses d'investissement en charges d'exploitation, mais peuvent augmenter les coûts par patient lorsque les volumes sont faibles.
Cadres de Remboursement Inadéquats dans les Régions en Développement
Les paiements directs dominent les diagnostics dans de nombreux contextes à faible revenu. L'Indonésie rembourse un scan de tomographie par cohérence optique à seulement 10 USD, couvrant moins d'un cinquième du coût réel. Le système public mexicain exclut entièrement la tomographie par cohérence optique, obligeant les patients à payer jusqu'à 145 USD par scan. L'assureur national kényan ne couvre pas l'imagerie du fond d'œil au-delà des examens à la lampe à fente. L'Organisation Mondiale de la Santé classe les diagnostics ophtalmologiques parmi les catégories de services les moins couvertes dans son bilan de la couverture universelle de 2025.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Produit :
La Convergence de l'Imagerie Accélère l'AdoptionLe segment a généré 31,23 % des revenus grâce à la tomographie par cohérence optique en 2025, soulignant son rôle central dans les soins du segment postérieur. Les caméras du fond d'œil et rétiniennes, dont la croissance annuelle est projetée à 8,54 %, bénéficient des autorisations de surveillance à champ ultra-large et à domicile qui réduisent les visites en clinique. Les caméras portables du fond d'œil supplantent les ophtalmoscopes directs en soins primaires, tandis que les plateformes multimodales fusionnent l'angiographie avec les scans structurels, améliorant l'efficacité. Les produits matures comme les lampes à fente et les tonomètres maintiennent des cycles de remplacement réguliers, mais leurs mises à niveau sont désormais numériques et non mécaniques. L'échographie et la topographie cornéenne répondent aux besoins de planification chirurgicale, soutenant une demande modeste mais stable.
La convergence du marché favorise les systèmes multimodaux haut de gamme qui raccourcissent les temps d'examen et maximisent le débit des techniciens. Le Home OCT de Notal Vision apporte l'imagerie dans les salons des patients, préfigurant une couverture plus large de la surveillance à domicile. Les fournisseurs s'efforcent de miniaturiser la technologie à source balayée pour des facteurs de forme portables, positionnant les cas d'usage néonataux et aux urgences comme la prochaine frontière de croissance. Les caméras d'entrée de gamme de fabricants coréens et taïwanais contraignent les acteurs établis à justifier des prix plus élevés par des scans plus rapides, des modules d'intelligence artificielle et des offres de services groupés, remodelant le marché des équipements d'examen ophtalmologique.

Par Utilisateur Final :
Le Volume se Déplace vers les Contextes AmbulatoiresLes hôpitaux ont représenté 58,65 % des dépenses en 2025 car ils fournissent des services tertiaires, mais les pressions sur les remboursements signifient que les mises à niveau sont échelonnées. Les centres de chirurgie ambulatoire atteignent le TCAC le plus rapide de 9,43 % à mesure que les cas de cataracte et de chirurgie réfractive se déplacent vers des sites moins coûteux qui s'appuient sur l'imagerie portable pour rationaliser les bilans préopératoires. Les optométristes indépendants achètent rapidement des unités de tomographie par cohérence optique via des modèles de location, captant des revenus de soins oculaires médicaux qui étaient auparavant référés à l'extérieur. Les instituts académiques exigent une résolution de qualité recherche et des plateformes de données ouvertes, soutenant des achats multimodaux à prix élevé.
Les dispositifs de dépistage de base atteignent les chaînes de vente au détail d'optique et les cliniques de santé au travail, élargissant les soins préventifs mais générant des marges plus faibles pour les fournisseurs. Les centres de santé communautaires en Inde et en Afrique utilisent des caméras portables financées par des donateurs pour des dépistages de masse, élargissant la couverture mais offrant des ventes de remplacement peu fréquentes. Ces schémas de demande diversifiés nécessitent une tarification, un financement et un service après-vente flexibles, obligeant les fabricants à adapter leurs offres à chaque catégorie de clients sur le marché des équipements d'examen ophtalmologique.
Par Portabilité :
La Croissance des Portables Dépasse la Domination des Systèmes de TableLes modèles de table représentent encore 62,45 % des revenus car ils s'intègrent parfaitement aux dossiers médicaux électroniques et offrent une résolution plus élevée. Pourtant, les systèmes portables croissent de 9,11 % par an en apportant les diagnostics aux communautés éloignées, aux écoles et aux camionnettes mobiles. La feuille de route 2025 de l'OMS préconise l'utilisation de dispositifs portables pour atteindre les populations vivant à plus de 50 kilomètres d'un ophtalmologiste. L'Inde a déployé 3 200 caméras portables du fond d'œil, réduisant les délais d'attente pour les références rurales à moins de 2 semaines. L'autonomie de la batterie et les champs de vision plus étroits restent des contraintes, mais les avancées rapides des capteurs comblent l'écart.
Les incitations au remboursement favorisent encore les dispositifs de table de qualité diagnostique, les rendant essentiels dans les cliniques à l'acte. Les tonomètres portables comme les modèles à rebond d'iCare simplifient les contrôles du glaucome sans gouttes topiques, élargissant le dépistage pédiatrique et gériatrique. Les prototypes de tomographie par cohérence optique portables pour les unités néonatales montrent un potentiel pour débloquer de nouveaux centres d'achat. Ensemble, ces tendances diversifient le marché des équipements d'examen ophtalmologique, obligeant les fournisseurs à équilibrer précision haut de gamme et robustesse adaptée au terrain.
Par Technologie :
Les Plateformes Numériques Redéfinissent les Flux de TravailLes systèmes numériques et intégrés par ordinateur contrôlaient 68,76 % des revenus en 2025 et ont crû de 8,76 % à mesure que les référentiels cloud et la gradation par intelligence artificielle remplaçaient les outils analogiques. Les modèles analogiques persistent dans les zones à alimentation électrique peu fiable, mais les variantes alimentées à l'énergie solaire et sur batterie érodent cette niche. Les tomographes par cohérence optique connectés au cloud de Zeiss et Topcon permettent aux spécialistes de la rétine de superviser plusieurs cliniques satellites, diffusant l'expertise plus largement. Les évaluations de conformité de l'UE traitent désormais les logiciels embarqués séparément, allongeant les cycles d'approbation mais élevant les critères de qualité.
Le suivi numérique des scans longitudinaux améliore la gestion des maladies ; le Spectralis de Heidelberg superpose les images de suivi pour montrer des changements au niveau du micron. Les cabinets utilisant l'intelligence artificielle pour la gradation de la rétinopathie diabétique réduisent les faux négatifs de 18 %, prouvant la valeur du numérique. Les coûts de conformité en matière de cybersécurité augmentent, mais les fournisseurs capables de certifier des mises à jour sécurisées gagnent la confiance des acheteurs averses au risque. Les lampes à fente analogiques dominent les contextes à ressources limitées, mais l'accélération du déploiement du haut débit et de l'infrastructure cloud raccourcit leur durée de vie, renforçant la prédominance numérique sur le marché des équipements d'examen ophtalmologique.
Analyse Géographique
Marché des équipements d'examen ophtalmologique en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 43,12 % des revenus de 2025, portée par la couverture Medicare du dépistage annuel de la rétinopathie diabétique et par les voies d'approbation accélérées de la FDA pour les logiciels en tant que dispositifs médicaux. Le remboursement permanent de la téléophtalmologie élargit le dépistage asynchrone dans les pharmacies et les cabinets de soins primaires, stimulant les ventes de caméras portables. Le Canada a alloué 85 millions CAD (63 millions USD) à l'imagerie en milieu rural, réduisant les obstacles liés à la distance pour les populations autochtones. Les chaînes privées mexicaines développent leurs parcs de tonomètres portables, mais les lacunes de l'assurance publique limitent l'adoption en dehors des centres urbains.
Marché des équipements d'examen ophtalmologique en Asie-Pacifique
L'Asie-Pacifique affiche un TCAC de 7,54 % jusqu'en 2031, surpassant toutes les autres régions. Le mandat Chine saine 2030 finance des centres de soins ophtalmologiques au niveau des comtés et stimule les commandes de tomographes à cohérence optique auprès des fabricants locaux. Le programme indien visant à ramener la cécité évitable en dessous de 0,25 % nécessite 4 000 nouveaux appareils de tomographie à cohérence optique et 15 000 techniciens d'ici 2030, créant un solide pipeline pour les fournisseurs. Les 29 % de personnes âgées au Japon alimentent un renouvellement régulier des tonomètres, tandis que les contraintes budgétaires favorisent les achats de matériel reconditionné. Le remboursement australien de l'angiographie par tomographie à cohérence optique a fait progresser les installations de 19 % en 2025, positionnant le pays comme un marché test pour les plateformes haut de gamme. Les marchés d'Asie du Sud-Est, sensibles aux prix, privilégient les caméras fundus portables pour les dépistages de masse, générant des volumes mais des marges plus faibles.
Marché des équipements d'examen ophtalmologique en EMEA et en Amérique du Sud
L'Europe connaît une croissance modeste, les coûts liés au Règlement sur les dispositifs médicaux ralentissant les approbations. L'Allemagne a consacré 320 millions EUR (350 millions USD) en 2025 aux équipements de dépistage de la rétinopathie diabétique en soins primaires, tandis que le Royaume-Uni a reporté les mises à niveau non urgentes, allongeant les cycles de remplacement. La France et l'Italie déploient des caméras portables dans les pharmacies pour réduire les listes d'attente en milieu rural, faisant progresser les ventes de matériel portable de 14 % en 2025. Les fonds souverains du Moyen-Orient financent le dépistage par intelligence artificielle en Égypte et en Arabie saoudite afin de ramener la cécité évitable en dessous de 0,5 % d'ici 2030. Le Brésil ancre l'Amérique du Sud avec 120 unités mobiles d'ophtalmologie, bien que l'imagerie avancée reste concentrée dans les établissements privés.
Paysage Concurrentiel
Le marché des équipements d'examen ophtalmologique présente une concentration modérée ; les cinq premiers fournisseurs — Carl Zeiss Meditec, Topcon, Nidek, Haag-Streit et Canon — contrôlent 52 % des revenus de 2025. Les modèles de location qui regroupent le matériel avec des frais logiciels par scan dominent la stratégie, permettant aux fournisseurs de transférer les dépenses d'investissement hors des bilans des clients tout en les fidélisant via des abonnements récurrents. L'intégration de l'intelligence artificielle commande des primes de 20 à 30 % et différencie les offres, mais nécessite une validation spécifique à chaque région, ce qui pèse sur les entreprises plus petites.
Les perturbateurs de Corée du Sud et de Taïwan sous-cotent les prix jusqu'à 40 % sur les caméras du fond d'œil d'entrée de gamme, forçant les acteurs établis à justifier leurs primes par des capacités à source balayée, des scans multimodaux et un service robuste. Les dépôts de brevets signalent les domaines de concentration : Zeiss vise l'imagerie choroïdienne et la segmentation des couches par intelligence artificielle, tandis que Topcon cible la tomographie par cohérence optique portable. La surveillance à domicile et l'imagerie néonatale restent des segments à espace blanc ; le Home OCT de Notal Vision autorisé par la FDA est en tête, et la participation de 35 % de Topcon dans Notal Vision souligne son engagement.
La conformité en matière de cybersécurité au titre de la FDA et du Règlement sur les Dispositifs Médicaux de l'UE augmente les coûts de 15 à 20 %, favorisant les acteurs bien capitalisés et accélérant la consolidation. Les fournisseurs investissant tôt dans des logiciels sécurisés et la surveillance post-commercialisation sont bien positionnés pour étendre leur part à mesure que les clients accordent la priorité aux garanties de protection des données sur le marché des équipements d'examen ophtalmologique.
Leaders du Secteur des Équipements d'Examen Ophtalmologique
-
Carl Zeiss Meditec AG
-
Topcon Corporation
-
NIDEK Co., Ltd.
-
Canon Medical Systems (Eye Care)
-
Haag-Streit Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements d'examen ophtalmologique Entreprises couvertes dans ce rapport
- Alcon
- Bausch + Lomb Corp.
- Canon Medical Systems (Eye Care)
- Carl Zeiss
- Coburn Technologies
- EssilorLuxottica (Instruments)
- HAAG-Streit
- Heine Optotechnik
- Hoya Corporation (Pentax Eye)
- Johnson & Johnson
- Kowa
- Luneau Technology (Visionix)
- Marco Ophthalmic
- Nidek
- Oculus Optikgeräte GmbH
- Optos Plc (Nikon)
- Optovue Inc.
- Quantel Medical (Lumibird)
- Reichert Technologies (AMETEK)
- Topcon
Développements industriels récents dans Marché des équipements d'examen ophtalmologique
- Janvier 2026 : Grafton Optical a annoncé un partenariat de distribution exclusif au Royaume-Uni et en Irlande avec Visionix pour leurs dispositifs d'imagerie avancés.
- Novembre 2025 : Topcon Healthcare a reçu l'autorisation FDA 510(k) et a officiellement lancé OMNIA, une solution de prétests entièrement automatisée 4-en-1 conçue pour rationaliser et moderniser le flux de travail des soins oculaires. Le système compact intègre la réfraction objective, la kératométrie, la tonomètrie et la pachymétrie dans un seul dispositif, permettant aux praticiens de capturer des données cohérentes et de haute qualité avec une formation minimale.
- Janvier 2025 : Boots Opticians a lancé optomap dans le cadre de son test oculaire le plus avancé à ce jour, qui pourrait aider à détecter des signes de pathologies graves. Cette avancée passionnante en ophtalmologie sera disponible dans plus de 120 magasins, faisant de Boots Opticians le premier détaillant multiple de la grande rue à rendre cette technologie plus largement accessible.
Périmètre du Rapport sur le Marché Mondial des Équipements d'Examen Ophtalmologique
Selon le périmètre du rapport, les équipements d'examen ophtalmologique comprennent les dispositifs utilisés par les professionnels des soins oculaires pour diagnostiquer et évaluer la vision et la santé oculaire. Ces outils comprennent les phoroptères, les lampes à fente, les autoréfractomètres, les tonomètres et les tableaux d'acuité visuelle. Ils facilitent la détection précise des problèmes de vision, des maladies oculaires et de l'état oculaire général.
Le Rapport sur le Marché des Équipements d'Examen Ophtalmologique est segmenté par produit (scanners OCT, échographie ophtalmologique, topographie cornéenne, lampes à fente, tonomètres, ophtalmoscopes, périmètres, caméras du fond d'œil et autres produits), utilisateur final (hôpitaux, cliniques, centres de chirurgie ambulatoire, instituts académiques et autres utilisateurs finaux), portabilité (de table et portables), technologie (numérique et analogique) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient & Afrique et Amérique du Sud). Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport offre la valeur (en millions USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Scanners de Tomographie par Cohérence Optique (OCT) |
| Systèmes d'Échographie Ophtalmologique |
| Systèmes de Topographie et Tomographie Cornéenne |
| Lampes à Fente |
| Tonomètres |
| Ophtalmoscopes Directs et Indirects |
| Périmètres / Analyseurs de Champ Visuel |
| Caméras du Fond d'Œil / Rétiniennes |
| Autres Produits |
| Hôpitaux |
| Cliniques d'Ophtalmologie et d'Optométrie |
| Centres de Chirurgie Ambulatoire |
| Instituts Académiques et de Recherche |
| Autres Utilisateurs Finaux |
| Systèmes de Table |
| Systèmes Portables / à Main |
| Numérique / Intégré par Ordinateur |
| Analogique / Mécanique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Produit | Scanners de Tomographie par Cohérence Optique (OCT) | |
| Systèmes d'Échographie Ophtalmologique | ||
| Systèmes de Topographie et Tomographie Cornéenne | ||
| Lampes à Fente | ||
| Tonomètres | ||
| Ophtalmoscopes Directs et Indirects | ||
| Périmètres / Analyseurs de Champ Visuel | ||
| Caméras du Fond d'Œil / Rétiniennes | ||
| Autres Produits | ||
| Par Utilisateur Final | Hôpitaux | |
| Cliniques d'Ophtalmologie et d'Optométrie | ||
| Centres de Chirurgie Ambulatoire | ||
| Instituts Académiques et de Recherche | ||
| Autres Utilisateurs Finaux | ||
| Par Portabilité | Systèmes de Table | |
| Systèmes Portables / à Main | ||
| Par Technologie | Numérique / Intégré par Ordinateur | |
| Analogique / Mécanique | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Traitées dans le Rapport
Quelle est la taille du marché des équipements d'examen ophtalmologique en 2026 ?
La taille du marché des équipements d'examen ophtalmologique atteint 3,80 milliards USD en 2026 et est en passe d'atteindre 5,21 milliards USD d'ici 2031.
Quelle catégorie de produit connaît la croissance la plus rapide jusqu'en 2031 ?
Les caméras du fond d'œil et rétiniennes devraient afficher un TCAC de 8,54 %, dépassant toutes les autres catégories d'équipements.
Pourquoi les centres ambulatoires sont-ils importants pour les fournisseurs d'équipements ?
Les payeurs transfèrent les cas de cataracte et de chirurgie réfractive vers les établissements ambulatoires, entraînant un TCAC de 9,43 % des dépenses en équipements dans ces centres.
Qu'est-ce qui fait de l'Asie-Pacifique la région à la croissance la plus rapide ?
Les mandats gouvernementaux en Chine et en Inde, combinés à l'expansion des programmes de télédépistage, génèrent un TCAC régional de 7,54 %.
Comment les fournisseurs atténuent-ils les coûts d'investissement élevés pour les cliniques ?
Les fabricants proposent désormais des contrats de location sans apport initial liés à des frais par scan, convertissant les importants achats d'investissement en charges d'exploitation gérables.
Quelle tendance technologique façonne la conception future des dispositifs ?
Les plateformes connectées au cloud avec gradation intégrée par intelligence artificielle dominent les nouveaux lancements, permettant une supervision à distance et des décisions cliniques plus rapides.