
Taille et part du marché européen des régimes alimentaires pour animaux de compagnie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2017 - 2030 |
|---|---|
| Période de Données Prévisionnelles | 2025 - 2030 |
| Période de Données Historiques | 2017 - 2023 |
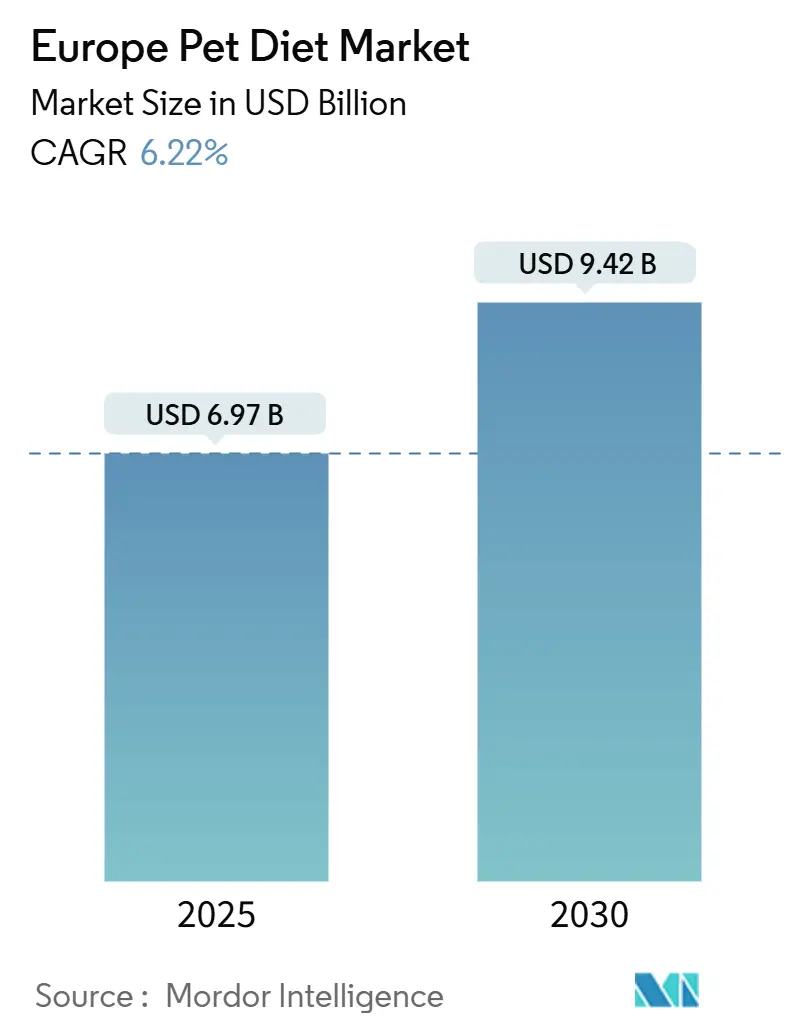
| Taille du Marché (2025) | 6.97 Milliards de dollars |
| Taille du Marché (2030) | 9.42 Milliards de dollars |
| Taux de croissance (2025 - 2030) | 6.22 % |
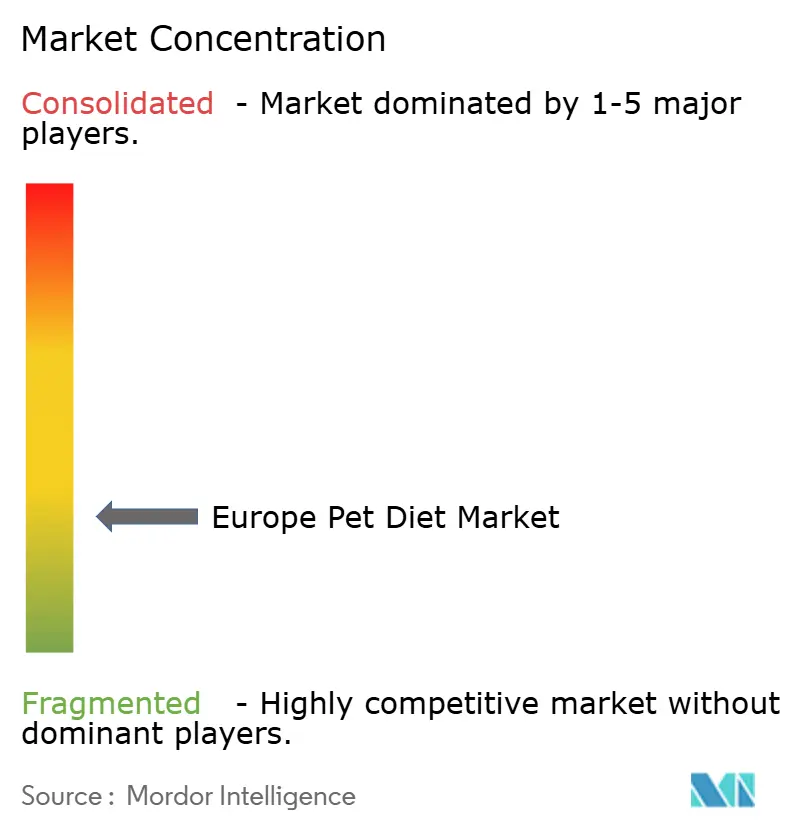
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des régimes alimentaires pour animaux de compagnie par Mordor Intelligence
La taille du marché européen des régimes alimentaires pour animaux de compagnie est évaluée à 6,97 milliards USD en 2025 et devrait atteindre 9,42 milliards USD d'ici 2030, progressant à un CAGR de 6,22 %. La montée en puissance de l'humanisation des animaux de compagnie, l'élargissement de la base de maladies chroniques chez les animaux de compagnie, et le rôle central des prescriptions vétérinaires créent une demande fiable qui protège le marché de la volatilité économique générale. Les formules pour la sensibilité digestive dominent actuellement les revenus de la catégorie, tandis que les régimes contre les maladies des voies urinaires enregistrent la croissance unitaire la plus rapide. Les canaux en ligne gagnent en dynamisme à mesure que les pharmacies spécialisées en e-commerce se développent en Europe occidentale et septentrionale, et les fabricants accélèrent l'innovation autour des protéines d'insectes et d'autres ingrédients hypoallergéniques à la suite des récentes approbations de l'Autorité européenne de sécurité des aliments.
Principaux enseignements du rapport
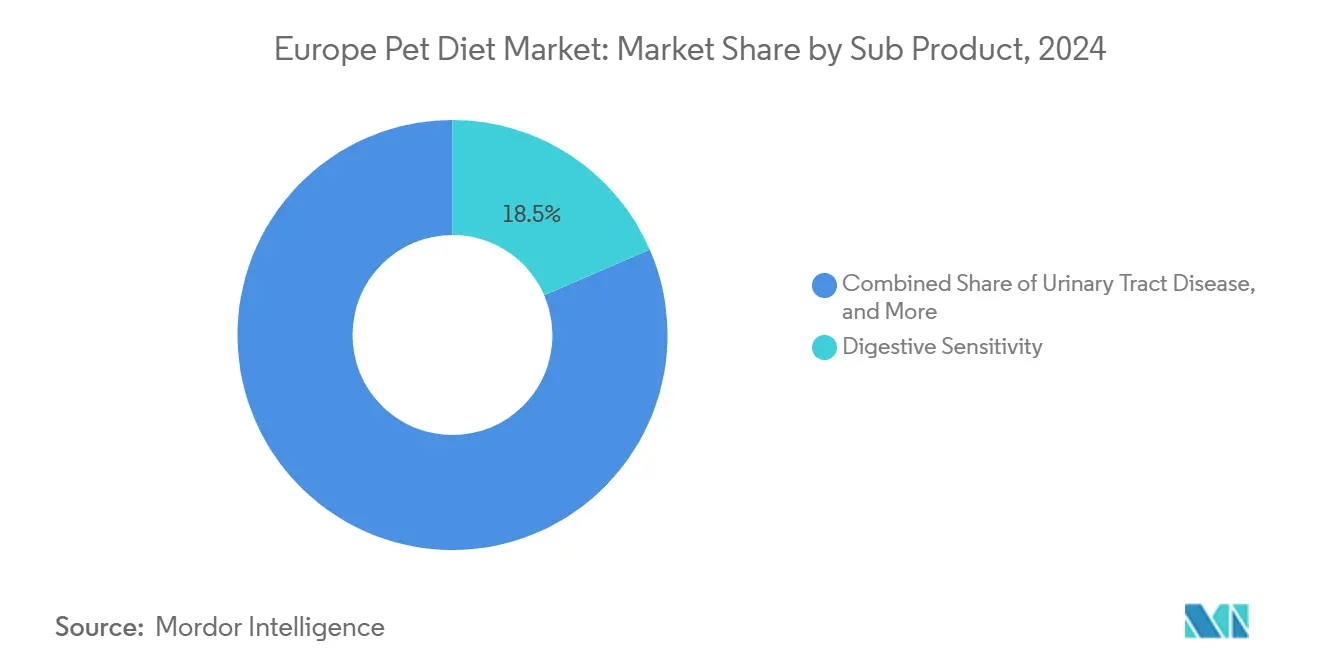
- Par sous-produit, la sensibilité digestive a capturé 18,5 % de la part du marché européen des régimes alimentaires pour animaux de compagnie en 2024, tandis que les régimes contre les maladies des voies urinaires devraient se développer à un CAGR de 7,0 % jusqu'en 2030.
- Par type d'animal de compagnie, les chiens détenaient 45,0 % de la taille du marché européen des régimes alimentaires pour animaux de compagnie en 2024, tandis que le segment des chiens devrait progresser à un CAGR de 7,8 % jusqu'en 2030.
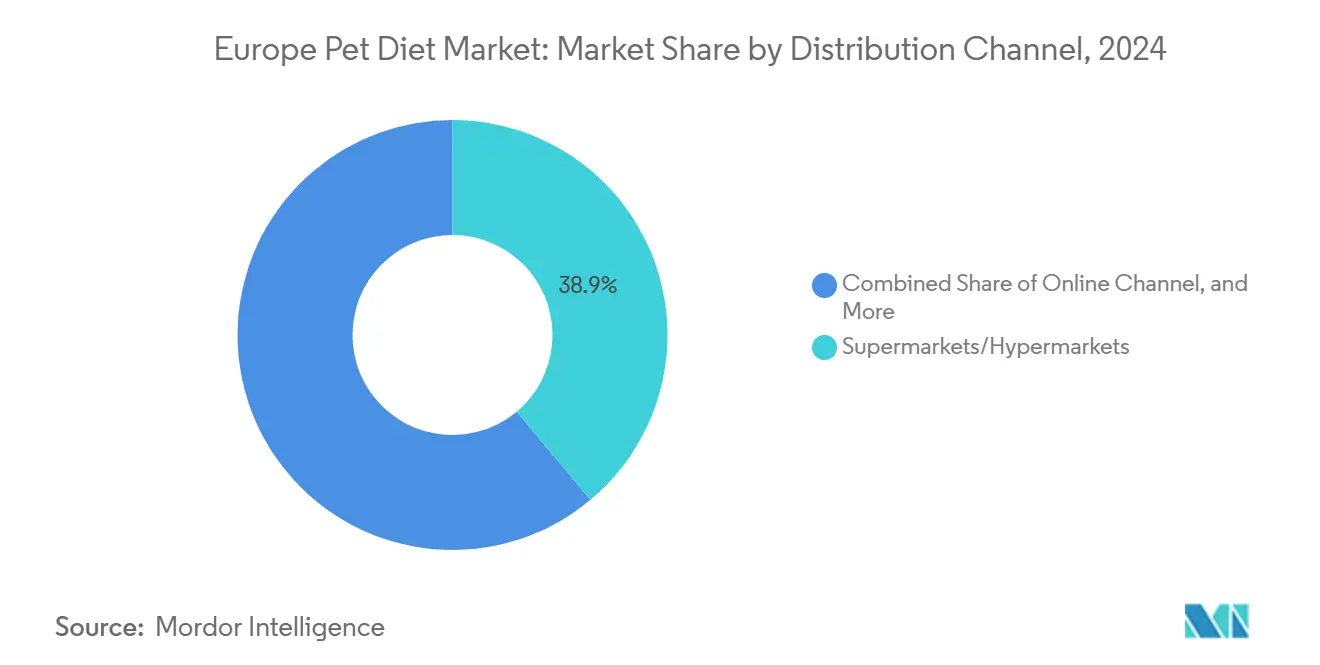
- Par canal de distribution, les supermarchés et hypermarchés représentaient 38,9 % de la taille du marché européen des régimes alimentaires pour animaux de compagnie en 2024, tandis que le segment en ligne progresse à un CAGR de 8,2 % jusqu'en 2030.
- Par pays, le Royaume-Uni était en tête avec 22,5 % des revenus en 2024, et l'Espagne devrait afficher la croissance la plus élevée avec un CAGR de 7,0 % jusqu'en 2030.
- Mars, Incorporated, Nestlé (Purina), Colgate-Palmolive Company (Hill's Pet Nutrition, Inc.), Schell & Kampeter, Inc. (Diamond Pet Foods) et Affinity Petcare contrôlaient collectivement environ 24,7 % des ventes de 2024 sur le marché européen des régimes alimentaires pour animaux de compagnie.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Montée de l'humanisation des animaux de compagnie et des dépenses thérapeutiques premium | +1.8% | Europe occidentale et pays nordiques | Moyen terme (2 à 4 ans) |
| Prévalence croissante des maladies chroniques chez les animaux de compagnie | +1.5% | Royaume-Uni et Allemagne | Long terme (≥ 4 ans) |
| Fort soutien vétérinaire et influence des prescriptions | +1.2% | À l'échelle régionale | Court terme (≤ 2 ans) |
| Expansion rapide du commerce électronique améliorant l'accès aux régimes spécialisés | +1.0% | Europe septentrionale et occidentale | Moyen terme (2 à 4 ans) |
| Accord de libre-échange Europe-Nouvelle-Zélande réduisant les droits de douane sur les intrants en viande rouge, abaissant les coûts | +0.5% | Tous les États membres de l'Union européenne | Court terme (≤ 2 ans) |
| Usines de protéines d'insectes à l'échelle industrielle permettant de nouvelles formules hypoallergéniques | +0.4% | Europe septentrionale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Montée de l'humanisation des animaux de compagnie et des dépenses thérapeutiques premium
Les propriétaires d'animaux de compagnie à travers l'Europe considèrent de plus en plus leurs animaux comme des membres de la famille, ce qui les incite à investir dans la nutrition thérapeutique malgré des prix premium. Ce changement de comportement se manifeste par le fait que 48 % des propriétaires d'animaux de compagnie européens expriment leur volonté de maintenir ou d'augmenter leurs dépenses en régimes vétérinaires même en période de pression inflationniste, selon la Revue annuelle 2024 de la FEDIAF [1]. La tendance à l'humanisation bénéficie particulièrement aux formulations pour la sensibilité digestive et les voies urinaires, où les propriétaires perçoivent des améliorations directes de la qualité de vie. Les cliniques vétérinaires signalent une augmentation des demandes de consultation pour la nutrition préventive, les régimes thérapeutiques passant de traitements réactifs à des outils de gestion proactive de la santé. Cette évolution crée une résilience durable de la demande, car les achats sur prescription résistent aux ralentissements économiques typiques affectant les dépenses discrétionnaires pour animaux de compagnie. La tendance s'accélère sur les marchés urbains où la densité de possession d'animaux de compagnie et les niveaux de revenus disponibles soutiennent l'adoption d'une nutrition thérapeutique premium.
Prévalence croissante des maladies chroniques chez les animaux de compagnie
Les maladies chroniques chez les animaux de compagnie européens stimulent la demande de régimes thérapeutiques, l'obésité affectant 39 % des chiens et 35 % des chats dans la région en 2024, créant des problèmes de santé en cascade nécessitant des interventions nutritionnelles spécialisées. La British Small Animal Veterinary Association a documenté une prévalence croissante d'entéropathie chronique, de maladies rénales et de troubles endocriniens, nécessitant des protocoles de gestion diététique à long terme. Le vieillissement des populations d'animaux de compagnie amplifie cette tendance, car l'allongement de la durée de vie grâce à l'amélioration des soins vétérinaires entraîne des affections liées à l'âge nécessitant un soutien nutritionnel thérapeutique. Les maladies des voies urinaires affichent une croissance particulière dans les populations félines, stimulant la demande de formulations spécialisées à teneur minérale contrôlée et d'acidifiants urinaires. La base de preuves cliniques soutenant les régimes thérapeutiques se renforce continuellement, avec des études évaluées par des pairs démontrant l'efficacité dans la gestion des affections allant du diabète aux allergies alimentaires, renforçant les schémas de prescription vétérinaire et l'observance des propriétaires.
Fort soutien vétérinaire et influence des prescriptions
Les professionnels vétérinaires servent de principaux gardiens pour l'adoption des régimes thérapeutiques, les recommandations sur ordonnance représentant 78 % des achats de régimes spécialisés sur les marchés européens. L'influence du canal vétérinaire s'étend au-delà des prescriptions initiales au suivi continu de l'observance et aux ajustements diététiques basés sur les résultats cliniques. L'expansion par Royal Canin de son portefeuille de prescriptions avec 5 nouveaux régimes gastro-intestinaux en avril 2024 reflète l'accent mis par le fabricant sur les formulations approuvées par les vétérinaires et soutenues par la recherche clinique. Les cabinets vétérinaires intègrent de plus en plus le conseil nutritionnel dans les protocoles de soins standard, avec des plateformes numériques permettant le suivi à distance et le suivi de l'observance diététique. Le modèle de prescription crée des barrières concurrentielles pour les marques d'aliments pour animaux de compagnie conventionnelles tout en établissant des relations durables avec les clients grâce aux partenariats vétérinaires. L'adoption de la télémédecine accélère cette tendance, les consultations en ligne facilitant l'accès aux régimes sur ordonnance dans les marchés ruraux mal desservis.
Expansion rapide du commerce électronique améliorant l'accès aux régimes spécialisés
Les canaux en ligne transforment la distribution des régimes vétérinaires, se développant à mesure que les plateformes numériques surmontent les barrières géographiques et améliorent l'accessibilité des produits sur les marchés européens. L'acquisition par Tom&Co des pharmacies vétérinaires en ligne PharmaPets et Vetostore en juin 2024 illustre le virage stratégique vers des modèles de distribution omnicanaux. Les plateformes de commerce électronique permettent des modèles de livraison par abonnement, améliorant l'observance du traitement grâce à la réorganisation automatisée et réduisant la charge pesant sur les propriétaires d'animaux de compagnie gérant des maladies chroniques. Les cabinets vétérinaires adoptent des systèmes de prescription numérique, avec des plateformes comme le Kivuton d'Alvar Pet facilitant des recommandations diététiques individuellement adaptées basées sur des données cliniques et des exigences spécifiques à chaque animal. Le canal en ligne bénéficie particulièrement aux marchés ruraux où la disponibilité des régimes vétérinaires spécialisés était historiquement limitée, démocratisant l'accès à la nutrition thérapeutique dans diverses régions géographiques.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime de prix élevée par rapport aux aliments conventionnels pour animaux de compagnie | -1.2% | Europe orientale | Court terme (≤ 2 ans) |
| Réglementation stricte de l'Union européenne en matière d'étiquetage et d'allégations de santé | -0.8% | Tous les États membres européens | Moyen terme (2 à 4 ans) |
| Inflation post-pandémique entraînant un déclassement vers les gammes à marque propre | -0.6% | À l'échelle régionale | Court terme (≤ 2 ans) |
| Non-observance des propriétaires en raison de problèmes de palatabilité dans les régimes spécifiques aux maladies | -0.4% | À l'échelle régionale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Prime de prix élevée par rapport aux aliments conventionnels pour animaux de compagnie
Les régimes vétérinaires thérapeutiques affichent un prix 2 à 4 fois supérieur à celui des aliments conventionnels pour animaux de compagnie, créant des obstacles à l'accessibilité financière qui limitent la pénétration du marché malgré les avantages cliniques. Cet écart de prix devient particulièrement prononcé en période d'incertitude économique, 48 % des propriétaires d'animaux de compagnie européens envisageant de passer à des alternatives moins chères selon des enquêtes sectorielles menées en 2024. Le prix premium reflète les exigences de formulation spécialisée, les investissements en recherche clinique et les coûts de conformité réglementaire que les fabricants ne peuvent pas facilement réduire sans compromettre l'efficacité thérapeutique. Les alternatives à marque propre gagnent du terrain dans les segments sensibles aux prix, atteignant 30 à 35 % de part de marché en 2024 dans certains pays européens, à mesure que les détaillants développent des alternatives de régimes thérapeutiques à des prix réduits. Les schémas d'approbation vétérinaire favorisent les marques établies disposant de preuves cliniques, créant une tension entre les considérations de coût et les recommandations professionnelles qui influencent les décisions d'achat des propriétaires.
Réglementation stricte de l'Union européenne en matière d'étiquetage et d'allégations de santé
Les réglementations de l'Autorité européenne de sécurité des aliments créent des voies d'approbation complexes pour les allégations de santé sur les régimes vétérinaires, ralentissant les cycles d'innovation et augmentant les coûts de conformité pour les fabricants cherchant à communiquer les avantages thérapeutiques. Le cadre réglementaire exige des preuves cliniques approfondies pour étayer les allégations de santé, les processus d'approbation s'étendant sur 12 à 18 mois et coûtant aux fabricants des ressources importantes pour la documentation et les tests. Le règlement 767/2009 sur l'étiquetage des aliments pour animaux établit des exigences strictes pour la commercialisation des régimes thérapeutiques, limitant la capacité des fabricants à communiquer les avantages des produits directement aux consommateurs sans passer par les canaux de prescription vétérinaire. Ces contraintes réglementaires favorisent les acteurs établis disposant des ressources nécessaires pour naviguer dans des processus d'approbation complexes, tout en créant des barrières pour les entreprises innovantes de plus petite taille développant de nouvelles formulations thérapeutiques. L'accent mis par le cadre sur les preuves cliniques, tout en garantissant la sécurité et l'efficacité des produits, crée des avantages concurrentiels pour les entreprises disposant de partenariats de recherche vétérinaire établis et d'une expertise réglementaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par sous-produit :
la sensibilité digestive mène l'innovation thérapeutiqueLes régimes pour la sensibilité digestive représentent 18,5 % de la part du marché européen des régimes alimentaires pour animaux de compagnie en 2024, reflétant la prévalence généralisée des troubles gastro-intestinaux chez les animaux de compagnie européens et l'accent mis par les vétérinaires sur la gestion nutritionnelle de l'entéropathie chronique. Le segment bénéficie de l'expansion des preuves cliniques soutenant les formulations à protéines hydrolysées et les nouvelles sources de glucides dans la gestion des affections gastro-intestinales sensibles aux aliments. Le lancement par Royal Canin de 5 nouveaux régimes gastro-intestinaux sur ordonnance en avril 2024 démontre l'innovation continue dans la gestion de la santé digestive, incorporant des ingrédients postbiotiques et des protéines extensivement hydrolysées pour traiter les sensibilités alimentaires complexes[2].
Les formulations pour les maladies des voies urinaires émergent comme la sous-catégorie de produits à la croissance la plus rapide avec un CAGR de 7,0 % jusqu'en 2030, portées par l'augmentation des problèmes urinaires félins et l'amélioration des capacités diagnostiques dans les cabinets vétérinaires. Les régimes rénaux maintiennent une demande stable parmi les populations d'animaux de compagnie vieillissantes, tandis que les formulations de soins bucco-dentaires gagnent du terrain grâce aux initiatives de soins préventifs promues par les professionnels vétérinaires. Les régimes de gestion du diabète représentent un segment plus petit mais en croissance à mesure que les troubles endocriniens liés à l'obésité augmentent chez les animaux de compagnie européens. Les autres régimes vétérinaires englobent des formulations spécialisées pour les affections dermatologiques, le soutien cardiaque et la gestion du poids, représentant collectivement des catégories thérapeutiques émergentes à fort potentiel de croissance à mesure que la science de la nutrition vétérinaire progresse.

Par type d'animal de compagnie :
les chiens dominent tandis que les autres animaux de compagnie s'accélèrentLes chiens représentent 45,0 % du marché européen des régimes alimentaires pour animaux de compagnie en 2024, reflétant à la fois la dominance de la population et des taux d'adoption plus élevés des régimes thérapeutiques portés par les schémas de prescription vétérinaire et l'observance des propriétaires. Le segment canin bénéficie d'une recherche clinique approfondie soutenant l'efficacité de la nutrition thérapeutique dans diverses conditions de santé, des troubles gastro-intestinaux à la gestion de la santé articulaire. Cette part de marché significative peut être attribuée à plusieurs facteurs, notamment la consommation plus élevée de nutrition spécialisée pour animaux de compagnie par les chiens par rapport aux autres animaux de compagnie et l'accent croissant mis sur les soins de santé préventifs parmi les propriétaires de chiens.
Le segment connaît également le taux de croissance le plus rapide du marché, avec une projection de croissance d'environ 7,8 % de CAGR jusqu'en 2030. Cette croissance est portée par la prévalence croissante de diverses conditions de santé chez les chiens, telles que les problèmes digestifs, les infections des voies urinaires et les problèmes rénaux, qui nécessitent des interventions diététiques spécialisées. De plus, l'adoption croissante de régimes premium et spécialisés par les propriétaires de chiens, notamment dans des pays comme le Royaume-Uni, l'Allemagne et la France, contribue à la performance robuste du segment.
Par canal de distribution :
le commerce de détail traditionnel face à la disruption numériqueLes supermarchés et hypermarchés maintiennent une part de marché de 38,9 % en 2024, tirant parti d'une large portée géographique et de la commodité pour les consommateurs pour distribuer des régimes vétérinaires aux côtés des produits alimentaires conventionnels pour animaux de compagnie. Ces canaux de vente au détail se sont imposés comme la principale destination pour les propriétaires d'animaux de compagnie à la recherche de régimes vétérinaires en raison de leur vaste sélection de produits et de leur expérience d'achat pratique en un seul endroit. Le succès des supermarchés peut être attribué à leur capacité à offrir des remises importantes sur les achats en gros, les rendant particulièrement attractifs pour les propriétaires d'animaux de compagnie qui préfèrent acheter des régimes vétérinaires en plus grandes quantités. De plus, ces points de vente au détail ont développé des relations solides avec les principaux fabricants de régimes vétérinaires, assurant un approvisionnement constant en produits dans différentes catégories de santé, notamment les régimes pour la sensibilité digestive, les maladies des voies urinaires et les soins rénaux.
Les canaux en ligne s'accélèrent à un CAGR de 8,2 % jusqu'en 2030, portés par les modèles d'abonnement, l'amélioration de l'accessibilité des produits et l'adoption par les cabinets vétérinaires de plateformes de prescription numérique. Le changement de canal reflète l'évolution des comportements des consommateurs, les cliniques vétérinaires adoptant des stratégies de distribution omnicanales pour améliorer l'observance du traitement et la commodité pour les clients. Les plateformes de commerce électronique gagnent en popularité en offrant des prix compétitifs, des informations détaillées sur les produits et la commodité des services de livraison à domicile. Le virage des grandes chaînes de magasins spécialisés pour animaux de compagnie vers les services omnicanaux a encore accéléré cette croissance. Les détaillants en ligne exploitent également des technologies avancées pour fournir des recommandations de produits personnalisées et des services par abonnement, facilitant ainsi le maintien de régimes nutritionnels cohérents pour les animaux de compagnie de leurs propriétaires.
Analyse géographique
Marché des régimes alimentaires pour animaux de compagnie au Royaume-Uni
Le Royaume-Uni détient 22,5 % de la part du marché européen des régimes alimentaires pour animaux de compagnie en 2024, soutenu par des taux élevés de possession d'animaux de compagnie, une infrastructure vétérinaire avancée et une forte volonté des consommateurs d'investir dans la nutrition thérapeutique pour les animaux de compagnie. Le cadre réglementaire post-Brexit du Royaume-Uni continue d'évoluer, la Direction des médicaments vétérinaires établissant des voies indépendantes pour l'approbation de nouveaux ingrédients qui peuvent diverger des normes européennes. L'adoption avancée de la télémédecine dans les cabinets vétérinaires du Royaume-Uni accélère la distribution en ligne des régimes sur ordonnance, tandis que des acteurs établis comme Hill's Pet Nutrition maintiennent de solides relations avec le canal vétérinaire construites au fil de décennies de collaboration clinique.
Marché des régimes alimentaires pour animaux de compagnie en Espagne
L'Espagne émerge comme le marché à la croissance la plus rapide, avec un CAGR de 7,0 % jusqu'en 2030, portée par l'augmentation de la possession d'animaux de compagnie, l'expansion des services vétérinaires et la sensibilisation croissante aux avantages de la nutrition thérapeutique parmi les propriétaires d'animaux de compagnie espagnols. Les canaux spécialisés et en ligne pour les aliments pour animaux de compagnie ont connu une croissance de 18 % en 2024, dépassant largement les formats de vente au détail traditionnels et indiquant un changement de préférence des consommateurs vers des produits thérapeutiques premium [3]. Le leadership de marché d'Affinity Petcare en Espagne démontre les avantages des fabricants locaux dans la compréhension des préférences régionales et des réseaux de distribution. Le marché espagnol bénéficie de la densité croissante des cliniques vétérinaires et des initiatives d'éducation professionnelle promouvant la nutrition thérapeutique comme protocoles de soins standard.
Marché des régimes alimentaires pour animaux de compagnie en Allemagne
L'Allemagne représente la puissance manufacturière de l'Europe pour les régimes alimentaires pour animaux de compagnie, le secteur des aliments pour animaux de compagnie représentant 7 % de l'industrie totale de transformation alimentaire du pays et soutenant d'importantes capacités de recherche et développement. Les consommateurs allemands affichent de fortes préférences pour les formulations thérapeutiques premium et scientifiquement étayées, stimulant la demande de marques cliniquement prouvées avec une sourcing transparent des ingrédients et des processus de fabrication. Les normes de qualité strictes du pays et la surveillance réglementaire créent des avantages concurrentiels pour les fabricants nationaux tout en établissant la confiance des consommateurs dans l'efficacité des régimes thérapeutiques. Les tendances de consolidation du commerce de détail favorisent les grandes surfaces et les canaux en ligne, les détaillants spécialisés traditionnels pour animaux de compagnie s'adaptant grâce à des offres de services améliorées et des partenariats vétérinaires.
Paysage concurrentiel
Le marché européen des régimes alimentaires pour animaux de compagnie présente une structure modérément fragmentée dominée par des conglomérats mondiaux de soins pour animaux de compagnie avec des portefeuilles de produits diversifiés. Ces principaux acteurs comme Mars, Incorporated, Colgate-Palmolive Company (Hill's Pet Nutrition, Inc.), Affinity Petcare S.A, Nestle (Purina) et Schell & Kampeter, Inc. (Diamond Pet Foods) contrôlaient collectivement 24,7 % des ventes de 2024 sur le marché européen des régimes alimentaires pour animaux de compagnie. Ces entreprises tirent parti de leur présence de marque établie, de leurs vastes réseaux de distribution et de leurs importantes capacités de recherche et développement pour maintenir leurs positions sur le marché. Le marché comprend également des entreprises spécialisées en nutrition pour régimes alimentaires pour animaux de compagnie qui se concentrent exclusivement sur les régimes thérapeutiques et vétérinaires, apportant expertise et innovation à des segments de marché spécifiques. Les acteurs régionaux maintiennent une présence significative dans des pays spécifiques grâce à de solides réseaux de distribution locaux et une compréhension des préférences régionales en matière de soins pour animaux de compagnie.
Le marché a connu une consolidation considérable à travers des acquisitions et des partenariats stratégiques, impliquant notamment de grandes entreprises acquérant des fabricants spécialisés d'aliments pour animaux de compagnie pour élargir leurs portefeuilles de régimes vétérinaires. Ces acquisitions ont permis aux entreprises d'accéder immédiatement à des gammes de produits établies, à des installations de fabrication et à des canaux de distribution. Une intégration verticale a également été observée, les entreprises acquérant des installations de fabrication et développant leurs canaux directs aux consommateurs pour renforcer leur position sur le marché et améliorer l'efficacité opérationnelle.
Le succès sur le marché européen des régimes alimentaires pour animaux de compagnie dépend de plus en plus de la capacité des entreprises à développer des solutions thérapeutiques innovantes tout en établissant de solides partenariats de distribution. Les leaders du marché se concentrent sur l'expansion de leurs capacités de recherche et développement pour créer des régimes spécialisés répondant aux préoccupations émergentes en matière de santé animale. L'établissement de relations avec les vétérinaires et les professionnels des soins pour animaux de compagnie est devenu crucial pour la validation et la recommandation des produits. Les entreprises investissent également dans des plateformes numériques et des canaux directs aux consommateurs pour améliorer l'accessibilité et l'engagement des clients. Le développement de produits durables et respectueux de l'environnement émerge comme un facteur de différenciation sur le marché.
Leaders du secteur européen des régimes alimentaires pour animaux de compagnie
-
Mars, Incorporated
-
Colgate-Palmolive Company (Hill's Pet Nutrition, Inc.)
-
Affinity Petcare S.A
-
Nestle (Purina)
-
Schell & Kampeter, Inc. (Diamond Pet Foods)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des régimes alimentaires pour animaux de compagnie Entreprises couvertes dans ce rapport
- Mars, Incorporated
- General Mills Inc.
- Colgate-Palmolive Company (Hill's Pet Nutrition, Inc.)
- Affinity Petcare S.A
- Clearlake Capital Group, L.P. (Wellness Pet Company, Inc.)
- Nestle (Purina)
- Schell & Kampeter, Inc. (Diamond Pet Foods)
- heristo aktiengesellschaft
- Alltech
- Virbac
- Partner in Pet Food
- Spectrum Brands Holdings Inc.
- Blue Pet Company
- Vafo Praha s.r.o.
- Farmina Pet Foods Holding B.V.
Développements industriels récents dans Marché européen des régimes alimentaires pour animaux de compagnie
- Mai 2023 : Virbac a acquis son distributeur (GS Partners) en République tchèque et en Slovaquie, qui est devenu la 35e filiale de Virbac. Cette nouvelle filiale permet à Virbac d'étendre davantage sa présence dans ces pays.
- Mars 2023 : La filiale de soins pour animaux de compagnie de Colgate-Palmolive Company, Hill's Pet Nutrition, a lancé sa nouvelle gamme de régimes sur ordonnance pour soutenir les animaux de compagnie diagnostiqués avec un cancer. Cette gamme sur ordonnance, Diet ONC Care, propose des formules complètes et équilibrées en formes sèche et humide pour les chats et les chiens.
- Janvier 2023 : Mars Incorporated s'est associé au Broad Institute pour créer une base de données en accès libre des génomes de chiens et de chats afin de faire progresser les soins préventifs pour animaux de compagnie. Elle vise à développer des médicaments de précision et des régimes plus efficaces qui conduisent à des percées scientifiques pour l'avenir de la santé animale.
Périmètre du rapport sur le marché européen des régimes alimentaires pour animaux de compagnie
Le diabète, la sensibilité digestive, les régimes de soins bucco-dentaires, le rénal et les maladies des voies urinaires sont couverts en tant que segments par sous-produit. Les chats et les chiens sont couverts en tant que segments par animaux de compagnie. Les supérettes, le canal en ligne, les magasins spécialisés et les supermarchés/hypermarchés sont couverts en tant que segments par canal de distribution. La France, l'Allemagne, l'Italie, les Pays-Bas, la Pologne, la Russie, l'Espagne et le Royaume-Uni sont couverts en tant que segments par pays.
Aperçu de la segmentation
| Diabète |
| Sensibilité digestive |
| Régimes de soins bucco-dentaires |
| Rénal |
| Maladie des voies urinaires |
| Autres régimes vétérinaires |
| Chats |
| Chiens |
| Autres animaux de compagnie |
| Supérettes |
| Canal en ligne |
| Magasins spécialisés |
| Supermarchés/Hypermarchés |
| Autres canaux |
| Allemagne |
| France |
| Espagne |
| Italie |
| Royaume-Uni |
| Pologne |
| Russie |
| Pays-Bas |
| Reste de l'Europe |
| Sous-produit | Diabète |
| Sensibilité digestive | |
| Régimes de soins bucco-dentaires | |
| Rénal | |
| Maladie des voies urinaires | |
| Autres régimes vétérinaires | |
| Animaux de compagnie | Chats |
| Chiens | |
| Autres animaux de compagnie | |
| Canal de distribution | Supérettes |
| Canal en ligne | |
| Magasins spécialisés | |
| Supermarchés/Hypermarchés | |
| Autres canaux | |
| Pays | Allemagne |
| France | |
| Espagne | |
| Italie | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Pays-Bas | |
| Reste de l'Europe |
Définition du marché
- FONCTIONS - Les aliments pour animaux de compagnie sont généralement destinés à fournir une nutrition complète et équilibrée à l'animal de compagnie, mais sont principalement utilisés comme produits fonctionnels. Le périmètre comprend les aliments et compléments consommés par les animaux de compagnie, y compris les régimes vétérinaires. Les compléments/nutraceutiques directement fournis aux animaux de compagnie sont considérés dans le périmètre.
- REVENDEURS - Les entreprises engagées dans la revente d'aliments pour animaux de compagnie sans valeur ajoutée ont été exclues du périmètre du marché, afin d'éviter les doubles comptages.
- CONSOMMATEURS FINAUX - Les propriétaires d'animaux de compagnie sont considérés comme les consommateurs finaux sur le marché étudié.
- CANAUX DE DISTRIBUTION - Les supermarchés/hypermarchés, les magasins spécialisés, les supérettes, les canaux en ligne et les autres canaux sont considérés dans le périmètre. Les magasins qui fournissent exclusivement des produits de base et personnalisés liés aux animaux de compagnie sont considérés dans le périmètre des magasins spécialisés.
| Mot-clé | Définition |
|---|---|
| Aliments pour animaux de compagnie | Le périmètre des aliments pour animaux de compagnie comprend les aliments consommables par les animaux de compagnie, notamment les aliments, les friandises, les régimes vétérinaires et les nutraceutiques/compléments. |
| Aliments | Les aliments sont des aliments pour animaux destinés à la consommation par les animaux de compagnie. Ils sont formulés pour fournir les nutriments essentiels et répondre aux besoins nutritionnels de divers types d'animaux de compagnie, notamment les chiens, les chats et d'autres animaux. Ils sont généralement segmentés en aliments secs et humides pour animaux de compagnie. |
| Aliments secs pour animaux de compagnie | Les aliments secs pour animaux de compagnie peuvent être extrudés/cuits au four (croquettes) ou en flocons. Ils ont une teneur en humidité plus faible, généralement d'environ 12 à 20 %. |
| Aliments humides pour animaux de compagnie | Les aliments humides pour animaux de compagnie, également connus sous le nom d'aliments en conserve ou d'aliments moelleux pour animaux de compagnie, ont généralement une teneur en humidité plus élevée que les aliments secs pour animaux de compagnie, souvent comprise entre 70 et 80 %. |
| Croquettes | Les croquettes sont des aliments secs et transformés pour animaux de compagnie en petits morceaux ou granulés de la taille d'une bouchée. Elles sont spécialement formulées pour fournir une nutrition équilibrée à divers animaux domestiques, tels que les chiens, les chats et d'autres animaux. |
| Friandises | Les friandises pour animaux de compagnie sont des aliments spéciaux ou des récompenses donnés aux animaux de compagnie pour montrer de l'affection et encourager un bon comportement. Elles sont particulièrement utilisées lors de l'entraînement. Les friandises pour animaux de compagnie sont fabriquées à partir de diverses combinaisons de viande ou de matériaux dérivés de la viande avec d'autres ingrédients. |
| Friandises dentaires | Les friandises dentaires pour animaux de compagnie sont des friandises spécialisées formulées pour promouvoir une bonne hygiène bucco-dentaire chez les animaux de compagnie. |
| Friandises croquantes | Il s'agit d'un type de friandise pour animaux de compagnie qui a une texture ferme et croustillante et qui peut être une bonne source de nutrition pour les animaux de compagnie. |
| Friandises molles et moelleuses | Les friandises molles et moelleuses pour animaux de compagnie sont un type de produit alimentaire pour animaux de compagnie formulé pour être facile à mâcher et à digérer. Elles sont généralement fabriquées à partir d'ingrédients mous et malléables, tels que la viande, la volaille ou les légumes, qui ont été mélangés et formés en morceaux ou en lanières de la taille d'une bouchée. |
| Friandises lyophilisées et séchées | Les friandises lyophilisées et séchées sont des en-cas donnés aux animaux de compagnie, préparés par un processus de conservation spécial, sans endommager la teneur nutritionnelle, résultant en des friandises durables et riches en nutriments. |
| Régimes pour les maladies des voies urinaires | Il s'agit de régimes commerciaux spécialement formulés pour promouvoir la santé urinaire et réduire le risque d'infections des voies urinaires et d'autres problèmes urinaires. |
| Régimes rénaux | Il s'agit d'aliments spécialisés pour animaux de compagnie formulés pour soutenir la santé des animaux de compagnie atteints de maladies rénales ou d'insuffisance rénale. |
| Régimes pour la sensibilité digestive | Les régimes pour la sensibilité digestive sont spécialement formulés pour répondre aux besoins nutritionnels des animaux de compagnie souffrant de problèmes digestifs tels que les intolérances alimentaires, les allergies et les sensibilités. Ces régimes sont conçus pour être facilement digestibles et pour réduire les symptômes des problèmes digestifs chez les animaux de compagnie. |
| Régimes de soins bucco-dentaires | Les régimes de soins bucco-dentaires pour animaux de compagnie sont des régimes spécialement formulés pour promouvoir la santé et l'hygiène bucco-dentaires chez les animaux de compagnie. |
| Aliments sans céréales pour animaux de compagnie | Aliments pour animaux de compagnie ne contenant pas de céréales courantes comme le blé, le maïs ou le soja. Les régimes sans céréales sont souvent préférés par les propriétaires d'animaux de compagnie à la recherche d'options alternatives ou si leurs animaux de compagnie ont des sensibilités alimentaires spécifiques. |
| Aliments premium pour animaux de compagnie | Aliments de haute qualité pour animaux de compagnie formulés avec des ingrédients supérieurs offrant souvent des avantages nutritionnels supplémentaires par rapport aux aliments standard pour animaux de compagnie. |
| Aliments naturels pour animaux de compagnie | Aliments pour animaux de compagnie fabriqués à partir d'ingrédients naturels, avec un traitement minimal et sans conservateurs artificiels. |
| Aliments biologiques pour animaux de compagnie | Les aliments pour animaux de compagnie sont produits à partir d'ingrédients biologiques, exempts de pesticides synthétiques, d'hormones et d'organismes génétiquement modifiés (OGM). |
| Extrusion | Procédé de fabrication utilisé pour produire des aliments secs pour animaux de compagnie, dans lequel les ingrédients sont cuits, mélangés et façonnés sous haute pression et température. |
| Autres animaux de compagnie | Les autres animaux de compagnie comprennent les oiseaux, les poissons, les lapins, les hamsters, les furets et les reptiles. |
| Palatabilité | Le goût, la texture et l'arôme des aliments pour animaux de compagnie influencent leur attrait et leur acceptation par les animaux de compagnie. |
| Aliments complets et équilibrés pour animaux de compagnie | Aliments pour animaux de compagnie qui fournissent tous les nutriments essentiels dans des proportions appropriées pour répondre aux besoins nutritionnels des animaux de compagnie sans supplémentation supplémentaire. |
| Conservateurs | Ce sont des substances ajoutées aux aliments pour animaux de compagnie pour prolonger leur durée de conservation et prévenir la détérioration. |
| Nutraceutiques | Produits alimentaires offrant des avantages pour la santé au-delà de la nutrition de base, contenant souvent des composés bioactifs aux effets thérapeutiques potentiels. |
| Probiotiques | Bactéries bénéfiques vivantes qui favorisent un équilibre sain de la flore intestinale, soutenant la santé digestive et la fonction immunitaire chez les animaux de compagnie. |
| Antioxydants | Composés qui aident à neutraliser les radicaux libres nocifs dans le corps, favorisant la santé cellulaire et soutenant le système immunitaire chez les animaux de compagnie. |
| Durée de conservation | La durée pendant laquelle les aliments pour animaux de compagnie restent sûrs et nutritionnellement viables à la consommation après leur date de production. |
| Régime sur ordonnance | Aliments spécialisés pour animaux de compagnie formulés pour traiter des conditions médicales spécifiques sous supervision vétérinaire. |
| Allergène | Une substance pouvant provoquer des réactions allergiques chez certains animaux de compagnie, entraînant des allergies ou des sensibilités alimentaires. |
| Aliments en conserve | Aliments humides pour animaux de compagnie conditionnés en boîtes de conserve et contenant une teneur en humidité plus élevée que les aliments secs. |
| Régime à ingrédients limités | Aliments pour animaux de compagnie formulés avec un nombre réduit d'ingrédients pour minimiser les allergènes potentiels. |
| Analyse garantie | Les niveaux minimaux ou maximaux de certains nutriments présents dans les aliments pour animaux de compagnie. |
| Gestion du poids | Aliments pour animaux de compagnie conçus pour aider les animaux de compagnie à maintenir un poids sain ou à soutenir les efforts de perte de poids. |
| Autres nutraceutiques | Comprend les prébiotiques, les antioxydants, les fibres digestives, les enzymes, les huiles essentielles et les herbes. |
| Autres régimes vétérinaires | Comprend les régimes de gestion du poids, la santé de la peau et du pelage, les soins cardiaques et les soins articulaires. |
| Autres friandises | Comprend les peaux brutes, les blocs minéraux, les lickables et les herbes à chat. |
| Autres aliments secs | Comprend les flocons de céréales, les mélanges, les compléments de repas, les aliments lyophilisés et les aliments séchés à l'air. |
| Autres animaux | Comprend les oiseaux, les poissons, les reptiles et les petits animaux (lapins, furets, hamsters). |
| Autres canaux de distribution | Comprend les cliniques vétérinaires, les magasins locaux non réglementés et les magasins d'aliments pour animaux et de fournitures agricoles. |
| Protéines et peptides | Les protéines sont de grandes molécules composées d'unités de base appelées acides aminés qui contribuent à la croissance et au développement des animaux de compagnie. Les peptides sont de courtes chaînes de 2 à 50 acides aminés. |
| Acides gras oméga-3 | Les acides gras oméga-3 sont des graisses polyinsaturées essentielles qui jouent un rôle crucial dans la santé globale et le bien-être des animaux de compagnie. |
| Vitamines | Les vitamines sont des composés organiques essentiels indispensables au fonctionnement physiologique vital. |
| Minéraux | Les minéraux sont des substances inorganiques naturellement présentes qui sont essentielles à diverses fonctions physiologiques chez les animaux de compagnie. |
| MRC | Maladie rénale chronique |
| DHA | Acide docosahexaénoïque |
| EPA | Acide eicosapentaénoïque |
| ALA | Acide alpha-linolénique |
| BHA | Butylhydroxyanisole |
| BHT | Butylhydroxytoluène |
| FLUTD | Maladie des voies urinaires inférieures félines |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : IDENTIFIER LES VARIABLES CLÉS : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image holistique du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




