
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
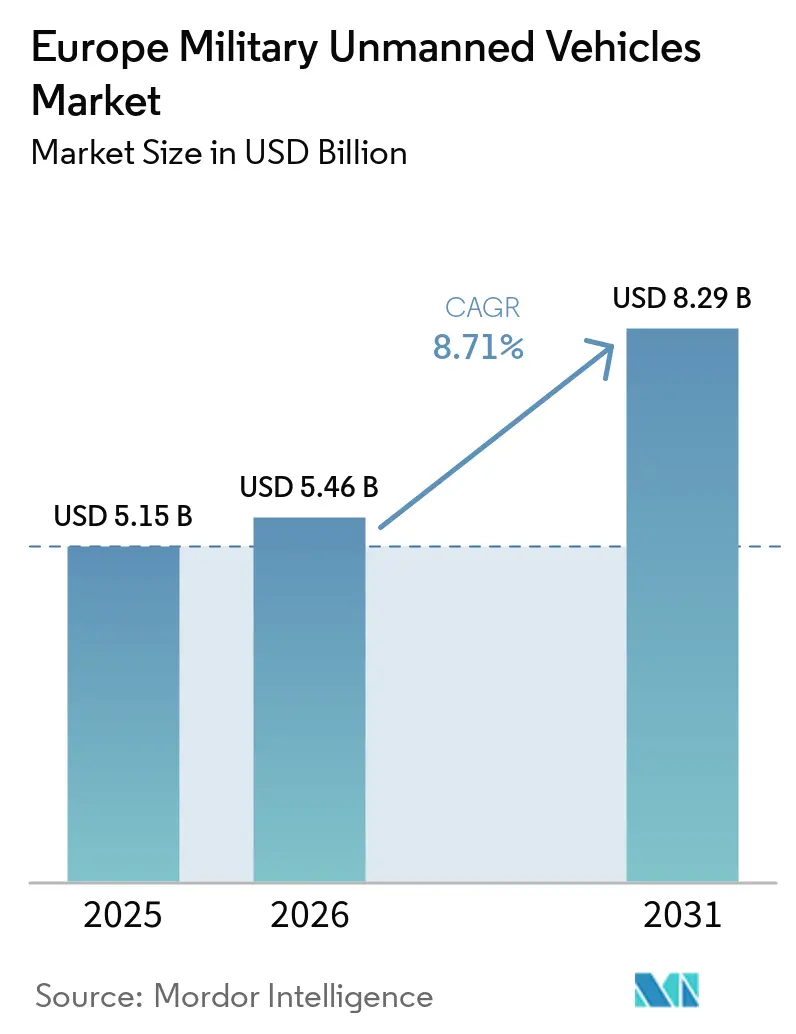
| Taille du marché de l'année de base (2025) | 5.15 Milliards de dollars |
| Taille du Marché (2026) | 5.46 Milliards de dollars |
| Taille du Marché (2031) | 8.29 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.71 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des véhicules militaires sans pilote par Mordor Intelligence
La taille du marché des véhicules militaires non habités en Europe était évaluée à 5,15 milliards USD en 2025 et devrait croître de 5,46 milliards USD en 2026 à 8,29 milliards USD en 2031, à un CAGR de 8,71 % sur la période 2026-2031. Le profil de croissance reflète une accélération des acquisitions dans les programmes clés, des progrès rapides en matière d'autonomie assistée par l'IA, et le glissement progressif vers des concepts non habités multi-domaines qui réduisent le risque pour le personnel dans les environnements contestés. Le cycle d'acquisition de l'Allemagne prend de l'élan en 2026 pour les munitions rôdeuses et les systèmes de combat collaboratif, tandis que les mesures de contre-mines (MCM) de l'OTAN et la sécurité maritime baltique élèvent la robotique sous-marine au rang de priorité stratégique. Le Royaume-Uni ancre ses capacités dans l'ISR longue endurance avec le Protector RG Mk1 et aligne l'adoption régionale sur les exigences d'interopérabilité de l'OTAN. La politique à l'échelle de l'UE, le financement et l'expansion des bancs d'essai accélèrent l'approbation réglementaire pour les déploiements anti-drones et stimulent les chaînes d'approvisionnement locales en Allemagne, en France, dans les pays nordiques et en Pologne. Le marché est également façonné par des risques persistants liés à la guerre électronique (GE), des exigences de certification fragmentées et des considérations relatives à l'approvisionnement en semi-conducteurs qui récompensent les conceptions résilientes et les composants à double source.
Principaux enseignements du rapport
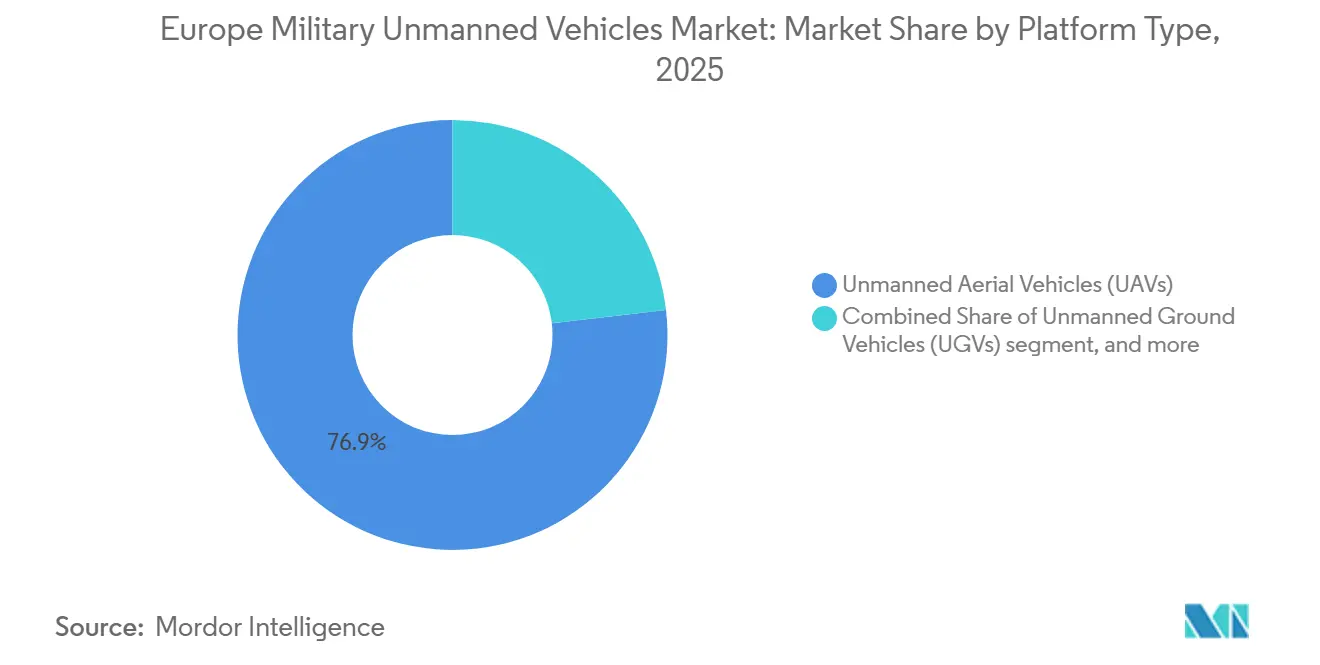
- Par type de plateforme, les véhicules aériens non habités (VANH) ont dominé avec une part de revenus de 76,86 % du marché des véhicules militaires non habités en Europe en 2025, et les véhicules marins non habités (VMNH) devraient se développer à un CAGR de 13,99 % jusqu'en 2031.
- Par mode d'exploitation, les systèmes télépilotés détenaient une part de 46,24 % du marché des véhicules militaires non habités en Europe en 2025, et les plateformes entièrement autonomes devraient se développer à un CAGR de 11,24 % jusqu'en 2031.
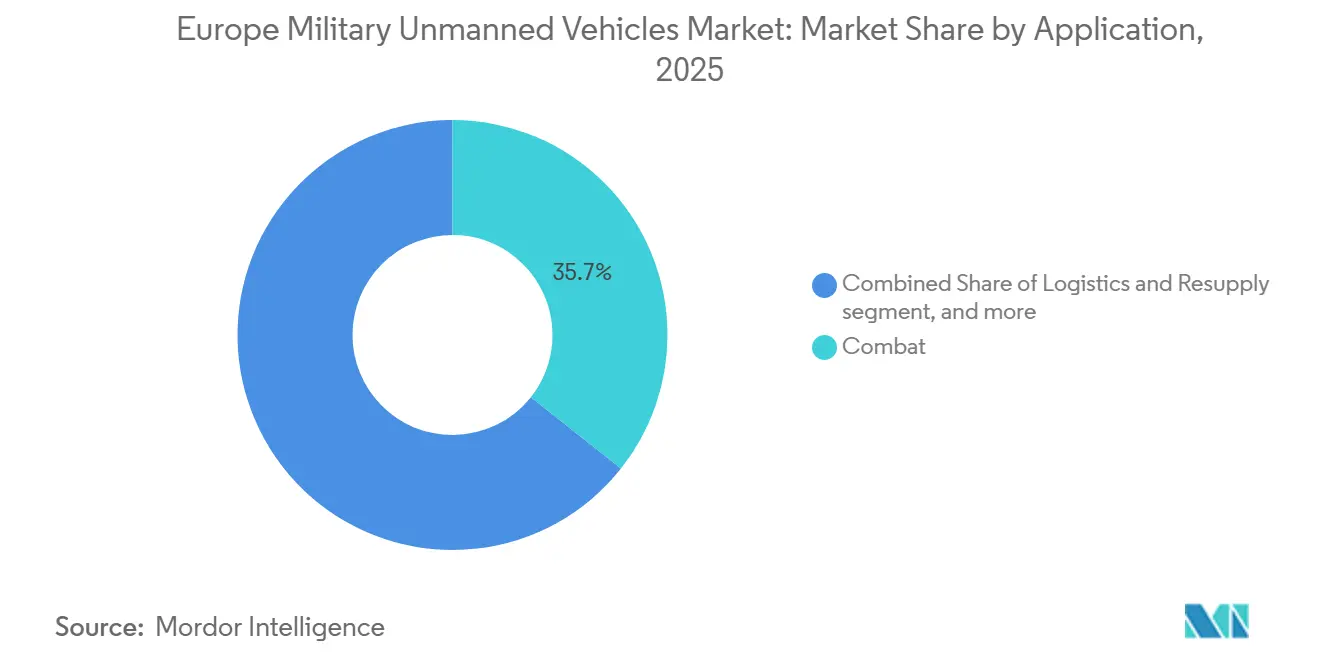
- Par application, le combat représentait une part de 35,67 % du marché des véhicules militaires non habités en Europe en 2025, tandis que la logistique et le réapprovisionnement devraient se développer à un CAGR de 10,14 % jusqu'en 2031.
- Par taille de véhicule, les petites plateformes ont capturé une part de 41,23 % du marché des véhicules militaires non habités en Europe en 2025 et progressent à un CAGR de 9,87 % jusqu'en 2031.
- Par géographie, le Royaume-Uni était en tête avec une part de 28,45 % du marché des véhicules militaires non habités en Europe en 2025, tandis que l'Allemagne devrait se développer à un CAGR de 9,56 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Succès opérationnel des essaims de drones à faible coût et sacrifiables en Ukraine influençant les stratégies de défense européennes | 2.30% | Europe centrale et orientale et pays nordiques, se propageant vers l'ouest | Court terme (≤ 2 ans) |
| Grands programmes de modernisation de l'UE et de l'OTAN stimulant l'adoption de systèmes autonomes et sans pilote | 2.10% | Membres UE+OTAN, accent sur l'Allemagne, la France, le Royaume-Uni, la Pologne | Moyen terme (2-4 ans) et long terme (≥ 4 ans) |
| Hausse des budgets de défense en Europe accélérant l'approvisionnement en plateformes sans pilote multi-domaines | 1.80% | Noyau UE, pays nordiques, Royaume-Uni | Moyen terme (2-4 ans) |
| Avancées en matière d'autonomie basée sur l'IA améliorant l'efficacité des missions et réduisant les risques liés aux effectifs | 1.60% | Mondial, adoption précoce au Royaume-Uni, en Allemagne, en France, dans les pays nordiques | Moyen terme (2-4 ans) |
| Plans d'action de l'UE sur la sécurité des drones et anti-drones débloquant de nouveaux financements et initiatives de développement | 1.40% | UE-27, pilotes en Pologne, en Roumanie, dans les États baltes | Court terme (≤ 2 ans) et moyen terme (2-4 ans) |
| Émergence de fournisseurs européens de rang 2 et rang 3 renforçant l'écosystème régional des systèmes sans pilote | 0.90% | Estonie, Allemagne, Portugal, France, pôles de capital-risque à Berlin, Paris, Londres | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La hausse des budgets de défense accélère l'approvisionnement en plateformes sans pilote multi-domaines
Les dépenses de défense européennes ont augmenté en 2025 et continuent de donner la priorité aux plateformes sans pilote dans les missions terrestres, aériennes et maritimes, soutenant l'échelle et les cycles d'approvisionnement récurrents sur le marché européen des véhicules militaires sans pilote. L'Allemagne a alloué des financements importants aux capacités sans pilote, notamment un contrat conjoint de munitions rôdeuses prévu pour 2026, dans le cadre d'efforts visant à développer des centaines d'aéronefs collaboratifs. Les dépenses de défense de la Pologne mettent l'accent sur les systèmes anti-UAV avec des taux d'interception élevés et l'expansion des lignes de production nationales de UAV. La France s'est engagée à consacrer des ressources substantielles aux systèmes sans pilote au cours de la prochaine décennie, avec des investissements supplémentaires dans le développement de drones basés sur l'IA pour faire progresser la fabrication nationale et les architectures pilotées par logiciel, soutenant les objectifs technologiques et opérationnels à long terme. Ces allocations ciblent la modernisation de l'ensemble de la flotte plutôt que des mises à niveau progressives, ce qui favorise les systèmes de contrôle interopérables et les normes de charge utile communes entre les services.
Les programmes de modernisation de l'UE et de l'OTAN élargissent l'adoption autonome
Le Fonds européen de la défense a engagé 7 milliards EUR (8,14 milliards USD) pour 2021-2027 et a alloué un montant significatif aux technologies d'IA et numériques, qui sous-tendent des programmes interopérables tels que LEAP, lancé par la France, l'Allemagne, l'Italie, la Pologne et le Royaume-Uni en février 2026. Le programme LUUV de la Suède, attribué en octobre 2025, intègre la navigation par IA pour les missions maritimes en environnement de déni GPS et devrait passer aux essais de l'été 2026, signalant une opérationnalisation à court terme dans les environnements d'eaux froides. L'initiative LEAP accélère l'adoption de normes communes de liaison de données pour réduire les doublons entre les flottes nationales et permettre des opérations combinées. Le marché européen des véhicules militaires sans pilote bénéficie de normes alignées qui facilitent l'intégration dans les groupes de travail de l'OTAN et facilitent la préparation transfrontalière pour les missions ISR, logistiques et de lutte contre les mines.
L'autonomie basée sur l'IA améliore l'efficacité des missions et réduit les risques
En septembre 2025, Helsing (Allemagne) a présenté le UCAV CA-1 Europa basé sur l'IA, ciblant un déploiement en 2029, intégrant la fusion de capteurs et la priorisation des menaces en temps réel pour optimiser l'efficacité des opérateurs et accélérer les processus de prise de décision. Le Protector RG Mk1 du Royaume-Uni, livré en juin 2025, a apporté une planification de mission assistée par IA qui comprime les activités de planification et permet un ISR persistant sur des durées prolongées. Le financement récent de la France pour développer les drones basés sur l'IA soutient l'autonomie supervisée, qui maintient l'autorisation humaine tout en déléguant les manœuvres de routine aux algorithmes embarqués pour améliorer la sécurité et le tempo. La Suède a démontré le contrôle d'un essaim de 100 UAS en janvier 2025, prouvant qu'un seul opérateur peut superviser des tâches que les flux de travail conventionnels nécessitaient plusieurs pilotes pour coordonner, avec des implications directes pour la planification des effectifs.[1] Le marché met l'accent sur les charges utiles définies par logiciel et les piles d'autonomie qui raccourcissent les chaînes de destruction et réduisent les risques liés aux effectifs dans les environnements de défense aérienne à haute menace.
Les plans d'action de l'UE sur la sécurité des drones et anti-drones débloquent de nouveaux programmes
Le plan d'action de la Commission européenne, publié en février 2026, vise à accélérer l'harmonisation réglementaire pour soutenir les déploiements transfrontaliers des programmes de détection et de neutralisation. Le cadre anti-petits UAS de l'OTAN soutient des normes de test communes et l'évaluation conjointe des brouilleurs, des intercepteurs et des radars intégrés pour guider la mise à l'échelle des approvisionnements. Les pays d'Europe centrale et orientale déploient des systèmes anti-drones pour protéger les bases et les nœuds énergétiques, et les premiers pilotes informent des approvisionnements plus importants dans le cadre des exercices de l'OTAN. Des lacunes subsistent, car tous les États membres n'ont pas transposé les annexes pertinentes dans leur droit national, ce qui maintient des différences de calendrier et de documentation qui compliquent les déploiements régionaux sur le marché européen des véhicules militaires sans pilote.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Vulnérabilités en matière de cybersécurité et de guerre électronique dans les liaisons C2 et les plateformes dépendantes du GNSS | -1.90% | Pologne, États baltes, Finlande ; risque en cascade pour l'OTAN | Court à moyen terme (1-3 ans) |
| Réglementations d'approvisionnement fragmentées et certification de navigabilité dans les États membres de l'UE | -1.30% | UE-27, friction aiguë dans les corridors Allemagne-France-Pologne-Italie | Moyen terme (2-4 ans) |
| Dépendance à l'égard des chaînes d'approvisionnement en semi-conducteurs et composants RF non européens soumises à des contrôles à l'exportation | -1.20% | Mondial, particulièrement aigu pour les entreprises de défense de premier rang en Allemagne, en France, au Royaume-Uni | Moyen à long terme (3-5 ans) |
| Hausse des coûts du cycle de vie et de maintien en condition opérationnelle des systèmes sans pilote autonomes avancés | -0.80% | À l'échelle de l'UE, plus aigu pour les opérateurs MALE/HALE (Royaume-Uni, France, Allemagne, Italie) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations d'approvisionnement fragmentées et certification de navigabilité dans les États membres de l'UE
Les voies de certification varient selon les pays et les catégories, introduisant des frictions qui ralentissent les déploiements transfrontaliers sur le marché européen des véhicules militaires sans pilote. Les exigences nationales de test, notamment la compatibilité électromagnétique et l'évitement des collisions dans l'espace aérien ségrégué, augmentent les coûts des fournisseurs dans toutes les juridictions. Ces variations augmentent les coûts du cycle de vie et compliquent la planification du maintien en condition opérationnelle pour les flottes mixtes dans les brigades multinationales, affectant ainsi l'efficacité opérationnelle et l'allocation des ressources à long terme. L'harmonisation STANAG 4586 de l'OTAN n'est pas encore complète pour les contrôleurs terrestres et maritimes, ce qui oblige les équipes multi-fournisseurs à gérer elles-mêmes le travail d'interface lors de l'intégration. La loi européenne sur la cybersécurité impose la certification IEC 62443 pour les contrôles industriels, et de nombreuses plateformes nécessitent encore des mises à niveau pour atteindre les niveaux d'assurance requis pour les composants de connectivité et d'autonomie.
Vulnérabilités en matière de cybersécurité et de guerre électronique dans les liaisons C2 et les plateformes dépendantes du GNSS
Le brouillage et l'usurpation persistants en Europe de l'Est exposent les liaisons de commandement et les canaux de navigation dont de nombreux systèmes sans pilote dépendent encore, affectant la fiabilité des sorties sur le marché européen des véhicules militaires sans pilote. La Pologne a enregistré 2 732 incidents de brouillage GNSS en janvier 2025 le long des frontières biélorusse et de Kaliningrad, signalant une pression de guerre électronique quasi continue dans les corridors critiques. Les programmes mettent désormais l'accent sur l'odométrie inertielle et visuelle comme sauvegardes et cherchent à chiffrer la télémétrie, mais les retards d'intégration varient selon les flottes héritées et les nouveaux lots d'approvisionnement. Les orientations de l'OTAN et les CERT nationaux préconisent des défenses en couches, notamment des stations au sol renforcées, des réseaux segmentés et des vérifications d'intégrité du micrologiciel pour les piles d'autonomie déployées. La demande s'est orientée vers une protection de guerre électronique modulaire pouvant être mise à jour par voie hertzienne, pour suivre le rythme des techniques adverses sans retirer les véhicules du service. La maturation du PRS de Galileo reste un axe politique et de mise en œuvre, et les opérateurs maintiennent des stratégies de navigation diversifiées pour les sorties critiques dans l'intervalle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de plateforme :
les systèmes marins progressent sous l'impulsion des impératifs de guerre des minesLes VANH ont dominé avec une part de 76,86 % en 2025, tandis que les VMNH devraient se développer à un CAGR de 13,99 % jusqu'en 2031, l'OTAN accordant la priorité aux MCM et à la sécurité sous-marine dans les théâtres de la mer du Nord et de la Baltique. Le programme belgo-néerlandais rMCM, évalué à 2,2 milliards EUR (2,56 milliards USD), a livré les premiers navires en mars 2026 et vise à réduire les coûts par mission de 50 à 60 % en transférant les tâches de déminage à haut risque des coques habitées vers des véhicules de surface et sous-marins non habités. Le contrat LUUV suédois d'une valeur de 60 millions SEK (6,3 millions USD) cible les environnements sans GPS avec une classification sonar basée sur l'IA, et les essais du troisième trimestre 2026 testeront des durées de patrouille plus longues et une supervision opérateur à faible latence dans les eaux froides.[2] Les véhicules terrestres non habités (VTNH) détiennent une part à deux chiffres intermédiaire, avec une croissance dans les rôles logistiques et de neutralisation des engins explosifs improvisés (NEEI), les unités déployant des plateformes standardisées qui intègrent des charges utiles via des interfaces ouvertes pour réduire les charges de maintenance et de formation.
Le marché des véhicules militaires non habités en Europe continue de voir les VANH comme le moteur de volume, car les systèmes des groupes 1 et 2 se développent rapidement avec des composants commerciaux et des chaînes d'approvisionnement à double usage, notamment là où le vol hors vue (BVLOS) n'est pas requis. Les systèmes marins non habités bénéficient de packages de mission certifiés OTAN pour la détection et la neutralisation des mines et reçoivent désormais une part plus importante des budgets d'investissement, car les points d'étranglement maritimes élèvent les profils de risque.
L'adoption des VMNH remodèle la composition des flottes en combinant des navires-mères non habités avec des véhicules autonomes de chasse aux mines pour étendre la couverture sans exposer les équipages à davantage d'engins explosifs improvisés. Dans le domaine aérien, le Protector RG Mk1 du Royaume-Uni ancre la modernisation de l'ISR grâce à la planification assistée par l'IA, aux ensembles multi-capteurs et à la compatibilité STANAG 4586, permettant la collaboration avec les actifs de l'OTAN. La robotique terrestre reste essentielle pour la logistique de base et la NEEI, et les programmes européens privilégient désormais les kits d'autonomie pouvant être réinstallés sur plusieurs châssis pour protéger les investissements et éviter l'enfermement propriétaire. Le marché soutient des normes communes de commandement et de contrôle et de postes de contrôle, permettant aux équipes de réaffecter les véhicules entre les missions d'ISR, de logistique et de génie selon les besoins de l'OTAN. Les équipes d'acquisition recherchent des couches d'autonomie indépendantes de la plateforme, car les économies de coûts à long terme découlent de la réutilisation des logiciels et de la formation partagée entre les formations sur le marché.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par mode d'opération :
l'autonomie totale progresse face à la rareté de la bande passanteLes systèmes télépilotés détenaient une part de 46,24 % en 2025, tandis que les plateformes entièrement autonomes devraient se développer à un CAGR de 11,24 % jusqu'en 2031, les environnements de guerre électronique contestés augmentant le besoin de boucles de décision embarquées qui ne dépendent pas de liaisons de contrôle permanentes. Le CA-1 Europa de Helsing démontre des engagements multi-plateformes coordonnés avec des cycles plus rapides, s'alignant sur la volonté de l'OTAN de disposer de chaînes de destruction résilientes. La démonstration d'un essaim de 100 systèmes aériens non habités de la Suède a montré qu'un seul opérateur peut superviser des schémas complexes de recherche et d'allocation sur de grandes zones, réduisant les besoins en personnel par sortie. Les modes semi-autonomes détiennent une part à mi-trentaine, car ils permettent des itinéraires préprogrammés avec autorisation humaine pour les étapes clés, équilibrant vitesse et supervision dans le marché des véhicules militaires non habités en Europe. La croissance entièrement autonome se concentre sur l'ISR et la logistique, où les règles d'engagement ne nécessitent pas d'autorité humaine immédiate, et l'autonomie soutient des délais serrés et des communications limitées. La loi européenne sur l'IA exempte les applications militaires, mais les armées continuent de définir des garde-fous opérationnels en attendant des orientations au niveau de l'OTAN pour standardiser les pratiques éthiques et de sécurité.
Les fournisseurs construisent des piles d'autonomie autour de modes supervisés qui garantissent qu'un opérateur peut intervenir, améliorant ainsi l'acceptation parmi les commandants et les autorités d'acquisition dans l'industrie européenne des véhicules non habités. La passation standardisée du contrôle du mode distant au mode autonome devient une exigence de conception dans les zones contestées par les radiofréquences, et les autorités de navigabilité continuent de traiter les dossiers de sécurité pour les opérations multi-véhicules. Les filières de formation comprennent des exercices d'équipe homme-machine afin que les opérateurs puissent superviser plus en sécurité, et la doctrine s'aligne sur les normes de contrôle humain significatif pour les décisions d'engagement. Au cours de la période de prévision, l'adoption de l'autonomie devrait s'étendre de l'ISR et de la logistique aux rôles de génie et de MCM, où le traitement embarqué et les comportements déterministes améliorent le calendrier des missions dans le marché des véhicules militaires non habités en Europe.
Par application :
les missions logistiques dépassent le combat sur l'urgence du dernier kilomètreLes applications de combat ont dominé avec une part de 35,67 % en 2025, tandis que la logistique et le réapprovisionnement devraient se développer à un CAGR de 10,14 % jusqu'en 2031, les forces réduisant les risques sur le dernier kilomètre et comprimant les délais de livraison dans les zones contestées. L'Allemagne continue de déployer des concepts logistiques de VTNH pour déplacer des charges de 500 à 1 000 kilogrammes par sortie dans les zones de soutien, réduisant la demande de conducteurs et accélérant le réapprovisionnement. L'ISR reste un pilier à mi-vingtaine de part, le Royaume-Uni déployant le Protector RG Mk1 pour la surveillance persistante, la collecte de renseignements multi-capteurs et les missions de renseignement, surveillance et reconnaissance. La NEEI et les MCM sécurisent conjointement une part à mi-à-haute-dizaine, tirant parti de la clarté politique pour déployer des systèmes autonomes dans les champs de mines et les zones dangereuses où le risque pour le personnel est le plus élevé. Le marché des véhicules militaires non habités en Europe donne la priorité aux applications qui offrent des gains de temps mesurables, une réduction des risques et une valeur de soutien élevée, favorisant la logistique, l'ISR et les rôles de contre-mines comme premiers adoptants de l'autonomie.
À mesure que l'autonomie et la fiabilité s'améliorent, le marché des véhicules militaires non habités en Europe intégrera des bibliothèques de missions et des packages de tâches afin que les drones logistiques puissent se réorienter dynamiquement et se coordonner avec les actifs ISR pour éviter les menaces. Les concepts interarmes relient les VTNH terrestres transportant des charges à des escortes aériennes et des véhicules de surveillance qui utilisent la détection en temps réel pour suggérer des itinéraires plus sûrs. Les missions MCM voient une augmentation des acquisitions de véhicules autonomes, qui réduisent l'exposition des équipages et offrent un coût prévisible par déminage pour la planification budgétaire. La croissance logistique devrait être la plus significative dans les zones frontalières et les régions dotées d'infrastructures critiques nécessitant un réapprovisionnement rapide sous pression de guerre électronique. De plus, la croissance sera soutenue dans les zones où des corridors de drones dédiés ou des dérogations réduisent les cycles d'autorisation dans le cadre des réglementations de l'AESA.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par taille de véhicule :
les petites plateformes dominent grâce à l'économie des systèmes sacrifiablesLes petits véhicules ont capturé 41,23 % du marché des véhicules militaires non habités en Europe en 2025 et progressent à un CAGR de 9,87 % jusqu'en 2031, la production de masse, les composants commerciaux et les cycles de formation courts favorisant l'échelle. L'objectif ukrainien de 7 millions de drones en 2026 illustre comment des systèmes petits et à grand volume peuvent saturer les défenses et créer une pression tactique persistante, façonnant les points de vue européens sur l'imposition de coûts et la tolérance à l'attrition. Les véhicules de taille moyenne détiennent une part à haute-vingtaine pour les missions hybrides qui mélangent ISR, logistique et effets de précision. Les grandes plateformes telles que les systèmes MALE et HALE restent vitales pour l'ISR stratégique, mais font face à un examen du capital en raison des coûts unitaires et des dossiers de navigabilité prolongés. Le marché des véhicules militaires non habités en Europe récompense désormais les conceptions pouvant être adaptées à différentes charges utiles et tailles pour partager l'autonomie, les pièces de rechange et la formation.
Les processus réglementaires façonnent également la composition, car les autorisations basées sur SORA ajoutent du temps pour le BVLOS et les opérations complexes. Dans le même temps, de nombreux petits drones en dessous de 120 mètres font face à des exigences allégées ou à des dérogations plus claires, selon la mission et l'espace aérien. Les opérateurs préfèrent combiner de petits systèmes aériens non habités pour l'ISR local et le transfert de cibles avec des systèmes aériens non habités de taille moyenne transportant des charges utiles plus lourdes, permettant un séquençage flexible des tâches de mission. L'industrie des véhicules militaires non habités en Europe constate un intérêt croissant pour les contrôleurs communs et les interfaces visuelles entre plateformes, permettant aux opérateurs de passer rapidement d'une plateforme à l'autre. Les programmes comprennent des modules de communication renforcés pour les petits drones afin de maintenir la connectivité dans des conditions de brouillage, augmentant ainsi les taux d'achèvement des sorties dans les zones contestées.
Analyse géographique
Marché des véhicules militaires non habités du Royaume-Uni et de l'Europe continentale
Le Royaume-Uni représentait 28,45 % du marché des véhicules militaires non habités en Europe en 2025, soutenu par le programme Protector RG Mk1 et des exigences cohérentes d'interopérabilité avec l'OTAN, tandis que l'Allemagne devrait mener l'expansion à un CAGR de 9,56 % jusqu'en 2031, portée par les munitions rôdeuses et les initiatives d'aéronefs collaboratifs. La modernisation de la flotte du Royaume-Uni met l'accent sur l'ISR assisté par l'IA avec une longue endurance et la conformité au STANAG 4586, soutenant les missions conjointes. L'attribution par l'Allemagne en février 2026 de 540 millions EUR (629,10 millions USD) pour des munitions rôdeuses donne de l'élan au déploiement rapide du travail en équipe autonome.[3] Les dépenses de défense de la Pologne à hauteur de 4,7 % du PIB financent les lignes anti-drones et nationales qui raccourcissent les chaînes d'approvisionnement et soutiennent la production de masse. L'Espagne investit dans des usines de drones nationales et se prépare à des programmes tels que SIRTAP avec des objectifs de vol en 2026 pour développer une capacité souveraine dans les VANH de classe moyenne.
Marché des véhicules militaires non habités des pays nordiques et d'Europe centrale et orientale
Les pays nordiques continuent de piloter l'autonomie dans les domaines maritime et arctique grâce à une recherche et des essais robustes. Le LUUV suédois intègre la navigation par IA et la classification sonar avec des essais prévus pour l'été 2026 afin de valider les missions de longue durée dans des eaux sans GPS. Le projet finlandais AI-WASP alloue 45 millions EUR (52,40 millions USD) pour améliorer les systèmes autonomes dans les climats difficiles et renforcer la collaboration interservices sur les capacités non habitées. L'Europe centrale et orientale met l'accent sur les drones anti-drones et tactiques dans les stratégies nationales, avec des déploiements le long des frontières et des zones côtières informant les exigences des programmes et la formation. Le marché des véhicules militaires non habités en Europe reconnaît que les enseignements nordiques et du Benelux sur l'autonomie maritime et les packages de contre-mines sont intégrés dans les modèles d'acquisition pour les flottes plus larges de l'UE.
Marché des véhicules militaires non habités d'Europe continentale
La politique industrielle et la résilience de la chaîne d'approvisionnement occupent une place importante dans la planification continentale. La loi européenne sur les puces soutient la capacité avancée en semi-conducteurs pour réduire les dépendances externes, tandis qu'une nouvelle usine en Allemagne par un fondeur mondial de premier plan signale une future atténuation pour les programmes d'électronique de défense. L'Italie fait progresser la production nationale de VANH par le biais de coentreprises alignées avec des partenaires européens, renforçant la capacité souveraine et le potentiel d'exportation. À mesure que l'interopérabilité s'améliore, le marché des véhicules militaires non habités en Europe vise à réduire les frictions transfrontalières et à augmenter les taux de génération de sorties dans les missions aériennes, terrestres et maritimes.
Paysage concurrentiel
Concentration du Marché
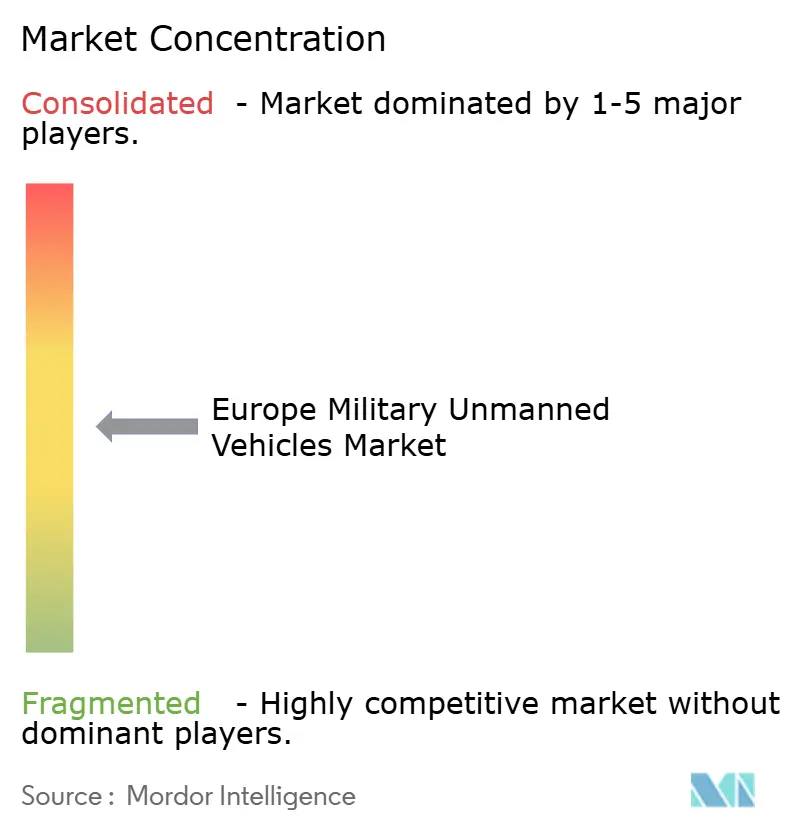
Le marché des véhicules militaires non habités en Europe est modérément fragmenté. Les grands acteurs historiques tels que Leonardo S.p.A., BAE Systems plc, Thales Group, Saab AB et Airbus SE détiennent une part de marché combinée substantielle en raison de leurs antécédents d'intégration et de leur profondeur de certification dans les domaines aérien, terrestre et maritime. Les nouveaux entrants axés sur les logiciels étendent leur influence avec l'autonomie assistée par l'IA, les kits modulaires et les pipelines de mise à jour qui réduisent le délai d'acquisition des capacités et les coûts de soutien. Airbus a fait progresser le travail en équipe habité-non habité avec Mindshare AI pour fusionner les flux multi-capteurs en une image opérationnelle unifiée permettant une prise de décision plus rapide par les opérateurs. Le plan industriel 2025-2029 de Leonardo alloue un capital significatif à l'autonomie et aux systèmes collaboratifs, y compris une coentreprise transfrontalière pour développer la production nationale de VANH. Les fournisseurs capables de démontrer une télémétrie sécurisée, une navigation et temporisation de position résiliente (PNT) et des pipelines logiciels certifiés sont les mieux placés pour remporter des contrats de longue durée dans le marché des véhicules militaires non habités en Europe.
L'élan de Helsing comprend un important contrat allemand attribué en février 2026 pour des munitions rôdeuses alignées sur les concepts de combat aérien collaboratif, soulignant l'importance des mises à jour par voie hertzienne et de l'itération rapide de l'IA pour la préparation opérationnelle en première ligne. Thales Group a élargi son intégration de guerre électronique en acquérant des dispositifs autonomes en septembre 2025, combinant détection, classification et brouillage au sein de ces plateformes. En mars 2025, Rheinmetall AG a accéléré le développement des kits d'autonomie PATH en Allemagne, dans les pays nordiques et au Royaume-Uni pour adapter plus rapidement les plateformes existantes aux missions logistiques et de génie. BAE Systems plc a signé un protocole d'accord avec Turkish Aerospace en novembre 2025 pour explorer les UCAV interopérables et soutenir les concepts de travail en équipe alignés sur l'OTAN dans l'espace aérien contesté. Les tendances du marché des véhicules militaires non habités en Europe favorisent les fournisseurs qui alignent les bases de programme sur les cadres de l'OTAN pour rationaliser les déploiements transfrontaliers.
Le programme LUUV de Saab AB valide les revendications d'autonomie maritime et exerce une pression sur les concurrents pour qu'ils correspondent aux performances d'endurance et de classification dans des conditions sans GPS. Le marché récompense les charges utiles modulaires et les contrôleurs communs qui standardisent la formation et réduisent les coûts de soutien entre les flottes dans le marché des véhicules militaires non habités en Europe. Les fournisseurs qui démontrent leur conformité avec la norme IEC 62443 et les bases de référence de cybersécurité associées renforcent leurs offres sur les programmes qui nécessitent des liaisons renforcées et des mises à jour authentifiées sur le terrain.
Leaders du secteur européen des véhicules militaires sans pilote
-
Thales Group
-
BAE Systems plc
-
Leonardo S.p.A.
-
Rheinmetall AG
-
Saab AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des véhicules militaires sans pilote Entreprises couvertes dans ce rapport
- Airbus SE
- Leonardo S.p.A.
- Dassault Aviation SA
- Rheinmetall AG
- BAE Systems plc
- Thales Group
- Saab AB
- Milrem AS
- QinetiQ Group
- Kongsberg Gruppen ASA
- Exail Technologies SA
- Elbit Systems Ltd.
- Israel Aerospace Industries Ltd.
- Lockheed Martin Corporation
- General Atomics
- Northrop Grumman Corporation
- Textron Inc.
- L3Harris Technologies, Inc.
- AeroVironment, Inc.
- Anduril Industries, Inc.
- DroneShield Ltd.
Lire l’analyse des entreprises de marché européen des véhicules militaires sans pilote
Développements industriels récents dans Marché européen des véhicules militaires sans pilote
- Février 2026 : Le comité budgétaire du parlement allemand a approuvé 540 millions EUR (623,40 millions USD) pour l'acquisition de drones kamikazes auprès des fabricants allemands Helsing et Stark Defence, garantissant des capacités de défense avancées.
- Janvier 2026 : L'agence française de procurement de défense (DGA) a attribué des contrats à Naval Group et Airbus Helicopters dans le cadre du programme SDAM pour développer et fournir des VANH à décollage et atterrissage verticaux (VTOL) pour les besoins opérationnels de la Marine nationale française.
- Janvier 2026 : L'armée française a testé un VTNH Hermione à hydrogène pour faire progresser le développement d'unités de combat dirigées par l'IA d'ici 2027, en mettant l'accent sur l'autonomie, l'efficacité énergétique et l'intégration transparente au niveau de l'unité, avec des essais rigoureux soutenant la préparation opérationnelle et technologique.
Périmètre du rapport sur le marché européen des véhicules militaires sans pilote
Les véhicules sans pilote sont des plateformes pouvant être contrôlées à distance par un opérateur humain ou naviguées de manière autonome par un ordinateur embarqué programmé. Ce rapport examine les plateformes utilisées par les forces armées pour diverses missions.
Le marché européen des véhicules militaires sans pilote est segmenté en fonction du type de plateforme, du mode d'opération, de l'application, de la taille du véhicule et de la géographie. Par type de plateforme, le marché est segmenté en véhicules aériens sans pilote (UAV), véhicules terrestres sans pilote (UGV) et véhicules marins sans pilote (UMV). Par mode d'opération, le marché est segmenté en télépiloté, semi-autonome et entièrement autonome. Par application, le marché est segmenté en renseignement, surveillance et reconnaissance (ISR), combat, logistique et réapprovisionnement, neutralisation des engins explosifs improvisés (EOD), mesures de lutte contre les mines (MCM) et autres. Par taille de véhicule, le marché est segmenté en petit, moyen et grand. Le rapport couvre également les tailles de marché et les prévisions pour le marché européen des véhicules militaires sans pilote dans les principaux pays de la région. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
Par type de plateforme
| Véhicules aériens sans pilote (UAV) |
| Véhicules terrestres sans pilote (UGV) |
| Véhicules marins sans pilote (UMV) |
Par mode d'opération
| Télépiloté |
| Semi-autonome |
| Entièrement autonome |
Par application
| Renseignement, surveillance et reconnaissance (ISR) |
| Combat |
| Logistique et réapprovisionnement |
| Neutralisation des engins explosifs improvisés (EOD) |
| Mesures de lutte contre les mines (MCM) |
| Autres |
Par taille de véhicule
| Petit |
| Moyen |
| Grand |
Par géographie
| Royaume-Uni |
| Allemagne |
| Espagne |
| Italie |
| France |
| Russie |
| Norvège |
| Pologne |
| Suède |
| Reste de l'Europe |
| Par type de plateforme | Véhicules aériens sans pilote (UAV) |
| Véhicules terrestres sans pilote (UGV) | |
| Véhicules marins sans pilote (UMV) | |
| Par mode d'opération | Télépiloté |
| Semi-autonome | |
| Entièrement autonome | |
| Par application | Renseignement, surveillance et reconnaissance (ISR) |
| Combat | |
| Logistique et réapprovisionnement | |
| Neutralisation des engins explosifs improvisés (EOD) | |
| Mesures de lutte contre les mines (MCM) | |
| Autres | |
| Par taille de véhicule | Petit |
| Moyen | |
| Grand | |
| Par géographie | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Norvège | |
| Pologne | |
| Suède | |
| Reste de l'Europe |
Questions clés auxquelles répond le rapport
Quelle est la taille du marché européen des véhicules militaires sans pilote en 2025 et ses perspectives de croissance jusqu'en 2031 ?
La taille du marché des véhicules militaires non habités en Europe était évaluée à 5,15 milliards USD en 2025 et devrait croître de 5,46 milliards USD en 2026 à 8,29 milliards USD en 2031, à un CAGR de 8,71 % sur la période 2026-2031.
Quel pays domine le marché européen des véhicules militaires sans pilote et lequel connaît la croissance la plus rapide ?
Le Royaume-Uni domine avec 28,45 % en 2025, tandis que l'Allemagne enregistre l'expansion la plus rapide avec un CAGR projeté de 9,56 % jusqu'en 2031.
Quel segment de plateforme domine et lequel connaît la croissance la plus rapide en Europe ?
Les VANH dominent avec 76,86 % en 2025, et les VMNH affichent la croissance la plus rapide avec un CAGR projeté de 13,99 % jusqu'en 2031, portés par les programmes MCM.
Quelles applications connaissent la croissance la plus rapide dans les programmes de défense européens ?
La logistique et le réapprovisionnement est l'application à la croissance la plus rapide avec un CAGR projeté de 10,14 % jusqu'en 2031, tandis que le combat reste le plus important à 35,67 % en 2025.
Comment l'adoption de l'autonomie évolue-t-elle dans les systèmes sans pilote européens ?
Les plateformes entièrement autonomes devraient croître à un CAGR de 11,24 % car les conditions de guerre électronique et les limites de bande passante augmentent le besoin de boucles de décision embarquées, tandis que les systèmes télépiloté conservent une part dominante.
Quels sont les principaux risques auxquels est confronté le marché européen des véhicules militaires sans pilote ?
La certification fragmentée et les vulnérabilités en matière de cybersécurité dans les liaisons C2 et GNSS sont les principales contraintes, qui allongent les délais et nécessitent des architectures renforcées et des défenses de guerre électronique en couches.