
Taille et part du marché européen des ventilateurs et soufflantes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 6.08 Milliards de dollars |
| Taille du Marché (2026) | 6.34 Milliards de dollars |
| Taille du Marché (2031) | 7.69 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.94 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des ventilateurs et soufflantes par Mordor Intelligence
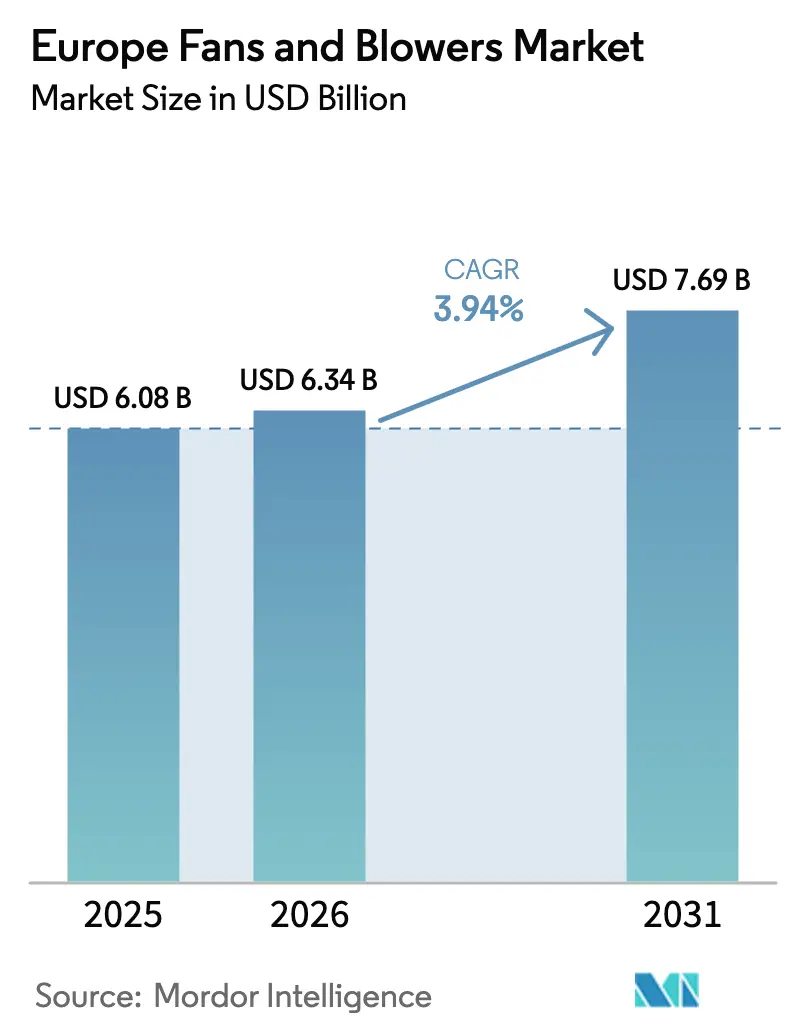
La taille du marché européen des ventilateurs et soufflantes est estimée à 6,34 milliards USD en 2026 et devrait atteindre 7,69 milliards USD d'ici 2031, à un TCAC de 3,94 % pendant la période de prévision (2026-2031).
Des règles d'écoconception plus strictes en matière d'efficacité énergétique soutiennent la demande, tout comme l'expansion continue des centres de données européens et une vague rapide de rénovations de bâtiments commerciaux favorisant les moteurs à commutation électronique (EC). La technologie centrifuge domine toujours les commandes dans l'industrie lourde, mais les conceptions axiales gagnent des parts dans la ventilation basse pression car elles associent un contrôle à vitesse variable à un fonctionnement plus silencieux. Les dépenses des utilisateurs finaux s'orientent vers l'optimisation du coût du cycle de vie, une tendance renforcée par des capteurs compatibles IoT qui réduisent les temps d'arrêt imprévus et documentent les économies d'énergie. L'intensité concurrentielle s'accroît à mesure que les producteurs asiatiques cassent les prix de 20 à 30 %, incitant les marques européennes à se différencier grâce à des analyses de maintenance prédictive et des roues fabriquées par fabrication additive. L'intérêt des acquéreurs stratégiques et du capital-investissement reste élevé après que Samsung Electronics et Chart Industries ont acquis respectivement FläktGroup et Howden, signalant que les conglomérats considèrent le matériel de ventilation comme une ancre pour les plateformes de bâtiments connectés et d'infrastructure hydrogène.
Points clés du rapport
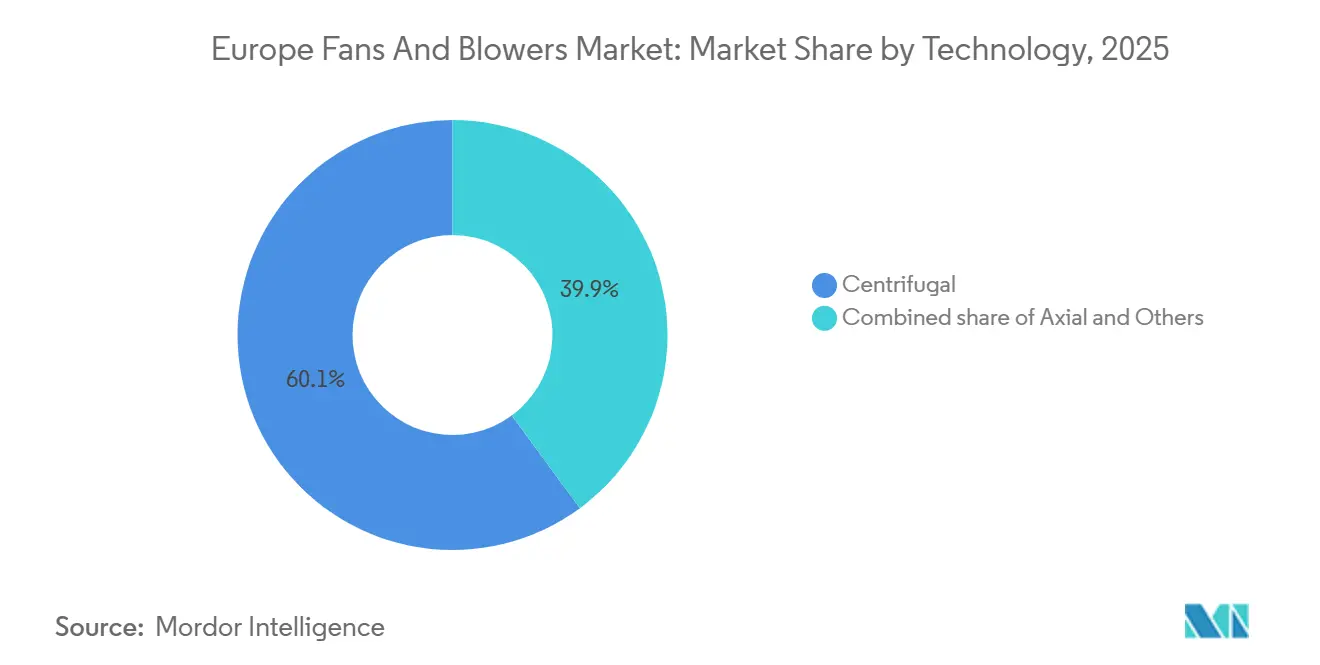
- Par technologie, les ventilateurs centrifuges ont dominé avec 60,1 % de la part du marché européen des ventilateurs et soufflantes en 2025, tandis que les ventilateurs axiaux devraient progresser à un TCAC de 4,9 % jusqu'en 2031.
- Par plage de pression, les unités basse pression inférieures à 15 kPa ont capté 55,5 % des revenus en 2025 et se développent à un TCAC de 5,4 % jusqu'en 2031.
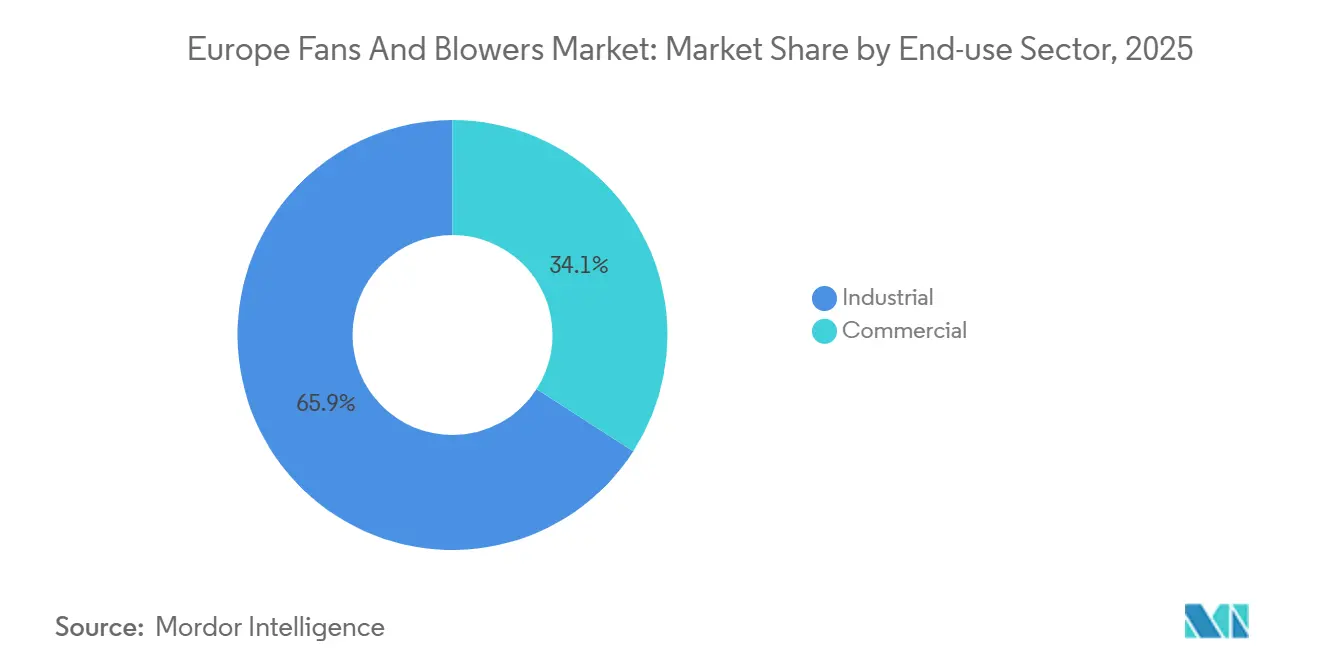
- Par secteur d'utilisation finale, les installations industrielles ont représenté 65,9 % des ventes de 2025, tandis que les bâtiments commerciaux connaissent la croissance la plus rapide avec un TCAC de 5,0 % jusqu'en 2031.
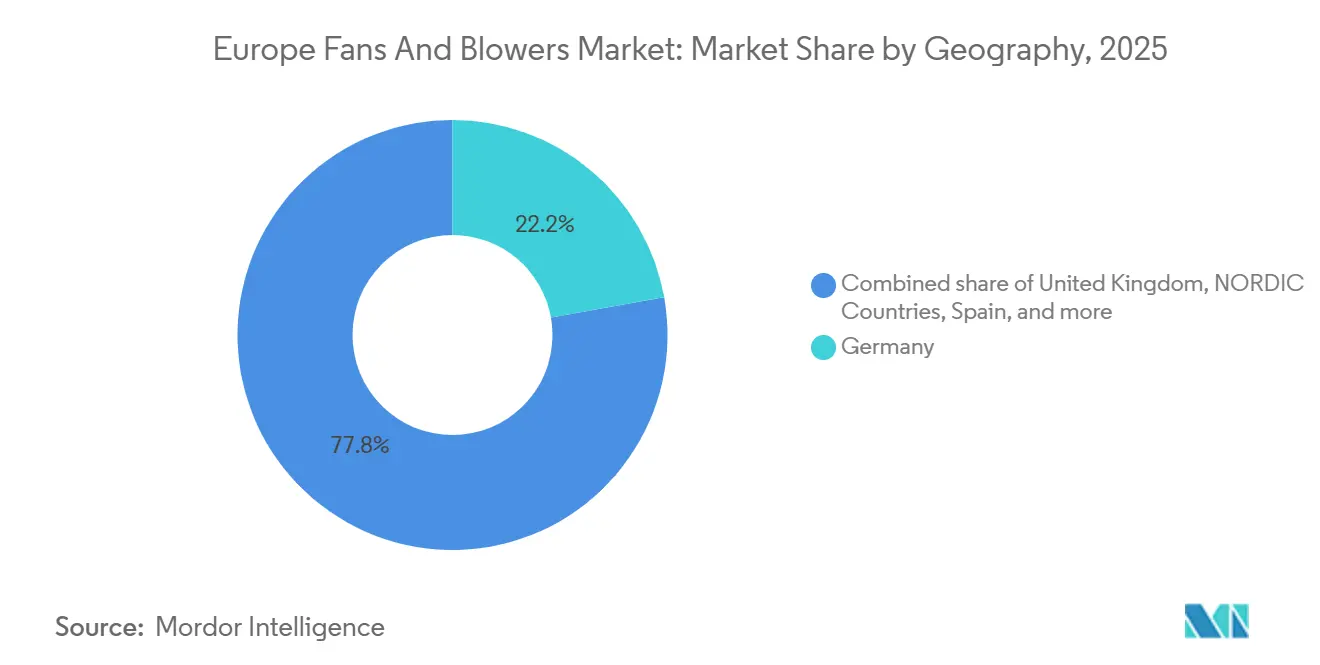
- Par géographie, l'Allemagne a contribué à hauteur de 22,2 % des revenus de 2025, tandis que les pays nordiques sont positionnés pour la progression la plus rapide avec un TCAC de 4,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché européen des ventilateurs et soufflantes
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Mandats d'efficacité énergétique de l'écoconception de l'UE pour les systèmes de ventilateurs | 1.2% | À l'échelle de l'UE, application la plus stricte en Allemagne, en France et aux Pays-Bas | Moyen terme (2 à 4 ans) |
| Expansion rapide des capacités des centres de données européens | 0.9% | Allemagne, Pays-Bas, pays nordiques, Espagne | Court terme (≤ 2 ans) |
| Rénovations de bâtiments commerciaux dans le cadre de la construction verte CVC | 0.8% | Europe occidentale (Royaume-Uni, Allemagne, France), en expansion vers l'Europe du Sud | Moyen terme (2 à 4 ans) |
| Expansion de la demande de traitement d'air hygiénique dans les secteurs de l'alimentation et des boissons et de la pharmacie | 0.6% | Danemark, Irlande, Belgique, Allemagne, Suisse (pôles pharmaceutiques) ; France, Pays-Bas (pôles alimentation et boissons) | Moyen terme (2 à 4 ans) |
| Intégration de capteurs IoT permettant la maintenance prédictive | 0.5% | Allemagne, pays nordiques, Royaume-Uni (premiers adoptants), diffusion progressive vers l'Europe centrale et orientale | Long terme (≥ 4 ans) |
| Conceptions de roues fabriquées par fabrication additive stimulant le cycle de remplacement | 0.3% | Allemagne, Royaume-Uni, France (pôles aéronautiques et automobiles dotés de capacités de fabrication additive) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats d'efficacité énergétique de l'écoconception de l'UE pour les systèmes de ventilateurs
Le règlement de la Commission 2024/1834 remplace les régimes volontaires par des indices minimaux d'efficacité énergétique contraignants à partir de juillet 2026. La règle couvre les ventilateurs entre 125 W et 500 kW, interdisant immédiatement les moteurs à induction AC monophasés dans la plupart des applications CVC commerciales et industrielles légères.[1]Commission européenne, "Règlement de la Commission 2024/1834," europa.eu Le ministère de l'Économie allemand prévoit une réduction de 8 TWh de la consommation d'électricité de l'UE d'ici 2030, soit environ la production d'une centrale à charbon de taille moyenne. Les fabricants bénéficient d'un calendrier échelonné, le niveau 1 en 2026 et le niveau 2 en 2029, ce qui atténue les chocs liés aux coûts d'outillage mais raccourcit le cycle de remplacement des unités installées. Les entrepreneurs ont commencé à constituer des stocks conformes, comme en témoigne la hausse de 11,1 % des ventes organiques de Systemair en Europe occidentale au deuxième trimestre 2025/26. Le règlement avance donc les budgets de rénovation et stimule la demande de ventilateurs axiaux à moteur EC qui satisfont confortablement aux nouveaux seuils d'indice.
Expansion rapide des capacités des centres de données européens
Les opérateurs hyperscale et de colocation ont mis en service 742 MW en 2024 et ont 1,7 GW en construction, avec 2,5 GW supplémentaires en planification.[2]JLL, "Perspectives des centres de données EMEA 2024," jll.com L'Espagne est devenue un point chaud après qu'Amazon Web Services s'est engagé à investir 15,7 milliards EUR pour son campus d'Aragon. Francfort et Londres dépassent conjointement 1,7 GW de capacité opérationnelle, et les deux marchés affichent des pipelines supérieurs à 500 MW. Les densités de baies passent de 8 kW en 2020 à 15 kW et plus pour les charges de travail d'intelligence artificielle, obligeant les opérateurs à spécifier des réseaux axiaux basse pression qui modulent le débit d'air en temps réel et respectent des règles acoustiques strictes. L'article 71a de la loi allemande sur l'énergie des bâtiments exige une surveillance numérique pour les systèmes CVC supérieurs à 290 kW, orientant davantage les acheteurs vers des plateformes de ventilateurs compatibles IoT.
Rénovations de bâtiments commerciaux dans le cadre de la construction verte CVC
La vague de rénovation de l'UE cible 35 millions de structures d'ici 2030, imposant la classe D ou mieux du certificat de performance énergétique pour tous les bâtiments faisant l'objet de travaux importants. Les modifications de la partie L au Royaume-Uni fixent une base de réduction de 27 % des émissions de carbone pour les nouveaux bâtiments non résidentiels, et les décideurs politiques consultent désormais sur l'équivalence en matière de rénovation. Les propriétaires remplacent donc les unités de traitement d'air antérieures à 2010 par des ventilateurs à moteur EC atteignant une puissance spécifique de ventilateur inférieure à 1,5 W/L·s. Trane Technologies a renforcé sa boîte à outils de rénovation en prenant une participation majoritaire dans le spécialiste danois de l'énergie de district Vartech en septembre 2024.
Intégration de capteurs IoT permettant la maintenance prédictive
L'article 71a en Allemagne établit un plancher légal pour la surveillance numérique, et les premiers adoptants affichent des gains tangibles. Le SAM4 Health de Samotics détecte les défauts de roulements de ventilateurs 4 à 8 semaines avant la défaillance, permettant des réductions de temps d'arrêt de 30 à 40 % sur des sites industriels pilotes. Des recherches menées en 2024 ont prouvé que les réseaux de capteurs hybrides LoRa-5G peuvent atteindre une précision de détection des défauts de 95 % avec une latence inférieure à 200 ms, adaptée au contrôle en temps réel.[3]IEEE, "Réseaux de capteurs hybrides LoRa-5G pour la détection des défauts CVC," ieee.org ebm-papst intègre désormais des modules Bluetooth à faible consommation dans ses gammes RadiCal et AxiBlade, permettant aux équipes de maintenance de récupérer les données de performance depuis un téléphone sans câblage dans le système de gestion du bâtiment. L'adoption reste concentrée en Allemagne, dans les pays nordiques et au Royaume-Uni, car l'intégration dépend d'arrêts planifiés.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix de l'acier et de l'aluminium gonflant les coûts de nomenclature | -0.6% | À l'échelle de l'UE, particulièrement aiguë en Allemagne, en Italie et en Espagne (pôles de fabrication) | Court terme (≤ 2 ans) |
| Pression sur les prix due aux importations asiatiques à bas coût | -0.4% | Europe occidentale (Allemagne, France, Royaume-Uni), limitée dans les pays nordiques | Moyen terme (2 à 4 ans) |
| Risques d'approvisionnement en aimants à terres rares pour les moteurs à haute efficacité | -0.4% | À l'échelle de l'UE, affectant particulièrement l'Allemagne, la France et l'Italie (centres de fabrication de moteurs) | Moyen terme (2 à 4 ans) |
| Limites d'émissions sonores urbaines freinant les installations de grands ventilateurs | -0.3% | Centres urbains denses : Londres, Paris, Berlin, Amsterdam, Milan, Barcelone | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'acier et de l'aluminium gonflant les coûts de nomenclature
Le coil laminé à chaud du nord-ouest européen s'est négocié entre 550 et 720 EUR par tonne en 2024, avec des variations trimestrielles de 15 % dues aux coûts de l'énergie et aux mesures antidumping.[4] EUROFER, "Rapport annuel 2025 de l'Association européenne de l'acier," eurofer.eu La billette d'aluminium a fluctué entre 2 400 et 2 800 USD par tonne, les fonderies ayant réduit leur production en raison des prix élevés de l'électricité. Les carters de ventilateurs, les roues et les bâtis de moteurs représentent jusqu'à 45 % du coût des unités centrifuges, exposant les fournisseurs lorsque les contrats à prix fixe se heurtent aux hausses des matières premières. Le chiffre d'affaires d'EBM-Papst a chuté de 13,1 % au cours de l'exercice 2024/25, les devis hérités n'ayant pas absorbé l'inflation des coûts des intrants. La demande d'acier devrait se stabiliser parallèlement à une légère reprise de la construction en 2026, mais la volatilité de l'aluminium persistera jusqu'à ce que le mécanisme d'ajustement carbone aux frontières atteigne sa pleine force.
Pression sur les prix due aux importations asiatiques à bas coût
Les fournisseurs chinois proposent désormais des ventilateurs axiaux marqués CE à des prix inférieurs de 20 à 30 %, et les distributeurs régionaux font face à moins d'obstacles à l'approvisionnement à mesure que le commerce électronique simplifie les achats transfrontaliers. Les fournisseurs européens ripostent avec des garanties prolongées, un service local et des analyses IoT, des propositions qui trouvent un écho auprès des clients pharmaceutiques et des centres de données, mais moins auprès des acheteurs commerciaux sensibles aux prix. Le mécanisme d'ajustement carbone aux frontières de l'UE pourrait réduire l'écart pour les modèles centrifuges à forte teneur en acier, mais les unités axiales riches en aluminium bénéficient d'une exposition tarifaire limitée. Systemair a reconnu que les projets de spécification soutiennent la croissance tandis que les segments de produits courants perdent des parts au profit des importations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : les moteurs EC propulsent les gains axiaux
Les ventilateurs centrifuges ont représenté 60,1 % des revenus de 2025, soutenus par les industries de process qui nécessitent des pressions statiques élevées supérieures à 70 kPa pour la manutention des matériaux et le contrôle thermique. Les conceptions axiales progressent cependant à un TCAC de 4,9 % car les moteurs EC réduisent la consommation d'énergie jusqu'à 70 % par rapport aux unités à induction monophasées et satisfont aux seuils d'écoconception entrant en vigueur en 2026. La taille du marché européen des ventilateurs et soufflantes associée aux produits axiaux se développe le plus rapidement dans le refroidissement des centres de données et les rénovations CVC commerciales, où l'encombrement, le bruit et la capacité à vitesse variable l'emportent sur les exigences de pression maximale.
La technologie centrifuge conservera sa position dans les créneaux de pression moyenne et haute, car les roues à courbure arrière et radiales traitent les flux chargés de particules et les gaz corrosifs. Cependant, la ventilation basse pression, qui représente actuellement 55,5 % de la demande totale, s'oriente désormais vers des réseaux axiaux contrôlés par des logiciels de gestion de bâtiment, grignotant la part centrifuge en dessous de 15 kPa. Cette tendance est parallèle à une évolution plus large vers des chemins d'air distribués dans les salles de données et les rénovations de bureaux, remplaçant les centrales à haute pression statique héritées par des murs de ventilateurs modulaires qui s'adaptent baie par baie.


Par plage de pression : le segment basse pression en tête sur deux fronts
Les unités basse pression inférieures à 15 kPa ont sécurisé 55,5 % des revenus de 2025 et affichent le TCAC le plus élevé de 5,4 % à mesure que les révisions des codes du bâtiment resserrent les plafonds de puissance spécifique des ventilateurs et les seuils acoustiques. La part du marché européen des ventilateurs et soufflantes que détiennent les produits basse pression découle des rénovations de ventilation dans les bureaux, les commerces et les bâtiments publics, ainsi que de l'essor des centres de données hyperscale, où la faible pression statique et le débit volumique élevé correspondent le mieux à la confinement des allées chaudes.
Les équipements à pression moyenne couvrant 15 à 70 kPa maintiennent environ 30 % de la taille du marché européen des ventilateurs et soufflantes, suivant le TCAC global de 3,94 % car les dépenses d'investissement industrielles restent prudentes. Les modèles haute pression supérieurs à 70 kPa, utilisés dans les chaudières à tirage forcé et les puits miniers, avoisinent 15 % de part et font face à une croissance inférieure à 3 % en raison des fermetures de centrales à charbon et des réductions de la production d'acier. Le mix de portefeuille résultant souligne un pivot structurel : les contraintes réglementaires et acoustiques favorisent de nombreux petits ventilateurs silencieux et économes en énergie plutôt qu'une grande machine à haute pression statique.
Par secteur d'utilisation finale : accélération commerciale au milieu de la stagnation industrielle
Les utilisateurs industriels ont généré 65,9 % des ventes de 2025, dominés par l'énergie, la chimie, les métaux et la fabrication lourde qui s'appuient sur des soufflantes centrifuges robustes. Les usines pharmaceutiques et agroalimentaires contredisent la stagnation industrielle, Novo Nordisk, Eli Lilly et Pfizer équipant de nouvelles salles blanches avec des systèmes en acier inoxydable compatibles HEPA qui commandent des prix premium.
Les bâtiments commerciaux, en revanche, enregistrent le TCAC le plus rapide de 5,0 %. Les propriétaires rénovent les unités de traitement d'air pour atteindre les objectifs du certificat de performance énergétique sans arrêts prolongés, favorisant les ventilateurs axiaux à moteur EC modulaires qui s'insèrent dans les gaines existantes. L'investissement de Trane Technologies dans Vartech illustre la façon dont les équipementiers associent la ventilation aux pompes à chaleur et aux liaisons d'énergie de district pour décrocher des contrats de rénovation clés en main. Des cycles de remplacement plus courts de 15 ans et des calculs de retour sur investissement clairs garantissent que la demande commerciale croît plus vite que l'industrie lourde.
Analyse géographique
L'Allemagne a contribué à hauteur de 22,2 % des revenus de 2025 grâce à son dense réseau d'usines automobiles, chimiques et de machines qui spécifient des soufflantes centrifuges haute pression pour les cabines de peinture, l'extraction des fumées et le transport pneumatique. Les commandes d'usines ont reculé de 5,4 % en glissement annuel en 2024, tempérant l'expansion à court terme, mais le parc installé garantit un flux régulier de rénovations lié à la conformité à l'écoconception. Le Royaume-Uni, la France, l'Italie et l'Espagne représentent collectivement environ 40 % de la taille du marché européen des ventilateurs et soufflantes. Les mises à jour de la partie L au Royaume-Uni et la norme RE2020 en France stimulent les rénovations de bâtiments commerciaux, tandis que l'essor hyperscale espagnol, ancré par AWS et Meta, favorise l'adoption de ventilateurs axiaux basse pression.
Les pays nordiques, bien que plus modestes en termes absolus, affichent le TCAC le plus rapide de 4,8 %. L'objectif de neutralité climatique du Danemark pour 2045 et l'objectif de zéro émission nette de la Suède pour 2045 donnent du poids aux incitations à l'efficacité énergétique, et les mises à niveau du chauffage urbain associent des ventilateurs à haute efficacité aux pompes à chaleur. L'expansion de 2,3 milliards EUR de Novo Nordisk à Kalundborg et le cluster de centres de données de Microsoft à Stockholm illustrent comment l'investissement pharmaceutique et hyperscale pousse les critères de spécification vers la performance sur le cycle de vie et la compatibilité avec les capteurs.
Les Pays-Bas restent le pôle de centres de données le plus dense d'Europe, le site AMS11 de 27 MW de Digital Realty s'appuyant sur des réseaux axiaux à vitesse variable. L'Europe centrale et orientale contribue à environ 15 % des revenus et enregistre une croissance proche de la moyenne, freinée par une application plus souple des codes et une présence hyperscale limitée. Les subventions des fonds de cohésion pour l'efficacité des bâtiments publics amorcent cependant de premiers projets de remplacement en Pologne et en République tchèque.
Paysage réglementaire
La politique d'écoconception de l'UE est le principal levier réglementaire pour les ventilateurs industriels vendus en Europe. Le règlement (UE) 2024/1834 de la Commission met à jour les exigences d'écoconception pour les ventilateurs dont la puissance absorbée du moteur est comprise entre 125 W et 500 kW, en renforçant les seuils d'efficacité minimale et en ajoutant des obligations en matière de réparabilité et de communication des performances des ventilateurs à différentes charges et vitesses. Il fait également passer le marché du cadre historique établi par le règlement (UE) n° 327/2011.
Les modalités de mise en œuvre ont été précisées par le règlement (UE) 2025/2481 de la Commission (adopté le 2 décembre 2025), qui modifie les définitions, les tolérances de vérification et les corrections de résultats d'essais, y compris les dispositions relatives à la vitesse des ventilateurs. L'ancien règlement (UE) n° 327/2011 est abrogé à compter du 24 juillet 2026, avec des dispositions transitoires pouvant prolonger certaines exigences historiques pour des pièces de rechange spécifiées jusqu'en 2037. Des organismes du secteur tels qu'AMCA, Eurovent et EVIA ont publié une mise à jour de la FAQ en mai 2026 pour faciliter la conformité pratique et l'harmonisation des essais dans l'ensemble de la chaîne d'approvisionnement.
Paysage concurrentiel
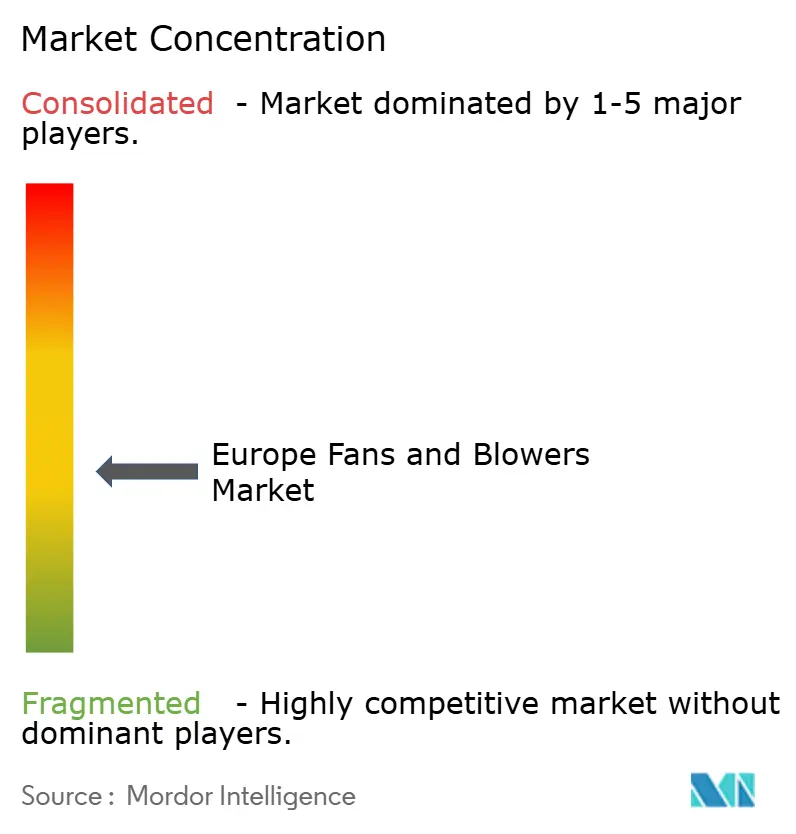
Le marché européen des ventilateurs et soufflantes présente une fragmentation modérée ; les cinq premiers fournisseurs, ebm-papst, Howden, FläktGroup, Systemair et Greenheck, contrôlent une part combinée estimée à 35-40 %. Les conglomérats entrent par le biais d'acquisitions : Samsung Electronics a finalisé un rachat de 1,5 milliard EUR de FläktGroup en novembre 2025 pour intégrer la ventilation dans les écosystèmes de bâtiments intelligents. Chart Industries a finalisé son acquisition de Howden pour 4,5 milliards USD en mai 2024, associant des équipements cryogéniques et hydrogène aux ventilateurs industriels. Schneider Electric a payé 850 millions USD pour l'acquisition de Motivair, basée au Royaume-Uni, en octobre 2024 afin d'approfondir ses services de gestion thermique pour les centres de données hyperscale.
Les stratégies divergent désormais. Les marques premium telles qu'ebm-papst et Systemair intègrent des capteurs IoT et des tableaux de bord cloud, justifiant des primes de prix de 15 à 25 % dans des niches critiques en termes de disponibilité comme la pharmacie et les salles de données d'intelligence artificielle. Les fournisseurs de milieu de gamme se concentrent sur la personnalisation rapide et la livraison en 48 heures pour les entrepreneurs CVC commerciaux. Les espaces blancs émergents résident dans les conceptions de moteurs sans terres rares ; des start-ups telles que Niron Magnetics développent des aimants en nitrure de fer pour contourner les risques d'approvisionnement en néodyme mis en évidence par la loi de l'UE sur les matières premières critiques.
La pression sur les marges exercée par les entrants chinois reste aiguë pour les modèles axiaux de produits courants. Les marques européennes ripostent grâce à des réseaux de services locaux, des garanties prolongées et des roues fabriquées par fabrication additive qui allègent le poids et améliorent l'efficacité aérodynamique, bien que ces avantages résonnent principalement auprès des opérateurs qui monétisent la disponibilité et les économies d'énergie.
Leaders du secteur européen des ventilateurs et soufflantes
ebm-papst Group
Howden Group Ltd
FläktGroup Holding GmbH
Systemair AB
Greenheck Fan Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'entrée en vigueur en juillet 2026 des nouveaux seuils d'écoconception au titre du règlement (UE) 2024/1834 de la Commission établit un cycle de remplacement et de reconception plus clair pour les plateformes de ventilateurs dans la plage de 125 W à 500 kW. Cela soutient la demande pour des produits à moteur EC, à vitesse variable et prêts pour la mesure, capables de documenter les performances à différents points de fonctionnement. Les opportunités à court terme se concentrent sur les solutions de rénovation conformes pour la CVC commerciale et la ventilation industrielle légère, où les configurations à vitesse unique installées sont remplacées, ainsi que sur les offres au niveau système (ventilateurs plus commandes et surveillance) qui réduisent l'effort de vérification pour les propriétaires et les entrepreneurs.
Les investissements récents en capacité et en capabilité indiquent également où les fournisseurs placent leurs ressources dans la région. En juin 2026, ebm-papst a inauguré un nouveau bâtiment de production et de R&D à Oradea, en Roumanie, soutenu par un investissement de 30 millions d'EUR et lié à un plan de recrutement pluriannuel, favorisant une fabrication et une ingénierie localisées pour les applications de CVC et de ventilation. Le même mois, Ziehl-Abegg a engagé 90 millions d'EUR supplémentaires pour l'expansion des machines, de l'outillage et de la capacité de production dans plusieurs régions, explicitement liée aux centres de données IA, à la ventilation des bâtiments, aux pompes à chaleur et à la réfrigération. Ce lien renforce la traction des applications de ventilation et de refroidissement à haute efficacité, où la performance énergétique sur le cycle de vie et les contraintes acoustiques influencent les achats de qualité spécification.
Développements récents du secteur
- Juin 2026 : ebm-papst a inauguré un nouveau bâtiment de production et de R&D à Oradea, en Roumanie, soutenu par un investissement de 30 millions d'EUR. Le site renforce la capacité de fabrication et d'ingénierie régionale pour les plateformes de ventilateurs à haute efficacité utilisées dans la ventilation des bâtiments et d'autres applications de CVC. Il favorise également des délais plus courts et des stratégies de localisation face au durcissement des exigences d'écoconception de l'UE pour les ventilateurs industriels.
- Novembre 2025 : Samsung Electronics a finalisé l'acquisition de FlaktGroup et l'a intégrée en tant que filiale indépendante. Cette opération fait entrer plus profondément un acteur majeur de l'électronique et des bâtiments connectés dans le matériel CVC européen, accroissant l'intensité concurrentielle autour des solutions de traitement d'air et de ventilation numériquement connectées. Elle signale également une consolidation continue parmi les marques de ventilation haut de gamme desservant les projets commerciaux et industriels axés sur la spécification.
- Mai 2024 : Chart Industries a finalisé le rachat de Howden pour 4,5 milliards d'USD. Le groupe combiné associe les ventilateurs et souffleries industriels à des équipements complémentaires utilisés dans les applications de transition énergétique et de l'industrie de process. Cette opération élargit la plateforme de Howden pour les appels d'offres de grands projets et les offres groupées où l'équipement rotatif et l'intégration système influencent le choix des fournisseurs.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, nous définissons le marché européen des ventilateurs et souffleries comme le chiffre d'affaires généré par les équipements qui déplacent l'air à des fins de ventilation, de refroidissement, de contrôle des poussières et de flux d'air de process, dans les usages industriels et commerciaux en Europe.
Exclusions de périmètre : nous excluons la main-d'œuvre de service après-vente, les contrats d'installation autonomes et les équipements de traitement de l'air non liés qui ne créent pas principalement un flux d'air.
Aperçu de la segmentation
- Par technologie
- Centrifuge
- Axial
- Autres
- Par plage de pression
- Basse (inférieure à 15 kPa)
- Moyenne (15 à 70 kPa)
- Haute (supérieure à 70 kPa)
- Par secteur d'utilisation finale
- Industriel
- Production d'énergie
- Pétrole et gaz
- Fer et acier
- Chimie et pétrochimie
- Mines et métaux
- Construction et ciment
- CVC et salles blanches
- Autres
- Commercial
- Industriel
- Par géographie
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Pays-Bas
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire débute par des signaux publics qui expliquent la demande d'équipements de déplacement d'air en Europe, et elle nous aide à établir des limites réalistes avant la modélisation. Nous examinons les séries officielles de production industrielle et macroéconomiques, puis nous les mettons en correspondance avec l'activité d'utilisation finale la plus pertinente qui entraîne les ventilateurs et souffleries dans les projets et les cycles de maintenance.
Les données documentaires s'appuient sur des sources fiables et non payantes telles que les statistiques de production industrielle et d'énergie d'Eurostat, les flux commerciaux de l'UN Comtrade pour les catégories de machines pertinentes, l'Agence européenne pour l'environnement pour les orientations en matière d'émissions et de qualité de l'air, et l'Agence internationale de l'énergie pour les tendances en matière d'efficacité énergétique et d'électrification. Nous utilisons également des sources telles que les rapports annuels d'entreprises, les présentations aux investisseurs et les publications crédibles d'associations sectorielles pour comprendre l'orientation des prix, les évolutions du mix produits et les cycles de remplacement. Si nécessaire, une base de données payante sur les finances des entreprises et une base de données au niveau des expéditions à l'import ou à l'export sont utilisées de manière sélective pour combler les lacunes concernant les petites entités privées et pour recouper les volumes liés au commerce. Ces sources sont illustratives et non exhaustives, et des références publiques supplémentaires ont été utilisées pour valider les hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Les travaux primaires servent à éprouver le modèle et à affiner les hypothèses généralement peu visibles dans les données publiques, telles que la tarification type par classe de pression, la répartition des acheteurs et la fréquence de remplacement des unités par les clients. Nous nous entretenons avec un éventail de fabricants, distributeurs, intégrateurs de systèmes et grands utilisateurs finaux à travers l'Europe afin que l'activité de construction et les cycles industriels par pays se reflètent dans les totaux finaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Direction générale : 15 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 39 % |
| Petits acteurs : 15 % | Managers : 46 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une construction descendante qui reconstitue le bassin de demande adressable à partir de la production industrielle européenne, de l'activité de construction et des investissements en ventilation, ensuite filtrée selon les cas où les ventilateurs et souffleries constituent un composant requis. Nous corroborons les totaux par des approximations ascendantes sélectives, en utilisant des répartitions de chiffre d'affaires échantillonnées auprès des fournisseurs, des vérifications de canaux et une logique prix multiplié par volume par plage de pression pour garder un résultat réaliste.
Les principaux intrants du modèle comprennent (à titre d'exemples) les tendances de la production industrielle dans les industries lourdes utilisant un flux d'air de process, l'activité des bâtiments commerciaux liée aux mises à niveau CVC, la réglementation en matière d'efficacité énergétique et l'intensité des rénovations, les mouvements d'import et d'export pour les groupes d'équipements pertinents, et l'évolution observée des prix pour les produits basse, moyenne et haute pression. Lorsque les informations communiquées par les entreprises sont limitées, les éléments manquants sont traités par des ratios de groupes de pairs (mix produits et géographie similaires), puis ajustés après les retours d'entretiens.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par un lissage simple de séries chronologiques sur les moteurs les plus stables, les scénarios étant ancrés aux avis d'experts sur la demande de remplacement par rapport aux ajouts de nouvelle capacité. La prévision finale n'est acceptée qu'après que les moteurs de la demande, l'évolution implicite des volumes unitaires et les hypothèses de prix concordent avec ce que les personnes interrogées observent dans les devis et carnets de projets actuels.
Validation des données et cycle de mise à jour
La validation s'effectue par plusieurs contrôles afin que les résultats ne dépendent pas d'un seul flux de données. Nous comparons le chiffre d'affaires modélisé à des signaux indépendants tels que les mouvements commerciaux, l'activité industrielle et les fourchettes de prix habituelles, puis nous examinons les écarts importants au niveau du pays et de l'utilisation finale avant validation.
Une étape d'examen interne est ajoutée, où les hypothèses, formules et choix de périmètre sont revérifiés par un autre analyste, et des appels de suivi sont déclenchés si un intrant clé change ou si un expert signale un changement structurel (par exemple, un changement majeur des règles d'efficacité ou un ralentissement soudain de la demande). Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements importants, et une vérification finale avant livraison est réalisée afin que les clients reçoivent la vision la plus récente.
Comparaison de la taille du marché européen des ventilateurs et souffleries de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les ventilateurs et souffleries en Europe peuvent varier, car chaque éditeur définit le périmètre du marché différemment, choisit une année de référence différente et applique ses propres hypothèses de prix et de volume. Des différences apparaissent également lorsque certaines études fusionnent des catégories d'équipements de ventilation adjacentes, ou lorsqu'elles utilisent de larges multiplicateurs industriels sans vérifier la répartition de la demande selon les plages de pression.
Les tendances des mouvements commerciaux et les signaux de production industrielle sont les contrôles qui permettent de rattacher l'estimation de Mordor Intelligence au chiffre d'affaires des équipements réellement en circulation dans les chaînes d'approvisionnement européennes, plutôt que de la gonfler par des dépenses de systèmes complémentaires. Les écarts proviennent également du calendrier de conversion des devises, de la manière dont les cycles de remplacement sont traités dans les usages finaux matures, et de l'agressivité supposée de la hausse des prix pendant la période de prévision.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,08 milliards d'USD (2025) | |
| Cabinet de conseil régional A | 7,20 milliards d'USD (2025) | Utilise un périmètre plus large qui semble intégrer des dépenses d'équipements de ventilation plus étendues au-delà des seuls ventilateurs et souffleries, et ne distingue pas clairement les classes de pression lors de l'application des prix moyens. |
| Portail sectoriel B | 5,45 milliards d'USD (2025) | S'appuie fortement sur un ensemble limité de divulgations de chiffre d'affaires de fabrication et applique une tarification prudente, ce qui peut sous-estimer les ventes transfrontalières acheminées via des distributeurs et des intégrateurs. |
La comparaison montre que l'écart s'explique principalement par ce qui est comptabilisé comme équipement inclus dans le périmètre et par la manière dont les prix sont appliqués selon les différents niveaux de service. En gardant les intrants traçables à des signaux de demande clairs, puis en vérifiant les hypothèses sensibles par des entretiens, nous obtenons un chiffre plus facile à reproduire et à mettre à jour au fil de l'évolution des conditions.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché européen des ventilateurs et soufflantes ?
Le marché s'élevait à 6,34 milliards USD en 2026 et devrait atteindre 7,69 milliards USD d'ici 2031.
À quelle vitesse le marché devrait-il croître jusqu'en 2031 ?
Le chiffre d'affaires devrait progresser à un TCAC de 3,94 % entre 2026 et 2031.
Quelle catégorie technologique se développe le plus rapidement ?
Les ventilateurs axiaux alimentés par des moteurs à commutation électronique croissent à un TCAC de 4,9 % grâce à la demande des centres de données et du CVC commercial.
Pourquoi les ventilateurs basse pression gagnent-ils des parts de marché ?
Les limites strictes des codes du bâtiment sur la puissance spécifique des ventilateurs et l'évolution vers une ventilation distribuée font des unités basse pression à vitesse variable l'option la plus économe en énergie.
Quelle région devrait enregistrer la croissance la plus rapide ?
Les pays nordiques devraient afficher un TCAC de 4,8 %, portés par des objectifs de décarbonation ambitieux et des investissements dans les centres de données.
Comment les fournisseurs européens répondent-ils aux importations asiatiques à bas coût ?
Ils misent sur la valeur du coût du cycle de vie, la maintenance prédictive compatible IoT, les réseaux de services locaux et les conceptions avancées de roues pour justifier des prix premium.
Dernière mise à jour de la page le:



