
Taille et parts du marché européen des batteries grand public
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Growth Rate | 8.49 % |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des batteries grand public par Mordor Intelligence
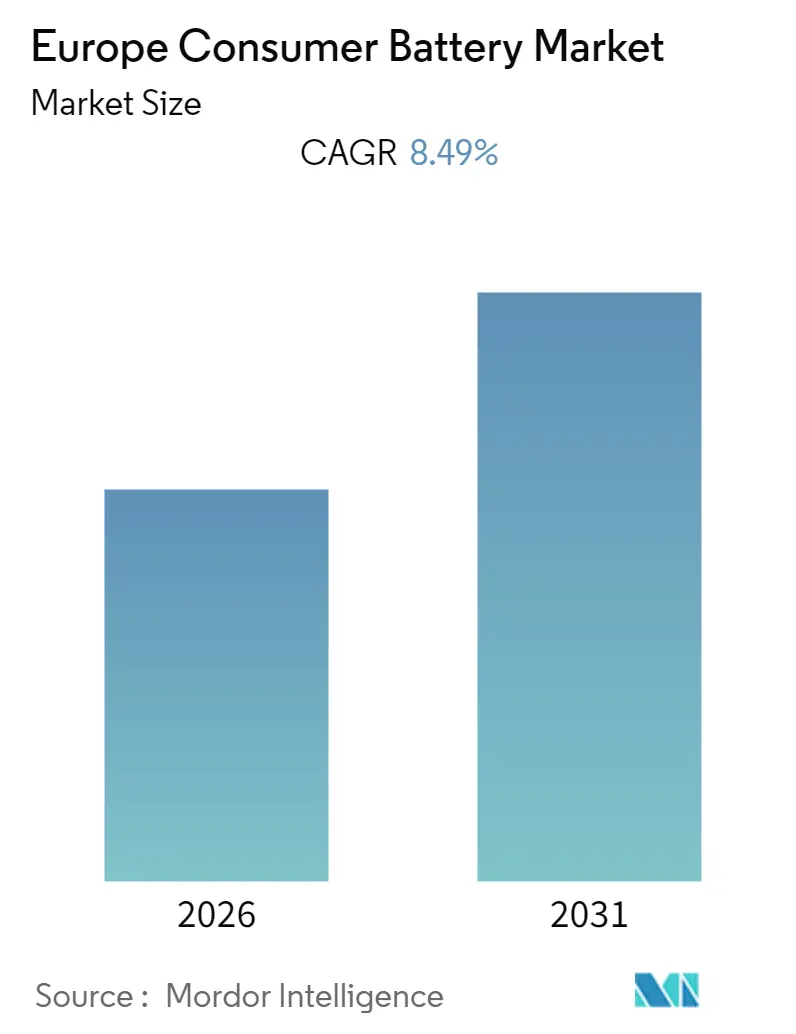
La taille du marché européen des batteries grand public devrait enregistrer un TCAC supérieur à 8,49 % au cours de la période de prévision.
- La batterie lithium-ion devrait connaître une croissance significative sur le marché en raison de son potentiel électrochimique élevé, de sa haute capacité de charge et de son rapport capacité/poids favorable au cours de la période de prévision.
- La popularité croissante des dispositifs médicaux portables offre une opportunité de croissance significative pour le marché des batteries grand public.
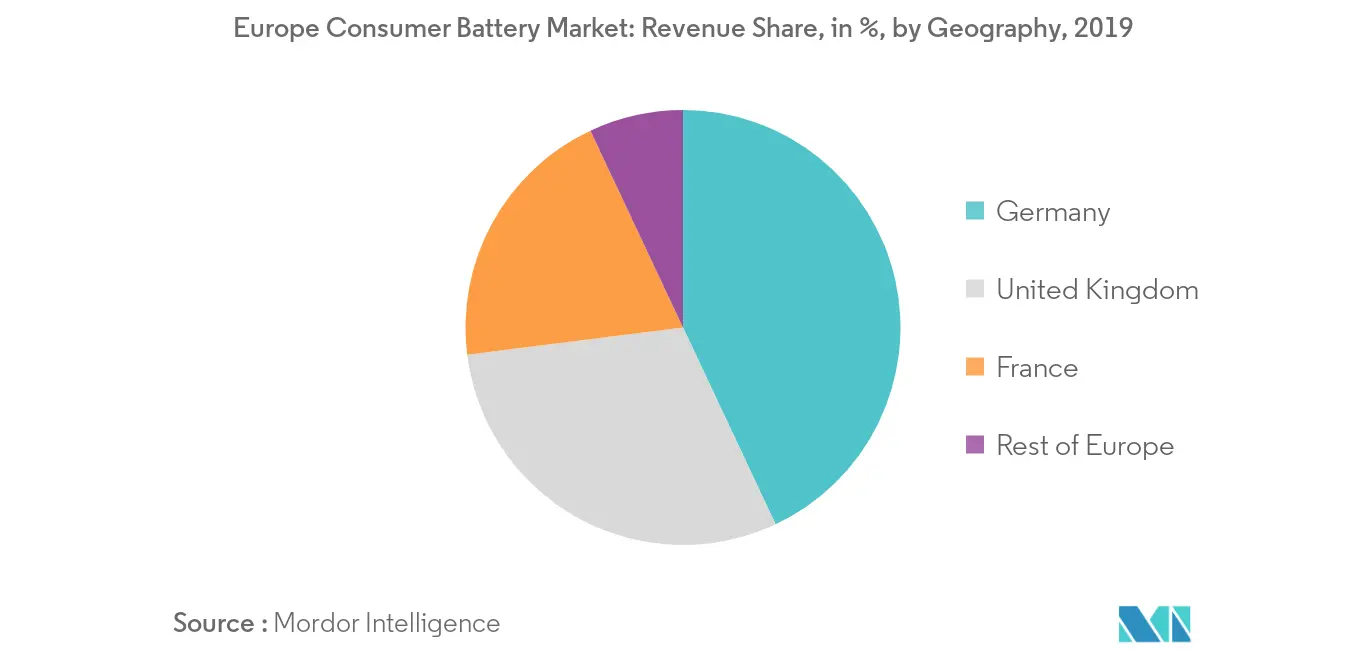
- L'Allemagne devrait connaître une croissance significative au cours des années de prévision en raison de l'augmentation des ventes d'électronique grand public et d'appareils électroménagers pendant la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché européen des batteries grand public
La batterie lithium-ion devrait connaître une croissance significative
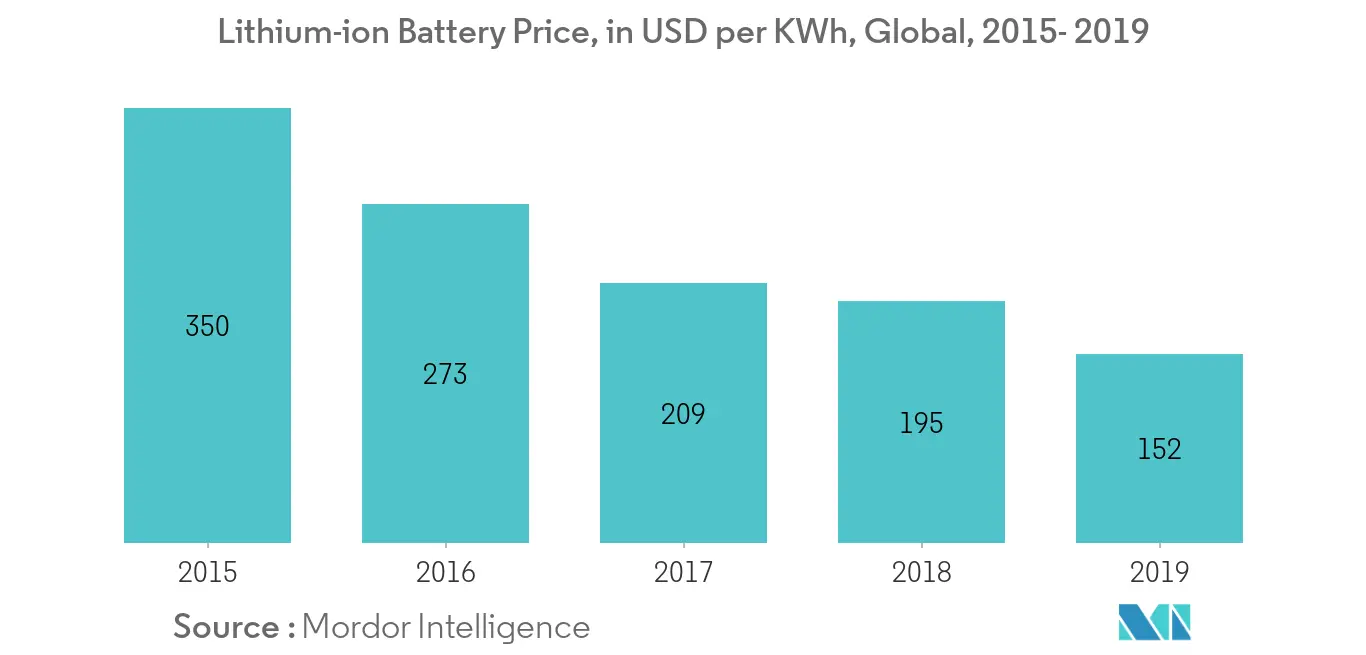
- Parmi les différents types de technologies de batteries, la batterie lithium-ion (BLI) devrait dominer le marché des batteries grand public principalement en raison de son rapport capacité/poids et d'autres facteurs tels que de meilleures performances, une densité énergétique élevée et une baisse des prix.
- Les batteries lithium-ion sont couramment utilisées dans les appareils électroniques tels que les smartphones, les ordinateurs portables, les horloges, les montres et les télécommandes. Les ventes d'électronique grand public dépendent largement de la population et du revenu disponible.
- L'augmentation du revenu disponible dans la région a entraîné une amélioration du niveau de vie, stimulant à son tour la demande en électronique grand public.
- Par ailleurs, la disponibilité d'internet à des tarifs extrêmement bas a également contribué à augmenter considérablement le taux de pénétration des smartphones dans cette région.
- Par conséquent, grâce à une meilleure applicabilité à grande échelle, à de meilleures performances et à la baisse des prix des batteries, le segment des batteries lithium-ion devrait enregistrer le taux de croissance le plus élevé au cours de la période de prévision.
L'Allemagne devrait dominer le marché
- En 2019, l'économie allemande se classait au quatrième rang mondial et représentait plus d'un cinquième du PIB de l'Union européenne. L'Allemagne demeure le plus grand marché de consommation de l'Union européenne (UE), avec une population d'environ 86,8 millions d'habitants en mars 2019.
- Par ailleurs, l'Allemagne est restée l'un des marchés leaders pour les batteries grand public à travers l'Europe.
- En Allemagne, plus de 80 % des entreprises devraient atteindre un niveau élevé de numérisation tout au long de leur chaîne de valeur d'ici 2025. De plus, 20 % des entreprises se considèrent déjà comme très numérisées. Parmi les leaders de la numérisation figure le secteur automobile, ce qui contribue à augmenter l'utilisation des appareils électroniques tels que les ordinateurs portables, les systèmes de télécommande, etc.
- De plus, la demande croissante d'équipements médicaux portables et de produits médicaux à usage domestique devrait accroître la demande de batteries primaires au cours de la période de prévision.
- Par conséquent, les facteurs mentionnés ci-dessus devraient stimuler le marché des batteries grand public dans la région européenne au cours de la période de prévision.
Paysage réglementaire
Le marché européen des batteries grand public fonctionne sous le règlement européen sur les batteries (règlement (UE) 2023/1542), qui remplace le précédent cadre de la directive sur les batteries et introduit des obligations couvrant l'ensemble du cycle de vie, de la conception à l'étiquetage, en passant par la collecte et le traitement en fin de vie. Un point d'ancrage clé de la conception des produits est l'exigence au 18 février 2027 selon laquelle les batteries portables et celles des moyens de transport légers (LMT) doivent être conçues pour permettre leur retrait et leur remplacement par l'utilisateur final, sous réserve de dérogations définies. Des obligations supplémentaires, notamment les déclarations d'empreinte carbone, les exigences en matière de contenu recyclé et le cadre du passeport batterie, renforcent les attentes en matière de documentation et de traçabilité tout au long de la chaîne d'approvisionnement.
En 2025-2026, la Commission européenne a clarifié et ajusté les échéances de mise en œuvre et le périmètre des produits par le biais d'une législation secondaire et de lignes directrices. Le règlement (UE) 2025/1561 a repoussé certaines obligations de diligence raisonnable jusqu'au 26 juillet 2026, prolongeant le délai de mise en conformité pour les opérateurs économiques traitant des matériaux amont. En avril 2026, la Commission a ouvert une consultation sur des exemptions supplémentaires concernant la démontabilité des batteries portables, suivie en juillet 2026 par des actes délégués et des lignes directrices actualisées (C(2026) 5031 final et C(2026) 5032 final) qui ont élargi et clarifié les exemptions et harmonisé leur application entre les États membres, influençant les choix de conception des appareils et des blocs-batteries pour l'électronique à petit format et d'autres catégories de produits couvertes.
Analyse de la chaîne de valeur
La chaîne de valeur des batteries grand public en Europe s'étend de l'approvisionnement en matières premières et du raffinage (lithium, nickel, cobalt, graphite et additifs), au traitement des matériaux actifs (matériaux de cathode et d'anode), à la fabrication de cellules et à l'intégration en blocs-batteries (y compris les systèmes de gestion de batterie), avant la distribution via les canaux OEM d'électronique et la vente au détail. En Europe, les acteurs amont et intermédiaires tels qu'Umicore et Volkswagen PowerCo côtoient une demande aval provenant de l'électronique grand public et des dispositifs médicaux portables, les usages connexes de batteries s'appuyant sur des actifs de fabrication et des matériaux similaires. Les sources sectorielles et politiques indiquent également une part minoritaire de la capacité mondiale de production de batteries en Europe (environ 7 % à 14 %), avec une dépendance persistante aux importations de matériaux raffinés et de cellules, ce qui fait des coûts énergétiques, des autorisations et de l'accès aux capacités de raffinage des contraintes centrales pour la compétitivité locale.
Les flux de fin de vie et circulaires ont gagné en importance sous l'effet des exigences de l'UE prévues par le règlement (UE) 2023/1542 et de l'effort régional visant à conserver la masse noire et les matériaux récupérables en Europe. Le recyclage et la valorisation réalimentent l'étape des matériaux, tandis que les besoins de conformité, notamment l'étiquetage, la traçabilité et le calendrier de diligence raisonnable révisé par le règlement (UE) 2025/1561, ajoutent des étapes opérationnelles pour les fabricants et importateurs. Les données de l'analyse du marché des batteries IPCEI (T4 2024) et la pression rapportée sur les volumes de batteries allemands en 2024, y compris les appels du secteur à réduire les coûts énergétiques et à simplifier les autorisations, révèlent des défis d'utilisation et de coûts qui se propagent tout au long de la chaîne, de la fabrication de cellules aux fournisseurs de matériaux et aux recycleurs, renforçant l'importance d'une planification stable de la demande et d'une capacité de traitement locale.
Paysage concurrentiel
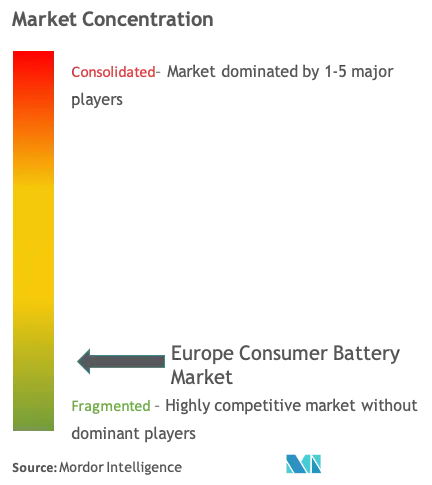
Le marché européen des batteries grand public est fragmenté. Parmi les principaux acteurs de ce marché figurent VARTA Consumer Batteries GmbH & Co. KGaA, Duracell Inc., PolyPlus Battery Company Inc, LG Chem Ltd et Samsung SDI Co. Ltd.
Leaders du secteur européen des batteries grand public
VARTA Consumer Batteries GmbH & Co. KGaA
Duracell Inc.
PolyPlus Battery Company Inc
LG Chem Ltd
Samsung SDI Co. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les jalons de mise en œuvre du règlement européen sur les batteries (règlement (UE) 2023/1542) créent une fenêtre plus claire à court terme pour les offres conformes de batteries grand public et les services associés, notamment en matière d'étiquetage et de traçabilité, y compris le passage à des flux d'informations activés par QR code et la préparation au passeport batterie. La Commission européenne a également affiné le régime de démontabilité et de remplaçabilité en 2026 par voie de consultation et d'actes délégués, ce qui réduit l'incertitude pour les fabricants d'appareils et les fournisseurs de batteries en clarifiant les cas où la démontabilité par l'utilisateur final est requise par rapport aux cas où des exemptions s'appliquent. Ces orientations aident les fabricants d'appareils à planifier pour l'électronique compacte comme les objets connectés portés et d'autres catégories exemptées.
Les investissements industriels et les décisions relatives aux sites en Europe témoignent également d'une localisation continue et d'une modernisation technologique susceptibles de rejaillir sur des formats grand public plus larges et sur la disponibilité de l'approvisionnement. Par exemple, LG Energy Solution fait progresser le projet 46inEU en Pologne pour produire en masse des cellules cylindriques de série 46 (objectif de capacité annuelle de 12 GWh), et Volkswagen Group (PowerCo) met en service la production initiale d'Unified Cell à Salzgitter (capacité initiale de 20 GWh). Gotion High-Tech a également confirmé des plans pour un complexe à Valladolid comprenant le recyclage et la production de matériaux de cathode. Ensemble, ces initiatives soutiennent des opportunités pour les chaînes d'approvisionnement européennes de batteries grand public d'aligner l'approvisionnement, la documentation et les filières de fin de vie sur le cadre réglementaire de l'UE, ainsi que pour les catégories d'appareils à forte intensité de batterie telles que les dispositifs médicaux portables, où la fiabilité, la documentation de sécurité et les formats standardisés influencent le choix des fournisseurs.
Développements récents du secteur
- Juillet 2026 : La Commission européenne a adopté un acte délégué ajoutant des catégories de produits supplémentaires aux exemptions de démontabilité des batteries portables et a publié des lignes directrices actualisées pour harmoniser l'application des règles de démontabilité et de remplaçabilité. Cela affecte les décisions de conception des batteries et des appareils avant l'échéance de démontabilité du 18 février 2027, en particulier pour les produits de petit format tels que les objets connectés portés et d'autres catégories exemptées.
- Février 2026 : LG Energy Solution a fait progresser la mise en œuvre du projet 46inEU à Biskupice Podgórne (près de Wrocław), en Pologne, visant à produire en masse des cellules lithium-ion cylindriques de série 46 avec un objectif de capacité annuelle d'environ 12 GWh. Cette étape renforce la disponibilité locale de cellules en Europe et soutient les fabricants OEM et d'appareils cherchant des chaînes d'approvisionnement plus courtes et un meilleur alignement avec les exigences de documentation et de traçabilité de l'UE.
- Juillet 2025 : La Commission européenne a introduit de nouvelles règles au niveau de l'UE pour calculer et vérifier l'efficacité du recyclage et les taux de valorisation des matériaux pour les batteries. Ce changement accroît la rigueur de mesure et de reporting pour les recycleurs et les producteurs conformes, renforçant les incitations à investir dans des procédés de valorisation à meilleur rendement et dans des chaînes d'approvisionnement de fin de vie plus auditables.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, nous définissons le marché européen des batteries grand public comme les revenus tirés des batteries principalement achetées pour les appareils domestiques et personnels du quotidien dans les pays européens, couvrant à la fois les chimies rechargeables et non rechargeables utilisées dans les applications grand public courantes.
Exclusions du périmètre : Nous excluons les batteries principalement destinées à la traction automobile, aux grands systèmes de secours industriels et au stockage à l'échelle des services publics, même si des formats de cellules similaires sont utilisés.
Aperçu de la segmentation
- Type de technologie
- Lithium-ion
- Zinc-carbone
- Alcaline
- Hydrure métallique de nickel
- Nickel-cadmium
- Autres
- Géographie
- Royaume-Uni
- Allemagne
- France
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'établissement d'un contexte de demande clair pour les batteries grand public en Europe et par l'identification des facteurs de remplacement et des nouveaux cas d'usage. Nous nous appuyons sur des sources publiques telles qu'Eurostat pour les signaux commerciaux et de production, la Commission européenne pour l'orientation réglementaire et de conformité, et les offices nationaux de statistiques pour les indicateurs macroéconomiques influençant la possession d'appareils par les ménages.
Pour ancrer le modèle dans la réalité, nous nous référons également à des sources telles que l'Agence internationale de l'énergie pour les tendances plus larges des batteries, les publications de l'Agence européenne pour l'environnement pour le contexte du recyclage et de la collecte, et des revues à comité de lecture qui aident à confirmer les évolutions typiques des chimies et des tendances de performance. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse réputée sont utilisés pour recouper l'orientation des produits et les évolutions des canaux, et un abonnement payant pour les données financières des entreprises, les brevets et les vérifications d'import-export au niveau des expéditions est utilisé sélectivement lorsque les données publiques sont limitées. Les sources de recherche documentaire listées ici sont uniquement illustratives, et de nombreux autres documents et jeux de données publics ont été examinés pour la collecte, la clarification et la validation des données.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour éprouver les hypothèses documentaires et corriger la répartition entre cellules rechargeables et primaires grand public lorsque les rapports publics ne sont pas cohérents. Nous avons échangé avec un ensemble de fabricants, distributeurs, détaillants et acheteurs institutionnels à gros volumes, puis utilisé les retours des répondants pour affiner des données clés telles que l'orientation des prix, la composition des canaux et la substitution des chimies sur les principaux marchés européens.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Cadres dirigeants : 17 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs plus petits : 18 % | Managers : 43 % |
Dimensionnement du marché et prévisions
Le marché est dimensionné à l'aide d'une construction descendante qui reconstitue la demande de batteries grand public à partir de signaux liés aux appareils et à l'usage, suivie d'une allocation par chimie et par canal fondée sur les tendances observées en Europe. En pratique, nous partons de la base installée et de l'intensité de remplacement des appareils courants utilisant des batteries, puis traduisons cela en volumes de batteries par chimie, qui sont ensuite convertis en valeur à l'aide des prix de vente moyens reflétant les marges de la vente au détail et des distributeurs.
Pour garantir des totaux réalistes, nous corroborons le résultat avec des vérifications ascendantes sélectives, telles que le suivi échantillonné des prix par emballage, des vérifications de canaux auprès des distributeurs et des agrégations de niveau supérieur des revenus des fournisseurs lorsque les rapports le permettent. Les principales données utilisées dans le modèle comprennent la pénétration rechargeable par rapport aux piles primaires, les cycles de remplacement typiques des appareils domestiques, les évolutions du mix de chimies (par exemple, alcaline contre lithium-ion), la progression des prix de détail par taille d'emballage, et les pondérations de demande par pays entre le Royaume-Uni, l'Allemagne, la France et le reste de l'Europe.
Pour les prévisions, l'analyse de scénarios est utilisée car le marché est sensible aux coûts de conformité, aux prix de détail et à la substitution entre chimies. Les hypothèses de chaque scénario sont examinées avec les acteurs du secteur afin que les perspectives finales reflètent ce qui se passe en matière de promotions, d'allocation d'espace en rayon et de dépenses des consommateurs. Lorsqu'une vérification ascendante présente des lacunes, nous appliquons des fourchettes prudentes puis rapprochons le résultat des totaux descendants avant de finaliser la série année par année.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs vérifications afin que le chiffre final ne soit pas déterminé par une seule série de données. Nous comparons les totaux modélisés à des signaux indépendants tels que l'orientation commerciale, les tendances d'évolution des prix et les indicateurs de consommation par pays, puis examinons tout écart important avant validation finale.
Un second analyste revoit la logique, les données et les calculs. Si une hypothèse fortement atypique apparaît, nous déclenchons un suivi auprès des sources lorsque cela est possible. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants modifient les prix, la réglementation ou l'approvisionnement. Avant la livraison, un analyste effectue un nouveau passage sur les variables clés afin que les clients reçoivent la vision la plus actuelle.
Taille du marché européen des batteries grand public de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les batteries grand public en Europe peuvent sembler très éloignées, même lorsqu'elles semblent décrire le même espace, car les périmètres et les étapes de conversion diffèrent. Les plus grands écarts proviennent généralement de ce qui est compté comme usage grand public, des géographies effectivement incluses, et de la manière dont les prix sont normalisés entre pays et canaux.
En suivant le mix rechargeable par rapport aux piles primaires, en actualisant les points de prix par pays, et en vérifiant les limites du périmètre dans la même démarche, Mordor Intelligence réduit le double comptage entre la demande grand public portable et les cas d'usage connexes de batteries parfois regroupés ensemble.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,49 milliards USD (2026) | |
| Cabinet de conseil régional A | 19,64 milliards USD (2026) | Cette estimation semble utiliser une définition plus large pouvant intégrer un ensemble plus vaste de cas d'usage de batteries portables et de marges de canaux, et pourrait traiter les blocs rechargeables et les accessoires connexes comme faisant partie du même pool de revenus. |
| Revue professionnelle B | 28,91 milliards USD (2025) | Ce chiffre reflète probablement un périmètre élargi des batteries, incluant potentiellement une demande non grand public et des catégories de batteries plus larges, et où le calendrier des devises et des hypothèses de prix agressives gonflent la valeur lorsqu'elle est comparée sur un périmètre grand public équivalent. |
Le tableau montre que l'écart s'explique principalement par des choix de périmètre et de construction des prix, plutôt que par de faibles différences de taux de croissance. Lorsque le marché est limité au comportement d'achat réel des consommateurs puis reconstruit avec des signaux clairs relatifs aux appareils et au remplacement, le résultat devient plus facile à auditer et à reproduire chaque année selon les mêmes étapes.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché européen des batteries grand public ?
Le marché européen des batteries grand public devrait enregistrer un TCAC supérieur à 8,49 % au cours de la période de prévision (2026-2031)
Qui sont les principaux acteurs du marché européen des batteries grand public ?
VARTA Consumer Batteries GmbH & Co. KGaA, Duracell Inc., PolyPlus Battery Company Inc, LG Chem Ltd et Samsung SDI Co. Ltd sont les principales entreprises opérant sur le marché européen des batteries grand public.
Quelles années ce rapport sur le marché européen des batteries grand public couvre-t-il ?
Le rapport couvre la taille historique du marché européen des batteries grand public pour les années : 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché européen des batteries grand public pour les années : 2025, 2026, 2027, 2028, 2029 et 2030.
Dernière mise à jour de la page le:



