
Taille et part du marché de l'épichlorhydrine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
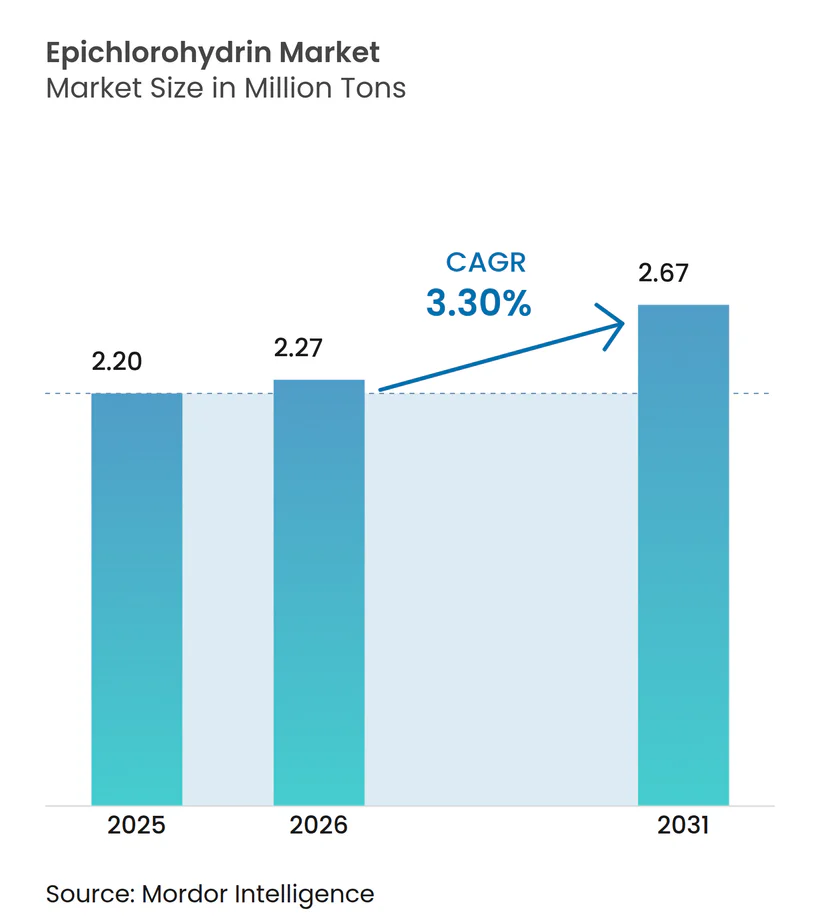
| Volume du Marché (2026) | 2.27 Millions de tonnes |
| Volume du Marché (2031) | 2.67 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 3.30 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'épichlorhydrine par Mordor Intelligence
La taille du marché de l'épichlorhydrine en 2026 est estimée à 2,27 millions de tonnes, en hausse par rapport à la valeur de 2025 de 2,20 millions de tonnes, avec des projections pour 2031 indiquant 2,67 millions de tonnes, progressant à un TCAC de 3,30 % sur la période 2026-2031. La croissance en volume découle principalement de l'expansion du secteur des résines époxy, des nouvelles capacités de production en Asie-Pacifique et de la substitution croissante des procédés à base de pétrole par des procédés à base de glycérine. Les acteurs de l'industrie étendent leur intégration verticale vers les résines époxy en aval afin d'amortir les fluctuations des matières premières, tandis que les investissements dans les technologies d'alimentation renouvelables réduisent les coûts de conformité dans les régions qui renforcent les limites d'émissions. Bien que l'Amérique du Nord et l'Europe soient confrontées à des coûts énergétiques plus élevés et à des règles plus strictes en matière de pollution atmosphérique, l'activité mondiale de construction, les installations d'énergie renouvelable et la miniaturisation des dispositifs à semi-conducteurs continuent d'élargir le champ d'application et de soutenir la demande à long terme en épichlorhydrine.
Principaux enseignements du rapport
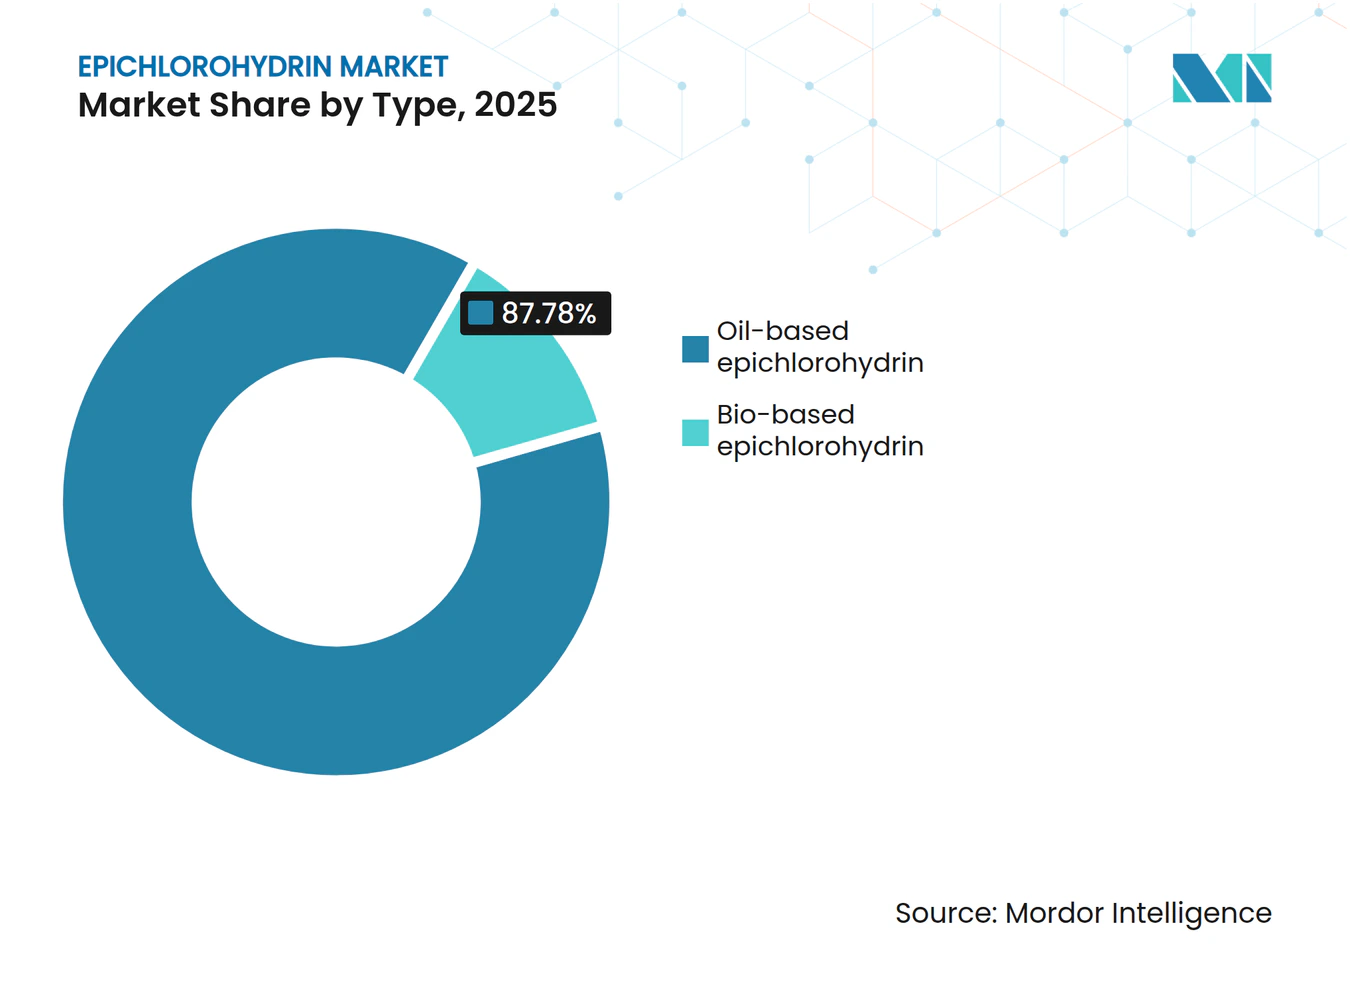
- Par type, les grades à base de pétrole ont conservé une part de marché de l'épichlorhydrine de 87,78 % en 2025 ; les grades biosourcés devraient progresser à un TCAC de 3,96 % jusqu'en 2031, dépassant l'ensemble du marché.
- Par application, les résines époxy ont représenté 86,20 % de la taille du marché de l'épichlorhydrine en 2025 et devraient se développer à un TCAC de 3,92 % jusqu'en 2031.
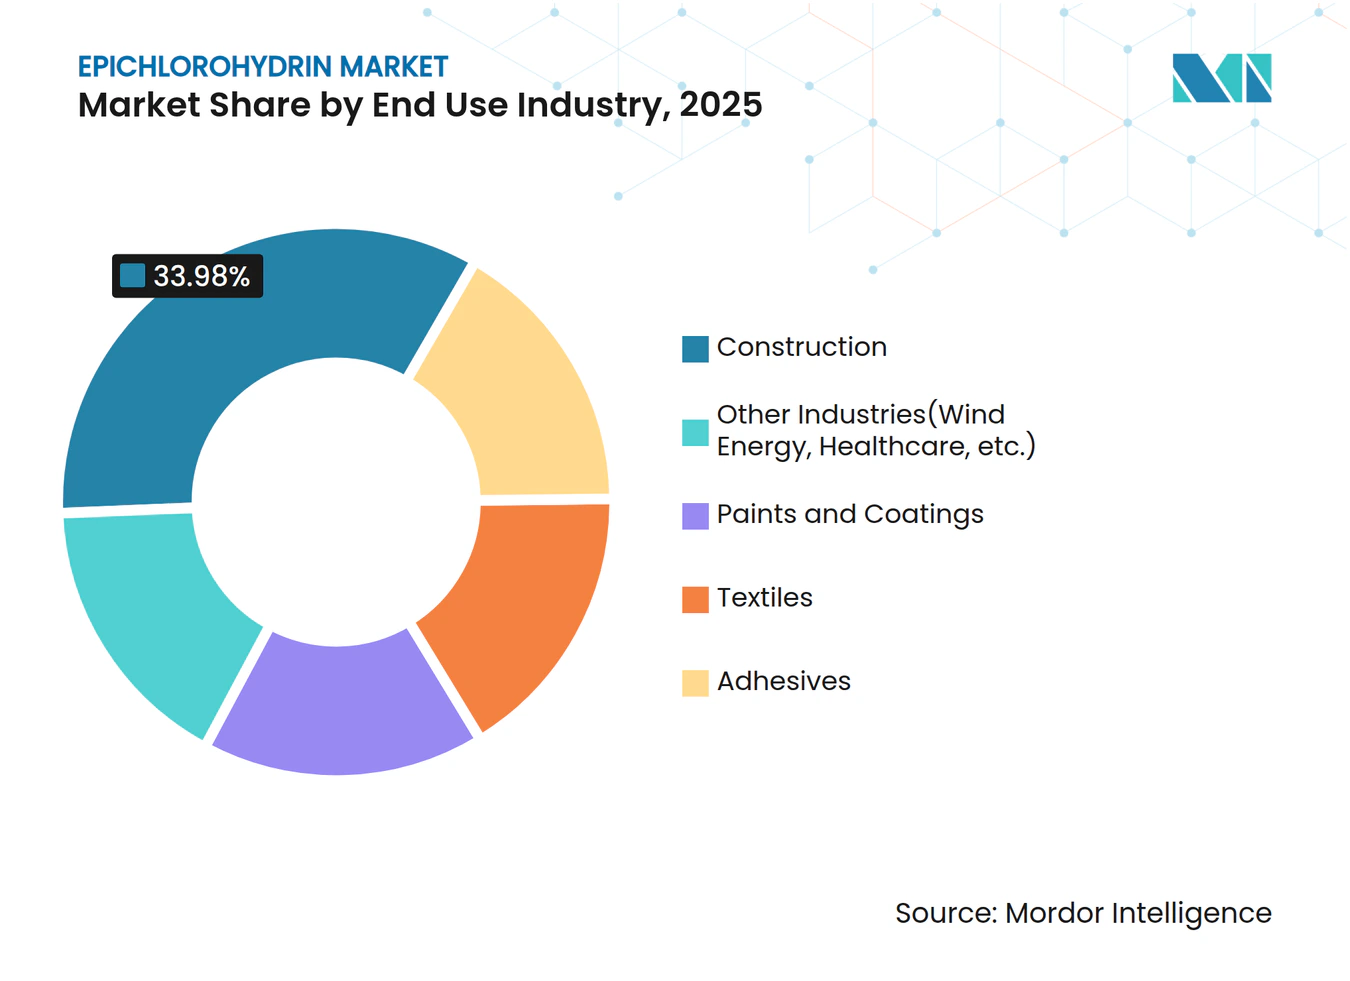
- Par utilisation finale, la construction a représenté 33,98 % de la demande en épichlorhydrine en 2025, tandis que les usages dans l'énergie éolienne et la santé enregistrent ensemble la croissance la plus rapide avec un TCAC de 4,04 % jusqu'en 2031.
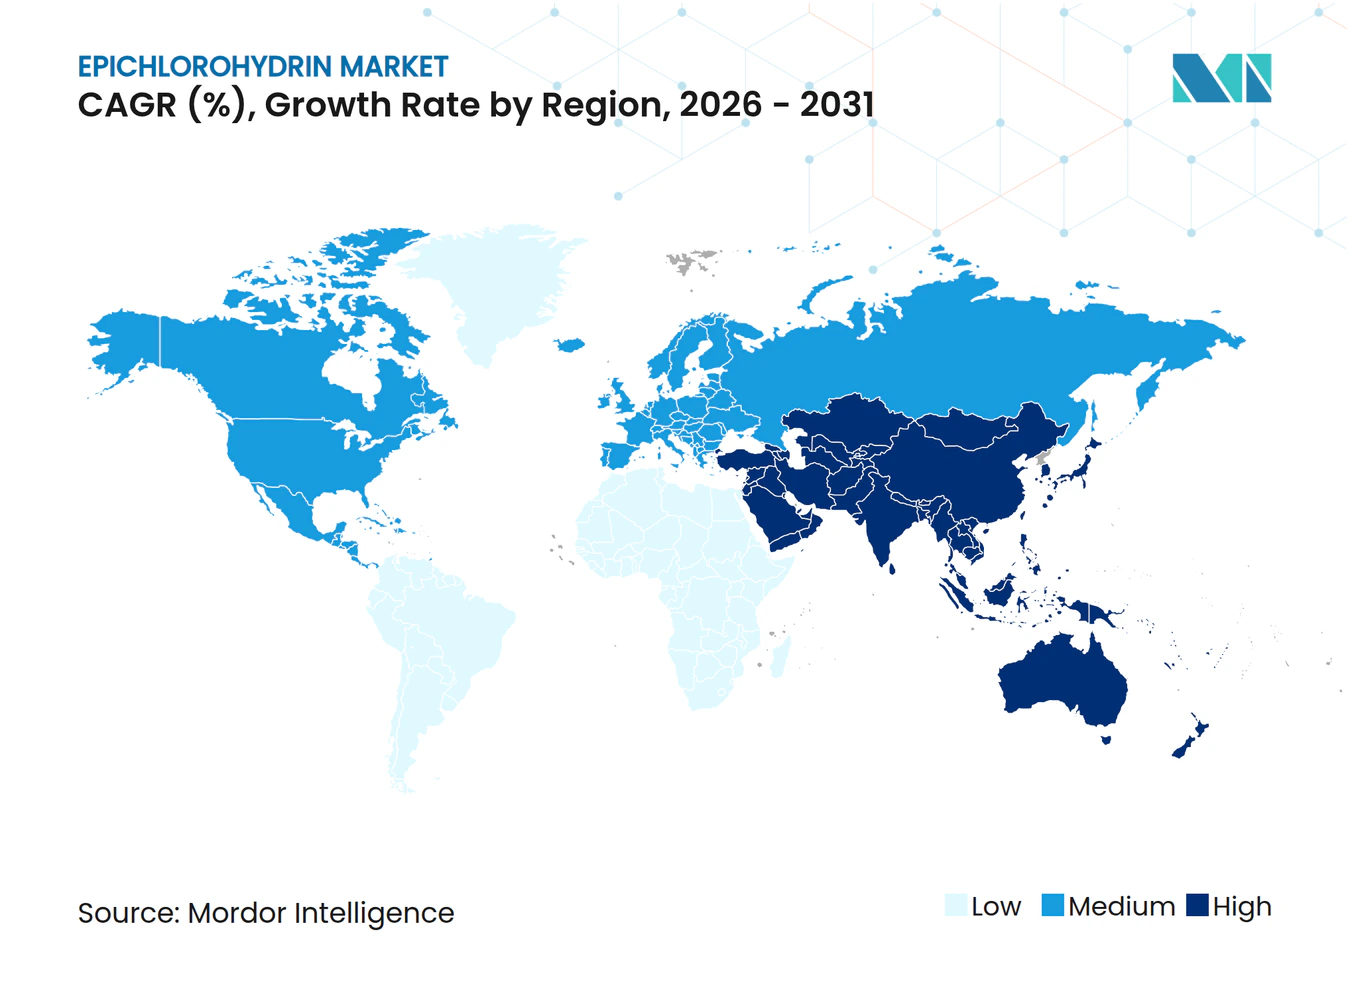
- Par géographie, l'Asie-Pacifique a représenté 58,72 % de la demande mondiale en 2025 et devrait connaître la croissance la plus rapide avec un TCAC de 4,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transition vers les matières premières biosourcées | +0.7% | Mondial ; gains précoces en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante de résines époxy | +1.2% | Mondial | Court terme (≤ 2 ans) |
| Reprise de l'activité de construction | +0.5% | Asie-Pacifique ; Amérique du Nord | Moyen terme (2-4 ans) |
| Fabrication de pales d'éoliennes | +0.4% | Europe ; Amérique du Nord ; Chine | Moyen terme (2-4 ans) |
| Investissement croissant dans l'encapsulation de semi-conducteurs | +0.3% | Asie-Pacifique, Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La disponibilité des matières premières biosourcées stimule une croissance durable
Un excédent croissant de glycérine brute issu du biodiesel a renforcé la viabilité économique de la production de glycérine en épichlorhydrine. Les installations utilisant la technologie Epicerol réduisent les émissions de CO₂ de 60 % et la production d'eaux usées jusqu'à quarante fois par rapport aux procédés à base de propylène, répondant ainsi aux réglementations carbone de plus en plus strictes et ouvrant droit à des incitations à la chimie verte. Les coûts de production d'environ 1 697 EUR / tonne sont désormais à portée des prix de marché en vigueur, réduisant l'écart de rentabilité à mesure que les prix de la glycérine s'assouplissent. AGC Chemicals Europe a commercialisé EPINITY en 2024, et Epigral Limited a lancé une fabrication nationale en Inde en utilisant la même technologie, soulignant une adoption accélérée. À mesure que davantage de juridictions imposent des déclarations sur le cycle de vie du carbone, l'épichlorhydrine biosourcée offre aux producteurs une voie crédible pour sécuriser des accords d'approvisionnement à long terme avec des clients axés sur la durabilité.
La consommation croissante de résines époxy amplifie la demande fondamentale
Les résines époxy absorbent plus de 86 % de la production mondiale d'épichlorhydrine, ancrant la croissance de base du marché de l'épichlorhydrine. Les mises à niveau des infrastructures, les revêtements industriels de protection et les composites avancés pour l'automobile et l'aérospatiale continuent d'élargir l'utilisation des résines époxy, tandis que la miniaturisation de l'électronique exige des grades de résine à haute pureté et à faible teneur en chlore. Le complexe de résines époxy de DCM Shriram d'une valeur de 120 millions USD au Gujarat illustre l'intégration verticale régionale en amont conçue pour sécuriser l'approvisionnement captif en épichlorhydrine. À mesure que les fabricants de revêtements introduisent des gammes à base d'eau et sans solvant pour répondre aux règles sur les composés organiques volatils, la demande en résines époxy par mètre carré augmente, prolongeant la trajectoire de croissance jusqu'en 2030.
L'expansion du secteur de la construction soutient l'absorption des volumes
Bien que des taux d'intérêt plus élevés aient modéré les mises en chantier de logements en Occident en 2024, les programmes de relance en Chine, en Inde et aux États-Unis maintiennent l'avancement de grands projets de transport, commerciaux et résidentiels. Les revêtements de sol durables, les revêtements de barres d'armature résistants à la corrosion et les adhésifs structuraux liés à l'époxy reposent tous sur des résines dérivées de l'épichlorhydrine. Les mandats gouvernementaux pour des durées de conception plus longues et des coûts de maintenance réduits poussent les constructeurs vers des systèmes époxy avec des déclarations environnementales de produits certifiées, renforçant une consommation stable même lors des ralentissements cycliques. Le segment conserve la plus grande part unique de la demande d'utilisation finale, garantissant que l'activité de construction reste une charge fiable pour les futures expansions de capacité.
La fabrication de pales d'éoliennes élargit le champ d'application
Les objectifs mondiaux en matière d'énergie renouvelable ont accéléré les déploiements de parcs éoliens, stimulant la demande de pales composites. Les matrices époxy à base d'épichlorhydrine offrent la haute température de transition vitreuse et la résistance à la fatigue requises pour des pales de plus en plus longues. Des résultats récents de laboratoire montrent que les additifs époxy disulfures créent des réseaux covalents adaptables, permettant aux sections de pales d'être retraitées tout en conservant leur intégrité structurelle. Cette recyclabilité répond aux préoccupations croissantes concernant les déchets de pales en décharge, et la pression réglementaire pour des solutions en fin de vie devrait orienter des volumes supplémentaires vers des systèmes époxy de nouvelle génération.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Coûts de conformité liés à l'environnement | -0.8% | Amérique du Nord ; Europe | Long terme (≥ 4 ans) |
| Adoption croissante de résines aliphatiques non époxy | -0.3% | Europe, Amérique du Nord | Long terme (≥ 5 ans) |
| Source: Mordor Intelligence | |||
Les fluctuations des prix des matières premières pèsent sur les marges
Les prix du propylène et de la soude caustique ont continué de fluctuer fortement en 2024, reflétant l'incertitude mondiale sur les prix de l'énergie et les arrêts périodiques dans les unités de chlore-alcali. Alors que les fournisseurs asiatiques ont temporairement bénéficié de coûts de production plus bas, les producteurs européens ont dû faire face à des tarifs d'électricité élevés, comprimant les marges. Les entreprises disposant d'actifs intégrés de chlore-alcali ont partiellement compensé la volatilité, mais les producteurs non couverts font face à une compression des marges qui peut retarder les plans de déblocage des goulots d'étranglement. Les unités biosourcées offrent une base de coûts alternative mais restent exposées aux prix de la glycérine liés aux politiques sur le biodiesel. Les stratégies de couverture et la diversification des sources d'approvisionnement restent donc au premier plan des pratiques d'approvisionnement en 2025-2026.
Le renforcement des réglementations environnementales alourdit la charge de conformité
Les amendements de 2024 de l'Agence de protection de l'environnement des États-Unis aux normes NESHAP et NSPS imposent des contrôles supplémentaires des évents qui réduisent collectivement de 1 372 tonnes par an les émissions de polluants atmosphériques dangereux provenant des installations chimiques[1]. Des dispositions similaires au Canada exigent désormais une notification pour les utilisations dans les produits de consommation dépassant 0,1 % d'épichlorhydrine en masse/masse [2]. Les dépenses d'investissement pour les épurateurs, les systèmes de torchage et les mises à niveau de détection des fuites augmentent les coûts d'exploitation et favorisent les installations dotées de conceptions modernes à faibles émissions ou de filières d'alimentation renouvelables. Bien que ces règles améliorent les résultats sanitaires des communautés, elles peuvent peser sur la rentabilité à court terme et orienter la production marginale vers des régions à réglementation moins contraignante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les grades biosourcés gagnent en dynamismeL'épichlorhydrine dérivée du pétrole a conservé une part de 87,78 % de la consommation mondiale en 2025, soit 1 931,16 kilotonnes, mais les volumes biosourcés ont progressé plus rapidement, clôturant l'année à 268,84 kilotonnes. La taille du marché de l'épichlorhydrine attribuable à la production biosourcée devrait se développer à un TCAC de 3,96 %, soutenue par les incitations politiques en faveur des produits chimiques à faible teneur en carbone et par la disponibilité croissante de glycérine issue des filières biodiesel. En revanche, la filière à base de pétrole devrait être en retrait d'environ 70 points de base par rapport à l'ensemble du marché de l'épichlorhydrine en raison de l'escalade des taxes carbone en Europe et du glissement progressif des clients multinationaux vers des chaînes d'approvisionnement plus vertes.
Les producteurs utilisant la technologie Epicerol rapportent systématiquement des empreintes de gaz à effet de serre inférieures de 60 % et des réductions jusqu'à quarante fois des rejets d'eaux usées par rapport à la voie de chloration allylique. Les premiers adoptants en Asie, notamment en Thaïlande et en Inde, démontrent que les unités biosourcées peuvent atteindre des économies d'échelle supérieures à 50 ktpa, encourageant d'autres entreprises de chlore-alcali à acquérir des licences pour des technologies similaires. Sur l'horizon de prévision, des gains d'efficacité progressifs et des prix de glycérine potentiellement plus bas pourraient comprimer la prime de coût, permettant aux grades biosourcés de pénétrer les niches d'encapsulation électronique où un taux de chlore ultra-faible est essentiel.



Par application :
les résines époxy maintiennent leur dominationLes résines époxy ont absorbé 1 896,4 kilotonnes en 2025, représentant 86,20 % de la demande totale. Leur TCAC de 3,92 % jusqu'en 2031 garantit que le marché de l'épichlorhydrine continue de suivre la croissance du secteur des résines époxy. La construction, les revêtements de protection et les stratifiés électriques mènent l'absorption des volumes, tandis que les composites avancés dans l'aérospatiale et l'énergie éolienne fournissent des grades à plus haute valeur ajoutée. La part de marché de l'épichlorhydrine associée aux floculants pour le traitement de l'eau reste modeste mais stable, car les normes strictes sur l'eau potable limitent les résidus de monomères autorisés.
L'encapsulation de semi-conducteurs représente une niche premium à croissance rapide. Les dépôts de brevets décrivant des systèmes époxy à faible teneur en chlore en ppm soulignent la quête de l'industrie pour une conductivité thermique plus élevée et un gauchissement minimal lors du brasage par refusion. Bien que les volumes soient comparativement faibles, leurs marges élevées incitent les producteurs à maintenir des trains de purification dédiés. Parallèlement, la surveillance réglementaire concernant la migration potentielle des monomères dans l'eau potable stimule la R&D continue vers des procédés à résidus ultra-faibles, préservant la pertinence de l'industrie de l'épichlorhydrine dans les applications critiques pour la sécurité.
Par industrie d'utilisation finale :
la construction conserve sa position de leader malgré les vents contrairesLe secteur de la construction a consommé 747,56 kilotonnes de produits dérivés de l'épichlorhydrine en 2025, soit 33,98 % de la demande mondiale. Les projets d'infrastructure urbaine en Inde et en Asie du Sud-Est ont compensé le ralentissement des dépenses résidentielles en Europe, permettant au segment d'afficher une modeste croissance d'une année sur l'autre. Les revêtements de sol intérieurs, les coulis résistants aux produits chimiques et les chapes en béton liées à l'époxy ancrent la consommation de base, tandis que les mandats gouvernementaux pour les matériaux de construction verts favorisent les formulations à faible teneur en COV et à haute teneur en solides qui intensifient l'utilisation de l'épichlorhydrine par surface finie.
Les peintures et revêtements se sont classés en deuxième position et ont bénéficié d'un rapide rebond de la production OEM automobile et des dépenses de défense. Les adhésifs pour le bois d'ingénierie et les assemblages structuraux ont maintenu une croissance à un chiffre moyen, illustrant la substitution continue des systèmes à base de solvants. Les secteurs émergents — composites pour l'énergie éolienne, dispositifs médicaux et élastomères spéciaux — affichent ensemble le TCAC le plus rapide de 4,04 %. Les fabricants ciblant ces niches déploient des stratégies de différenciation des grades telles que les résines époxy ultrapures ou modifiées par des élastomères pour sécuriser des marges de contribution plus élevées, diversifiant ainsi les flux de revenus au-delà des tendances cycliques de la construction.

Analyse géographique
Marché de l'épichlorhydrine en Asie-Pacifique
L'Asie-Pacifique a dominé la demande mondiale avec 1 291,84 kilotonnes en 2025, représentant 58,72 % du marché de l'épichlorhydrine. La croissance continue à un CAGR de 4,12 % est portée par une expansion robuste des résines époxy en aval, des investissements en capacité en Inde et une politique industrielle chinoise axée sur l'autonomie dans les matériaux avancés. Les producteurs régionaux bénéficient d'un accès au propylène à prix compétitif et d'investissements favorables dans les infrastructures, renforçant l'agilité de la chaîne d'approvisionnement. La taille du marché de l'épichlorhydrine en Asie-Pacifique devrait donc accroître son avance sur les autres régions d'ici 2031.
Marché de l'épichlorhydrine en Amérique du Nord et en Europe
L'Amérique du Nord conserve une consommation importante à haute valeur ajoutée dans les composites aérospatiaux, l'encapsulation de semi-conducteurs et les revêtements de spécialité. Cependant, les modernisations de contrôle des émissions imposées par les nouvelles règles de l'EPA entraînent des dépenses en capital susceptibles d'encourager les importations progressives de grades biosourcés produits en Asie. L'Europe fait face à des défis similaires : des coûts énergétiques élevés, une croissance plus lente du PIB et des mécanismes stricts de tarification du carbone compriment les marges, incitant à la consolidation des petits formulateurs époxy. Néanmoins, les financements de l'UE pour le développement de l'éolien offshore et des gigafactories de batteries garantissent des niches de demande sélectives pour les dérivés premium de l'épichlorhydrine.
Marché de l'épichlorhydrine en Amérique latine et au Moyen-Orient et Afrique
L'Amérique latine, le Moyen-Orient et l'Afrique représentent collectivement moins de 10 % des volumes mondiaux, mais présentent un potentiel à long terme. Les concessions d'infrastructure au Brésil et les programmes de diversification chimique de l'Arabie saoudite créent des clusters de demande localisés. Bien que la consommation par habitant soit actuellement faible, l'urbanisation croissante et les objectifs en matière d'énergies renouvelables promettent une croissance progressive que les fournisseurs mondiaux pourront capter en déployant des terminaux d'importation et des plateformes régionales de mélange.
Analyse de la chaîne de valeur
La chaîne de valeur de l'épichlorhydrine commence par les matières premières et utilités en amont : le propylène et le chlore (issus de la chloralcali), ainsi que les coproduits de soude caustique, alimentent la voie conventionnelle du chlorure d'allyle. Le glycérol brut et le chlorure d'hydrogène permettent la voie biosourcée. Par rapport à la production à base de glycérol, la voie pétrochimique consomme davantage d'eau et génère davantage d'eaux usées, ce qui accroît l'attention portée au traitement des effluents et au contrôle des émissions dans l'économie d'exploitation. La production à base de glycérol améliore l'efficacité atomique et réduit la charge environnementale, favorisant son adoption là où les coûts de conformité augmentent.
En milieu de chaîne, les producteurs intégrés et les détenteurs de licences technologiques transforment les matières premières en épichlorhydrine, puis acheminent le produit via la logistique en vrac (stockage en réservoirs, conteneurs-citernes ISO et distributeurs régionaux) vers des ventes captives ou marchandes. La demande en aval se concentre sur les résines époxy, qui alimentent ensuite les secteurs de la construction, des revêtements, des adhésifs, des composites pour l'énergie éolienne et de l'encapsulation électronique. Cette structure incite les producteurs à privilégier l'intégration entre les actifs chloralcali, épichlorhydrine et résines époxy afin de stabiliser les marges et de gérer la volatilité des matières premières. Parmi les actions structurantes de la chaîne figurent la mise en service par DCM Shriram de son usine d'épichlorhydrine de Jhagadia en plusieurs étapes (35 000 TPA en octobre 2025, suivies des 17 000 TPA restantes en avril 2026 pour atteindre 52 000 TPA), ainsi que le recours par HELM US Corporation à un accord de distribution exclusive à long terme pour l'épichlorhydrine biosourcée d'AGC Vinythai aux États-Unis (mars 2026).
Paysage concurrentiel
Concentration du Marché
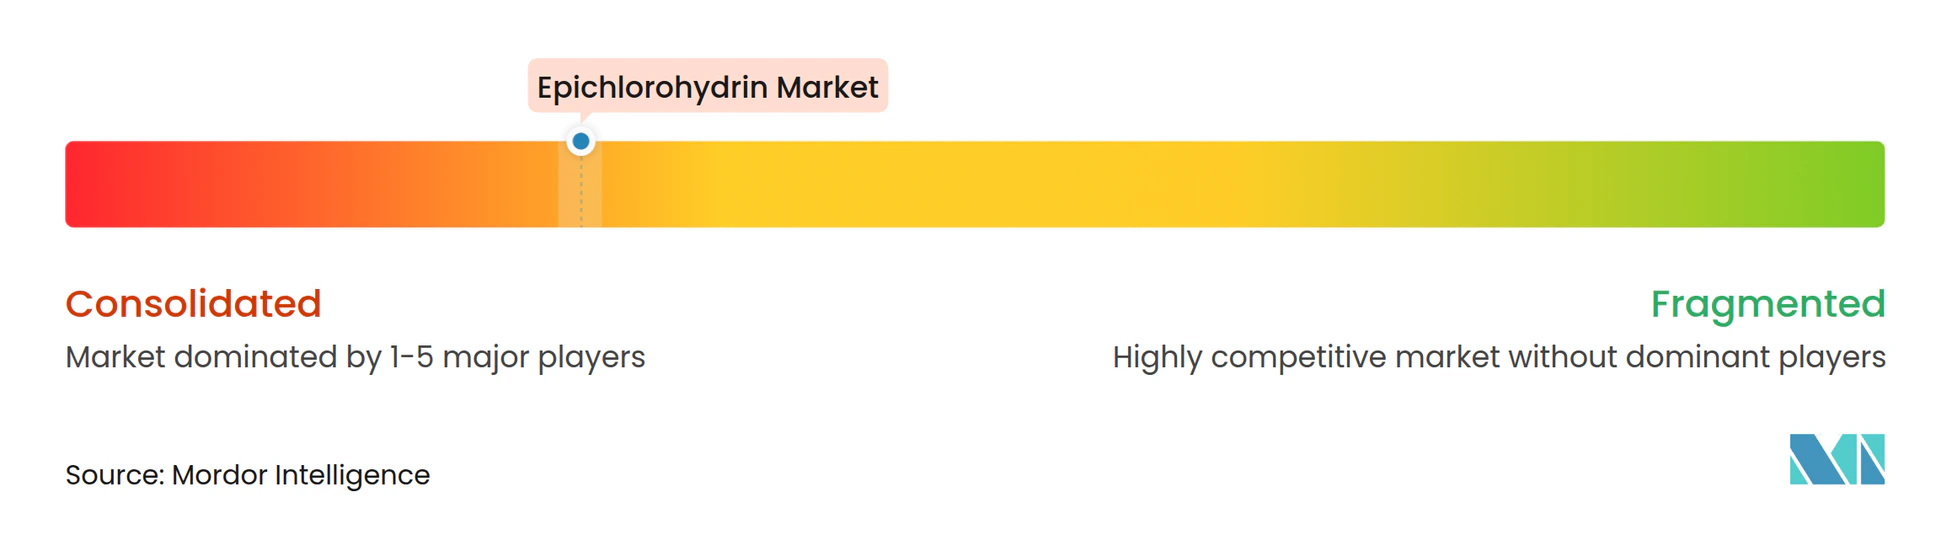
Le marché mondial de l'épichlorhydrine est concentré, les acteurs clés tirant parti de l'intégration verticale pour atténuer la volatilité des coûts des matières premières et sécuriser des débouchés captifs. Le réseau de chlore-alcali d'AGC en Asie du Sud-Est soutient les marchés intérieurs et d'exportation, tandis que sa gamme EPINITY renforce la durabilité. Les producteurs indiens comme Epigral se développent rapidement, l'entreprise ayant approuvé une augmentation de capacité de 100 ktpa à Dahej pour répondre à la demande intérieure et à l'exportation. Les concédants de technologie comme Technip Energies stimulent la durabilité avec des procédés à base de glycérine. Les priorités stratégiques comprennent l'optimisation des actifs existants, la co-localisation à proximité des pôles d'énergie renouvelable et l'utilisation de matières premières biogéniques pour atteindre les objectifs, tandis que les partenariats avec les secteurs en aval stimulent la demande et les opportunités de vente croisée.
Leaders de l'industrie de l'épichlorhydrine
-
Solvay
-
Sumitomo Chemical Co., Ltd.
-
Olin Corporation
-
Shandong Haili Chemical Industry Co., Ltd.
-
Grasim Industries Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'épichlorhydrine Entreprises couvertes dans ce rapport
- AGC Vinythai
- DCM SHRIRAM CHEMICALS
- Epigral Limited
- Formosa Plastics Corporation
- Grasim Industries Ltd
- Hanwha Solutions Chemical Division Corporation
- Hexion Inc.
- Kashima Chemical Co. Ltd.
- Lotte Fine Chemical Co. Ltd.
- Nama
- Olin Corporation
- Shandong Haili Chemical Industry Co., Ltd.
- Sinochem International Corporation
- Solvay
- Sumitomo Chemical Co., Ltd.
Opportunités de marché et perspectives d'avenir
Les voies d'épichlorhydrine biosourcée ouvrent des opportunités là où les clients et les régulateurs renforcent le contrôle du cycle de vie et des émissions de procédé, tandis que de nombreux utilisateurs en aval de résines époxy recherchent également des formulations à plus faible teneur en COV et à plus fort taux de solides. Parmi les signaux concrets dans le canal d'approvisionnement figurent la commercialisation d'EPINITY par AGC Chemicals Europe en 2024 et la démarche de mars 2026 de HELM US Corporation et AGC Vinythai visant à renforcer la distribution exclusive de l'épichlorhydrine biosourcée aux États-Unis, ce qui accroît la disponibilité des qualités issues de matières premières renouvelables pour les formulateurs nord-américains sans nécessiter de développement immédiat de la production locale.
Les ajouts de capacité axés sur l'Inde et l'intégration en amont favorisent également les opportunités d'approvisionnement local, de livraisons plus rapides et de qualités adaptées dans les revêtements, les produits chimiques pour la construction et l'électronique. DCM Shriram a porté son installation d'épichlorhydrine de Jhagadia à 52 000 TPA en mettant en service les 17 000 TPA restantes en avril 2026, et Epigral a annoncé un plan d'expansion vers 100 000 TPA à Dahej, avec une mise en service ciblée durant le premier semestre de l'exercice 2027. Ces initiatives renforcent la substitution des importations et améliorent les options d'approvisionnement pour les chaînes époxy nationales, notamment le complexe intégré de résines époxy de DCM Shriram au Gujarat. Parallèlement, l'augmentation de la capacité en Chine accroît le besoin de différenciation, notamment en matière de pureté, de teneur en chlore ultra-faible et d'attributs de durabilité, ainsi qu'une exécution plus rigoureuse autour des débouchés époxy captifs ou des partenariats de distribution structurés pour défendre l'utilisation et les prix.
Développements industriels récents dans Marché de l'épichlorhydrine
- Avril 2026 : DCM Shriram Limited a mis en service les 17 000 TPA restantes de son usine d'épichlorhydrine à Jhagadia, au Gujarat, portant l'unité à sa pleine capacité de 52 000 TPA. Le fonctionnement à plein régime renforce l'approvisionnement captif et marchand de la chaîne des résines époxy et des revêtements et améliore le levier opérationnel du complexe chimique intégré.
- Mars 2026 : HELM US Corporation et AGC Vinythai Public Company Limited ont signé de nouveaux accords à long terme renforçant le rôle de HELM US en tant que partenaire de distribution exclusif de l'épichlorhydrine biosourcée d'AGC Vinythai aux États-Unis. Cet accord élargit l'accès au marché pour les qualités issues de matières premières renouvelables et favorise une planification des enlèvements plus stable pour le fournisseur comme pour les formulateurs en aval.
- Octobre 2025 : DCM Shriram Limited a mis en service la capacité initiale de 35 000 TPA de son usine d'épichlorhydrine au sein de son complexe chimique de Jhagadia, dans le district de Bharuch, au Gujarat. Cette montée en puissance progressive a établi une nouvelle offre nationale en Inde et a ancré la stratégie d'intégration de l'entreprise à travers les chaînes de valeur chloralcali et époxy en aval.
Marché de l'épichlorhydrine Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de l'épichlorhydrine couvre la demande d'épichlorhydrine en tant qu'intermédiaire chimique. Nous la comptabilisons au point de vente des producteurs vers la fabrication en aval dans les principales régions. Afin de mieux refléter la consommation réelle et les flux d'approvisionnement, nous dimensionnons le marché en termes de volume (tonnage) plutôt qu'en valeur.
Exclusions du périmètre : Nous excluons les revenus en aval des résines époxy, de la glycérine et des produits chimiques de spécialité, ainsi que les valeurs de transfert interne lorsqu'elles ne reflètent pas une vente externe.
Aperçu de la segmentation
- Par type
- Épichlorhydrine à base de pétrole
- Épichlorhydrine biosourcée
- Par application
- Résines époxy
- Produits chimiques spéciaux pour le traitement de l'eau
- Glycérine synthétique
- Élastomères d'épichlorhydrine
- Autres applications (produits pharmaceutiques, etc.)
- Par industrie d'utilisation finale
- Construction
- Peintures et revêtements
- Adhésifs
- Textiles
- Autres industries (énergie éolienne, santé, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la cartographie du marché et construire les hypothèses initiales concernant l'offre, le commerce et la demande des utilisateurs finaux. Des sources publiques telles que les données de l'USGS sur les produits chimiques et les matériaux, les statistiques commerciales d'UN Comtrade, les données de la Commission américaine du commerce international, les indicateurs industriels d'Eurostat, ainsi que les pages de l'EPA et de l'ECHA nous ont aidés à suivre l'évolution des capacités, des importations et des tendances en matière de conformité au fil du temps.
Nous avons également examiné les rapports annuels des producteurs, les présentations aux investisseurs et les communiqués de presse afin de recenser les ajouts de capacité, les fermetures d'usines et les changements de procédés (y compris les voies à base de glycérine). Le cas échéant, des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et une base de données de flux commerciaux au niveau des expéditions import-export ont été consultés pour recouper les informations sur la propriété, les localisations et les flux commerciaux. Ces exemples ne sont pas exhaustifs, et d'autres documents et ensembles de données publics ont également été utilisés lors de la collecte, de la validation et de la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation du volume réel de la demande et de la logique de tarification de l'épichlorhydrine, en particulier là où les données publiées sont rares ou arrivent avec des délais. Nous avons échangé avec des fabricants, des distributeurs et des utilisateurs finaux en Asie-Pacifique, en EMEA et dans les Amériques afin d'affiner les hypothèses sur les taux d'utilisation, le mix contrats/spot et les parts d'application avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 15 % | Asie-Pacifique : 51 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 29 % |
| Acteurs de plus petite taille : 16 % | Managers : 47 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le modèle central utilise une approche descendante dans laquelle la capacité de production, les taux d'utilisation et le commerce net sont combinés pour reconstituer la consommation apparente par région. Nous alignons ensuite ces totaux sur la demande principale provenant des résines époxy et des autres utilisations finales. Pour maintenir la réalisme des résultats, nous les avons corroborés par des approximations ascendantes sélectives, notamment des volumes de producteurs échantillonnés dans les pays clés et une vérification utilisant les fourchettes de prix de vente moyens multipliées par le tonnage estimé.
Les données ayant matériellement influencé le dimensionnement comprennent les indicateurs régionaux de production de résines époxy, les ajouts de capacité annoncés et les changements d'utilisation, les volumes d'importation et d'exportation pour les codes commerciaux liés à l'épichlorhydrine, le mix typique des voies de procédé (chlorure d'allyle versus voie à base de glycérine), et les mouvements de spread sur les matières premières clés qui influencent les niveaux de prix. Lorsque les ventilations par pays étaient manquantes ou incohérentes, nous avons utilisé la direction des flux commerciaux et des indicateurs de fabrication en aval comme substituts pour allouer les volumes de manière prudente, puis nous les avons recoupés avec les retours des entretiens.
Pour les prévisions, nous avons effectué une analyse de scénarios autour des démarrages de capacité, de la normalisation des taux d'utilisation et de la croissance de la demande en aval. Nous avons ensuite testé la trajectoire retenue par rapport à une vue ARIMA des signaux historiques de consommation. La prévision finale n'a été acceptée qu'après que les variables correspondaient à ce que les répondants du secteur ont décrit pour le prochain cycle.
Cycle de validation des données et de mise à jour
Les résultats sont validés par triangulation à partir de vérifications indépendantes, notamment la logique d'équilibre offre-demande, les tests de cohérence commerciale et le caractère raisonnable du rapport prix/volume par région. Si une estimation génère un saut inhabituel, nous réexaminons les facteurs déterminants et révisons les hypothèses. Dans de nombreux cas, les répondants sont recontactés pour confirmer si un événement lié à une usine, un changement de politique ou une perturbation de la demande explique ce mouvement.
Avant la validation finale, le travail est examiné en plusieurs étapes, en commençant par une auto-vérification structurée, suivie d'une revue analytique distincte axée sur les écarts et la cohérence des unités. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des évolutions significatives de la capacité, de la politique commerciale ou de la demande en aval sont observées. Juste avant la livraison, une passe finale est effectuée afin que les clients reçoivent la vue la plus récente disponible.
Estimation du marché de l'épichlorhydrine par Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de constater des tailles de marché différentes pour l'épichlorhydrine, car les choix sous-jacents ne sont pas toujours identiques, même lorsque le nom du marché semble identique. Les différences les plus importantes proviennent généralement du fait que le chiffre est construit en valeur ou en volume, des années retenues comme point de départ, et de la manière dont les prix sont convertis et moyennés entre les régions.
Certaines publications présentent un total de revenus en USD qui mélange implicitement les ventes des producteurs avec la capture de valeur en aval et des hypothèses d'escalade des prix à long terme. Chez Mordor Intelligence, la taille de marché principale est exprimée en tonnes et se limite aux volumes d'épichlorhydrine consommés par région. Cela permet de maintenir le résultat ancré dans les signaux de capacité, d'utilisation et de commerce net, plutôt que dans une expansion de prix modélisée.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,27 M de tonnes (2026) | |
| Éditeur de recherche sectorielle A | 3,11 milliards USD (2025) | Utilise une approche basée sur les revenus avec des ventilations par application et par procédé, de sorte que les totaux peuvent être gonflés par les niveaux de prix de vente moyens supposés, le calendrier des devises et l'interprétation de la chaîne de valeur plutôt que par l'équilibre de la demande physique. |
| Éditeur de recherche mondial B | 2,99 milliards USD (2024) | Utilise une prévision en valeur avec une année de base différente et un horizon de prévision plus long, et peut refléter une progression des prix plus agressive et une cartographie plus large des utilisations finales qui n'est pas directement réconciliée avec la capacité régionale et le commerce. |
Pris ensemble, l'écart s'explique principalement par le choix des unités et la manière dont la tarification est traitée. Notre approche reste traçable car le modèle volumique peut être reproduit à l'aide des signaux publics de capacité et de commerce, puis ajusté avec des vérifications issues des entretiens lorsque les taux d'utilisation ou les parts d'utilisation finale évoluent.
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le marché de l'épichlorhydrine entre 2026 et 2031 ?
Le marché de l'épichlorhydrine devrait se développer à un TCAC de 3,30 %, passant de 2,27 millions de tonnes en 2026 à 2,67 millions de tonnes en 2031.
Quelle application générera le plus grand volume d'épichlorhydrine jusqu'en 2031 ?
Les résines époxy resteront l'application dominante, représentant plus de 86 % de la demande et progressant à un TCAC de 3,92 %.
Pourquoi l'Asie-Pacifique est-elle le principal consommateur régional d'épichlorhydrine ?
L'industrialisation rapide, les dépenses importantes dans la construction et l'expansion des capacités de résines époxy confèrent à l'Asie-Pacifique une part de 58,72 % de la demande mondiale, la plus élevée au monde.
Quelles tendances réglementaires façonnent les futures stratégies d'approvisionnement ?
Des limites plus strictes sur les polluants atmosphériques en Amérique du Nord et en Europe et les nouvelles exigences de déclaration d'activité au Canada poussent les producteurs à adopter des technologies plus propres et des matières premières biosourcées.