
Taille et part du marché des alpha-oléfines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
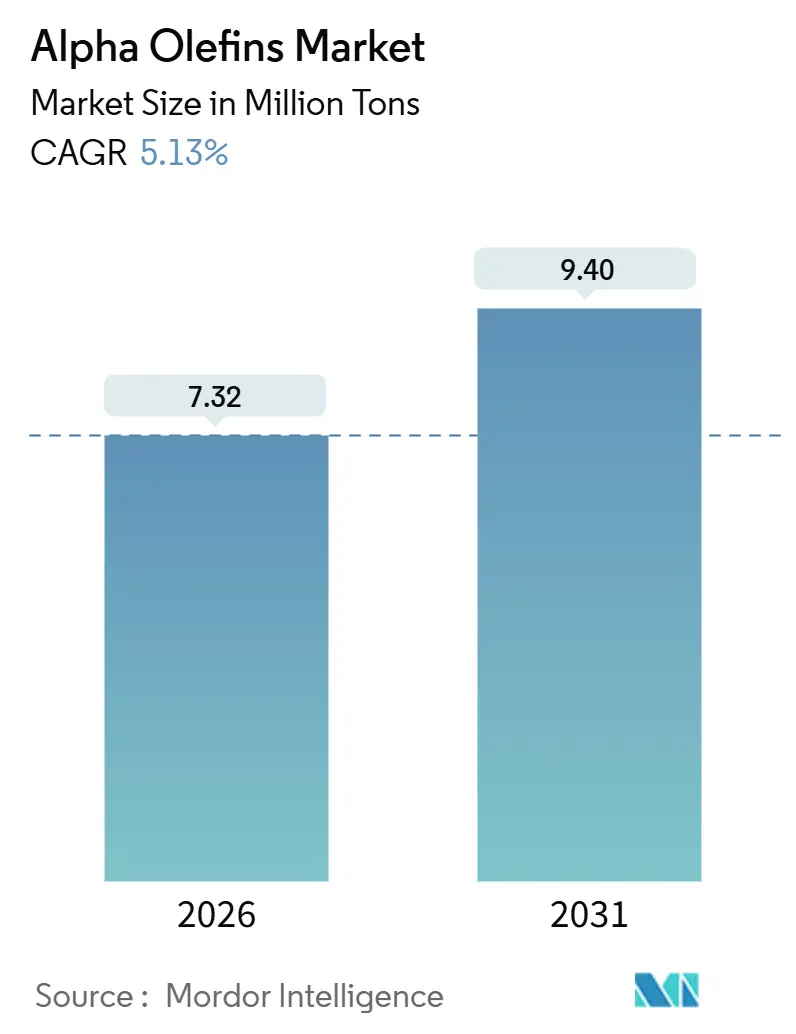
| Volume du Marché (2026) | 7.32 Millions de tonnes |
| Volume du Marché (2031) | 9.40 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 5.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
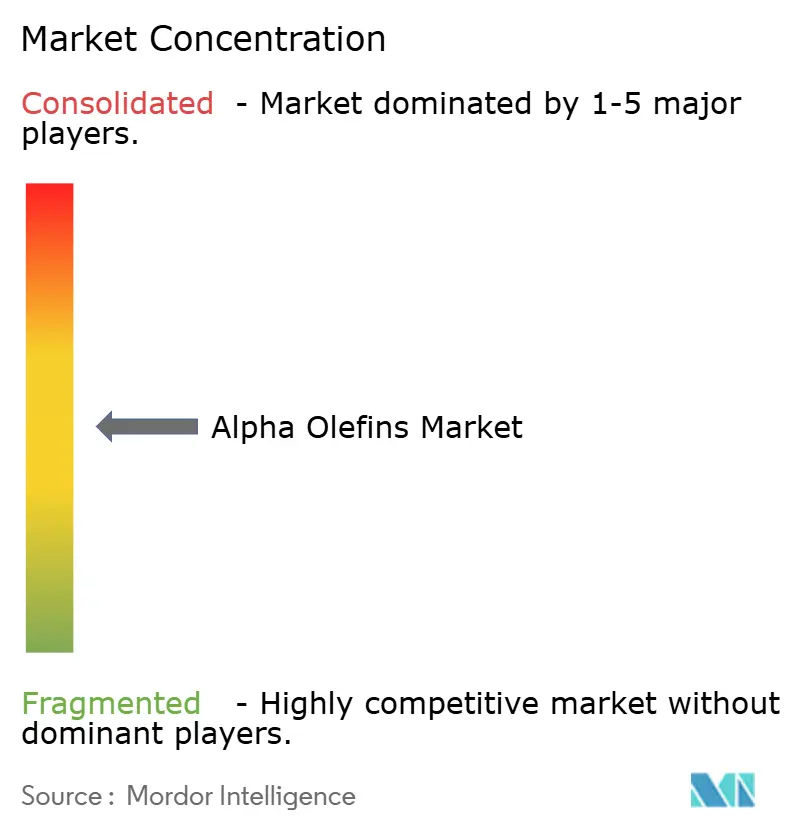
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des alpha-oléfines par Mordor Intelligence
La taille du marché des alpha-oléfines est estimée à 7,32 millions de tonnes en 2026, et devrait atteindre 9,40 millions de tonnes d'ici 2031, à un CAGR de 5,13 % au cours de la période de prévision (2026-2031). Les ajouts de capacité en Asie-Pacifique et au Moyen-Orient, les avantages en termes de coûts de l'éthane de schiste en Amérique du Nord, et la demande croissante en comonomères pour les films en polyéthylène basse densité linéaire (LLDPE) constituent le socle de cette trajectoire de croissance. L'adoption croissante de lubrifiants à base de poly-alpha-oléfines (PAO), en particulier pour les fluides de gestion thermique des véhicules électriques (VE), renforce davantage les perspectives volumétriques, tandis que les producteurs intégrés tirent parti de l'intégration en amont vers l'éthylène pour sécuriser l'approvisionnement et la résilience des marges. L'économie des matières premières demeure le levier concurrentiel déterminant ; la production d'éthane des États-Unis a atteint 2,8 millions de barils par jour en 2024, offrant un avantage structurel en termes de coûts par rapport aux steamcraqueurs alimentés au naphta en Europe et en Asie du Nord-Est. Parallèlement, le complexe Sinopec-Aramco de Fujian soutenu par l'État chinois et les projets contrôlés par l'Arabie saoudite à Fujian et à Yanbu ajoutent plus de 3,6 millions de tonnes de capacité en éthylène entre 2024 et 2026, redessinant les chaînes d'approvisionnement vers l'Est.
Principaux enseignements du rapport
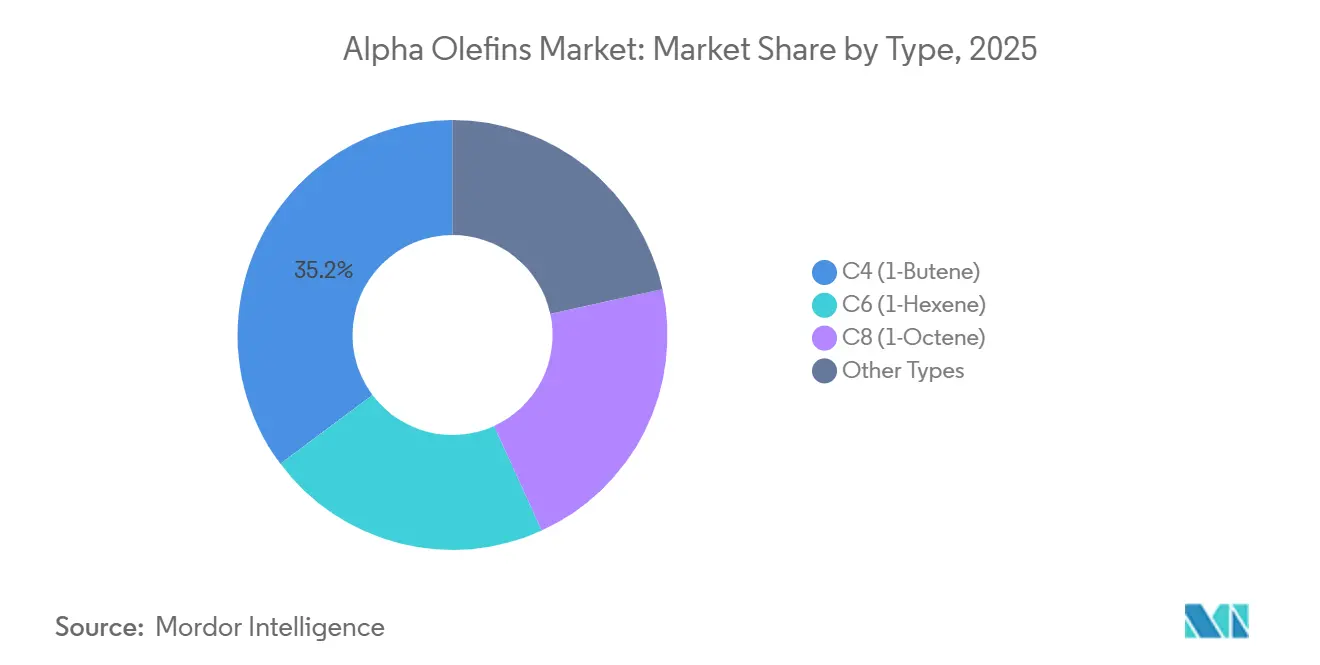
- Par type, le C4 (1-butène) détenait 35,23 % de la part du marché des alpha-oléfines en 2025, tandis que le C6 (1-hexène) enregistrait le CAGR le plus rapide de 5,88 % jusqu'en 2031.
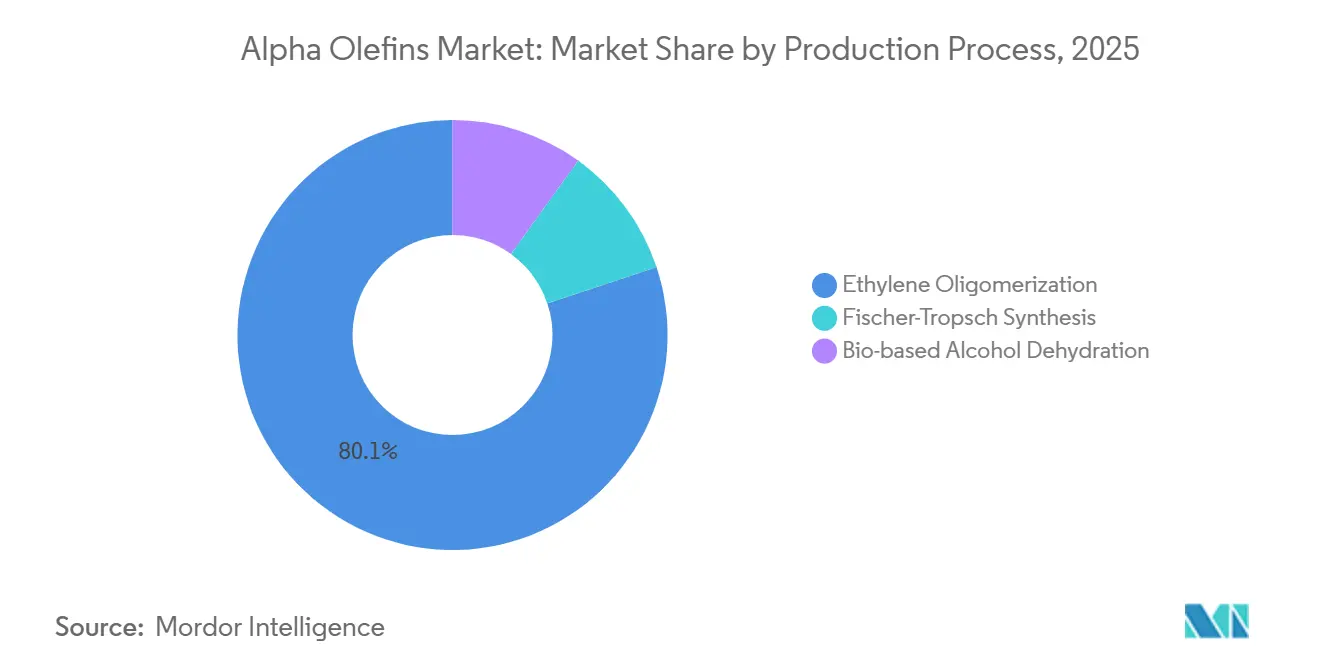
- Par procédé de production, l'oligomérisation de l'éthylène représentait 80,12 % de la production de 2025 et devrait croître à un CAGR de 5,67 % jusqu'en 2031.
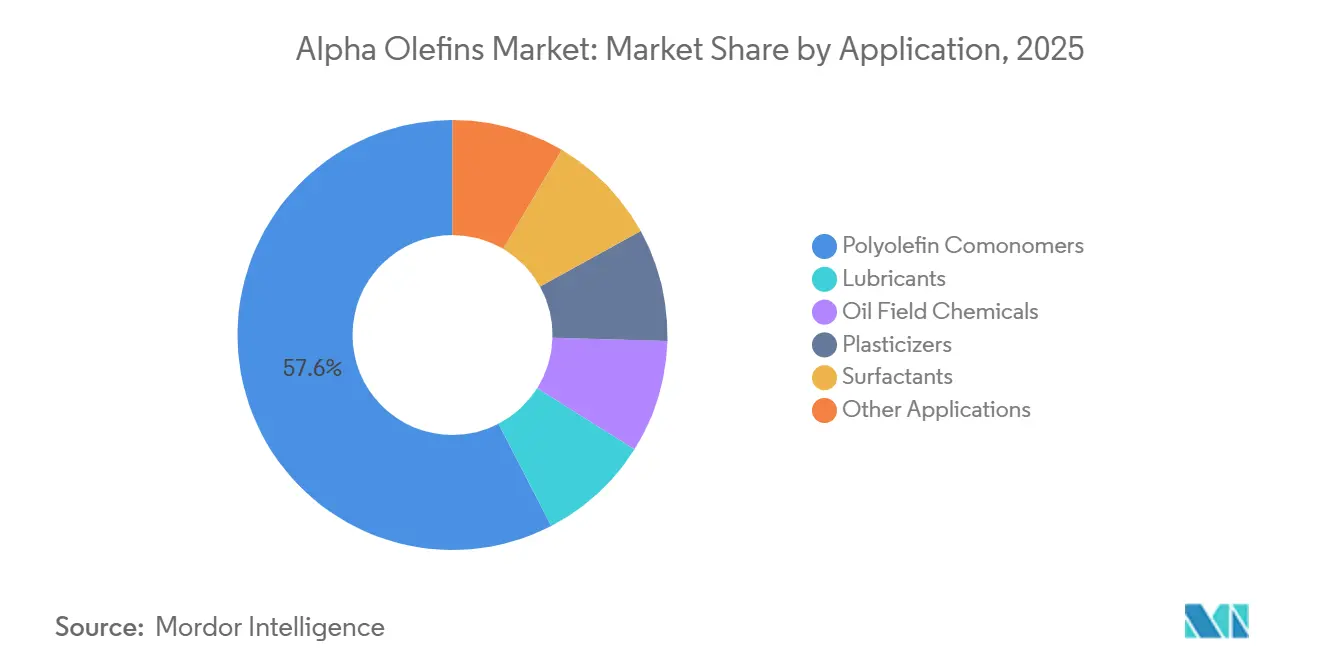
- Par application, les comonomères polyoléfiniques représentaient 57,58 % de la taille du marché des alpha-oléfines en 2025 et devraient se développer à un CAGR de 6,26 % jusqu'en 2031.
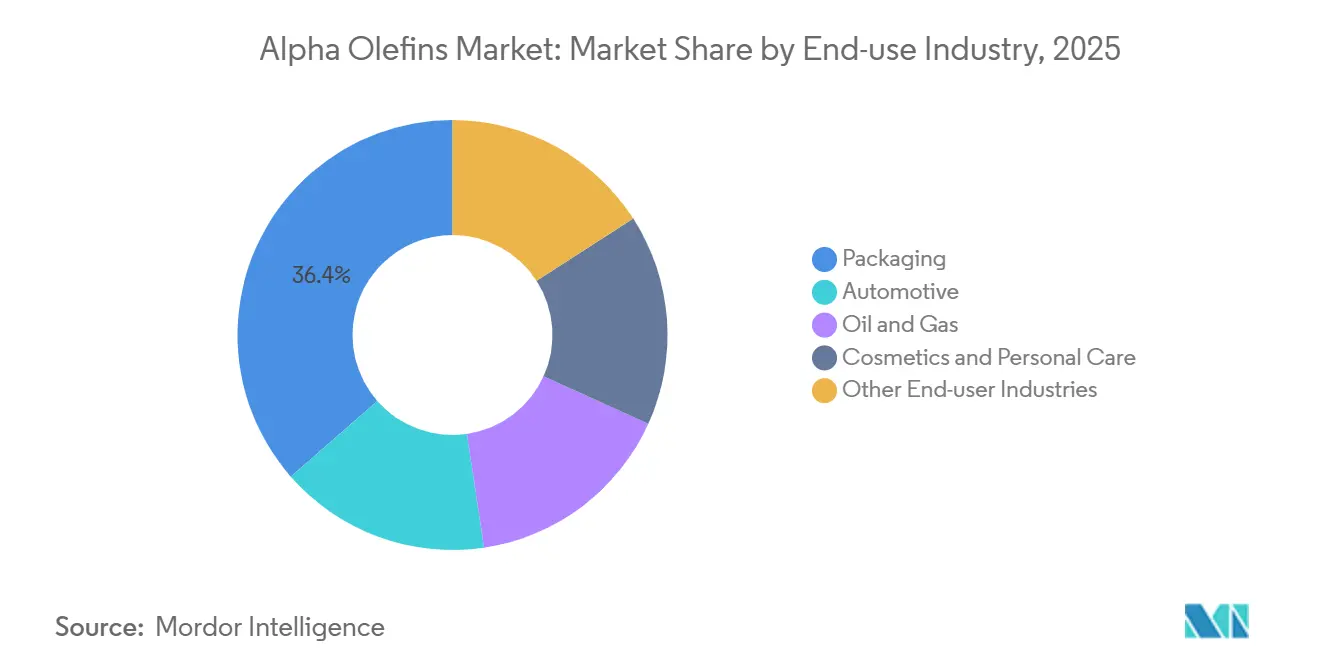
- Par secteur d'utilisation finale, l'emballage était en tête avec une part volumique de 36,45 % en 2025 et progresse à un CAGR de 6,15 % jusqu'en 2031.
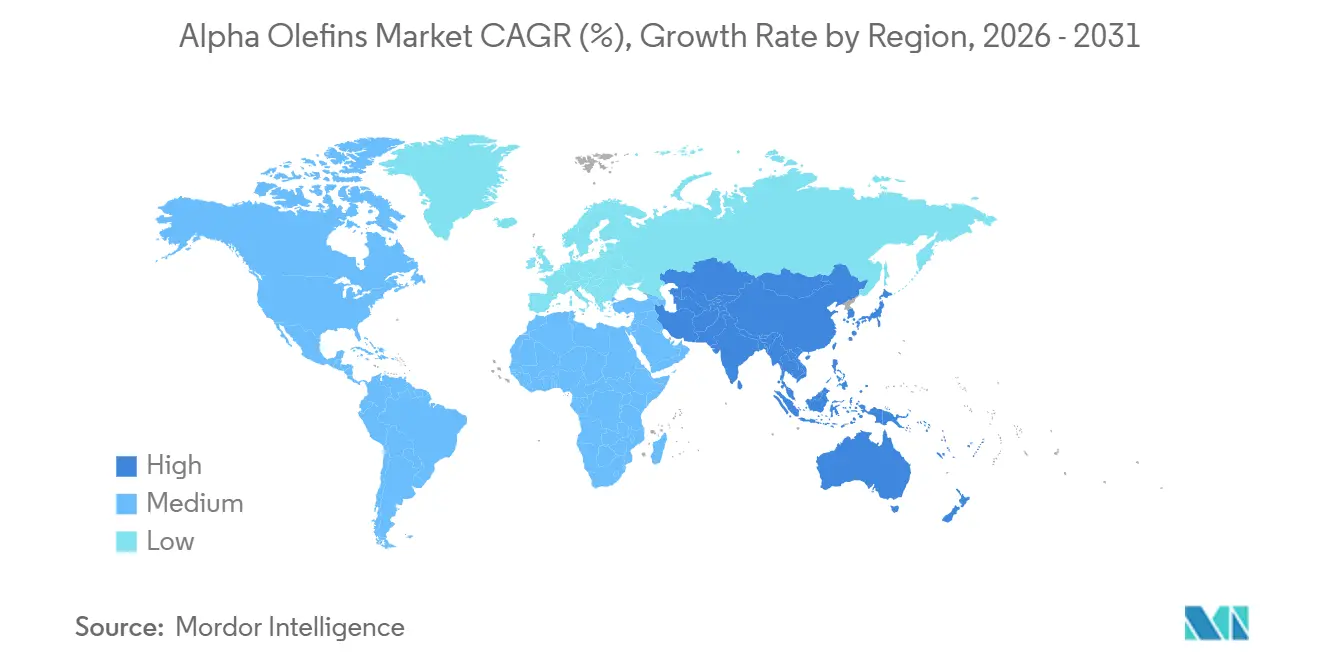
- Par géographie, l'Asie-Pacifique a capté 40,45 % de la demande de 2025 ; la région devrait afficher un CAGR de 6,89 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des alpha-oléfines
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante en comonomères pour le polyéthylène | +2.1% | Mondial, avec l'APAC et l'Amérique du Nord en tête | Moyen terme (2 à 4 ans) |
| Croissance des lubrifiants synthétiques | +1.3% | Amérique du Nord, Europe, pôles automobiles APAC | Moyen terme (2 à 4 ans) |
| Avantage en coûts de l'éthane de schiste en Amérique du Nord | +0.9% | Amérique du Nord, répercussions en Amérique latine | Court terme (≤ 2 ans) |
| Ajouts de capacité dans les économies émergentes | +1.5% | Cœur APAC (Chine, Inde), Moyen-Orient | Long terme (≥ 4 ans) |
| Besoins en fluides de gestion thermique pour les VE | +0.6% | Europe, Amérique du Nord, pôles VE en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante en comonomères pour le polyéthylène
Les grades métallocènes de LLDPE exigent un contrôle plus rigoureux de la distribution des masses moléculaires, ce qui élève la consommation de comonomères de 1-hexène et de 1-octène haute pureté. Chevron Phillips Chemical a étendu son steamcraqueur de Cedar Bayou à une capacité d'éthylène de 1,5 million de tonnes par an et a colocalisé des unités d'alpha-oléfines pour monétiser l'écart éthylène/C6/C8. Le complexe de Monaca de Shell suit un modèle d'intégration similaire, assurant un approvisionnement captif en comonomères pour 1,6 million de tonnes de demande en polyéthylène. La logistique du commerce électronique accélère l'adoption des films étirables, et les propriétaires de marques préfèrent des films de jauge réduite mais résistants à la perforation que seul le LLDPE métallocène peut fournir. Cette traction en aval rend la demande en comonomères inélastique face aux légères hausses de prix. À mesure que les nouveaux réacteurs LLDPE asiatiques passent des catalyseurs Ziegler-Natta aux catalyseurs métallocènes, les volumes du marché des alpha-oléfines bénéficient d'un soutien structurel.
Croissance des lubrifiants synthétiques
Les huiles de base à base de poly-alpha-oléfines atteignent des indices de viscosité supérieurs à 130 et des points d'écoulement inférieurs à -50 °C, permettant aux huiles moteur de nouvelle génération de satisfaire aux spécifications API SP et ILSAC GF-6. Chevron Phillips Chemical a posé la première pierre en novembre 2025 d'une expansion PAO à Beringen, en Belgique, pour servir les constructeurs automobiles européens qui visent des intervalles de vidange plus longs et des groupes motopropulseurs hybrides. Les VE amplifient davantage la demande en PAO, car le refroidissement direct des cellules de batterie nécessite des fluides stables au-dessus de 150 °C avec une haute rigidité diélectrique. Les boîtes de vitesses industrielles et les compresseurs adoptent également la PAO pour prolonger la durée de vie et réduire les temps d'arrêt. Les économies d'échelle réduisent l'écart de coût PAO/huile minérale, accélérant la substitution dans les formulations de lubrifiants de milieu de gamme.
Avantage en coûts de l'éthane de schiste en Amérique du Nord
La production d'éthane des États-Unis a atteint 2,8 millions de barils par jour en 2024, tandis que les exportations s'élevaient en moyenne à 620 000 barils par jour au cours du premier trimestre 2024. Le prix de l'éthane inférieur à 0,20 USD par gallon a maintenu les coûts de trésorerie de l'éthylène américain en dessous de 300 USD par tonne, contre 600 à 700 USD par tonne pour les steamcraqueurs au naphta en Europe. Quatorze steamcraqueurs potentiels de la côte du Golfe totalisant 9,19 millions de tonnes d'éthylène seront colocalisés avec des unités d'alpha-oléfines, pérennisant l'approvisionnement en matières premières et renforçant la compétitivité régionale du marché des alpha-oléfines[1]Conseil américain de la chimie, "Suivi des investissements en éthylène aux États-Unis," americanchemistry.com . Cet avantage presse les producteurs dépendants du naphta en Asie du Nord-Est et en Europe, incitant à la restructuration des portefeuilles et à la rationalisation des actifs.
Ajouts de capacité dans les économies émergentes
Le complexe Sinopec-Aramco de Fujian en Chine a démarré en novembre 2024, intégrant une raffinerie à 10 milliards USD et un steamcraqueur d'éthylène de 1,5 million de tonnes par an comprenant une capacité d'alpha-oléfines sur mesure. SABIC a approuvé un steamcraqueur de 1,8 million de tonnes par an à Fujian pour une mise en service en 2026, tandis que le projet de Yasref de 1,8 million de tonnes par an à Yanbu progresse vers une décision finale d'investissement en 2026. La demande pétrochimique de l'Inde a augmenté de 7 % au cours de l'exercice fiscal 2024-2025, dépassant la capacité locale en alpha-oléfines linéaires et stimulant les importations[2]Cellule de planification et d'analyse pétrolière, "Prévision de la demande pétrochimique," ppac.gov.in . Le financement soutenu par l'État et la sécurité des matières premières dans ces régions renforcent les corridors de croissance à long terme du marché des alpha-oléfines.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières en éthylène | -1.2% | Mondial, aiguë dans les régions dépendantes du naphta (Europe, Asie du Nord-Est) | Court terme (≤ 2 ans) |
| Non-biodégradabilité du polyéthylène | -0.5% | Europe, Amérique du Nord (zones de pression réglementaire) | Moyen terme (2 à 4 ans) |
| Désactivation des catalyseurs dans la synthèse d'alpha-oléfines linéaires biosourcées | -0.3% | Europe, Amérique du Nord (pôles de développement biosourcé) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières en éthylène
Le cours du brut Brent a oscillé entre 70 et 90 USD par baril durant 2024-2025, comprimant les marges des steamcraqueurs au naphta et perturbant l'économie de l'oligomérisation. Les prix spot de l'éthylène asiatique ont fluctué entre 800 et 1 100 USD par tonne, forçant les fournisseurs de comonomères à se couvrir via des contrats à terme qui diluent la rentabilité. Les producteurs européens font face à un surcoût carbone supplémentaire de 50 à 70 EUR par tonne au titre du SEQE de l'UE. En conséquence, les unités d'alpha-oléfines linéaires autonomes dépendant de l'éthylène marchand reportent les expansions de capacité, tandis que les complexes intégrés de la côte du Golfe fonctionnent à des taux élevés.
Non-biodégradabilité du polyéthylène
Les films LLDPE riches en alpha-oléfines sont non biodégradables, ce qui attire l'attention de la directive européenne sur les plastiques à usage unique et des interdictions imminentes dans certains États américains sur les emballages non recyclables. Les vents contraires réglementaires menacent l'élasticité de la demande sur les marchés matures. Les producteurs ripostent avec des partenariats en matière de recyclage chimique et des initiatives de conception orientée recyclabilité, mais les calendriers législatifs se resserrent au-delà de 2028, plafonnant le potentiel de hausse pour les volumes de résines conventionnelles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : le C6 (1-hexène) stimule l'amélioration des performances, le C4 (1-butène) maintient sa domination
Le C4 (1-butène) a capté 35,23 % du volume de 2025 grâce à son avantage en termes de coûts et à l'utilisation héritée dans les LLDPE Ziegler-Natta. À l'inverse, le C6 (1-hexène) a progressé à un CAGR de 5,88 %, orientant l'expansion de la taille du marché des alpha-oléfines vers des flux à plus haute valeur ajoutée. Les plastomères AFFINITY de Dow exploitent le C8 (1-octène) pour les films élastomères, commandant des primes de 15 à 20 % par rapport aux résines à base de C4.
Les catalyseurs métallocènes nécessitent du 1-hexène ou du 1-octène pour des distributions de masses moléculaires étroites, améliorant la résistance au choc au dard et la résistance à la fissuration sous contrainte. Les alpha-oléfines de nombre de carbone plus élevé (C10-C20+) servent aux lubrifiants synthétiques et aux alcools plastifiants, maintenant la diversité des marges même si les volumes se concentrent en C4-C8. Les alpha-oléfines dérivées de la synthèse de Fischer-Tropsch ciblent des portefeuilles multi-coupes mais restent en dessous de 10 % de la production en raison de l'intensité capitalistique.


Par procédé de production : l'oligomérisation domine grâce à la sélectivité des catalyseurs et à l'économie de l'intégration
L'oligomérisation de l'éthylène représentait 80,12 % de la production de 2025 et devrait se développer à un CAGR de 5,67 %, soutenue par une sélectivité des catalyseurs dépassant 95 % pour le 1-hexène. Chevron Phillips et INEOS tirent parti de l'éthylène captif, obtenant une isolation des marges face à la volatilité des matières premières. La synthèse de Fischer-Tropsch monétise le gaz isolé au Qatar et le charbon en Afrique du Sud, mais reste à petite échelle. Les installations pilotes de déshydratation de bio-alcool en Europe restent en dessous de 10 000 tonnes par an tant que les durées de vie des catalyseurs ne s'améliorent pas.
L'économie de l'intégration favorise l'oligomérisation, car les steamcraqueurs d'éthylène peuvent arbitrer entre les alpha-oléfines linéaires, le polyéthylène et les dérivés de l'éthylène en fonction des écarts, préservant ainsi la compétitivité du secteur des alpha-oléfines à travers les cycles.
Par application : les comonomères polyoléfiniques ancrent la demande
Les comonomères polyoléfiniques représentaient 57,58 % de la demande en 2025, progressant à un CAGR de 6,26 % alors que les transformateurs d'emballages souples réduisent l'épaisseur des films sans compromettre les performances. Les lubrifiants bénéficient du haut indice de viscosité et de la fluidité à basse température des PAO. Les produits chimiques pour champs pétrolifères, les plastifiants et les tensioactifs absorbent collectivement la part restante, capitalisant sur l'hydrophobicité des alpha-oléfines et la flexibilité de la longueur de chaîne.
La consommation de comonomères suit de près la capacité mondiale en polyéthylène, en particulier en Asie-Pacifique et au Moyen-Orient, ancrant la croissance à long terme du marché des alpha-oléfines. Les segments des lubrifiants et des tensioactifs, bien que plus petits, captent une valeur plus élevée par tonne et diversifient l'exposition géographique vers l'Europe et l'Amérique du Nord.
Par secteur d'utilisation finale : l'innovation en matière d'emballage stimule la consommation
L'emballage représentait 36,45 % du volume projeté de 2025 et devrait croître à un CAGR de 6,15 % jusqu'en 2031, porté par l'adoption croissante des plateformes de commerce électronique et la demande croissante de produits alimentaires de commodité dans la région Asie-Pacifique. Les applications automobiles, notamment les huiles moteur, les fluides de gestion thermique pour VE et les films intérieurs élastomères, connaissent également une croissance significative en raison des avancées dans les technologies des véhicules et du marché croissant des véhicules électriques.
La demande restante est attribuée aux fluides de forage pétrolier et gazier, aux cosmétiques et aux matériaux de construction, qui offrent des opportunités de demande de niche mais stables, soutenues par des besoins industriels et des consommateurs constants.
Analyse géographique
L'Asie-Pacifique contrôlait 40,45 % de la demande de 2025 et devrait croître à un CAGR de 6,89 %, portée par le complexe Sinopec-Aramco de Fujian en Chine d'une valeur de 10 milliards USD et la hausse annuelle de 7 % de la consommation pétrochimique de l'Inde. La capacité locale en alpha-oléfines étant inférieure à la demande, les importations régionales en provenance du Moyen-Orient restent robustes, mais les capacités chinoises et saoudiennes à venir repositionnent les chaînes d'approvisionnement vers l'Est. Le Japon et la Corée du Sud importent du C6/C8 haute pureté pour les LLDPE de spécialité, tandis que la demande polyoléfinique de l'ASEAN progresse à plus de 6 % par an, absorbant les volumes incrémentaux du marché des alpha-oléfines.
L'Amérique du Nord tire parti des prix de l'éthane de schiste, permettant des coûts de trésorerie de l'éthylène près de 50 % inférieurs aux équivalents naphta européens. Quatorze steamcraqueurs de la côte du Golfe totalisant 9,19 millions de tonnes d'éthylène soutiendront des unités d'alpha-oléfines linéaires colocalisées, renforçant le rôle de la région en tant qu'exportateur net. Les déficits canadien et mexicain assurent des flux transfrontaliers, consolidant l'avantage en matières premières du continent dans la compétitivité en aval.
L'Europe fait face à des vents contraires structurels : coûts élevés du naphta, tarification carbone du SEQE de l'UE et fermetures d'installations telles que les steamcraqueurs Olefins 3 de Geleen et de Teesside de SABIC, supprimant 500 000 tonnes de capacité en éthylène. Le Moyen-Orient, à l'inverse, accélère les expansions alimentées à l'éthane comme le steamcraqueur prévu de Yasref de 1,8 million de tonnes par an, comblant la demande asiatique. L'Amérique du Sud reste ancrée autour de Braskem au Brésil, mais la volatilité macroéconomique et les investissements limités en amont freinent le potentiel de croissance.

Analyse de la chaîne de valeur
La chaîne de valeur des alpha-oléfines commence avec des charges d'hydrocarbures qui sont craquées pour produire de l'éthylène, puis converties en alpha-oléfines linéaires principalement par oligomérisation de l'éthylène (la voie dominante sur le marché). Les producteurs intégrés disposant d'éthylène captif, souvent situés près de grands pôles éthylène tels que la côte américaine du Golfe, exploitent généralement des unités d'oligomérisation et utilisent des systèmes catalytiques ajustés soit pour de larges gammes à nombre de carbones pair (C4, C6, C8, C10, C12 et plus lourds), soit pour des coupes dédiées, notamment le 1-butène, le 1-hexène et le 1-octène. Après la réaction, le traitement du produit (désactivation du catalyseur et purification) et le fractionnement permettent de séparer les coupes commercialisables afin de répondre aux spécifications des comonomères et des grades spécialisés.
La demande provient en grande partie des comonomères polyoléfiniques (LLDPE/HDPE) ainsi que des PAO et fluides spécialisés, auxquels s'ajoutent les tensioactifs, les alcools plastifiants et les produits chimiques pour champs pétrolifères, qui consomment les fractions à plus haut nombre de carbones. La distribution combine généralement des contrats d'enlèvement à long terme vers les chaînes de valeur des polymères et des lubrifiants, des ventes au comptant pour les volumes marchands, et des transferts intra-groupe pour les portefeuilles intégrés de polyéthylène et de lubrifiants. Les contraintes logistiques liées à la disponibilité de l'éthylène et à la nécessité d'un contrôle rigoureux de la pureté pour les grades C6/C8 créent des avantages structurels pour les producteurs qui colocalisent vapocraqueurs, unités d'alpha-oléfines et actifs dérivés en aval.
Paysage concurrentiel
Les cinq premiers producteurs — Chevron Phillips Chemical, Shell, INEOS, SABIC et Sasol — contrôlent environ 55 à 60 % de la capacité mondiale, définissant un marché des alpha-oléfines modérément concentré. L'intégration en amont vers l'éthylène définit la compétitivité ; le système de catalyseurs au chrome propriétaire de Chevron Phillips produit plus de 95 % de sélectivité en 1-hexène, tandis qu'INEOS exploite des unités d'oligomérisation aux États-Unis et en Europe avec des matières premières captives. Shell et Sasol exploitent les coproduits de la synthèse de Fischer-Tropsch pour les PAO de spécialité et les matières premières pour tensioactifs.
Les mouvements stratégiques soulignent la divergence. Chevron Phillips a lancé son expansion PAO en Belgique pour répondre à la croissance de la gestion thermique des VE. SABIC a fermé les steamcraqueurs européens à coûts élevés, réaffectant le capital aux actifs du Moyen-Orient bénéficiant d'un avantage à l'éthane. ExxonMobil a breveté un nouveau catalyseur de trimérisation atteignant des indices de viscosité supérieurs à 140, ciblant les huiles de base pour huiles moteur haut de gamme.
Les acteurs émergents incluent LG Chem et Mitsui Chemicals, s'associant à des complexes du Moyen-Orient pour des matières premières compétitives en termes de coûts. La conformité réglementaire — enregistrement REACH et directives de durabilité de l'UE — crée des barrières à l'entrée favorisant les acteurs établis disposant de portefeuilles de tests établis. À mesure que les capacités asiatiques montent en puissance et que les actifs européens se retirent, l'équilibre concurrentiel se déplace vers les géographies riches en matières premières, maintenant un profil de concentration modéré.
Leaders du secteur des alpha-oléfines
Chevron Phillips Chemical Company LLC
Shell plc
Exxon Mobil Corporation
INEOS
SABIC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Des espaces vacants apparaissent là où la demande en dérivés à forte croissance nécessite un contrôle plus strict de la coupe et de la pureté des alpha-oléfines, en particulier les grades C6/C8 à haute pureté pour le LLDPE métallocène et les coupes à plus haut nombre de carbones pour les PAO, les réducteurs de traînée et les formulations d'additifs. Des actions récentes en témoignent. Le programme d'expansion des alpha-oléfines de Shell à Geismar, en Louisiane (Tiger AO4), vise à porter un nœud d'approvisionnement clé nord-américain au-delà de 1,3 million de tonnes métriques par an de capacité en alpha-oléfines, tandis qu'ExxonMobil Product Solutions a mis en avant le déploiement commercial de son Elevexx LAO à haute pureté et à nombre de carbones élevé pour des usages spécialisés tels que les réducteurs de traînée et les additifs de lubrifiants synthétiques.
Un deuxième domaine d'opportunité concerne la localisation de l'approvisionnement sur les marchés dépendant des importations pour les alpha-oléfines à plus haut nombre de carbones et les grades spécialisés, soutenue par des trajectoires technologiques et de mise à l'échelle progressive. En juillet 2026, Yapei Technology a lancé un projet pilote d'oligomérisation de l'éthylène à hauteur de mille tonnes à Lanzhou, en collaboration avec PetroChina Lanzhou Petrochemical et le Gansu Chemical Industry Research Institute, ciblant les alpha-oléfines à haut nombre de carbones. Parallèlement, la demande en aval issue des tensioactifs est renforcée par des mesures de capacité telles que les investissements de Stepan Companies en juin 2025 pour accroître la production d'alpha-oléfines sulfonées sur ses sites américains (Millsdale, Anaheim et Winder), ce qui peut améliorer l'alignement entre les gammes de produits en amont et les centres de demande en alpha-oléfines de gamme détergente et spécialisée.
Développements récents du secteur
- Juin 2026 : Chevron Phillips Chemical a déclaré un cas de force majeure sur les approvisionnements en alpha-oléfines normales AlphaPlus après un arrêt imprévu de son site de Cedar Bayou, au Texas. Cette perturbation a mis en lumière le risque de concentration opérationnelle au sein des grands pôles intégrés et a resserré la disponibilité à court terme pour les acheteurs dépendant des volumes marchands de NAO.
- Décembre 2025 : Chevron a annoncé un programme d'investissement 2026 incluant un soutien financier pour deux nouvelles installations de classe mondiale en construction, avec un démarrage ciblé en 2027. Cette orientation des dépenses a renforcé la tendance du secteur vers des ajouts de capacité liés à de grands complexes intégrés de la côte du Golfe, capables de sécuriser les charges d'alimentation et d'écouler les alpha-oléfines dans plusieurs chaînes de dérivés.
- Octobre 2024 : Le National Institute of Clean-and-Low-Carbon Energy (NICE, faisant partie de CHN Energy) et l'université de technologie d'Eindhoven ont rapporté des progrès dans l'utilisation d'un catalyseur en carbure de fer chi de phase pure pour convertir directement le gaz de synthèse en alpha-oléfines linéaires. Cette avancée renforce le portefeuille technologique de voies de production alternatives à l'oligomérisation de l'éthylène, pertinente pour les régions cherchant à diversifier leurs options de charges d'alimentation.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché des alpha-oléfines couvre la demande et l'offre d'oléfines en position alpha (telles que le 1-butène, le 1-hexène, le 1-octène et coupes connexes) échangées et consommées pour des usages en aval tels que les comonomères polyoléfiniques, les détergents, les lubrifiants et les produits chimiques pour champs pétrolifères.
Exclusions du périmètre : Exclut les dérivés en aval et les formulations finies (par exemple, le polyéthylène, les mélanges tensioactifs et les formulations de lubrifiants), sauf si la transaction porte sur l'alpha-oléfine elle-même.
Aperçu de la segmentation
- Par type
- C4 (1-butène)
- C6 (1-hexène)
- C8 (1-octène)
- Autres types
- Par procédé de production
- Oligomérisation de l'éthylène
- Synthèse de Fischer-Tropsch
- Déshydratation de l'alcool biosourcé
- Par application
- Comonomères polyoléfiniques
- Lubrifiants
- Produits chimiques pour champs pétrolifères
- Plastifiants
- Tensioactifs
- Autres applications
- Par secteur d'utilisation finale
- Emballage
- Automobile
- Pétrole et gaz
- Cosmétiques et soins personnels
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction d'une base factuelle claire sur l'offre d'oléfines, les échanges commerciaux et la demande en aval, puis par sa mise en correspondance avec les alpha-oléfines spécifiquement. Des sources publiques telles que l'US Energy Information Administration, les données de l'US International Trade Commission, Eurostat, UN Comtrade, ainsi que les statistiques douanières ou portuaires, aident à identifier les orientations import-export, les flux de produits et les points d'inflexion par région.
Du côté du secteur, nous utilisons les annonces des producteurs, les présentations aux investisseurs, les rapports annuels et les articles techniques publiés dans des revues de polymères et de catalyse pour comprendre les ajouts de capacité, les taux d'utilisation et les gammes de produits typiques par longueur de chaîne. Les bases de données de brevets sont également utilisées pour suivre les évolutions de procédés (par exemple, les changements de catalyseurs d'oligomérisation) susceptibles d'affecter les rendements dans le temps. Nous utilisons aussi des données financières d'entreprises sur abonnement payant et des contextes d'actualité lorsque cela aide à valider les chronologies et les événements liés aux installations. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire sert à tester le modèle auprès de personnes proches des volumes réels et du comportement des prix, notamment les producteurs, les distributeurs, les négociants et les grands utilisateurs finaux tels que les producteurs de polyéthylène et les acheteurs d'alcools détergents. Nous échangeons également avec des responsables des processus et des activités commerciales pour confirmer les schémas d'utilisation, les tensions régionales, et la manière dont la tarification contractuelle diffère du prix au comptant lors des variations de charges d'alimentation. Le marché étant mondial, les données sont vérifiées à travers l'APAC, l'EMEA et les Amériques afin que les hypothèses régionales ne soient pas reportées sans contrôle de cohérence.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Acteurs de premier plan : 32 % | Cadres dirigeants (CXO) : 13 % | APAC : 45 % |
| Acteurs intermédiaires : 53 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 36 % |
| Petits acteurs : 15 % | Managers : 53 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante où la production régionale d'oléfines, la capacité en alpha-oléfines par voie de procédé, et les signaux commerciaux sont utilisés pour reconstituer le bassin adressable d'alpha-oléfines, qui est ensuite réparti entre les usages finaux selon des répartitions de consommation réalistes. Pour rester pragmatiques, nous suivons des indicateurs tels que l'évolution des coûts de l'éthylène et du naphta, la capacité annoncée et effective par longueur de chaîne, les plages de taux d'utilisation, les tendances de la demande en comonomères pour le polyéthylène, et les mouvements import-export observables pour les codes SH pertinents.
Une fois la première estimation établie, des contrôles ascendants sélectifs sont effectués à partir d'échantillons de volumes de producteurs et de distributeurs. Nous effectuons également des vérifications de canal sur les écarts entre prix contractuels et prix au comptant, et utilisons des approximations simples de type volume multiplié par PVM par coupes clés (C4, C6, C8 et autres). Lorsque la consolidation des fournisseurs est incomplète, les lacunes sont traitées à l'aide de plages de taux d'utilisation et de rendement confirmées lors des entretiens, puis les totaux sont rééquilibrés en fonction des indicateurs observés d'échanges commerciaux et de demande.
Pour les prévisions, une analyse de scénarios est utilisée, les résultats dépendant fortement du calendrier des nouvelles capacités, de l'économie des charges d'alimentation et des cycles de demande en polyéthylène. Un scénario de base est établi, puis un scénario plus tendu et un scénario plus détendu sont exécutés autour du taux d'utilisation, du commerce net et de l'évolution du PVM. La trajectoire finale est retenue après que les retours d'experts en confirment la plus grande probabilité.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés en plusieurs étapes afin que les chiffres définitifs ne reposent pas sur une seule hypothèse. Nous comparons les totaux à des signaux indépendants tels que les journaux d'évolution de capacité, les balances commerciales et la demande en aval observable, puis examinons les écarts qui ne correspondent pas au récit issu des données publiques et des entretiens.
Avant validation finale, un second analyste examine les moteurs clés, les formules et les évolutions d'une année à l'autre. Les évolutions inhabituelles déclenchent un nouveau contact avec les sources pour confirmer ce qui a changé. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées en cas d'événement significatif (par exemple, une panne majeure d'installation, un retard de démarrage ou une perturbation commerciale). Juste avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus récente.
Comparaison du dimensionnement du marché des alpha-oléfines de Mordor Intelligence avec d'autres estimations publiées
Il est normal d'observer différentes tailles de marché publiées pour les alpha-oléfines, même lorsque le nom du sujet paraît identique. Les écarts proviennent généralement de la manière dont chaque éditeur définit le périmètre du produit, de l'utilisation de valeurs ou de volumes, de la méthode de conversion des prix en USD, et de la fréquence d'actualisation des hypothèses.
Certaines estimations présentent un chiffre de valeur qui peut intégrer l'économie des dérivés en aval, ou utilisent des prix catalogue et de larges catégories d'applications. Chez Mordor Intelligence, le périmètre central est limité aux seuls produits alpha-oléfines (C4, C6, C8 et autres coupes), et le travail est construit à partir de la capacité, du taux d'utilisation et de vérifications commerciales, puis converti avec précaution lorsque des hypothèses de prix sont nécessaires.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,79 milliards USD (2026) | |
| Éditeur sectoriel A | 10,21 milliards USD (2024) | Utilise une année de référence antérieure et applique une tarification moyenne large à travers les régions, et la description du périmètre ne distingue pas clairement les alpha-oléfines de la valeur pétrochimique adjacente captée dans les chaînes en aval. |
| Éditeur sectoriel B | 8,00 milliards USD (2025) | Ancre la valeur de départ sur une estimation d'une seule année avec une visibilité limitée sur l'équilibrage commercial régional, et les hypothèses sur la répartition par longueur de chaîne et le taux d'utilisation ne sont pas clairement présentées, ce qui peut faire varier le total. |
Sur les trois chiffres, l'écart s'explique principalement par l'année retenue, la manière dont la tarification est traitée, et la rigueur avec laquelle la définition du produit est limitée aux alpha-oléfines par rapport à la valeur adjacente. En arrimant le modèle à des signaux observables de capacité et de flux, puis en le validant par des entretiens, nous obtenons un chiffre plus facile à retracer et à reproduire lorsque les conditions du marché évoluent.


Questions clés abordées dans le rapport
Quel est le volume du marché des alpha-oléfines ?
La taille du marché des alpha-oléfines a atteint 7,32 millions de tonnes en 2026 et devrait atteindre 9,40 millions de tonnes d'ici 2031.
À quelle vitesse la demande mondiale en alpha-oléfines devrait-elle croître ?
Le marché devrait se développer à un CAGR de 5,13 % jusqu'en 2031.
Quel segment d'application stimule le plus la consommation d'alpha-oléfines ?
Les comonomères polyoléfiniques représentent 57,58 % de la demande de 2025 et croîtront à un CAGR de 6,26 %.
Pourquoi les lubrifiants à base de poly-alpha-oléfines gagnent-ils en popularité ?
Les PAO offrent des indices de viscosité élevés et une stabilité thermique supérieure à 150 °C, répondant aux exigences strictes des VE et des moteurs hybrides.
Dernière mise à jour de la page le:



