
Tamaño y Participación del Mercado de Epiclorhidrina
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 2.27 Millones de toneladas |
| Volumen del Mercado (2031) | 2.67 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.30 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Epiclorhidrina por Mordor Intelligence
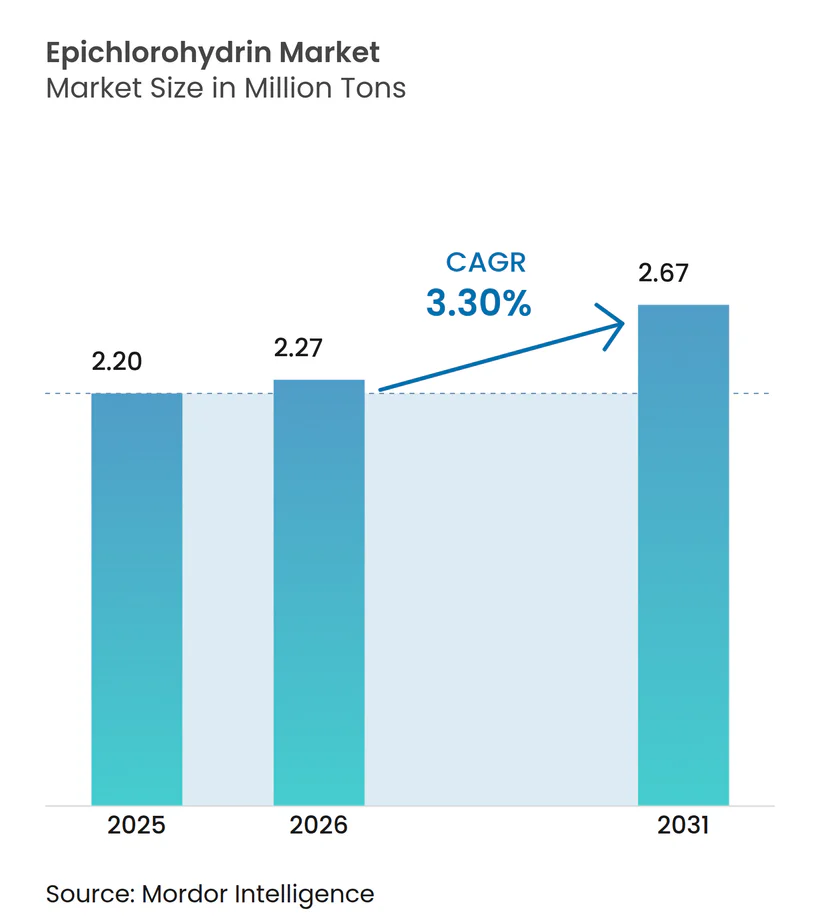
El tamaño del Mercado de Epiclorhidrina en 2026 se estima en 2,27 millones de toneladas, creciendo desde el valor de 2025 de 2,20 millones de toneladas, con proyecciones para 2031 que muestran 2,67 millones de toneladas, creciendo a una CAGR del 3,30% durante 2026-2031. El crecimiento en volumen proviene principalmente de la expansión del sector de resinas epoxi, las nuevas adiciones de capacidad en Asia-Pacífico y la creciente sustitución de rutas de petróleo por procesos basados en glicerina. Los participantes de la industria están ampliando la integración vertical hacia las resinas epoxi aguas abajo para amortiguar las fluctuaciones de materias primas, mientras que las inversiones en tecnologías de materias primas renovables reducen los costos de cumplimiento en regiones que endurecen los límites de emisiones. Aunque América del Norte y Europa enfrentan mayores costos energéticos y normas más estrictas de contaminación del aire, la actividad global de construcción, las instalaciones de energía renovable y la miniaturización de dispositivos semiconductores continúan ampliando el alcance de las aplicaciones y sosteniendo la demanda a largo plazo de epiclorhidrina.
Conclusiones Clave del Informe
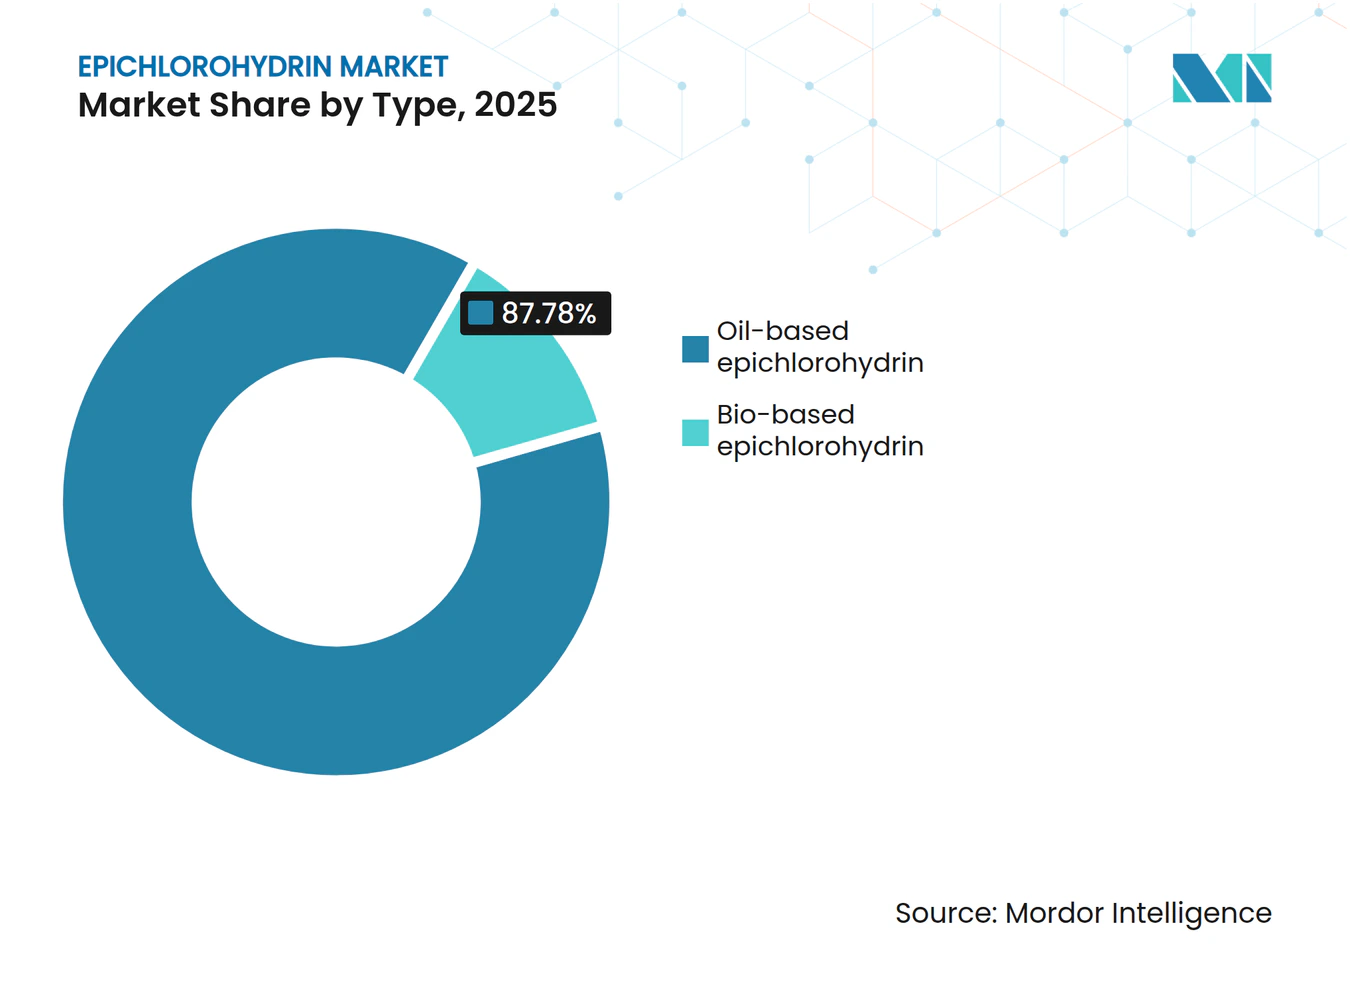
- Por tipo, los grados a base de petróleo retuvieron una participación del 87,78% en el mercado de epiclorhidrina en 2025; los grados de base biológica están preparados para avanzar a una CAGR del 3,96% hasta 2031, superando al mercado en general.
- Por aplicación, las resinas epoxi captaron el 86,20% del tamaño del mercado de epiclorhidrina en 2025 y se espera que se expandan a una CAGR del 3,92% hasta 2031.
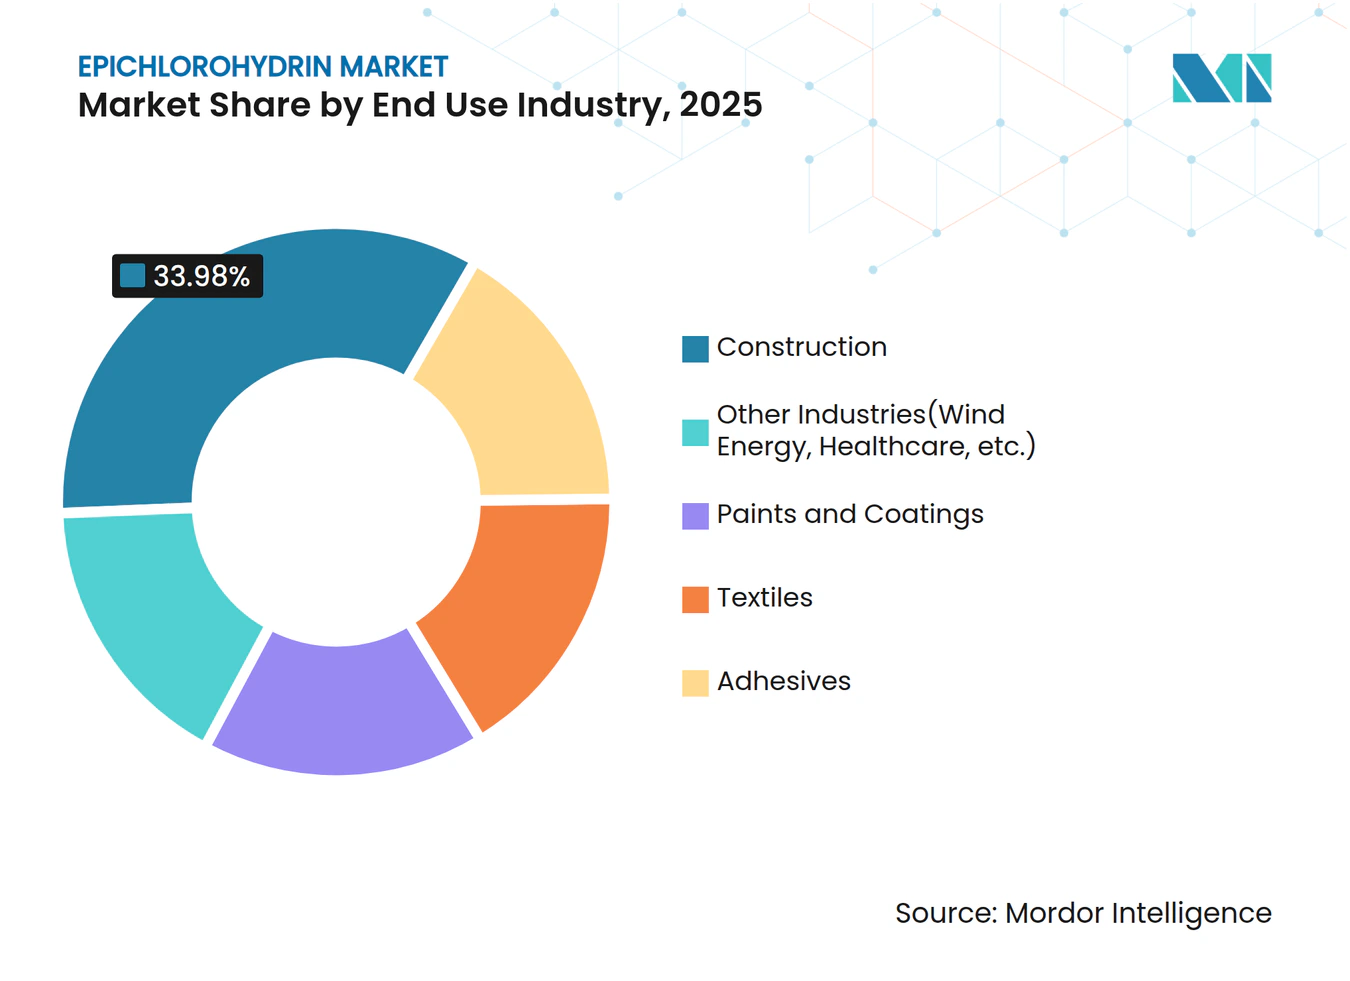
- Por uso final, la construcción representó el 33,98% de la demanda de epiclorhidrina en 2025, mientras que los usos en energía eólica y atención médica juntos registran la CAGR más rápida del 4,04% hasta 2031.
- Por geografía, Asia-Pacífico concentró el 58,72% de la demanda global en 2025 y se proyecta que crezca más rápido con una CAGR del 4,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transición hacia materias primas de base biológica | +0.7% | Global; ganancias tempranas en Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la demanda de resinas epoxi | +1.2% | Global | Corto plazo (≤ 2 años) |
| Repunte de la actividad en construcción | +0.5% | Asia-Pacífico; América del Norte | Mediano plazo (2-4 años) |
| Fabricación de palas para turbinas eólicas | +0.4% | Europa; América del Norte; China | Mediano plazo (2-4 años) |
| Creciente inversión en encapsulación de semiconductores | +0.3% | Asia-Pacífico, América del Norte | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
La Disponibilidad de Materias Primas de Base Biológica Impulsa el Crecimiento Sostenible
Un excedente creciente de glicerina cruda proveniente del biodiésel ha reforzado el argumento económico para la producción de glicerina a epiclorhidrina. Las plantas que utilizan la tecnología Epicerol reducen las emisiones de CO₂ en un 60% y la generación de aguas residuales hasta cuarenta veces en comparación con las rutas de propileno, cumpliendo con las regulaciones de carbono más estrictas y calificando para incentivos de química verde. Los costos de producción de alrededor de EUR 1.697 / tonelada están ahora al alcance de los precios de mercado vigentes, reduciendo la brecha de rentabilidad a medida que los precios de la glicerina se suavizan. AGC Chemicals Europe comercializó EPINITY en 2024, y Epigral Limited inició la fabricación nacional en India utilizando la misma tecnología, lo que subraya una adopción acelerada. A medida que más jurisdicciones imponen divulgaciones de carbono en el ciclo de vida, la epiclorhidrina de base biológica ofrece a los productores una vía creíble para asegurar acuerdos de suministro a largo plazo con clientes enfocados en la sostenibilidad.
El Aumento del Consumo de Resinas Epoxi Amplifica la Demanda Central
Las resinas epoxi absorben más del 86% de la producción global de epiclorhidrina, anclando el crecimiento de referencia para el mercado de epiclorhidrina. Las mejoras de infraestructura, los recubrimientos industriales protectores y los compuestos avanzados para automoción y aeroespacial continúan ampliando el uso del epoxi, mientras que la miniaturización electrónica exige grados de resina de alta pureza y bajo contenido de cloro. El complejo de resinas epoxi de USD 120 millones de DCM Shriram en Gujarat ejemplifica la integración hacia atrás regional diseñada para asegurar el suministro cautivo de epiclorhidrina. A medida que los fabricantes de recubrimientos introducen líneas a base de agua y sin disolventes para cumplir con las normas de compuestos orgánicos volátiles, la demanda de epoxi por metro cuadrado aumenta, extendiendo el horizonte de crecimiento hasta 2030.
La Expansión del Sector de la Construcción Sustenta la Absorción de Volumen
Aunque las tasas de interés más altas moderaron los inicios de vivienda en Occidente en 2024, los programas de estímulo en China, India y Estados Unidos mantienen en marcha proyectos de transporte, comerciales y residenciales a gran escala. Los pisos duraderos, los recubrimientos de barras de refuerzo resistentes a la corrosión y los adhesivos estructurales unidos con epoxi dependen de resinas derivadas de epiclorhidrina. Los mandatos gubernamentales para vidas de diseño más largas y menores costos de mantenimiento impulsan a los constructores hacia sistemas epoxi con declaraciones ambientales de producto certificadas, reforzando un consumo estable incluso durante las recesiones cíclicas. El segmento retiene la mayor participación individual en la demanda de uso final, lo que garantiza que la actividad de construcción siga siendo una carga confiable para las futuras expansiones de capacidad.
La Fabricación de Palas para Turbinas Eólicas Amplía el Alcance de las Aplicaciones
Los objetivos globales de energía renovable han acelerado los despliegues de parques eólicos, impulsando la demanda de palas compuestas. Las matrices epoxi a base de epiclorhidrina ofrecen la alta temperatura de transición vítrea y la resistencia a la fatiga requeridas para palas cada vez más largas. Resultados recientes de laboratorio muestran que los aditivos epoxi de disulfuro crean redes covalentes adaptables, lo que permite reprocesar las secciones de las palas manteniendo la integridad estructural. Dicha reciclabilidad aborda la creciente preocupación por los residuos de palas en vertederos, y se espera que la presión regulatoria para soluciones de fin de vida útil canalice volúmenes adicionales hacia sistemas epoxi de próxima generación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas | -0.6% | Global | Corto plazo (≤ 2 años) |
| Costos de cumplimiento relacionados con el medio ambiente | -0.8% | América del Norte; Europa | Largo plazo (≥ 4 años) |
| Creciente adopción de resinas alifáticas no epoxi | -0.3% | Europa, América del Norte | Largo plazo (≥5 años) |
| Fuente: Mordor Intelligence | |||
Las Fluctuaciones en los Precios de las Materias Primas Presionan los Márgenes
Los precios del propileno y la sosa cáustica continuaron oscilando ampliamente en 2024, reflejando la incertidumbre global en los precios de la energía y las interrupciones periódicas en las unidades de cloro-álcali. Si bien los proveedores asiáticos se beneficiaron temporalmente de menores costos de producción, los productores europeos lidiaron con altas tarifas eléctricas, comprimiendo los márgenes. Las empresas con activos integrados de cloro-álcali han compensado parcialmente la volatilidad, pero los productores sin cobertura enfrentan una compresión de márgenes que puede retrasar los planes de eliminación de cuellos de botella. Las unidades de base biológica proporcionan una base de costos alternativa, pero siguen expuestas a los precios de la glicerina vinculados a las políticas de biodiésel. Las estrategias de cobertura y la diversificación de fuentes de suministro se mantienen, por tanto, en la vanguardia de las prácticas de adquisición durante 2025-2026.
El Endurecimiento de las Regulaciones Ambientales Eleva la Carga de Cumplimiento
Las enmiendas de 2024 de la Agencia de Protección Ambiental de los Estados Unidos a las NESHAP y NSPS exigen controles adicionales de ventilación que en conjunto reducen 1.372 toneladas por año de emisiones de contaminantes atmosféricos peligrosos de las instalaciones químicas[1]. Disposiciones similares en Canadá ahora requieren notificación para usos en productos de consumo que superen el 0,1% de epiclorhidrina en peso/peso [2]. Los gastos de capital para depuradores, sistemas de antorcha y mejoras de detección de fugas elevan los costos operativos y favorecen a las plantas con diseños modernos de bajas emisiones o vías de materias primas renovables. Si bien estas normas mejoran los resultados de salud comunitaria, pueden pesar sobre la rentabilidad a corto plazo y empujar la producción marginal hacia regiones con marcos regulatorios más ligeros.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Grados de Base Biológica Ganan ImpulsoLa epiclorhidrina derivada del petróleo retuvo una participación del 87,78% del consumo global en 2025, equivalente a 1.931,16 kilotones, aunque los volúmenes de base biológica crecieron más rápido, cerrando el año en 268,84 kilotones. Se espera que el tamaño del mercado de epiclorhidrina atribuible a la producción de base biológica se expanda a una CAGR del 3,96%, impulsado por los incentivos de política para productos químicos de bajo carbono y la creciente disponibilidad de glicerina proveniente de corrientes de biodiésel. En contraste, se proyecta que la ruta a base de petróleo quede casi 70 puntos básicos por debajo del mercado general de epiclorhidrina en crecimiento, debido al aumento de las tarifas de carbono en Europa y el gradual cambio de los clientes multinacionales hacia cadenas de suministro más ecológicas.
Los productores que emplean la tecnología Epicerol reportan consistentemente huellas de gases de efecto invernadero un 60% menores y reducciones de hasta cuarenta veces en la descarga de aguas residuales en comparación con la vía de cloración de alilo. Los primeros adoptantes en Asia, especialmente en Tailandia e India, demuestran que las unidades de base biológica pueden alcanzar economías de escala por encima de 50 ktpa, lo que alienta a otras empresas de cloro-álcali a licenciar tecnología similar. A lo largo del horizonte de pronóstico, las ganancias incrementales de eficiencia y los potencialmente menores precios de la glicerina pueden comprimir la prima de costo, permitiendo que los grados de base biológica penetren en líneas de encapsulación electrónica de nicho donde el cloro ultrabajos es fundamental.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Las Resinas Epoxi Preservan su DominioLas resinas epoxi absorbieron 1.896,4 kilotones en 2025, lo que representa el 86,20% de la demanda total. Su CAGR del 3,92% hasta 2031 garantiza que el mercado de epiclorhidrina continúe siguiendo el crecimiento del sector epoxi. La construcción, los recubrimientos protectores y los laminados eléctricos lideran la absorción de volumen, mientras que los compuestos avanzados en aeroespacial y energía eólica suministran grados de mayor valor. La participación del mercado de epiclorhidrina asociada con los floculantes para tratamiento de agua se mantiene modesta pero estable, ya que las estrictas normas de agua potable limitan los residuos de monómero permitidos.
La encapsulación de semiconductores representa un nicho premium de rápido crecimiento. Las solicitudes de patentes que describen sistemas epoxi de bajo contenido de cloro en partes por millón subrayan la búsqueda de la industria por mayor conductividad térmica y mínima deformación durante la soldadura por reflujo. Aunque los volúmenes son comparativamente pequeños, sus elevados márgenes influyen en los productores para mantener trenes de purificación dedicados. Mientras tanto, el escrutinio regulatorio sobre la posible migración de monómeros en el agua potable impulsa la I+D continua hacia procesos de residuos ultrabajos, preservando la relevancia de la industria de epiclorhidrina en aplicaciones críticas para la seguridad.
Por Industria de Uso Final:
La Construcción Mantiene el Liderazgo a Pesar de los Vientos en ContraEl sector de la construcción consumió 747,56 kilotones de productos derivados de epiclorhidrina en 2025, o el 33,98% de la demanda global. Los proyectos de infraestructura urbana en India y el Sudeste Asiático compensaron el menor gasto residencial en Europa, permitiendo al segmento registrar un modesto crecimiento interanual. Los recubrimientos de pisos interiores, la lechada resistente a productos químicos y las superposiciones de concreto unidas con epoxi anclan el consumo de referencia, mientras que los mandatos gubernamentales para materiales de construcción ecológicos promueven formulaciones de alto contenido de sólidos y bajo contenido de compuestos orgánicos volátiles que intensifican el uso de epiclorhidrina por superficie terminada.
Las pinturas y recubrimientos ocuparon el segundo lugar y se beneficiaron de una rápida recuperación en la producción de fabricantes de equipos originales automotrices y el gasto en defensa. Los adhesivos para madera de ingeniería y ensamblajes estructurales mantuvieron un crecimiento de un solo dígito medio, ilustrando la sustitución continua de sistemas a base de disolventes. Los sectores emergentes —compuestos para energía eólica, dispositivos médicos y elastómeros especiales— en conjunto registran la CAGR más rápida del 4,04%. Los fabricantes que apuntan a estos nichos despliegan estrategias de diferenciación de grados, como epoxis ultrapuros o modificados con elastómeros, para asegurar mayores márgenes de contribución, diversificando así los flujos de ingresos más allá de las tendencias cíclicas de la construcción.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Epiclorhidrina en Asia-Pacífico
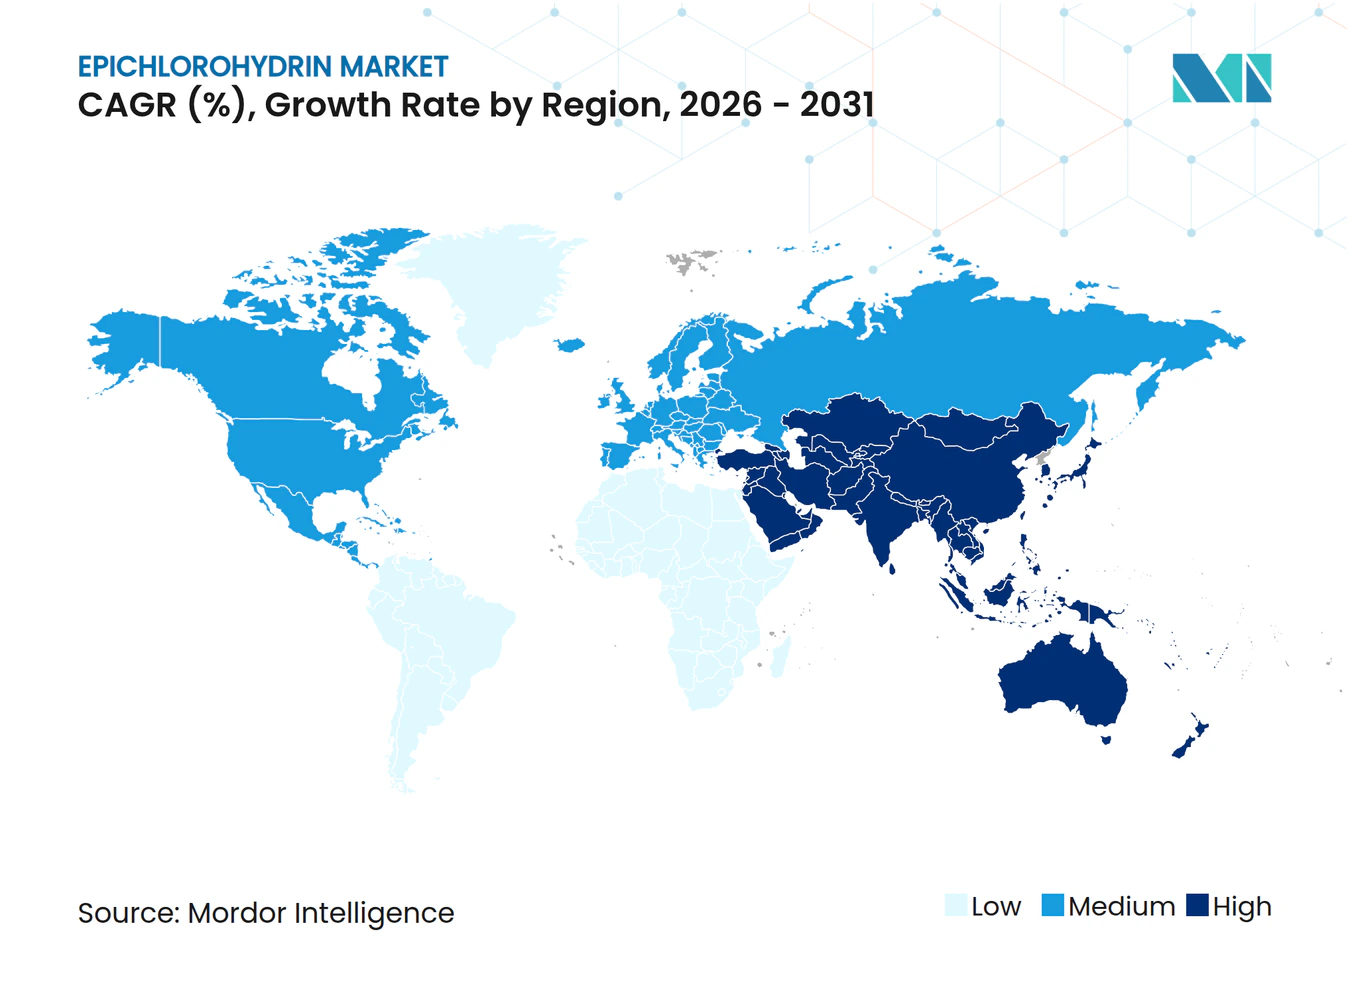
Asia-Pacífico lideró la demanda mundial con 1.291,84 kilotones en 2025, lo que equivale al 58,72% del mercado de epiclorhidrina. El crecimiento continuo a una CAGR del 4,12% se debe a la sólida expansión de las resinas epoxi en la cadena de valor descendente, las inversiones en capacidad en India y la política industrial china que enfatiza la autosuficiencia en materiales avanzados. Los productores regionales se benefician del acceso a propileno a precios competitivos y de inversiones en infraestructura de apoyo, lo que mejora la agilidad de la cadena de suministro. Por lo tanto, se espera que el tamaño del mercado de epiclorhidrina en Asia-Pacífico amplíe su ventaja sobre otras regiones para 2031.
Mercado de Epiclorhidrina en América del Norte y Europa
América del Norte mantiene un consumo significativo de alto valor en compuestos aeroespaciales, encapsulación de semiconductores y recubrimientos especiales. Sin embargo, las adaptaciones para el control de emisiones exigidas por las normas revisadas de la EPA introducen gastos de capital que podrían fomentar importaciones incrementales de grados de base biológica producidos en Asia. Europa enfrenta desafíos paralelos: los altos costos energéticos, el menor crecimiento del PIB y los estrictos esquemas de fijación de precios del carbono comprimen los márgenes, lo que impulsa la consolidación de los formuladores de epoxi más pequeños. No obstante, la financiación de la UE para el desarrollo de parques eólicos marinos y gigafábricas de baterías garantiza nichos de demanda selectiva para los derivados de epiclorhidrina de alta calidad.
Mercado de Epiclorhidrina en América Latina y Oriente Medio y África
América Latina, Oriente Medio y África representan en conjunto menos del 10% de los volúmenes mundiales, pero presentan un potencial a largo plazo. Las concesiones de infraestructura de Brasil y las agendas de diversificación química de Arabia Saudita crean clústeres de demanda localizados. Si bien el consumo per cápita es actualmente bajo, el aumento de la urbanización y los objetivos de energía renovable prometen un crecimiento incremental que los proveedores globales podrían capturar mediante el despliegue de terminales de importación y centros regionales de mezcla.
Análisis de la cadena de valor
La cadena de valor de la epiclorhidrina comienza con las materias primas y los servicios auxiliares en la etapa inicial: el propileno y el cloro (procedentes del cloro-álcali), junto con los coproductos de sosa cáustica, respaldan la ruta convencional del cloruro de alilo. La glicerina cruda y el cloruro de hidrógeno permiten la vía de base biológica. En comparación con la producción a base de glicerina, la ruta petroquímica requiere un mayor uso de agua y genera más aguas residuales, lo que aumenta el enfoque en el tratamiento de efluentes y el control de emisiones dentro de la economía operativa. La producción a base de glicerina mejora la eficiencia atómica y reduce la carga ambiental, lo que favorece su adopción en un contexto de costos de cumplimiento en aumento.
En la etapa intermedia, los productores integrados y los licenciantes de tecnología convierten las materias primas en epiclorhidrina y luego trasladan el producto mediante logística a granel (almacenamiento en tanques, tanques ISO y distribuidores regionales) hacia ventas cautivas o de mercado abierto. La demanda posterior se concentra en las resinas epoxi, que a su vez se dirigen a la construcción, los recubrimientos, los adhesivos, los compuestos para energía eólica y la encapsulación electrónica. Esta estructura mantiene a los productores centrados en la integración entre los activos de cloro-álcali, epiclorhidrina y resina epoxi para estabilizar los márgenes y gestionar la volatilidad de las materias primas. Entre las acciones que están dando forma a la cadena se incluyen la puesta en marcha por etapas de la planta de epiclorhidrina de DCM Shriram en Jhagadia (35.000 TPA en octubre de 2025, seguidas de las 17.000 TPA restantes en abril de 2026 para alcanzar las 52.000 TPA) y el uso por parte de HELM US Corporation de un acuerdo de distribución exclusiva a largo plazo para la epiclorhidrina de base biológica de AGC Vinythai en Estados Unidos (marzo de 2026).
Panorama Competitivo
Concentración del Mercado
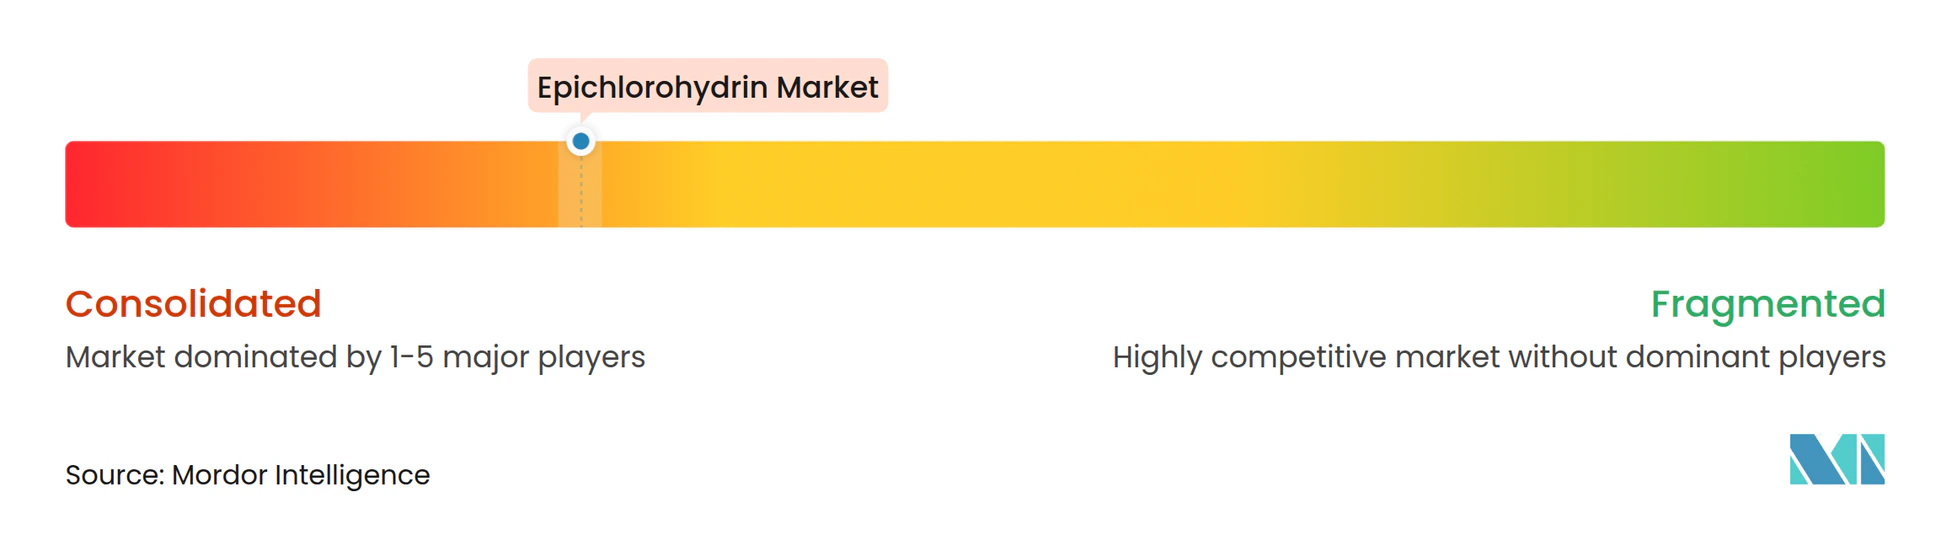
El mercado global de epiclorhidrina está concentrado, con actores clave que aprovechan la integración vertical para mitigar la volatilidad de los costos de las materias primas y asegurar salidas cautivas. La red de cloro-álcali de AGC en el Sudeste Asiático apoya los mercados domésticos y de exportación, mientras que su línea EPINITY mejora la sostenibilidad. Los productores indios como Epigral se están expandiendo rápidamente, ya que la empresa ha aprobado un aumento de capacidad de 100 ktpa en Dahej para satisfacer la demanda doméstica y de exportación. Los licenciantes de tecnología como Technip Energies impulsan la sostenibilidad con procesos basados en glicerina. Las prioridades estratégicas incluyen la optimización de activos en instalaciones existentes, la co-ubicación cerca de centros de energía renovable y el uso de materias primas biogénicas para cumplir los objetivos, mientras que las asociaciones con sectores aguas abajo impulsan la demanda y las oportunidades de venta cruzada.
Líderes de la Industria de Epiclorhidrina
-
Solvay
-
Sumitomo Chemical Co., Ltd.
-
Olin Corporation
-
Shandong Haili Chemical Industry Co., Ltd.
-
Grasim Industries Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Epiclorhidrina Empresas cubiertas en este informe
- AGC Vinythai
- DCM SHRIRAM CHEMICALS
- Epigral Limited
- Formosa Plastics Corporation
- Grasim Industries Ltd
- Hanwha Solutions Chemical Division Corporation
- Hexion Inc.
- Kashima Chemical Co. Ltd.
- Lotte Fine Chemical Co. Ltd.
- Nama
- Olin Corporation
- Shandong Haili Chemical Industry Co., Ltd.
- Sinochem International Corporation
- Solvay
- Sumitomo Chemical Co., Ltd.
Oportunidades de mercado y perspectivas futuras
Las rutas de epiclorhidrina de base biológica abren oportunidades en un contexto donde los clientes y los reguladores están reforzando el escrutinio del ciclo de vida y de las emisiones de proceso, mientras que muchos usuarios de epoxi en etapas posteriores también buscan formulaciones con menor contenido de COV y mayor contenido de sólidos. Entre las señales concretas en el canal de suministro se incluyen la comercialización de EPINITY por parte de AGC Chemicals Europe en 2024 y la medida de marzo de 2026 adoptada por HELM US Corporation y AGC Vinythai para reforzar la distribución exclusiva de epiclorhidrina de base biológica en Estados Unidos, lo que aumenta la disponibilidad de grados de materia prima renovable para los formuladores norteamericanos sin requerir una ampliación inmediata de la producción local.
Las adiciones de capacidad centradas en India y la integración hacia atrás también respaldan oportunidades de abastecimiento local, entregas más rápidas y grados personalizados en recubrimientos, productos químicos para la construcción y electrónica. DCM Shriram llevó su planta de epiclorhidrina en Jhagadia a 52.000 TPA al poner en marcha las 17.000 TPA restantes en abril de 2026, y Epigral ha revelado una trayectoria de expansión hacia 100.000 TPA en Dahej, con una puesta en marcha prevista durante el primer semestre del año fiscal 2027. Estas medidas refuerzan la sustitución de importaciones y mejoran la flexibilidad de suministro para las cadenas de epoxi nacionales, incluido el complejo integrado de resina epoxi de DCM Shriram en Gujarat. Al mismo tiempo, el aumento de la capacidad en China incrementa la necesidad de diferenciación, incluidos atributos de pureza, cloro ultra bajo y sostenibilidad, junto con una ejecución más estricta en torno a las salidas cautivas de epoxi o las asociaciones de distribución estructuradas para defender la utilización y los precios.
Desarrollos recientes de la industria en Mercado de Epiclorhidrina
- Abril de 2026: DCM Shriram Limited puso en marcha las 17.000 TPA restantes en su planta de epiclorhidrina en Jhagadia, Gujarat, llevando la unidad a su capacidad total de 52.000 TPA. La operación a plena capacidad refuerza el suministro cautivo y de mercado abierto hacia la cadena de resina epoxi y recubrimientos, y mejora el apalancamiento operativo en el complejo químico integrado.
- Marzo de 2026: HELM US Corporation y AGC Vinythai Public Company Limited firmaron nuevos acuerdos a largo plazo que refuerzan a HELM US como socio de distribución exclusivo de la epiclorhidrina de base biológica de AGC Vinythai en Estados Unidos. El acuerdo amplía el acceso a las rutas de comercialización para los grados de materia prima renovable y respalda una planificación de abastecimiento más estable tanto para el proveedor como para los formuladores en etapas posteriores.
- Octubre de 2025: DCM Shriram Limited puso en marcha la capacidad inicial de 35.000 TPA de su planta de epiclorhidrina en su complejo químico de Jhagadia, en el distrito de Bharuch, Gujarat. La ampliación por etapas estableció un nuevo suministro nacional en India y consolidó la estrategia de integración de la empresa en las cadenas de valor de cloro-álcali y epoxi en etapas posteriores.
Mercado de Epiclorhidrina Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este estudio, el mercado de epiclorhidrina abarca la demanda de epiclorhidrina como intermediario químico. La contabilizamos en el punto de venta de los productores hacia la manufactura downstream en las principales regiones. Para reflejar mejor el consumo real y los movimientos de oferta, dimensionamos el mercado en términos de volumen (tonelaje) en lugar de valor.
Exclusiones del alcance: Excluimos los ingresos downstream de resina epoxi, glicerina y productos químicos especiales, y también excluimos los valores de transferencia interna cuando no reflejan una venta externa.
Descripción general de la segmentación
- Por Tipo
- Epiclorhidrina a base de petróleo
- Epiclorhidrina de base biológica
- Por Aplicación
- Resinas Epoxi
- Productos Químicos Especiales para Tratamiento de Agua
- Glicerina Sintética
- Elastómeros de Epiclorhidrina
- Otras Aplicaciones (Productos Farmacéuticos, etc.)
- Por Industria de Uso Final
- Construcción
- Pinturas y Recubrimientos
- Adhesivos
- Textiles
- Otras Industrias (Energía Eólica, Atención Médica, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el mapa del mercado y construir supuestos iniciales sobre oferta, comercio y demanda de uso final. Fuentes públicas como los datos de productos químicos y materiales del USGS, las estadísticas comerciales de UN Comtrade, los datos de la Comisión de Comercio Internacional de EE. UU., los indicadores industriales de Eurostat, y las páginas de la EPA y la ECHA nos ayudaron a rastrear cómo evolucionan con el tiempo la capacidad, las importaciones y las tendencias de cumplimiento normativo.
También revisamos informes anuales de productores, presentaciones para inversores y comunicados de prensa para capturar adiciones de capacidad, cierres de plantas y cambios de proceso (incluidas las rutas basadas en glicerina). Cuando fue necesario, se consultaron suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes y una base de datos de envíos de importación y exportación a nivel de embarque para verificar la titularidad, las ubicaciones y los flujos comerciales. Estos ejemplos no son exhaustivos, y también se utilizaron otros documentos y conjuntos de datos públicos durante la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar el conjunto de demanda real y la lógica de precios de la epiclorhidrina, especialmente donde los datos publicados son escasos o llegan con retrasos. Conversamos con fabricantes, distribuidores y usuarios downstream en APAC, EMEA y las Américas para refinar los supuestos sobre tasas de operación, mezcla de contratos frente a mercado spot, y participaciones por aplicación antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos ejecutivos (CXO): 15% | APAC: 51% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 38% | EMEA: 29% |
| Actores menores: 16% | Gerentes: 47% | Américas: 20% |
Dimensionamiento y pronóstico del mercado
El modelo central utiliza un enfoque de arriba hacia abajo en el que la capacidad de producción, las tasas de operación y el comercio neto se combinan para reconstruir el consumo aparente por región. Luego alineamos estos totales con la demanda principal proveniente de resinas epoxi y otros usos finales. Para mantener los resultados realistas, los corroboramos con aproximaciones selectivas de abajo hacia arriba, incluidos volúmenes de productores muestreados en países clave y una verificación utilizando rangos de precio de venta promedio multiplicados por el tonelaje estimado.
Los insumos que influyeron de manera significativa en el dimensionamiento incluyeron indicadores regionales de producción de resina epoxi, adiciones de capacidad anunciadas y cambios en la utilización, volúmenes de importación y exportación para los códigos comerciales vinculados a la epiclorhidrina, la mezcla típica de rutas de proceso (cloruro de alilo frente a rutas basadas en glicerina) y los movimientos de márgenes en materias primas clave que influyen en los niveles de precios. Donde las divisiones por país faltaban o eran inconsistentes, utilizamos la dirección de los flujos comerciales y los indicadores de manufactura downstream para asignar volúmenes de manera conservadora, y luego los verificamos con los comentarios de las entrevistas.
Para el pronóstico, realizamos análisis de escenarios en torno a puestas en marcha de capacidad, normalización de tasas de operación y crecimiento de la demanda downstream. Luego probamos la trayectoria seleccionada frente a una perspectiva ARIMA de las señales históricas de consumo. El pronóstico final fue aceptado solo después de que las variables coincidieran con lo que los encuestados de la industria describieron para el próximo ciclo.
Ciclo de validación y actualización de datos
Los resultados se validan mediante triangulación a través de verificaciones independientes, que incluyen lógica de balance oferta-demanda, pruebas de consistencia comercial y razonabilidad precio-volumen por región. Si una estimación genera un salto inusual, reabrimos los factores determinantes y revisamos los supuestos nuevamente. En muchos casos, se vuelve a contactar a los encuestados para confirmar si un evento en una planta, un cambio de política o una interrupción de la demanda explica el movimiento.
Antes de la aprobación final, el trabajo se revisa en múltiples etapas, comenzando con una autocomprobación estructurada y seguida de una revisión separada por parte de un analista enfocada en la varianza y la consistencia de unidades. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando se observan cambios materiales en la capacidad, la política comercial o la demanda downstream. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada disponible.
Estimación del mercado de epiclorhidrina de Mordor Intelligence comparada con otras estimaciones publicadas
Es normal observar diferentes tamaños de mercado para la epiclorhidrina porque las elecciones subyacentes no siempre son las mismas, incluso cuando el nombre del mercado parece idéntico. Las mayores diferencias suelen provenir de si la cifra se construye en valor o en volumen, qué años se toman como punto de partida y cómo se convierten y promedian los precios entre regiones.
Algunas publicaciones presentan un total de ingresos en USD que combina implícitamente las ventas de productores con la captura de valor downstream y supuestos de escalada de precios a largo plazo. En Mordor Intelligence, el tamaño de mercado principal se reporta en toneladas y se limita a los volúmenes de epiclorhidrina consumidos por región. Esto mantiene el resultado vinculado a señales de capacidad, utilización y comercio neto, en lugar de a una expansión de precios modelada.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,27 M de toneladas (2026) | |
| Editorial de investigación sectorial A | 3,11 mil millones de USD (2025) | Utiliza una perspectiva basada en ingresos con divisiones por aplicación y proceso, por lo que los totales pueden verse incrementados por los niveles de precio de venta promedio asumidos, el momento de conversión de divisas y la interpretación de la cadena de valor, en lugar de por el balance de demanda física. |
| Editorial de investigación global B | 2,99 mil millones de USD (2024) | Utiliza un pronóstico de valor con un año base diferente y un horizonte de pronóstico más largo, y puede reflejar una progresión de precios más agresiva y una mapeo de usos finales más amplio que no está directamente conciliado con la capacidad regional y el comercio. |
En conjunto, la dispersión se explica principalmente por la elección de unidades y el tratamiento de los precios. Nuestro enfoque se mantiene trazable porque el modelo de volumen puede reproducirse utilizando señales públicas de capacidad y comercio, y luego ajustarse con verificaciones de entrevistas cuando las tasas de operación o las participaciones de uso final cambian.
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el mercado de epiclorhidrina entre 2026 y 2031?
Se espera que el mercado de epiclorhidrina se expanda a una CAGR del 3,30%, aumentando de 2,27 millones de toneladas en 2026 a 2,67 millones de toneladas en 2031.
¿Qué aplicación impulsará el mayor volumen de epiclorhidrina hasta 2031?
Las resinas epoxi seguirán siendo la aplicación dominante, representando más del 86% de la demanda y creciendo a una CAGR del 3,92%.
¿Por qué Asia-Pacífico es el principal consumidor regional de epiclorhidrina?
La rápida industrialización, el considerable gasto en construcción y la expansión de la capacidad de resinas epoxi otorgan a Asia-Pacífico una participación del 58,72% de la demanda global, la más alta a nivel mundial.
¿Qué tendencias regulatorias están dando forma a las futuras estrategias de suministro?
Los límites más estrictos de contaminantes atmosféricos en América del Norte y Europa y los nuevos requisitos de notificación de actividades de Canadá están presionando a los productores para que adopten tecnologías más limpias y materias primas de base biológica.